

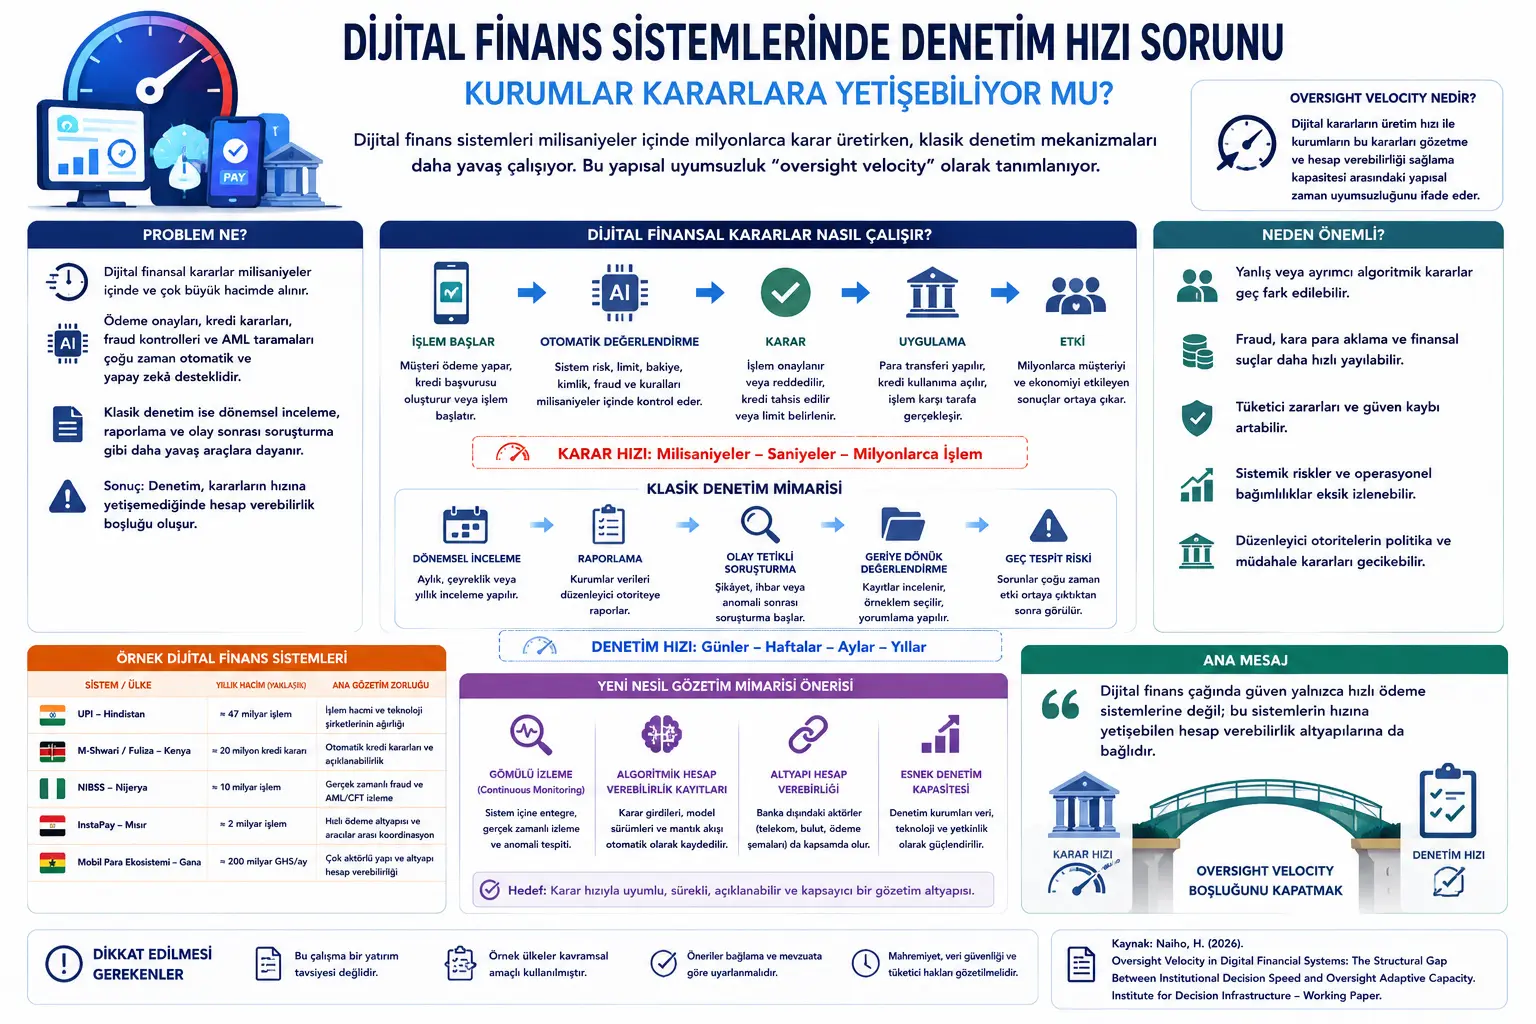
Makala hii imeandaliwa kutoka kwa jarida la utafiti (working paper) la Mei 2026 la Dkt. Henry Naiho lenye kichwa “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity”. Utafiti huu unajadili jinsi kasi ya kufanya maamuzi na ukubwa wa miamala katika mifumo ya fedha za dijiti unavyosukuma mipaka ya taratibu za jadi za ukaguzi wa kifedha.
Eneo la makala hii ni fedha za dijiti, mifumo ya malipo, mikopo ya simu, uchakataji wa miamala unaosaidiwa na akili mbandia (AI), ukaguzi wa kifedha, teknolojia za udhibiti, na uwajibikaji wa taasisi. Kwa kuwa mada inagusa udhibiti wa kifedha na miundombinu ya malipo ya dijiti, makala hii si ushauri wa uwekezaji, sheria, udhibiti, au ufuatiliaji. Lengo ni kueleza wazo kuu la utafiti wa kitaaluma kwa Kiswahili rahisi na kutoa mfumo usio na upendeleo kwa msomaji.
Dai la msingi la utafiti ni hili: Mifumo ya ukaguzi wa kifedha kihistoria imeundwa kwa ajili ya mazingira ya maamuzi ya taratibu, yanayoweza kuandikwa, na yanayoweza kukaguliwa baadaye. Lakini katika mifumo ya fedha za dijiti, idhini za malipo, udhibiti wa udanganyifu (fraud), maamuzi ya mikopo ya simu, na tathmini za miamala zinazosaidiwa na AI hufanyika kwa kasi kubwa zaidi na kwa idadi kubwa zaidi. Kwa sababu hiyo, pengo la kimfumo linatokea kati ya ukaguzi na kasi ya kufanya maamuzi. Mwandishi anaita hali hii oversight velocity, yaani "kasi ya ukaguzi" au "ukosefu wa uwiano wa kasi ya ukaguzi".
Ukaguzi wa jadi wa kifedha unategemea zana kama vile mapitio ya mara kwa mara, kuripoti kwa udhibiti, na uchunguzi wa baada ya matukio. Muundo huu unafaa kwa ulimwengu ambapo benki huandika maamuzi yao, miamala inaweza kukaguliwa baadaye kwa sampuli, na makosa makubwa yanaonekana kupitia malalamiko, ripoti, au matukio yasiyo ya kawaida.
Katika mifumo ya fedha za dijiti, muundo huu wa wakati umebadilika. Mifumo ya malipo inachakata mamilioni, au hata mamia ya mamilioni ya miamala kwa siku. Mifumo ya mikopo ya simu inaweza kutoa maamuzi ya kiotomatiki ya mikopo kwa sekunde chache. Udhibiti wa fraud au AML/CFT unaosaidiwa na AI unakagua mabilioni ya miamala kwa wakati halisi (real-time). Maamuzi haya mara nyingi huchukuliwa, kutekelezwa, na kuanza kuleta athari bila kuingiliwa na binadamu.
Makala inatetea kuwa tofauti hii haiwezi kuelezewa tu kama "taasisi za ukaguzi zinahitaji wafanyakazi wengi zaidi au teknolojia bora zaidi". Tatizo ni la msingi zaidi: Muundo wa ukaguzi hauendani na muundo wa wakati ambapo maamuzi yanatengenezwa. Yaani maamuzi yanachukuliwa kwa kasi ya mashine, wakati uwajibikaji bado unategemea zana za taratibu kama vile mapitio ya kila mwaka, ripoti za kila mwezi, uchunguzi baada ya malalamiko, na udhibiti wa sampuli.
Suluhisho lililopendekezwa na utafiti sio kuachana kabisa na ukaguzi wa jadi. Hata hivyo, inatetea kuwa mfumo mpya wa ukaguzi unahitajika kwa mifumo ya fedha za dijiti, unaojumuisha ufuatiliaji uliowekwa ndani (embedded monitoring), kumbukumbu za uwajibikaji wa kanuni za kompyuta (algorithmic accountability logs), na mnyororo wa utegemezi wa miundombinu.
Tatizo ni Nini?
Ukaguzi wa kifedha kihistoria unategemea dhana fulani: Taasisi inachukua maamuzi muhimu, inaandika maamuzi hayo, na mamlaka ya udhibiti baadaye inakagua nyaraka hizi ili kutathmini ikiwa maamuzi yalikuwa sahihi, ya haki, salama, na yanayoendana na sheria.
Muundo huu unaeleweka zaidi katika ubenki wa jadi. Kuna jalada la mkopo. Kuna jalada la kukubali bima. Kuna kumbukumbu ya muamala, idhini ya usimamizi, ripoti ya hatari, au lalamiko la mteja. Mkaguzi anaweza kurudi nyuma na kuangalia kumbukumbu hizi, kuchagua sampuli, kuzungumza na usimamizi, na kutathmini shughuli za kipindi fulani.
Katika mifumo ya fedha za dijiti, maamuzi yanakuwa ya haraka zaidi, ya kiotomatiki, na ya idadi kubwa zaidi. Muamala wa malipo unakubaliwa au kukataliwa kwa sekunde chache. Ombi la mkopo wa simu linakamilika bila kuingiliwa na binadamu. Mfumo wa fraud unainisha muamala kama wenye hatari au usio na hatari kwa wakati halisi. Kila moja ya maamuzi haya linaweza kuonekana dogo; lakini linaporudiwa mamilioni ya mara, linaweza kuleta matokeo makubwa ya kijamii, kifedha, na ya kidhibiti.
Tatizo kuu ni hili: Mamlaka ya ukaguzi haiwezi kukagua maamuzi haya moja baada ya jingine. Ripoti za mara kwa mara zinaweza zisinasase vipengele muhimu zaidi vya maamuzi. Kwa mfano, ikiwa mfano wa mkopo wa AI unatenga kundi fulani la kijamii kimfumo, hali hii inaweza isionekane mara moja kama lalamiko. Watu walioathirika wanaweza wasielewe kwa nini walikataliwa, wanaweza wasitumie chanzo cha malalamiko, au malalamiko yanaweza kupotea ndani ya kelele za operesheni za kawaida.
Kwa sababu hiyo, makala inapendekeza kuwa pengo la uwajibikaji katika mifumo ya fedha za dijiti linatokea kama ukosefu wa uwiano wa kimfumo wa wakati kuliko matukio binafsi.
Njia Inapendekeza Nini?
Utafiti unachambua tofauti ya kasi kati ya ukaguzi na uzalishaji wa maamuzi ya fedha za dijiti kwa kutumia dhana ya "oversight velocity". Hapa "velocity" sio tu kasi ya miamala; ukubwa wa maamuzi, muda wa maamuzi, muundo wa nyaraka, na mnyororo wa utegemezi wa miundombinu vinazingatiwa pamoja.
Makala kwanza inachunguza zana tatu kuu za ukaguzi wa jadi wa kifedha:
1. Mapitio ya mara kwa mara: Kukagua benki au taasisi ya kifedha kwa vipindi maalum, kupitia kumbukumbu zake, na kuikagua kupitia sampuli.
2. Kuripoti kwa udhibiti: Taasisi kuripoti data za kila mwezi, robo mwaka, au kila mwaka kwa mamlaka ya udhibiti.
3. Uchunguzi unaosukumwa na matukio: Rasilimali za ukaguzi kuanza kufanya kazi baada ya tukio maalum kama vile lalamiko, taarifa ya siri, hali isiyo ya kawaida sokoni, au kufeli kwa mfumo.
Kisha inaonyesha kwa nini mifumo ya fedha za dijiti inasukuma mipaka ya zana hizi tatu. Ukubwa wa maamuzi ni mkubwa sana. Kasi ya maamuzi ni ya haraka kuliko ukaguzi wa binadamu. Mifumo ya AI inaweza isitengeneze faili zinazoweza kusomwa kwa njia ya jadi kwa kila uamuzi. Pia, miamala ya malipo, mikopo, na pesa za simu haifanyiki tu ndani ya benki; miundombinu ya simu, huduma za wingu (cloud), mifumo ya malipo, programu za simu, na mifumo ya msingi ya ubenki hufanya kazi pamoja.
Makala inafanya mgogoro huu wa kimfumo uonekane kupitia mifano kama vile mfumo wa mikopo ya simu wa M-Shwari/Fuliza nchini Kenya, mfumo wa malipo wa UPI nchini India, mfumo wa NIBSS Instant Payment nchini Nigeria, InstaPay nchini Misri, na mfumo wa pesa za simu nchini Ghana.
Mfumo Unasema Nini?
Katika PDF, hakuna fomula ya hisabati, equation ya kitakwimu, au mfano wa hesabu. Kwa sababu hiyo, hakuna fomula ya asili iliyowasilishwa katika sehemu hii.
Utafiti huu ni mjadala wa kinadharia wa muundo wa ukaguzi. Dhana kuu ya oversight velocity haipigwi hesabu kama alama ya nambari; inatumiwa kueleza ukosefu wa uwiano wa kimfumo wa wakati kati ya kasi ya kufanya maamuzi na uwezo wa ukaguzi.
Uhusiano wa msingi katika maandishi unaweza kuhtasishwa kwa maneno kama ifuatavyo: Jinsi maamuzi ya fedha za dijiti yanavyokuwa na idadi kubwa, ya haraka, ya kiotomatiki, na yanayotegemea mnyororo wa miundombinu; ndivyo ukaguzi wa jadi wa mara kwa mara, kuripoti kwa kawaida, na uchunguzi wa baada ya matukio unavyokosa uwezo. Ukosefu huu wa uwezo sio tu ukosefu wa uwezo wa kiufundi, unahusiana na muundo wa wakati wa mfumo wa ukaguzi.
Ujumbe Mkuu wa Grafu, Jedwali na Michoro
Picha ya jalada kwenye ukurasa wa kwanza wa PDF inasisitiza mada ya miundombinu ya kifedha ya kitaasisi na ya kimataifa. Picha ya mtandao wa dunia yenye rangi ya bluu iliyokolea na dhahabu inaunga mkono wazo kwamba mifumo ya fedha za dijiti sasa inafanya kazi kama mitandao ya operesheni iliyounganishwa, ya haraka, na inayovuka mipaka.
Jedwali kwenye ukurasa wa 6 wa PDF linaonyesha jinsi ukubwa wa maamuzi katika mifumo ya fedha za dijiti unavyoongeza tatizo la ukaguzi. Katika jedwali, takriban miamala bilioni 47 kwa mwaka kwa UPI nchini India, takriban maamuzi milioni 20 ya mikopo kwa mwaka kwa M-Shwari/Fuliza nchini Kenya, takriban miamala bilioni 10 kwa mwaka kwa NIBSS nchini Nigeria, takriban miamala bilioni 2 kwa mwaka kwa InstaPay nchini Misri, na thamani ya miamala ya takriban GHS bilioni 200 kwa mwezi kwa mfumo wa pesa za simu nchini Ghana vinatolewa kama mifano.
Ujumbe mkuu wa jedwali hili ni huu: Katika mifumo inayofanya kazi kwa kiwango hiki, ukaguzi hauwezi tena kufanywa kwa kudhibiti muamala mmoja mmoja. Taasisi za ukaguzi zinahitaji uwezo wa kufuatilia ruwaza za kiwango cha mfumo, tabia za mifano, makundi ya hali zisizo za kawaida, na utegemezi wa miundombinu badala ya kiwango cha muamala.
Jedwali pia linaonyesha changamoto tofauti ya ukaguzi kwa kila mfumo. Katika UPI, tatizo ni ukubwa wa miamala na uzito wa makampuni ya teknolojia katika mfumo. Katika M-Shwari/Fuliza, maelezo ya maamuzi ya kiotomatiki ya mikopo na uwezo wa kutengeneza tena maamuzi fulani baadaye vinakuwa muhimu. Katika mifumo kama NIBSS na InstaPay, uwezo wa kufuatilia fraud na AML/CFT kwa wakati halisi unajitokeza. Katika mifumo ya pesa za simu, swali la jinsi ya kujenga uwajibikaji kati ya waendeshaji wengi na miundombinu linatokea.
Majaribio Yalifanywaje?
Utafiti huu si jaribio la maabara au uchambuzi wa kiidadi wa ekonometriki. Ni utafiti wa kinadharia na kisafani wa muundo wa ukaguzi.
Mwandishi anatengeneza dhana ya "oversight velocity" kwa kuunganisha sifa zinazoonekana katika mifumo ya fedha za dijiti kama vile ukubwa wa miamala, kasi ya maamuzi, otomatiki, matumizi ya AI, na utegemezi wa miundombinu. Kisha anatumia mifano kutoka nchi na mifumo tofauti ili kujadili ni wapi dhana hii inaonekana zaidi.
Mifano iliyochunguzwa inajumuisha miundombinu ya malipo ya UPI nchini India, mfumo wa mikopo ya simu nchini Kenya, mfumo wa NIBSS Instant Payment nchini Nigeria, mfumo wa InstaPay nchini Misri, na mfumo wa pesa za simu nchini Ghana. Mifano hii inawakilisha aina tofauti za maamuzi ya fedha za dijiti: idhini ya malipo, uamuzi wa mkopo wa simu, ukaguzi wa fraud, ufuatiliaji wa AML/CFT, na uendeshaji wa miundombinu ya kifedha yenye wadau wengi.
Kwa sababu hiyo, njia ya makala hii inapaswa kusomwa kama uchambuzi wa kinadharia na kitaasisi unaojibu swali: "Ni katika maeneo gani muundo wa jadi wa ukaguzi unakuwa hautoshi dhidi ya kasi na ukubwa huu?" badala ya "hypothesis hii imethibitishwa kitakwimu".
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza ya utafiti ni kwamba tatizo la ukaguzi katika mifumo ya fedha za dijiti halihusiani tu na ukubwa wa miamala. Tatizo pia ni kasi ya maamuzi. Muamala unapokamilika kwa milisekunde au sekunde chache, mamlaka ya ukaguzi haiwezi kuingilia uamuzi huo katika wakati wa uamuzi. Ukaguzi mara nyingi unfanyika baada ya tukio.
Matokeo ya pili ni kwamba mantiki ya jadi ya kuandika nyaraka inaweza kuwa haitoshi katika mifumo inayosaidiwa na AI. Katika uamuzi wa jadi wa mkopo, kunaweza kuwa na faili, saini, sababi, na maelezo ya tathmini. Hata hivyo, inaweza kuwa vigumu kutengeneza tena kikamilifu baadaye ni pembejeo gani, uzito gani, na viwango gani ambavyo mfano wa AI ulitumia wakati unampa mteja fulani alama fulani katika wakati fulani. Ikiwa mfano umefundishwa upya au miundombinu imebadilika, hii inakuwa ngumu zaidi.
Matokeo ya tatu ni kwamba fedha za dijiti zinafanya kazi kupitia minyororo ya miundombinu. Muamala wa malipo ya simu sio tu uamuzi wa benki; kifaa cha mteja, mwendeshaji wa simu, miundombinu ya wingu, programu ya malipo, mfumo wa malipo, mfumo wa ubenki wa taasisi inayopokea, na miundombinu ya usuluhishi hufanya kazi pamoja. Katika hali hii, ikiwa uwajibikaji unabaki tu kwa benki inayodhibitiwa, unaweza kuwa haujakamilika.
Matokeo ya nne ni kuongezeka kwa mapengo ya uwajibikaji kwa muda. Wakati kasi ya ukaguzi haiwezi kwenda sawa na kasi ya maamuzi, baadhi ya aina za maamuzi zinaweza kubaki nje ya ukaguzi wa kweli. Hali hii sio kosa la mara moja, inaweza kutengeneza eneo la tabia ya taasisi linalojenga kwa miaka.
Matokeo ya tano ni uwezekano wa kutathmini vibaya hatari ya kimfumo. Ikiwa ruwaza za fraud, mabadiliko ya mifano ya mikopo ya algoriti, uuzaji wa bidhaa usio sahihi, au madhara kwa wateja wa dijiti vinatokea haraka kuliko mizunguko ya kuripoti ya jadi inavyoweza kunasa, mtazamo wa hatari wa mamlaka ya udhibiti unaweza kubaki nyuma ya ukweli.
Kwa Nini Hili ni Muhimu?
Mifumo ya fedha za dijiti inaweza kurahisisha malipo, mikopo, na ufikiaji wa huduma za kifedha kwa mamilioni ya watu. Hata hivyo, kasi na ukubwa huo huo unaleta tatizo jipya kwa uwajibikaji. Wakati uamuzi hauchukuliwi na binadamu mmoja mmoja, wakati mnyororo wa muamala unapita kwenye miundombinu mingi, na wakati ruwaza za makosa zinaonekana tu ndani ya data kubwa, zana za jadi za ukaguzi zinaweza kuwa hazitoshi.
Mada hii ni muhimu hasa kwa ujumuishaji wa kifedha (financial inclusion). Mikopo ya simu au mifumo ya malipo ya dijiti inaweza kutoa huduma kwa watu ambao hapo awali walikuwa na ufikiaji mdogo wa mfumo wa kifedha. Lakini ikiwa mifumo hiyo hiyo inaleta uainishaji usio sahihi, kutengwa, tozo zisizo za haki, fraud, matumizi ya data, na matatizo ya uwazi, inaweza kuwa vigumu kwa watumiaji walioathirika kutambua au kulalamika kwa ufanisi.
Umuhimu wa makala ni kwamba haijadili ukaguzi tu katika kiwango cha "tuchukue ripoti zaidi" au "tuajiri wakaguzi wengi zaidi". Mwandishi anaangalia muundo wa wakati wa ukaguzi. Ikiwa mifumo inafanya kazi mfululizo, kwa kiotomatiki, na kwa kasi kubwa; ukaguzi hauwezi kubaki tu kama ukaguzi wa nyaraka za zamani.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Katika enzi ya fedha za dijiti, uaminifu hautegemei tu teknolojia kufanya kazi haraka, bali pia kwenye ukaguzi kuundwa kwa njia inayolingana na kasi na ukubwa huo.
Mambo ya Kuzingatia
Utafiti una mipaka kadhaa muhimu.
Kwanza, Maandishi ni jarida la utafiti (working paper). Kwa sababu hiyo, hayapaswi kusomwa kama seti ya matokeo yaliyothibitishwa kikamilifu na majaribio mapana ya kitakwimu.
Pili, mifano ya nchi na mifumo iliyotolewa inatumiwa kueleza dhana. Muundo wa udhibiti, miundombinu ya data, mfumo wa malipo, na hali ya ujumuishaji wa kifedha ni tofauti kwa kila nchi.
Tatu, utafiti hautetei kuwa mifumo ya fedha za dijiti ni msumeno au mbaya. Tatizo ni ukosefu wa uwiano kati ya kasi na ukubwa wa mifumo ya dijiti na taratibu za jadi za ukaguzi.
Nne, mapendekezo kama vile ufuatiliaji uliowekwa ndani na kumbukumbu za uwajibikaji wa kanuni za kompyuta lazima yaundwe kwa makini kulingana na faragha, usalama wa data, usiri wa taasisi, na mipaka ya mamlaka ya udhibiti.
Tano, kupeleka uwajibikaji wa miundombinu zaidi ya benki sio rahisi. Makampuni ya simu, watoa huduma za wingu, mifumo ya malipo, na taasisi za kifedha wanaweza kuwa chini ya mifumo tofauti ya sheria. Kwa sababu hiyo, taratibu za pamoja za ukaguzi zinahitaji muundo wa kisheria na kitaasisi.
Hitimisho
Utafiti wa Oversight Velocity in Digital Financial Systems unaleta dhana muhimu kwa mustakabali wa uwajibikaji katika mifumo ya fedha za dijiti: kasi ya ukaguzi. Dhana hii inaeleza tofauti ya kimfumo kati ya jinsi maamuzi yanavyochukuliwa kwa haraka na jinsi ukaguzi unavyoweza kutazama na kutathmini maamuzi hayo kwa haraka.
Upande wenye nguvu zaidi wa makala ni kuona tatizo la ukaguzi sio tu kama swali la uwezo, bali kama ukosefu wa uwiano wa kimuundo. Mapitio ya mara kwa mara, kuripoti kwa udhibiti, na uchunguzi wa baada ya matukio bado ni muhimu; lakini yanapata shida kufahamu operesheni za milisekunde na idadi kubwa za mifumo ya fedha za dijiti pekee.
Muundo mpya wa ukaguzi uliopendekezwa na mwandishi unaelekeza kwenye pande tatu kuu: badala ya mapitio ya mara kwa mara, ufuatiliaji wa mfululizo na uliowekwa ndani, kumbukumbu za uwajibikaji wa kanuni za kompyuta kwa maamuzi yanayosaidiwa na AI, na uwajibikaji wa miundombinu unaoenda zaidi ya taasisi ya kifedha.
Kwa Verianla, utafiti huu unaongeza swali muhimu kwenye mjadala wa fedha za dijiti: Mfumo unapokuwa wa haraka sana, wa kawaida sana, na wa kiotomatiki sana, je, muundo wa wakati wa taasisi zinazoikagua bado unatosha? Uaminifu wa kifedha wa baadaye hautategemea tu mifumo ya malipo ya haraka zaidi, bali pia kwenye miundombinu ya uwajibikaji inayoweza kwenda sawa na kasi hiyo.
Dokezo la Chanzo na Mbinu
Makala hii imeandaliwa kulingana na jarida la utafiti la Mei 2026 la Dkt. Henry Naiho kutoka Institute for Decision Infrastructure lenye kichwa “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity”. Maudhui si tafsiri ya neno kwa neno; dhana kuu ya utafiti, mifano, mipaka, na muundo wa ukaguzi uliopendekezwa vimerahisishwa na kubadilishwa kuwa makala ya kihariri ya Kiswahili kulingana na mtindo wa uandishi wa Verianla.
Maandishi yanagusa mada kama vile mifumo ya fedha za dijiti, miundombinu ya malipo, mikopo ya simu, mifumo ya maamuzi inayosaidiwa na AI, na ukaguzi wa kifedha. Maudhui haya sio ushauri wa uwekezaji, sheria, udhibiti, ukaguzi, au ufuatiliaji wa teknolojia. Kwa matumizi halisi, sheria husika, mamlaka za udhibiti, utaalamu wa kiufundi, na michakato ya tathmini huru inapaswa kuzingatiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *