

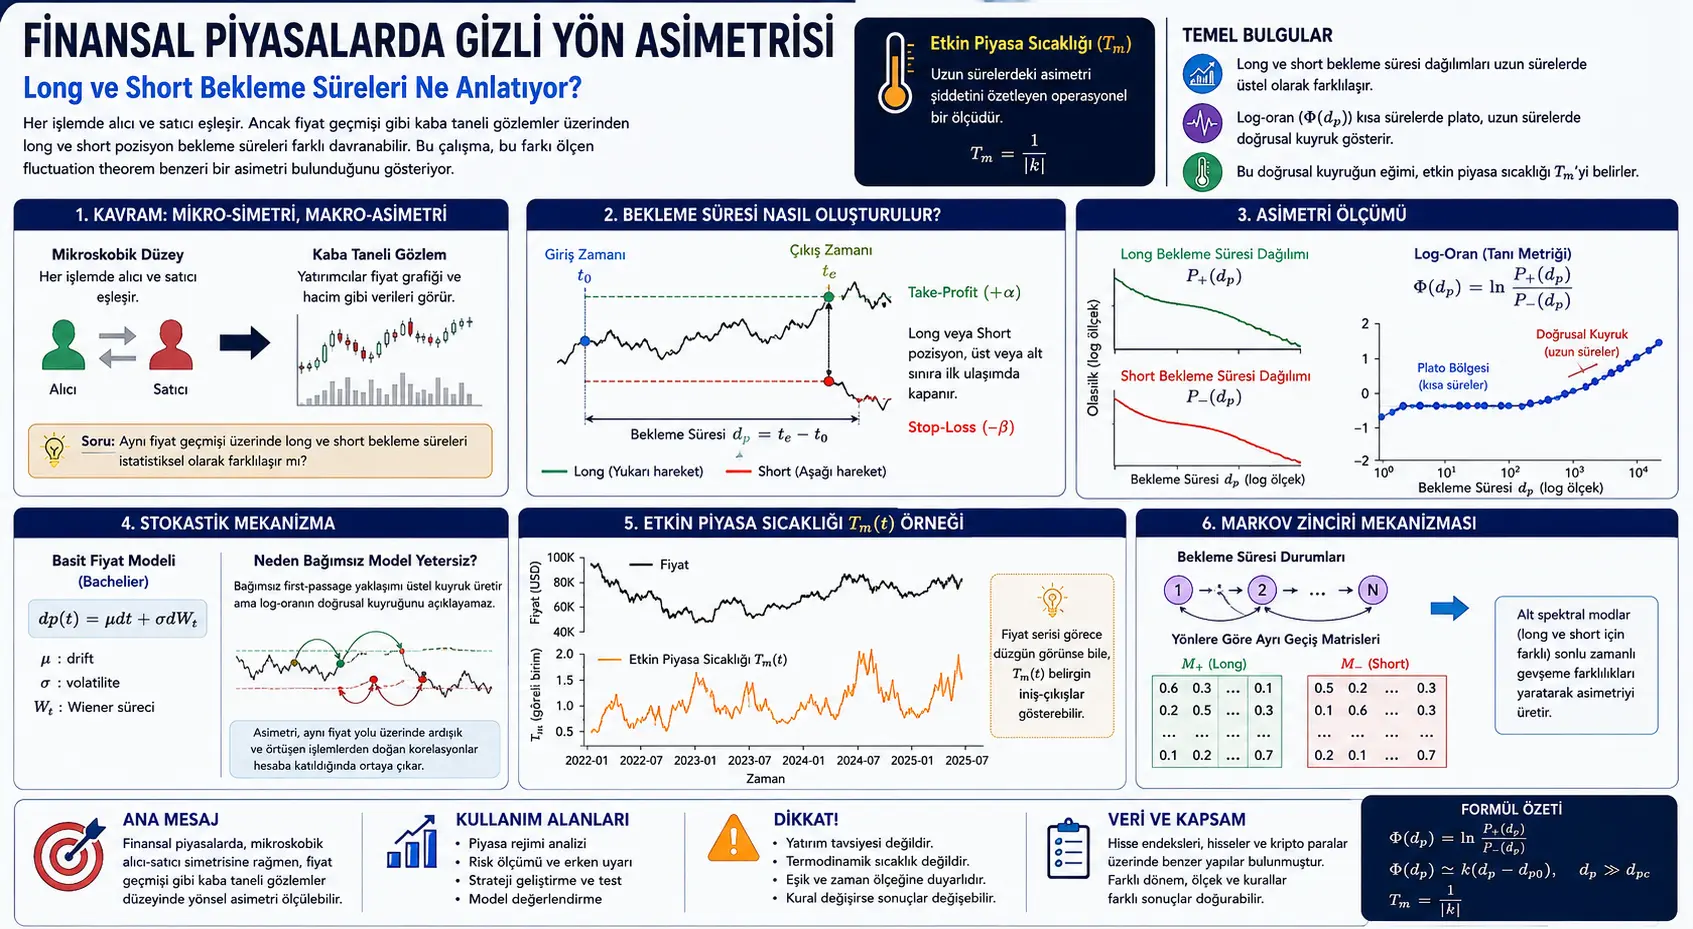
Maliyyə bazarında hər əməliyyat bir alıcı ilə bir satıcının uyğunlaşması ilə baş verir. Mikroskopik səviyyədə baxıldıqda bu, simmetrik quruluş kimi görünür: Bir tərəf alır, digər tərəf satır. Lakin investorların, modellərin və alqoritmlərin çoxu bütün əməliyyat kitabını deyil; qiymət qrafiki, həcm və zaman sırası kimi daha kobud müşahidələrdən istifadə edir.
Bu tədqiqat məhz bu kobudlaşdırılmış müşahidə səviyyəsində istiqamətli asimmetriya olub-olmadığını araşdırır. Metod kifayət qədər əməliyyat yönümlüdür: Eyni qiymət sırası üzərində eyni ölçüdə take-profit və stop-loss sərhədlərindən istifadə etməklə long və short mövqelər açılır. Hər mövqenin bu sərhədlərdən birinə çatana qədər nə qədər müddət açıq qaldığı ölçülür. Beləliklə long və short üçün iki ayrı gözləmə müddəti paylanması əldə edilir.
Məqalənin əsas tapıntısı bu iki paylanmanın log-nisbətinin qısa müddətlərdə demək olar ki, sabit qalması, uzun müddətlərdə isə təxminən xətti quyruq yaratmasıdır. Bu davranış müəlliflər tərəfindən fluctuation theorem tipli asimmetriya göstəricisi kimi şərh olunur. Quyruğun meyli “effektiv bazar temperaturu” adlandırılan əməliyyat yönümlü ölçüyə çevrilir. Bu temperatur fiziki mənada real termodinamik temperatur deyil; müəyyən əməliyyat qaydası və müşahidə miqyası altında bazarın dalğalanma/asimmetriya intensivliyini ümumiləşdirən metrikdir.
Fluctuation theorem tarazlıqdan kənar fiziki sistemlərdə mikroskopik simmetriya ilə makroskopik irreversibility arasındakı əlaqəni izah edən vacib çərçivədir. Sadə desək, mikroskopik səviyyədə bəzi proseslər geri çevrilə bilən kimi görünsə də, kobudlaşdırılmış ölçmələrdə zaman istiqaməti və ya entropiya istehsalı kimi asimmetriyalar ortaya çıxa bilər.
Müəlliflər bu fikri maliyyə bazarlarına ehtiyatlı analogiya kimi daşıyırlar. Maliyyə bazarları termodinamik sistem deyil; strateji, adaptiv və rejim dəyişdirən strukturlardır. Buna görə məqalə bazarda real termodinamik entropiya istehsalını ölçdüyünü iddia etmir. Bunun əvəzinə “oxşar simmetriya qırılması ölçümü qurmaq mümkündürmü?” sualını verir.
Mikroskopik səviyyədə hər əməliyyat alıcı-satıcı uyğunlaşmasıdır. Lakin bazar iştirakçılarının çoxu tam mikroskopik vəziyyəti deyil, qiymət tarixçəsi kimi kobudlaşdırılmış verilənləri görür. Bu kobud müşahidə səviyyəsində long və short əməliyyatların gözləmə müddətləri eyni davranır, yoxsa zamanla fərqlənir?
Məqalənin həll etməyə çalışdığı problem budur: Eyni qiymət sırasına eyni hədlərlə tətbiq edilən long və short mövqelər gözləmə müddəti statistikalarında simmetrikdir, yoxsa uzun müddətlərdə istiqamətli asimmetriya göstərir?
Metod Nə Təklif Edir?
Tədqiqat bazar asimmetriyasını qiymət istiqaməti proqnozu ilə deyil, holding time yəni mövqenin açıq qalma müddəti ilə ölçür. İstənilən giriş vaxtında long və ya short mövqe açılır. Mövqe əvvəlcədən müəyyənləşdirilmiş take-profit və ya stop-loss sərhədlərindən birinə ilk dəfə çatdıqda bağlanır. Giriş vaxtı ilə çıxış vaxtı arasındakı fərq gözləmə müddəti kimi qeydə alınır.
Bu əməliyyat eyni qiymət sırası üzərində çoxsaylı giriş vaxtları üçün təkrarlanır. Long mövqelərdən bir paylanma, short mövqelərdən başqa paylanma əldə edilir. Daha sonra bu iki paylanmanın log-nisbəti götürülür. Əgər long və short istiqamətləri kobudlaşdırılmış miqyasda tam simmetrik olsaydı, bu log-nisbətin sıfıra yaxın qalması gözlənilərdi.
Lakin məqalə müxtəlif bazar növlərində oxşar struktur müşahidə edir: Qısa gözləmə müddətlərində log-nisbət təxminən sabitdir; uzun gözləmə müddətlərində isə təxminən xətti olur. Bu xətti quyruq long və short gözləmə müddəti paylanmaları arasında eksponensial istiqamətli fərq olduğunu göstərir.
Müəlliflər mexanizmi anlamaq üçün əlavə olaraq Bachelier tipli sadə qiymət modelindən istifadə edirlər. Müstəqil first-passage yanaşması gözləmə müddəti paylanmalarında eksponensial quyruqlar yaradır; lakin log-nisbətdəki xətti quyruğu izah edə bilmir. Xətti quyruq mövqelərin eyni qiymət yolunda ardıcıl və üst-üstə düşən şəkildə açılmasından yaranan qısamüddətli korrelyasiyalar daxil edildikdə ortaya çıxır.
Formullar Nəyi İzah Edir?
PDF-dəki formullar long və short gözləmə müddətləri arasındakı asimmetriyanı müəyyənləşdirən diaqnostik metriki, effektiv bazar temperaturunu və bu davranışı izah etmək üçün istifadə olunan stoxastik mexanizmi göstərir. Formullar MathJax uyğun formada aşağıda verilib.
1. Gözləmə müddətinin tərifi
Burada \(t_0\), mövqenin açıldığı vaxtı; \(t_e\), take-profit və ya stop-loss sərhədlərindən birinə ilk dəfə çatıldığı çıxış vaxtını göstərir. \(d_p\), mövqenin açıq qaldığı müddətdir. Bu müddət həm long, həm də short mövqelər üçün eyni qayda ilə ölçülür.
2. Long və short gözləmə müddəti paylanmalarının log-nisbəti
\(P_+(d_p)\), long mövqelər üçün gözləmə müddəti paylanmasını; \(P_-(d_p)\), short mövqelər üçün gözləmə müddəti paylanmasını təmsil edir. \(\Phi(d_p)\) sıfıra yaxındırsa iki istiqamət oxşar davranır. \(\Phi(d_p)\) uzun müddətlərdə xətti hala gəlirsə, long və short paylanmaları arasında eksponensial istiqamətli asimmetriya olduğu anlaşılır.
3. Qısa plato və uzun xətti quyruq
\[ \Phi(d_p)= \begin{cases} c, & d_p
Bu hissə-hissə formul məqalənin əsas empirik tapıntısını ümumiləşdirir. Qısa müddətlərdə \(\Phi(d_p)\) təxminən sabit \(c\) dəyərindədir. Uzun müddətlərdə isə meyli \(k\) olan xətti quyruq yaranır. \(d_{pc}\), simmetrik qısamüddətli rejimdən asimmetrik uzunmüddətli rejimə keçidi göstərən hədd müddətidir.
4. Effektiv bazar temperaturu
Bu ifadə məqalədə “operational effective market temperature” adlandırılır. Buradakı \(T_m\), real termodinamik temperatur deyil. Müəyyən trading qaydası, hədd seçimi və müşahidə pəncərəsi altında uzunmüddətli istiqamətli asimmetriyanın şiddətini ümumiləşdirən ölçüdür. \(|k|\) böyüdükcə asimmetriya güclənir; \(T_m\) kiçilir.
5. Bachelier tipli qiymət hərəkəti
Bu tənlik qiymət hərəkətinin arifmetik Brownian motion ilə təmsil edildiyi sadə Bachelier modelini göstərir. \(\mu\), drift; \(\sigma\), volatillik; \(W_t\), standart Wiener prosesidir. Məqalə bu modeli real bazarı tam təmsil etmək üçün deyil, gözləmə müddəti paylanmalarında hansı xüsusiyyətlərin sadə diffuziyadan gəldiyini ayırmaq üçün istifadə edir.
6. First-passage paylanmalarının spektral təsviri
Bu ifadə absorbsiyaedici sərhədlərə malik first-passage problemində gözləmə müddəti paylanmalarının eksponensial modların cəmi kimi yazıla biləcəyini göstərir. \(A_m^{(\pm)}\), long və ya short istiqamətinə aid mod çəkiləridir. \(\lambda_m\), first-passage operatorunun özqiymətlərini təmsil edir.
7. Uzun müddətlərdə dominant mod
Uzun müddətlərdə ən yavaş sönən mod dominant olur. Müstəqil Bachelier first-passage problemində long və short istiqamətləri eyni \(\lambda_1\) dəyərini paylaşır. Buna görə paylanmaların quyruqları eksponensial olsa belə log-nisbət xətti artmır; sabit dəyərə yaxınlaşır.
8. Müstəqil Bachelier yanaşmasında log-nisbətin doyması
Bu formul müstəqil first-passage modelinin niyə kifayət etmədiyini göstərir. Model gözləmə müddəti paylanmalarında eksponensial quyruq yarada bilər; lakin long və short üçün eyni dominant sönmə sürətini verdiyi üçün \(\Phi(d_p)\) uzun müddətlərdə xətti deyil, sabit olur.
9. Gözləmə müddətlərindən qurulan Markov zənciri
Müəlliflər ardıcıl əməliyyatlar eyni qiymət yolundan yarandıqda gözləmə müddətlərinin müstəqil olmadığını vurğulayırlar. Bu korrelyasiyanı təmsil etmək üçün gözləmə müddəti vəziyyətlərini ehtiva edən Markov zənciri qurulur. \(M_+\) və \(M_-\), long və short istiqamətləri üçün ayrı keçid matrisləridir.
10. Markov zəncirində spektral ayrılma
Bu formul gözləmə müddəti paylanmasının stasionar paylanma və sönən alt modlardan ibarət olduğunu göstərir. \(\gamma_{k,\pm}\) və \(\nu_{k,\pm}\), long və short istiqamətlərinə aid alt spektral komponentlərdir. Tədqiqata görə istiqamətli asimmetriya stasionar limitdən çox bu sonlu zamanlı alt mod fərqlərindən yaranır.
11. Effektiv sönmə sürəti
Bu ifadə müəyyən sonlu pəncərədə gözləmə müddətinin effektiv sönmə sürətini müəyyənləşdirir. Orta gözləmə müddəti artdıqca effektiv sönmə sürəti azalır. Long və short istiqamətlərində alt spektr fərqli olduqda bu effektiv sürətlər də fərqlənə bilər.
12. Orta gözləmə müddətinin alt modlarla ifadəsi
Bu formul orta gözləmə müddətinin ortaq asimptotik termin və istiqamətlərə görə dəyişə bilən alt mod töhfələrindən ibarət olduğunu göstərir. Burada \(\lambda_1\), long və short istiqamətlərində ortaq qalan uzunmüddətli sönmə sürətidir.
13. Effektiv sönmə sürətinin təxmini forması
Bu təxmini ifadə sonlu pəncərələrdə müşahidə olunan istiqamətli asimmetriyanın alt spektral modlardan qaynaqlana biləcəyini göstərir. Yəni long və short paylanmaları asimptotik olaraq oxşar dominant sönmə sürətinə malik olsa belə, sonlu müşahidə pəncərələrində fərqli görünə bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 3-dəki konseptual sxem: Sxem bazarın mikroskopik səviyyədə alıcı-satıcı uyğunlaşmalarından ibarət olduğunu, lakin traderlərin adətən qiymət yolu və həcm kimi kobudlaşdırılmış müşahidələrlə qərar verdiyini izah edir. Eyni qiymət tarixçəsindən long və short gözləmə müddəti paylanmaları yaradıldıqda, bu iki paylanmanın log-nisbəti bazar istiqamət asimmetriyasını ölçən diaqnostik metrikə çevrilir.
Səhifə 5-dəki gözləmə müddətinin qurulması qrafiki: Şəkil 2 qiymət yolunda giriş vaxtı \(t_0\), take-profit və stop-loss sərhədləri, çıxış vaxtı \(t_e\) və gözləmə müddəti \(d_p\)-ni göstərir. Eyni qrafikdə IXIC nümunəsi üzərindən long və short gözləmə müddəti paylanmalarının fərqləndiyi və \(\Phi(d_p)\) metrikinin qısa plato + uzun xətti quyruq quruluşu göstərdiyi izah olunur.
Səhifə 6-dakı effektiv bazar temperaturu qrafikləri: Şəkil 3-də dörd böyük səhm indeksi üçün yuxarı sırada qiymət sıraları, aşağı sırada isə effektiv bazar temperaturu \(T_m(t)\) göstərilir. Əsas mesaj budur: Qiymət sırası nisbətən hamar görünsə də, \(T_m(t)\) aydın eniş-yoxuşlar göstərə bilər. Yəni istiqamətli asimmetriya məlumatı çılpaq qiymət qrafikində birbaşa görünməyə bilər.
Səhifə 9-dakı Bachelier müqayisə qrafiki: Şəkil 4 müstəqil və korrelyasiyalı statistik üsulları müqayisə edir. Hər iki üsul gözləmə müddəti paylanmalarında eksponensial quyruq yarada bilər. Lakin yalnız eyni qiymət yolu üzərində ardıcıl və üst-üstə düşən əməliyyatlardan yaranan korrelyasiyalı üsul \(\Phi(d_p)\) üçün uzun xətti quyruq yaradır. Bu, empirik tapıntının yalnız diffuziya ilə deyil, kobudlaşdırılmış korrelyasiya quruluşu ilə əlaqəli olduğunu göstərir.
Səhifə 11-dəki Markov zənciri spektri qrafiki: Şəkil 5 gözləmə müddətlərindən qurulan Markov zəncirində stasionar paylanmaların oxşar əsas quruluş verdiyini, lakin long və short istiqamətlərinin alt özqiymət spektrlərində fərqlər daşıdığını göstərir. Məqaləyə görə müşahidə olunan fluctuation-theorem-like asimmetriya bu sonlu zamanlı alt spektral fərqlərdən yaranır.
Təcrübələr Necə Aparılıb?
Tədqiqatda əvvəlcə real bazar qiymət sıraları götürülür. Bu sıralar üzərində eyni ölçüdə take-profit və stop-loss sərhədləri müəyyənləşdirilir. Hər uyğun giriş vaxtında long və short istiqamətləri üçün mövqe simulyasiya edilir. Mövqe yuxarı və ya aşağı sərhədə ilk dəfə çatdıqda bağlanır və gözləmə müddəti qeydə alınır.
Bu əməliyyat çoxsaylı giriş vaxtları üzrə təkrarlanaraq long və short gözləmə müddəti paylanmaları əldə edilir. Daha sonra \(\Phi(d_p)=\ln[P_+(d_p)/P_-(d_p)]\) metriki hesablanır. Müəlliflər bu metrikinin qısa müddətlərdə təxminən sabit qaldığını, uzun müddətlərdə isə xətti quyruq inkişaf etdirdiyini göstərirlər.
Tədqiqat səhm indeksləri, fərdi səhmlər və kriptovalyutalar kimi müxtəlif bazar növlərində oxşar strukturların göründüyünü bildirir. Beləliklə tapıntının yalnız bir indeksə və ya bir aktivə xas olmadığını müdafiə edir.
Daha sonra mexanizmi anlamaq üçün Bachelier tipli sadə stoxastik model istifadə olunur. Əvvəlcə müstəqil first-passage yanaşması sınaqdan keçirilir. Bu yanaşma gözləmə müddətlərində eksponensial quyruq yaratsa da, log-nisbətin xətti quyruğunu izah etmir. Sonra eyni qiymət yolu üzərində ardıcıl mövqelər açılaraq korrelyasiyalı gözləmə müddəti sıraları yaradılır. Bu halda log-nisbətdə empirik nəticəyə bənzər xətti quyruq ortaya çıxır.
Son mərhələdə müəlliflər gözləmə müddəti sırasını Markov zənciri kimi araşdırırlar. Gözləmə müddəti intervalları vəziyyət kimi götürülür; long və short üçün ayrıca keçid matrisləri qurulur. Bu matrislərin alt spektrləri müqayisə edilərək istiqamətli asimmetriyanın sonlu zamanlı relaksasiya modlarından yarana biləcəyi izah olunur.
Nəticələr Nəyi Göstərir?
1. Long və short gözləmə müddətləri kobudlaşdırılmış səviyyədə simmetrik görünmür. Eyni qiymət sırası və eyni hədlərlə yaradılan long/short gözləmə müddəti paylanmaları arasında xüsusilə uzun müddətlərdə nəzərəçarpan fərq yaranır.
2. \(\Phi(d_p)\) metriki qısa plato və uzun xətti quyruq göstərir. Qısamüddətli mövqelərdə long və short istiqamətləri təxminən simmetrik göründüyü halda, uzunmüddətli mövqelərdə log-nisbət xətti forma alır. Bu, iki paylanma arasında eksponensial istiqamətli asimmetriya olduğunu göstərir.
3. Effektiv bazar temperaturu qiymət qrafikində görünməyən məlumat daşıya bilər. \(T_m(t)=1/|k|\) ölçüsü qiymət sırası hamar görünsə belə aydın zaman quruluşu göstərə bilər. Buna görə məqalə bu metriki bazar rejimi dəyişikliklərinə həssas kobudlaşdırılmış göstərici kimi şərh edir.
4. Sadə Bachelier modeli təkbaşına kifayət deyil. Müstəqil first-passage yanaşması gözləmə müddətlərindəki eksponensial quyruqları izah edə bilər; lakin \(\Phi(d_p)\)-nin xətti quyruğunu izah edə bilmir. Çünki long və short istiqamətləri eyni dominant sönmə sürətini paylaşır.
5. Asimmetriya ardıcıl əməliyyatların eyni qiymət yolunu paylaşmasından yarana bilər. Mövqelər eyni qiymət tarixçəsi üzərində sıx və üst-üstə düşən şəkildə açıldıqda gözləmə müddətləri müstəqil olmur. Bu yol-daxili korrelyasiyalar long və short istiqamətlərində fərqli alt relaksasiya spektrləri yarada bilər.
6. Markov zənciri təhlili mexanizmi aydınlaşdırır. Gözləmə müddəti vəziyyətlərindən qurulan Markov zəncirində asimptotik əsas davranış oxşar qalsa da, alt spektral modlar istiqamətlərə görə fərqlənir. Məqaləyə görə fluctuation-theorem-like asimmetriya bu sonlu zamanlı alt mod fərqlərindən yaranır.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə bazarlarında qiymət sıralarına yalnız gəlir, volatillik və ya korrelyasiya baxımından baxmağın hüdudlarından kənara çıxır. Müəlliflər eyni qiymət sırasından long və short istiqamətlərində yaradılan gözləmə müddəti paylanmalarını müqayisə edərək bazar verilənlərində daha gizli istiqamətli asimmetriya axtarırlar.
Bu yanaşma xüsusilə maraqlıdır, çünki mikroskopik səviyyədə alıcı-satıcı əməliyyatları uyğunlaşmalıdır. Lakin bazar iştirakçıları çox vaxt bu mikroskopik məlumatı deyil, qiymət tarixçəsinin kobudlaşdırılmış görünüşünü istifadə edir. Məqalə bu kobudlaşdırılmış səviyyədə simmetriyanın pozula biləcəyini və bunun ölçülə bilən statistik iz buraxa biləcəyini göstərir.
“Effektiv bazar temperaturu” anlayışı da buna görə vacibdir. Bu ifadə bazarın real fiziki temperaturu deyil; lakin müəyyən müşahidə miqyasında long/short gözləmə müddətləri arasındakı asimmetriyanı vahid ölçüyə endirir. Belə ölçü qiymət qrafikində birbaşa görünməyən rejim dəyişikliklərini və ya dalğalanma intensivliyini araşdırmaq üçün tədqiqat vasitəsi ola bilər.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya məsləhəti deyil. Long və short sözləri məqalədəki simmetrik ölçmə qaydasını izah etmək üçün istifadə olunur. Buradan birbaşa əməliyyat istiqaməti və ya strategiya çıxarılmamalıdır.
2. Preprint xarakterlidir. Tapıntılar resenziyalı yekun versiya dəqiqliyi ilə qiymətləndirilməməlidir.
3. Termodinamik analogiya ehtiyatla oxunmalıdır. Məqalə maliyyə bazarlarının real termodinamik sistem olduğunu iddia etmir. Fluctuation theorem tipli quruluş əməliyyat yönümlü və statistik bənzətmədir.
4. Hədd seçimi nəticələrə təsir edir. Take-profit və stop-loss sərhədləri \((\alpha,\beta)\), gözləmə müddəti paylanmalarına və quyruq meylinə təsir göstərə bilər. Buna görə \(T_m\) mütləq və təkbaşına dəyişməz bazar xüsusiyyəti deyil.
5. Müşahidə miqyası vacibdir. Eyni bazar fərqli zaman çözünürlüğü, fərqli pəncərə uzunluğu və ya fərqli əməliyyat qaydası ilə fərqli asimmetriya göstərə bilər.
6. Kobudlaşdırılmış metriklər səbəb-nəticə sübutu deyil. \(T_m(t)\) müəyyən makro hadisələrlə zaman baxımından hizalana bilər; lakin bu təkbaşına səbəbiyyət sübut etmir.
7. Real bazar mikrostrukturu daha mürəkkəbdir. Əmr kitabı, həcm balanssızlığı, market impact, likvidlik, spread, əməliyyat xərci və strateji davranış kimi amillər bu tədqiqatdakı sadə gözləmə müddəti qaydasından kənarda rol oynayır.
Nəticə
Bu məqalə maliyyə bazarlarında kobudlaşdırılmış müşahidə səviyyəsində istiqamətli asimmetriya ölçümü təklif edir. Eyni qiymət sırasına simmetrik long və short əməliyyat qaydaları tətbiq edildikdə, gözləmə müddəti paylanmalarının log-nisbəti qısa müddətlərdə plato, uzun müddətlərdə isə təxminən xətti quyruq göstərir. Bu davranış fluctuation theorem tipli irreversibility diaqnostik metriki kimi şərh olunur.
Tədqiqatın ən diqqətçəkən tərəfi bu asimmetriyanın təkbaşına qiymət qrafikində açıq görünməməsidir. Qiymət sıraları nisbətən hamar irəlilədiyi halda, effektiv bazar temperaturu \(T_m(t)\) aydın zaman quruluşu göstərə bilər. Bu da kobudlaşdırılmış gözləmə müddəti statistikalarının bazardakı rejim dəyişikliklərinə fərqli pəncərə aça biləcəyini düşündürür.
Müəlliflərin mexanizm təklifi də vacibdir. Sadə Bachelier first-passage modeli eksponensial gözləmə müddəti quyruqlarını izah edə bilər; lakin long/short log-nisbətinin xətti quyruğunu izah edə bilmir. Bu quruluş eyni qiymət yolu üzərində ardıcıl və üst-üstə düşən mövqelərin yaratdığı qısamüddətli korrelyasiyalar nəzərə alındıqda ortaya çıxır. Markov zənciri təhlili asimmetriyanın sonlu zamanlı alt spektral relaksasiya modlarından yarana biləcəyini göstərir.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə bazarlarında mikroskopik alıcı-satıcı uyğunlaşması simmetrik görünsə də, qiymət tarixçəsi kimi kobudlaşdırılmış müşahidələr üzərindən qurulan long və short təcrübələri eyni statistik davranışı verməyə bilər. Bazarın gizli istiqamət asimmetriyası bəzən qiymət səviyyəsində deyil, gözləmə müddəti paylanmalarının quyruğunda görünür.
Mənbə və Metod Qeydi
Bu yazı “Coarse Graining Reveals a Fluctuation-theorem-like Asymmetry in Financial Markets” başlıqlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, formullar, qrafiklər, stoxastik model, Markov zənciri təhlili, nəticələr və məhdudiyyətlər sadələşdirilərək izah olunub.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib