

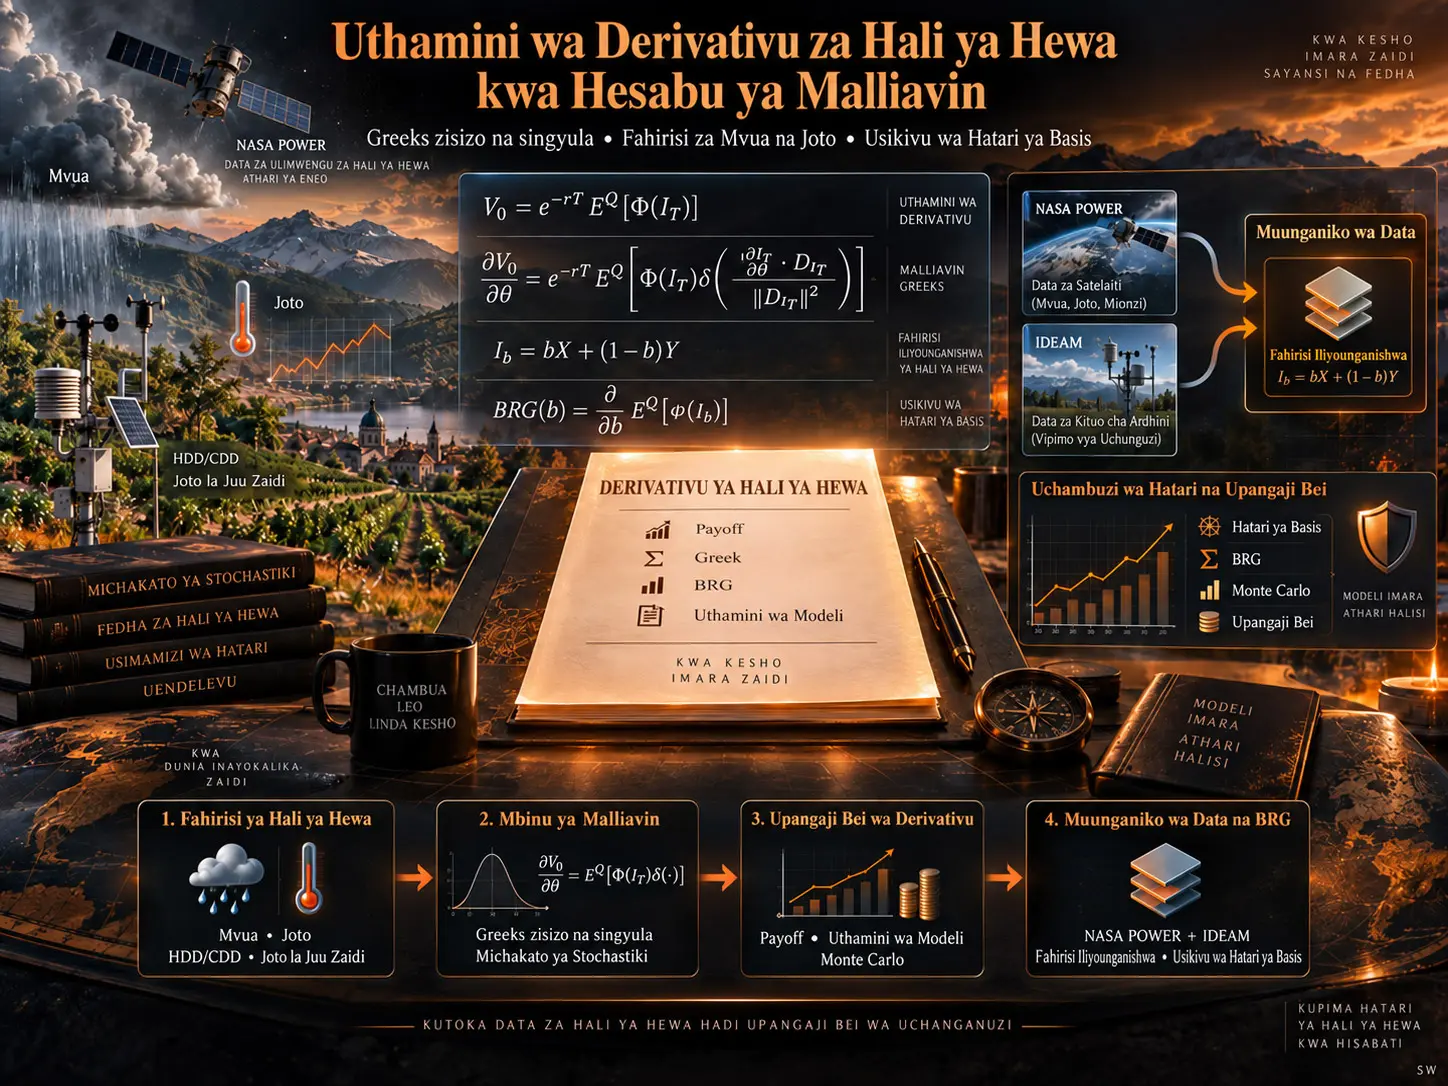
Hesabu ya Malliavin ni zana ya uchanganuzi wa stokastiki inayochunguza jinsi michakato ya stokastiki inavyoitikia mabadiliko madogo katika mwendo wa Brownian, na katika utafiti huu hutumiwa kukokotoa unyeti wa derivativi za hali ya hewa bila kulazimika kuchukua moja kwa moja derivativi ya funksi ya malipo. Utafiti wa Jose Gabriel Orosco wa Agosti 2026 unaeleza thamani za Greeks za options zinazohusishwa na fahirisi za hali ya hewa kama mvua, heating/cooling degree-days na joto la juu kabisa kwa kutumia mbinu ya Malliavin integration by parts. Faida kuu ya mbinu hii ni kuhamisha mbali na funksi ya malipo derivativi singulari zinazotokea katika funksi za malipo zisizo endelevu au zenye kink, kama options za kidijitali. Utafiti pia unashughulikia kinga ya mvua kwa manispaa za Kolombia inayounganisha data za satelaiti/reanalysis za NASA POWER na data za vituo vya IDEAM, na unapendekeza upanuzi wa kiuchanganuzi unaoitwa Data-Fusion Basis-Risk Greek (BRG) ili kupima unyeti kwa uzito wa vyanzo vya data. Hata hivyo, chanzo hakijathibitisha kwa majaribio kama upanuzi huu unapunguza kweli basis risk; umeachwa kama pendekezo la kimetodolojia linalopaswa kupimwa kwa ulinganifu wa malipo na hasara nje ya sampuli.
Matokeo ya msingi ya kihisabati ya utafiti ni kueleza unyeti wa bei ya derivativi kwa fahirisi ya hali ya hewa \(I_T\) na parameta \(\theta\) kwa namna ifuatayo:
\[ \frac{\partial V_0}{\partial \theta} = e^{-rT} E^Q \left[ \Phi(I_T) \, \delta \left( \frac{ \frac{\partial I_T}{\partial \theta} D I_T }{ \|D I_T\|^2 } \right) \right]. \]
Katika usemi huu, \(\Phi(I_T)\) ni funksi ya malipo, \(D I_T\) ni derivativi ya Malliavin ya fahirisi, \(\delta(\cdot)\) ni integral ya Skorokhod na \(\|D I_T\|^2\) ni norma ya mraba ya derivativi ya Malliavin. Jambo muhimu ni kwamba upande wa kulia hauna \(\Phi'(I_T)\). Hivyo, ukweli kwamba derivativi ya usambazaji ya funksi ya malipo katika option ya kidijitali ni Dirac delta haugeuki moja kwa moja kuwa singulariti katika usemi wa mwisho wa Greek.
Neno “exact” hapa linapaswa kufasiriwa kwa uangalifu. Chanzo huunda formula kama utambulisho kamili wa thamani tarajiwa chini ya modeli ya stokastiki iliyochaguliwa na kipimo cha uthamini \(Q\). Kwa sababu hali ya hewa si mali ya msingi inayoweza kuuzwa na kununuliwa, soko halijakamilika; kwa hiyo formula yenyewe haitoi “bei sahihi ya soko” inayoweza kuonekana na isiyotegemea modeli.
Tatizo la msingi katika derivativi za hali ya hewa
Derivativi za hali ya hewa ni mikataba ya kifedha ambayo kiasi cha malipo kinategemea thamani ya fahirisi ya kimeteorolojia. Chanzo hutumia familia tatu kuu za fahirisi: mvua ya jumla, degree-days na joto la juu kabisa katika kipindi.
Fahirisi ya mvua ya jumla:
\[ I_T^P=\int_0^T R_s\,ds, \]
hapa \(R_s\) inaonyesha kiwango cha mvua cha kila siku wakati \(s\). Formula hujumlisha kiwango cha mvua katika kipindi maalumu cha mkataba.
Fahirisi za heating na cooling degree-days:
\[ I_T^{HDD} = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds, \qquad I_T^{CDD} = \int_0^T (T_s-T_{\mathrm{ref}})^+\,ds. \]
Kwa kuwa \((x)^+=\max(x,0)\), HDD hukusanya tu vipindi ambavyo joto liko chini ya joto rejea, ilhali CDD hukusanya vipindi ambavyo joto liko juu yake.
Fahirisi ya joto la juu kabisa:
\[ I_T^M=\max_{0\leq t\leq T}T_t. \]
Chanzo hutoa mifano ya aina tatu za malipo juu ya fahirisi hizi:
\[ \Phi(I_T)=(I_T-K)^+, \]
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}}, \]
\[ \Phi(I_T)=\min\{(I_T-K)^+,C\}. \]
Hizi ni, mtawalia, miundo ya malipo yanayofanana na call, malipo ya kidijitali na malipo yenye kikomo cha juu. \(K\) inawakilisha kizingiti cha exercise/trigger, na \(C\) inawakilisha kiwango cha juu cha malipo.
Bei ya awali chini ya kipimo cha uthamini \(Q\):
\[ V_0=e^{-rT}E^Q[\Phi(I_T)]. \]
Hapa \(r\) ni kiwango cha discount, \(T\) ni muda wa mkataba, na \(E^Q[\cdot]\) ni thamani tarajiwa chini ya kipimo cha uthamini kilichochaguliwa.
Hesabu ya Malliavin Hutatua Tatizo Gani katika Greeks za Derivativi za Hali ya Hewa?
Hesabu ya Malliavin huhamisha unyeti wa parameta kutoka kwenye derivativi ya moja kwa moja ya funksi ya malipo kwenda kwenye uzito wa stokastiki, na hivyo kuondoa katika usemi wa mwisho wa thamani tarajiwa neno singulari au lisilo endelevu \(\Phi'(I_T)\) linalotokea katika malipo ya kidijitali au yenye kink; kwa hiyo Greek inaweza kukokotolewa kama thamani tarajiwa inayotumia funksi yenyewe ya malipo.
Singulariti katika mbinu ya kawaida ya derivativi
Malipo ya kidijitali:
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}} \]
yana umbo hili. Kwa sababu funksi hii huruka kwenye kizingiti \(K\), si laini na haiwezi kudiferenshietiwa kwa maana ya kawaida. Katika nadharia ya distributions, derivativi yake inahusishwa na Dirac delta. Kwa hiyo, kujaribu kukokotoa unyeti wa parameta moja kwa moja kupitia:
\[ \frac{\partial}{\partial\theta} E^Q[\Phi(I_T)] \]
kwa kutumia \(\Phi'\) kunaweza kuleta ugumu wa kihesabu na kiuchanganuzi.
Derivativi ya Malliavin hupima nini?
Tuchukulie \(F=I_T\). Derivativi ya Malliavin \(D_sF\) inawakilisha unyeti wa kigezo cha mwisho \(F\) kwa perturbation ya mwendo wa Brownian wakati \(s\). Chanzo hutumia chain rule:
\[ D_s\Phi(F)=\Phi'(F)D_sF \]
kwa namna hii.
Derivativi hii si derivativi ya kawaida ya muda. \(s\) huonyesha wakati ambapo kelele ya stokastiki inaingia kwenye mfumo; \(D_sF\) hupima athari ya sehemu hiyo ya kelele kwenye fahirisi ya mwisho \(F\).
Malliavin integration by parts
Kwa mchakato unaofaa wa \(u_s\), chanzo hutumia uhusiano ufuatao:
\[ E\left[ \int_0^T u_sD_s\Phi(F)\,ds \right] = E[\Phi(F)\delta(u)], \]
hapa \(\delta(u)\) ni integral ya Skorokhod. Jukumu muhimu la utambulisho huu ni kuhamisha derivativi kutoka kwenye \(\Phi\) kwenda kwenye uzito wa stokastiki.
Uzito wa Malliavin uliochaguliwa kwa Greek
Unyeti wa parameta:
\[ G=\frac{\partial F}{\partial\theta} \]
unafafanuliwa hivyo. Chanzo:
\[ u_s= \frac{G D_sF}{\|DF\|^2}, \]
na:
\[ \|DF\|^2 = \int_0^T(D_sF)^2\,ds \]
huchagua uzito huu.
Kwa uchaguzi huu:
\[ \int_0^T u_sD_s\Phi(F)\,ds = \Phi'(F)G \]
hupatikana. Malliavin integration by parts inapotumika:
\[ E[\Phi'(F)G] = E\left[ \Phi(F) \delta \left( \frac{GDF}{\|DF\|^2} \right) \right]. \]
Katika matokeo, Greek ya kinadharia kwa derivativi ya hali ya hewa:
\[ \boxed{ \frac{\partial V_0}{\partial\theta} = e^{-rT} E^Q \left[ \Phi(I_T) \delta \left( \frac{ \frac{\partial I_T}{\partial\theta} D I_T }{ \|D I_T\|^2 } \right) \right] } \]
hupata umbo hili.
Formula hukokotoa nini? Unyeti wa bei ya derivativi kwa parameta ya modeli iliyochaguliwa \(\theta\).
Vigezo vya msingi: \(I_T\) ni fahirisi ya hali ya hewa, \(\Phi\) funksi ya malipo, \(D I_T\) derivativi ya Malliavin, \(\delta\) integral ya Skorokhod na \(\partial I_T/\partial\theta\) ni unyeti wa fahirisi kwa parameta.
Jukumu la kihisabati: Kuondoa neno \(\Phi'\) kutoka kwenye funksi ya malipo.
Maana ya kialgorithimu: Hasa katika matumizi ya Monte Carlo, kuunda sensitivity estimator bila kuhitaji kudiferenshieti moja kwa moja funksi za malipo zisizo endelevu.
Sharti la uhalali: Inahitajika Malliavin differentiability, integrability na \(\|DI_T\|^2\) kutodegenerate kwa namna isiyofaa.
Kikomo cha tafsiri: Formula ni utambulisho wa thamani tarajiwa chini ya modeli iliyochaguliwa na kipimo \(Q\); haithibitishi kwamba hatari ya hali ya hewa huwekewa bei na soko kwa bei moja, ya pekee na inayoonekana.
Modeli ya stokastiki ya joto
Chanzo humodeli joto kwa mchakato wa Ornstein-Uhlenbeck wenye msimu:
\[ dT_t = \kappa(\theta_t-T_t)\,dt + \sigma_t\,dW_t. \]
\(\kappa\) inawakilisha kasi ya joto kurudi kwenye wastani wa msimu; \(\theta_t\) kiwango lengwa cha msimu kinachotegemea muda; \(\sigma_t\) volatility; na \(W_t\) mwendo wa Brownian.
Suluhisho:
\[ T_t = e^{-\kappa t}T_0 + \kappa \int_0^t e^{-\kappa(t-s)} \theta_s\,ds + \int_0^t e^{-\kappa(t-s)} \sigma_s\,dW_s. \]
Neno la kwanza linaonyesha athari ya joto la awali inayopungua kadiri muda unavyopita, la pili athari ya wastani wa msimu, na la tatu mkusanyiko wa mishtuko ya stokastiki.
Modeli ya stokastiki ya mvua
Logarithm ya kiwango cha mvua:
\[ dX_t = \kappa(\mu_t-X_t)\,dt + \sigma\,dW_t + dJ_t \]
humodeliwa kwa njia hii na kiwango halisi cha mvua:
\[ R_t=e^{X_t} \]
hufafanuliwa hivyo.
Fahirisi ya mvua ya jumla:
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
Mchakato wa kuruka \(J_t\) umeongezwa ili kumodeli mabadiliko ya ghafla kama matukio ya mvua kali ambayo hayawezi kuwakilishwa vizuri kwa fluctuation endelevu ya Brownian pekee.
Delta ya Malliavin katika Fahirisi ya HDD Huundwaje?
Kwa unyeti wa fahirisi ya HDD kwa joto la awali, kwanza hukokotolewa unyeti wa Malliavin wa fahirisi kwa kelele ya Brownian na unyeti wa kawaida wa parameta kwa \(T_0\); kisha kiasi hivyo viwili huwekwa kwenye uzito wa jumla wa Malliavin ili kupata usemi wa delta usio na derivativi ya malipo.
Fahirisi ya HDD
\[ H_T = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds. \]
Derivativi ya Malliavin chini ya \(\sigma\) isiyobadilika:
\[ D_uH_T = -\sigma \int_u^T e^{-\kappa(s-u)} \mathbf{1}_{\{T_s
Usemi huu unaonyesha kwamba mshtuko wa joto wakati \(u\) huathiri mkusanyiko wa baadaye wa HDD tu katika nyakati ambazo joto liko chini ya thamani rejea.
Unyeti kwa joto la awali:
\[ \frac{\partial H_T}{\partial T_0} = \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
Hivyo chanzo hutoa delta kwa \(T_0\):
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \Phi(H_T) \, \delta \left( \frac{ \left( \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
kwa namna hii.
Fahirisi ya joto la juu kabisa
\[ M_T=\max_{0\leq t\leq T}T_t. \]
Chini ya dhana kwamba kiwango cha juu hutokea katika wakati mmoja pekee \(\tau\):
\[ D_uM_T = \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}}, \]
na:
\[ \frac{\partial M_T}{\partial T_0} = e^{-\kappa\tau}. \]
Malipo ya kidijitali:
\[ \Phi(M_T) = \mathbf{1}_{\{M_T>K\}} \]
kwa hiyo chanzo huunda usemi wa delta:
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \mathbf{1}_{\{M_T>K\}} \, \delta \left( \frac{ e^{-\kappa\tau} \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}} }{ \int_0^\tau \left( \sigma e^{-\kappa(\tau-u)} \right)^2du } \right) \right] \]
kwa namna hii.
Norma katika denominator kwa wazi ni:
\[ \int_0^\tau \sigma^2e^{-2\kappa(\tau-u)}du = \frac{\sigma^2}{2\kappa} \left(1-e^{-2\kappa\tau}\right) >0. \]
Uchanya huu unaonyesha kwamba chini ya masharti yaliyotajwa ya modeli, denominator ya uzito wa Malliavin haishuki hadi sifuri. Hata kama derivativi ya usambazaji ya funksi ya malipo ni singulari, usemi wa mwisho hauna Dirac delta moja kwa moja.
Unyeti wa mvua ya jumla katika ngazi ya manispaa
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
Derivativi ya Malliavin kwa sehemu ya Brownian:
\[ D_uI_T^P = \sigma \int_u^T e^{X_s} e^{-\kappa(s-u)}ds. \]
Unyeti kwa log-intensity ya awali \(X_0\):
\[ \frac{\partial I_T^P}{\partial X_0} = \int_0^T e^{X_s}e^{-\kappa s}ds. \]
Chanzo kwa hiyo huonyesha delta:
\[ \Delta_{X_0} = e^{-rT} E^Q \left[ \Phi(I_T^P) \, \delta \left( \frac{ \left( \int_0^T e^{X_s}e^{-\kappa s}ds \right) \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right) }{ \int_0^T \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right)^2du } \right) \right]. \]
kwa umbo hili.
Kuruka \(J_t\) kunapojumuishwa katika modeli, chanzo kinaeleza kwamba hesabu ya Malliavin inaweza kupanuliwa hadi nafasi za Poisson na kwamba Greek itakuwa na, pamoja na neno la Brownian, sehemu inayowakilisha mabadiliko katika kuruka. Hata hivyo PDF haitoi utoaji wa kina wa sehemu hii ya Poisson.
Hatari ya degeneration na regularization
Katika uzito wa jumla wa Malliavin:
\[ \|DI_T\|^2 \]
kwa sababu iko kwenye denominator, norma ikiwa ndogo sana inaweza kusababisha kutokuwa thabiti kwa kihesabu. Chanzo kinapendekeza regularization laini katika hali hii:
\[ \|DI_T\|_\varepsilon^2 = \|DI_T\|^2+\varepsilon. \]
Vinginevyo, kinaeleza kwamba uzito unaweza kuwekewa kikomo kwa mbinu ya local truncation. Kwa kubadilishana, estimators thabiti zinaweza kupatikana; lakini kwa sababu regularization au truncation inaweza kuleta bias, trade-off hii inapaswa kukaguliwa kando.
Mbinu na Matokeo ya Utafiti
Kinga ya mvua ya manispaa inayopendekezwa kwa Kolombia
Chanzo kinatumia mfumo wa kinadharia wa Malliavin kwenye mkataba wa upungufu wa mvua unaohusishwa na hatari ya mikopo ya kilimo katika ngazi ya manispaa nchini Kolombia. Katika muundo unaopendekezwa, mvua ya kila siku huchukuliwa kutoka data za NASA POWER katika kituo cha manispaa na, inapowezekana, hulinganishwa na kituo cha IDEAM kilicho karibu zaidi na kilichodhibitiwa ubora.
Kwa mzunguko wa ukuzaji wa zao \(C\), jumla ya mvua kwa manispaa na mwaka:
\[ I_{m,y} = \sum_{d\in C}P_{m,y,d}. \]
Malipo:
\[ \Phi(I_{m,y}) = N \min \left( 1, \frac{(K-I_{m,y})^+}{K-L} \right). \]
Hapa \(N\) ni mtaji mkuu uliowekewa bima, \(K\) ni kiwango cha trigger, na \(L\) ni kiwango cha malipo kamili/exhaustion.
Mvua ikiwa juu ya \(K\), sehemu chanya ni sifuri na hakuna malipo. Mvua inaposhuka chini ya \(K\), malipo huongezeka; mvua inapofikia \(L\) au chini yake, uwiano hufikia 1 na malipo yanawekewa kikomo cha \(N\).
Chanzo kinaongeza ulinzi muhimu wa kimetodolojia: viwango vya \(K\) na \(L\) havipaswi kurekebishwa baadaye kwa kuangalia msimu uliowekewa bima, bali vinapaswa kufungwa mapema kwa kutumia kipindi cha kihistoria cha mafunzo. Njia hii inalenga kuzuia uboreshaji wa nyuma wa muundo wa mkataba kwa kutegemea kipindi cha baadaye.
Sehemu za jedwali la utekelezaji linalopendekezwa
| Sehemu | Jukumu la kisayansi/kiutendaji |
|---|---|
| Manispaa | Hufafanua kitengo cha kijiografia cha mkataba. |
| Kuratibu | Hufafanua eneo la uchukuaji wa data za NASA POWER la kituo cha manispaa. |
| Ratiba ya zao | Hufafanua kipindi \(C\) ambacho mvua hukusanywa. |
| Chanzo cha data | Hurekodi asili ya data za satelaiti/reanalysis na kituo. |
| Kanuni ya siku iliyokosekana | Hufafanua jinsi uchunguzi wa kimeteorolojia uliokosekana unavyoshughulikiwa. |
| \(K\) | Ni kiwango cha trigger cha malipo. |
| \(L\) | Ni kiwango cha malipo kamili au exhaustion. |
| \(N\) | Ni mtaji mkuu uliowekewa bima. |
| Bei ya modeli | Ni thamani ya mkataba chini ya modeli ya uthamini iliyochaguliwa. |
| Unyeti wa Malliavin kwa volatility ya mvua | Huonyesha unyeti wa thamani ya mkataba kwa volatility ya modeli. |
Jedwali hili halipo katika PDF kama jedwali la matokeo ya majaribio lililojazwa. Chanzo kinaeleza ni sehemu zipi zinazopaswa kutumika; Verianla haiwasilishi muundo huu kana kwamba chanzo kina data za uwanjani zilizokamilika.
Upimaji wa kimajaribio wa basis risk
Chanzo kinapendekeza kulinganisha malipo ya mkataba na data za SFC, Mamlaka ya Usimamizi wa Fedha ya Kolombia, kuhusu kuzorota kwa mikopo ya kilimo katika ngazi ya manispaa. Lengo hapa ni kutathmini kama fahirisi ya hali ya hewa huitikia kweli hasara halisi ya kiuchumi ya mkopaji kwa wakati uleule na kwa ukubwa unaofanana.
Utafiti unaweka kikomo wazi: ikiwa muda na ukubwa wa malipo haviendani na hasara halisi za wakopaji nje ya sampuli, mkataba haupaswi kuitwa “bima yenye ufanisi”.
Data-Fusion Basis-Risk Greek Hupima Nini?
Data-Fusion Basis-Risk Greek hupima kiasi ambacho malipo tarajiwa ya derivativi hubadilika tunapobadilisha uzito wa jamaa wa fahirisi ya hali ya hewa ya satelaiti/reanalysis na fahirisi ya kituo cha ardhini katika fahirisi ya mkataba; kwa njia hiyo huonyesha kiuchanganuzi athari ya pembeni ya uchaguzi wa chanzo cha data kwa thamani ya mkataba na basis risk inayoweza kutokea.
Fahirisi iliyounganishwa
Tuchukulie chanzo cha satelaiti au reanalysis ni \(X\), fahirisi ya kituo cha karibu ni \(Y\), na uzito wa satelaiti ni \(b\):
\[ I_b = bX+(1-b)Y, \qquad 0\leq b\leq1. \]
\(b=1\) inawakilisha chanzo \(X\) pekee; \(b=0\) chanzo \(Y\) pekee; na thamani za kati zinawakilisha mchanganyiko wa mstari wa vyanzo viwili.
Chanzo hufafanua BRG kama:
\[ BRG(b) = \frac{\partial}{\partial b} E^Q[\Phi(I_b)] \]
.
Uwakilishi wa Malliavin
Ikiwa \(DI_b\) haijadegenerate:
\[ \boxed{ BRG(b) = E^Q \left[ \Phi(I_b) \delta \left( \frac{ (X-Y)DI_b }{ \|DI_b\|_H^2 } \right) \right] } \]
hupatikana.
\(X-Y\) huonyesha tofauti kati ya vyanzo viwili vya data. Tofauti hii ikiwa karibu na sifuri, kubadilisha uzito kutoka chanzo kimoja kwenda kingine huleta athari ndogo zaidi kwenye fahirisi ya mkataba. Tofauti inapoongezeka, athari ya mabadiliko yale yale ya uzito kwenye thamani ya mkataba inaweza kuongezeka.
Proposition 8.1 na kikomo cha malipo laini
Chanzo kinatoa utambulisho uleule wa BRG chini ya Proposition 8.1. Ikiwa \(\Phi\) inaweza kudiferenshietiwa na \(X-Y\) ni deterministic, chain rule ya kawaida:
\[ BRG(b) = (X-Y) E^Q[\Phi'(I_b)] \]
hupunguzwa kuwa usemi huu.
Matokeo haya yanaonyesha kwamba umbo la Malliavin halikokotoi ukubwa tofauti wa kiuchumi katika funksi laini za malipo. Katika hali laini, unyeti huohuo hupatikana kwa chain rule ya kawaida; thamani kuu ya umbo la Malliavin ni uwezo wake wa kupanuliwa hadi malipo yenye kink au yasiyo endelevu.
Mfano wa namba wa chanzo
Makala hayatoi matokeo ya kimajaribio, bali mfano rahisi wa namba ili kuonyesha mbinu. Inachukuliwa kwamba katika mzunguko wa zao, kipimo cha satelaiti kiko juu ya cha kituo kwa wastani wa:
\[ X-Y=0.02 \]
kitengo, na dawati la bei linaripoti katika \(b=0.6\):
\[ E^Q[\Phi'(I_b)]\approx0.45 \]
delta.
Kwa hiyo:
\[ BRG(0.6) \approx 0.45\times0.02 = 0.009. \]
Tafsiri ya chanzo ni kwamba kutoa uzito zaidi kidogo kwa mfululizo wa satelaiti huongeza thamani ya modeli, lakini katika mfano huu athari ya pembeni hubaki ndogo. Namba hii si kipimo kilichoripotiwa kutoka data halisi za Kolombia; ni mfano wa kudhani uliotolewa ili kuonyesha mwenendo wa mbinu katika kikomo cha malipo laini.
Sehemu ya BRG iliyothibitishwa na ambayo haijathibitishwa
Kilichotolewa kihisabati katika chanzo: uwakilishi wa Malliavin integration-by-parts wa derivativi kwa \(b\) chini ya masharti ya modeli iliyochaguliwa na dhana ya non-degeneracy.
Kisichoonyeshwa bado katika chanzo: kama thamani za \(b\) zinazochaguliwa kwa kutumia BRG hupunguza kwa utaratibu basis risk dhidi ya hasara halisi za mikopo ya kilimo nchini Kolombia.
Kwa maneno ya chanzo chenyewe, thamani ya mchango wa kimetodolojia inapaswa kupimwa kwa kuona kama uzito wa satelaiti-kituo unaweza kuchaguliwa kwa namna inayopunguza kutolingana kati ya malipo ya mkataba nje ya sampuli na hasara halisi.
Kuondoa singulariti
Chanzo kinatenganisha faida za umbo la Malliavin katika hali tatu. Katika options za kidijitali, \(\Phi'\) ina Dirac delta ilhali usemi wa mwisho hutumia tu malipo bounded \(\Phi\). Katika malipo yenye kink yanayofanana na call au put, \(\Phi'\) inaweza kutokuwa endelevu; uwakilishi wa Malliavin hauhitaji kutathmini derivativi hii moja kwa moja. Mwisho, ikiwa kuna hatari ya norma ya Malliavin kukaribia sifuri, regularization au truncation inaweza kutumika.
Kikomo cha ubunifu halisi katika fasihi
Chanzo kinakubali wazi kwamba mbinu ya Malliavin integration by parts si mpya katika ukokotoaji wa Greeks za kifedha na kinaunganisha matumizi ya msingi ya kifedha na Fournié na wenzake. Kutokamilika kwa soko katika fasihi ya weather-derivative pia ni tatizo la msingi lililojulikana hapo awali.
Kwa hiyo, dai la ubunifu linalowekwa na utafiti lenyewe si “kuvumbua hesabu ya Malliavin”. Mchango ni kuunganisha zana hii ya kihisabati na muundo wa mkataba wa hali ya hewa katika ngazi ya manispaa nchini Kolombia, na kupendekeza basis-risk Greek ya kiuchanganuzi kwa ajili ya kuweka uzito wa vyanzo vya data vya NASA POWER na IDEAM.
Matokeo na mipaka inayoungwa mkono na utafiti
| Mada | Kinachoungwa mkono na chanzo | Kisichoungwa mkono bado na chanzo |
|---|---|---|
| Malliavin Greek | Utambulisho wa kinadharia wa thamani tarajiwa usio na derivativi ya payoff chini ya masharti yanayofaa. | Bei sahihi ya soko isiyotegemea modeli. |
| Malipo ya kidijitali | Derivativi ya payoff ya aina ya Dirac delta inaweza kuondolewa kutoka estimator ya mwisho. | Dhamana ya estimator yenye variance ndogo kiotomatiki katika kila modeli. |
| Modeli ya mvua | Pendekezo la modeli ya kiuchanganuzi yenye mean-reverting log-intensity na jumps. | Kuonyesha kwamba modeli hii ndiyo bora zaidi kimajaribio katika manispaa fulani za Kolombia. |
| Kinga ya Kolombia | Mfumo wa muundo wa mkataba unaoweza kutekelezwa kwa NASA POWER + IDEAM + SFC. | Ufanisi wa bima uliothibitishwa katika portfolio halisi. |
| BRG | Formula ya kiuchanganuzi ya unyeti kulingana na uzito wa uunganishaji wa data. | Ushahidi wa kimajaribio kwamba uzito unaotegemea BRG hupunguza kweli basis risk nje ya sampuli. |
| Monte Carlo | Katika sehemu ya hitimisho inadaiwa kuwa formula inafaa kwa estimators za Monte Carlo na ina faida kwa malipo yasiyo endelevu. | PDF haitoi ulinganisho mpana wa Monte Carlo, jedwali la makosa au benchmark ya variance. |
Hatua zinazofuata zinazohitajika kwa uzalishikaji upya
Ili kuhamisha utafiti kwenye hatua ya utekelezaji halisi, vipengele kadhaa vilivyoelezwa katika chanzo lakini ambavyo matokeo yake hayajatolewa vinahitaji kutekelezwa wazi: kubainisha manispaa na ratiba ya zao, kulinganisha mfululizo wa NASA POWER na IDEAM, kufafanua sera ya siku zilizokosekana, kuweka mapema viwango vya \(K\) na \(L\) kutoka kipindi cha mafunzo, kukadiria parameta za modeli ya stokastiki, kukokotoa bei na Malliavin sensitivities, na hatimaye kulinganisha malipo ya mkataba na viashiria vya kuzorota kwa mikopo vya SFC nje ya sampuli.
Kwa kuwa hatua hizi hazijatolewa katika chanzo kama matokeo ya kimajaribio yaliyokamilika, Verianla huzitaja kama “itifaki ya utekelezaji”, si kama matokeo yaliyotokea.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Exact Valuation of Climate Derivatives via Malliavin Calculus
Mwandishi: Jose Gabriel Orosco.
Taasisi: Universidad Sergio Arboleda, Bogotá, Colombia.
Tarehe: Agosti 2026.
Aina ya chanzo: Utafiti wa kihisabati/kiuchanganuzi wa hali ya hewa na fedha; umewekewa lebo “Research paper” kwenye PDF.
MSC 2020: 60H07, 91G20, 91G70.
Maneno muhimu: Malliavin calculus; weather derivatives; basis risk; precipitation; Colombia.
Jarida/jukwaa: PDF haitaji jina la jarida au jukwaa la uchapishaji linaloweza kuthibitishwa.
DOI: Hakuna DOI iliyoripotiwa kwa utafiti wa chanzo.
Uhakiki wa kitaaluma: Kwa kuwa PDF haina taarifa kuhusu peer review au mchakato wa kukubaliwa, hali ya uchapishaji uliopitiwa na wenzao haijadhaniwa.
Leseni: Hati iliyopakiwa haina leseni wazi ya Creative Commons au leseni nyingine ya matumizi tena inayofanana.
Ufadhili: Haujaelezwa katika chanzo.
Mgongano wa maslahi: Haujaelezwa katika chanzo.
Upatikanaji wa data: Chanzo kinataja NASA POWER, IDEAM na SFC kama vipengele vya matumizi yanayopendekezwa kwa Kolombia; hata hivyo PDF haitoi dataset kamili ya manispaa wala kiambatisho cha data ghafi.
Mbinu ya utafiti: Modeli za stokastiki za hali ya hewa, derivativi za Malliavin, Malliavin integration by parts, uwakilishi wa Skorokhod divergence na utoaji wa kiuchanganuzi wa unyeti.
Modeli ya joto: Mchakato wa Ornstein-Uhlenbeck wenye msimu.
Modeli ya mvua: Mchakato wa mean-reverting log-intensity, sehemu ya Brownian na neno la hiari la jump.
Fahirisi za hali ya hewa: Mvua ya jumla, heating degree days, cooling degree days na joto la juu kabisa.
Matokeo ya msingi ya kihisabati: Kuwakilisha Greek kama thamani tarajiwa yenye uzito wa Malliavin badala ya derivativi ya payoff.
Mchango wa kimetodolojia unaopendekezwa: Data-Fusion Basis-Risk Greek inayopima unyeti kwa uzito wa uunganishaji wa fahirisi za satelaiti/reanalysis na kituo cha ardhini.
Kikomo kikuu cha kisayansi: Chanzo hutoa mbinu ya kiuchanganuzi na kupendekeza usanifu wa data wa matumizi ya Kolombia; lakini hakitoi calibration pana katika ngazi ya manispaa, matokeo ya basis risk ya out-of-sample, utendaji wa portfolio halisi ya mikopo, au benchmark ya kimajaribio dhidi ya modeli mbadala.
Kikomo cha bei: Kwa kuwa Weather underlying si mali inayouzwa, soko halijakamilika. Hali ya “exact” ya formula za Malliavin katika chanzo inahusu utambulisho wa thamani tarajiwa chini ya modeli iliyochaguliwa ya kimwili/bei na kipimo cha uthamini; haimaanishi bei moja ya soko isiyotegemea modeli.
Picha za chanzo: PDF haina grafu au mchoro wa kisayansi; imetumia semi za kihisabati na maandishi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *