

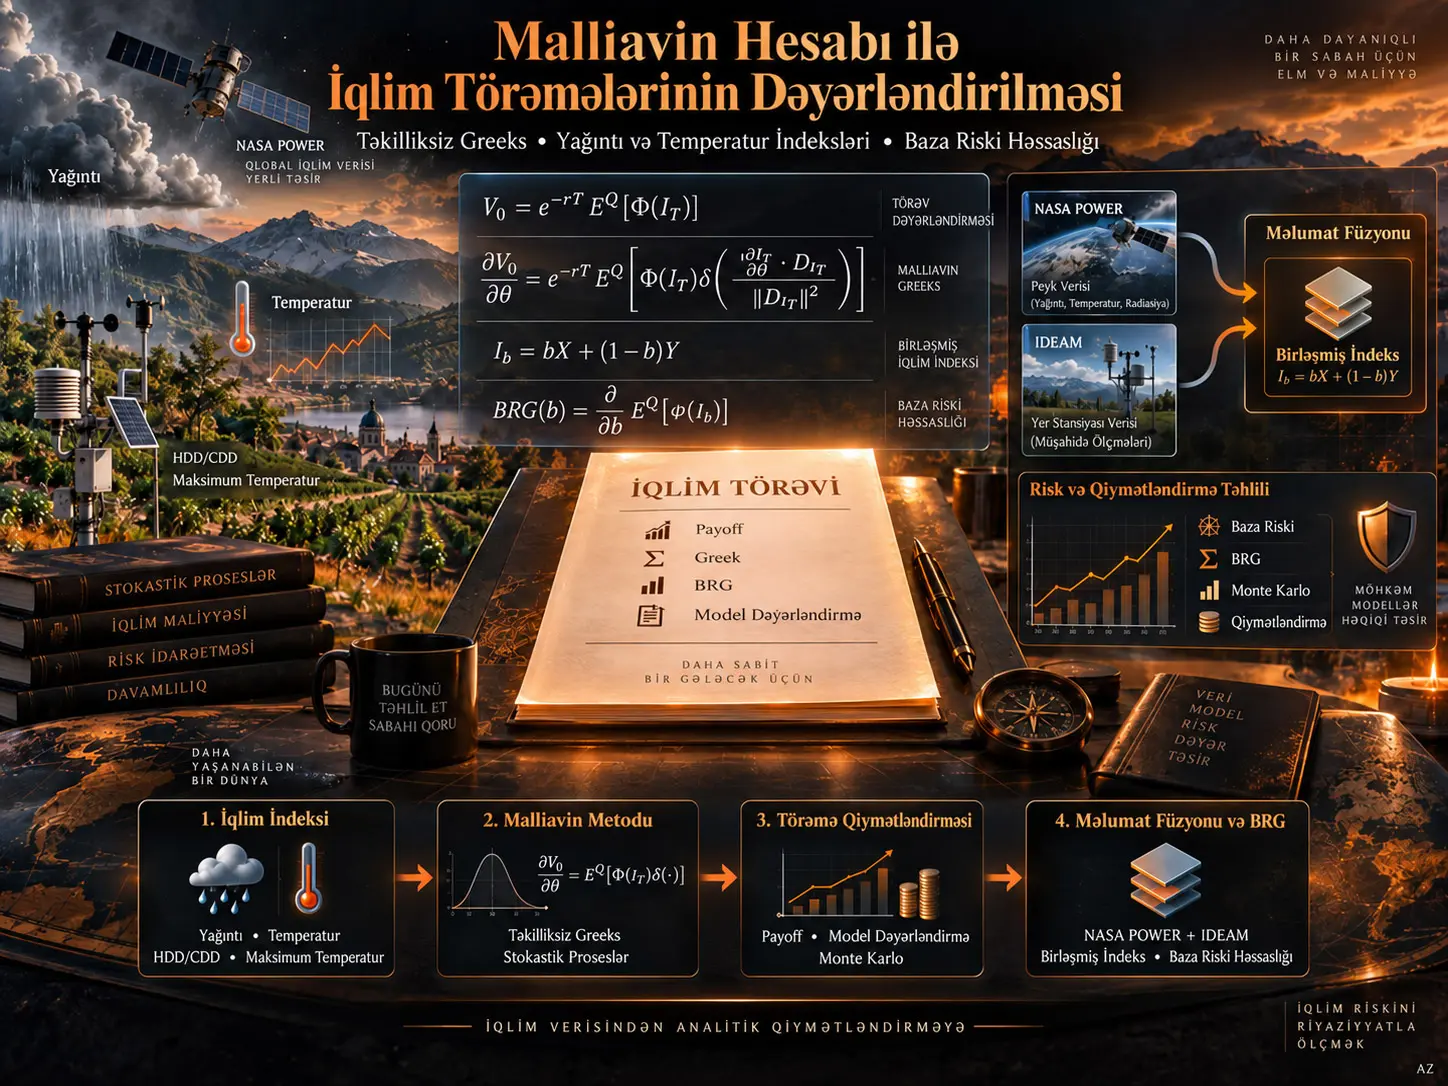
Malliavin hesabı stokastik proseslərin Brownian hərəkətindəki kiçik dəyişikliklərə necə reaksiya verdiyini araşdıran və bu tədqiqatda iqlim törəmələrinin həssaslıqlarını ödəniş funksiyasını birbaşa diferensiallaşdırmadan hesablamaq üçün istifadə edilən stokastik analiz vasitəsidir. Jose Gabriel Orosco-nun 2026-cı ilin avqust tarixli tədqiqatı; yağıntı, isitmə/soyutma dərəcə-günləri və maksimum temperatur kimi iqlim indekslərinə bağlı opsionların Greeks göstəricilərini Malliavin integration by parts üsulu ilə ifadə edir. Metodun əsas üstünlüyü rəqəmsal opsionlar kimi kəsilməz olmayan və ya kink ehtiva edən ödəniş funksiyalarında yaranan təksil törəmələri ödəniş funksiyasından uzaqlaşdırmasıdır. Tədqiqat həmçinin Kolumbiya bələdiyyələri üçün NASA POWER peyk/reanalysis məlumatları ilə IDEAM stansiya məlumatlarının birləşdirildiyi yağıntı təminatını nəzərdən keçirir və məlumat mənbələrinin çəkilərinə həssaslığı ölçmək üçün Data-Fusion Basis-Risk Greek (BRG) adlı analitik genişlənmə təklif edir. Lakin bu genişlənmənin bazis riskini həqiqətən azaldıb-azaltmadığı mənbədə empirik şəkildə təsdiqlənməyib; nümunədənkənar ödəniş-zərər uyğunluğu ilə sınanmalı metodoloji təklif kimi saxlanılıb.
Tədqiqatın mərkəzi riyazi nəticəsi, bir iqlim indeksi \(I_T\) və parametr \(\theta\) üçün törəmə qiymətinin həssaslığını aşağıdakı formada ifadə etməsidir:
\[ \frac{\partial V_0}{\partial \theta} = e^{-rT} E^Q \left[ \Phi(I_T) \, \delta \left( \frac{ \frac{\partial I_T}{\partial \theta} D I_T }{ \|D I_T\|^2 } \right) \right]. \]
Bu ifadədə \(\Phi(I_T)\) ödəniş funksiyası, \(D I_T\) indeksin Malliavin törəməsi, \(\delta(\cdot)\) Skorokhod inteqralı və \(\|D I_T\|^2\) Malliavin törəməsinin kvadratik normudur. Kritik məqam sağ tərəfdə \(\Phi'(I_T)\)-nin olmamasıdır. Beləliklə, rəqəmsal opsionda ödəniş funksiyasının paylanma mənasında törəməsinin Dirac delta olması son Greek ifadəsində birbaşa təksilliyə çevrilmir.
Buradakı “exact” sözü diqqətlə şərh edilməlidir. Mənbə formulu seçilmiş stokastik model və qiymətləndirmə ölçüsü \(Q\) altında dəqiq gözlənti eyniliyi kimi qurur. Hava şəraiti alınıb-satıla bilən baza aktiv olmadığı üçün bazar natamamdır; buna görə formula təkbaşına müşahidə edilə bilən və modeldən asılı olmayan “dəqiq bazar qiyməti” vermir.
İqlim törəmələrində əsas problem
İqlim və ya hava törəmələri ödəniş məbləği meteoroloji indeksin dəyərindən asılı olan maliyyə müqavilələridir. Mənbə üç əsas indeks ailəsindən istifadə edir: kumulyativ yağıntı, dərəcə-günləri və dövr ərzində maksimum temperatur.
Kumulyativ yağıntı indeksi:
\[ I_T^P=\int_0^T R_s\,ds, \]
burada \(R_s\), \(s\) zamanındakı gündəlik yağıntı intensivliyini ifadə edir. Formula müəyyən müqavilə dövrü ərzində yağıntı intensivliyini cəmləyir.
İsitmə və soyutma dərəcə-gün indeksləri:
\[ I_T^{HDD} = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds, \qquad I_T^{CDD} = \int_0^T (T_s-T_{\mathrm{ref}})^+\,ds. \]
\((x)^+=\max(x,0)\) olduğuna görə HDD yalnız temperaturun istinad temperaturundan aşağı qaldığı dövrləri, CDD isə ondan yuxarı qaldığı dövrləri toplayır.
Maksimum temperatur indeksi:
\[ I_T^M=\max_{0\leq t\leq T}T_t. \]
Mənbə bu indekslər üzrə üç növ ödəniş nümunəsi verir:
\[ \Phi(I_T)=(I_T-K)^+, \]
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}}, \]
\[ \Phi(I_T)=\min\{(I_T-K)^+,C\}. \]
Bunlar müvafiq olaraq call-bənzər ödəniş, rəqəmsal ödəniş və yuxarı həddi qoyulmuş ödəniş strukturlarıdır. \(K\) icra/tetik həddini, \(C\) isə ödəniş tavanını göstərir.
Qiymətləndirmə ölçüsü \(Q\) altında başlanğıc qiymət:
\[ V_0=e^{-rT}E^Q[\Phi(I_T)]. \]
Burada \(r\) diskont dərəcəsi, \(T\) müqavilənin müddəti və \(E^Q[\cdot]\) seçilmiş qiymətləndirmə ölçüsü altındakı gözlənilən dəyərdir.
Malliavin Hesabı İqlim Törəməsi Greek-lərində Hansı Problemi Həll Edir?
Malliavin hesabı parametr həssaslığını ödəniş funksiyasının birbaşa törəməsindən stokastik çəkiyə köçürərək rəqəmsal və ya kink ehtiva edən ödənişlərdə yaranan təksil və ya kəsilməz olmayan \(\Phi'(I_T)\) terminini son gözlənti ifadəsindən çıxarır; beləliklə Greek ödəniş funksiyasının özündən istifadə edən gözlənti formasında hesablana bilir.
Klassik törəmə yanaşmasındakı təksillik
Bir rəqəmsal ödəniş:
\[ \Phi(I_T)=\mathbf{1}_{\{I_T>K\}} \]
formasındadır. Bu funksiya \(K\) həddində sıçradığı üçün klassik mənada hamar diferensiallanan deyil. Paylanmalar nəzəriyyəsində onun törəməsi Dirac delta ilə əlaqəlidir. Buna görə parametr həssaslığını birbaşa:
\[ \frac{\partial}{\partial\theta} E^Q[\Phi(I_T)] \]
üzərindən, \(\Phi'\)-dən istifadə etməklə hesablamağa çalışmaq ədədi və analitik çətinlik yarada bilər.
Malliavin törəməsi nəyi ölçür?
\(F=I_T\) olsun. Malliavin törəməsi \(D_sF\), son dəyişən \(F\)-in Brownian hərəkətinin \(s\) zamanındakı perturbasiyasına həssaslığını göstərir. Mənbə zəncir qaydasını:
\[ D_s\Phi(F)=\Phi'(F)D_sF \]
formasında istifadə edir.
Bu törəmə adi zaman törəməsi deyil. \(s\) stokastik küyün sistemə hansı anda daxil olduğunu göstərir; \(D_sF\) isə həmin küy komponentinin terminal indeks \(F\) üzərindəki təsirini ölçür.
Malliavin integration by parts
Uyğun \(u_s\) prosesi üçün mənbə aşağıdakı əlaqədən istifadə edir:
\[ E\left[ \int_0^T u_sD_s\Phi(F)\,ds \right] = E[\Phi(F)\delta(u)], \]
burada \(\delta(u)\) Skorokhod inteqralıdır. Bu eyniliyin kritik funksiyası törəməni \(\Phi\)-nin üzərindən götürüb stokastik çəkinin üzərinə daşımaqdır.
Greek üçün seçilmiş Malliavin çəkisi
Parametr həssaslığı:
\[ G=\frac{\partial F}{\partial\theta} \]
olaraq müəyyən edilir. Mənbə:
\[ u_s= \frac{G D_sF}{\|DF\|^2}, \]
və:
\[ \|DF\|^2 = \int_0^T(D_sF)^2\,ds \]
çəkisini seçir.
Bu seçimlə:
\[ \int_0^T u_sD_s\Phi(F)\,ds = \Phi'(F)G \]
əldə edilir. Integration by parts tətbiq edildikdə:
\[ E[\Phi'(F)G] = E\left[ \Phi(F) \delta \left( \frac{GDF}{\|DF\|^2} \right) \right]. \]
Nəticədə iqlim törəməsi üçün nəzəri Greek:
\[ \boxed{ \frac{\partial V_0}{\partial\theta} = e^{-rT} E^Q \left[ \Phi(I_T) \delta \left( \frac{ \frac{\partial I_T}{\partial\theta} D I_T }{ \|D I_T\|^2 } \right) \right] } \]
formasını alır.
Formula nəyi hesablayır? Törəmə qiymətinin seçilmiş model parametri \(\theta\)-ya həssaslığını.
Əsas dəyişənlər: \(I_T\) iqlim indeksi, \(\Phi\) ödəniş funksiyası, \(D I_T\) Malliavin törəməsi, \(\delta\) Skorokhod inteqralı və \(\partial I_T/\partial\theta\) indeksin parametr həssaslığıdır.
Riyazi rol: \(\Phi'\) terminini ödəniş funksiyasından uzaqlaşdırmaq.
Alqoritmik məna: Xüsusilə Monte Carlo tətbiqlərində kəsilməz olmayan ödəniş funksiyalarını birbaşa diferensiallaşdırmadan sensitivity estimator yaratmaq.
Etibarlılıq şərti: Zəruri Malliavin diferensiallanması, inteqrallana bilmə və \(\|DI_T\|^2\)-nin uyğun şəkildə degenere olmaması tələb olunur.
Şərh sərhədi: Formula seçilmiş model və \(Q\) ölçüsü altında gözlənti eyniliyidir; iqlim riskinin bazar tərəfindən yeganə və müşahidə oluna bilən qiymətlə qiymətləndirildiyini sübut etmir.
Temperatur üçün stokastik model
Mənbə temperaturu mövsümiliyə malik Ornstein-Uhlenbeck prosesi ilə modelləşdirir:
\[ dT_t = \kappa(\theta_t-T_t)\,dt + \sigma_t\,dW_t. \]
\(\kappa\) temperaturun mövsümi orta səviyyəyə qayıtma sürətini; \(\theta_t\) zamandan asılı mövsümi hədəf səviyyəni; \(\sigma_t\) volatilliyi və \(W_t\) Brownian hərəkətini göstərir.
Həll:
\[ T_t = e^{-\kappa t}T_0 + \kappa \int_0^t e^{-\kappa(t-s)} \theta_s\,ds + \int_0^t e^{-\kappa(t-s)} \sigma_s\,dW_s. \]
Birinci termin başlanğıc temperaturun zamanla azalan təsirini, ikinci termin mövsümi orta səviyyənin təsirini, üçüncü termin isə stokastik şokların yığılmasını göstərir.
Yağıntı üçün stokastik model
Yağıntı intensivliyinin loqarifmi:
\[ dX_t = \kappa(\mu_t-X_t)\,dt + \sigma\,dW_t + dJ_t \]
ilə modelləşdirilir və faktiki yağıntı intensivliyi:
\[ R_t=e^{X_t} \]
olaraq müəyyən edilir.
Kumulyativ yağıntı indeksi:
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
\(J_t\) sıçrayış prosesi yalnız Brownian kəsilməz dalğalanması ilə yaxşı təmsil edilə bilməyən ekstremal yağıntı hadisələri kimi qəfil dəyişiklikləri modelləşdirmək üçün əlavə edilib.
HDD İndeksində Malliavin Delta Necə Qurulur?
HDD indeksinin başlanğıc temperatura həssaslığı üçün əvvəlcə indeksin Brownian küyünə Malliavin həssaslığı və \(T_0\)-a klassik parametr həssaslığı hesablanır; sonra bu iki kəmiyyət ümumi Malliavin çəkisinə yerləşdirilərək ödəniş törəməsi ehtiva etməyən delta ifadəsi əldə edilir.
HDD indeksi
\[ H_T = \int_0^T (T_{\mathrm{ref}}-T_s)^+\,ds. \]
Sabit \(\sigma\) altında Malliavin törəməsi:
\[ D_uH_T = -\sigma \int_u^T e^{-\kappa(s-u)} \mathbf{1}_{\{T_s
Bu ifadə \(u\) zamanındakı temperatur şokunun sonrakı HDD yığımına yalnız temperaturun istinad səviyyəsindən aşağı olduğu zamanlarda təsir etdiyini göstərir.
Başlanğıc temperatura həssaslıq:
\[ \frac{\partial H_T}{\partial T_0} = \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
Beləliklə mənbə \(T_0\)-a görə deltanı:
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \Phi(H_T) \, \delta \left( \frac{ \left( \int_0^T e^{-\kappa s} \mathbf{1}_{\{T_s
formasında verir.
Maksimum temperatur indeksi
\[ M_T=\max_{0\leq t\leq T}T_t. \]
Maksimumun yeganə bir \(\tau\) anında baş verdiyi fərziyyəsi altında:
\[ D_uM_T = \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}}, \]
və:
\[ \frac{\partial M_T}{\partial T_0} = e^{-\kappa\tau}. \]
Rəqəmsal ödəniş:
\[ \Phi(M_T) = \mathbf{1}_{\{M_T>K\}} \]
üçün mənbə delta ifadəsini:
\[ \Delta_{T_0} = e^{-rT}E^Q \left[ \mathbf{1}_{\{M_T>K\}} \, \delta \left( \frac{ e^{-\kappa\tau} \sigma e^{-\kappa(\tau-u)} \mathbf{1}_{\{u\leq\tau\}} }{ \int_0^\tau \left( \sigma e^{-\kappa(\tau-u)} \right)^2du } \right) \right] \]
formasında qurur.
Məxrəcdəki norm açıq şəkildə:
\[ \int_0^\tau \sigma^2e^{-2\kappa(\tau-u)}du = \frac{\sigma^2}{2\kappa} \left(1-e^{-2\kappa\tau}\right) >0. \]
Bu müsbətlik modelin göstərilən şərtləri altında Malliavin çəkisinin məxrəcinin sıfıra düşmədiyini göstərir. Ödəniş funksiyasının paylanma mənasındakı törəməsi təksil olsa belə son ifadə birbaşa Dirac delta ehtiva etmir.
Bələdiyyə səviyyəsində kumulyativ yağıntı həssaslığı
\[ I_T^P = \int_0^T e^{X_s}\,ds. \]
Brownian komponentinə Malliavin törəməsi:
\[ D_uI_T^P = \sigma \int_u^T e^{X_s} e^{-\kappa(s-u)}ds. \]
Başlanğıc loq-intensivlik \(X_0\)-a həssaslıq:
\[ \frac{\partial I_T^P}{\partial X_0} = \int_0^T e^{X_s}e^{-\kappa s}ds. \]
Mənbə buna uyğun olaraq deltanı:
\[ \Delta_{X_0} = e^{-rT} E^Q \left[ \Phi(I_T^P) \, \delta \left( \frac{ \left( \int_0^T e^{X_s}e^{-\kappa s}ds \right) \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right) }{ \int_0^T \left( \sigma\int_u^T e^{X_s}e^{-\kappa(s-u)}ds \right)^2du } \right) \right]. \]
formasında ifadə edir.
Sıçrayışlar \(J_t\) modelə daxil edildikdə mənbə Malliavin hesabının Poisson fəzalarına genişləndirilə bildiyini və Greek-in Brownian terminə əlavə olaraq sıçrayışlardakı dəyişimi göstərən bir komponent ehtiva edəcəyini bildirir. Lakin PDF bu Poisson komponentinin ətraflı törədilməsini vermir.
Degenerasiya riski və regularizasiya
Ümumi Malliavin çəkisində:
\[ \|DI_T\|^2 \]
məxrəcdə yerləşdiyinə görə normun çox kiçik olması ədədi qeyri-sabitlik yarada bilər. Mənbə bu halda hamar regularization təklif edir:
\[ \|DI_T\|_\varepsilon^2 = \|DI_T\|^2+\varepsilon. \]
Alternativ olaraq çəkinin lokal truncation üsulu ilə məhdudlaşdırıla biləcəyini bildirir. Bunun müqabilində sabit estimatorlar əldə edilə bilər; lakin regularizasiya və ya truncation bias yarada biləcəyinə görə bu mübadilə ayrıca yoxlanmalıdır.
Tədqiqatın Metodu və Nəticələri
Kolumbiya üçün təklif olunan bələdiyyə yağıntı təminatı
Mənbə nəzəri Malliavin çərçivəsini Kolumbiyada bələdiyyə səviyyəsində kənd təsərrüfatı kredit riski ilə əlaqəli yağıntı çatışmazlığı müqaviləsinə tətbiq edir. Təklif olunan quruluşda gündəlik yağıntı bələdiyyə mərkəzindəki NASA POWER məlumatlarından götürülür və mümkün olduqda ən yaxın keyfiyyətə nəzarət olunan IDEAM stansiyası ilə müqayisə edilir.
Bir məhsulun yetişdirmə dövrü \(C\) üçün bələdiyyə və il üzrə ümumi yağıntı:
\[ I_{m,y} = \sum_{d\in C}P_{m,y,d}. \]
Ödəniş:
\[ \Phi(I_{m,y}) = N \min \left( 1, \frac{(K-I_{m,y})^+}{K-L} \right). \]
Burada \(N\) sığortalanmış əsas məbləğ, \(K\) tetik səviyyəsi və \(L\) tam ödəniş/tükənmə səviyyəsidir.
Yağıntı \(K\)-dan yuxarı olduqda müsbət hissə sıfırdır və ödəniş edilmir. Yağıntı \(K\)-dan aşağı düşdükcə ödəniş artır; yağıntı \(L\)-yə və ya ondan aşağı səviyyəyə çatdıqda nisbət 1-ə çatdığı üçün ödəniş \(N\) ilə məhdudlaşdırılır.
Mənbə kritik metodoloji qoruma əlavə edir: \(K\) və \(L\) səviyyələri sığortalanmış mövsümə baxılaraq sonradan tənzimlənməməli, tarixi təlim dövründən əvvəlcədən sabitlənməlidir. Bu yanaşma müqavilə dizaynının gələcək dövrə görə geriyə dönük optimallaşdırılmasının qarşısını almağı hədəfləyir.
Təklif olunan tətbiq cədvəlinin sahələri
| Sahə | Elmi/əməliyyat rolu |
|---|---|
| Bələdiyyə | Müqavilənin coğrafi vahidini müəyyən edir. |
| Koordinatlar | NASA POWER bələdiyyə-mərkəzi məlumat çəkilişini müəyyən edir. |
| Məhsul təqvimi | Yağıntının toplandığı \(C\) dövrünü müəyyən edir. |
| Məlumat mənbəyi | Peyk/reanalysis və stansiya məlumatlarının mənşəyini qeyd edir. |
| Çatışmayan gün qaydası | Çatışmayan meteoroloji müşahidələrin necə emal edildiyini müəyyən edir. |
| \(K\) | Ödəniş tetik səviyyəsidir. |
| \(L\) | Tam ödəniş və ya exhaustion səviyyəsidir. |
| \(N\) | Sığortalanmış əsas məbləğdir. |
| Model qiyməti | Seçilmiş qiymətləndirmə modeli altındakı müqavilə dəyəridir. |
| Yağıntı volatilliyinə Malliavin həssaslığı | Müqavilə dəyərinin model volatilliyinə həssaslığını göstərir. |
Bu cədvəl PDF-də doldurulmuş empirik nəticə cədvəli kimi təqdim edilmir. Mənbə hansı sahələrin tətbiq olunacağını təsvir edir; Verianla bu strukturu mənbədə tamamlanmış sahə məlumatı varmış kimi təqdim etmir.
Bazis riskinin empirik sınanması
Mənbə müqavilə ödənişlərinin Kolumbiya Maliyyə Nəzarəti Qurumu SFC-nin bələdiyyə səviyyəsində kənd təsərrüfatı kreditlərinin pisləşməsi məlumatları ilə müqayisə edilməsini təklif edir. Buradakı məqsəd iqlim indeksinin borcalanın faktiki iqtisadi zərərinə həqiqətən eyni vaxtda və oxşar miqyasda reaksiya verib-vermədiyini qiymətləndirməkdir.
Tədqiqat aydın sərhəd qoyur: ödənişin vaxtı və ölçüsü nümunədənkənar reallaşmış borcalan zərərləri ilə uyğunluq göstərmirsə, müqavilə “effektiv sığorta” kimi xarakterizə edilməməlidir.
Data-Fusion Basis-Risk Greek Nəyi Ölçür?
Data-Fusion Basis-Risk Greek, peyk/reanalysis iqlim indeksi ilə yerüstü stansiya indeksinin müqavilə indeksindəki nisbi çəkisini dəyişdirdikdə gözlənilən törəmə ödənişinin nə qədər dəyişdiyini ölçür; beləliklə məlumat mənbəyi seçiminin müqavilə dəyərinə və potensial bazis riskinə marjinal təsirini analitik şəkildə ifadə edir.
Birləşdirilmiş indeks
Peyk və ya reanalysis mənbəyi \(X\), ən yaxın stansiya indeksi \(Y\) və peyk çəkisi \(b\) olsun:
\[ I_b = bX+(1-b)Y, \qquad 0\leq b\leq1. \]
\(b=1\) yalnız \(X\) mənbəyini; \(b=0\) yalnız \(Y\) mənbəyini; aradakı dəyərlər isə iki mənbənin xətti birləşməsini göstərir.
Mənbə BRG-ni:
\[ BRG(b) = \frac{\partial}{\partial b} E^Q[\Phi(I_b)] \]
olaraq müəyyən edir.
Malliavin təsviri
\(DI_b\) degenere deyilsə:
\[ \boxed{ BRG(b) = E^Q \left[ \Phi(I_b) \delta \left( \frac{ (X-Y)DI_b }{ \|DI_b\|_H^2 } \right) \right] } \]
əldə edilir.
\(X-Y\) iki məlumat mənbəyi arasındakı fərqi göstərir. Bu fərq sıfıra yaxın olduqda çəkini bir mənbədən digərinə dəyişmək müqavilə indeksinə daha kiçik təsir göstərir. Fərq böyüdükcə eyni çəki dəyişməsinin müqavilə dəyərinə təsiri arta bilər.
Proposition 8.1 və hamar ödəniş sərhədi
Mənbə Proposition 8.1 çərçivəsində eyni BRG eyniliyini verir. Əgər \(\Phi\) diferensiallana biləndirsə və \(X-Y\) deterministikdirsə, adi zəncir qaydası:
\[ BRG(b) = (X-Y) E^Q[\Phi'(I_b)] \]
ifadəsinə endirilir.
Bu nəticə Malliavin formasının hamar ödəniş funksiyalarında fərqli iqtisadi kəmiyyət hesablamadığını göstərir. Hamar halda adi zəncir qaydası ilə eyni həssaslıq alınır; Malliavin formasının əsas dəyəri kink ehtiva edən və ya kəsilməz olmayan ödənişlərə genişlənə bilməsidir.
Mənbənin ədədi nümunəsi
Məqalə empirik nəticə deyil, metodu göstərmək məqsədilə sadə ədədi nümunə verir. Məhsul dövründə peyk göstəricisinin stansiyadan orta hesabla:
\[ X-Y=0.02 \]
vahid yüksək olduğu və qiymətləndirmə masasının \(b=0.6\) nöqtəsində:
\[ E^Q[\Phi'(I_b)]\approx0.45 \]
delta bildirdiyi fərz edilir.
Buna görə:
\[ BRG(0.6) \approx 0.45\times0.02 = 0.009. \]
Mənbənin şərhinə görə peyk seriyasına bir qədər daha çox çəki vermək model dəyərini artırır, lakin bu nümunədə marjinal təsir kiçik qalır. Bu rəqəm real Kolumbiya məlumatlarından bildirilmiş ölçmə deyil; metodun hamar ödəniş sərhədində davranışını göstərmək üçün verilmiş hipotetik nümunədir.
BRG-nin sübut edilmiş və sübut edilməmiş tərəfi
Riyazi olaraq mənbədə törədilən: seçilmiş model şərtləri və non-degeneracy fərziyyəsi altında \(b\)-yə görə törəmənin Malliavin integration-by-parts təsviri.
Mənbədə hələ göstərilməyən: BRG-dən istifadə etməklə seçilmiş \(b\) dəyərlərinin real Kolumbiya kənd təsərrüfatı kredit zərərləri qarşısında bazis riskini sistematik şəkildə azaldıb-azaltmadığı.
Mənbənin öz ifadəsinə görə metodoloji töhfənin dəyəri peyk-stansiya çəkisinin elə seçilib-seçilməməsi ilə sınanmalıdır ki, nümunədənkənar müqavilə ödənişi ilə real zərər arasındakı uyğunsuzluq azalsın.
Təksilliklərin aradan qaldırılması
Mənbə Malliavin formasının üç vəziyyətdəki üstünlüyünü ayırır. Rəqəmsal opsionlarda \(\Phi'\) Dirac delta ehtiva etdiyi halda son ifadə yalnız bounded ödəniş \(\Phi\)-dən istifadə edir. Call və ya put-bənzər kink ehtiva edən ödənişlərdə \(\Phi'\) kəsilməz olmaya bilər; Malliavin təsviri bu törəmənin birbaşa qiymətləndirilməsini tələb etmir. Nəhayət, Malliavin normunun sıfıra yaxınlaşma riski varsa regularization və ya truncation istifadə edilə bilər.
Ədəbiyyatda həqiqi yenilik sərhədi
Mənbə Malliavin integration by parts üsulunun maliyyə Greeks hesablanmasında yeni olmadığını açıq şəkildə qəbul edir və əsas maliyyə tətbiqini Fournié və həmkarları ilə əlaqələndirir. Weather-derivative ədəbiyyatında bazarın natamam olması da əvvəldən məlum əsas problemdir.
Buna görə tədqiqatın özünün irəli sürdüyü yenilik iddiası “Malliavin hesabını icad etmək” deyil. Töhfə bu riyazi aləti Kolumbiyada bələdiyyə miqyaslı iqlim müqaviləsi dizaynına bağlamaq və NASA POWER ilə IDEAM məlumat mənbələrinin çəkiləndirilməsi üçün analitik basis-risk Greek təklif etməkdir.
Tədqiqatın dəstəklədiyi nəticələr və sərhədlər
| Mövzu | Mənbənin dəstəklədiyi | Mənbənin hələ dəstəkləmədiyi |
|---|---|---|
| Malliavin Greek | Uyğun şərtlər altında payoff törəməsi ehtiva etməyən nəzəri gözlənti eyniliyi. | Modeldən asılı olmayan dəqiq bazar qiyməti. |
| Rəqəmsal ödəniş | Dirac delta tipli payoff törəməsi son estimator-dan çıxarıla bilər. | Hər modeldə avtomatik olaraq aşağı variasiyalı estimator zəmanəti. |
| Yağıntı modeli | Mean-reverting log-intensity və jumps ehtiva edən analitik model təklifi. | Bu modelin müəyyən Kolumbiya bələdiyyələrində empirik olaraq ən yaxşı model olduğunun göstərilməsi. |
| Kolumbiya təminatı | NASA POWER + IDEAM + SFC ilə tətbiq edilə bilən müqavilə dizayn çərçivəsi. | Real portfeldə sübut olunmuş sığorta effektivliyi. |
| BRG | Məlumat füzyonu çəkisinə görə analitik həssaslıq formulu. | BRG əsaslı çəkinin nümunədənkənar bazis riskini həqiqətən azaltdığının empirik sübutu. |
| Monte Carlo | Nəticə bölməsində formulun Monte Carlo estimatorları üçün uyğun olduğu və kəsilməz olmayan ödənişlərdə üstünlük verdiyi müdafiə edilir. | PDF daxilində geniş Monte Carlo müqayisəsi, xəta cədvəli və ya variasiya benchmark-ı təqdim edilmir. |
Təkrar istehsal oluna bilmə üçün zəruri növbəti addımlar
Tədqiqatın real tətbiq mərhələsinə keçirilməsi üçün mənbədə təsvir edilən, lakin nəticələri verilməyən bir neçə komponentin açıq şəkildə tətbiq edilməsi tələb olunur: bələdiyyə və məhsul təqviminin müəyyən edilməsi, NASA POWER və IDEAM seriyalarının uyğunlaşdırılması, çatışmayan gün siyasətinin müəyyən edilməsi, təlim dövründən \(K\) və \(L\) hədlərinin sabitlənməsi, stokastik model parametrlərinin qiymətləndirilməsi, qiymət və Malliavin sensitivities hesablanması və sonda müqavilə ödənişlərinin SFC kredit pisləşməsi göstəriciləri ilə nümunədənkənar müqayisə edilməsi.
Bu mərhələlər mənbədə tamamlanmış empirik nəticə kimi verilmədiyi üçün Verianla onları baş vermiş nəticə kimi deyil, “tətbiq protokolu” kimi təqdim edir.
Mənbə və Metod Qeydi
Özgün başlıq: Exact Valuation of Climate Derivatives via Malliavin Calculus
Müəllif: Jose Gabriel Orosco.
Qurum: Universidad Sergio Arboleda, Bogotá, Colombia.
Tarix: Avqust 2026.
Mənbə növü: Riyazi/analitik iqlim-maliyyə tədqiqatı; PDF üzərində “Research paper” kimi etiketlənib.
MSC 2020: 60H07, 91G20, 91G70.
Açar sözlər: Malliavin calculus; weather derivatives; basis risk; precipitation; Colombia.
Jurnal/platforma: PDF-də doğrulana bilən jurnal adı və ya nəşr platforması göstərilməyib.
DOI: Mənbə tədqiqat üçün DOI bildirilməyib.
Hakemlik: PDF-də hakemlik və ya qəbul prosesi barədə məlumat olmadığı üçün hakemli nəşr statusu fərz edilməyib.
Lisenziya: Yüklənmiş sənəddə açıq Creative Commons və ya oxşar təkrar istifadə lisenziyası yoxdur.
Maliyyələşdirmə: Mənbədə göstərilməyib.
Maraqlar toqquşması: Mənbədə göstərilməyib.
Məlumatların əlçatanlığı: Mənbə NASA POWER, IDEAM və SFC məlumat mənbələrini təklif olunan Kolumbiya tətbiqinin komponentləri kimi müəyyən edir; lakin PDF tamamlanmış bələdiyyə məlumat dəstini və ya xam məlumat əlavəsini təqdim etmir.
Tədqiqat metodu: Stokastik iqlim modelləri, Malliavin törəmələri, Malliavin integration by parts, Skorokhod divergence təsviri və analitik həssaslıq törədilməsi.
Temperatur modeli: Mövsümiliyə malik Ornstein-Uhlenbeck prosesi.
Yağıntı modeli: Mean-reverting log-intensity prosesi, Brownian komponenti və isteğe bağlı jump termini.
İqlim indeksləri: Kumulyativ yağıntı, heating degree days, cooling degree days və maksimum temperatur.
Mərkəzi riyazi nəticə: Greek-in payoff törəməsi əvəzinə Malliavin çəkisi ehtiva edən gözlənti kimi təsvir edilməsi.
Təklif olunan metodoloji töhfə: Peyk/reanalysis və yerüstü stansiya indekslərinin birləşmə çəkisinə həssaslığı ölçən Data-Fusion Basis-Risk Greek.
Əsas elmi məhdudiyyət: Mənbə analitik metodu törədir və Kolumbiya tətbiqinin məlumat arxitekturasını təklif edir; lakin bələdiyyə səviyyəsində geniş kalibrasiya, out-of-sample bazis-risk nəticələri, real kredit portfeli performansı və ya alternativ modellərlə empirik benchmark təqdim etmir.
Qiymətləndirmə sərhədi: Weather underlying ticarət predmeti olmadığı üçün bazar natamamdır. Mənbənin Malliavin formullarının “exact” xarakteri seçilmiş fiziki/qiymətləndirmə modeli və qiymətləndirmə ölçüsü altındakı gözlənti eyniliyinə aiddir; yeganə və modeldən asılı olmayan bazar qiyməti demək deyil.
Mənbə şəkilləri: PDF-də elmi qrafik və ya şəkil yoxdur; riyazi ifadələr və mətn istifadə edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib