


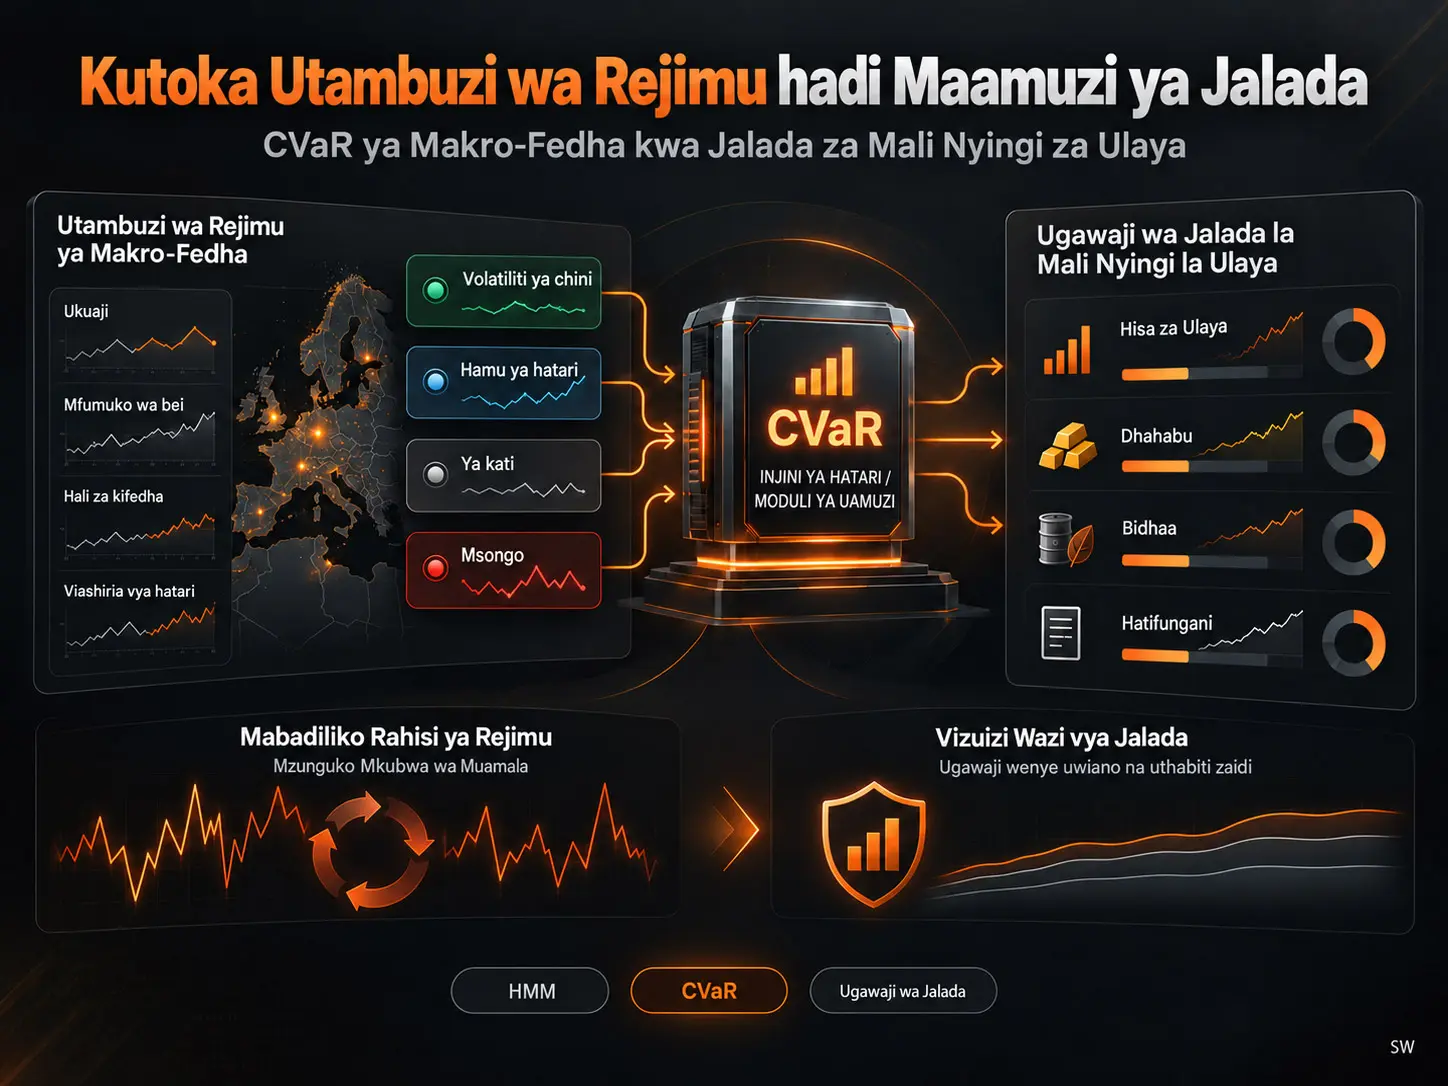
CVaR yenye vizuizi vya rejimu ni mbinu ya ugawaji inayotumia ishara ya Hidden Markov Model (HMM), inayotambua hali ya makro-fedha, kuweka mipaka iliyo wazi kwenye uzito wa jalada badala ya kubadilisha kila mara mkusanyiko wa matukio ya kihistoria katika uboreshaji wa jalada wa Conditional Value-at-Risk (CVaR). Utafiti uliopitiwa unaunganisha data za kila wiki za masoko ya Ulaya kutoka Januari 2000 hadi Aprili 2026 na Gaussian HMM yenye hali nne inayotegemea sifa nane za makro-fedha pamoja na modeli ya upangaji mstari ya CVaR. Chini ya muundo wa strictly out-of-sample walk-forward, hitimisho kuu ni kwamba kutambua rejimu za makro-fedha pekee hakuzalishi utendaji bora wa jalada: uchujaji wa matukio ya kihistoria kwa masharti ya rejimu husababisha turnover ya kila mwaka ya takribani %226, ilhali mbinu inayobadilisha taarifa ya rejimu kuwa masafa ya uzito yaliyo wazi hutoa utendaji wa net Sharpe ulio karibu na Static CVaR huku turnover ya kila mwaka ikiwa takribani %29.
Katika kipindi cha tathmini cha 2010–2026, gross Sharpe ratio ya Static CVaR ni 0.530 na turnover ya kila mwaka ya jalada ni %21.4. Gross Sharpe ratio ya Naive Regime CVaR-A hushuka hadi 0.365 huku turnover ya kila mwaka ikipanda hadi %225.8; katika Weighted CVaR turnover ni %232.5. Kwa gharama ya muamala wa upande mmoja ya basis points 10, net Sharpe ratio ya Static CVaR ni 0.528 huku thamani ya Regime CVaR-A ikiwa 0.346. Uchambuzi wa utaratibu katika chanzo unaunganisha hasara hii hasa na kubadilika kwa kuruka kwa mkusanyiko wa matukio ya kihistoria yanayotumiwa katika uboreshaji wa CVaR wakati rejimu inapobadilika, hali inayolazimisha jalada kusawazishwa upya kupita kiasi.
Marekebisho yanayozingatia utekelezaji hupunguza tatizo hili kwa kiasi kikubwa. Masafa ya uzito yenye vizuizi vya rejimu huzalisha gross Sharpe ratio ya 0.522 chini ya baseline HMM na net Sharpe ratio ya 0.519 kwa gharama ya basis points 10, huku yakipunguza turnover ya kila mwaka hadi %29.2. Hata hivyo, hakuna mbinu yoyote inayotegemea rejimu ambayo imeonyeshwa kuwa bora kwa uhakika wa kitakwimu kuliko Static CVaR. Hali za HMM pia si rejimu za kiuchumi za kimuundo, bali ni mifumo ya kitakwimu inayojirudia ndani ya data.
Tatizo kuu la utafiti
Katika masoko ya fedha, vipindi kama mgogoro, upanuzi, mfumuko mkubwa wa bei, shinikizo la sovereign spread au volatility ya chini havina muundo uleule wa kitakwimu. Kwa hiyo, wazo la kawaida katika usimamizi wa jalada ni kwanza kutambua hali ya makro-fedha ambayo soko limo, kisha kulirekebisha jalada kulingana na hali hiyo.
Ingawa mbinu hii inavutia kinadharia, ina hatari ya kuchanganya matatizo mawili tofauti. Tatizo la kwanza ni utambuzi wa rejimu: je, data zilizopo zinaweza kweli kutofautisha hali tofauti za makro-fedha? Tatizo la pili ni muundo wa kanuni ya uamuzi: rejimu iliyotambuliwa inapaswa kubadilishwa kuwa uzito wa jalada kwa utaratibu gani?
Pengo kuu la utafiti katika chanzo liko kwenye tatizo la pili. Uwezo wa kiainishaji cha rejimu kutenganisha hali zenye maana kiuchumi hauimaanishi kwamba uainishaji huo utabadilika moja kwa moja kuwa matokeo bora ya uwekezaji. Ikiwa ishara ya rejimu itaunganishwa vibaya na uboreshaji wa jalada, hata modeli ikitambua hali sahihi, biashara ya mara kwa mara, hitilafu ya sampuli ndogo na gharama za miamala vinaweza kufuta faida yote inayowezekana.
Kwa Nini Utambuzi wa Rejimu Pekee Hauzalishi Utendaji Bora wa Jalada?
Kwa sababu jinsi ishara ya rejimu inavyobadilishwa kuwa uamuzi wa uwekezaji ni muhimu angalau sawa na usahihi wa uainishaji wa rejimu. Katika utafiti huu, naive regime-conditional CVaR hupunguza mkusanyiko wa matukio ya kihistoria wa wiki 260 hadi takribani wiki 30–80 pekee zinazolingana na rejimu ya sasa kila rejimu inapobadilika, na hivyo kubadilisha tatizo la uboreshaji kwa kuruka; uzito wa jalada huruka, turnover ya kila mwaka hupanda hadi takribani %226 na gharama za miamala hupunguza utendaji wa net.
Kwa nini Ulaya ni mazingira magumu ya majaribio?
Sampuli ya miaka 26 ya Ulaya katika utafiti inajumuisha vipindi vingi vya kifedha vilivyo tofauti kimuundo. Wakati wa Mgogoro wa Kifedha wa Dunia, faharasa za hisa za Ulaya zilipata hasara kubwa sana; katika kipindi cha European sovereign debt crisis cha 2011–2012, spreads za hati fungani za nchi za pembezoni zilipanuka; mshtuko wa COVID-19 wa Machi 2020 ulisababisha ongezeko la ghafla la hatari katika masoko; na mwaka 2022 ongezeko la haraka la viwango vya riba la ECB lilifanya duration risk ya hati fungani za muda mrefu za serikali ionekane wazi.
Kila moja ya vipindi hivi haikuzawadia mali ileile ya “kujikinga”. Dhahabu, bidhaa pana na hati fungani zilitenda tofauti katika migogoro tofauti. Kwa hiyo, data za Ulaya hufanya kazi kama maabara ngumu lakini yenye kufundisha ya kupima kama kubadilisha ishara ya rejimu kuwa mgao wa jalada kunafanya kazi kweli.
Ulimwengu wa uwekezaji
| Mali | Aina | Jukumu |
|---|---|---|
| CAC 40 | Faharasa ya hisa za Ufaransa | Mali yenye hatari |
| DAX | Faharasa ya hisa za Ujerumani | Mali yenye hatari |
| EuroStoxx 50 | Faharasa ya hisa za Eneo la Euro | Mali yenye hatari |
| FTSE MIB | Faharasa ya hisa za Italia | Mali yenye hatari |
| IBEX 35 | Faharasa ya hisa za Hispania | Mali yenye hatari |
| STOXX Europe 600 | Faharasa pana ya hisa za Ulaya | Mali yenye hatari na benchmark ya mali moja |
| FTSE EPRA/NAREIT Europe | Mali isiyohamishika iliyoorodheshwa | Mali yenye hatari |
| Bloomberg Commodity Index | Bidhaa pana | Sehemu yenye hatari/ya kujikinga |
| Brent Crude Oil | Nishati | Sehemu yenye hatari/ya kujikinga |
| Gold | Metali ya thamani | Sehemu ya mseto/ya kujikinga |
| EURIBOR 3M | Kigezo kisicho na hatari | Kigezo cha Sharpe na fedha taslimu; nje ya seti ya mali hatarishi katika uboreshaji |
Mfululizo wote umeundwa kutoka thamani za kufunga za Ijumaa za kila wiki zilizowekwa kwa euro au kubadilishwa kuwa euro. Kipindi cha data ni 14 Januari 2000–3 Aprili 2026 na kuna uchunguzi 1369 wa kila wiki kabla ya burn-in. Marejesho ya jalada yamehesabiwa kama marejesho rahisi ya kila wiki na kipengele cha 52 kimetumika katika kuannualize.
Upanuzi wa fixed income
Katika uchambuzi wa robustness, ulimwengu wa uwekezaji umepanuliwa kwa kuongeza total-return indices za hati fungani za serikali za Ujerumani, Hispania na Italia. Upanuzi huu haumaanishi tu kuongeza mali mpya “salama” kwenye jalada; pia una maana ya kuingiza kwa utaratibu hatari ya viwango vya riba na duration risk kwenye jalada.
Sifa nane za makro-fedha zilizotumiwa kwa HMM
Sifa zote hubadilishwa kuwa rolling z-score inayotegemea wiki 52 zilizopita ili kupata kipimo kinacholinganishwa:
\[ z_t=\frac{x_t-\mu_{t,52}}{\sigma_{t,52}} \]
Hapa \(x_t\) inawakilisha uchunguzi wa wiki husika, \(\mu_{t,52}\) wastani wa wiki 52 zilizopita na \(\sigma_{t,52}\) mkengeuko sanifu wa wiki 52 zilizopita. Uchunguzi wa wiki ya sasa unaachwa nje ya dirisha la marejeo.
| Sifa | Kipengele cha makro-fedha kinachowakilishwa |
|---|---|
| VIX | Implied volatility ya soko la hisa la Marekani na mtazamo wa tail-risk |
| VSTOXX | Implied volatility ya soko la hisa la Ulaya |
| MOVE | Volatility ya soko la fixed income |
| Germany 10Y − ECB deposit-rate slope | Mteremko wa viwango vya riba / hali za fixed income |
| Wastani wa sovereign spread wa Hispania–Ureno–Italia | Msongo wa mikopo wa nchi za pembezoni za Eneo la Euro |
| DXY | Hali za dola ya kimataifa na hamu ya hatari |
| Eurozone ESI | Hisia za uchumi / hali za ukuaji |
| HICP headline − core gap | Muundo wa mfumuko wa bei na shinikizo la bei |
Chanzo kilichagua vigezo hivi vinane ili kufunika vipengele vitano tofauti vya kiuchumi na kuzuia sababu moja kuitawala HMM: volatility/tail risk, msongo wa fixed income, muundo wa viwango vya riba, hali za ukuaji–mfumuko wa bei, na hamu ya hatari ya kimataifa.
Gaussian HMM yenye hali nne
Modeli ni Gaussian Hidden Markov Model yenye hali nne na hutumia diagonal covariance matrix. Makadirio ya vigezo yanafanywa kwa algorithm ya Expectation–Maximization (EM). Katika kila makadirio, random restart 15 tofauti na hadi iteresheni 500 za EM hujaribiwa, na suluhisho lenye log-likelihood ya juu zaidi huchaguliwa.
Grid ya msingi ya uteuzi ilikuwa na hali mbili, tatu na nne, na hali nne zilipendelewa katika madirisha ya walk-forward. Chanzo baadaye kilijaribu pia modeli yenye hali tano; thamani za full-sample BIC ziliripotiwa kuwa 22,912 kwa K=2, 21,882 kwa K=3, 21,244 kwa K=4 na 20,769 kwa K=5. Ingawa K=5 ilitoa BIC ya chini zaidi, hali nne zilibaki kuwa modeli kuu ya parsimonious kwa sababu ya kupungua kwa uboreshaji wa pembeni na kuongezeka kwa ugumu wa modeli.
| Hali | Lebo | Mara kwa mara | Muda wa wastani | z-VIX | z-ESI | z-Spread | z-Slope |
|---|---|---|---|---|---|---|---|
| 0 | Low-vol / Subdued | %24.8 | 13.3 wiki | −0.96 | −0.33 | −0.31 | −1.31 |
| 1 | Risk-on / Expansion | %28.5 | 18.8 wiki | −0.59 | +1.49 | −0.57 | +0.70 |
| 2 | Neutral / Moderate | %26.9 | 7.9 wiki | +0.05 | −0.73 | +0.15 | −0.36 |
| 3 | Elevated-risk / Stress | %19.8 | 7.2 wiki | +1.84 | −0.74 | +0.45 | +0.10 |
Hali hupangwa kulingana na thamani ya wastani ya z-VIX. State 3 inahusishwa na vipindi kama Mgogoro wa Kifedha wa Dunia wa 2008–2009, mgogoro wa deni wa Ulaya wa 2011–2012 na kuanguka kwa COVID-19 mwezi Machi 2020. Majina haya ya kihistoria si madarasa yaliyopangwa mapema ndani ya modeli; ni tafsiri za kiuchumi zilizofanywa baadaye.
Je, Rejimu za HMM ni Rejimu Halisi na za Kisababishi za Kiuchumi?
Hapana. Hali za HMM ni mifumo inayojirudia ya usambazaji wa kitakwimu katika vekta ya sifa nane; ukweli kwamba zinaweza kufasiriwa kiuchumi hauzifanyi ziwe hali za kiuchumi za kimuundo au za kisababishi. Kushuka kwa ulinganifu wa lebo hadi takribani %55 wakati muda wa HICP unabadilishwa na hadi %47.9 wakati ZEW inatumika badala ya VSTOXX pia kunaonyesha kuwa uainishaji wa rejimu ni nyeti kwa feature engineering.
Uzalishaji wa rejimu wa strictly out-of-sample walk-forward
Lebo za rejimu zilizotumiwa katika maamuzi ya jalada hazikuchukuliwa kutoka full-sample HMM. Katika kila hatua ya kusawazisha upya ya wiki nne, HMM ilikadiriwa upya kwa kutumia taarifa zilizokuwa zinapatikana hadi tarehe hiyo pekee. Urefu wa chini wa mafunzo ni wiki 156, yaani miaka mitatu.
Ingawa uwezekano wa posterior wa hali za HMM huzalisha uwezekano endelevu, lebo ya msingi ya rejimu ngumu huundwa kwa kuchagua kwa argmax hali yenye uwezekano mkubwa zaidi wa posterior. Chanzo pia kilijaribu mbinu ya Weighted CVaR inayotumia uwezekano wa posterior katika uzito wa matukio ili kupunguza kutokuwa na uhakika kwa hard assignment.
CVaR Inaoptimisha Nini katika Utafiti Huu?
Conditional Value-at-Risk (CVaR) ni kipimo cha tail-risk kinachodhibiti wastani wa hasara katika sehemu mbaya zaidi ya %5 ya usambazaji wa marejesho ya jalada. Katika utafiti, kiwango cha kujiamini kinawekwa kuwa \(\alpha=0.95\) na CVaR inapunguzwa kwa upangaji mstari juu ya dirisha la matukio ya kihistoria la wiki 260; hivyo uboreshaji haupei uzito volatility ya wastani pekee, bali hasa ukubwa wa matokeo mabaya ya tail.
Upangaji mstari wa msingi uliotumiwa katika chanzo:
\[ \min_{w,\zeta,u} \left[ \zeta+ \frac{1}{(1-\alpha)T_s} \sum_{t=1}^{T_s}u_t \right] \]
pamoja na vizuizi:
\[ u_t\geq -r_t^\prime w-\zeta,\qquad u_t\geq0, \]
\[ \sum_i w_i=1,\qquad 0\leq w_i\leq0.25. \]
Hapa \(w\) ni vekta ya uzito wa jalada, \(\zeta\) ni kizingiti cha Value-at-Risk, \(u_t\) ni hasara ya ziada juu ya kizingiti, \(r_t\) ni vekta ya marejesho ya kihistoria ya kila wiki na \(T_s=260\) ni idadi ya matukio. Uzito wa kila mali hatarishi katika jalada unawekewa kikomo cha %25 ili kuzuia mkusanyiko mkubwa katika mali moja.
Static CVaR
Static CVaR hutumia dirisha lote la matukio ya kihistoria la wiki 260 na haibadilishi matukio kulingana na rejimu ya HMM. Huu ndio benchmark kuu ya uboreshaji wa hatari isiyotegemea rejimu katika utafiti.
Naive Regime CVaR-A
Regime CVaR-A hutumia katika uboreshaji wiki zile tu ndani ya dirisha la wiki 260 zinazolingana na rejimu ya sasa ya HMM. Ikiwa idadi ya uchunguzi unaolingana ni chini ya 30, inarudi kwenye dirisha kamili la wiki 260.
Intuition ya muundo huu ni rahisi: “Ikiwa leo tuko katika rejimu ya stress, tumia vipindi vya stress vya zamani.” Lakini kutoka upande wa uboreshaji, huunda kukatika kubwa. Lebo ya HMM inapobadilika, sehemu kubwa ya matukio yanayotumiwa hubadilika ghafla na LP inaweza kuruka hadi mchanganyiko tofauti kabisa wa uzito ulio bora.
Weighted CVaR
Weighted CVaR huhifadhi seti kamili ya matukio ya wiki 260 lakini hubadilisha uzito wa wiki zilizopita kulingana na uwezekano wa posterior wa HMM wa sasa. Lengo ni kulainisha kukatika kunakosababishwa na hard regime label. Hata hivyo, katika matokeo ya chanzo, utendaji wa Weighted CVaR haukutofautiana kwa maana kubwa na naive Regime CVaR-A.
Implementation-aware CVaR
Utafiti unapunguza tatizo la turnover kubwa kwa mbinu mbili za ziada. Ya kwanza huongeza L1 penalty kwa mabadiliko ya uzito wa jalada; ya pili huweka turnover budget moja kwa moja. Mbinu zote mbili huhifadhi muundo wa upangaji mstari.
Muundo wenye L1 penalty kwa dhana ni:
\[ \min \; CVaR(w)+ \lambda\sum_i(v_i^+ + v_i^-) \]
na kwa vizuizi:
\[ w_i-w_i^{prev}=v_i^+-v_i^-, \qquad v_i^+,v_i^-\geq0 \]
huweka gharama moja kwa moja kwa kiasi ambacho uzito wa jalada umebadilika kutoka jalada la awali lililo drift-adjusted.
Masafa ya uzito yenye vizuizi vya rejimu
Muundo ambao utafiti unaona kuwa wa kutekelezeka zaidi haubadilishi kabisa seti ya matukio. Seti kamili ya matukio ya CVaR ya wiki 260 huhifadhiwa; HMM hubadilisha tu sera ya ngazi ya juu ya jalada.
| Hali | Lebo | Uzito wa juu wa jumla wa hisa | Uzito wa chini wa mali za kujikinga |
|---|---|---|---|
| 0 | Low-vol / Subdued | %65 | %15 |
| 1 | Risk-on / Expansion | %75 | %10 |
| 2 | Neutral / Moderate | %60 | %15 |
| 3 | Elevated-risk / Stress | %45 | %30 |
Mali za kujikinga ni dhahabu, Bloomberg Commodity Index na mafuta ya Brent. Faida ya kitaasisi ya muundo huu ni kwamba ishara ya rejimu hubadilishwa si kuwa mabadiliko yasiyoonekana ya uboreshaji kama “ni uchunguzi gani 30–80 wa kihistoria utumike”, bali kuwa mipaka ya wazi ya uwekezaji inayoweza kukaguliwa moja kwa moja na kamati ya hatari.
Mbinu na Matokeo ya Utafiti
Muundo wa backtest
Mikakati yote imesawazishwa upya kila baada ya wiki nne. Panel A inahusisha wiki 1213 kutoka 10 Januari 2003–3 Aprili 2026 kwa mikakati isiyotumia rejimu; Panel B inahusisha wiki 808 kutoka 15 Oktoba 2010–3 Aprili 2026 na inajumuisha pia mikakati ya rejimu.
Vipimo vya tathmini ni kiwango cha ukuaji kilichounganishwa cha mwaka (CAGR), volatility ya mwaka, Sharpe ratio, maximum drawdown, %95 CVaR, Calmar ratio na turnover ya kila mwaka ya jalada. Sharpe huhesabiwa kwa weekly excess return juu ya EURIBOR 3M.
Gharama za miamala zimetumika kama basis points 0, 5, 10 na 25 kwa biashara ya upande mmoja. Katika ulinganisho wa kitakwimu zimetumika Newey–West HAC standard errors zenye lag ya wiki 13 na circular block-bootstrap ya wiki 13 yenye marudio 5000 kwa Sharpe ratios.
Matokeo ya muda mrefu ya baseline: 2003–2026
| Mkakati | CAGR | Volatility | Sharpe | Maximum drawdown | CVaR 95% | Turnover ya mwaka |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.89 | %15.24 | 0.368 | −%50.1 | −%5.24 | %36.3 |
| STOXX Europe 600 | %4.47 | %17.50 | 0.265 | −%60.2 | −%5.94 | %0.0 |
| Static CVaR | %7.05 | %12.22 | 0.513 | −%39.5 | −%4.19 | %24.9 |
| Markowitz Min-Var | %5.65 | %12.02 | 0.409 | −%45.6 | −%4.27 | %16.8 |
Static CVaR hutoa Sharpe ratio ya juu zaidi na maximum drawdown ya chini zaidi kati ya benchmarks katika sampuli hii ndefu. Chanzo kinaunganisha upunguzaji huu wa hatari na uboreshaji kuunda jumla ya takribani %50 ya uzito katika dhahabu na Bloomberg Commodity katika baseline universe isiyo na sovereign bonds.
Hata hivyo, hakuna mkakati ambao tofauti yake ya excess-return dhidi ya equal-weight benchmark ni muhimu kitakwimu. Kwa hiyo, ubora wa makadirio ya nukta hauwezi kufasiriwa kama “alpha iliyothibitishwa”.
Matokeo ya Panel B yanayozingatia rejimu: 2010–2026
| Mkakati | CAGR | Volatility | Sharpe | Maximum drawdown | CVaR 95% | Turnover ya mwaka |
|---|---|---|---|---|---|---|
| Equal-Weight 1/N | %5.65 | %14.43 | 0.409 | −%32.8 | −%4.81 | %35.2 |
| STOXX Europe 600 | %5.28 | %15.86 | 0.363 | −%31.9 | −%5.33 | %0.0 |
| Static CVaR | %6.03 | %10.97 | 0.530 | −%25.3 | −%3.60 | %21.4 |
| Markowitz Min-Var | %5.03 | %10.85 | 0.447 | −%24.9 | −%3.64 | %12.3 |
| Regime CVaR-A | %4.35 | %11.78 | 0.365 | −%25.8 | −%3.96 | %225.8 |
| Weighted CVaR | %4.35 | %11.62 | 0.368 | −%25.4 | −%3.88 | %232.5 |
Jedwali hili linaonyesha wazi tatizo kuu la utafiti. Ingawa modeli za rejimu zinaweza kuonekana karibu na Static CVaR kwa maximum drawdown, Sharpe ratios hushuka na turnover ya kila mwaka ya jalada huongezeka takribani mara kumi.
Kwa Nini Turnover Kubwa ya Jalada Inaharibu Mkakati Unaotegemea Rejimu?
Kwa kuwa kila mabadiliko ya rejimu hubadilisha kwa pamoja matukio ya kihistoria yanayotumiwa na uboreshaji wa CVaR, uzito lengwa wa jalada huhesabiwa upya kwa kuruka; hii husababisha mabadiliko madogo ya ishara ya kiuchumi kubadilika kuwa kiasi kikubwa cha biashara. Turnover ya mwaka ya takribani %225–233 huongeza moja kwa moja gharama za miamala na kuondoa katika net performance faida ya rejimu ambayo tayari ilikuwa ndogo katika gross performance.
| Mkakati | 0 bps | 5 bps | 10 bps | 25 bps | Turnover ya mwaka |
|---|---|---|---|---|---|
| Equal-Weight | 0.409 | 0.407 | 0.406 | 0.403 | %35.2 |
| Static CVaR | 0.530 | 0.529 | 0.528 | 0.525 | %21.4 |
| Markowitz | 0.447 | 0.446 | 0.445 | 0.444 | %12.3 |
| Regime CVaR-A | 0.365 | 0.355 | 0.346 | 0.317 | %225.8 |
| Weighted CVaR | 0.368 | 0.358 | 0.348 | 0.318 | %232.5 |
Chanzo kinaonyesha kwamba upotevu wa net performance hujibu kwa karibu kwa mstari kwa zao la gharama ya muamala na tofauti ya turnover. Kwa hiyo, tatizo kuu si uwepo wa kinadharia wa kichujio cha rejimu, bali gharama ya kutekeleza uamuzi unaotokana na kichujio hicho.
Kutokuwa na uhakika wa kitakwimu
Katika chanzo, hakuna jaribio la excess-return la Panel B lililofikia umuhimu wa kawaida wa kitakwimu. Kwa mfano, ingawa makadirio ya nukta ya Sharpe ya Static CVaR ni 0.530, muda wa bootstrap wa %95 ni takribani 0.068–1.058. Kwa Regime CVaR-A, muda wa makadirio ya Sharpe ya 0.365 ni takribani −0.079–0.880.
Muda huu mpana unalazimisha hitimisho mbili kwa pamoja. Kwanza, licha ya makadirio mabaya ya nukta ya naive regime strategy, si sahihi kufasiri tofauti yote kwa uhakika wa kitakwimu kuwa “utambuzi wa rejimu haufanyi kazi”. Pili, tofauti yoyote ndogo chanya ya utendaji haiwezi pia kuwasilishwa kama “modeli ya rejimu ni bora”.
Matokeo ya turnover budget
| Mkakati | Gross Sharpe | Net Sharpe ya 10 bps | Turnover ya mwaka |
|---|---|---|---|
| Static CVaR — experiment-grid | 0.553 | 0.551 | %20.6 |
| Regime CVaR-A — unconstrained | 0.365 | 0.346 | %225.8 |
| Regime CVaR-A — τ=0.10 | 0.491 | 0.486 | %59.9 |
| Regime CVaR-A — τ=0.20 | 0.449 | 0.440 | %101.2 |
| Weighted CVaR — τ=0.10 | 0.492 | 0.486 | %61.5 |
| Weighted CVaR — ZEW + λ=0.005 | 0.572 | 0.567 | %64.8 |
| Regime-Constrained CVaR — baseline HMM | 0.522 | 0.519 | %29.2 |
| Regime-Constrained CVaR — ZEW-swap HMM | 0.519 | 0.517 | %27.0 |
\(\tau=0.10\) turnover budget hupunguza turnover ya mwaka ya naive model kutoka %225.8 hadi %59.9 huku ikiinua net Sharpe ratio ya 10 bps kutoka 0.346 hadi 0.486.
Thamani ya net Sharpe ya 0.567 ya lahaja ya ZEW + \(\lambda=0.005\) ndiyo makadirio ya juu zaidi ya nukta ya mkakati wa rejimu katika jedwali. Hata hivyo, chanzo huiweka wazi kama exploratory: ulinganifu wa lebo ya rejimu na canonical HMM ni %47.9 pekee na matokeo hayakujirudia katika specification nyingine. Kwa hiyo, si ushahidi wa ubora wa jumla.
Kwa nini CVaR yenye vizuizi vya rejimu ni thabiti zaidi?
Mbinu yenye vizuizi vya rejimu haikati seti ya data ya zamani kulingana na rejimu. Kwa hiyo, makadirio ya CVaR tail-loss hayajengwi upya katika subsample ndogo na tofauti ya kihistoria kila rejimu inapobadilika. Ishara ya rejimu hubadilisha tu kikomo cha juu cha hisa na kikomo cha chini cha mali za kujikinga.
Mbinu hii hutoa aina mbili za uthabiti. Kitakwimu, huhifadhi dirisha la matukio la wiki 260. Kiutendaji, pia huipa kamati ya hatari kanuni wazi na inayoweza kukaguliwa, kama “katika rejimu ya stress, punguza uzito wa jumla wa hisa hadi %45 na shikilia mali za kujikinga angalau %30”.
Kuongeza hati fungani za serikali
| Kipindi na mkakati | Baseline Sharpe | FI-expanded Sharpe | Baseline MaxDD | FI-expanded MaxDD |
|---|---|---|---|---|
| 2003–2026 Static CVaR | 0.513 | 0.547 | −%39.5 | −%14.8 |
| 2003–2026 Markowitz | 0.409 | 0.447 | −%45.6 | −%14.2 |
| 2010–2026 Static CVaR | 0.530 | 0.504 | −%25.3 | −%14.6 |
| 2010–2026 Regime CVaR-A | 0.365 | 0.430 | −%25.8 | −%17.2 |
Katika kipindi cha 2003–2026, hati fungani za serikali zilipunguza maximum drawdown ya Static CVaR kwa nguvu sana na kuongeza Sharpe ratio. Baada ya hati fungani kuongezwa, uboreshaji uliweka takribani %73 ya jalada katika sovereign bonds; uzito wa hisa ulishuka hadi takribani %3.
Kwa Nini Hati Fungani za Serikali Zilipunguza Drawdown Lakini Zikaleta Hatari Mpya Mwaka 2022?
Katika vipindi vingi, hati fungani za serikali zinaweza kupunguza kushuka kwa jalada kwa sababu ya CVaR ya chini na correlation ya chini na equity; lakini kuongeza uzito wa hati fungani kupita kiasi huweka jalada katika duration risk. Kwa kuwa jalada la FI-expanded liliingia 2022 na takribani %75 ya uzito katika sovereign bonds, lilipata hasara ya takribani %10 katika mzunguko wa kuongezeka kwa haraka kwa viwango vya riba wa ECB, wakati uzito wa bidhaa na dhahabu katika baseline portfolio ulitenda tofauti katika kipindi hicho cha mfumuko wa bei.
Ugunduzi huu haumaanishi kwamba “hati fungani za serikali ni zana mbaya ya kujikinga”. Hitimisho la msingi zaidi ni kwamba ulimwengu wa uwekezaji wenyewe ni chaguo la sababu ya hatari ya makro. Kuongeza hati fungani kwenye jalada hakutoi mseto pekee; pia huunda exposure fiche kwa uthabiti wa viwango vya riba na tabia ya duration.
Ukaguzi wa robustness
| Ukaguzi | Matokeo kuu | Hitimisho la jumla |
|---|---|---|
| HICP lag = 6 wiki | Takribani %55 ya ulinganifu wa lebo ya rejimu na baseline; mabadiliko ya Regime CVaR-A Sharpe hadi +0.068 kwa kiwango cha juu | Hitimisho kuu halikubadilika |
| ZEW badala ya VSTOXX | Regime CVaR-A Sharpe 0.365 → 0.483; ulinganifu wa lebo %47.9 | Exploratory; hakuna ubora wenye maana |
| Rebalancing 1/2/4/8/13 wiki | Masafa ya chini hupunguza turnover | Ubora mkuu wa Static CVaR haukupinduliwa |
| EWA turnover smoothing | Turnover hupungua takribani %30 | Huboreka dhidi ya naive rejimu, lakini haizidi Static CVaR |
| FI-expanded universe | Drawdown hupungua; mshtuko wa viwango vya riba wa 2022 huipa changamoto portfolio yenye uzito mkubwa wa hati fungani | Hitimisho kuu la kanuni ya uamuzi halikubadilika |
Utambuzi wa chanzo wa mifumo sita
- LP scenario discontinuity: Mabadiliko ya ghafla ya seti ya matukio wakati rejimu inabadilika husababisha uzito wa jalada kuruka.
- Seti ndogo ya matukio: Kutumia uchunguzi 30–80 unaolingana na rejimu badala ya dirisha kamili la wiki 260 hufanya makadirio ya CVaR tail kuwa yenye kelele zaidi.
- Hard label assignment: Kutokuwa na uhakika kwa posterior probability hupotea kwa lebo ya argmax.
- Label sensitivity: Muda wa HICP au mabadiliko ya feature moja yanaweza kupanga upya lebo za rejimu kwa kiasi kikubwa.
- Macro-portfolio signal mismatch: HMM hujifunza juu ya sifa za makro-fedha huku uboreshaji wa jalada ukifanya kazi juu ya marejesho ya mali; haijaonyeshwa kuwa rejimu ya makro ni moja kwa moja ishara ya asset-level alpha.
- Rate-shock exposure: Kuongeza hati fungani za serikali kunaweza kuhamisha wasifu wa hatari kutoka equity/commodity risk hadi duration risk.
Takwimu za ziada za marejesho ya mali
Katika uchunguzi 1369 wa kila wiki wa Januari 2000–Aprili 2026, mafuta ya Brent yana volatility ya mwaka iliyo juu zaidi ya %35.95 na thamani ya excess kurtosis ya 9.51. Volatility ya mwaka ya dhahabu imeripotiwa kuwa %16.77, CAGR yake %12.08 na maximum drawdown −%43.8.
Correlation ya kila wiki kati ya faharasa za hisa za Ulaya ni kubwa sana. Jozi ya DAX–IBEX ina correlation ya takribani 0.82, na CAC–EuroStoxx 50 takribani 0.98. Correlation ya dhahabu na faharasa kuu za hisa hubaki takribani kati ya −0.02 na +0.08. Muundo huu unaeleza kwa nini dhahabu hujitokeza mara kwa mara kama sehemu ya mseto katika jalada za CVaR.
Hitimisho zinazoungwa mkono na utafiti
- HMM yenye hali nne huzalisha katika sampuli ya Ulaya hali za makro-fedha zinazoweza kufasiriwa kiuchumi na zilizo thabiti kiasi katika madirisha ya walk-forward.
- Naive regime-conditional CVaR huzalisha turnover ya jalada iliyo juu sana kuliko Static CVaR.
- Turnover kubwa hupunguza kwa kiasi kikubwa net performance ya mkakati wa rejimu chini ya gharama halisi za miamala.
- Kanuni zinazozingatia utekelezaji kama turnover budget na L1 penalty huboresha kwa kiasi kikubwa mfumo wa naive rejimu.
- Mbinu ya weight-band yenye vizuizi vya rejimu huzalisha utendaji uliorekebishwa kwa hatari ulio karibu na Static CVaR kwa turnover ya chini.
- Hati fungani za serikali zinaweza kuboresha kwa nguvu udhibiti wa drawdown katika sampuli ndefu.
- Kuongeza hati fungani kunaweza kuongeza duration risk na kudhoofisha utendaji katika kipindi cha kuongezeka kwa haraka kwa viwango vya riba.
- Thamani ya ishara ya hali ya makro-fedha haitegemei tu ubora wa utambuzi bali pia uwazi, gharama na uthabiti wa tabaka la uamuzi.
Hitimisho ambazo utafiti hauungi mkono
- Haijathibitishwa kuwa hali za HMM ni rejimu halisi za kiuchumi za kimuundo na za kisababishi.
- Haijaonyeshwa kuwa regime-conditional CVaR ni bora kitakwimu kuliko Static CVaR.
- Sharpe ya juu katika lahaja ya ZEW-swap + λ=0.005 si hitimisho la jumla la outperformance.
- Haijaonyeshwa kuwa HMM ikitambua rejimu sahihi huunda asset-level alpha moja kwa moja.
- Haijaonyeshwa kuwa hati fungani za serikali ni za kujikinga katika kila rejimu ya viwango vya riba.
- Haijaonyeshwa kuwa muundo wa rejimu wenye hali nne uliopatikana Ulaya utafanya kazi kwa namna ileile Marekani au katika masoko yanayoibukia.
- Gharama ya muamala ya basis points 10 haijumuishi spread zote, market-impact na gharama za uendeshaji za portfolio kubwa halisi.
- Matokeo si ushauri wa uwekezaji wala uthibitishaji wa mfumo wa kibiashara wa wakati halisi.
Vikwazo
Kizuizi muhimu cha kwanza ni unyeti wa rejimu kwa feature construction. Katika marekebisho ya ucheleweshaji wa uchapishaji wa HICP, ulinganifu wa lebo ya rejimu na baseline ni takribani %55, na wakati ZEW inatumiwa badala ya VSTOXX ni %47.9 pekee. Hii inaonyesha kuwa lebo ya rejimu si ukweli mmoja wa kiuchumi unaoonekana, bali ni uainishaji wa kitakwimu unaoathiriwa na kipimo na muundo wa sifa.
Kizuizi cha pili ni muda wa uchapishaji wa data za makro. HICP ina ucheleweshaji wa uchapishaji wa takribani wiki nne na ESI wa takribani wiki tatu. Chanzo kilifanya ukaguzi wa lag robustness wa wiki sita kwa HICP lakini hakikutumia marekebisho maalum ya publication-lag kwa ESI. Katika matumizi ya wakati halisi, tarehe ya kutolewa kwa taarifa lazima izingatiwe kwa sifa zote za makro.
Kizuizi cha tatu ni uwezo wa kujumlisha kijiografia. Peripheral sovereign spreads na muundo wa sera za ECB barani Ulaya si sawa moja kwa moja na njia za hatari nchini Marekani au katika masoko yanayoibukia. Ikiwa mbinu itatumika katika maeneo mengine, feature set lazima ikalibreshwe upya.
Kizuizi cha nne ni modeli ya gharama za miamala. Dhana za gharama za upande mmoja za basis points 0–25 katika utafiti hazimodeli bid–ask spread, market impact katika biashara kubwa na gharama zote za uendeshaji.
Kizuizi cha tano ni nguvu ya kitakwimu. Panel B ina wiki 808 pekee na vipindi vya kujiamini vya Sharpe ni vipana. Chanzo chenyewe kinasema kuwa kutopatikana kwa ubora wenye umuhimu wa kitakwimu kunaendana na maelezo mawili: “conditioning ya rejimu haiongezi thamani” na “sampuli ni fupi sana kugundua tofauti halisi za Sharpe”.
Uzalishaji unaoweza kurudiwa
Chanzo kinasema kuwa matokeo yalizalishwa kwenye Python 3.11; hmmlearn 0.3.2, scipy 1.13, scikit-learn 1.5 na pandas 2.2 zilitumiwa. NumPy random seed iliwekwa kuwa 42 na uanzishaji wa HMM uliendeshwa kwa fixed-seed restart 15.
Data ghafi za LSEG/Refinitiv haziwezi kusambazwa kwa umma kwa sababu ya vizuizi vya leseni. Chanzo kinasema kuwa codebase ya Python yenye walk-forward HMM pipeline, uboreshaji wa CVaR, figure scripts na nyaraka za reproducibility iko wazi kwa umma.
Maelezo ya Chanzo na Mbinu
Kichwa asili: From Regime Detection to Decision Rules: A Data-Driven Macro-Financial CVaR Framework for European Multi-Asset Portfolios
Waandishi: Jorge Grube Martín-Lunas; Ana Lazcano; Julio E. Sandubete.
Mwandishi wa mawasiliano: Julio E. Sandubete.
Taasisi: Faculty of Legal, Business and Government, Universidad Francisco de Vitoria, Pozuelo de Alarcón, Madrid, Spain.
Jarida: Economies.
Mchapishaji: MDPI.
Rekodi ya bibliografia: 2026, Juzuu 14, Toleo 7, Makala 268.
DOI: 10.3390/economies14070268.
Tarehe: Imepokelewa 3 Juni 2026; marekebisho 30 Juni 2026; imekubaliwa 2 Julai 2026; imechapishwa 9 Julai 2026.
Toleo: Version of Record.
Leseni: Creative Commons Attribution (CC BY).
Aina ya chanzo: Utafiti wa uundaji modeli wa majaribio unaotumia uainishaji wa rejimu wa HMM, uboreshaji wa jalada wa CVaR na strictly out-of-sample walk-forward backtest kwenye data za kila wiki za fedha/makro-fedha.
Kipindi kikuu cha data: 14 Januari 2000–3 Aprili 2026; wiki 1369 za data ya pamoja kabla ya burn-in.
Panel A: 10 Januari 2003–3 Aprili 2026, wiki 1213.
Panel B: 15 Oktoba 2010–3 Aprili 2026, wiki 808.
Chanzo kikuu cha data: LSEG Workspace/Refinitiv; ECB kwa EURIBOR, Tume ya Ulaya kwa ESI na Eurostat kwa HICP.
HMM: Gaussian Hidden Markov Model yenye hali nne; diagonal covariance; algorithm ya EM; random restart 15; hadi iteresheni 500; mafunzo ya chini ya wiki 156; expanding walk-forward re-estimation kila wiki nne.
CVaR: \(\alpha=0.95\); rolling scenario window ya wiki 260; uzito wa juu wa %25 kwa kila mali hatarishi; scipy.optimize.linprog.
Ulinganisho: Equal-weight 1/N; STOXX Europe 600; Static CVaR; Markowitz minimum-variance inayotumia Ledoit–Wolf covariance; Regime CVaR-A; Weighted CVaR; turnover-penalized/budgeted CVaR; regime-constrained CVaR.
Gharama za miamala: Basis points 0, 5, 10 na 25 kwa turnover ya upande mmoja.
Takwimu: Newey–West HAC standard errors za wiki 13; circular block-bootstrap ya wiki 13 na marudio 5000 kwa Sharpe ratios.
Ufadhili: Utafiti haukupokea ufadhili wa nje.
Maadili: Masharti ya Institutional Review Board na informed consent hayatumiki.
Upatikanaji wa data: Data ghafi za LSEG/Refinitiv ziko chini ya vizuizi vya leseni na haziwezi kusambazwa. Chanzo kinasema kuwa code inayotosha kuzalisha upya data iliyochakatwa na majedwali/vielelezo inaweza kutolewa kwa ombi linalofaa ndani ya mipaka ya leseni.
Mgongano wa maslahi: Waandishi hawakuripoti mgongano wa maslahi.
Michango ya waandishi: Uundaji wa dhana, mbinu, programu, uchambuzi rasmi na utafiti ulifanywa na waandishi wote watatu; uthibitishaji na Jorge Grube Martín-Lunas na Julio E. Sandubete; uandaaji wa data na Jorge Grube Martín-Lunas na Ana Lazcano; rasimu ya kwanza na Jorge Grube Martín-Lunas; mapitio na uhariri na Ana Lazcano na Julio E. Sandubete; uoneshaji na Jorge Grube Martín-Lunas na Ana Lazcano; usimamizi wa mradi na Ana Lazcano na Julio E. Sandubete.
Tamko la matumizi ya akili bandia: Waandishi waliripoti kuwa walitumia ChatGPT 5.4 na Claude Opus 4.8 kwa uhariri wa lugha, mapitio ya code, upangaji wa hati na msaada wa mtiririko wa kazi wa utafiti; walikagua na kuhariri wenyewe matokeo yaliyosaidiwa na AI na wakakubali kuwajibika kwa maudhui ya uchapishaji.
Dokezo muhimu la upeo: Chanzo kinaeleza kwa nini Sharpe ratio ya Static CVaR inaonekana 0.530 katika Jedwali 4 na 0.553 katika Jedwali 7. Jedwali 4 linatumia rebalance grid inayokutana na lebo za HMM pekee, ilhali Jedwali 7 linatumia experiment-grid pana zaidi; kwa hiyo thamani hizo ni matokeo ya upeo tofauti.
Kikomo kikuu cha tafsiri: Hali za HMM ni uainishaji wa kitakwimu; si rejimu za kiuchumi za kisababishi. Hakuna tofauti ya out-of-sample performance inayoonyesha ubora wa uhakika katika kiwango cha conventional significance. Matokeo ni mahususi kwa sampuli ya Ulaya 2000–2026 na asset universe iliyotumiwa.
Dokezo la kuona: Figure 1 katika chanzo inaonyesha mtiririko wa mbinu; Figure 2 sifa za rejimu; Figure 3 mstari wa muda wa rejimu; Figure 4 utajiri wa jumla; Figure 5 turnover–net Sharpe frontier; Figure 6 wastani wa uzito wa jalada wa baseline/FI-expanded; Figure 7 mikunjo ya drawdown. Katika michoro upya ya Verianla, thamani sahihi katika majedwali ya chanzo zinapaswa kutumiwa kama source-of-truth; pointi mpya sahihi za kati hazipaswi kutolewa kutoka mistari ya raster pekee.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *