

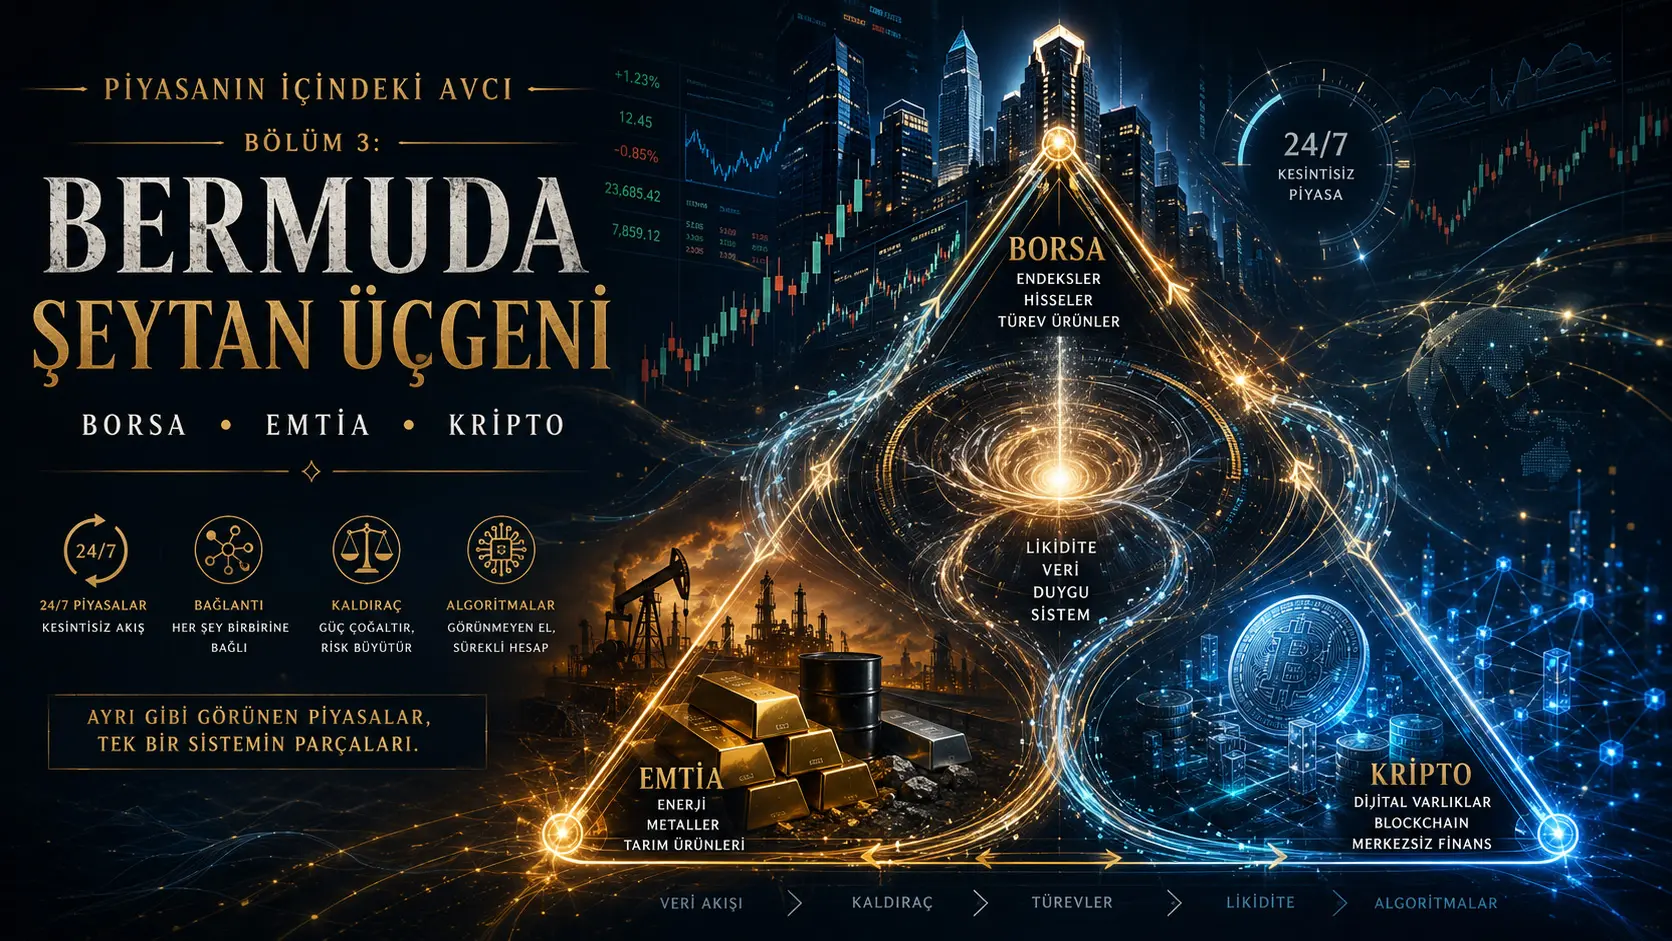
Kwa muda mrefu, soko la hisa, bidhaa na kripto yalionekana kama dunia tatu tofauti za kifedha. Katika soko la hisa kulikuwa na biashara ya hisa za kampuni, katika masoko ya bidhaa kulikuwa na dhahabu, fedha, mafuta au mazao ya kilimo, na katika kripto kulikuwa na mali za kidijitali. Saa za biashara, washiriki wa soko, uundaji wa bei na hata lugha iliyotumiwa vilikuwa tofauti. Leo, mipaka hii inazidi kufifia. Futures, options, mikataba yenye leverage, mikataba ya perpetual, bidhaa sintetiki, arbitraji ya kialgorithimu na mtiririko wa data wa kimataifa; vinaunganisha maeneo haya matatu yanayoonekana kuwa huru katika mtandao mmoja wa bei na dhamana.
Kufikia 2026, mabadiliko haya si ya kinadharia tena. Katika baadhi ya masoko makubwa ya hisa, kupanua saa za biashara hadi 23 kwa siku na hadi siku tano kwa wiki kumeidhinishwa; huku kuhamisha baadhi ya futures za bidhaa hadi mfumo halisi wa 7/24 kukiwa suala la uchunguzi rasmi. Katika kipindi hicho hicho, mamlaka za udhibiti zimesisitiza hasa kwamba modeli moja ya 7/24 huenda isifae masoko yote. Pia kuna mfano wa sasa ambapo hatua ya kuhamisha mkataba wa futures wa nishati hadi 7/24 ilisimamishwa hadi hatari za kisheria na za muundo wa soko zitathminiwe. Kwa hiyo si sahihi kusema “masoko yote ya hisa na bidhaa zote zinaenda 7/24”; mwelekeo halisi ni saa zilizoongezwa kwa bidhaa teule na kutafuta biashara isiyokatika kwa baadhi ya mikataba.
Matokeo muhimu zaidi ya mabadiliko haya kwa mwekezaji si kuongezwa kwa saa za biashara. Mabadiliko ya msingi zaidi ni haya: bei haifanyiki tena katika soko la spot la mali pekee. Katika baadhi ya masoko, futures au mikataba mingine ya derivatives inaweza kuongoza soko la spot katika ugunduzi wa bei. Katika utafiti wa kihistoria kuhusu soko la hati fungani za serikali, wakati wa kawaida soko la spot lilichangia ugunduzi wa bei, lakini baada ya msongo wa kifedha mchango huo ulipungua hadi sifuri na kulikuwa na kipindi ambacho taarifa ziliingizwa kwenye bei kupitia soko la futures pekee. Utafiti wa 2025 uliopitiwa na wataalamu kuhusu soko la kripto pia ulionyesha kwamba soko la futures kwa ujumla huongoza soko la spot katika ugunduzi wa bei, ingawa uongozi huo hubadilika kulingana na siku na hali.
Umuhimu kwa Uturuki: Kutokana na sehemu hii haipaswi kuhitimishwa kwamba soko la hisa la Uturuki au soko la hisa la nchi fulani litaingia 7/24 hivi karibuni. Mifumo ya clearing, uhifadhi, benki, sheria za kampuni, market making na ulinzi wa wawekezaji hutofautiana kati ya nchi. Mabadiliko yanayowezekana zaidi ni kuongezwa kwa saa za biashara hatua kwa hatua, baadhi ya derivatives kubaki wazi kwa muda mrefu zaidi na uundaji wa bei wa kimataifa kuendelea katika mikataba mingine inayohusishwa na bei ya mali hiyo wakati soko la spot la ndani limefungwa. Katika dunia kama hiyo, mwekezaji hawezi kueleza bei ya ufunguzi anayoiona asubuhi kwa maagizo ya ndani yaliyotolewa asubuhi hiyo pekee; lazima pia azingatie taarifa ya bei iliyoundwa usiku kucha katika masoko mengine.
Zamani, soko lilipofungwa ugunduzi wa bei kwa kiasi kikubwa ulisimama. Katika siku zijazo soko linaweza kufungwa; lakini bei ya mali hiyo inaweza kuendelea kuuzwa mahali pengine.
Kwa nini Pembetatu ya Ibilisi ya Bermuda ni soko la hisa, bidhaa na kripto?
Katika mfululizo huu hatutumii mfano wa Pembetatu ya Ibilisi ya Bermuda kwa maana ya meli zinazopotea au nguvu za ajabu. Maana yake ya kifedha ni rahisi zaidi:
Pesa haitoweki. Hubadilisha mikono.
Mwekezaji anaweza kuona kwamba pesa katika akaunti yake “imetoweka”. Lakini kiuchumi, pesa hiyo mara nyingi huhamishwa kwenda kwenye faida ya mwekezaji mwingine, mapato ya spread ya market maker, ada ya muamala, malipo ya ufadhili, faida ya arbitraji au upande wa pili wa nafasi inayopata hasara.
Kwa hiyo soko la hisa, bidhaa na kripto si viwanja vitatu tofauti; vinazidi kuwa pembe tatu ambamo mtaji uleule huzunguka kati ya simulizi tofauti za hatari.
Katikati ya pembetatu hii kuna vipengele vinne:
- Leverage: Huwezesha kubeba hatari kubwa zaidi ya bei kwa mtaji uleule.
- Derivatives: Huwezesha kuchukua nafasi inayohusiana na bei ya mali bila kununua mali yenyewe.
- Ukwasi: Huamua nafasi inaweza kufunguliwa au kufungwa kwa gharama gani.
- Algorithimu: Husafirisha tofauti za bei na mtiririko wa maagizo kwa kasi kubwa sana kati ya masoko.
Kwa sababu ya vipengele hivi vinne, mabadiliko katika soko moja yanaweza kuhamia soko jingine ndani ya sekunde. Mshtuko katika bei ya bidhaa unaweza kuathiri fahirisi; kukwepa hatari katika fahirisi kunaweza kuonekana katika mali za kripto; na harakati ya bei ya 7/24 katika soko la kripto inaweza kuwa mojawapo ya viashiria vya mtazamo wa hatari duniani mwishoni mwa wiki. Mwelekeo wa mahusiano haya si wa kudumu na correlation inaweza kubadilika kutoka kipindi kimoja hadi kingine.
Mtazamo wa zamani wa soko ulikuwaje?
Zamani, modeli ya kiakili ya soko ilikuwa rahisi zaidi.
Soko la hisa lingefunguliwa saa maalum.
Siku ya biashara ingeisha.
Soko lingefungwa.
Ikiwa tukio muhimu kuhusu kampuni lingetokea usiku, wawekezaji wangesubiri ufunguzi wa asubuhi inayofuata. Taarifa mpya ingeonekana kwa pamoja katika bei ya ufunguzi.
Katika soko la bidhaa, kulikuwa na uhusiano mkubwa lakini unaoeleweka zaidi kati ya bidhaa halisi na mkataba wa futures. Mkulima, mzalishaji, mwenye kiwanda na mfanyabiashara wangetumia mkataba kuhamisha hatari ya bei kwenda siku zijazo. Soko la spot lilionekana kuwa eneo la “bidhaa halisi”, na soko la futures kuwa eneo la matarajio kuhusu siku zijazo.
Sehemu muhimu ya mtazamo huo bado ni sahihi leo. Mafuta halisi bado lazima yazalishwe, yasafirishwe na yahifadhiwe. Ugavi halisi wa dhahabu si kitu kilekile na mkataba unaoonekana kwenye skrini. Umiliki wa kisheria wa hisa ya kampuni pia si kitu kilekile na mkataba sintetiki wa derivatives unaohusishwa na bei yake.
Lakini sehemu ambayo sasa haitoshi ni hii:
Soko la derivatives si soko la pembeni tu linalotabiri bei ya spot ya baadaye. Katika baadhi ya vipindi linaweza kuwa mahali ambapo taarifa ya bei huundwa kwanza.
Spot ni nini, derivative ni nini?
Kwa msomaji asiyejua mada hii kabisa, kwanza ni muhimu kutofautisha mambo haya.
Katika biashara ya spot mwekezaji kwa ujumla hununua mali yenyewe au haki ya umiliki inayohusiana na mali hiyo. Hisa ya kampuni inaponunuliwa, mtu huwa mmiliki wa sehemu ndogo ya mtaji wa kampuni. Dhahabu halisi inaponunuliwa, metali halisi hununuliwa. Katika ununuzi wa spot wa mali ya kidijitali, mali husika huingia kwenye akaunti.
Katika biashara ya derivative thamani ya muamala hutokana na bei ya mali nyingine. Futures, option au mkataba wa perpetual unaponunuliwa, mara nyingi mali ya msingi yenyewe hainunuliwi; badala yake mkataba unaohusiana na mabadiliko ya bei ya mali hiyo hununuliwa au kuuzwa.
| Soko la spot | Soko la derivatives |
|---|---|
| Mali yenyewe au haki ya umiliki hununuliwa. | Mkataba unaohusiana na bei ya mali hununuliwa. |
| Kwa kawaida nafasi haina tarehe ya lazima ya mwisho. | Kulingana na mkataba, kunaweza kuwa na muda wa kuisha, ufadhili au upangaji bei upya unaoendelea. |
| Bila kutumia leverage, mwekezaji anaweza kusubiri kushuka kwa bei. | Leverage ikitumika, uwezo wa kusubiri unaweza kupungua kwa sababu ya kikomo cha dhamana. |
| Ugavi na mahitaji halisi pamoja na mabadiliko ya umiliki ni muhimu sana. | Hedge, speculation, arbitraji na uhamishaji wa hatari pia huunda bei. |
Tofauti hii ni muhimu sana kwa kuelewa Sehemu ya 3 yote.
Kwa sababu zamani mwekezaji aliposema “dhahabu imepanda”, mara nyingi alikuwa akimaanisha bei ya dhahabu halisi au dhahabu ya spot.
Leo, sentensi hiyo hiyo inaweza kurejelea mtandao wa bei unaoathiri kwa wakati mmoja:
- soko la bidhaa halisi,
- soko la spot la kielektroniki,
- mkataba wa futures,
- soko la options,
- mkataba sintetiki wenye leverage
.
Je, soko la derivatives linaweza kweli kuathiri bei ya spot?
Ndiyo, linaweza. Lakini athari hii si sawa kwa kila mali, kila kipindi na kila hali.
Kuna mitazamo miwili iliyopitiliza kuhusu jambo hili.
Wa kwanza:
“Spot ndiyo halisi; soko la futures hufuata spot tu.”
Wa pili:
“Soko la derivatives huamua bei ya spot jinsi linavyotaka.”
Yote mawili ni rahisi kupita kiasi.
Kwa kweli, bei za spot na futures zimeunganishwa kwa arbitraji, gharama za kubeba, ufadhili, uwezo wa kuhifadhi, shughuli za hedge na mtiririko wa taarifa wa pamoja.
Kwa bidhaa zinazoweza kuhifadhiwa, msingi wa uhusiano kati ya bei ya spot na futures ni ulinganisho wa kiuchumi kati ya kununua bidhaa leo na kupokea bidhaa hiyo siku zijazo. Riba, gharama za kuhifadhi na matarajio ya baadaye ya ugavi na mahitaji huamua uhusiano huu. Ikiwa moja ya bei za spot au futures itatoka mbali sana na nyingine, wafanyabiashara wa arbitraji wanaweza kufanya miamala kati ya masoko hayo mawili na kusaidia pengo kufungwa.
Muhimu zaidi, nyaraka rasmi zimekuwa zikisema kwa muda mrefu kwamba katika baadhi ya masoko ya bidhaa, bei za futures hutumiwa moja kwa moja kama rejea katika upangaji bei wa miamala halisi ya kibiashara. Kwa maneno mengine, hata pande mbili za biashara zinaponunua na kuuza bidhaa katika soko halisi, zinaweza kuunda bei kwa kuongeza au kupunguza tofauti fulani kutoka kwenye mkataba wa futures unaofanya kazi. Katika hali kama hizi haiwezekani kusema “derivative hufuata spot tu”; bei ya derivative imekuwa sehemu ya utaratibu wa upangaji bei wa biashara ya spot.
“Je, mkia unaweza kumtikisa mbwa?”
Swali hili limejadiliwa katika fasihi ya fedha kwa miaka mingi.
Katika utafiti wa kihistoria wa masoko ya spot na futures ya hati fungani za serikali, ilibainika kwamba katika hali za kawaida miamala ya spot ilikuwa na mchango unaopimika katika uundaji bora wa bei, lakini baada ya msongo mkubwa wa soko mchango wa upande wa spot katika ugunduzi wa bei ulipungua hadi sifuri na kulikuwa na kipindi ambacho taarifa mpya ziliingia kwenye bei kupitia soko la futures pekee.
Matokeo haya ni muhimu sana.
Kwa sababu yanatuambia:
> Kituo cha ugunduzi wa bei si cha kudumu.
Katika hali za kawaida spot inaweza kuongoza.
Wakati mwingine soko la futures linaweza kuongoza.
Wakati wa msongo, mahali ambapo ukwasi unabaki, soko linalotumiwa na washiriki wa kitaalamu na upande ambao miamala hufanyika haraka zaidi vinaweza kubadilisha uongozi.
Kwa nini kripto iliharakisha mabadiliko haya?
Mojawapo ya ubunifu muhimu zaidi ambao masoko ya kripto yameleta katika mfumo wa fedha si mali ya kidijitali pekee.
Ni wazo la soko lisilokatika.
Hakuna mwisho wa wiki.
Hakuna kengele rasmi ya kufunga.
Halitegemei saa za kazi za nchi moja.
Soko halikabidhiwi kutoka ukanda mmoja wa saa kwenda mwingine; kitaalamu linaendelea ndani ya mfumo uleule.
Mikataba ya perpetual isiyo na muda wa kuisha na yenye leverage ilipoingizwa juu ya mfumo huu, muundo mpya ulitokea. Tarehe maalum ya mwisho ya mkataba wa futures iliondoka; uhusiano na bei ya spot ukajaribiwa kudumishwa kupitia malipo ya ufadhili na mifumo ya fahirisi.
Baadaye modeli hii ilizalisha wazo la muundo wa soko ambalo huenda lisibaki kwa mali za kidijitali pekee:
Ikiwa kuna bei, kwa nini biashara ya bei hiyo isifanyike 7/24?
Hili ni mojawapo ya maeneo ya sasa ambapo pembetatu ya soko la hisa–bidhaa–kripto inaungana.
Katika kripto, spot au futures ndiyo huamua bei?
Hakuna jibu moja la swali hili.
Utafiti wa 2025 uliopitiwa na wataalamu ulilinganisha bei za Bitcoin za spot na futures za masafa ya juu kwa azimio la sekunde na kugundua kwamba soko la futures kwa ujumla huongoza soko la spot katika ugunduzi wa bei. Hata hivyo, utafiti huo pia ulionyesha kwamba uongozi huu hubadilika ndani ya siku na katika matukio tofauti.
Tafiti nyingine pia zinaonyesha kwamba matokeo yanaweza kubadilika kulingana na soko lililotumiwa, masafa ya data, kipindi na mbinu. Kwa hiyo si sahihi kusema “futures huongoza spot kila wakati”.
Hitimisho sahihi lina undani zaidi:
> Ukwasi na taarifa zinapojikusanya katika soko fulani, ugunduzi wa bei wa muda mfupi unaweza kuhamia upande huo.
Katika soko la kripto, kiasi kikubwa cha mikataba yenye leverage na kasi kubwa ya biashara vinaweza kuruhusu upande wa derivatives kuwa na uongozi mkubwa wa taarifa juu ya bei ya spot katika baadhi ya vipindi.
Basi pesa hutokaje kutoka derivatives kwenda soko la spot?
Ikiwa mwekezaji amenunua mkataba wa futures pekee, huenda hanunui mali halisi. Basi muamala huu unaathirije spot?
Jibu: hedge na arbitraji.
Kwa mfano, market maker anapowauzia watumiaji wengi nafasi za derivatives katika mwelekeo mmoja, anaweza kuchukua nafasi ya kinyume katika soko la spot ili kupunguza hatari yake.
Ikiwa bei ya futures inapanda sana juu ya bei ya spot, mfumo wa arbitraji unaweza:
- kuuza mkataba wa futures ulio ghali,
- kununua mali ya spot iliyobaki nafuu.
Katika hali ya kinyume, muamala wa kinyume unaweza kufanywa.
Kwa njia hii, mahitaji katika soko la derivatives huzalisha agizo halisi la kununua au kuuza katika soko la spot.
Ukubwa wa utaratibu huu hutegemea bidhaa inayotumiwa, ukwasi wa soko na mbinu ya hedge. Lakini hii ndiyo sababu ya msingi ya kiuchumi ya uhusiano kati ya derivatives na spot.
Kwa nini leverage inaweza kuimarisha uhusiano huu?
Mtu mwenye lira 1.000 katika soko la spot kwa kawaida hununua mali ya thamani ya lira 1.000.
Katika soko lenye leverage, lira 1.000 hizo zinaweza kuwa dhamana ya nafasi yenye thamani ya jina kubwa zaidi.
Kwa hiyo hatari ya kiuchumi katika soko inaweza kuwa kubwa zaidi kuliko kiasi cha fedha taslimu kilichowekwa.
Bei inapoenda kinyume, hasara haibadilishi uamuzi wa mwekezaji tu; mahitaji ya dhamana yanaweza kuunda muamala wa lazima.
Mapitio rasmi ya uthabiti wa kifedha yameandika kwamba mishtuko mikubwa ya bei katika masoko ya bidhaa ilisababisha margin calls kubwa sana za kila siku na ndani ya siku; na margin za awali ziliongezwa kwa kiasi kikubwa katika vipindi vya msongo.
Katika hali kama hiyo, tatizo lililoanza katika derivative huenda lisibaki katika derivative pekee.
Mfuko unaolazimika kupata dhamana unaweza:
- kuuza mali nyingine,
- kutengeneza fedha taslimu,
- kupunguza nafasi yake ya spot,
- kubadilisha hedge yake katika soko jingine.
Hatimaye, harakati katika derivative ya bidhaa inaweza kuhamishwa kama harakati ya mtaji kwenda soko la hisa, hati fungani, sarafu au daraja jingine la mali.
Hivi ndivyo pesa huzunguka katika pembetatu ya Bermuda
Kwa mfano, mtazamo wa hatari duniani unapoharibika:
- Mali zenye hatari zinaweza kuuzwa katika soko la hisa.
- Sehemu ya mtaji inaweza kuelekezwa kwenye bidhaa zinazochukuliwa kuwa salama.
- Baadhi ya wawekezaji wanaweza kupunguza nafasi zao za kripto.
- Mahitaji ya dhamana ya nafasi za futures yanaweza kuongezeka.
- Nafasi zenye leverage zinaweza kufungwa kwa lazima.
- Mifumo ya arbitraji husafirisha tofauti za bei kwenda masoko mengine.
Katika kipindi kingine, kinyume chake kinaweza kutokea.
Kwa hiyo pembetatu haina mwelekeo wa kudumu wa mtiririko wa pesa.
Mtiririko hubadilika kulingana na regime.
Kwa hiyo kanuni rahisi za correlation kama “dhahabu ikipanda lazima soko la hisa lishuke” au “soko la hisa likishuka lazima kripto ipande” zilizozingatiwa zamani hazihakikishi siku zijazo.
Kwa nini correlation za zamani sasa huvunjika kwa urahisi zaidi?
Kwa sababu malengo ya washiriki wa soko yamebadilika.
Wakati fulani motisha kuu ya mtu aliyenunua dhahabu ilikuwa kuhifadhi thamani halisi, lakini leo bei hiyo hiyo inaweza kuuzwa kwa wakati mmoja na:
- mnunuzi wa bidhaa halisi,
- mwekezaji wa ETF,
- mwanaspekulishaji wa futures,
- market maker wa options,
- mfanyabiashara wa arbitraji wa kialgorithimu,
- mwekezaji wa synthetic perpetual
.
Hakuna kundi lolote kati ya haya linaloitikia mabadiliko ya bei kwa sababu ileile.
Kwa hiyo bei haiwezi kusomwa tu kama “mahitaji ya dhahabu yameongezeka”.
Vivyo hivyo, fahirisi ya hisa inapopanda inaweza kuwa kosa kudhani kwamba harakati yote imetokana na matarajio ya muda mrefu ya kampuni. Mtiririko wa hedge wa options, biashara ya index futures, mtiririko wa mifuko ya passiv au upangaji wa nafasi wa kialgorithimu wa muda mfupi pia unaweza kuchangia harakati ya bei.
Kuna tafiti zinazoonyesha kwamba katika baadhi ya masoko ya bidhaa na volatility, mtiririko wa mifuko unaohusishwa na derivatives unaweza kuweka shinikizo la kiuchumi juu ya bei ya mali ya msingi. Hata hivyo, tafiti nyingine hazijapata ushahidi kwamba speculation ya futures imepandisha kiwango cha bei ya spot katika baadhi ya bidhaa. Matokeo haya mawili yanapaswa kusomwa pamoja: athari ya derivative–spot ni halisi, lakini si ya moja kwa moja, si ya mwelekeo mmoja na haiwezi kujumlishwa kwa masoko yote.
Kwa nini saa za soko zinaongezwa?
Sababu pekee ya kuongeza saa za biashara si kupata commission zaidi. Kuna sababu kadhaa halisi za kiuchumi na kiteknolojia.
1. Mtaji sasa ni wa kimataifa
Soko kuwa limefungwa wakati mwekezaji yuko katika bara jingine haimaanishi kwamba hatari ya bei imetoweka.
Tukio la kijiografia na kisiasa linaweza kutokea usiku.
Benki kuu inaweza kutangaza uamuzi.
Habari kubwa ya kampuni inaweza kutoka.
Mshtuko unaweza kutokea katika ugavi wa bidhaa.
Wakati kripto tayari inaendelea kupanga bei, mwekezaji katika soko la jadi anaweza kulazimika kusubiri ufunguzi wa siku inayofuata.
2. Teknolojia imefanya hili liwezekane
Vitabu vya maagizo vya kielektroniki, mifumo ya wingu, ufuatiliaji wa kiotomatiki na miundombinu ya mtandao wa kimataifa vimeondoa ulazima wa soko kutegemea ukumbi halisi wa biashara.
3. Kripto ilibadilisha matarajio ya watumiaji
Kwa kizazi kipya cha wawekezaji, wazo kwamba “soko limefungwa” linazidi kuwa geni. Ikiwa anaweza kuona bei ya mali ya kifedha usiku, si jambo la kushangaza kutaka kufanya biashara wakati huo huo.
4. Ushindani umeongezeka
Ikiwa jukwaa jingine linatoa hatari ileile au inayofanana ya bei wakati ambao haiwezekani kufanya biashara katika soko moja, kiasi cha biashara kinaweza kuhamia kutoka soko la jadi kwenda soko sintetiki au kituo kingine cha biashara.
5. Usimamizi wa hatari unakuwa wa kuendelea
Mfuko au kampuni ya kimataifa inapobeba hatari ya soko lililo wazi katika nchi nyingine, chombo cha hedge kuwa kimefungwa kunaweza kuleta tatizo la uendeshaji.
Ni nini hasa kilibadilika katika 2026?
Hapa tunapaswa kuona hali halisi badala ya msisimko.
Katika 2026, katika baadhi ya vituo vikubwa vya biashara ya hisa, kanuni za kuruhusu hisa na bidhaa zinazouzwa kwenye soko 23 saa/siku, siku tano kwa wiki zimeidhinishwa. Hii si 7/24 halisi; mwisho wa wiki bado soko limefungwa na kuna muda wa matengenezo ya kiufundi au kusitisha biashara ndani ya siku.
Katika mwaka huo huo, katika futures za nishati, mikataba ya kawaida kufanya biashara halisi ya siku 7 saa 24 na matumizi ya mikataba ya perpetual inayorejelea bidhaa zinazoweza kuwasilishwa kimwili yamekuwa suala la majadiliano ya umma na uchunguzi wa mamlaka za udhibiti.
Lakini mara baada ya hapo kulikuwa na maendeleo muhimu sana: hatua ya kuhamisha mkataba wa futures wa mafuta ghafi hadi modeli ya biashara ya 7/24 ilisimamishwa hadi ulinganifu wa bidhaa hiyo na kanuni za udhibiti uchunguzwe kwa kina. Katika taarifa rasmi ilisisitizwa wazi kwamba “mbinu moja ya 7/24 haifai kwa madaraja yote ya mali” .
Tukio hili lina thamani kubwa kwa kuelewa siku zijazo.
Siku zijazo zinaweza kuelekea biashara isiyokatika; lakini masoko yote hayataenda kwa kasi ileile wala kwa modeli ileile.
Kwa nini masoko yote ya hisa hayawezi kuwa 7/24?
Kwa sababu kuweka soko wazi si kuacha seva ya biashara ikiwa imewashwa tu.
Mifumo ifuatayo pia lazima ifanye kazi nyuma yake:
- uhamishaji wa fedha,
- clearing,
- uhifadhi,
- usimamizi wa dhamana,
- ufuatiliaji wa soko,
- mifumo ya hatari,
- utoaji taarifa kwa umma,
- shughuli za kampuni,
- market makers,
- msaada wa kiufundi na usalama wa mtandao.
Tafiti za kimataifa kuhusu miundombinu ya malipo ya dunia zinaeleza kwamba uendeshaji kamili wa 24/7 unaweza kupunguza matatizo ya usimamizi wa ukwasi na ucheleweshaji wa malipo ya kimataifa; lakini pia unahitaji mabadiliko makubwa ya kiutendaji na kiteknolojia. Hasa, ikiwa mifumo ya malipo iko wazi wakati masoko yamefungwa mwishoni mwa wiki, hatari mpya zinaweza kutokea, kama benki kukabiliwa na kutoka kwa fedha lakini kushindwa kupata ukwasi kutoka upande mwingine.
Kwa hiyo fedha za 7/24 si “uhuru zaidi” tu.
Wakati huo huo, 7/24 pia humaanisha:
- hitaji la ukwasi,
- ufuatiliaji,
- uendeshaji,
- hatari ya mtandao,
- usimamizi wa dhamana
.
Je, soko likiwa wazi lazima liwe na ukwasi?
Hapana.
Hii ni mojawapo ya dhana potofu muhimu zaidi katika kuelewa masoko ya siku zijazo.
Mfumo kukubali biashara kwa saa 24 hakumaanishi kwamba kuna idadi ileile ya wanunuzi, wauzaji na market makers katika saa zote 24.
Hata tafiti za soko kubwa la fedha za kigeni linalofanya kazi karibu saa 24 katika siku za kazi zinaonyesha kwamba kiasi cha biashara na ukwasi havisambai sawa siku nzima. Katika vipindi ambavyo saa za kazi za vituo viwili vikubwa vya kifedha zinakutana, kiasi huwa kikubwa na ukwasi huwa mzuri zaidi; wakati wa usiku, spread zinaweza kupanuka sana na mifano ya msongo inaonyesha kwamba kiasi kilekile cha biashara kinaweza kuwa na athari kubwa zaidi kwa bei.
Hivyo tofauti muhimu inaibuka:
> Soko lililo wazi ≠ soko lenye kina.
Kuweza kufanya biashara hakumaanishi utaweza kufanya biashara kwa bei nzuri.
Je, biashara ya 7/24 ni faida kweli kwa mwekezaji?
Katika baadhi ya hali, ndiyo.
- Inawezekana kuitikia habari inayotokea usiku.
- Mwekezaji wa kimataifa anaweza kufanya biashara katika ukanda wake wa saa.
- Sehemu ya pengo kubwa la bei linaloweza kutokea kwenye ufunguzi wa siku inayofuata inaweza kusambazwa kwa muda.
- Hatari inaweza kuhedgewa mapema zaidi.
Lakini pia kuna hasara:
- ukwasi wa usiku unaweza kuwa mdogo,
- spread inaweza kupanuka,
- agizo dogo linaweza kusababisha harakati kubwa zaidi ya bei,
- mwekezaji mwenye leverage anaweza kulikidishwa akiwa amelala,
- kwa kuwa soko liko wazi muda wote, kunaweza kuwa na shinikizo la kisaikolojia la kufanya biashara kila wakati,
- katika vipindi ambapo market makers wanapungua, harakati za ghafla zinaweza kuwa kubwa zaidi.
Kwa hiyo soko la 7/24 halimaanishi kiotomatiki soko lenye haki zaidi au lenye ufanisi zaidi.
Nini hutokea ikiwa derivative inabaki wazi wakati soko la spot limefungwa?
Hili ni mojawapo ya maswali muhimu zaidi ya siku zijazo.
Soko rasmi la spot la hisa ya kampuni linaweza kuwa limefungwa.
Lakini ikiwa mkataba mwingine unaorejelea kampuni, fahirisi au bidhaa hiyo unauzwa mahali pengine, ugunduzi wa bei hausimami kabisa.
Tuchukulie habari muhimu imetokea usiku.
Soko la spot limefungwa.
Mkataba sintetiki au derivative unashuka %4.
Asubuhi inayofuata soko la spot linapofunguliwa, market makers na wafanyabiashara wa arbitraji huzingatia bei mpya iliyoundwa usiku.
Ikiwa soko la spot litajaribu kuanza moja kwa moja kutoka bei ya zamani ya kufunga, nafasi kubwa ya arbitraji itaibuka kati ya masoko hayo mawili.
Kwa hiyo bei ya ufunguzi inaweza kuingiza kwa haraka taarifa ya bei iliyoundwa mahali pengine usiku kucha.
Mwekezaji anaiona kama “soko lilifunguka na mara moja likashuka”.
Lakini kwa kweli:
> Bei huenda haikuundwa ndani ya sekunde chache; inaweza kuwa imeundwa kwa saa kadhaa katika soko jingine na kisha kuhamishwa hadi ufunguzi wa spot.
Kwa nini mtazamo wetu wa zamani wa chati unaweza kupotosha?
Sehemu kubwa ya utamaduni wa zamani wa uchambuzi wa kiufundi ilitegemea chati zilizoundwa kutoka saa ambazo soko moja tu lilikuwa wazi.
Bei ya kufunga ya kila siku ilikuwa muhimu sana.
Bei ya ufunguzi ilikuwa muhimu sana.
Pengo la usiku lilikuwa ishara ya taarifa mpya.
Lakini ikiwa ugunduzi wa bei unaendelea bila kukatika katika soko jingine, maana ya dhana ya “kufunga” hubadilika.
Soko linaweza kuwa limefungwa saa 18.00.
Lakini bei yake ya kiuchumi inaweza kuwa imebadilika mahali pengine saa 02.00 usiku.
Kwa hiyo katika siku zijazo swali hili litakuwa muhimu zaidi:
> Si “Soko lilifungwa saa ngapi?”, bali “Je, hatari ya bei ya mali hii ilifungwa kweli mahali popote?”
Kwa nini mwekezaji wa spot anaweza kuathiriwa na tabia ya mwekezaji mwenye leverage?
Hata kama mwekezaji wa spot hatumii leverage, hawezi kuwa huru kabisa na leverage.
Kwa mfano, ikiwa kiasi kikubwa cha nafasi za long zenye leverage zinalikidishwa, uuzaji wa lazima unaweza kutokea upande wa derivatives.
Market maker au mfanyabiashara wa arbitraji anaweza pia kuuza katika spot ili kufunga tofauti kati ya masoko hayo mawili.
Mshiriki mwingine anaweza kupunguza nafasi yake ya hedge.
Bei inaposhuka, maagizo ya stop ya spot yanaweza kuanza kutekelezwa.
Hivyo wimbi la likidishaji lililoanza upande wa derivatives linaweza pia kuunda shinikizo la bei katika soko la spot.
Utaratibu huu haufanyi kazi kwa nguvu ileile katika kila likidishaji na kila soko.
Lakini:
> “Mimi nanunua spot, kwa hiyo kinachotokea katika soko lenye leverage hakiwezi kunihusu.”
si dhana ya kuaminika tena.
Bidhaa iliyofanyiwa financialization ni nini?
Katika masoko ya bidhaa, uchumi halisi na soko la kifedha havijatenganishwa kabisa.
Upande mmoja kuna:
- mgodi,
- kisima cha mafuta,
- zao la kilimo,
- ghala,
- kiwanda cha kusafisha mafuta,
- usafirishaji
.
Upande mwingine kuna:
- mikataba ya futures,
- options,
- mifuko,
- swaps,
- wawekezaji wenye leverage
.
Mshtuko wa kimwili huathiri soko la kifedha; na tabia ya dhamana na hedge katika soko la kifedha inaweza pia kuathiri masharti ya ufadhili ya kampuni za kibiashara.
Katika mishtuko mikubwa ya bei za bidhaa iliyotokea 2022, mabadiliko makubwa ya bei katika soko la derivatives yalisababisha margin calls kubwa na za mara kwa mara na kuongeza sana mahitaji ya ukwasi ya waamuzi wa kifedha. Matukio haya yanaonyesha kwamba bidhaa halisi na soko la derivatives za kifedha si ulimwengu mbili tofauti kabisa.
Je, mantiki ya “perpetual” ya kripto inaweza kuhamishwa kwenda bidhaa na soko la hisa?
Kitaalamu, kwa baadhi ya bidhaa ndiyo.
Lakini kiuchumi na kisheria si rahisi kwa kiwango kilekile kwa kila mali.
Katika kripto, bei ya mali ya msingi huundwa 7/24.
Kwa bidhaa halisi, kuna masuala ya dunia halisi kama:
- uwasilishaji,
- uhifadhi,
- ubora,
- mahali
.
Kwa hisa ya kampuni, kuna haki na shughuli za kisheria kama:
- gawio,
- haki ya kupiga kura,
- ongezeko la mtaji,
- muungano,
- taarifa ya kampuni
.
Kwa hiyo katika siku zijazo, bidhaa nyingi zinazouzwa 7/24 zinaweza kuwa zaidi katika mfumo wa mkataba sintetiki wa malipo ya fedha taslimu kuliko mali halisi ya msingi yenyewe.
Katika 2026, kuanza kujadili katika kiwango cha udhibiti mikataba ya perpetual inayorejelea bidhaa za nishati zinazoweza kuhifadhiwa kimwili kunaonyesha kwamba uwezekano huu si wa kripto pekee tena.
Pembetatu ya Bermuda inaweza kuonekanaje katika siku zijazo?
Katika sehemu hii hatufanyi utabiri wa uhakika kuhusu siku zijazo. Yafuatayo ni matukio yanayowezekana yanayotokana na maendeleo ya sasa.
Scenario 1: 24/5 inaenea, 7/24 halisi inabaki ya kuchagua
Katika masoko ya hisa, biashara ya saa 22–23 kwa siku na siku tano kwa wiki inaweza kuenea zaidi.
Biashara halisi ya mwisho wa wiki inaweza kuendelea polepole zaidi kwa sababu ya clearing, shughuli za kampuni na matatizo ya ukwasi.
Scenario 2: Spot inafungwa, bei sintetiki haifungwi
Masoko ya spot ya ndani yanapoendelea kufanya kazi katika saa zao za jadi, toleo sintetiki la mali hiyo linaweza kuuzwa katika soko jingine usiku au mwishoni mwa wiki.
Kwa hiyo ufunguzi wa spot unazidi kutegemea ishara ya bei inayotoka nje.
Scenario 3: Algorithimu inaona masoko matatu kama soko moja
Binadamu anaweza kufungua skrini tatu tofauti zinazoitwa “soko la hisa”, “bidhaa” na “kripto”.
Lakini kwa mfumo wa akili bandia na arbitraji, yote yanaweza kuwa mtandao mmoja wa hatari.
Mfumo unaweza kusoma kwa wakati mmoja:
- index futures,
- bei ya dhahabu,
- harakati za sarafu,
- ukwasi wa kripto,
- volatility ya options,
- mtiririko wa habari
.
Binadamu hutenganisha masoko kwa majina; algorithimu huyachanganya kwa correlation na sababu za hatari.
Scenario 4: “Soko” linaacha kuwa mahali
Zamani swali “bei iliundwa wapi?” lilikuwa na jibu rahisi: katika soko la hisa.
Katika siku zijazo, swali sahihi linaweza kuwa:
> Ni soko gani lilichangia taarifa nyingi zaidi katika ugunduzi wa bei wakati huo?
.
Bei inaweza kuundwa kwa wakati mmoja katika spot, futures, options, nchi tofauti na masoko sintetiki.
Scenario 5: Mfumo wa 7/24 unalazimisha kanuni mpya za hatari
Masoko yasiyokatika yanapokua:
- ukwasi wa usiku,
- dhamana ya mwisho wa wiki,
- uhesabuji wa bei za fahirisi,
- bei ya rejea wakati soko la msingi limefungwa,
- likidishaji la kiotomatiki,
- circuit breaker,
- wajibu wa market maker
vitakuwa muhimu zaidi.
Ni wapi hasa maarifa ya zamani ya watu yanavunjika?
Kauli ya zamani:
> “Soko halisi ni spot. Derivative hufuata.”
Uhalisia mpya:
> Spot na derivative ni mfumo wa feedback unaoathiriana; ni upande gani unaoongoza unaweza kubadilika kulingana na ukwasi, muda na msongo wa soko.
Kauli ya zamani:
> “Soko likifungwa, harakati ya bei husimama.”
Uhalisia mpya:
> Soko rasmi la spot linaweza kufungwa; lakini hatari ileile inaweza kuendelea kupangwa bei mahali pengine.
Kauli ya zamani:
> “Dhahabu, soko la hisa na kripto ni tofauti.”
Uhalisia mpya:
> Zinaendelea kuwa tofauti kiuchumi; lakini mtaji, hedge, leverage na biashara ya kialgorithimu vinaweza kuziunganisha katika mtandao mmoja wa hatari.
Kauli ya zamani:
> “Nikifanya spot, kile wanachofanya wawekezaji wenye leverage hakinihusu.”
Uhalisia mpya:
> Mtiririko mkubwa wa derivatives unaweza kuzalisha ununuzi na uuzaji halisi katika soko la spot kupitia hedge na arbitraji.
Kauli ya zamani:
> “Kadiri soko linavyokuwa wazi kwa muda mrefu, ndivyo linavyokuwa la haki zaidi.”
Uhalisia mpya:
> Muda wa biashara na ubora wa ukwasi si kitu kilekile.
Ni nini hasa kinachopotea katika Pembetatu ya Ibilisi ya Bermuda?
Si pesa.
Ni mtazamo wa zamani wa soko.
Soko la hisa, bidhaa na kripto hayawezi tena kuonekana kama visiwa vya bei vilivyo huru.
Lakini pia si sahihi kusema yote ni soko moja.
Bidhaa halisi ina ugavi wa kweli.
Hisa ya kampuni ina umiliki wa kisheria na kiuchumi.
Mali ya kripto ina muundo wake tofauti wa kiteknolojia na wa soko.
Upekee wao unaendelea.
Kinachobadilika ni kwamba tabaka la kifedha linalojengwa juu yao linazidi kuwa la pamoja:
- leverage,
- derivative,
- algorithimu,
- dhamana,
- likidishaji,
- arbitraji,
- data ya kimataifa.
Kwa hiyo mwekezaji wa siku zijazo hapaswi kuuliza tu “ninunua nini?”
Anapaswa pia kuuliza:
- Bei hii inaundwa wapi?
- Ni spot au derivative ipi ina ukwasi zaidi wakati huo?
- Nani anaunda bei wakati soko la msingi limefungwa?
- Nikinunua bidhaa hii, je, kweli ninakuwa mmiliki wa mali?
- Je, miamala ya lazima katika mikataba yenye leverage inaweza kuathiri bei ya spot?
- Hata kama soko liko wazi saa 24, je, kuna ukwasi wa kutosha usiku?
- Je, correlation niliyojifunza zamani bado ni halali katika usanifu huu huu wa soko?
Kosa hatari zaidi katika soko la siku zijazo linaweza kuwa kusoma mfumo mpya kwa sheria za soko la zamani.
Sehemu hii haidai nini?
Sehemu hii haidai kwamba:
- masoko yote ya hisa yataenda 7/24,
- nchi zote zitakubali mfumo uleule wa soko,
- biashara ya 7/24 imeundwa kwa lengo la kuwahadaa wawekezaji,
- masoko ya futures hudhibiti bei ya spot kila wakati,
- speculation ya derivatives ndiyo sababu ya kupanda kwa bei zote za bidhaa,
- soko la hisa, bidhaa na kripto ni daraja lilelile la mali kiuchumi,
- nchi, taasisi, soko au jukwaa fulani linawalenga wawekezaji
.
Hitimisho linaloungwa mkono na ushahidi ni muhimu zaidi:
Kadiri mtiririko wa taarifa na mtaji kati ya masoko ya spot, derivatives na masoko sintetiki unavyoimarika, kufanya biashara kwa kuangalia chati tu bila kuelewa bei inaundwa wapi kunazidi kuwa uchambuzi usiokamilika.
Ni nini kiko katika sehemu inayofuata?
Tumeona kwamba masoko haya matatu yanazidi kuathiriana ndani ya mtandao mmoja wa kifedha.
Lakini bado hatujaingia katika utaratibu mkali zaidi wa mtandao huu.
Leverage.
Kwa sababu leverage haikuzi faida na hasara tu.
Baada ya kiwango fulani inaweza kumnyang’anya mwekezaji haki ya kusubiri na kubadilisha nafasi yake kuwa agizo la lazima.
Katika sehemu inayofuata ya mfululizo tutafuatilia swali hili:
Mtu anayejua mwelekeo kwa usahihi anawezaje bado kupoteza pesa zake zote?
Mbinu na Matokeo ya Utafiti
Mapitio yaliandaliwaje?
Sehemu hii haitengenezi seti mpya ya data ya majaribio. Ni usanisi wa vyanzo vingi wa nyaraka za kihistoria, kiufundi na za sasa za muundo wa soko; tafiti zilizopitiwa na wataalamu kuhusu ugunduzi wa bei wa spot–derivatives na tafiti za uthabiti wa kifedha.
Makundi ya vyanzo:
- maamuzi rasmi ya udhibiti kuhusu saa zilizoongezwa za biashara ya hisa katika 2026,
- michakato rasmi ya maoni ya 2026 kuhusu 7/24 na mikataba ya perpetual katika futures za nishati,
- tafiti za kiufundi za kimataifa kuhusu uendeshaji wa 24/7 wa miundombinu ya malipo na clearing,
- tafiti za masoko ya hati fungani na kripto kuhusu ugunduzi wa bei wa spot na futures,
- tafiti rasmi kuhusu uhusiano wa kinadharia na wa kiempiria kati ya futures za bidhaa na bei ya spot,
- tafiti za uthabiti wa kifedha kuhusu financialization, dhamana na hatari ya ukwasi katika masoko ya bidhaa.
Matokeo makuu
| Tokeo | Tathmini ya ushahidi |
|---|---|
| Katika baadhi ya masoko ya hisa, mfumo wa biashara wa saa 23/siku na siku 5/wiki umeidhinishwa katika 2026. | Imethibitishwa na maamuzi rasmi ya sasa ya udhibiti. |
| Kwa baadhi ya bidhaa za futures za bidhaa, biashara halisi ya 7/24 sasa iko kwenye ajenda ya udhibiti. | Imethibitishwa na mchakato rasmi wa maoni wa 2026. |
| Haijakubaliwa kwamba mbinu ya 7/24 itumike kiotomatiki kwa madaraja yote ya mali. | Kusimamishwa kwa mpito wa bidhaa moja ya futures ya nishati kwenda 7/24 wakati wa uchunguzi kunaonyesha hili wazi. |
| Soko la futures linaweza kuongoza ugunduzi wa bei ya spot katika baadhi ya vipindi. | Inaungwa mkono na matokeo ya kiempiria kutoka vipindi tofauti katika masoko ya hati fungani na kripto. |
| Uhusiano wa spot–futures ni wa pande mbili kupitia arbitraji na gharama za kubeba. | Unaungwa mkono kwa nguvu na nadharia ya fedha iliyoimarika na tafiti rasmi. |
| Harakati kubwa za bei katika soko la bidhaa la kifedha zinaweza kuunda margin calls kubwa na mahitaji ya ukwasi. | Imeandikwa katika mapitio ya uthabiti wa kifedha. |
| Soko kuwa wazi saa 24 hakumaanishi kuna ukwasi sawa katika saa zote 24. | Inaungwa mkono na matokeo ya ukwasi wa usiku katika masoko makubwa ya fedha za kigeni yanayofanya kazi karibu saa 24 katika siku za kazi. |
| Masoko yote ya hisa yatakuwa 7/24 katika siku zijazo. | Haijathibitishwa. |
| Soko la derivatives linadhibiti harakati zote za spot. | Haijathibitishwa; uongozi hubadilika kulingana na soko na wakati. |
Matokeo muhimu zaidi ya utafiti
Mpaka kati ya masoko haya matatu hautoweki kimwili wala kisheria.
Lakini tabaka la uundaji wa bei linakuwa la pamoja.
Kwa hiyo mfumo wa fedha wa siku zijazo unaweza kuelekea muundo huu:
- Mali ya spot inauzwa katika soko lake rasmi.
- Bidhaa za derivatives na sintetiki zinauzwa kwa saa ndefu zaidi.
- Algorithimu hufuatilia tofauti za bei kila wakati.
- Derivative na spot huunganishwa kupitia arbitraji na hedge.
- Soko la spot linapofunguliwa, hubadilika kulingana na taarifa ya bei iliyoundwa usiku.
Katika mfumo kama huu, ugunduzi wa bei huacha kuwa sifa ya soko moja la hisa au skrini moja na kuwa sifa ya mtandao wa masoko yaliyounganishwa.
Vikwazo vikuu vya utafiti
- Sheria za biashara katika nchi na masoko tofauti haziwezi kujumlishwa moja kwa moja kwa kila mmoja.
- Biashara ya saa 23/siku 5 si sawa na biashara halisi ya 7/24.
- Uongozi wa spot–derivatives unaweza kubadilika kadiri muda unavyopita.
- Miundo ya kimwili na ya kisheria ya bidhaa, hisa na kripto ni tofauti.
- Tathmini kuhusu kuenea kwa bidhaa sintetiki katika siku zijazo si utabiri wa uhakika, bali ni scenario zinazotokana na mielekeo ya sasa.
- Uwepo wa soko la derivatives peke yake hauonyeshi kwamba bei ya spot inamanipuliwa.
- Correlation haimaanishi causality.
Dokezo la Chanzo na Mbinu
Aina ya chanzo: Usanisi asilia wa makala za kitaaluma zilizopitiwa na wataalamu, maamuzi rasmi ya udhibiti, ripoti za uthabiti wa kifedha na tafiti za miundombinu ya soko.
Hali ya uchapishaji: Sehemu hii si utafiti uliopitiwa na wataalamu unaozalisha data mpya. Baadhi ya tafiti zilizotumiwa kuhusu ugunduzi wa bei wa spot–futures ni machapisho ya kitaaluma yaliyopitiwa na wataalamu, huku vyanzo vingine vikiwa nyaraka rasmi za kiufundi na udhibiti.
DOI ya utafiti wa ugunduzi wa bei wa kripto uliopitiwa na wataalamu: 10.1002/fut.22560.
Maeneo makuu ya ushahidi:
- Upanuzi wa biashara hadi saa 23/siku, siku 5/wiki katika masoko teule ya hisa katika 2026.
- Mchakato rasmi wa tathmini wa 2026 kuhusu kuhamisha mikataba ya kawaida ya futures za nishati kwenda 7/24 na mikataba ya perpetual ya bidhaa.
- Uhusiano wa bei za spot na futures kupitia arbitraji, uhifadhi na matarajio.
- Masoko ya futures kuzalisha moja kwa moja bei ya rejea kwa baadhi ya bei za bidhaa za kibiashara.
- Matokeo ya soko la hati fungani kwamba wakati wa msongo ugunduzi wa bei unaweza kuhamia kutoka soko la spot kwenda soko la futures.
- Uongozi wa kipindi wa upande wa futures katika ugunduzi wa bei wa spot na futures za kripto.
- Margin calls kubwa na shinikizo la ukwasi katika derivatives za bidhaa.
- Hatari za kiutendaji na za ukwasi za kuhamia miundombinu ya malipo na clearing ya 24/7.
Kikomo cha kimaadili na kisheria: Kauli “Pembetatu ya Ibilisi ya Bermuda” ni sitiari ya uhariri tu inayoeleza muunganiko wa mtaji na bei unaozidi kuwa mgumu kati ya soko la hisa, bidhaa na kripto. Haidai kwamba mtu, nchi, taasisi, kampuni, mfuko, soko au jukwaa lolote linafanya manipulation au kuwalenga wawekezaji.
Mbinu ya hakimiliki: Hakuna dondoo ndefu za moja kwa moja kutoka vyanzo; data na matokeo yameelezwa kwa namna asilia kwa Kituruki. Inline SVG ya kidhana iliandaliwa mahsusi kwa makala hii na haitokani na chanzo cha picha cha nje.
Kikomo cha kibiashara: Mfululizo huu wa makala ni bure. Hauuzi mpango wa uwekezaji, signal, bot, kifurushi, uanachama, ushauri au bidhaa ya mafunzo. Maudhui si ushauri wa uwekezaji wala ahadi ya faida.
Utafiti unasema nini: Wakati soko la hisa, bidhaa na kripto zinaendelea kuwa madaraja tofauti ya mali kiuchumi, zinazidi kuunganishwa kwa nguvu zaidi katika ugunduzi wa bei na uhamishaji wa mtaji kupitia derivatives, leverage na mifumo ya kialgorithimu.
Utafiti hausomi nini: Hausomi kwamba masoko yote yanasimamiwa na kituo kimoja, kwamba kila harakati ya bei ya spot inatokana na derivatives au kwamba masoko yote ya hisa yataingia 7/24.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *