

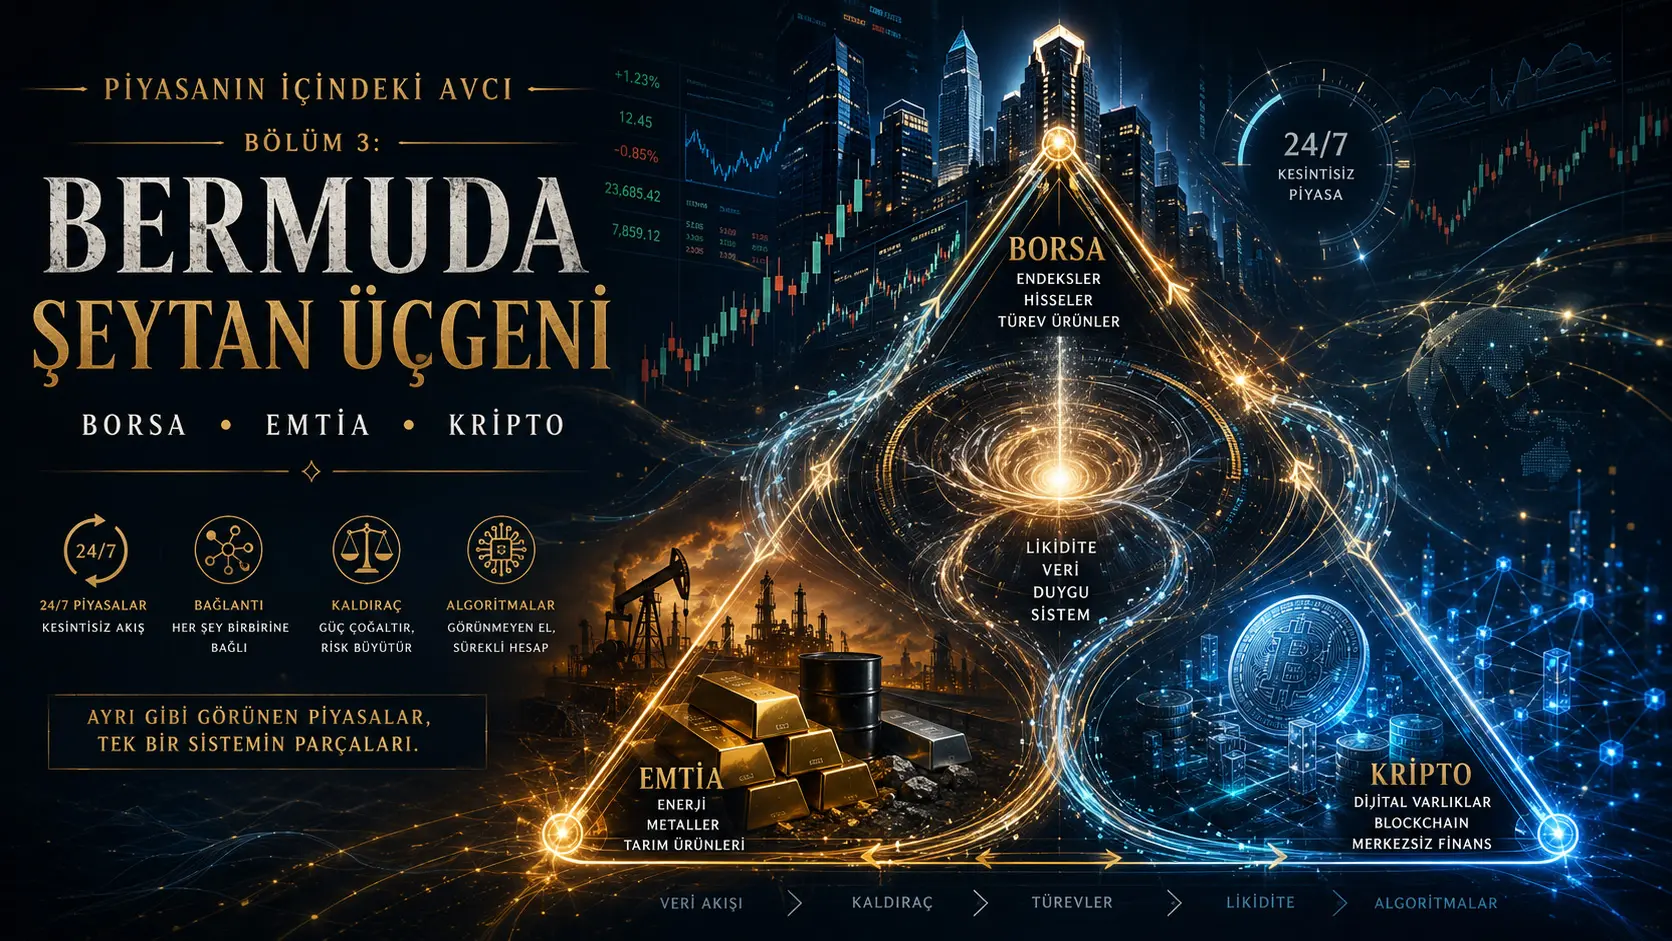
Fond bozori, tovarlar va kripto uzoq vaqt uchta alohida moliyaviy dunyo sifatida qabul qilindi. Fond bozorida kompaniya aksiyalari, tovar bozorlarida oltin, kumush, neft yoki qishloq xo‘jaligi mahsulotlari, kriptoda esa raqamli aktivlar savdo qilinardi. Savdo soatlari, bozor ishtirokchilari, narx shakllanishi va hatto ishlatiladigan til ham boshqacha edi. Bugun esa bu chegaralar tobora xiralashib bormoqda. Fyucherslar, optsionlar, leverajli shartnomalar, muddatsiz fyuchers shartnomalari, sintetik mahsulotlar, algoritmik arbitraj va global ma’lumot oqimi; bir-biridan mustaqildek ko‘ringan bu uch sohani bir xil narx va ta’minot tarmog‘iga bog‘lamoqda.
2026 holatiga ko‘ra bu o‘zgarish endi nazariy emas. Ayrim yirik aksiya bozorlarida savdo soatlarining kuniga 23 soatgacha va haftasiga besh kungacha uzaytirilishi tasdiqlangan; ayrim tovar fyucherslarini esa haqiqiy 7/24 rejimiga o‘tkazish rasmiy ko‘rib chiqish mavzusiga aylangan. Shu davrning o‘zida tartibga soluvchi organlar barcha bozorlar uchun bir xil 7/24 modeli mos kelmasligi mumkinligini alohida ta’kidlagan. Energiya fyuchers shartnomasini 7/24 rejimiga o‘tkazishga qaratilgan amaliyot huquqiy va bozor tuzilmasi xatarlari baholangunga qadar to‘xtatilgan zamonaviy misol ham mavjud. Shuning uchun “barcha birjalar va barcha tovarlar 7/24 bo‘lmoqda” deyish to‘g‘ri emas; haqiqiy tendensiya tanlangan mahsulotlarda uzaytirilgan savdo soatlari va ayrim shartnomalarda uzluksiz savdo imkoniyatini izlashdir.
Bu o‘zgarishning investor uchun eng muhim natijasi savdo soatlarining uzayishi emas. Asosiyroq o‘zgarish shuki: narx endi faqat aktivning spot bozorida shakllanmaydi. Ayrim bozorlarda fyuchers yoki boshqa derivativ shartnomalar narxni kashf etishda spot bozoridan oldinda borishi mumkin. Davlat obligatsiyalari bozori bo‘yicha tarixiy tadqiqotda normal davrda spot bozor narx kashfiyotiga hissa qo‘shgan bo‘lsa, moliyaviy stressdan so‘ng bu hissa nolga qadar tushgan va ma’lumot narxlarga faqat fyuchers bozorida singdirilgan davr kuzatilgan. Kripto bozori bo‘yicha 2025 yilda chop etilgan ekspertlar ko‘rigidan o‘tgan tadqiqot ham fyuchers bozori odatda narx kashfiyotida spot bozoridan oldinda borishini, biroq bu yetakchilik kun va sharoitga qarab o‘zgarishini ko‘rsatgan.
Turkiya uchun ahamiyati: Ushbu bo‘limdan Turkiyadagi aksiya bozori yoki muayyan bir mamlakat birjasi yaqin orada 7/24 rejimiga o‘tadi, degan xulosa chiqarilmasligi kerak. Turli mamlakatlarning kliring, saqlash, bank tizimi, korporativ huquq, market-meykerlik va investorlarni himoya qilish tizimlari bir-biridan farq qiladi. Ehtimoli yuqoriroq o‘zgarish — savdo soatlarining bosqichma-bosqich uzayishi, ayrim derivativlarning uzoqroq vaqt ochiq qolishi va mahalliy spot bozor yopiq paytda shu aktiv narxiga bog‘liq boshqa shartnomalarda global narx shakllanishining davom etishidir. Bunday dunyoda investor ertalab ko‘rgan ochilish narxini faqat o‘sha ertalab berilgan mahalliy buyurtmalar bilan izohlab bo‘lmaydi; tun davomida boshqa bozorlarda shakllangan narx ma’lumotini ham hisobga olishi kerak.
Ilgari bozor yopilganda narx kashfiyoti katta darajada to‘xtardi. Kelajakda bozor yopilishi mumkin; biroq o‘sha aktivning narxi boshqa joyda savdo qilinishda davom etishi mumkin.
Nega Bermuda Iblis Uchburchagi fond bozori, tovarlar va kriptodan iborat?
Bu seriyada Bermuda Iblis Uchburchagi o‘xshatishini yo‘qolgan kemalar yoki sirli kuchlar ma’nosida ishlatmaymiz. Uning moliyaviy ma’nosi ancha sodda:
Pul yo‘qolmaydi. Qo‘l almashtiradi.
Investor o‘z hisobidagi pul “yo‘q bo‘lib qolganini” ko‘rishi mumkin. Ammo iqtisodiy jihatdan bu pul ko‘p hollarda boshqa investorning foydasiga, market-meykerning spred daromadiga, tranzaksiya haqiga, moliyalashtirish to‘loviga, arbitraj foydasiga yoki zarar ko‘rayotgan pozitsiyaning qarshi tomoniga o‘tadi.
Shu sabab fond bozori, tovarlar va kripto uchta alohida qum maydoni emas; tobora bir xil kapital turli risk hikoyalari o‘rtasida aylanadigan uchta burchakka aylanmoqda.
Bu uchburchak markazida to‘rtta unsur mavjud:
- Leveraj: Bir xil kapital bilan kattaroq narx riskini olish imkonini beradi.
- Derivativlar: Aktivning o‘zini sotib olmasdan uning narxiga oid pozitsiya ochish imkonini beradi.
- Likvidlik: Pozitsiyani qanday xarajat bilan ochish va yopish mumkinligini belgilaydi.
- Algoritmlar: Narx farqlari va buyurtmalar oqimini bozorlar o‘rtasida juda tez uzatadi.
Shu to‘rt unsur tufayli bir bozordagi harakat boshqa bozorga soniyalar ichida o‘tishi mumkin. Tovar narxidagi shok indekslarga ta’sir qilishi mumkin; indekslardagi riskdan qochish kripto aktivlariga aks etishi mumkin; kripto bozoridagi 7/24 narx harakati dam olish kunlari global risk kayfiyatining ko‘rsatkichlaridan biriga aylanishi mumkin. Bu aloqalarning yo‘nalishi doimiy emas va korrelyatsiya davrdan davrga o‘zgarishi mumkin.
Ilgari bozor haqidagi tasavvur qanday edi?
Ilgari bozorning aqliy modeli sodda edi.
Birja ma’lum vaqtda ochilardi.
Savdo kuni tugardi.
Bozor yopilardi.
Kompaniya bilan bog‘liq muhim voqea tunda yuz bersa, investorlar ertasi tonggi ochilishni kutardi. Yangi ma’lumot bir yo‘la ochilish narxiga aks etardi.
Tovar bozorida jismoniy mahsulot bilan fyuchers shartnoma o‘rtasida kuchli, ammo tushunarliroq bog‘lanish mavjud edi. Fermer, ishlab chiqaruvchi, sanoatchi va savdogar narx riskini kelajakka ko‘chirish uchun shartnomalardan foydalanardi. Spot bozor “haqiqiy mahsulot”, fyuchers bozor esa kelajak haqidagi kutilmalar maydoni sifatida qabul qilinardi.
Bu tasavvurning muhim qismi bugun ham to‘g‘ri. Jismoniy neft hamon qazib olinishi, tashilishi va saqlanishi kerak. Oltinning jismoniy taklifi bilan ekrandagi shartnoma bir xil narsa emas. Kompaniya aksiyasiga huquqiy egalik bilan uning narxiga bog‘langan sintetik derivativ shartnoma ham bir xil emas.
Ammo endi yetishmayotgan qism shuki:
Derivativ bozor faqat kelajakdagi spot narxni taxmin qiladigan yon bozor emas. Ayrim davrlarda narx ma’lumoti birinchi bo‘lib shakllanadigan joy bo‘lishi mumkin.
Spot nima, derivativ nima?
Mavzuni umuman bilmaydigan o‘quvchi uchun avval shu farqni tushunish kerak.
Spot savdoda investor odatda aktivning o‘zini yoki shu aktivga oid mulk huquqini sotib oladi. Kompaniya aksiyasi xarid qilinganda kompaniya kapitalining kichik qismiga egalik qilinadi. Jismoniy oltin olinganda haqiqiy metall sotib olinadi. Raqamli aktivning spot xaridida tegishli aktiv hisobga o‘tadi.
Derivativ savdoda esa bitimning qiymati boshqa aktiv narxidan hosil bo‘ladi. Fyuchers, optsion yoki muddatsiz fyuchers shartnoma sotib olinganda ko‘p hollarda bazaviy aktivning o‘zi xarid qilinmaydi; uning narx o‘zgarishiga bog‘liq shartnoma sotib olinadi yoki sotiladi.
| Spot bozor | Derivativ bozor |
|---|---|
| Aktivning o‘zi yoki mulk huquqi olinadi. | Aktiv narxiga bog‘liq shartnoma olinadi. |
| Odatda pozitsiyaning majburiy tugash sanasi bo‘lmaydi. | Shartnomaga qarab muddat, moliyalashtirish yoki uzluksiz qayta narxlash bo‘lishi mumkin. |
| Leverajsiz investor narx pasayishini kutishi mumkin. | Leveraj ishlatilsa, ta’minot chegarasi tufayli kutish imkoniyati kamayishi mumkin. |
| Haqiqiy talab-taklif va mulk almashinuvi markaziy ahamiyatga ega. | Hedj, spekulyatsiya, arbitraj va risk transferi ham narxni shakllantiradi. |
Bu farq 3-bo‘limning barchasini tushunish uchun juda muhim.
Chunki ilgari investor “oltin ko‘tarildi” deganda ko‘pincha jismoniy oltin yoki spot oltin narxini nazarda tutardi.
Bugun esa xuddi shu jumla:
- jismoniy bozorni,
- spot elektron bozorni,
- fyuchers shartnomani,
- optsion bozorini,
- leverajli sintetik shartnomani
bir vaqtning o‘zida ta’sirlantiradigan narx tarmog‘iga ishora qilishi mumkin.
Derivativ bozor spot narxga haqiqatan ham ta’sir qilishi mumkinmi?
Ha, ta’sir qilishi mumkin. Ammo bu ta’sir har bir aktivda, har bir davrda va har bir sharoitda bir xil emas.
Bu masalada ikki keskin qarash bor.
Birinchisi:
“Spot haqiqiy bozor; fyuchers bozor faqat spotni kuzatadi.”
Ikkinchisi:
“Derivativ bozor spot narxni xohlaganicha belgilaydi.”
Ikkalasi ham haddan tashqari sodda.
Aslida spot va fyuchers narxlari arbitraj, tashish xarajati, moliyalashtirish, saqlash imkoniyati, hedj bitimlari va umumiy ma’lumot oqimi orqali bir-biriga bog‘langan.
Saqlash mumkin bo‘lgan tovarlarda spot va fyuchers narxi o‘rtasidagi munosabat asosida mahsulotni bugun sotib olish bilan kelajakda yetkazib olish o‘rtasidagi iqtisodiy taqqoslash yotadi. Foiz, saqlash xarajati va kelajakdagi talab-taklif kutilmalari bu munosabatni belgilaydi. Spot yoki fyuchers narxlaridan biri ikkinchisiga nisbatan haddan tashqari og‘ishsa, arbitrajchilar ikki bozor o‘rtasida bitim qilib farqning yopilishiga hissa qo‘shishi mumkin.
Yanada muhimrog‘i, ayrim tovar bozorlarida fyuchers narxlar real tijorat bitimlarini narxlashda bevosita mezon sifatida ishlatilishi rasmiy hujjatlarda uzoq vaqtdan beri qayd etiladi. Boshqacha aytganda, jismoniy bozorda ikki tijorat tomoni mahsulot sotib-sotayotganida ham narxni faol fyuchers shartnoma narxiga ma’lum farq qo‘shish yoki ayrish orqali belgilashi mumkin. Bunday holatlarda “derivativ faqat spotni kuzatadi” deyish mumkin emas; derivativ narx spot savdoning narxlash mexanizmining bir qismiga aylangan.
“Quyruq itni silkitishi mumkinmi?”
Bu savol moliya adabiyotida yillardan beri bahs qilinadi.
Davlat obligatsiyalarining spot va fyuchers bozorlarini o‘rgangan tarixiy tadqiqotda normal bozor sharoitida spot bitimlar samarali narx shakllanishiga o‘lchanadigan hissa qo‘shgani, katta bozor stressidan so‘ng esa spot tomonning narx kashfiyotiga hissasi nolga tushgani va yangi ma’lumot narxlarga faqat fyuchers bozorida singdirilgan davr aniqlangan.
Bu natija juda muhim.
Chunki u bizga shuni aytadi:
> Narx kashfiyotining markazi doimiy emas.
Normal paytda spot oldinda bo‘lishi mumkin.
Boshqa paytda fyuchers bozor oldinga chiqishi mumkin.
Stress vaqtida likvidlik qayerda qolishi, professional ishtirokchilar qaysi bozorni ishlatishi va bitimlar qaysi tomonda tezroq bajarilishi yetakchilikni o‘zgartirishi mumkin.
Nega kripto bu o‘zgarishni tezlashtirdi?
Kripto bozorlarining moliyaviy tizimga olib kirgan eng muhim yangiliklaridan biri faqat raqamli aktiv emas.
Bu — uzluksiz bozor g‘oyasi.
Dam olish kuni yo‘q.
Rasmiy yopilish qo‘ng‘irog‘i yo‘q.
Biror mamlakatning ish vaqtiga bog‘liq emas.
Bozor bir vaqt mintaqasidan boshqasiga topshirilmaydi; texnik jihatdan ayni tizim ichida davom etadi.
Bunga muddatsiz va leverajli perpetual shartnomalar qo‘shilganda yangi tuzilma paydo bo‘ldi. Fyuchers shartnomaning muayyan tugash sanasi yo‘qoldi; spot narx bilan bog‘liqlikni saqlash moliyalashtirish to‘lovlari va indeks mexanizmlari orqali ta’minlashga harakat qilindi.
Bu model keyinchalik faqat raqamli aktivlar bilan cheklanmasligi mumkin bo‘lgan bozor dizayni g‘oyasini tug‘dirdi:
Agar narx mavjud bo‘lsa, nega o‘sha narx bo‘yicha 7/24 savdo qilib bo‘lmasin?
Mana shu fond bozori–tovar–kripto uchburchagining bugungi tutashish nuqtalaridan biridir.
Kriptoda narxni spotmi yoki futures belgilaydimi?
Bu savolning bitta javobi yo‘q.
2025 yilda chop etilgan ekspertlar ko‘rigidan o‘tgan tadqiqot yuqori chastotali Bitcoin spot va fyuchers narxlarini soniyalik aniqlikda taqqoslab, fyuchers bozor odatda narx kashfiyotida spot bozoriga yetakchilik qilishini aniqladi. Biroq tadqiqot shu yetakchilik kun ichida va turli voqealarda o‘zgarishini ham ko‘rsatdi.
Boshqa tadqiqotlar ham ishlatilgan bozor, ma’lumot chastotasi, davr va metodologiyaga qarab natijalar o‘zgarishi mumkinligini ko‘rsatadi. Shu sabab “futures har doim spotni boshqaradi” deyish to‘g‘ri emas.
To‘g‘ri xulosa yanada nozik:
> Likvidlik va ma’lumot qaysi bozorda to‘plansa, qisqa muddatli narx kashfiyoti o‘sha tomonga siljishi mumkin.
Kripto bozorida leverajli shartnomalar hajmi va savdo tezligining yuqoriligi ayrim davrlarda derivativ tomonning spot narx ustida kuchli axborot yetakchiligini shakllantirishiga imkon berishi mumkin.
Xo‘sh, derivativdan spot bozorga pul qanday o‘tadi?
Investor faqat fyuchers shartnoma sotib olgan bo‘lsa, jismoniy aktivni olmayotgan bo‘lishi mumkin. Unda bu bitim spotga qanday ta’sir qiladi?
Javob: hedj va arbitraj.
Masalan, market-meyker ko‘plab foydalanuvchilarga bir xil yo‘nalishda derivativ pozitsiya sotganida, o‘z riskini kamaytirish uchun spot bozorda qarama-qarshi pozitsiya olishi mumkin.
Fyuchers narxi spot narxdan ancha yuqoriga chiqsa, arbitraj tizimi:
- qimmatlashgan fyuchers shartnomani sotishi,
- arzonroq qolgan spot aktivni sotib olishi mumkin.
Aksincha holatda teskari bitim qo‘llanadi.
Shu tariqa derivativ bozordagi talab spot bozorda haqiqiy sotib olish yoki sotish buyrug‘ini yuzaga keltiradi.
Bu mexanizmning ko‘lami ishlatiladigan mahsulot, bozor likvidligi va hedj usuliga qarab o‘zgaradi. Ammo derivativ bilan spot o‘rtasidagi aloqaning asosiy iqtisodiy sababi shu.
Nega leveraj bu bog‘lanishni kuchaytirishi mumkin?
Spot bozorda 1.000 lirasi bo‘lgan odam odatda 1.000 liralik aktiv sotib oladi.
Leverajli bozorda xuddi shu 1.000 lira ancha katta nominal pozitsiya uchun ta’minot bo‘lishi mumkin.
Shuning uchun bozordagi iqtisodiy risk kiritilgan naqd puldan ancha katta bo‘lib qolishi mumkin.
Narx qarshi tomonga harakat qilganda zarar faqat investor qarorini o‘zgartirmaydi; ta’minot talabi tufayli majburiy bitim yuzaga kelishi mumkin.
Tovar bozorlaridagi katta narx shoklari juda yuqori kunlik va kun ichidagi margin chaqiruvlarini keltirib chiqargani; boshlang‘ich marginlar stress davrlarida sezilarli oshirilgani rasmiy moliyaviy barqarorlik tahlillarida hujjatlashtirilgan.
Bunday holatda derivativdagi muammo faqat derivativ ichida qolmasligi mumkin.
Ta’minot topishga majbur bo‘lgan fond:
- boshqa aktivini sotishi,
- naqd pul yaratishi,
- spot pozitsiyasini qisqartirishi,
- boshqa bozordagi hedjini o‘zgartirishi mumkin.
Natijada tovar derivatividagi harakat fond bozoriga, obligatsiyaga, valyutaga yoki boshqa aktiv sinfiga kapital harakati sifatida o‘tishi mumkin.
Bermuda uchburchagida pul mana shunday aylanadi
Masalan, global risk kayfiyati yomonlashganda:
- Fond bozorida riskli aktivlar sotilishi mumkin.
- Kapitalning bir qismi xavfsiz deb hisoblangan tovarlarga yo‘nalishi mumkin.
- Ayrim investorlar kripto pozitsiyalarini qisqartirishi mumkin.
- Fyuchers pozitsiyalarning margin talablari oshishi mumkin.
- Leverajli pozitsiyalar majburan yopilishi mumkin.
- Arbitraj tizimlari narx farqlarini boshqa bozorlarga ko‘chiradi.
Boshqa davrda buning aynan teskarisi yuz berishi mumkin.
Shuning uchun uchburchakda pul oqimining doimiy yo‘nalishi yo‘q.
Oqim rejimga qarab o‘zgaradi.
Shu sabab ilgari kuzatilgan “oltin ko‘tarilsa fond bozori albatta tushadi” yoki “fond bozori tushsa kripto albatta ko‘tariladi” kabi sodda korrelyatsiya qoidalari kelajakni kafolatlamaydi.
Nega tarixiy korrelyatsiyalar endi osonroq buziladi?
Chunki bozordagi ishtirokchilarning maqsadlari o‘zgardi.
Bir paytlar oltin xaridorining asosiy motivi jismoniy qiymat saqlash bo‘lishi mumkin edi, bugun esa ayni narx:
- jismoniy xaridor,
- ETF investori,
- fyuchers spekulyatori,
- optsion market-meykeri,
- algoritmik arbitrajchi,
- sintetik perpetual investori
tomonidan bir vaqtning o‘zida savdo qilinishi mumkin.
Bu guruhlarning hech biri narx o‘zgarishiga bir xil sabab bilan javob bermaydi.
Shuning uchun narxni faqat “oltinga talab oshdi” deb o‘qib bo‘lmaydi.
Xuddi shuningdek, aksiya indeksi ko‘tarilganda butun harakat uzoq muddatli kompaniya kutilmalaridan kelib chiqqan deb o‘ylash xato bo‘lishi mumkin. Optsion hedj oqimi, indeks futures bitimlari, passiv fond oqimi yoki qisqa muddatli algoritmik pozitsiyalanish ham narx harakatiga hissa qo‘shishi mumkin.
Ayrim tovar va volatilite bozorlarida derivativga bog‘liq fond oqimlari bazaviy narxga iqtisodiy bosim o‘tkazishi mumkinligini ko‘rsatadigan tadqiqotlar bor. Shu bilan birga boshqa tadqiqotlar ayrim tovarlarda fyuchers spekulyatsiyasi spot narx darajasini oshirganiga dalil topmagan. Bu ikki natija birga o‘qilishi kerak: derivativ–spot ta’siri haqiqiy, ammo avtomatik, bir yo‘nalishli va barcha bozorlarga umumlashtiriladigan emas.
Nega bozor soatlari uzaymoqda?
Savdo soatlarining uzayishidagi yagona sabab ko‘proq komissiya olish emas. Bir necha real iqtisodiy va texnologik sabablar mavjud.
1. Kapital endi global
Investor boshqa qit’ada bo‘lganida bozor yopiq bo‘lishi narx riski yo‘qolganini anglatmaydi.
Tunda geosiyosiy voqea yuz berishi mumkin.
Markaziy bank qaror e’lon qilishi mumkin.
Yirik kompaniya yangiligi chiqishi mumkin.
Tovar taklifida shok yuz berishi mumkin.
Kripto allaqachon narxlanishda davom etayotgan paytda an’anaviy bozordagi investor ertasi ochilishni kutishga majbur bo‘lishi mumkin.
2. Texnologiya buni mumkin qildi
Elektron buyurtma kitoblari, bulut tizimlari, avtomatik nazorat va global tarmoq infratuzilmasi bozorni jismoniy savdo zaliga bog‘liq bo‘lish majburiyatidan xalos qildi.
3. Kripto foydalanuvchi kutishlarini o‘zgartirdi
Yangi avlod investori uchun “bozor yopiq” g‘oyasi tobora begona bo‘lib bormoqda. Moliyaviy aktiv narxini tunda ko‘ra olsa, ayni paytda savdo qilishni istashi ajablanarli emas.
4. Raqobat kuchaydi
Bir bozorda savdo qilib bo‘lmaydigan soatlarda boshqa platforma ayni yoki o‘xshash narx riskini taklif qilsa, savdo hajmi an’anaviy bozordan sintetik yoki boshqa savdo markaziga ko‘chishi mumkin.
5. Risk boshqaruvi uzluksizlashmoqda
Global fond yoki kompaniyalar boshqa mamlakatlarda ochiq bozor riskini olib turganda hedj vositasining yopiq bo‘lishi operatsion muammo keltirib chiqarishi mumkin.
2026 yilda aslida nima o‘zgardi?
Bu yerda shov-shuv o‘rniga aniq manzarani ko‘rish kerak.
2026 yilda ayrim yirik aksiya savdo markazlarida aksiyalar va birjada savdo qilinadigan mahsulotlarning 23 soat/kun, haftasiga besh kun savdo qilinishiga qaratilgan qoidalar tasdiqlangan. Bu haqiqiy 7/24 emas; dam olish kunlari hali ham yopiq va kun davomida texnik xizmat yoki savdo uzilishi uchun vaqt mavjud.
Xuddi shu yili energiya fyucherslarida standart shartnomalarning haqiqiy 7 kun 24 soat savdo qilinishi va jismonan yetkazib berilishi mumkin bo‘lgan tovarlarni bazaviy aktiv sifatida oladigan perpetual shartnomalardan foydalanish jamoatchilik va tartibga soluvchi organlar muhokamasi mavzusiga aylangan.
Ammo darhol ortidan juda muhim voqea yuz berdi: xom neft fyuchers shartnomasini 7/24 savdo modeliga o‘tkazish tashabbusi mahsulotning tartibga solish tamoyillariga muvofiqligi batafsil baholangunga qadar to‘xtatildi. Rasmiy bayonotda ochiqchasiga “barcha aktiv sinflari uchun yagona 7/24 yondashuvi mos emasligi” ta’kidlangan.
Bu voqea kelajakni tushunish uchun juda qimmatlidir.
Kelajak uzluksiz savdo tomon ketayotgan bo‘lishi mumkin; ammo barcha bozorlar bir xil tezlikda va bir xil model bo‘yicha bormaydi.
Nega barcha birjalar 7/24 bo‘la olmaydi?
Chunki bozorni ochiq tutish faqat savdo serverini ishlatib qo‘yish degani emas.
Uning ortida quyidagi tizimlar ham ishlashi kerak:
- pul o‘tkazmalari,
- kliring,
- saqlash,
- ta’minot boshqaruvi,
- bozor nazorati,
- risk tizimlari,
- ommaviy axborotni oshkor etish,
- korporativ operatsiyalar,
- market-meykerlar,
- texnik yordam va kiberxavfsizlik.
Global to‘lov infratuzilmalari bo‘yicha xalqaro tadqiqotlar to‘liq 24/7 ishlash likvidlik boshqaruvi va transchegaraviy to‘lov kechikishlarini kamaytirishi mumkinligini; biroq muhim operatsion va texnik o‘zgarishlarni talab qilishini qayd etadi. Ayniqsa dam olish kunlarida bozorlar yopiq paytda to‘lov tizimlari ochiq bo‘lsa, banklar pul chiqimiga duch kelib, qarshi tomondan likvidlik ola olmasligi kabi yangi risklar ham yuzaga kelishi mumkin.
Shuning uchun 7/24 moliya faqat “ko‘proq erkinlik” degani emas.
U ayni paytda 7/24:
- likvidlik ehtiyoji,
- nazorat,
- operatsiya,
- kiber risk,
- ta’minot boshqaruvi
degani hamdir.
Bozor ochiq bo‘lsa, albatta likvid bo‘lishi kerakmi?
Yo‘q.
Bu kelajak bozorlarini tushunishdagi eng muhim noto‘g‘ri tasavvurlardan biridir.
Tizimning 24 soat savdo buyurtmalarini qabul qilishi, 24 soat davomida bir xil miqdorda xaridor, sotuvchi va market-meyker bor degani emas.
Hafta ichi deyarli 24 soat ishlaydigan yirik valyuta bozori bo‘yicha tahlillarda ham savdo hajmi va likvidlik kun bo‘yi teng taqsimlanmagani ko‘rinadi. Ikki yirik moliyaviy markazning ish vaqtlari ustma-ust tushgan davrlarda hajm yuqori va likvidlik kuchliroq bo‘lsa, tungi soatlarda spredlar sezilarli kengaygani va bir xil hajmdagi bitim kattaroq narx ta’sirini yuzaga keltirgani stress misollarida kuzatilgan.
Shu tariqa muhim farq paydo bo‘ladi:
> Ochiq bozor ≠ chuqur bozor.
Savdo qilish mumkinligi yaxshi narxda savdo qilish mumkinligini anglatmaydi.
7/24 savdo investor uchun haqiqatan afzallikmi?
Ayrim holatlarda ha.
- Tunda kelgan yangilikka munosabat bildirish mumkin.
- Xalqaro investor o‘z vaqt mintaqasida savdo qilishi mumkin.
- Bozorning ertasi ochilishida katta narx bo‘shlig‘i yuzaga kelishining bir qismi vaqt bo‘yicha yoyilishi mumkin.
- Riskni ertaroq hedj qilish mumkin.
Ammo kamchiliklari ham bor:
- tungi likvidlik pastroq bo‘lishi mumkin,
- spred kengayishi mumkin,
- kichik buyurtma kattaroq narx harakatini yuzaga keltirishi mumkin,
- leverajli investor uxlayotganida likvidatsiya qilinishi mumkin,
- bozor doim ochiq bo‘lgani uchun psixologik jihatdan uzluksiz savdo qilish bosimi paydo bo‘lishi mumkin,
- market-meykerlar kamaygan davrlarda keskin harakatlar kattalashishi mumkin.
Shu sabab 7/24 bozor avtomatik tarzda adolatliroq yoki samaraliroq bozor degani emas.
Spot bozor yopiq paytda derivativ ochiq qolsa nima bo‘ladi?
Bu kelajakning eng muhim savollaridan biridir.
Kompaniya aksiyasining rasmiy spot bozori yopiq bo‘lishi mumkin.
Ammo o‘sha kompaniya, indeks yoki tovarni bazaviy qilib olgan boshqa shartnoma boshqa joyda savdo qilinsa, narx kashfiyoti butunlay to‘xtamaydi.
Tunda muhim yangilik kelganini tasavvur qilaylik.
Spot bozor yopiq.
Sintetik yoki derivativ shartnoma %4 tushadi.
Ertasi tongda spot bozor ochilganda market-meykerlar va arbitrajchilar tunda shakllangan yangi narxni hisobga oladi.
Spot bozor to‘g‘ridan-to‘g‘ri eski yopilish narxidan boshlashga urinsa, ikki bozor o‘rtasida jiddiy arbitraj imkoniyati paydo bo‘ladi.
Shu sabab ochilish narxi tun davomida boshqa joyda shakllangan narx ma’lumotini tezda o‘ziga singdirishi mumkin.
Investor buni “birja ochilishi bilan birdan tushdi” deb ko‘radi.
Aslida esa:
> Narx bir necha soniyada shakllanmagan bo‘lishi mumkin; u soatlar davomida boshqa bozorda shakllanib, spot ochilishga ko‘chirilgan bo‘lishi mumkin.
Nega eski grafik haqidagi tasavvurimiz chalg‘ituvchi bo‘lib qolishi mumkin?
Eski texnik tahlil madaniyatining muhim qismi faqat bitta bozor ochiq bo‘lgan soatlardan tuzilgan grafiklarni asos qilib olgan.
Kunlik yopilish juda muhim edi.
Ochilish narxi juda muhim edi.
Tunda yuzaga kelgan gap yangi ma’lumot belgisi edi.
Ammo narx kashfiyoti boshqa bozorda uzluksiz davom etsa, “yopilish” tushunchasining ma’nosi o‘zgaradi.
Bir bozor soat 18.00 da yopilgan bo‘lishi mumkin.
Ammo uning iqtisodiy narxi tunda 02.00 da boshqa joyda o‘zgargan bo‘lishi mumkin.
Shu sabab kelajakda quyidagi savol muhimroq bo‘ladi:
> “Bozor soat nechada yopildi?” emas, “Bu aktivning narx riski haqiqatan biror joyda yopildimi?”
Nega spot investor leverajli investor xatti-harakatidan ta’sirlanishi mumkin?
Spot investor leveraj ishlatmasa ham leverajdan butunlay mustaqil emas.
Masalan, katta miqdordagi leverajli long pozitsiyalar likvidatsiya qilinganda derivativ tomonda majburiy sotuv yuzaga kelishi mumkin.
Market-meyker yoki arbitrajchi ikki bozor o‘rtasidagi farqni yopish uchun spotda ham sotishi mumkin.
Boshqa ishtirokchi hedj pozitsiyasini qisqartirishi mumkin.
Narx tushgani sayin spot stop buyurtmalari ishga tushishi mumkin.
Shu tariqa dastlab derivativ tomonda paydo bo‘lgan likvidatsiya to‘lqini spot bozorda ham narx bosimini yuzaga keltirishi mumkin.
Bu mexanizm har bir likvidatsiyada va har bir bozorda bir xil kuch bilan ishlamaydi.
Ammo:
> “Men spot olaman, leverajli bozorda bo‘layotgan narsa menga aloqador emas.”
degan gap endi ishonchli faraz emas.
Moliyalashgan tovar bozori nimani anglatadi?
Tovar bozorlarida jismoniy iqtisodiyot va moliyaviy bozor bir-biridan butunlay ajralgan emas.
Bir tomonda:
- kon,
- neft qudug‘i,
- qishloq xo‘jaligi mahsuloti,
- ombor,
- neftni qayta ishlash zavodi,
- tashish
mavjud.
Boshqa tomonda:
- fyuchers shartnomalar,
- optsionlar,
- fondlar,
- svoplar,
- leverajli investorlar
mavjud.
Jismoniy shok moliyaviy bozorga ta’sir qiladi; moliyaviy bozordagi margin va hedj xatti-harakati esa tijorat kompaniyalarining moliyalashtirish shartlariga ta’sir qilishi mumkin.
2022 yilda yuz bergan katta tovar narxi shoklarida derivativ bozordagi yuqori narx o‘zgarishlari katta va tez-tez margin chaqiruvlariga sabab bo‘lgan; moliyaviy vositachilarning likvidlik ehtiyojini jiddiy oshirgan. Bu voqealar jismoniy tovar bilan moliyaviy derivativ bozori bir-biridan ajralgan ikki olam emasligini ko‘rsatadi.
Kriptoning “perpetual” mantig‘ini tovarlar va fond bozoriga ko‘chirish mumkinmi?
Texnik jihatdan ayrim mahsulotlarda ha.
Ammo iqtisodiy va huquqiy jihatdan har bir aktiv uchun bir xil darajada oson emas.
Kriptoda bazaviy aktiv narxi 7/24 shakllanadi.
Jismoniy tovarlarda esa:
- yetkazib berish,
- saqlash,
- sifat,
- lokatsiya
kabi real dunyoga bog‘liq masalalar bor.
Kompaniya aksiyasida esa:
- dividend,
- ovoz berish huquqi,
- kapitalni oshirish,
- qo‘shilish,
- korporativ oshkor etish
kabi huquqiy huquqlar va operatsiyalar mavjud.
Shu sabab kelajakda 7/24 savdo qilinadigan ko‘plab mahsulotlar haqiqiy bazaviy aktivning o‘zidan ko‘ra naqd hisob-kitobli sintetik shartnoma ko‘rinishida bo‘lishi mumkin.
2026 yilda jismonan saqlanishi mumkin bo‘lgan energiya tovarlarini bazaviy qiladigan perpetual shartnomalar tartibga solish darajasida muhokama qilina boshlagani bu ehtimol endi faqat kriptoga xos emasligini ko‘rsatmoqda.
Kelajakda Bermuda uchburchagi qanday ko‘rinishi mumkin?
Bu bo‘limda kelajak haqida qat’iy bashorat qilmaymiz. Quyidagilar hozirgi rivojlanishlardan chiqarilgan ehtimoliy ssenariylardir.
Ssenariy 1: 24/5 kengayadi, haqiqiy 7/24 tanlangan holda qoladi
Aksiya bozorlarida kuniga 22–23 soat va haftasiga besh kun savdo yanada keng tarqalishi mumkin.
Haqiqiy dam olish kunlari savdosi esa kliring, korporativ operatsiyalar va likvidlik muammolari tufayli sekinroq rivojlanishi mumkin.
Ssenariy 2: Spot yopiladi, sintetik narx yopilmaydi
Mahalliy spot bozorlar an’anaviy soatlarida ishlashda davom etar ekan, ayni aktivning sintetik ekvivalenti boshqa bozorda tunda yoki dam olish kunlari savdo qilinishi mumkin.
Shu tariqa spot ochilish tobora tashqaridan keladigan narx signaliga bog‘liq bo‘ladi.
Ssenariy 3: Algoritm uch bozorni bitta bozor kabi ko‘radi
Inson “fond bozori”, “tovarlar” va “kripto” deb uchta alohida ekran ochishi mumkin.
Sun’iy intellekt va arbitraj tizimi uchun esa ularning barchasi bir xil risk tarmog‘i bo‘lishi mumkin.
Tizim bir vaqtning o‘zida:
- indeks fyucherslarini,
- oltin narxini,
- valyuta harakatini,
- kripto likvidligini,
- optsion volatilligini,
- yangilik oqimini
o‘qishi mumkin.
Inson bozorlarni nomlariga qarab ajratsa, algoritm korrelyatsiya va risk omiliga qarab birlashtiradi.
Ssenariy 4: “Bozor” makon bo‘lishdan chiqadi
Ilgari “narx qayerda shakllandi?” savolining oddiy javobi bor edi: birjada.
Kelajakda to‘g‘ri savol:
> Qaysi bozor ayni paytda narx kashfiyotiga eng ko‘p ma’lumot hissasini qo‘shdi?
bo‘lishi mumkin.
Narx bir vaqtning o‘zida spotda, futuresda, optsionda, turli mamlakatlarda va sintetik bozorlarda shakllanishi mumkin.
Ssenariy 5: 7/24 tizimi yangi risk qoidalarini majburiy qiladi
Uzluksiz bozorlar kattalashgani sayin:
- tungi likvidlik,
- dam olish kunlari margini,
- indeks narxlarini hisoblash,
- bazaviy bozor yopiq paytda referens narx,
- avtomatik likvidatsiya,
- circuit breaker,
- market-meyker majburiyatlari
yanada muhim bo‘ladi.
Odamlarning eski qoidalari aynan qayerda buziladi?
Eski qoida:
> “Haqiqiy bozor spotdir. Derivativ uni kuzatadi.”
Yangi haqiqat:
> Spot va derivativ bir-biriga ta’sir qiladigan qayta aloqa tizimidir; qaysi tomon yetakchi bo‘lishi likvidlik, vaqt va bozor stressiga qarab o‘zgarishi mumkin.
Eski qoida:
> “Bozor yopilganda narx harakati to‘xtaydi.”
Yangi haqiqat:
> Rasmiy spot bozor yopilishi mumkin; ammo ayni risk boshqa joyda narxlanishda davom etishi mumkin.
Eski qoida:
> “Oltin, fond bozori va kripto bir-biridan farq qiladi.”
Yangi haqiqat:
> Ular iqtisodiy jihatdan farqli bo‘lib qoladi; ammo kapital, hedj, leveraj va algoritmik savdo ularni bir xil risk tarmog‘iga bog‘lashi mumkin.
Eski qoida:
> “Spot olsam, leverajli investorlar nima qilishi menga taalluqli emas.”
Yangi haqiqat:
> Yirik derivativ oqimi hedj va arbitraj orqali spot bozorda haqiqiy xarid-sotuvni yuzaga keltirishi mumkin.
Eski qoida:
> “Bozor qancha uzoq ochiq bo‘lsa, shuncha adolatli bo‘ladi.”
Yangi haqiqat:
> Savdo muddati bilan likvidlik sifati bir xil narsa emas.
Bermuda Iblis Uchburchagida aslida nima yo‘qolmoqda?
Pul emas.
Eski bozor tasavvuri.
Fond bozori, tovarlar va kripto endi bir-biridan mustaqil narx orollari sifatida ko‘rilmaydi.
Ammo ularning barchasi bir xil bozor, deyish ham noto‘g‘ri.
Jismoniy tovarning haqiqiy taklifi mavjud.
Kompaniya aksiyasining huquqiy va iqtisodiy egaligi mavjud.
Kripto aktivning o‘ziga xos texnologik va bozor tuzilmasi mavjud.
Ularning o‘ziga xosligi saqlanib qoladi.
O‘zgargan narsa — ularning ustiga qurilgan moliyaviy qatlamning tobora umumiylashib borishidir:
- leveraj,
- derivativ,
- algoritm,
- ta’minot,
- likvidatsiya,
- arbitraj,
- global ma’lumot.
Shu sabab kelajak investori faqat “men nimani sotib olyapman?” degan savolni bermasligi kerak.
U quyidagilarni ham so‘rashi kerak:
- Bu narx qayerda shakllanmoqda?
- Ayni paytda spotmi yoki derivativmi likvidroq?
- Bazaviy bozor yopiq paytda narxni kim shakllantirmoqda?
- Bu mahsulotni sotib olayotganda haqiqatan aktiv egasiga aylanayapmanmi?
- Leverajli shartnomalardagi majburiy bitimlar spot narxga ta’sir qilishi mumkinmi?
- Bozor 24 soat ochiq bo‘lsa ham tunda yetarli likvidlik bormi?
- Ilgari o‘rgangan korrelyatsiyam hali ham shu bozor arxitekturasida amal qiladimi?
Kelajak bozoridagi eng xavfli xato yangi tizimni eski bozor qoidalari bilan o‘qish bo‘lishi mumkin.
Bu bo‘lim nimani da’vo qilmaydi?
Ushbu bo‘lim:
- barcha birjalar 7/24 rejimiga o‘tishini,
- barcha mamlakatlar bir xil bozor tizimini qabul qilishini,
- 7/24 savdo investorni aldash maqsadida ishlab chiqilganini,
- fyuchers bozorlar har doim spot narxni boshqarishini,
- derivativ spekulyatsiya barcha tovar narxi oshishlarining sababi ekanini,
- fond bozori, tovarlar va kripto iqtisodiy jihatdan bir xil aktiv sinfi ekanini,
- muayyan mamlakat, tashkilot, birja yoki platforma investorlarni nishonga olishini
da’vo qilmaydi.
Dalillar qo‘llab-quvvatlaydigan xulosa muhimroq:
Spot, derivativ va sintetik bozorlar o‘rtasidagi ma’lumot va kapital oqimi kuchaygani sayin, narx qayerda shakllanayotganini tushunmasdan faqat grafik asosida savdo qilish tobora to‘liq bo‘lmagan tahlilga aylanadi.
Keyingi bo‘limda nima bor?
Uch bozor tobora bir xil moliyaviy tarmoq ichida bir-biriga ta’sir qilishini ko‘rdik.
Ammo bu tarmoqning eng keskin mexanizmiga hali kirmadik.
Leveraj.
Chunki leveraj faqat foyda va zararni kattalashtirmaydi.
Ma’lum nuqtadan keyin investorning kutish huquqini olib qo‘yib, uning pozitsiyasini majburiy buyurtmaga aylantirishi mumkin.
Seriyaning keyingi bo‘limida quyidagi savol ortidan boramiz:
Yo‘nalishni to‘g‘ri bilgan odam qanday qilib baribir barcha pulini yo‘qotishi mumkin?
Tadqiqot usuli va natijalari
Sharh qanday tayyorlandi?
Bu bo‘lim yangi eksperimental ma’lumotlar to‘plamini ishlab chiqarmaydi. U tarixiy, texnik va zamonaviy bozor tuzilmasi hujjatlari; ekspertlar ko‘rigidan o‘tgan spot–derivativ narx kashfiyoti tadqiqotlari va moliyaviy barqarorlik ishlarining ko‘p manbali sintezidir.
Manba guruhlari:
- 2026 yildagi uzaytirilgan aksiya bozori savdo soatlariga oid rasmiy tartibga soluvchi qarorlar,
- energiya fyucherslarida 7/24 va perpetual shartnomalar bo‘yicha 2026 yilgi rasmiy maslahat jarayonlari,
- to‘lov va kliring infratuzilmasining 24/7 ishlashiga oid xalqaro texnik tadqiqotlar,
- spot va futures narx kashfiyoti bo‘yicha obligatsiya hamda kripto bozori tadqiqotlari,
- tovar futures va spot narx o‘rtasidagi nazariy hamda empirik bog‘liqlikka oid rasmiy tadqiqotlar,
- tovar bozorlarida moliyalashuv, margin va likvidlik riskiga oid moliyaviy barqarorlik tadqiqotlari.
Asosiy natijalar
| Natija | Dalillarni baholash |
|---|---|
| Ayrim aksiya bozorlarida 23 soat/kun va 5 kun/hafta savdo rejimi 2026 yilda tasdiqlangan. | Zamonaviy rasmiy tartibga soluvchi qarorlar bilan tasdiqlangan. |
| Ayrim tovar futures mahsulotlari uchun haqiqiy 7/24 savdo endi tartibga solish kun tartibida. | 2026 yilgi rasmiy maslahat jarayoni bilan tasdiqlangan. |
| 7/24 yondashuvini barcha aktiv sinflariga avtomatik qo‘llash qabul qilingan emas. | Energiya futures mahsulotining 7/24 rejimiga o‘tishi tekshiruv davrida to‘xtatilgani buni aniq ko‘rsatadi. |
| Futures bozori ayrim davrlarda spot narx kashfiyotiga yetakchilik qilishi mumkin. | Obligatsiya va kripto bozorlarining turli davrlaridan olingan empirik natijalar bilan qo‘llab-quvvatlanadi. |
| Spot–futures munosabati arbitraj va tashish xarajatlari orqali ikki yo‘nalishlidir. | Qaror topgan moliya nazariyasi va rasmiy tadqiqotlar bilan kuchli qo‘llab-quvvatlanadi. |
| Moliyaviy tovar bozoridagi katta narx harakatlari yuqori margin chaqiruvlari va likvidlik ehtiyojini keltirib chiqarishi mumkin. | Moliyaviy barqarorlik tahlillari bilan hujjatlashtirilgan. |
| Bozorning 24 soat ochiq bo‘lishi 24 soat bir xil likvidlik mavjud degani emas. | Hafta ichi taxminan 24 soat ishlaydigan yirik valyuta bozorlaridagi tungi likvidlik natijalari bilan qo‘llab-quvvatlanadi. |
| Kelajakda barcha birjalar 7/24 bo‘ladi. | Isbotlanmagan. |
| Derivativ bozori barcha spot harakatlarini boshqaradi. | Isbotlanmagan; yetakchilik bozor va vaqtga qarab o‘zgaradi. |
Tadqiqotning eng muhim xulosasi
Uch bozor o‘rtasidagi chegara jismoniy va huquqiy jihatdan yo‘qolmaydi.
Ammo narx shakllanish qatlami umumiylashmoqda.
Shu sabab kelajak moliyaviy tizimi quyidagi tuzilishga yaqinlashishi mumkin:
- Spot aktiv o‘z rasmiy bozorida savdo qilinadi.
- Derivativ va sintetik mahsulotlar uzoqroq soatlarda savdo qilinadi.
- Algoritmlar narx farqlarini uzluksiz kuzatadi.
- Derivativ va spot arbitraj hamda hedj orqali bir-biriga bog‘lanadi.
- Spot bozor ochilganda tunda shakllangan narx ma’lumotiga moslashadi.
Bunday tizimda narx kashfiyoti bitta birja yoki bitta ekran xususiyati bo‘lishdan chiqib, o‘zaro bog‘langan bozor tarmog‘ining xususiyatiga aylanadi.
Tadqiqotning asosiy cheklovlari
- Turli mamlakat va bozorlardagi savdo qoidalarini to‘g‘ridan-to‘g‘ri bir-biriga umumlashtirib bo‘lmaydi.
- 23 soat/5 kun savdo bilan haqiqiy 7/24 savdo bir xil emas.
- Spot–derivativ yetakchiligi vaqt o‘tishi bilan o‘zgarishi mumkin.
- Tovar, aksiya va kriptoning jismoniy hamda huquqiy tuzilmalari bir-biridan farq qiladi.
- Sintetik mahsulotlarning kelajakdagi tarqalishi haqidagi baholar qat’iy prognoz emas, mavjud tendensiyalardan chiqarilgan ssenariylardir.
- Derivativ bozorining mavjudligi o‘z-o‘zidan spot narx manipulyatsiya qilinayotganini ko‘rsatmaydi.
- Korrelyatsiya sababiyat degani emas.
Manba va usul eslatmasi
Manba turi: Ekspertlar ko‘rigidan o‘tgan akademik maqolalar, rasmiy tartibga soluvchi qarorlar, moliyaviy barqarorlik hisobotlari va bozor infratuzilmasi tadqiqotlarining original sintezi.
Nashr holati: Ushbu bo‘lim yangi ma’lumot ishlab chiqaradigan ekspertlar ko‘rigidan o‘tgan tadqiqot emas. Foydalanilgan spot–futures narx kashfiyoti tadqiqotlarining bir qismi ekspertlar ko‘rigidan o‘tgan akademik nashrlar, boshqa manbalar esa rasmiy texnik va tartibga soluvchi hujjatlardir.
Ekspertlar ko‘rigidan o‘tgan kripto narx kashfiyoti tadqiqoti DOI: 10.1002/fut.22560.
Asosiy dalil sohalari:
- 2026 yilda tanlangan aksiya bozorlarida 23 soat/kun, 5 kun/hafta savdo kengayishi.
- 2026 yilda standart energiya futures shartnomalarini 7/24 rejimiga o‘tkazish va perpetual tovar shartnomalari bo‘yicha rasmiy baholash jarayoni.
- Spot va futures narxlarining arbitraj, saqlash va kutilmalar orqali bog‘lanishi.
- Futures bozorlarining ayrim tijorat tovar narxlarida bevosita referens narx ishlab chiqarishi.
- Stress davrida narx kashfiyoti spot bozordan futures bozoriga siljishi mumkinligiga oid obligatsiya bozori natijasi.
- Kripto spot va futures narx kashfiyotida futures tomonining davriy yetakchiligi.
- Tovar derivativlarida yuqori margin chaqiruvlari va likvidlik bosimi.
- 24/7 to‘lov va kliring infratuzilmasiga o‘tishning operatsion hamda likvidlik risklari.
Axloqiy va huquqiy chegara: “Bermuda Iblis Uchburchagi” iborasi faqat fond bozori, tovarlar va kripto o‘rtasidagi tobora murakkablashayotgan kapital va narx bog‘liqligini ifodalovchi tahririy metaforadir. U hech qanday shaxs, mamlakat, tashkilot, kompaniya, fond, birja yoki platforma haqida manipulyatsiya yoki investorlarni nishonga olish da’vosini bildirmaydi.
Mualliflik huquqi yondashuvi: Manbalardan uzun to‘g‘ridan-to‘g‘ri iqtiboslar olinmagan; ma’lumotlar va natijalar turk tilida original tarzda tushuntirilgan. Konseptual inline SVG ushbu maqola uchun original tayyorlangan va tashqi vizual manbaga bog‘liq emas.
Tijoriy chegara: Ushbu maqolalar seriyasi bepul. U investitsiya rejasi, signal, bot, paket, a’zolik, maslahat yoki ta’lim mahsulotini sotmaydi. Mazmun investitsiya maslahati yoki daromad va’dasi emas.
Tadqiqot nima deydi: Fond bozori, tovarlar va kripto iqtisodiy jihatdan turli aktiv sinflari bo‘lib qolayotgan bir paytda, narx kashfiyoti va kapital o‘tkazilishi nuqtai nazaridan derivativlar, leveraj va algoritmik tizimlar orqali tobora kuchliroq bog‘lanmoqda.
Tadqiqot nima demaydi: Barcha bozorlar bir markaz tomonidan boshqariladi, har bir spot narx harakati derivativlardan kelib chiqadi yoki barcha birjalar 7/24 rejimiga o‘tadi, demaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan