

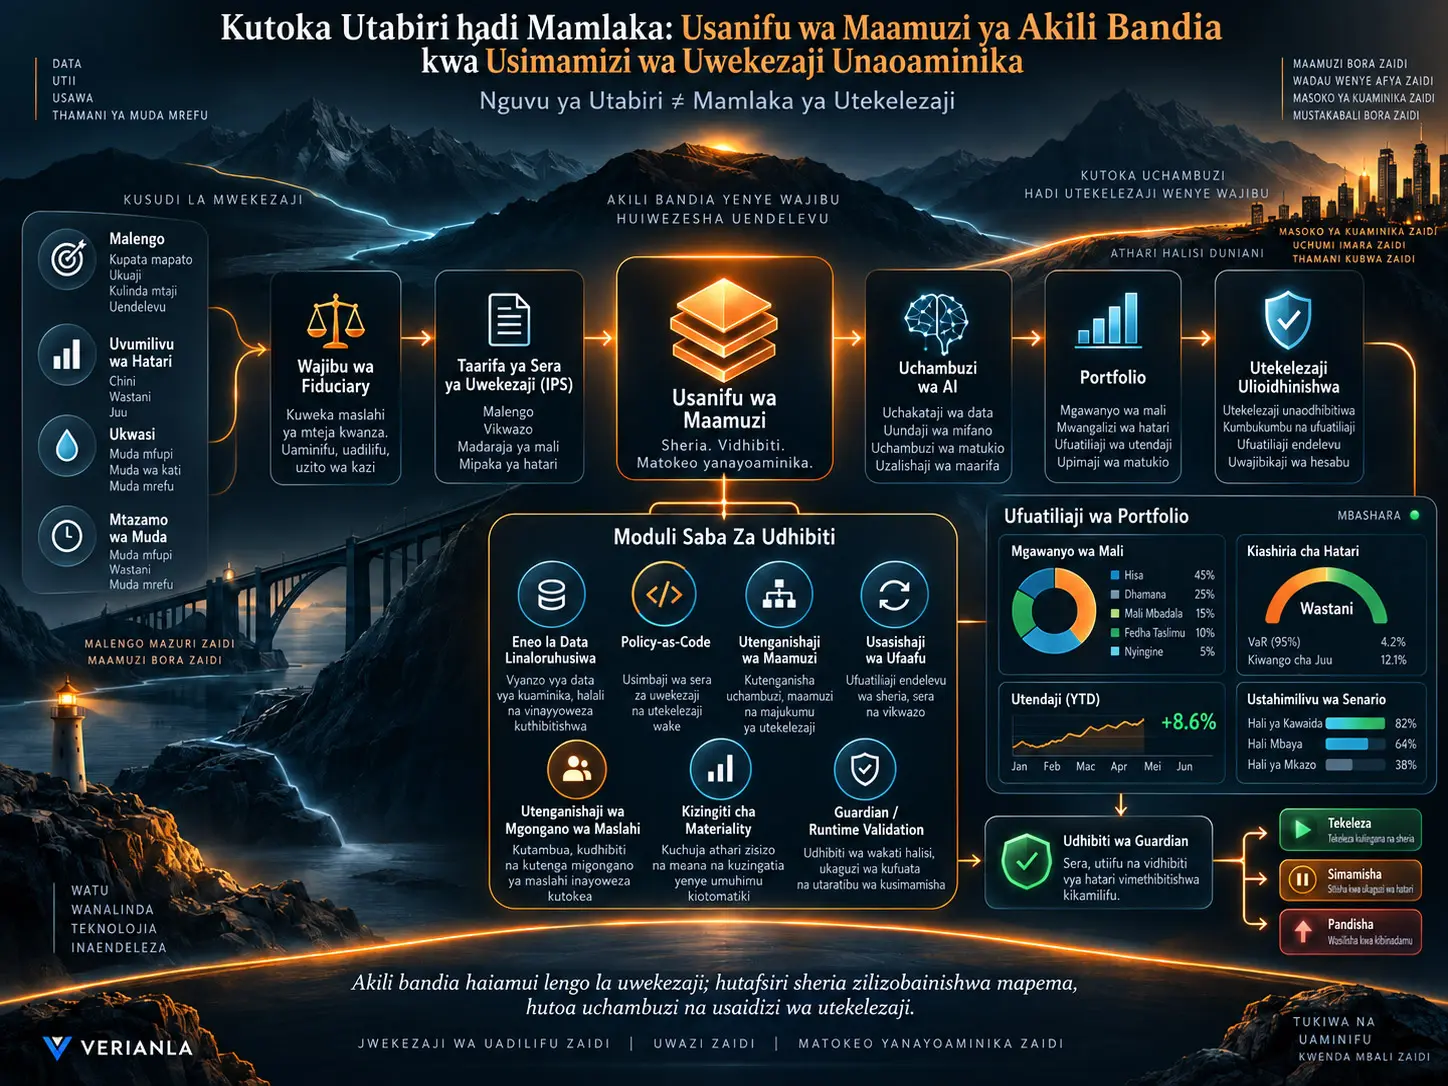
Kwamba modeli ya akili bandia inaweza kutoa utabiri sahihi kuhusu soko la uwekezaji hakumaanishi kuwa modeli hiyo ina mamlaka ya kufanya miamala kwa niaba ya mwekezaji. Hilo ndilo tofauti kuu iliyo katikati ya kazi ya Dušica Živanović. Katika usimamizi wa uwekezaji, utabiri wa kiasi kama mapato yanayotarajiwa, tete, hatari ya mikopo na uhusiano ni muhimu; hata hivyo, kufaa kwa uamuzi wa uwekezaji pia kunategemea uvumilivu wa hatari wa mwekezaji, mahitaji ya ukwasi, upeo wa muda, vikwazo vya kisheria, jalada lililopo na lengo la uwekezaji.
Kwa hiyo, utafiti hauiwekei akili bandia nafasi ya mhusika anayejitegemea katika kuweka malengo ya uwekezaji, bali kama sehemu ya uchanganuzi na utekelezaji inayofanya kazi ndani ya mipaka ya fidusia iliyowekwa mapema. Investment Policy Statement (IPS) huainisha malengo na vikwazo vya mwekezaji; nadharia ya jalada hutoa mantiki ya uchanganuzi wa hatari, utofautishaji na mgao wa mali; na usanifu wa maamuzi hubadilisha mahitaji hayo kuwa mipaka ya data inayoweza kutekelezwa na mashine, vipimo vya suitability, vizingiti vya materiality na kanuni za utekelezaji.
Kanuni kuu ya usanifu unaopendekezwa ni hii: utabiri wa kifedha unaweza kubaki wa uwezekano, lakini masharti ambayo mfumo una mamlaka ya kufanya muamala yanapaswa kuwa wazi na yanayoweza kukaguliwa kadiri iwezekanavyo. Kwa njia hii, uwezo wa uchanganuzi wa akili bandia unaweza kupanuliwa huku ikizuiwa kufafanua upya kwa hiari yake lengo la uwekezaji au wajibu wa fidusia.
Kwa Nini Utabiri Sahihi Pekee Sio Uamuzi Mzuri wa Uwekezaji?
Katika uchanganuzi wa uwekezaji, prediction na decision si kitu kimoja. Prediction hutabiri kigeu kisicho na uhakika cha siku zijazo. Decision huchagua hatua kwa kutathmini utabiri huo pamoja na malengo maalum, vikwazo na matokeo yanayowezekana.
Kwa mfano, akili bandia inaweza kutabiri kuwa dhamana fulani itakuwa na mapato yanayotarajiwa yaliyo juu kuliko nyingine. Lakini uwekezaji huohuo unaweza kuongeza uzito wa teknolojia katika jalada lililopo hadi kiwango kisichokubalika, usiwe na ukwasi wa kutosha kukidhi hitaji la fedha taslimu la baadaye, au uwe nje ya madaraja ya mali ambayo mwekezaji ameruhusu.
Kwa hiyo:
“Utabiri bora zaidi” na “hatua inayoruhusiwa kwa mwekezaji huyu” ni maswali tofauti.
Mfano katika kiwango cha jalada
Chanzo kinalinganisha, kupitia mfano wa CFA Institute, majalada mawili yenye mapato yanayotarajiwa sawa ya %15,1. Mchepuko sanifu wa jalada moja ni %17,9 na wa jingine ni %15,6. Kuwa na mapato yanayotarajiwa sawa hakumaanishi majalada hayo mawili ni sawa; uhusiano kati ya mali na muundo wa jalada hubadilisha wasifu wa hatari.
Mfano huu unaonyesha kwa nini utabiri wa uwekezaji wa mali moja hautoshi kwa uamuzi wa jalada. Hata kama modeli ya AI inaweza kupanga dhamana kwa usahihi, haiwezi kufanya usimamizi wa uwekezaji unaoaminika bila kuzingatia mkusanyiko, ukwasi na mahusiano ya uhusiano katika kiwango cha jalada.
Kwa Nini Investment Policy Statement ni Muhimu Sana kwa Akili Bandia?
Investment Policy Statement ni hati ya sera mahususi kwa mwekezaji inayofafanua malengo na vikwazo ambavyo uamuzi wa uwekezaji unapaswa kufanywa ndani yake. Masharti kama uvumilivu wa hatari, lengo la mapato, upeo wa muda, hitaji la ukwasi, mgao lengwa wa mali, uwekezaji uliokatazwa na kanuni za rebalancing huainishwa kabla ya jalada kujengwa.
Katika muundo unaopendekezwa na makala, AI haitengenezi IPS. Nafasi ya maamuzi ya AI inawekewa mipaka na IPS.
Tofauti hii inaonyeshwa kwa mpangilio ufuatao:
Wajibu wa fidusia → IPS → usanifu wa maamuzi → uchanganuzi wa AI → jalada → utekelezaji ulioidhinishwa
Kwa hiyo, lengo la uboreshaji haliko juu ya sera ya uwekezaji; sera ya uwekezaji huamua eneo ambalo uboreshaji unaweza kufanywa.
Mfano wa jalada la 60/40
Katika mfano uliotolewa kwenye chanzo, IPS inaweza kufafanua mgao wa %60 hisa na %40 mali za mapato ya kudumu pamoja na ukanda wa rebalancing wa pointi tano za asilimia.
Ikiwa kwa sababu ya harakati za soko mgao unafikia %72 hisa / %28 hati fungani, wasifu wa hatari wa jalada huwa umeondoka kwenye muundo ulioruhusiwa awali. AI inaweza kugundua mkengeuko huu kiotomatiki na kuandaa muamala wa rebalancing ndani ya mipaka iliyoruhusiwa.
Hata hivyo, ikiwa hali za mwekezaji zimebadilika, mfumo haupaswi kulazimisha tena kiotomatiki lengo la zamani la %60/%40 kwa sababu tu lilikuwa katika IPS ya awali. Kwanza ni lazima kutathminiwa upya kama mamlaka ya uwekezaji bado ni halali.
Kwa Nini Data Ambayo Akili Bandia Inaweza Kutumia Inapaswa Kuwekewa Mipaka Mapema?
Makala hufafanua eneo hili kama permissible information and learning space. Wazo la msingi ni kwamba si halali au kufaa kiotomatiki kwa AI kutumia data zote zilizo mikononi mwa taasisi katika uamuzi fulani wa uwekezaji.
Kigeu kinaweza kuongeza nguvu ya utabiri kitakwimu lakini kisiwe na uhusiano na lengo la kiuchumi au la fidusia la uamuzi wa uwekezaji. Hasa data zinazotabiri tabia ya mwekezaji zinaweza kutumiwa kuboresha malengo ya kibiashara ya kampuni badala ya lengo la uwekezaji la mteja.
Kwa hiyo, usanifu unapaswa kuainisha mapema mambo matatu kwa kila kazi ya uamuzi: ni taarifa gani zinaweza kutumika, ni zipi haziwezi kutumika, na ni mahusiano gani yanahitaji kuthibitishwa kando kabla ya kuruhusiwa kuathiri uamuzi.
Modeli ya security-analysis inaweza kutumia taarifa za kifedha za kampuni, bei, data za mikopo na viashiria vya uchumi mkuu, huku modeli ya suitability ikifanya kazi na uvumilivu wa hatari wa mwekezaji, upeo wa muda na hitaji la ukwasi. Si lazima nafasi za taarifa za modeli hizo mbili ziwe sawa.
Policy-as-Code ni Nini?
Policy-as-code ni kubadilisha sehemu zinazoweza kutekelezwa za IPS au sera nyingine za taasisi kuwa kanuni ambazo mashine inaweza kukagua.
Kwa mfano, masharti yafuatayo yanaweza kubadilishwa kuwa ukaguzi wa kideterministiki:
| Sharti la sera | Ukaguzi unaoweza kutekelezwa na mashine |
|---|---|
| Uzito wa juu wa hisa | Kukagua kama uzito wa jalada baada ya muamala unazidi kikomo kilichoruhusiwa |
| Hitaji la ukwasi | Kuthibitisha kuwa fedha taslimu zinazohitajika bado zitapatikana katika tarehe iliyowekwa |
| Kikomo cha mkusanyiko | Kulinganisha mfiduo wa sekta, mtoaji au daraja la mali na thamani ya juu iliyowekwa |
| Ubora wa mikopo | Kuzuia kuanzishwa kwa nafasi chini ya kiwango cha chini cha ubora wa mikopo kinachoruhusiwa |
| Ukanda wa rebalancing | Kufuatilia mkengeuko wa uzito wa jalada kutoka kwenye masafa lengwa yanayoruhusiwa |
Tofauti muhimu katika makala ni kwamba utabiri na kanuni si kitu kimoja. Tete au kuzorota kwa ubora wa mikopo kunaweza kutabiriwa kwa uwezekano. Lakini kama kiwango fulani cha hatari kinakubalika kwa mwekezaji ni uamuzi wa sera ya taasisi au sera mahususi kwa mwekezaji.
Kwa Nini Inapendekezwa Kugawa Uamuzi Badala ya Kutumia Modeli Moja Kubwa ya AI?
Chanzo kinahamisha mbinu ya decision hygiene kutoka nadharia ya maamuzi ya kitabia kwenda kwenye usanifu wa AI wa uwekezaji. Badala ya kutoa uamuzi tata wa uwekezaji kama pato moja la modeli moja, uamuzi huo hugawanywa katika tathmini huru.
| Kipengele | Jukumu |
|---|---|
| Modeli ya mapato | Kutabiri mapato yanayotarajiwa au mispricing |
| Modeli ya mikopo | Kutathmini kuzorota kwa ubora wa mikopo |
| Injini ya jalada | Kuhesabu athari za uhusiano, tete na mkusanyiko |
| Modeli ya ukwasi | Kutathmini uwezo wa jalada kubadilishwa kuwa fedha taslimu |
| Tabaka la suitability | Kulinganisha pendekezo na masharti ya IPS ya mwekezaji |
| Policy control | Kukagua mipaka inayofunga |
| Orchestrator | Kuunganisha matokeo huru ndani ya mchakato wa uamuzi |
Jukumu la Orchestrator si kufidia ukaguzi wa lazima ulioshindwa kwa “wastani”. Kwa mfano, mapato ya juu yanayotarajiwa hayawezi kufanya daraja la bidhaa lililopigwa marufuku au ukiukaji wa kikomo cha lazima cha ukwasi kuwa halali.
Kwa Nini Suitability Haiwezi Kuwa Ukaguzi wa Mara Moja?
Kufaa kwa uwekezaji hakubainishwi tu wakati wa ununuzi. Mapato ya mwekezaji, hitaji la ukwasi, upeo wa muda, uwezo wa kubeba hatari au hali ya kisheria vinaweza kubadilika.
Kwa hiyo makala inapendekeza mbinu ya event-driven suitability. Mabadiliko muhimu yanapotokea, mfumo hauhesabu upya bei za jalada pekee bali pia eneo la uwekezaji linaloruhusiwa kwa mwekezaji.
Mabadiliko haya hayamaanishi moja kwa moja muamala wa kiotomatiki. Mfumo hugundua mabadiliko; lakini ikiwa kubadilisha mamlaka ya uwekezaji au IPS kunahitaji tafsiri ya kitaalamu au idhini ya mwekezaji, mchakato huenda kwenye escalation.
Kwa Nini Lengo la Kibiashara na Lengo la Fidusia Vinapaswa Kutenganishwa?
Jukwaa moja la uwekezaji linaweza kuboresha malengo ya kibiashara kama kiasi cha miamala, mauzo ya bidhaa, engagement au mapato ya usimamizi wa mali, huku pia likitoa mapendekezo kwa mwekezaji. Malengo haya mawili ya uboreshaji yakichanganyika, objective function ya mfumo wa kiufundi inaweza kuwa chombo cha kubeba mgongano wa maslahi.
Kwa hiyo chanzo kinapendekeza utenganisho wa kimuundo kati ya modeli za revenue-oriented na fiduciary decision logic.
Lengo la utendaji wa kibiashara:
halipaswi kubadilisha uvumilivu wa hatari, kulegeza kanuni ya suitability, kupunguza kiwango cha ushahidi kinachohitajika, wala kupanua execution authority.
Pendekezo hili ni somo la usanifu ambalo chanzo kinatoa kutoka pendekezo la SEC la 2023 kuhusu Predictive Data Analytics. Kwa kuwa pendekezo hilo la SEC baadaye liliondolewa, hapa halitumiki kama sheria ya sasa inayofunga, bali kama mjadala wa udhibiti unaoonyesha mgongano wa maslahi unaotokana na teknolojia.
AI Inaweza Kufanya Muamala Yenyewe Lini?
Makala inajibu swali hili kwa mbinu ya materiality-based execution authority. Kuweka idhini ya binadamu kwenye kila uamuzi wa AI kunaweza kuondoa faida ya kasi na ukubwa wa otomatiki; kwa upande mwingine, kugeuza kujiamini kwa juu kwa modeli kuwa mamlaka ya utekelezaji wa kiotomatiki huchanganya kujiamini kwa utabiri na mamlaka ya taasisi.
Kwa hiyo, mamlaka ya kufanya muamala hupangwa kwa ngazi kulingana na ukubwa wa matokeo ya uamuzi.
| Hali | Jibu linalowezekana la usanifu |
|---|---|
| Ya kawaida, athari ndogo na ndani ya mipaka yote | Utekelezaji wa kiotomatiki |
| Karibu na kizingiti cha materiality | Ukaguzi wa ziada au ushahidi |
| Muamala unaozidi kikomo cha mamlaka | Escalation kwa idhini ya binadamu |
| Ukiukaji wa kanuni ya lazima ya sera | Kukataa muamala |
| Data pungufu au isiyoweza kuthibitishwa | Kusimamisha utekelezaji |
Tabaka la Guardian Linafanya Nini?
Guardian ni tabaka la runtime validation linalofanya kazi kwa kujitegemea kutoka kwa modeli inayozalisha pendekezo la uwekezaji. Jukumu lake si kutabiri tena kama uwekezaji ni “wazo zuri”, bali kuthibitisha kwamba masharti muhimu ya usalama na mamlaka bado yanatumika wakati wa muamala.
Mambo ambayo inaweza kukagua ni pamoja na usasishaji wa data za soko, uadilifu wa data, toleo la sasa la IPS, vikomo vya jalada, mabadiliko katika hali za mteja, cyber anomaly, model drift, ushahidi unaokosekana au kutolingana kwa sera.
Hata kama modeli ilitoa pendekezo kwa data sahihi dakika chache zilizopita, hali ya soko, ukwasi au hali ya mteja inaweza kuwa imebadilika muda mfupi kabla ya muamala. Kwa hiyo Guardian hufanya kazi tofauti na pre-deployment model validation.
Mbinu na Matokeo ya Utafiti
Mbinu ya utafiti
Utafiti unatumia mbinu ya normative conceptual-design. Hakuna data mpya za wawekezaji, kundi la majaribio, backtest wala utekelezaji katika taasisi halisi.
Mwandishi huunganisha maeneo manne ya maarifa: nadharia ya maamuzi ya kitabia, usimamizi wa jadi wa jalada na mbinu ya IPS, mifumo ya utawala wa AI, na kanuni za ulinzi wa wawekezaji/migongano ya maslahi.
Kutokana na vyanzo hivi, inapendekezwa kugawa uamuzi wa uwekezaji katika ngazi tatu: normative, analytical na executable.
| Ngazi | Swali kuu |
|---|---|
| Normative | Taasisi ina wajibu au mamlaka ya kufanya nini? |
| Analytical | Hatari, mapato na vigeu vingine vya kifedha vinaonyesha nini? |
| Executable | Je, matokeo haya ya uchanganuzi kweli yana mamlaka ya kubadilisha jalada? |
Kazi saba za usanifu
Mfumo wa mwisho wa utafiti umejengwa juu ya kazi saba zifuatazo: permissible information and learning space; policy-as-code; decision decomposition and AI orchestration; event-driven suitability; utenganisho wa kimuundo wa commercial na fiduciary objectives; materiality-based execution authority; independent runtime validation / guardian.
Matumizi katika mzunguko wa maisha wa jalada
Katika hatua ya Planning, malengo na vikwazo huainishwa. Katika hatua ya Asset allocation, AI huchunguza tu mbadala ndani ya eneo la hatari lililoidhinishwa. Katika hatua ya Security analysis, dhamana binafsi hutathminiwa lakini mamlaka ya kununua haizaliwi. Katika hatua ya Portfolio construction, hali ya jalada baada ya muamala huhesabiwa. Pre-execution control hukagua mipaka yote ya lazima. Katika hatua za Monitoring na rebalancing, hali ya jalada na mwekezaji hukaguliwa upya kila wakati. Performance evaluation nayo haitathmini mapato pekee, bali pia kama jalada limeendelea kubaki ndani ya mipaka iliyoidhinishwa.
Uhusiano na EU AI Act
Chanzo huunganisha kanuni za usimamizi wa hatari, utawala wa data na uangalizi wa binadamu katika EU AI Act na eneo la data linaloruhusiwa, continuous monitoring na kazi za escalation katika usanifu wa uwekezaji.
Uhusiano huu ni ulinganishaji wa kiutendaji. Makala haidai kwamba mifumo yote ya AI inayotumiwa katika usimamizi wa uwekezaji inaingia moja kwa moja katika kundi la high-risk la EU AI Act.
Uhusiano na NIST AI RMF
Kazi za Govern, Map, Measure na Manage za NIST AI RMF zinatafsiriwa katika muktadha wa uwekezaji. Govern inawakilisha IPS na umiliki wa mamlaka; Map inawakilisha madhumuni ya matumizi na muktadha wa mwekezaji; Measure inawakilisha vipimo vya hatari na suitability; na Manage inawakilisha vizuizi vya utekelezaji, escalation na michakato ya risk treatment.
Hitimisho linaloungwa mkono na utafiti
Chanzo kinaunga mkono kwa kiwango cha dhana kwamba: mantiki iliyopo ya fiduciary na portfolio-management katika usimamizi wa uwekezaji inaweza kutumiwa kubuni mipaka inayoweza kutekelezwa na mashine kuhusu data ambazo akili bandia inaweza kutumia, miamala ambayo inaweza kupendekeza, na masharti ambayo inaweza kuwa na mamlaka ya utekelezaji.
Hitimisho lisiloungwa mkono na utafiti
Chanzo hakijaonyesha kwa majaribio kwamba: usanifu unaopendekezwa unaongeza mapato ya uwekezaji, unapunguza hasara, unapunguza ukiukaji wa kufuata sheria kwa kiwango fulani, unafanya vizuri kuliko wasimamizi wa uwekezaji wa binadamu, au unaondoa hatari zote za kiutendaji katika taasisi halisi; mambo haya hayajajaribiwa katika utafiti huu.
Vivyo hivyo, hakuna ushauri wa uwekezaji unaotolewa kwamba AI inapaswa kuchagua hisa, mifuko au mikakati fulani ya uwekezaji.
Vikwazo
Mwandishi anakubali wazi kuwa usanifu huu ni wa kidhana. Si kila tathmini ya fidusia inaweza kubadilishwa kuwa kanuni ya kideterministiki. Mipaka ya permissible data inaweza kupunguza utendaji wa utabiri. Ukaguzi mwingi na modeli huru zinaweza kuongeza ugumu wa kiutendaji. Kuhusu autonomous investment decisions, haijatatuliwa jinsi wajibu wa kisheria utakavyogawanywa kati ya nchi. Zaidi ya hayo, kwa kuwa kanuni za AI na fedha zinaendelea kubadilika, usanifu huu haupaswi kuonekana kama maagizo yasiyobadilika ya compliance.
Dokezo la Chanzo na Mbinu
Kazi asili: From Fiduciary Judgment to Decision Architecture: Structuring AI for Trustworthy Investment Management.
Mwandishi: Dušica Živanović.
Chanzo: SSRN working paper.
SSRN Abstract ID: 7295118.
DOI: 10.2139/ssrn.7295118.
Tarehe ya usajili wa SSRN: 18 Agosti 2026.
Idadi ya kurasa: 28.
Uainishaji wa JEL: G11, G23, G28, D81, G41.
Aina ya utafiti: Utafiti wa normative na wa kidhana wa usanifu wa maamuzi.
Jaribio au data mpya: Hakuna.
Algoriti mpya ya uwekezaji: Hakuna.
Backtest: Hakuna.
Mifumo mikuu ya nje: Mbinu ya usimamizi wa jalada ya CFA Institute, EU Artificial Intelligence Act, NIST AI Risk Management Framework na nyenzo za SEC kuhusu ushauri wa uwekezaji/migongano ya maslahi inayotokana na teknolojia.
Dokezo la sasa la udhibiti: Kwa kuwa pendekezo la SEC la 2023 kuhusu Predictive Data Analytics liliondolewa mwaka 2025, haliwezi kutumika kama wajibu wa sasa unaofunga. EU AI Act inatumika kulingana na upeo na uainishaji wa hatari. NIST AI RMF ni mfumo wa hiari.
Hakimiliki/leseni: PDF iliyokaguliwa haionyeshi leseni ya wazi ya Creative Commons. Kwa hiyo maudhui ya Verianla yanaeleza dhana za kisayansi na kitaasisi kwa muundo huru wa kielimu badala ya kuchapisha upya maneno na muundo wa jedwali wa chanzo.
Tamko la matumizi ya AI: Mwandishi anaeleza kuwa ChatGPT ilitumika kusaidia uandishi wa Kiingereza, uhariri wa mtindo na mpangilio wa kimuundo wa nyenzo alizotengeneza mwenyewe; swali la utafiti, mfumo wa kidhana, uchanganuzi, hoja na hitimisho ni vya mwandishi, ambaye anabeba wajibu wa mwisho.
Kikomo cha tafsiri ya kifedha: Maudhui haya si ushauri wa uwekezaji; yanaeleza modeli ya kidhana ya utafiti kuhusu utawala wa AI na usanifu wa maamuzi ya uwekezaji.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *