

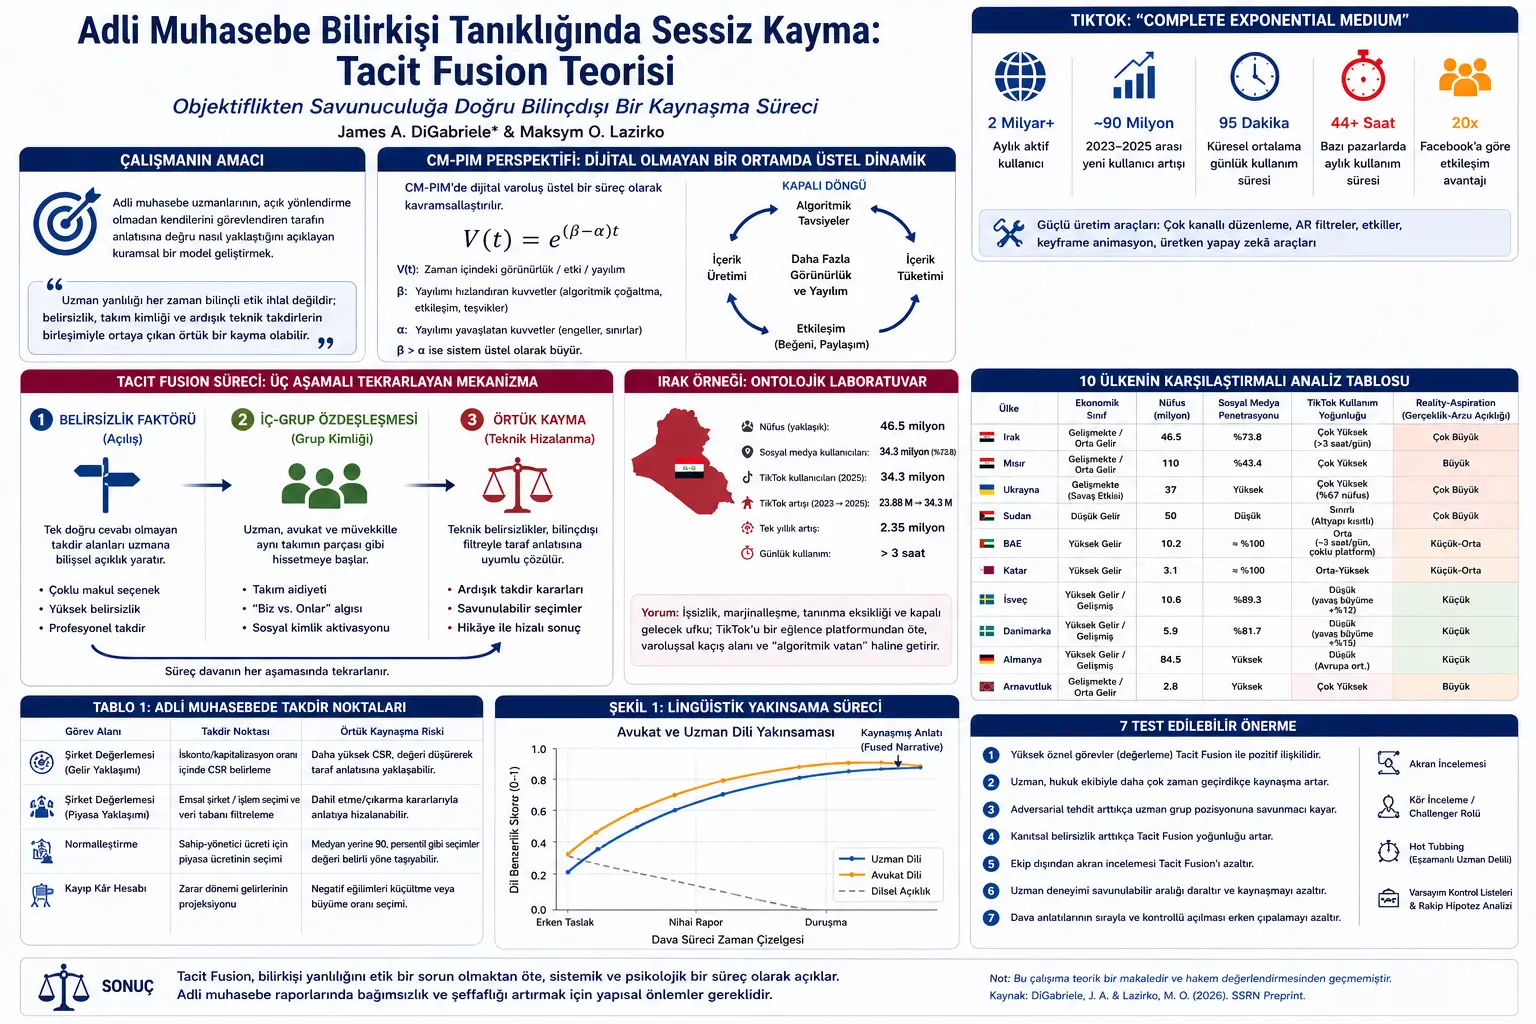
Bu çalışma, adli muhasebe bilirkişilerinin mahkemelerde sunduğu uzman görüşlerinin nasıl olup da görünürde objektif, teknik ve yöntemsel açıdan savunulabilir kalırken, zaman içinde kendilerini görevlendiren tarafın anlatısına doğru kayabileceğini açıklamak için Tacit Fusion Theory yani Örtük Kaynaşma Teorisi adını verdiği kuramsal bir model önermektedir.
Çalışmanın ana iddiası, uzman yanlılığını yalnızca “etik dışı davranan bilirkişi” veya “kiralık uzman” problemi olarak görmenin yetersiz olduğudur. Yazarlar, adli muhasebe uzmanının çoğu zaman açıkça yönlendirilmeden, hatta bilinçli olarak taraf tutmaya karar vermeden, davayı açan veya savunan hukuk ekibiyle yavaş yavaş bilişsel ve mesleki olarak hizalanabileceğini savunur. Bu hizalanma, özellikle değerleme davalarında, kayıp kâr hesaplamalarında, şirket özel risk primi seçiminde, emsal şirket seçimi gibi takdir alanlarında ve rapor dilinin avukat anlatısıyla yakınlaşmasında görülebilir.
Makalenin merkezindeki teori üç aşamalı tekrarlayan bir süreç önerir: belirsizlik faktörü, hukuk ekibiyle iç-grup özdeşleşmesi ve örtük kayma. İlk aşamada adli muhasebe görevinin tek bir doğru cevabı olmayan, yüksek ölçüde mesleki takdir gerektiren alanları uzman için bilişsel açıklık yaratır. İkinci aşamada uzman, kendisini görevlendiren avukat ve müvekkille aynı takımın parçası gibi hissetmeye başlayabilir. Üçüncü aşamada ise uzman, tek tek bakıldığında makul ve savunulabilir görünen teknik seçimleri ardışık biçimde yaparken, bu seçimlerin toplamı taraf anlatısıyla uyumlu bir sonuca dönüşebilir.
Çalışma deneysel veri, istatistiksel test veya mahkeme dosyası veri seti sunmaz. Bir kuramsal model önerir, literatürleri birleştirir, örnek takdir noktaları tablosu verir, dilsel yakınsama grafiğiyle süreci görselleştirir ve test edilebilir önermeler geliştirir. Bu nedenle makale, “adli muhasebe bilirkişilerinde bu etki kesin olarak şu oranda vardır” dememektedir. Bunun yerine, gelecekte deneysel ve nitel çalışmalarla ölçülebilecek bir mekanizma tarif etmektedir.
Adli muhasebe bilirkişileri, yüksek tutarlı finansal davalarda mahkemelerin karar vermesine yardımcı olan kritik aktörlerdir. Şirket değerlemesi, ortaklık uyuşmazlıkları, iflas, boşanma davalarında mal paylaşımı, hissedar anlaşmazlıkları, kayıp kâr hesapları, vergi uyuşmazlıkları ve zarar tespitleri gibi alanlarda mahkemeye teknik görüş sunarlar. Mahkemenin beklentisi açıktır: bilirkişi, kendisini hangi tarafın görevlendirdiğinden bağımsız olarak objektif, güvenilir, yöntemsel olarak sağlam ve mahkemeyi aydınlatan bir görüş sunmalıdır.
Ancak çalışma, uygulamada bunun her zaman bu kadar basit işlemediğini tartışır. Adli muhasebe uzmanları çoğu zaman aynı veya benzer verileri analiz ederken farklı sonuçlara ulaşabilir. Bu farkın bir kısmı normal mesleki takdirden kaynaklanabilir. Fakat yazarların sorduğu asıl soru daha incedir: Uzman, açıkça taraf tutma niyeti olmadan, adım adım yaptığı makul teknik seçimlerle nasıl görevlendiren tarafın anlatısına yaklaşabilir?
Bu soru önemlidir; çünkü bilirkişi yanlılığı genellikle etik problem gibi ele alınır. Yani uzman ya bağımsızdır ya da tarafın çıkarı için bilerek hareket etmektedir. Çalışma bu ikili ayrımı yetersiz bulur. Yazarlar, yanlılığın bazı durumlarda bilinçli bir ahlaki bozulmadan değil, adli muhasebe sürecinin yapısından, belirsizliklerden, hukuk ekibiyle kurulan ilişkiden ve mesleki takdirin ardışık kullanımından doğabileceğini savunur.
Adli muhasebe, klasik denetimden farklıdır. Denetimde belirli standartlar, düzenli kanıt toplama prosedürleri ve finansal tabloların belirli çerçevelere uygunluğu ön plandadır. Adli muhasebe ise çoğu zaman dava bağlamında çalışır. Veriler eksik olabilir, taraflar aynı veriyi farklı yorumlayabilir, belgeler belirsiz olabilir, gelecek gelirleri tahmin etmek gerekebilir, özel şirket değerlemesinde piyasa karşılığı net olmayabilir ve mahkeme süreci zaten karşıt tarafların mücadele ettiği adversarial yani çekişmeli bir sistemdir.
Bu ortamda uzman yalnızca hesap makinesi gibi çalışmaz. Veriyi seçer, temizler, yorumlar, hangi yöntemin uygun olduğuna karar verir, hangi varsayımın makul olduğunu belirler, hangi risk priminin kullanılacağına karar verir, hangi emsal şirketlerin dahil edileceğini veya çıkarılacağını seçer, normalleştirme düzeltmelerini yapar ve rapor dilini kurar. Bunların her biri teknik görünebilir; ancak çoğunda tek ve kesin cevap yoktur.
Çalışmanın önerdiği Tacit Fusion kavramı burada devreye girer. “Tacit” kelimesi örtük, dile dökülmesi zor, açıkça fark edilmeyen bilgi veya sezgi anlamına gelir. “Fusion” ise kaynaşma, birleşme, iç içe geçme anlamındadır. Yazarların kullandığı anlamıyla örtük kaynaşma, adli muhasebe uzmanının teknik yargıları ile kendisini görevlendiren tarafın dava anlatısının bilinçdışı biçimde birleşmesidir.
Bu kaynaşma doğrudan “avukat uzmana şöyle söyle dedi” biçiminde işlemez. Tam tersine, çalışma bu sürecin çoğu zaman açık talimat olmadan geliştiğini savunur. Uzman bir dava dosyasını okur, şikâyet dilekçesini görür, avukatın zarar teorisini dinler, müvekkilin beklentisini öğrenir, hukuk ekibiyle toplantılara katılır, taslak raporları avukat yorumuyla gözden geçirir ve her aşamada teknik olarak savunulabilir seçimler yapar. Bu seçimlerin her biri tek başına bakıldığında makul olabilir. Fakat hepsi aynı yöne doğru küçük küçük kayarsa, sonuç taraf anlatısıyla uyumlu bir rapora dönüşebilir.
Bu durum gündelik bir benzetmeyle şöyle düşünülebilir: Bir pusula her adımda yalnızca birkaç derece saparsa, kısa mesafede fark edilmez. Fakat uzun bir yürüyüş sonunda kişi başlangıç hedefinden oldukça farklı bir yere ulaşabilir. Adli muhasebe raporlarında da tek bir büyük taraflı karar yerine, küçük ve savunulabilir takdir kararlarının birikimi raporu taraf anlatısına yaklaştırabilir.
Çalışmanın teorik zeminlerinden biri motivated reasoning, yani güdülenmiş akıl yürütmedir. Bu yaklaşıma göre insanlar belirli bir sonuca ulaşma motivasyonu taşıdıklarında, bilgiyi tamamen tarafsız işlemeyebilir. Kendi istedikleri sonucu destekleyen kanıtlara daha fazla ağırlık verebilir, karşı kanıtları daha kolay zayıflatabilir veya belirsiz bilgileri tercih ettikleri sonuca uygun yorumlayabilirler. Adli muhasebe bağlamında bu, uzmanın verileri bilinçli olarak çarpıtması anlamına gelmek zorunda değildir; belirsizliğin bulunduğu yerde “makul” görünen seçimlerin belirli yönde yapılması yeterlidir.
Bir diğer teorik zemin anchoring, yani çıpalamadır. Davayı getiren avukatın “zararın yaklaşık 30 milyon dolar olduğunu düşünüyoruz” gibi bir ifade kullanması, uzman için bilinçdışı bir başlangıç noktası oluşturabilir. Uzman daha sonra bağımsız hesap yaptığını düşünse bile, bu ilk çapa hesaplama aralığını ve hangi varsayımların makul görüneceğini etkileyebilir. Çalışma, bu tür ilk dava anlatılarının uzman kararlarında görünmez referans noktaları oluşturabileceğini tartışır.
Üçüncü önemli zemin Social Identity Theory, yani Sosyal Kimlik Teorisidir. Bu teori, insanların kendilerini ait oldukları gruplar üzerinden tanımlama eğiliminde olduklarını ve grup üyelerini daha olumlu değerlendirebildiklerini öne sürer. Hukuki davalarda uzman, avukat ve müvekkil aynı tarafın parçası hâline gelebilir. Karşı taraf ise “out-group”, yani dış grup olarak algılanabilir. Uzman kendisini hâlâ bağımsız görse bile, zamanla “bizim tarafın davası” ve “onların iddiası” gibi bir zihinsel ayrım oluşabilir.
Çalışmada bu süreç adversarial allegiance, yani çekişmeli sisteme bağlı taraf yakınlığı literatürüyle de ilişkilendirilir. Daha önceki çalışmalar, uzmanların kendilerini görevlendiren taraf lehine görüş verme eğilimi gösterebildiğini tartışmıştır. Bu makalenin farkı, bunu yalnızca “para veren tarafa yakınlık” olarak değil, adli muhasebe raporunun teknik üretim süreci içinde gerçekleşen ardışık ve örtük bir kayma olarak açıklamaya çalışmasıdır.
Örtük Kaynaşma Teorisi üç aşamalı tekrarlayan bir mekanizma önerir. Birinci aşama Belirsizlik Faktörüdür. Adli muhasebe uzmanı, tek doğru cevabı olmayan bir takdir alanıyla karşılaşır. Örneğin özel şirket değerlemesinde şirket özel risk primi ne olmalıdır? Emsal şirketler hangileri seçilmelidir? Sahip-yönetici ücreti piyasa koşullarına göre nasıl normalize edilmelidir? Kayıp kâr döneminde gelir büyümesi hangi varsayıma dayanmalıdır? Bu soruların çoğu, mesleki standartlar içinde birden fazla makul cevaba izin verir.
İkinci aşama iç-grup özdeşleşmesidir. Uzman, görevlendiren avukat ve müvekkille birlikte çalışır. Dava stratejisini öğrenir, tarafın anlatısını dinler, karşı tarafın iddialarına karşı savunma geliştiren toplantılara katılır. Bu süreçte uzman kendisini bilinçli olarak tarafsız görmeye devam edebilir; fakat sosyal olarak aynı ekibin parçası hâline gelmesi, belirsiz noktaları çözerken taraf anlatısını daha doğal ve makul hissettirebilir.
Üçüncü aşama örtük kaymadır. Uzman artık teknik belirsizlikleri, iç-grup anlatısıyla uyumlu biçimde çözmeye başlar. Önemli nokta şudur: Uzman kendi kararını hâlâ profesyonel yargı olarak görür. Seçtiği varsayımın teknik gerekçesi vardır. Fakat çalışma, bu gerekçenin hangi yönde seçildiğini belirleyen görünmez filtrenin hukuk ekibiyle kaynaşma olabileceğini savunur.
Makaledeki en somut teknik örneklerden biri Company-Specific Risk, yani şirkete özgü risk veya kısaca CSR seçimidir. Şirket değerlemesinde özellikle gelir yaklaşımı kullanılırken iskonto oranı veya kapitalizasyon oranı belirlenir. Şirkete özgü risk primi yükseldikçe, gelecekteki nakit akımlarının bugünkü değeri düşer ve şirket değeri azalabilir. Bu nedenle davalı taraf daha düşük bir değer savunmak istiyorsa, yüksek CSR varsayımı onun anlatısına daha uygun olabilir.
Çalışmada düşünce deneyi olarak 2% CSR ile 5% CSR arasında seçim yapan bir uzman anlatılır. Her iki oran da belirli nitel gerekçelerle savunulabilir olabilir. Ürün riski, müşteri yoğunlaşması, yönetim bağımlılığı, pazar belirsizliği veya şirket ölçeği gibi faktörler hem yukarı hem aşağı yönde yorumlanabilir. Uzman 5% CSR seçtiğinde şirket değeri düşebilir ve bu davalı tarafın stratejisine hizmet edebilir. Ancak uzman bunu “tarafı desteklemek için” yaptığını düşünmeyebilir; “eldeki belirsizliğe göre profesyonel takdirimi kullandım” diye düşünebilir.
Bu örnek, çalışmanın ana iddiasını iyi gösterir: sorun bazen teknik kararın savunulamaz olması değildir; sorun, birçok savunulabilir kararın aynı tarafın anlatısına doğru birikmesidir. Rapor dışarıdan bakıldığında yöntemsel olarak düzenli, standartlara uygun ve açıklamalı görünebilir. Fakat karar noktalarının yönü sistematik olarak bir tarafın lehineyse, görünürdeki objektiflik raporun içindeki örtük kaymayı saklayabilir.
Çalışmadaki Tablo 1, adli muhasebe görevlerinde örtük kaynaşmaya açık takdir noktalarını sınıflandırır. Gelir yaklaşımıyla şirket değerlemesinde iskonto veya kapitalizasyon oranı içinde CSR belirleme, uzmanı savunma pozisyonuyla hizalanmaya açık hâle getirebilir. Piyasa yaklaşımında emsal şirket veya işlem seçimi, dahil etme ve çıkarma kararlarıyla taraf anlatısına yaklaşabilir. Normalleştirme sürecinde sahip-yönetici ücretinin hangi yüzdeye göre belirleneceği, örneğin medyan yerine 90. persentilin seçilmesi, değeri belirli yöne çekebilir. Kayıp kâr hesaplarında zarar dönemi gelir projeksiyonu, negatif eğilimleri azaltma veya daha uygun büyüme oranı seçme yoluyla taraf anlatısıyla uyumlu hâle gelebilir.
Burada dikkat edilmesi gereken önemli bir nokta vardır: Çalışma, bu takdir alanlarının her kullanımını yanlılık saymaz. CSR belirlemek, emsal şirket seçmek, normalleştirme yapmak veya kayıp kâr projeksiyonu yapmak adli muhasebenin normal parçalarıdır. Sorun, bu kararların belirsizlik içinde ve ardışık biçimde hep aynı tarafın anlatısını güçlendirecek şekilde seçilmesidir.
Çalışma, örtük kaynaşmanın her bilgi türünde aynı şekilde işlemediğini de belirtir. Buna boundary conditions, yani sınır koşulları denebilir. Uzmanın uzmanlık alanı dışında kalan bazı bilgiler, örneğin bir muhasebeci için klinik tıp terminolojisi, bilinçli tartışmaya bile tam olarak girmeden “arka plan gürültüsü” gibi filtrelenebilir. Yazarlar bunu tacit stasis olarak adlandırır. Bu kavram, uzmanın her bilgiyi aynı derecede işlemeyeceğini; mesleki şemasına uymayan bilgilerin etkisizleşebileceğini anlatır.
Buna karşılık örtük kaynaşmanın güçlü çalışması için üç koşul önemlidir. Birincisi, birden fazla teknik olarak savunulabilir çözümün bulunduğu takdirli modelleme alanı olmalıdır. İkincisi, uzman bir hukuk ekibi içinde çalışmalı ve iç-grup özdeşleşmesi mekanizması aktive olmalıdır. Üçüncüsü, uzman nihai metodolojik seçimlerden önce görevlendiren tarafın anlatısına maruz kalmalıdır. Bu üç koşul birleştiğinde, teknik kararlar taraf anlatısının etkisine daha açık hâle gelir.
Makaledeki Şekil 1, litigation timeline boyunca uzman ve avukat dilinin birbirine yakınlaşmasını gösterir. Grafikte erken taslak aşamasında uzman dili ile avukat dili arasında belirgin bir fark vardır. Zaman ilerledikçe, nihai rapor ve duruşma aşamasına doğru iki çizgi birbirine yaklaşır ve “fused narrative” yani kaynaşmış anlatı oluşur. Bu görsel, örtük kaynaşmanın yalnızca sayısal varsayımlarda değil, raporun dili, kesinlik derecesi, ihtiyat ifadeleri ve mahkemede anlatılabilirlik düzeyinde de görülebileceğini anlatır.
Bu dilsel yakınsama çok önemlidir. Bir uzman raporunun ilk taslağında “belirli varsayımlar altında olası aralık” gibi daha teknik ve ihtiyatlı ifadeler yer alabilir. Avukat incelemesi, çapraz sorgu hazırlığı ve duruşma stratejisi ilerledikçe, bu dil daha net, jüriye daha kolay anlatılabilir ve tarafın hikâyesiyle daha uyumlu hâle gelebilir. Bu her zaman kötü niyetli bir düzenleme değildir; raporun anlaşılır olması da gereklidir. Fakat çalışma, bu anlaşılırlaştırma sürecinin aynı zamanda taraf anlatısıyla örtük birleşme riski taşıdığını savunur.
Ek bölümdeki grafiksel özet, uzman görevlendirme yaşam döngüsünü ve Tacit Fusion aşamalarını bir arada gösterir. Süreç avukatın uzmanı görevlendirmesiyle başlar, dava anlatısına maruz kalma ile devam eder, veri edinimi, değerleme modellemesi, uzman raporu taslağı, avukat incelemesi/geri bildirimi ve uzman tanıklığına uzanır. Bu akışın üzerine üç aşama bindirilir: başlangıç çıpalamasıyla belirsizlik faktörü, sosyal kimlik aktivasyonuyla iç-grup özdeşleşmesi ve teknik hizalanma/dilsel yakınsamayla örtük kayma. Böylece çalışma, soyut teoriyi dava sürecinin somut adımlarına bağlar.
Makale ayrıca Tacit Fusion’ın diğer teorilerden farkını açıklar. Motivated reasoning, anchoring, AICPA tehdit çerçevesi ve adversarial allegiance uzman yanlılığının neden ortaya çıkabileceğini açıklar. Fakat yazarlara göre bunlar çoğu zaman statik veya parçalı açıklamalardır. Tacit Fusion, bu etkilerin adli muhasebe raporunda nasıl teknik kararlara dönüştüğünü ve ardışık takdir noktalarında nasıl biriktiğini göstermeye çalışır. Yani teori, “uzman neden kayabilir?” sorusundan çok, “bu kayma raporun teknik dokusuna nasıl yerleşir?” sorusuna cevap arar.
Çalışmanın yedi test edilebilir önermesi vardır. Bunlar teoriyi gelecekte ölçülebilir hâle getirmeyi amaçlar. Birinci önerme, yüksek öznel görevlerin, örneğin şirket değerlemesinin, Tacit Fusion ile pozitif ilişkili olacağını söyler. İkinci önerme, uzman hukuk ekibiyle ne kadar fazla zaman geçirirse kaynaşma sürecinin o kadar güçleneceğini savunur. Üçüncü önerme, tarafın karşılaştığı adversarial tehdit arttıkça uzmanın grup pozisyonunu savunmaya daha fazla kayacağını belirtir.
Dördüncü önerme, takdir noktalarındaki kanıtsal belirsizlik arttıkça Tacit Fusion yoğunluğunun artacağını savunur. Çünkü belirsizlik, savunulabilir karar aralığını genişletir. Beşinci önerme, ekip dışından gelen akran incelemesinin bu süreci azaltabileceğini öne sürer. Altıncı önerme, deneyimli uzmanların alan bilgisi sayesinde savunulabilir aralığı daraltabileceği ve böylece kaynaşma yoğunluğunu azaltabileceğini belirtir. Yedinci önerme ise dava anlatılarının uzmanla sırayla ve kontrollü biçimde paylaşılmasının, erken çıpalama etkisini azaltabileceğini savunur.
Pratik çözüm önerileri arasında üç ana yaklaşım vardır. Birincisi, dış akran incelemesidir. Uzman değerleme raporlarının meslektaşlar tarafından yuvarlak masa formatında değerlendirilmesi, rapordaki güçlü ve zayıf yanların, okunabilirliğin, güvenilirliğin ve mesleki standartlara uyumun tartışılması önerilir. Bu tür inceleme, uzmanın yalnızca kendi hukuk ekibinin geri bildirimiyle şekillenmesini azaltabilir.
İkinci öneri, kurum içinde bağımsız bir inceleme süreci kurmaktır. Bu incelemeyi yapan kişi görev ekibinin parçası olmamalıdır. Dışarıdan bakan bir iç denetçi veya firma içi akran inceleyici, raporun farklı aşamalarında varsayımları sorgulayabilir, karşı taraf uzmanının muhtemel itirazlarını test edebilir ve iç-grup baskısını azaltabilir. Bu, uzmanı cezalandırma mekanizması değil, karar noktalarını bilinçli hâle getirme aracıdır.
Üçüncü öneri, adversarial sistemin bazı yönlerini yumuşatan hot tubbing veya eşzamanlı uzman delili uygulamasıdır. Bu yaklaşımda uzmanlar birbirine doğrudan soru sorabilir, varsayımlarını hâkim moderasyonunda açıklayabilir ve tarafların çapraz sorgu savaşına sıkışmadan teknik farklılıkları netleştirebilir. Çalışmaya göre bu tür yöntemler, uzmanı yalnızca “bizim tarafı savunan kişi” konumundan çıkarıp mahkemeye karşı sorumluluğu öne çıkarabilir.
Çalışmada Tablo 2, protokol yerleştirme başlığı altında bazı koruyucu çerçeveleri kaynaşma aşamalarıyla eşleştirir. Veri-model-anlatı ayrımı belirsizlik aşamasını sınırlandırabilir. Varsayım kontrol listeleri ve rakip hipotez analizi iç-grup özdeşleşmesini zayıflatabilir. Kör akran incelemesi ve challenger role yani karşı argüman rolü, örtük kayma aşamasında raporu test edebilir. Ancak tabloda dikkat çeken bir tutarsızlık da vardır: Metinde yedi önerme sunulmasına rağmen Tablo 2’de P8, P12 gibi numaralar geçmektedir. Bu durum, çalışmanın teorik taslak niteliğini ve metnin nihai düzenleme açısından geliştirilmesi gereken yönleri olduğunu düşündürür.
Bu çalışmanın geçmiş açısından önemi, adli muhasebe literatüründe uzman yanlılığını yalnızca etik ihlal veya kötü niyetli tarafgirlik olarak ele alan yaklaşımları genişletmesidir. Önceki çalışmalar uzmanların taraf etkisine açık olabileceğini göstermiştir; fakat bu makale, bu etkinin muhasebe tekniklerine nasıl yerleştiğini, karar noktalarında nasıl biriktiğini ve rapor dilinde nasıl görünür hâle gelebileceğini açıklamaya çalışır.
Bugün açısından çalışma özellikle önemlidir; çünkü yüksek tutarlı finansal davalarda mahkemeler teknik uzman görüşlerine ciddi ölçüde dayanır. Eğer iki tarafın uzmanı aynı standartlara ve benzer verilere dayanıp çok farklı sonuçlara ulaşıyorsa, mahkemenin yalnızca “hangi yöntem kullanıldı?” sorusu yeterli olmayabilir. Daha ince soru şudur: Bu yöntemin içindeki takdir noktaları hangi yönde kullanıldı ve bu seçimler taraf anlatısıyla sistematik olarak uyumlu mu?
Gelecek açısından çalışma, adli muhasebe araştırmaları için test edilebilir bir program önerir. Örneğin aynı finansal veriler iki uzman grubuna verilip yalnızca “müşteri kimliği” veya “dava anlatısı” değiştirilerek, şirket özel risk primi, emsal seçimi veya kayıp kâr projeksiyonlarının nasıl değiştiği ölçülebilir. Ayrıca mahkeme tutanakları ve uzman raporları üzerinde yapay zekâ destekli dil analiziyle uzman ve avukat dilinin zaman içinde yakınlaşıp yakınlaşmadığı incelenebilir.
Gündelik yaşama etkisi ilk bakışta sınırlı görünebilir; ancak aslında geniştir. Adli muhasebe uzmanları büyük şirket davalarında, ortaklık anlaşmazlıklarında, tazminat taleplerinde, iflas süreçlerinde ve boşanma davalarında ciddi ekonomik sonuçları etkileyebilir. Bir şirketin değeri birkaç milyon dolar düşük veya yüksek hesaplanabilir. Bir kayıp kâr hesabı mahkemenin hükmedeceği tazminatı değiştirebilir. Uzman raporu, bir tarafın ekonomik kaderini belirleyebilir. Bu nedenle uzman raporlarında örtük kayma riski yalnızca akademik bir konu değildir; adalet, ekonomik haklar ve mahkeme güvenilirliği açısından da önemlidir.
Çalışmanın güçlü yönü, adli muhasebe uzmanlığını psikoloji, sosyal kimlik, hukuk, kriminoloji ve teknik muhasebe kararlarıyla birlikte ele almasıdır. Ayrıca “yanlılık varsa kötü niyet vardır” gibi basit bir varsayımı sorgular. Bu daha gerçekçi bir bakış açısıdır; çünkü iyi niyetli uzmanların da belirsizlik içinde sosyal ve bilişsel baskılardan etkilenebileceğini kabul eder.
Bununla birlikte çalışmanın sınırlılıkları da açıktır. Makale deneysel veri sunmaz. Teori ampirik olarak ölçülmemiştir. Önerilen ilişkiler korelasyon veya nedensellik analiziyle test edilmemiştir. Tacit Fusion, latent yani doğrudan gözlenemeyen bir yapı olarak önerilir; bu nedenle nasıl ölçüleceği gelecekteki araştırmalara bırakılmıştır. Ayrıca bazı metin içi uyumsuzluklar, özellikle önermelerin numaralandırılması ile Tablo 2’deki numaralar arasındaki fark, çalışmanın kavramsal olarak güçlü fakat düzenleme açısından geliştirmeye açık olduğunu gösterir.
Çalışmanın söylediği şey şudur: Adli muhasebe bilirkişilerinde taraf anlatısına kayma bazen bilinçli etik bozulmadan değil, belirsizlik, iç-grup özdeşleşmesi ve ardışık teknik takdirlerin birleşiminden doğan bilişsel bir süreç olabilir. Çalışmanın söylemediği şey ise şudur: Her adli muhasebe uzmanı taraflıdır; her farklı değerleme sonucu örtük kaynaşma kanıtıdır; uzmanların tamamı bilinçli ya da bilinçsiz olarak müvekkile hizmet eder. Doğru okuma, bu teoriyi bir uyarı ve araştırma çerçevesi olarak değerlendirmektir.
Çalışmanın Yöntemi ve Bulguları
Bu çalışma deneysel bir araştırma değil, kuramsal model geliştirme çalışmasıdır. Yazarlar adli muhasebe, hukuk, psikoloji, sosyoloji ve kriminoloji literatürlerini birleştirerek Tacit Fusion Theory adını verdikleri bir süreç teorisi önermektedir. Makale, mevcut literatürde uzman yanlılığına ilişkin gözlemleri, adli muhasebe raporlarının teknik karar noktalarıyla birleştirir.
Çalışmanın temel araştırma sorusu:
Adli muhasebe uzmanları, belirsizlik, iç-grup özdeşleşmesi ve ardışık takdir kararları içinde nasıl olup da taraf anlatısıyla tutarlı, fakat dışarıdan yöntemsel olarak savunulabilir görünen uzman görüşleri üretebilir?
Çalışmanın teorik bileşenleri:
| Teorik Alan | Çalışmadaki Rolü | Tacit Fusion ile Bağlantısı |
| Adli muhasebe ve değerleme literatürü | Şirket değerlemesi, kayıp kâr, normalleştirme ve emsal seçimi gibi takdir alanlarını açıklar. | Tek doğru cevabı olmayan teknik karar noktaları, örtük kaynaşmanın taşıyıcısıdır. |
| Motivated reasoning | İnsanların tercih edilen sonuca uygun bilgi arama ve yorumlama eğilimini açıklar. | Uzman, belirsiz veriyi taraf anlatısıyla uyumlu biçimde işleyebilir. |
| Anchoring | İlk verilen sayı veya dava anlatısının sonraki değerlendirmeyi etkilemesini açıklar. | Avukatın şikâyet dilekçesi veya zarar tahmini, uzman için bilinçdışı referans noktası olabilir. |
| Sosyal Kimlik Teorisi | İç-grup ve dış-grup ayrımının kararları nasıl etkileyebileceğini açıklar. | Uzman, avukat ve müvekkille aynı takımın parçası gibi hissetmeye başlayabilir. |
| Kriminoloji ve bağlamsal yanlılık | Belirsiz kanıtların mevcut anlatı içinde yorumlanmasını ve tünel görüşünü açıklar. | Dava anlatısı kurulduktan sonra belirsiz teknik veriler o çerçeve içinde anlamlandırılabilir. |
| Tacit knowledge | Uzmanın açıkça ifade etmekte zorlandığı deneyimsel, sezgisel ve bağlamsal bilgiyi açıklar. | Örtük bilgi, teknik yöntem ile dava anlatısının bilinçdışı birleşmesine zemin sağlar. |
Tacit Fusion sürecinin üç aşaması:
| Aşama | Adı | Ne Anlama Gelir? | Adli Muhasebedeki Görünümü |
| 1 | Belirsizlik Faktörü | Uzmanın karşılaştığı görevde tek doğru cevap yoktur. | CSR, emsal seçimi, normalleştirme, kayıp kâr projeksiyonu gibi alanlar. |
| 2 | İç-grup Özdeşleşmesi | Uzman, görevlendiren avukat ve müvekkille aynı tarafın parçası gibi konumlanır. | Avukat toplantıları, dava teorisi, rapor taslak yorumları ve karşı taraf anlatısına savunma. |
| 3 | Örtük Kayma | Uzman teknik belirsizlikleri bilinçdışı filtreyle taraf anlatısına uyumlu çözer. | Seçilen oranlar, emsaller, varsayımlar ve rapor dili görevlendiren tarafın pozisyonuna yaklaşır. |
Tablo 1’de verilen başlıca takdir noktaları:
| Adli Muhasebe Görevi | Takdir Noktası | Örtük Kaynaşma Riski |
| Gelir yaklaşımıyla şirket değerlemesi | İskonto/kapitalizasyon oranı içinde Company-Specific Risk belirlenmesi. | Daha yüksek CSR seçimi şirket değerini düşürebilir ve savunma tarafının anlatısına yaklaşabilir. |
| Piyasa yaklaşımıyla şirket değerlemesi | Emsal şirketlerin veya işlemlerin seçilmesi ve veri tabanlarının filtrelenmesi. | Uzman, belirli emsalleri dahil etme veya çıkarma kararını teknik olarak savunurken müvekkil anlatısına hizalanabilir. |
| Şirket değerlemesinde normalleştirme | Sahip-yönetici ücretinin yerine konacak piyasa ücretinin seçilmesi. | Medyan yerine 90. persentil gibi seçimler değeri belirli yöne taşıyabilir. |
| Kayıp kâr hesabı | Zarar dönemi gelirlerinin projekte edilmesi. | Negatif eğilimlerin küçültülmesi veya belirli büyüme oranı seçimi taraf anlatısıyla uyum yaratabilir. |
CSR düşünce deneyi:
- CSR, şirket değerlemesinde yüksek ölçüde takdire dayalı bir girdidir.
- Uygulamada 0% ile 10% arasında değişebileceği, bazı araştırmaların daha yüksek oranları da önerebildiği belirtilir.
- Davalı taraf daha düşük şirket değeri savunuyorsa daha yüksek CSR bu anlatıya uygun olabilir.
- Uzman 2% yerine 5% CSR seçtiğinde bu seçim teknik olarak gerekçelendirilebilir.
- Ancak çalışma, bu seçimin bilinçdışı iç-grup hizalanmasıyla yapılabileceğini tartışır.
- Bu durumda uzman kararını objektif profesyonel takdir olarak görür; fakat değerlendirme çerçevesi önceden taraf anlatısıyla yapılandırılmış olabilir.
Şekil 1’in anlamı:
Şekil 1, uzman dili ile avukat dili arasındaki yakınsamayı dava zaman çizgisi boyunca gösterir. Erken taslak aşamasında iki dil arasında “linguistic gap” yani dilsel açıklık vardır. Nihai rapor ve duruşma aşamasına gelindiğinde uzman dili ile avukat dili birbirine yaklaşır ve “fused narrative” yani kaynaşmış anlatı ortaya çıkar. Bu, Tacit Fusion’ın yalnızca sayısal varsayımlarda değil, rapor dilinde ve mahkeme anlatısında da izlenebileceğini gösterir.
Ek grafiksel özetin anlamı:
| Dava Yaşam Döngüsü | Tacit Fusion Aşaması | Yorum |
| Avukat görevlendirmesi ve dava anlatısına maruz kalma | Phase 1: Ambiguity Factor / Initial Anchoring | Uzman erken aşamada dava teorisiyle çapa etkisine maruz kalabilir. |
| Veri edinimi ve değerleme modellemesi | Phase 2: In-group Identification | Uzman hukuk ekibiyle çalışırken sosyal kimlik ve takım aidiyeti güçlenebilir. |
| Rapor taslağı, avukat geri bildirimi ve tanıklık | Phase 3: Tacit Drift | Teknik kararlar ve rapor dili taraf anlatısıyla daha uyumlu hâle gelebilir. |
Test edilebilir yedi önerme:
- Önerme 1: Şirket değerlemesi gibi yüksek öznel görevler Tacit Fusion ile pozitif ilişkilidir.
- Önerme 2: Uzman hukuk ekibiyle ne kadar çok zaman geçirirse kaynaşma süreci o kadar yoğunlaşır.
- Önerme 3: Gruba yönelik adversarial tehdit arttıkça uzman grup pozisyonunu savunmaya daha fazla kayar.
- Önerme 4: Kanıtsal belirsizlik arttıkça Tacit Fusion yoğunluğu artar.
- Önerme 5: Görev ekibi dışından yapılan akran incelemesi Tacit Fusion’ı azaltabilir.
- Önerme 6: Uzman deneyimi, savunulabilir karar aralığını daraltarak Tacit Fusion yoğunluğunu azaltabilir.
- Önerme 7: Dava anlatılarının sıralı ve kontrollü biçimde açılması erken çıpalamayı azaltabilir.
Pratik öneriler:
| Öneri | Nasıl Çalışır? | Hangi Riski Azaltır? |
| Dış akran incelemesi | Uzman raporu bağımsız meslektaşlarca standart, gerekçe, okunabilirlik ve güvenilirlik bakımından değerlendirilir. | Raporun yalnızca görevlendiren tarafın geri bildirimiyle şekillenmesini azaltır. |
| Firma içi bağımsız inceleme | Görev ekibi dışında bir reviewer süreç boyunca varsayımları ve raporu test eder. | İç-grup baskısını ve tek yönlü anlatı etkisini zayıflatır. |
| Hot tubbing / eşzamanlı uzman delili | Uzmanlar hâkim moderasyonunda birbirine soru sorar ve varsayımlarını birlikte açıklar. | Uzmanları taraf savunusundan mahkemeye karşı teknik açıklama sorumluluğuna yaklaştırır. |
| Varsayım kontrol listeleri ve rakip hipotez analizi | Uzman, yalnızca kendi tarafını destekleyen varsayımları değil, karşı açıklamaları da bilinçli olarak test eder. | Belirsizlik ve iç-grup özdeşleşmesi aşamalarındaki tek yönlü yorumu azaltabilir. |
| Kör akran incelemesi / challenger role | Bağımsız bir kişi rapordaki takdir noktalarını karşı taraf gibi sorgular. | Örtük kayma ve rapor dilinin taraf anlatısıyla kaynaşmasını sınırlayabilir. |
Çalışmanın ana bulguları / kuramsal çıkarımları:
- Adli muhasebe uzman yanlılığı her zaman bilinçli etik ihlal olarak açıklanamaz.
- Belirsiz ve takdire açık teknik kararlar, taraf anlatısına doğru örtük kayma için zemin yaratabilir.
- Sosyal kimlik ve iç-grup özdeşleşmesi, uzmanı görevlendiren tarafın anlatısına bilinçdışı olarak yaklaştırabilir.
- Tek tek savunulabilir teknik kararlar, birlikte değerlendirildiğinde tarafla uyumlu sistematik bir rapor sonucu oluşturabilir.
- Daubert ve benzeri yöntem odaklı hukuki filtreler, adli muhasebedeki çoklu savunulabilir karar aralıklarını her zaman yakalayamayabilir.
- Dilsel yakınsama, uzman ve avukat anlatısının zaman içinde birleşmesini gösteren olası bir gözlenebilir işaret olabilir.
- Bağımsız akran incelemesi, iç inceleme, hot tubbing ve varsayım kontrol protokolleri Tacit Fusion riskini azaltabilecek araçlar olarak önerilir.
Çalışmanın sınırlılıkları:
- Çalışma deneysel veri sunmamaktadır.
- Önerilen teori henüz ampirik olarak ölçülmemiştir.
- Tacit Fusion doğrudan gözlenen bir değişken değil, latent yani dolaylı göstergelerle ölçülmesi gereken kuramsal bir yapıdır.
- Tablo ve önermeler gelecekteki araştırmalara yön vermek için sunulmuştur; mevcut hâliyle nedensellik kanıtı değildir.
- Tablo 2’deki önerme numaraları ile metinde sunulan yedi önerme arasında uyumsuzluk bulunması, metnin taslak niteliğinde geliştirilmesi gereken yönleri olduğunu gösterir.
- Teori özellikle adli muhasebe değerleme görevleri üzerinden geliştirilmiştir; diğer uzman tanıklığı alanlarına uygulanması ayrıca test edilmelidir.
Sonuç olarak: Çalışma, adli muhasebe bilirkişilerinin tarafsızlık sorununun yalnızca bireysel etikle değil, dava sürecinin yapısıyla da ilgili olabileceğini savunur. Örtük Kaynaşma Teorisi, uzman raporlarındaki yanlılığı “kötü niyetli uzman” istisnası olarak değil, belirsizlik, takım kimliği ve teknik takdirin birleşimiyle oluşan bir süreç olarak düşünmeyi önerir.
Kaynak ve Yöntem Notu
Bu makale, James A. DiGabriele ve Maksym O. Lazirko tarafından hazırlanan “The silent drift of Forensic Accounting Expert testimony from objectivity to advocacy: A Theory of Tacit Fusion” başlıklı çalışmaya dayanarak hazırlanmıştır.
Kaynak metin, adli muhasebe bilirkişi tanıklığında uzman yanlılığını açıklamak için kuramsal bir süreç modeli öneren teorik çalışma niteliğindedir. PDF’de DOI, dergi kabul bilgisi veya açık hakem değerlendirmesi bilgisi bulunmadığı için çalışma hakemliği metin üzerinden doğrulanamayan teorik çalışma olarak değerlendirilmelidir.
Çalışma deneysel laboratuvar araştırması, anket çalışması, ekonometrik analiz veya mahkeme tutanaklarından oluşan ampirik veri seti sunmamaktadır. Yöntemi; adli muhasebe, hukuk, psikoloji, sosyal kimlik teorisi, kriminoloji, bağlamsal yanlılık ve tacit knowledge literatürünün kuramsal sentezine dayanmaktadır.
Bu içerik hazırlanırken çalışmanın ana kavramı olan Tacit Fusion Theory, üç aşamalı süreç modeli, Tablo 1’deki adli muhasebe takdir noktaları, CSR düşünce deneyi, Şekil 1’deki dilsel yakınsama grafiği, ek grafiksel yaşam döngüsü modeli, yedi test edilebilir önerme, pratik önlemler ve sınırlılıklar korunmuştur. PDF’de olmayan ampirik bulgu, kesin etki büyüklüğü, hukuki sonuç, meslek genellemesi veya tüm bilirkişilerin taraflı olduğu yönünde iddia eklenmemiştir.
Çalışma özellikle şu açıdan dikkatli okunmalıdır: Yazarlar uzman yanlılığını etik dışı davranıştan tamamen ayırmaz; ancak bazı kaymaların bilinçli tarafgirlikten değil, belirsizlik ve sosyal-bilişsel süreçlerden kaynaklanabileceğini öne sürer. Bu nedenle çalışma, adli muhasebe uzmanlarını suçlamak için değil, uzman raporlarının hangi teknik karar noktalarında daha şeffaf ve denetlenebilir hâle getirilebileceğini anlamak için bir çerçeve sunar.
Çalışmanın önerileri uygulama açısından değerli olsa da, Tacit Fusion Theory’nin gelecekte kontrollü deneyler, uzman vinyetleri, rapor taslaklarının dilsel analizi, mahkeme tutanakları üzerinde yapay zekâ destekli inceleme ve bağımsız akran inceleme protokollerinin karşılaştırmalı değerlendirmesiyle test edilmesi gerekir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir