

İşin mövzusu maliyyə bazarı tənzimləmələri və korporativ səs hüququ islahatları ilə əlaqəlidir. Buna görə bu yazı investisiya məsləhəti, hüquqi məsləhət və ya tənzimləyici siyasət təklifi kimi oxunmamalıdır. Məqsəd məqalənin metodunu, nəticələrini və məhdudiyyətlərini Verianla oxucusu üçün sadə və neytral şəkildə izah etməkdir.
Məqalə xüsusilə BlackRock, Vanguard və State Street kimi böyük indeks fondu idarəçilərinin açıq səhmdar cəmiyyətlərində istifadə etdiyi səs gücünə fokuslanır. Müzakirənin mərkəzindəki sual budur: İndeks fondları şirkət səsvermələrində öz mərkəzləşdirilmiş səs siyasətlərini tətbiq etmək əvəzinə, indeksdənkənar səhmdarların səs bölgüsünü proporsional şəkildə əks etdirsəydi, keçmişdə şirkət səsvermələrinin nəticəsi nə qədər dəyişərdi?
İndeks fondları milyonlarla investor adından böyük şirkətlərdə səs verir. Lakin passiv investisiya modelində bu fondların hər şirkətin gündəliyini dərindən araşdırması iqtisadi baxımdan çətindir. Buna görə korporativ idarəetmə müzakirələrində indeks fondlarının səs gücünü azaltmaq, investorlara ötürmək, proxy advisor tövsiyələrinə bağlamaq və ya indeksdənkənar səhmdarların səs nisbətini əks etdirmək kimi islahatlar təklif olunur.
Bu məqalə həmin islahatları nəzəri müzakirə səviyyəsində saxlamır və keçmiş səsvermə məlumatları üzərindən əks-faktual test aparır. Müəlliflər 2005–2025 dövründə yüz minlərlə şirkət səsverməsini araşdırır və “indeks fondları həmin gün fərqli qaydaya əsasən səs versəydi, nəticə dəyişərdimi?” sualını hesablayırlar.
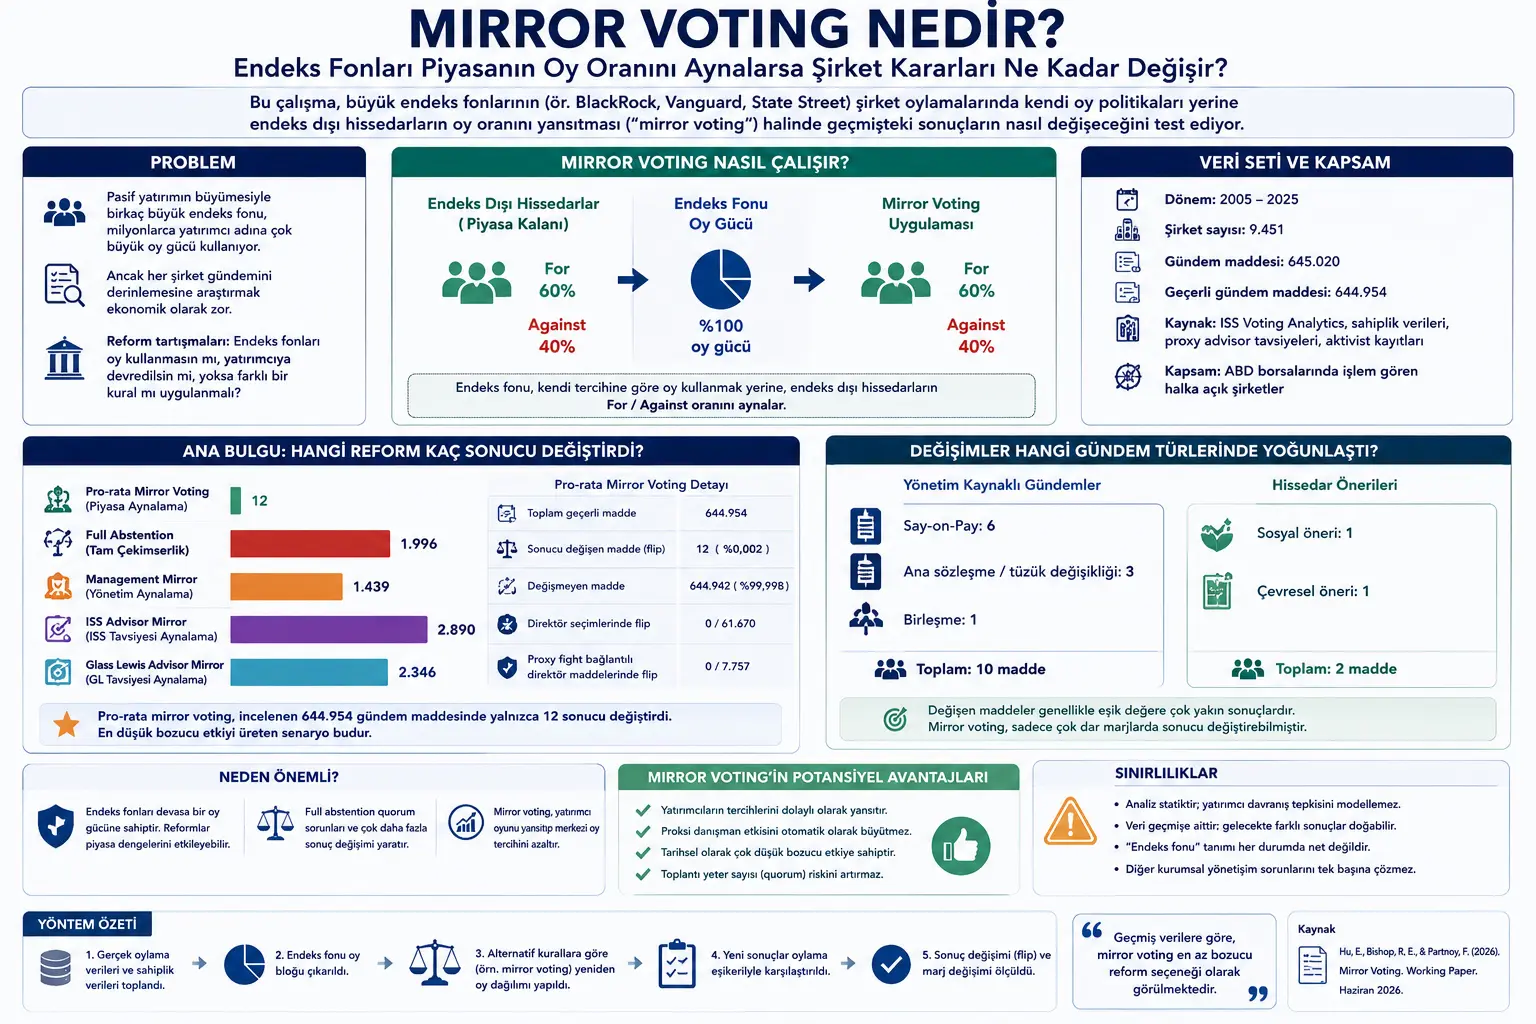
Ən diqqətçəkən nəticə budur: Pro-rata mirror voting, yəni indeks fondlarının səslərini indeksdənkənar səhmdarların “For/Against” bölgüsünə uyğun proporsional istifadə etməsi, 644.954 etibarlı gündəlik maddəsində yalnız 12 nəticəni dəyişib. Buna qarşılıq indeks fondlarının ümumiyyətlə səs verməməsi 1.996 nəticəni dəyişib. Proxy advisor və ya rəhbərliyin tövsiyəsini əks etdirən ssenarilərdə isə dəyişən nəticələrin sayı daha yüksəkdir.
Buna görə məqalə mirror voting-in araşdırılan islahatlar arasında tarixən ən az pozucu variant olduğunu müdafiə edir. Lakin müəlliflər bunu mütləq normativ nəticə kimi təqdim etmir; təhlil statikdir, yəni investorların yeni qaydaya necə davranış reaksiyası verəcəyini modelləşdirmir.
Problem Nədir?
Müasir korporativ idarəetmədə köhnə bir problem tərsinə dönüb. Əvvəllər problem dağınıq kiçik səhmdarların güclü rəhbərləri nəzarətdə saxlaya bilməməsi idi. Bu gün isə passiv investisiyanın böyüməsi ilə bir neçə böyük aktiv idarəçisi milyonlarla investor adından çox böyük səs gücündən istifadə edir.
BlackRock, Vanguard və State Street kimi böyük indeks fondu idarəçiləri S&P 500 şirkətlərində əhəmiyyətli paylara sahib ola bilər. Lakin bu qurumların biznes modeli aşağı komissiya, geniş miqyas və passiv izləmə üzərində qurulub. Belə modeldə hər şirkətin hər səsvermə maddəsini ətraflı araşdırmaq iqtisadi baxımdan çətindir.
Məqalənin izah etdiyi əsas gərginlik burada ortaya çıxır. İndeks fondları səs verməlidir; lakin bu səsi məlumata əsaslanan və şirkətə xas şəkildə istifadə etmək üçün kifayət qədər iqtisadi stimula və insan resursuna malik olmaya bilər. Nəticədə səs gücü böyük stewardship komandaları, ümumi səs siyasətləri və proxy advisor tövsiyələri üzərindən cəmləşə bilər.
Bu vəziyyət islahat müzakirələrini doğurur. Bəziləri indeks fondlarının heç səs verməməsini deyir. Bəziləri səsin investora ötürülməsini istəyir. Bəziləri investorların əvvəlcədən daimi səs təlimatı seçməsini təklif edir. Mirror voting yanaşması isə fərqli bir şey deyir: İndeks fondları öz səs üstünlüklərini diktə etməsin; indeksdənkənar səhmdarlar necə səs veribsə, eyni nisbəti əks etdirsin.
Metod Nə Təklif Edir?
İş keçmiş şirkət səsvermələrini götürüb müxtəlif islahat ssenariləri altında yenidən hesablayır. Buna əks-faktual təhlil demək olar. Yəni tədqiqatçılar real tarixdə nə baş verdiyini bilirlər; sonra “əgər indeks fondları bu alternativ qaydaya əsasən səs versəydi, nəticə nə olardı?” deyə soruşurlar.
Məlumat dəsti 2005–2025 dövrünü əhatə edir. ISS Voting Analytics məlumatları şirkət toplantılarındakı gündəlik maddələrini, For, Against, Abstain səslərini və səsvermə hədlərini ehtiva edir. Bu məlumatlar indeks fondu sahiblik məlumatları, proxy advisor tövsiyələri, proxy fight məlumatları və aktivist investor qeydləri ilə birləşdirilir.
Müəlliflər müxtəlif səsvermə islahatlarını eyni çərçivədə müqayisə edirlər:
1. Market mirroring / pro-rata mirror voting: İndeks fondu indeksdənkənar səhmdarların For/Against nisbətini əks etdirir.
2. Full abstention: İndeks fondları heç səs vermir.
3. Management mirror: İndeks fondu idarə heyətinin tövsiyəsini izləyir.
4. Advisor mirror: İndeks fondu ISS və ya Glass Lewis kimi proxy advisor tövsiyəsini izləyir.
5. Pass-through voting: Səs hüququ fond investorlarına ötürülür; praktikada investorların hansı hazır siyasət variantını seçməsindən asılıdır.
Məqalənin fokus nöqtəsi pro-rata mirror voting-dir. Çünki bu üsul indeks fondu səslərini tamamilə aradan qaldırmır; amma mərkəzi fond idarəçisinin öz səs üstünlüyünün təsirini azaldır. İndeks fondu səsləri sistemdə qalır, lakin istiqaməti indeksdənkənar səhmdarların bölgüsünə əsasən müəyyən edilir.
Formullar Nəyi İzah Edir?
PDF-də geniş riyazi model qurulmur; lakin mirror voting mexanizmi və marja dəyişikliyinin hesablama məntiqi aydın şəkildə formullaşdırıla bilər. Aşağıdakı göstərilişlər məqalədəki hesablama məntiqinə sadiq şəkildə hazırlanıb.
Burada \(r_{NI}\), indeksdənkənar səhmdarların For nisbətini göstərir. \(F_{NI}\) indeksdənkənar səhmdarların lehinə səslərini, \(A_{NI}\) isə əleyhinə səslərini təmsil edir. Mirror voting-in əsasında bu nisbət dayanır.
Bu iki ifadə indeks fondu blokunun mirror voting altında necə yenidən bölüşdürüldüyünü göstərir. \(S_I\), indeks fondu blokunun səs gücünü təmsil edir. İndeks fondu səslərinin bir hissəsi indeksdənkənar For nisbətinə uyğun lehinə, qalan hissəsi isə əleyhinə yazılır.
Bu göstəriliş mirror voting-dən sonra ümumi For faizinin necə hesablana biləcəyini izah edir. Əgər bu nisbət müvafiq səsvermə həddini keçərsə, təklif qəbul edilmiş sayılır; keçməzsə, rədd edilmiş sayılır.
Bu ifadə məqalədə istifadə olunan marja dəyişikliyi məntiqini ümumiləşdirir. Mirror voting nəticəsində For faizinin real tarixdəki For faizindən nə qədər yayınması ölçülür. Beləliklə, yalnız “nəticə dəyişdimi?” deyil, “nəticə dəyişməsə belə səs marjası nə qədər dəyişdi?” sualı da araşdırılır.
Bu sadə göstəriliş məqalədəki əsas meyarı izah edir. “Flip” alternativ islahat ssenarisində səsvermənin qəbul/rədd nəticəsinin real nəticədən fərqli olmasıdır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də əsas məlumat mesajı cədvəllər üzərindən verilir. Ən vacib cədvəl müxtəlif islahat ssenarilərinin neçə səsvermə nəticəsini dəyişdirdiyini müqayisə edir. Əsas mesaj çox aydındır: Pro-rata mirror voting digər islahatlarla müqayisədə xeyli az nəticəni dəyişdirir.
Cədvəl 1-də pro-rata mirror voting yalnız 12 nəticəni dəyişdirərkən, full abstention 1.996 nəticəni dəyişdirir. Management mirror 1.439, ISS advisor mirror 2.890, Glass Lewis advisor mirror isə 2.346 nəticəni dəyişdirir. Bu fərq mirror voting-in tarixi məlumatlarda çox aşağı pozucu təsirə malik olduğunu göstərir.
Cədvəl 2 və əlavə cədvəllər bu 12 dəyişikliyin hansı növ gündəmlərdə cəmləşdiyini göstərir. Direktor seçkilərində heç bir nəticə dəyişmir. Dəyişən 12 nəticənin 10-u rəhbərlik mənşəli gündəlik maddələrində, 2-si isə səhmdar təkliflərində ortaya çıxır.
Cədvəl 3 dəyişikliklərin daha çox mübahisəli gündəmlərdə cəmləşdiyini göstərir. Rəhbərlik tövsiyəsi ilə ISS və ya Glass Lewis tövsiyəsinin ayrıldığı maddələrdə mirror voting-in təsiri daha nəzərəçarpandır; rutin və mübahisəsiz maddələrdə isə demək olar ki, heç bir səs-küy yaratmır.
Əlavə cədvəl və ledger bölməsi dəyişən 12 nəticənin təfərrüatını sadalayır. Bunların arasında say-on-pay səsvermələri, əsasnamə və ya nizamnamə dəyişiklikləri, birləşmə səsverməsi və iki səhmdar təklifi var. Maddələrin çoxunda real For faizi həddə onsuz da çox yaxındır; mirror voting bu çox dar fərqləri həddin üstünə keçirir.
Təcrübələr Necə Aparılıb?
Bu iş laboratoriyada aparılmış sınaq deyil; böyükmiqyaslı empirik əks-faktual təhlildir. Tədqiqatçılar real şirkət səsvermə qeydlərini götürür, indeks fondu sahiblik blokunu ayırır və bu blokun müxtəlif qaydalara əsasən səs verdiyi fərziyyəsi ilə nəticələri yenidən hesablayırlar.
Əvvəlcə real məlumat dəsti qurulur. ISS Voting Analytics vasitəsilə ABŞ-da açıq səhmdar cəmiyyətlərinin toplantıları və gündəlik maddələri götürülür. Daha sonra bu səsvermə məlumatları CRSP və 13F sahiblik məlumatları ilə birləşdirilir. Beləliklə, hansı şirkətdə nə qədər indeks fondu, passiv fond və institusional investor bloku olduğu təxmini hesablanır.
Sonra hər gündəlik maddəsi üçün indeks fondu blokunun real səs töhfəsi çıxarılır və alternativ qaydaya əsasən yenidən əlavə edilir. Məsələn, market mirroring ssenarisində indeks fondu səsləri indeksdənkənar səhmdarların For/Against nisbətinə əsasən yenidən bölüşdürülür. Full abstention ssenarisində isə indeks bloku tamamilə səsvermədən çıxarılır.
Son mərhələdə yeni For faizi real səsvermə həddi ilə müqayisə edilir. Əgər real tarixdə qəbul edilən bir maddə yeni ssenaridə rədd edilirsə və ya real tarixdə rədd edilən bir maddə yeni ssenaridə qəbul edilirsə, bu “flip” kimi sayılır.
Məqalənin mühüm metodoloji seçimi səs bazasını hər maddə üçün ISS məlumatlarındakı real səsvermə məntiqinə uyğun tətbiq etməsidir. Bəzi maddələrdə yalnız For və Against nəzərə alınarkən, bəzi maddələrdə Abstain də məxrəcdə yer ala bilər. Bu fərq xüsusilə supermajority və present-majority səsvermələrində vacibdir.
Nəticələr Nəyi Göstərir?
Məqalənin əsas nəticəsi pro-rata mirror voting-in tarixən çox aşağı pozucu təsirə malik olmasıdır. 644.954 etibarlı gündəlik maddəsində yalnız 12 nəticə dəyişib. Bu, təxminən 54.000 gündəlik maddəsində bir dəyişiklik deməkdir.
Full abstention isə xeyli daha pozucudur. İndeks fondları heç səs verməsəydi, 1.996 nəticə dəyişəcəkdi. Bundan əlavə, indeks fondlarının toplantıda ümumiyyətlə iştirak etməməsi halında quorum, yəni toplantının etibarlı sayılması üçün lazım olan iştirak həddi, əhəmiyyətli sayda toplantıda təmin olunmayacaqdı. Məqalə full abstention altında təxminən hər on toplantıdan birinin quorum baxımından problem yaşaya biləcəyini bildirir.
Proxy advisor tövsiyəsini əks etdirən ssenarilər də xeyli daha çox dəyişiklik yaradır. ISS mirror və Glass Lewis mirror ssenariləri minlərlə nəticəni dəyişdirir. Bu nəticə market mirroring-in proxy advisor təsirini avtomatik böyütdüyü iddiasını zəiflədir; çünki real market mirroring nəticələri advisor mirror ssenarilərinə heç bənzəmir.
Direktor seçkilərində mirror voting altında heç bir nəticənin dəyişməməsi diqqətçəkicidir. Tənqidçilərin “aktivist investorlar indeks fondu səslərini dolayı yolla ələ keçirər” narahatlığı xüsusilə direktor seçkiləri və proxy fight sahəsində vacibdir. Lakin işin məlumatlarında 7.757 proxy fight ilə əlaqəli direktor maddəsində sıfır flip müşahidə edilir.
Mirror voting-in dəyişdirdiyi maddələr adətən onsuz da həddə çox yaxın nəticələrdir. Məsələn, bəzi say-on-pay səsvermələri yüzdə 49,9 ətrafında qalmışkən, mirror voting altında çox kiçik fərqlə qəbul edilmiş görünə bilər. Bu, islahatın genişmiqyaslı səs zəlzələsi yaratmadığını; yalnız çox dar həddəki bir neçə maddədə nəticəni dəyişdirdiyini göstərir.
Bu Niyə Vacibdir?
İndeks fondları artıq müasir kapitalizmin ən vacib institusional aktorlarından biridir. Milyonlarla fərdi investor indeks fondları vasitəsilə şirkətlərə dolayı tərəfdaş olur, lakin şirkət səsvermələrində birbaşa səs vermir. Səs çox vaxt böyük aktiv idarəçilərinin stewardship komandaları tərəfindən istifadə olunur.
Bu vəziyyət demokratik legitimlik, korporativ hesabatlılıq və iqtisadi stimullar baxımından mübahisəlidir. Bir neçə böyük qurumun minlərlə şirkətdə təsirli səs verməsi şirkət idarəçiliyində mərkəzləşmə narahatlığı yaradır. Digər tərəfdən bu səs gücünü tamamilə aradan qaldırmaq da toplantı yetərsayısı, hədd hesabları və rəhbərlik-səhmdar balansı baxımından yeni problemlər yarada bilər.
Məqalənin əhəmiyyəti bu müzakirəyə məlumat gətirməsidir. Mirror voting tərəfdarları və ya tənqidçiləri artıq yalnız nəzəri intuisiya ilə danışmaq məcburiyyətində deyil. Keçmiş məlumatlara baxıldıqda pro-rata mirror voting-in tarixi nəticələri çox məhdud dərəcədə dəyişdirdiyi görünür.
Bu, “mirror voting mütləq tətbiq edilməlidir” demək deyil. Lakin siyasət qurucularının islahatları qiymətləndirərkən pozucu təsir, istiqamətli qərəz, quorum riski, proxy advisor təsiri, aktivist amplifikasiyası və investor təmsilçiliyini ayrı-ayrılıqda nəzərdən keçirməli olduğunu göstərir.
Diqqət Edilməli Məqamlar
Bu işin mühüm məhdudiyyətləri var.
Birincisi, təhlil statikdir. Yəni keçmiş səsləri yenidən hesablayır; lakin investorların, rəhbərliklərin, aktivistlərin və ya proxy advisor-ların yeni mirror voting rejimi altında davranışlarını necə dəyişdirəcəyini modelləşdirmir. Real həyatda qayda dəyişərsə, aktorların strategiyası da dəyişə bilər.
İkincisi, məlumat keçmişə baxır. 2005–2025 dövrü güclü tarixi zəmin təqdim etsə də, passiv investisiya nisbəti, investor profili, tənzimləmə və şirkət səsvermə gündəmləri gələcəkdə fərqlənə bilər.
Üçüncüsü, “hansı fondlar mirror voting əhatəsinə daxil olmalıdır?” sualı asan deyil. Bəzi fondların adında indeks olsa da, portfel qaydalarında müəyyən dərəcədə seçim səlahiyyətindən istifadə edə bilər. Bəzi aktiv fondlar isə əslində indeksə çox yaxın davrana bilər. Buna görə indeks-passiv-aktiv ayrımı texniki və tənzimləyici baxımdan vacibdir.
Dördüncüsü, mirror voting-in aşağı pozucu təsir göstərməsi onun bütün idarəetmə problemlərini həll etdiyi demək deyil. Proxy advisor sənayesinin quruluşu, fond idarəçilərinin fiduciary duty öhdəlikləri, investor təmsilçiliyinin keyfiyyəti və korporativ demokratiya müzakirələri ayrıca siyasət suallarıdır.
Beşincisi, investorlar baxımından bu iş hər hansı fond və ya səhm seçimi mənasına gəlmir. Məqalə şirkət səsvermə mexanizmlərini araşdırır; investisiya gəliri, portfel idarəçiliyi və ya al-sat qərarı yaratmır.
Nəticə
Mirror Voting işi indeks fondu səs islahatları müzakirəsinə güclü empirik töhfə verir. Əsas nəticə aydındır: Keçmiş məlumatlarda pro-rata mirror voting araşdırılan islahatlar arasında ən az pozucu seçim kimi görünür.
İndeks fondları tamamilə bitərəf qalsaydı, xeyli daha çox nəticə dəyişəcək və quorum problemləri yaranacaqdı. Proxy advisor və ya rəhbərlik tövsiyəsini birbaşa əks etdirən qaydalar da minlərlə nəticəni dəyişdirəcəkdi. Buna qarşılıq indeksdənkənar səhmdarların səs nisbətini əks etdirən pro-rata mirror voting yalnız 12 nəticəni dəyişdirib.
Bu nəticə mirror voting-i avtomatik olaraq ideal islahat etmir. Lakin müzakirənin məlumatla aparılmalı olduğunu göstərir. Əsas qərar aşağı pozucu təsir ilə investor təmsilçiliyi, idarə heyətinin hesabatlılığı, proxy advisor təsiri və hüquqi tətbiq edilə bilmə kimi meyarların birlikdə qiymətləndirilməsindən asılıdır.
Verianla oxucusu üçün bu məqalənin əsas mesajı budur: Korporativ səs hüququ islahatlarında kiçik mexaniki fərqlər böyük siyasət nəticələri yarada bilər. Lakin bu nəticələrin həqiqətən nə qədər böyük olduğunu anlamaq üçün intuisiya deyil, əks-faktual məlumat təhlili lazımdır.
Mənbə və Metod Qeydi
Bu yazı Edwin Hu, Robert E. Bishop və Frank Partnoy-un “Mirror Voting” adlı 2026-cı ilin iyun tarixli işinə əsasən hazırlanıb. Məzmun sözbəsöz tərcümə deyil; məqalənin məlumat dəsti, metod məntiqi, cədvəlləri, nəticələri və məhdudiyyətləri Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya yazısına çevrilib.
İş indeks fondları və şirkət səsvermə islahatları kimi maliyyə və hüquq sahələrinə toxunur. Bu məzmun investisiya, hüquq və ya tənzimləyici uyğunluq məsləhəti deyil. Konkret investisiya və ya hüquqi qərarlar üçün müvafiq ixtisas sahəsində peşəkar məsləhət və qüvvədə olan qanunvericilik nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib