

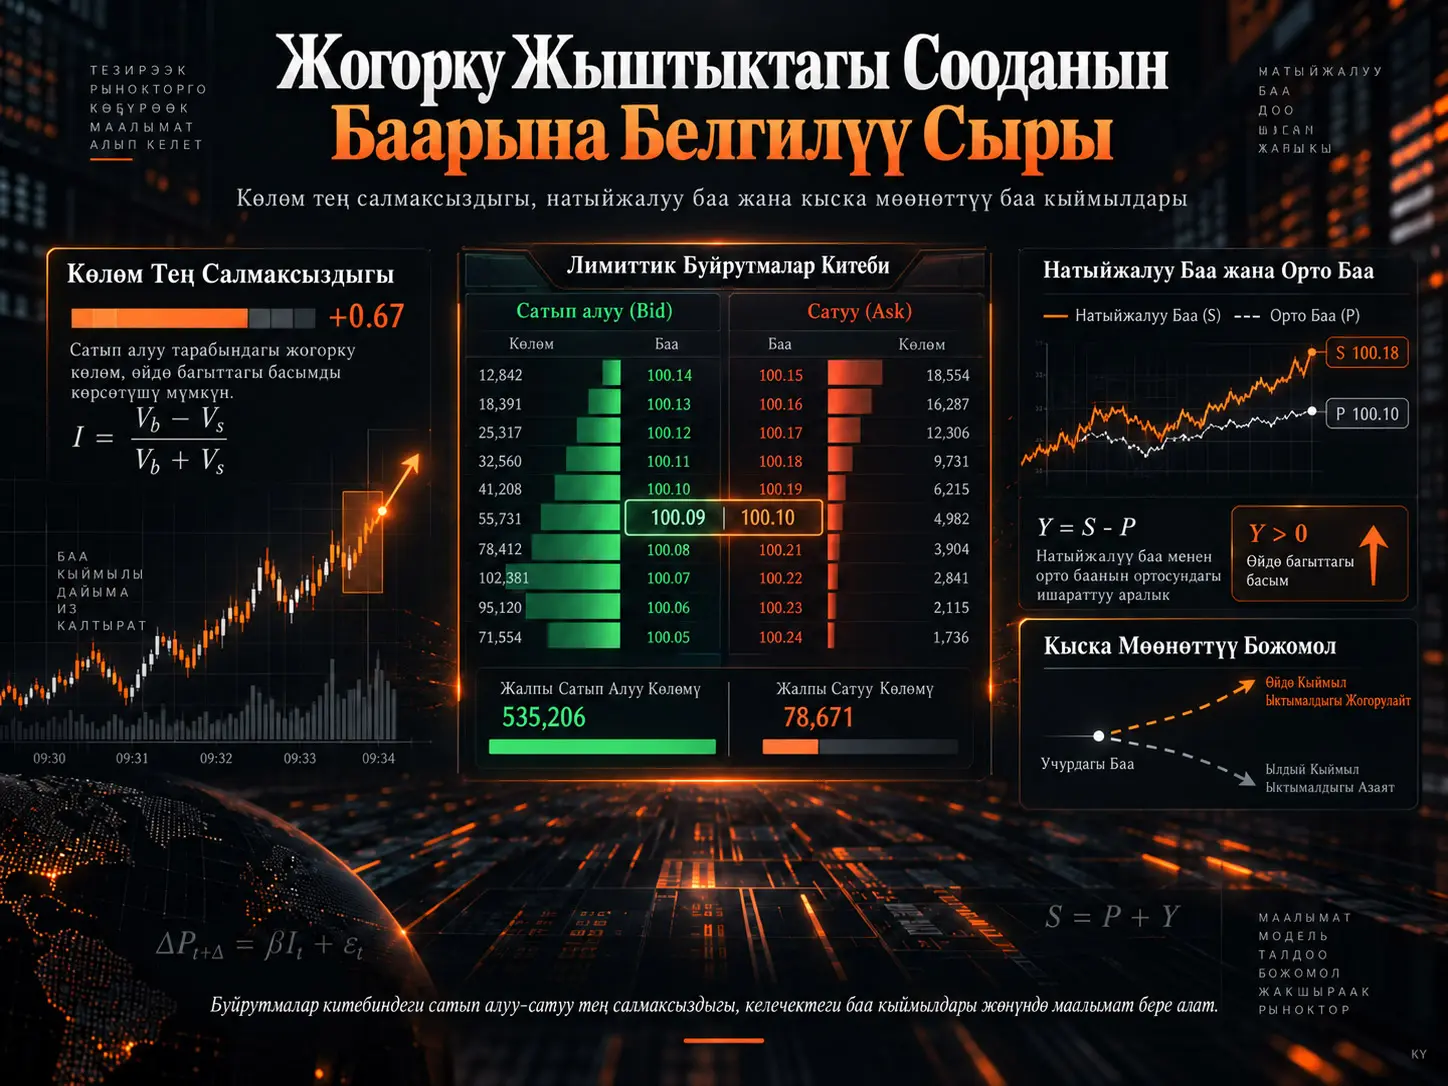
Лимиттик буйрутмалар китебинде эң мыкты сатып алуу жана сатуу деңгээлдериндеги көлөмдөрдүн өз ара тең салмаксыздыгы кыска мөөнөттүү орточо баанын кыймылдары менен күчтүү байланышкан негизги рыноктук микротүзүм көрсөткүчтөрүнүн бири болуп саналат. Бул изилдөө кадимки “көлөм тең салмаксыздыгынан бааны божомолдоо” ыкмасын тескери буруп, төмөнкү суроону карайт: Келечектеги баа кыймылдары жөнүндө маалыматы бар рационалдуу маркет-мейкер сатып алуу жана сатуу тараптарында кандай көлөмдөрдү котировкалоону тандайт? Авторлор натыйжалуу баа белгисиздик зоналары аркылуу орточо бааны багыттаган, ал эми маркет-мейкер эң мыкты сатып алуу жана сатуу бааларында гана көлөмдү аныктаган стохастикалык оптималдуу башкаруу моделин түзүшөт. Моделде маркет-мейкер терминалдык кирешенин экспоненциалдык пайдалуулугун максималдаштыруу менен бирге инвентардык тобокелдикти да башкарат. Пайда болгон Hamilton–Jacobi–Bellman теңдемелери үчүн классикалык чечимдин бар экени жана жалгыздыгы көрсөтүлөт; үзгүлтүксүз инвентар абалында оптималдуу башкаруу саясатынын да жалгыздыгы далилденет. Сандык натыйжалар акылга сыярлык параметрлерде оптималдуу котировкалардан түзүлгөн көлөм тең салмаксыздыгы натыйжалуу баа менен орточо баанын ортосундагы аралыкка жараша монотондуу өзгөрүшү мүмкүн экенин жана ошентип келечектеги баа кыймылдары жөнүндө маалымат алып жүрө аларын көрсөтөт. Модель ошондой эле жалпы соода көлөмүн көбөйтүүнү көздөгөн платформа үчүн tick size тандоосун кантип оптималдаштырууга болорун изилдөөдө колдонулат.
Көлөм тең салмаксыздыгы (volume imbalance), эң мыкты сатып алуу деңгээлиндеги котировка көлөмү \(q^b\) менен эң мыкты сатуу деңгээлиндеги котировка көлөмү \(q^a\) ортосундагы салыштырмалуу айырма. Изилдөөдө:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
деп аныкталат. \(I\) мааниси +1 ге жакындаган сайын сатып алуу тарабы, −1 ге жакындаган сайын сатуу тарабы салыштырмалуу күчтүүрөөк болгон буйрутмалар китеби түзүлөт.
| Компонент | Моделдеги шайкештиги |
|---|---|
| Натыйжалуу баа | Bachelier модели боюнча кыймылдаган \(S_t\) |
| Орточо баа | Tick торунда секирген \(P_t\) |
| Негизги сигнал | \(Y_t=S_t-P_t\) |
| Маркет-мейкердин башкаруусу | Эң мыкты ask жана bid деңгээлдериндеги \(q^a\) жана \(q^b\) көлөмдөрү |
| Рыноктук буйрутмалар | Белгиленген Poisson процесстери |
| Тобокелдикке мамиле | Экспоненциалдык пайдалуулук, тобокелдикке сезимталдык \(\gamma\) |
| Инвентар | \([-\bar Q,\bar Q]\) аралыгында чектелген |
| Оптималдаштыруу | HJB теңдемелер системасы |
Көлөм тең салмаксыздыгы эмне үчүн маанилүү?
Лимиттик буйрутмалар китебинин эң жогорку деңгээлинде сатып алуу көлөмү сатуу көлөмүнөн олуттуу чоң болгондо, кыска мөөнөттө баанын жогору карай кыймылдоосу ыктымалыраак болушу каржылык микротүзүм адабиятында көп байкалган байланыш. Ошол сыяктуу, сатуу көлөмүнүн басымдуу болушу төмөн карай кыймылдар менен байланыштуу болушу мүмкүн.
Бул байкоодон улам көлөм тең салмаксыздыгы көбүнчө натыйжалуу бааны божомолдоодо колдонулат. Мисалы, сатып алуу жана сатуу бааларын көлөм тең салмаксыздыгына жараша салмактаган weighted mid-price буйрутмалар китебиндеги басымга жараша кадимки орточо баадан ask же bid тарабына жакындашы мүмкүн.
Бирок бул ыкма төмөнкү негизги суроону ачык калтырат: Көлөм тең салмаксыздыгы эмне үчүн келечектеги баа жөнүндө маалымат алып жүрөт? Изилдөөнүн жаңылыгы дал ушул жерде. Авторлор көлөм тең салмаксыздыгын баа кыймылдарынын киргизүүчү фактору катары кабыл албастан, аны баа сигналын билген оптималдуу маркет-мейкердин жүрүм-турумунун натыйжасы катары жаратышат.
Көлөм Тең Салмаксыздыгы Баа Кыймылын Эмне Үчүн Божомолдой Алат?
Моделде маркет-мейкер натыйжалуу баанын орточо баага салыштырмалуу кайда жайгашканын билет. Натыйжалуу баа орточо баадан жогору болгондо, келечекте орточо баанын жогору карай секирүү ыктымалдыгы көбөйөт; маркет-мейкер ушул маалыматка жараша сатуу тарабындагы көлөмдү азайтып, сатып алуу тарабындагы көлөмдү көбөйтө алат. Ошентип, оптималдуу котировка жүрүм-туруму оң көлөм тең салмаксыздыгын жаратат. Натыйжалуу баа орточо баадан төмөн болгондо механизм тескерисинче иштейт. Ошондуктан тең салмаксыздык моделдин ичинде баа сигналына рационалдуу котировка реакциясы катары пайда болот.
Натыйжалуу баа менен орточо баа бир эле нерсе эмес
Изилдөөдө натыйжалуу баа \(S_t\) үзгүлтүксүз кыймылдаган негизги нарк сигналы болуп, Bachelier модели боюнча:
\[ dS_t=\sigma\,dW_t \]
түрүндө аныкталат. Бул жерде \(\sigma\) волатилдүүлүктү, \(W_t\) болсо Brown кыймылын көрсөтөт.
Байкалган орточо баа \(P_t\) болсо үзгүлтүксүз кыймылдабайт. Ал tick өлчөмү \(\delta\) болгон дискреттик баа торунда жайгашып, натыйжалуу баа белгилүү тоскоолдуктарга жеткенде секирет.
Талдоонун борборундагы абал өзгөрмөсү:
\[ Y_t=S_t-P_t \]
деп аныкталган натыйжалуу баа менен орточо баанын ортосундагы белгиси бар аралык. Оң \(Y_t\) натыйжалуу баа учурдагы орточо баадан жогору экенин; терс маани болсо андан төмөн экенин көрсөтөт.
Белгисиздик Зонасы Модели Баа Секирүүлөрүн Кантип Түшүндүрөт?
Орточо баа натыйжалуу баа учурдагы баанын айланасындагы белгисиздик тилкесинин ичинде кыймылдап турган учурда ошол эле деңгээлде калат. Натыйжалуу баа жогорку же төмөнкү тоскоолдукка жеткенде орточо баа тиешелүү багытка секирет. Ошентип, үзгүлтүксүз кыймылдаган натыйжалуу баа менен дискреттик tick торунда байкалган рыноктук баалардын ортосунда математикалык байланыш түзүлөт.
Белгисиздик зонасынын чектери учурдагы орточо баага карата:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
жана
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
деп аныкталат. Натыйжалуу баа жогорку тоскоолдукка тийгенде орточо баа жогору, төмөнкү тоскоолдукка тийгенде төмөн секирет. \(\eta\) белгисиздик зонасынын салыштырмалуу өлчөмүн башкарат.
Булактагы 1-сүрөттө бул механизм үлгүлүү \(S_t\) жана \(P_t\) траекториясы аркылуу көрсөтүлөт. Натыйжалуу баа кызыл тоскоолдуктарга жеткенде орточо баанын дискреттүү өзгөргөнү; төмөнкү графикте болсо ага туура келген \(Y_t\) процесси тоскоолдуктардын ортосунда кыймылдаганы көрүнөт.
Маркет-мейкердин чечим мейкиндиги
Модель өзгөчө чоң tick-ке ээ активди карайт. Маркет-мейкер эң мыкты сатып алуу жана эң мыкты сатуу бааларынын деңгээлдерин өзгөртүүнүн ордуна ушул бааларда көрсөтө турган көлөмдү тандайт. Ask жана bid баалары орточо баадан жарым tick аралыкта:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Маркет-мейкердин эки негизги башкаруусу:
- \(q^a_t\): эң мыкты сатуу баасындагы котировка көлөмү,
- \(q^b_t\): эң мыкты сатып алуу баасындагы котировка көлөмү.
Рыноктук буйрутмалардын келиши ask жана bid тараптарында белгиленген Poisson процесстери менен моделделет. Белги келген рыноктук буйрутманын көлөмүн билдирет. Бул буйрутмалардын келүү интенсивдүүлүгү \(Y_t\) га көз каранды; бирок маркет-мейкердин өзүнүн котировка көлөмүнөн таасирленбейт. Бул божомол моделдин ичинде маркет-мейкердин өз аракеттери менен буйрутма агымын манипуляциялоосуна жол бербейт.
Инвентар эмне үчүн чечимдерди өзгөртөт?
Маркет-мейкер учурдагы соода кирешесин гана максималдаштырбайт. Чоң оң же терс инвентар натыйжалуу баа кыймылдаганда олуттуу тобокелдик жаратышы мүмкүн. Ошондуктан инвентар:
\[ -\bar Q\le Q_t\le\bar Q \]
аралыгында кармалат.
Мисалы, маркет-мейкердин инвентары өтө оң болсо, жаңы сатып алуу котировкаларын азайтып, сатуу котировкаларын көбөйтүшү күтүлөт. Инвентар терс болсо, тескерисинче болот. Бул механизм сырттан байкалган көлөм тең салмаксыздыгы баа күтүүсүн гана эмес, ликвиддүүлүк камсыздоочунун жеке инвентар абалын да чагылдырышы мүмкүн экенин көрсөтөт.
Экспоненциалдык пайдалуулук жана терминалдык инвентар айыбы
Маркет-мейкер терминалдык пайданы түздөн-түз максималдаштыруунун ордуна тобокелдиктен качууну билдирген экспоненциалдык пайдалуулук функциясын колдонот. Маани функциясы:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
түрүндө берилет. Бул жерде \(\gamma>0\) тобокелдикке сезимталдыкты, \(\ell(Q_T)\) болсо мезгилдин аягында калган инвентар үчүн колдонулган айыпты билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
HJB системасы
Стохастикалык башкаруу маселеси динамикалык программалоо аркылуу инвентар деңгээлдерине жараша өз ара байланышкан Hamilton–Jacobi–Bellman теңдемелер системасына айландырылат. HJB теңдемесинде:
- натыйжалуу баанын диффузиясынан келип чыккан экинчи туунду мүчөсү,
- инвентардык тобокелдиктен келип чыккан мүчөлөр,
- ask жана bid рыноктук буйрутмаларынын келүү интенсивдүүлүктөрү,
- ask жана bid котировка көлөмдөрүн оптималдуу тандоону камтыган эки Hamiltonian
бирге орун алат.
Бул түзүм маанилүү, анткени маркет-мейкер үчүн “азыр канча сатып алуу/сатуу көлөмүн көрсөтүшүм керек?” деген суроону убакыттын, инвентардын жана \(Y=S-P\) абалынын биргелешкен функциясына айлантат.
Негизги теориялык жыйынтыктар
Изилдөөнүн биринчи негизги математикалык жыйынтыгы HJB системасы үчүн жетиштүү регулярдуулукка ээ классикалык чечимдердин бар экендиги. Чечимдердин үй-бүлөсү инвентар \(Q\) боюнча индекстелет.
Экинчи негизги жыйынтык — верификация теоремасы. Ага ылайык HJB чечими чындыгында маркет-мейкердин стохастикалык башкаруу маселесинин маани функциясы болуп саналат жана оптималдуу сатып алуу/сатуу котировкалары Hamiltonian-дарды максималдаштырган башкарууларга туура келет.
Үчүнчү маанилүү жыйынтык үзгүлтүксүз инвентар абалына байланыштуу. Терминалдык инвентар айыбы конвекстүү болгондо, авторлор маани функциясынын ылайыктуу лог-конкавдуулук касиетин колдонуп оптималдуу башкаруу саясаты жалгыз экенин далилдешет.
Мындан тышкары, үзгүлтүксүз инвентар моделин майда дискреттик инвентар торлору менен бир калыпта жакындатууга болот. Ошентип, теориялык жактан үзгүлтүксүз көлөм тандоосу менен эсептөөлөрдө колдонулган дискреттештирилген көлөм моделинин ортосунда байланыш түзүлөт.
Сандык чечим кантип жүргүзүлдү?
Маани функциясы жана оптималдуу башкаруулар HJB системасын implicit–explicit акыркы айырмалар ыкмасы менен жакындатып чечүү аркылуу эсептелген. Сызыктуу бөлүк implicit, Hamiltonian-дарды камтыган сызыктуу эмес бөлүк explicit түрүндө каралган.
| Параметр | Маани |
|---|---|
| Убакыттын кичи интервалдарынын саны | \(n_t=7500\) |
| \(Y\) мейкиндигинин кичи интервалы | \(n_y=350\) |
| Инвентарды дискреттештирүү | \(n=100\) |
| Соода горизонту | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Белгисиздик параметри | \(\eta=0.2\) |
| Максималдуу абсолюттук инвентар | \(\bar Q=50\) |
| Максималдуу котировка көлөмдөрү | \(\bar q^a=\bar q^b=100\) |
| Терминалдык айып | \(\ell(Q)=0.001Q^2\) |
Оптималдуу котировкалардын убакыт боюнча жүрүм-туруму
Булактагы 2-сүрөткө ылайык, убакыт горизонтунун көпчүлүк бөлүгүндө \(Q\) жана \(Y\) туруктуу кармалганда оптималдуу ask жана bid котировкалары убакыт боюнча болжол менен туруктуу бойдон калат. Соода мезгилинин аягына жакындаганда терминалдык инвентар айыбынын мааниси жогорулап, маркет-мейкер инвентарын нөлгө жакындата турган котировкаларга багыт алат.
Натыйжалуу баа сигналы көлөмдөрдү кантип өзгөртөт?
Булактагы 3-сүрөттө \(Y\) өскөн сайын оптималдуу ask көлөмү \(q^a\) азайып, оптималдуу bid көлөмү \(q^b\) көбөйгөнү көрүнөт. Экономикалык интуиция түшүнүктүү: натыйжалуу баа учурдагы орточо баадан жогору чыкканда төмөн баада сатуу азыраак жагымдуу, ал эми учурдагы bid баасында сатып алуу салыштырмалуу жагымдуураак болот.
Айрым \(Y\) маанилеринде маркет-мейкер бир тарапта таптакыр котировка бербөөнү тандашы мүмкүн. Мунун себеби потенциалдуу spread кирешеси баа сигналы жараткан терс тандоо жана инвентардык тобокелдиктин ордун толтурууга жетишсиз болушу мүмкүн.
Көлөм тең салмаксыздыгы менен баа сигналынын ортосундагы жыйынтык
Булактагы 4-сүрөт моделдин негизги микротүзүм жыйынтыгын көрсөтөт. Туруктуу инвентар деңгээлдеринде көлөм тең салмаксыздыгы \(I\), \(Y=S-P\) өскөн сайын жалпысынан көбөйөт. Белгилүү параметрлерде байланыш болжол менен сызыктуу түзүлүшкө да жакындашы мүмкүн.
Бирок ошол эле \(Y\) үчүн ар башка инвентар деңгээлдери ар башка көлөм тең салмаксыздыктарын жаратат. Ошондуктан:
Байкалган көлөм тең салмаксыздыгы баа маалыматын алып жүрөт, бирок ал баа сигналынын таза өлчөмү гана эмес; маркет-мейкердин инвентарды башкаруусу да байкалган тең салмаксыздыктын курамында болушу мүмкүн.
Тобокелдикке сезимталдыктын таасири
Тобокелдикке сезимталдык \(\gamma\) жогорулаганда маркет-мейкер нөлдөн алыс инвентар кармоого көбүрөөк сезимтал болот. Булактагы 5-сүрөттө тобокелдиктен качуу күчөгөн сайын оптималдуу котировкалар инвентарды нөлгө кайтарууга көбүрөөк багытталганы көрүнөт.
Волатилдүүлүктүн таасири
Натыйжалуу баанын волатилдүүлүгү \(\sigma\) жогорулаганда нөлгө барабар эмес инвентар алып жүргөн баа тобокелдиги өсөт. Булактагы 6-сүрөттө мунун маркет-мейкердин котировка жүрүм-турумун этият кылары көрүнөт. Тобокелдикке сезимталдыктын өсүшү менен волатилдүүлүктүн өсүшү ушул жагынан окшош инвентар башкаруу таасирлерин жаратат.
Рыноктук буйрутма интенсивдүүлүгүнүн таасири
Рыноктук буйрутмалардын келүү интенсивдүүлүгү өскөндө маркет-мейкер жалпысынан чоңураак көлөмдөрдү котировкалай алат. Мунун себеби пайда болгон инвентардын кайра тезирээк соодага түшүү ыктымалдыгынын жогорулашы.
Буйрутма интенсивдүүлүгү жогору болгондо модель кызыктуу жагдайды да жаратат: маркет-мейкер айрым өзүнчө соодаларда түздөн-түз жагымсыз көрүнгөн бааны кабыл алышы мүмкүн; анткени бир аздан кийин карама-каршы багытта болот деп күтүлгөн соода менен кошо толук циклдин spread кирешеси оң болушу мүмкүн. Бул жыйынтык моделдеги динамикалык оптималдаштыруу өзүнчө соодалардан кеңири горизонтту бааларын көрсөтөт.
Соода Платформасы Үчүн Оптималдуу Tick Size Кантип Аныкталат?
Изилдөө маркет-мейкердин оптималдуу стратегиясы берилгенде платформанын жалпы күтүлгөн соода көлөмүн эсептеп, бул көлөмдү ар башка tick өлчөмдөрү үчүн салыштырат. Tick өтө кичине болгондо маркет-мейкердин ар бир соодадан алган spread кирешеси азаят; tick өтө чоң болгондо болсо берилген баа натыйжалуу баадан көбүрөөк алыстап, рыноктук буйрутмалардын келиши азаят. Бул эки таасирдин ортосунда жалпы соода көлөмүн максималдаштырган ички оптимум пайда болушу мүмкүн.
Платформанын максат функциясы оптималдуу маркет-мейкер стратегиясынын шартында ask жана bid тараптарында ишке ашышы күтүлгөн жалпы соода көлөмү.
Tick-size эксперименти үчүн колдонулган параметрлердин бир бөлүгү жалпы эксперименттерден айырмаланат:
| Параметр | Маани |
|---|---|
| Соода горизонту | \(T=240\) |
| Буйрутма интенсивдүүлүгүнүн параметри | \(A=1.5\) |
| Интенсивдүүлүк эңкейишинин параметри | \(B=200\) |
| Максималдуу ask/bid көлөмү | 100 |
| Терминалдык айып | \(\ell(Q)=0.005Q^2\) |
| Белгисиздик масштабы | \(\eta_0=0.2,\ \delta_0=0.1\) |
Белгисиздик параметри tick size менен:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
катышы аркылуу байланышкан жана чоң-tick актив алкагына байланыштуу \(\eta<1/2\) шартын аткарган tick маанилери гана изилденген.
Волатилдүүлүк өскөн сайын оптималдуу tick да өстү
| Волатилдүүлүк \(\sigma\) | Моделде эсептелген оптималдуу tick size |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Булактагы 8-сүрөттө ар бир волатилдүүлүк деңгээли үчүн күтүлгөн жалпы соода көлөмү менен tick size ортосунда чоку түзгөн байланыш көрүнөт. Моделде волатилдүүлүк өскөн сайын маркет-мейкер инвентар алып жүрүүдөн көбүрөөк кооптонуп, кичирээк көлөмдөр менен соода кылууга ыктайт. Платформанын көз карашынан чоңураак tick ар бир соодадан алынган spread кирешесин көбөйтүп, маркет-мейкерди ликвиддүүлүк берүүгө кайра шыктандырышы мүмкүн. Ошондуктан экспериментте оптималдуу tick волатилдүүлүк менен кошо өскөн.
Бул сандык маанилер жөнгө салуучу орган же биржа үчүн түздөн-түз tick-size сунушу эмес. Бул маанилер макаланын белгилүү интенсивдүүлүк функциялары, пайдалуулук функциясы, инвентар айыбы жана башка параметрдик божомолдорунун шартында эсептелген модель натыйжалары.
Моделдин күчтүү жактары
- Көлөм тең салмаксыздыгы–баа байланышын эмпирикалык корреляция катары гана эмес, оптималдуу жүрүм-турумдун натыйжасы катары түшүндүрүүгө аракет кылат.
- Инвентарды көлөм тең салмаксыздыгынын жашыруун аныктоочуларынын бири катары ачык көрсөтөт.
- HJB системасына байланыштуу классикалык чечимдин бар болушу жана жалгыздыгы математикалык жактан каралат.
- Үзгүлтүксүз инвентар абалында оптималдуу башкаруунун жалгыздыгы далилденет.
- Ушул эле алкак рыноктук платформанын tick-size долбоорлоо маселесине колдонулушу мүмкүн.
Моделди чечмелөөнүн чектери
- Бир гана маркет-мейкер бардык ликвиддүүлүктү камсыз кылат.
- Маркет-мейкер натыйжалуу бааны түздөн-түз байкай алат; реалдуу рыноктордо бул маани бааланат.
- Котировка көлөмдөрү рыноктук буйрутмалардын келүү интенсивдүүлүгүн же баа кыймылын өзгөртпөйт.
- Модель чоң-tick активдерге багытталган.
- Маркет-мейкер эң мыкты сатып алуу жана сатуу бааларынын деңгээлин эмес, ошол деңгээлдердеги көлөмдү башкарат.
- Натыйжалуу баа Bachelier тибиндеги Brown кыймылы менен моделделет.
- Буйрутмалардын келүү процесси белгиленген Poisson процесстери менен көрсөтүлөт.
- Сандык натыйжалар реалдуу рыноктук кирешелүүлүктүн же реалдуу биржада саясаттын натыйжалуулугунун түздөн-түз далили эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Understanding the worst-kept secret of high-frequency trading
Авторлор: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Журнал: Finance and Stochastics.
Том жана беттер: 30, 329–396.
Жыл: 2026.
DOI: 10.1007/s00780-026-00585-9.
Макаланын тарыхы: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Springer каттоо барагында issue date April 2026 деп көрсөтүлгөн.
Авторлордун мекемелери: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum жана Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Изилдөөнүн түрү: Стохастикалык оптималдуу башкарууга, рыноктук микротүзүмгө жана жарым-жартылай дифференциалдык теңдемелерге негизделген теориялык изилдөө; моделге негизделген сандык эксперименттерди камтыйт.
Негизги математикалык ыкма: Белгисиздик зоналуу баа модели, белгиленген Poisson буйрутма процесстери, экспоненциалдык пайдалуулукту оптималдаштыруу, Hamilton–Jacobi–Bellman системасы, верификация теоремасы, классикалык PDE регулярдуулук натыйжалары, лог-конкавдуулук/конкавдуулук аргументтери жана implicit–explicit акыркы айырмалар ыкмасы.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0). Springer Nature расмий макала жазуусунда тастыкталган.
Ачык жеткиликтүүлүктү каржылоо: Université Paris-Saclay тарабынан камсыздалган.
Изилдөөнү каржылоо: École Polytechnique курамындагы “Deep Finance & Statistics” жана “Machine Learning & Systematic Methods in Finance” кафедраларынын каржылык колдоосунан пайдаланган.
Ыраазычылык: Авторлор Ali Baouan-га баалуу комментарийлери үчүн ыраазычылык билдиришет.
Кызыкчылыктардын кагылышы: Авторлор кандайдыр бир competing interest жок экенин билдиришет.
Маалыматтардын абалы: Изилдөөнүн негизги салымы тышкы эмпирикалык маалымат топтомун талдоо эмес; теориялык модель жана параметрдик сандык эсептөөлөр. Макалада көз карандысыз жогорку жыштыктагы рыноктук маалымат топтому колдонулган жаңы эмпирикалык тест баяндалбайт.
Чечмелөө чеги: Макаладагы көлөм тең салмаксыздыгы механизми көрсөтүлгөн модель божомолдорунун шартында алынган эндогендик түшүндүрмө. Натыйжа реалдуу рыноктордо байкалган бардык price–imbalance байланышы ушул механизмден гана келип чыгарын көрсөтпөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген