

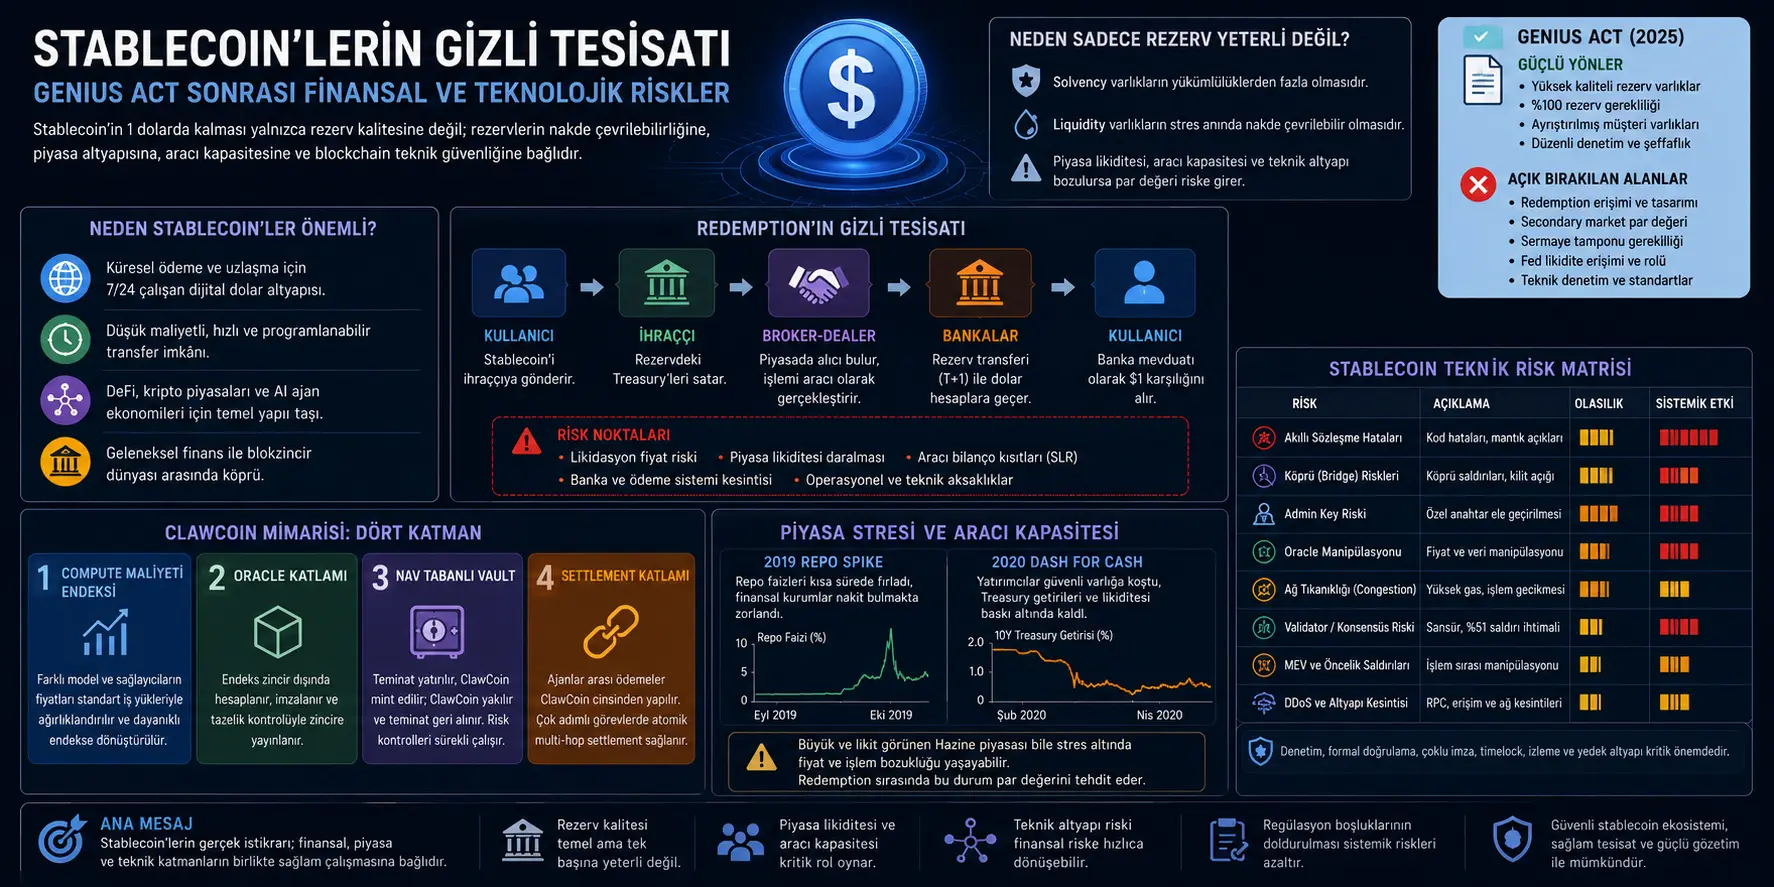
Stablecoinlar, ayniqsa AQSh dollari bilan birga bir qiymatni saqlashni maqsad qilgan raqamli to‘lov vositalari sifatida kripto bozorlaridan tashqariga ham chiqib bormoqda. 2025 yilda qabul qilingan GENIUS Act AQShda dollar hisobidagi to‘lov stablecoinlari uchun rezerv, emissiya va nazorat doirasini belgilovchi keng qamrovli federal tartibga solish sifatida ko‘riladi.
Ushbu tadqiqot GENIUS Act muhim poydevor qo‘yganini, ammo stablecoin barqarorligi faqat sifatli rezerv aktivlari bilan kafolatlanmasligini ta’kidlaydi. Stablecoinning 1 dollardan og‘may ishlashi uchun emitentning solvent bo‘lishi yetarli emas. Shuningdek, redemption talablarini qondira oladigan likvidlik, G‘aznachilik bozorida ish yurita oladigan vositachi quvvati, ishonchli bank aloqalari va uzluksiz ishlaydigan blockchain infratuzilmasi ham zarur.
Maqolaning asosiy xabari sodda: stablecoinning par qiymati faqat emitent balansidagi aktivlarga emas, balki bu aktivlarning stress paytida qanday sotilishiga, bu savdoni qaysi vositachilar ko‘tarishiga va token o‘tkazuvlari qaysi texnik relslar ustida amalga oshishiga ham bog‘liq. Shuning uchun “1:1 rezerv” muhim, ammo yetarli emas.
Muammo nima?
Stablecoinlar ko‘pincha sodda g‘oya bilan tushuntiriladi: har 1 stablecoin ortida 1 dollar qiymatidagi ishonchli rezerv turadi va foydalanuvchi istasa uni dollarga aylantira oladi. Ammo maqola bu tushuntirish stablecoinning haqiqiy moliyaviy infratuzilmasini yashirib qo‘yishini ta’kidlaydi.
Stablecoin emitenti rezerv sifatida bank depozitlari, G‘aznachilik obligatsiyalari, G‘aznachilik bills yoki reverse repo kabi aktivlarni ushlab turishi mumkin. Agar foydalanuvchilar bir vaqtning o‘zida ommaviy ravishda stablecoin qaytarib bermoqchi bo‘lsa, emitent bu aktivlarni tezda naqdga aylantirishi kerak. Ayniqsa rezervlarning muhim qismi Treasury turidagi qimmatli qog‘ozlarda bo‘lsa, redemption jarayoni faqat emitent qaroriga emas, balki Treasury bozorida xaridor topish, broker-dealer vositachiligi, bank rezervi o‘tkazmalari va to‘lov tizimlarining ishlashiga ham bog‘liq bo‘ladi.
Bu yerda ikki tushuncha ajraladi: solvency va liquidity. Solvency — emitent aktivlari stablecoin majburiyatlaridan ortiq yoki yo‘qligini bildiradi. Liquidity esa bu aktivlar qisqa muddatda, yo‘qotishsiz yoki past yo‘qotish bilan naqdga aylanish-qilmasligini anglatadi. Maqolaga ko‘ra, solvent emitent ham likvidlik qiyinligiga duch kelsa, par qiymatni ushlab turishda qiynalishi mumkin.
Yana bir muammo texnologikdir. Stablecoinlar an’anaviy to‘lov tizimlaridan farqli ravishda public blockchain, aqlli shartnoma, bridge, oracle, validator, wallet, RPC provider va governance tizimlari ustida ishlaydi. Rezervlar mustahkam bo‘lsa ham, token o‘tkazilishi kechiksa, mint/burn jarayoni buzilsa, bridge hujumga uchrasa yoki blockchain liveness muammosi yuzaga kelsa, foydalanuvchi ishonchi zarar ko‘radi.
Yondashuv nimani taklif qiladi?
Tadqiqot bitta model qurib tajriba qilish o‘rniga stablecoin xavfini uchta o‘zaro bog‘liq qatlamda tahlil qiladi:
1. Moliyaviy qatlam: Emitent balansining tuzilishi, rezerv aktivlar sifati, kapital yostig‘i, Treasury va repo bozorlarining likvidligi, broker-dealer balans quvvati va redemption oqimi o‘rganiladi.
2. Texnologik qatlam: Stablecoin ishlayotgan blockchain infratuzilmasi, aqlli shartnoma mantig‘i, bridge’lar, oracle’lar, validator rag‘batlari, consensus hujumlari, tarmoq tiqilishi, admin key boshqaruvi, quantum xavfi va texnik xavfni kamaytirish amaliyotlari ko‘rib chiqiladi.
3. Regulyatorlik qatlam: GENIUS Act nimani kuchli tarzda qamrab olgani va nimani ochiq qoldirgani muhokama qilinadi. Rezerv sifati va shaffoflik kuchli tomonlar sifatida ko‘rilsa-da, redemption dizayni, secondary market par qiymati, capital buffer, Fed likvidligiga kirish, interoperabellik va texnik audit kabi sohalarda bo‘shliqlar borligi aytiladi.
Maqolaning usuli stablecoinni faqat token yoki faqat moliyaviy aktiv sifatida emas, balki pul bozori infratuzilmasi va dasturiy ta’minot infratuzilmasining qo‘shma mahsuli bo‘lgan murakkab to‘lov tizimi sifatida baholashdan iborat.
Formulalar nimani anglatadi?
PDF’da cheklangan, ammo muhim formulalar bor. Ular ayniqsa backing asset qiymati, capital buffer va bozor vositachiligi cheklovlarini tushuntiradi. Quyidagi formulalar maqoladagi belgi tizimiga sodiq holda MathJax-ga mos shaklda berilgan.
1. Stablecoin emitentining backing asset qiymati vaqt bo‘yicha qanday o‘zgaradi
Bu formula stablecoin emitentining rezerv aktivlari bir davrdan keyingisiga qanday o‘zgarishini ko‘rsatadi. \(A_t\) — davr boshidagi backing asset qiymati. \(T_t\) — Treasury investitsiyalarini; \(D_t\) — bank depozitlarini bildiradi. \(r{t,T}\) va \(r_{t,D}\) mos ravishda Treasury va depozit foizlarini ko‘rsatadi. Formuladagi muhim nuqta shuki: foiz daromadi rezerv qiymatini oshirishi mumkin, ammo Treasury narxining pasayishi, ya’ni kapital yo‘qotish, emitent rezervini kamaytiradi.
2. Leverage ratio hisoblash
Maqola stablecoin emitentlarining kapital yostig‘ini tushunish uchun bank sohasidagi oddiy leverage ratio mantig‘ini stablecoin balansiga moslashtiradi. Bu yerda \(assets\) — rezerv aktivlarning umumiy qiymati, \(stablecoins\) esa muomaladagi stablecoin majburiyatlari. Surat qismi emitent aktivlari bilan majburiyatlari o‘rtasidagi yostiqni ko‘rsatadi. Nisbati past bo‘lsa, kichik aktiv yo‘qotishi ham balansni zaiflashtirishi mumkin.
3. Supplementary Leverage Ratio, ya’ni SLR cheklovi
Bu formula yirik tizimli banklar uchun repo va Treasury vositachiligida muhim bo‘lgan kapital cheklovini ko‘rsatadi. Broker-dealerga bog‘langan banklar Treasury yoki repo operatsiyalarini vositachilik qilganda ularning balanslari kattalashadi. Agar bu o‘sish SLR chegarasiga yaqinlashsa, broker-dealer ko‘proq Treasury olishda ehtiyotkor yoki ojiz bo‘lishi mumkin. Stablecoin redemption to‘lqini paytida emitentlar Treasury sotishga majbur bo‘lsa, ushbu balans cheklovi jarayonda to‘siq yaratishi mumkin.
4. Redemption vaqtida stablecoin majburiyatining kamayishi
Redemption jarayonida foydalanuvchi \(x\) dollar qiymatidagi stablecoinni emitentga yuboradi. Emitent stablecoinni muomaladan chiqaradi va foydalanuvchiga \(x\) dollar qiymatida bank depoziti yoki naqd pul ekvivalentini beradi. Nazariy jihatdan aktivlar va majburiyatlar bir xil miqdorda kamayadi. Ammo bu tartibli jarayon Treasury’ni qisqa muddatda va yo‘qotishsiz sotishga bog‘liq.
5. Par qiymatni saqlash uchun asosiy yetarlilik munosabati
Bu ifoda stablecoin solvency mantig‘ini ko‘rsatadi. Agar backing assetlarning bozor qiymati stablecoin majburiyatlaridan past bo‘lsa, emitent par redemption va’dasini bajarishda qiynaladi. Biroq maqola ayniqsa shuni ta’kidlaydi: bu shart zarur, ammo yetarli emas. Aktivlar yetarli bo‘lsa ham, likvidlik, bozor vositachiligi va texnik uzatish infratuzilmasi buzilsa, par qiymat stress ostida sinishi mumkin.
6. Redemption likvidligi uchun amaliy shart
Bu formula maqoladagi asosiy fikrning qisqa xulosasidir. Par redemption uchun faqat rezerv yetarliligi emas, balki aktivlarni vaqtida naqdga aylantirish hamda blockchain/to‘lov infratuzilmasining ishlashi zarur.
Grafik, jadval va sxema asosiy mazmuni
7-sahifadagi pul ierarxiyasi sxemasi: Sxema stablecoin markaziy bank pullari va bank depozitlari ostida joylashganini ko‘rsatadi. Securities-backed stablecoin redemption jarayonida emitent qo‘lida turgan qimmatli qog‘ozni sotib, bank depozitini olishi kerak bo‘ladi. Asosiy xulosa: stablecoinning par qiymati to‘g‘ridan-to‘g‘ri markaziy bank puliga emas, balki bank va bozor vositachiligiga bog‘liq.
9-sahifadagi redemption oqimi sxemasi: Foydalanuvchi stablecoinni emitentga yuboradi, emitent Treasury sotadi, buyer bank va issuer bank o‘rtasida rezerv o‘tkazmasi bo‘ladi, oxirida foydalanuvchi bank depozitini oladi. Sxemadagi muhim nuqta “liquidation price risk” va T+1 settlement bosqichidir. Ya’ni redemption bir bosishli zanjir usti operatsiya bo‘lib ko‘rinsa ham, uning orqasida qimmatli qog‘oz savdosi va bank to‘lov infratuzilmasi ishlaydi.
10-sahifadagi minting oqimi sxemasi: Yangi stablecoin chiqarishda xaridorning bank depoziti emitentga o‘tadi; emitent bu depozit bilan Treasury olishi mumkin va foydalanuvchiga stablecoin beradi. Sxema stablecoin chiqarish bank tizimidagi depozit harakatlari bilan bog‘liqligini ko‘rsatadi.
13-sahifadagi backing asset allocation jadvali: Circle va Tether’ning 2025 yil uchinchi chorak rezerv taqsimoti solishtiriladi. Jadval yirik emitentlar qisqa muddatli Treasury, repo va bank depozitlari asosidagi portfellarga tayanishini, ammo aktivlar tarkibi bir xil emasligini ko‘rsatadi.
20-sahifadagi leverage ratio jadvali: Beshta stablecoin emitentining 2023–2025 yillardagi leverage ratio qiymatlari berilgan. Maqolaga ko‘ra GENIUS talablariga eng yaqin rezerv tarkibiga ega ayrim emitentlar bank leverage ratio standarti bilan solishtirganda zaif kapital yostig‘iga ega ko‘rinadi. Bu natija sifatli aktiv ushlash capital buffer ehtiyojini to‘liq yo‘qotmasligini ko‘rsatadi.
26-sahifadagi Treasury market stress jadvali: 2019 yil sentyabr repo spike va 2020 yil mart “dash for cash” davrlari qisqacha bayon qilingan. Asosiy xulosa — dunyoning eng likvid bozorlari sanalgan Treasury va repo bozorlarida ham nisbatan kichik hajmli shoklar jiddiy narx va savdo buzilishlarini keltirib chiqarishi mumkin.
27-sahifadagi Treasury tranzaksiya zanjiri sxemasi: Seller, broker-dealer #1, broker-dealer #2 va buyer o‘rtasidagi zanjir Treasury bozori to‘g‘ridan-to‘g‘ri sotuvchi-xaridor moslashuvi kabi ishlamasligini, balki broker-dealer balans quvvatiga bog‘liqligini ko‘rsatadi.
31-sahifadagi standing repo facility sxemasi: Fed standing repo facility orqali broker-dealerga rezerv bera olishi ko‘rsatiladi. Ammo maqola bu broker-dealer balans cheklovini to‘liq yo‘qotmaydi, deb hisoblaydi. Chunki broker-dealer aktivlari baribir kattalashadi va SLR chegarasi bosim yaratadi.
40-sahifadagi texnik risk matritsasi: Stablecoin texnik risklari ehtimol va tizimli ta’sir darajasiga ko‘ra tasniflanadi. Smart contract logic flaws, bridge failure, flash loan pricing attacks, admin key custody failures, consensus attacks, cryptographic exploits, governance attacks, MEV exploitation, DDoS va block reorg kabi xavflar sanab o‘tiladi. Asosiy xulosa: stablecoin xavfi faqat moliyaviy balans emas, balki dasturiy va infratuzilma xavfsizligi hamdir.
67-sahifadagi blockchain hujumlari jadvali: The DAO, Ronin bridge hack, Wormhole bridge exploit, BNB Chain bridge hack va Ethereum Classic 51% attack kabi hodisalar texnik sababi, taxminiy yo‘qotish va narx reaksiyasi bilan birga berilgan. Jadval blockchain infratuzilmasiga qilingan hujumlar bozor ishonchi va aktiv narxlariga tez ta’sir qilishini ko‘rsatadi.
Tajriba qanday o‘tkazilgan?
Ushbu ish klassik laboratoriya eksperimenti yoki mashinaviy o‘rganish modeli emas. Aksincha, u siyosatga yo‘naltirilgan moliyaviy-texnik xavf tahlilini beradi. Usul; qonunchilikni o‘qish, moliyaviy balanslarni solishtirish, tarixiy bozor stress hodisalari, stablecoin redemption mexanikasi va blockchain texnik xavflarini birgalikda baholashdan iborat.
Moliyaviy tomonda mualliflar GENIUS Act ruxsat beradigan rezerv aktivlarini ko‘rib chiqadi. Naqd pul, bank depozitlari, Treasury bills/notes/bonds va Treasury reverse repos kabi aktivlar asosida stablecoin emitentining par redemption qobiliyati muhokama qilinadi. So‘ng stablecoin emitentlarining balans tuzilmasi banklar va money market mutual fundlar bilan solishtiriladi.
Maqola besh stablecoin emitenti uchun ommaviy rezerv ma’lumotlaridan soddalashtirilgan leverage ratio hisoblaydi. Maqsad stablecoin emitentlariga bank kapital qoidalarini aynan ko‘chirish emas, balki ular kutilmagan yo‘qotishlarga qarshi qanchalik kapital yostig‘i ushlab turganini sezgir tarzda baholashdir.
Bozor infratuzilmasi tarafida tadqiqot 2019 yil sentyabr repo bozoridagi buzilish va 2020 yil mart Treasury “dash for cash” voqeasini ko‘rib chiqadi. Bu ikki hodisa juda katta va likvid deb hisoblangan Treasury/repo bozorlarining ham vositachilik quvvati sabab zaiflashishi mumkinligini ko‘rsatish uchun ishlatiladi.
Texnologik tomonda esa public blockchain infratuzilmasining moliyaviy to‘lov tizimlaridan farqi tahlil qilinadi. Smart contract xatosi, bridge hujumi, admin key komprometi, validator senzurası, consensus hujumi, MEV, gas manipulyatsiyasi, DDoS, quantum tahdid va governance hujumi kabi xavflar toifalanadi. Bundan tashqari, testing, auditing, formal verification, bug bounty, timelock, multisig, circuit breaker, monitoring va redundant infrastructure kabi xavfni kamaytirish amaliyotlari muhokama qilinadi.
Natijalar nimani ko‘rsatadi?
1. 1:1 rezerv talabi kuchli, lekin yolg‘iz o‘zi yetarli emas. GENIUS Act rezerv sifati va shaffoflik bo‘yicha muhim doira beradi. Biroq maqola stablecoin par qiymati faqat rezervlar sifatiga emas, balki redemption vaqtida bozor va texnik infratuzilmaning ishlashiga ham bog‘liqligini urg‘ulaydi.
2. Solvency va liquidity turli xavflardir. Emitent qog‘ozda solvent bo‘lishi mumkin; ammo redemption talabi keskin oshsa, u Treasury’larni tezda sotishga majbur bo‘ladi. Agar Treasury bozori buzilsa yoki broker-dealer quvvati to‘lgan bo‘lsa, likvidlik muammosi par qiymatni tahdid ostiga qo‘yadi.
3. Treasury bozori katta, ammo zaif bo‘lishi mumkin. Maqola 2019 yilgi repo spike va 2020 yilgi dash for cash hodisalarini stablecoin redemption xavfi uchun muhim misol sifatida ishlatadi. Bu holatlar yuqori sifatli va likvid deb hisoblangan bozorlarda ham vositachilik quvvati va rezerv taqsimoti sabab buzilishlar yuz berishi mumkinligini ko‘rsatadi.
4. Broker-dealer balans quvvati muhim tor bo‘g‘indir. Stablecoin emitentlari katta redemption to‘lqini paytida Treasury sotishga majbur bo‘lsa, bu savdolarni bajaradigan broker-dealerlar balans quvvati cheklangan bo‘lishi mumkin. SLR kabi kapital qoidalari ushbu vositachilarning stress paytida ko‘proq Treasury olish imkoniyatini cheklashi mumkin.
5. Fed kirishi yechim bo‘lishi mumkin, ammo yangi savollar tug‘diradi. Stablecoin emitentlarining Fed rezervlari yoki likvidlik vositalariga kirishi redemption torligini kamaytirishi mumkin. Biroq bu banklarning vositachilik roli, pul-kredit uzatilishi, markaziy bank balansı va nonbank institutlarni qo‘llab-quvvatlash chegaralarini bahsli qiladi.
6. Texnik xavflar moliyaviy xavfga aylanishi mumkin. Smart contract xatosi, bridge hujumi, admin key komprometi, blockchain liveness muammosi yoki consensus hujumi rezerv aktivlar qiymatini bevosita tushirib yubormasligi mumkin. Lekin foydalanuvchi o‘tkaza olmasa, redeem qila olmasa yoki tizim ishlashiga ishonmasa, secondary market’da stablecoin narxi par qiymatdan og‘ishi mumkin.
7. Stablecoin hajmi oshgani sari host blockchainga hujum rag‘bati ham ortadi. Maqola stablecoin tranzaksiyalari hajmi kattalashgan sari underlying blockchainni manipulyatsiya qilishdan olinadigan foyda ham ortishi mumkinligini muhokama qiladi. Bunga qarshi hujum narxi har doim stablecoin hajmi bilan bir xil sur’atda oshavermaydi.
8. GENIUS kuchli boshlanish, ammo bo‘shliqlarni qoldiradi. Tadqiqotga ko‘ra GENIUS Act rezerv sifati, shaffoflik, rehypothecation taqiqi va audit bo‘yicha kuchlidir. Ammo redemption kirishi, secondary market par qiymati, capital buffer, Fed liquidity access, interoperabellik, texnik audit va software governance sohalarida yana ko‘proq tartibga solish detali kerak.
Bu nima uchun muhim?
Stablecoinlar endi faqat kripto birjalarda ishlatiladigan oraliq aktiv bo‘lib qolmay, to‘lov va settlement infratuzilmasining bir qismiga aylanishi mumkin deb qaralmoqda. Bunday masshtabda stablecoin barqarorligi faqat kripto bozoriga emas, balki Treasury bozori, bank tizimi, to‘lov tizimlari va DeFi protokollariga ham ta’sir qilishi mumkin.
Maqolaning ahamiyati stablecoinni bir qatlamli mahsulot emas, balki ko‘p qatlamli moliyaviy-texnologik infratuzilma sifatida ko‘rishidadir. Stablecoin xavfsizligini tushunish uchun quyidagi savollar birgalikda berilishi kerak: rezervlar qanchalik sifatli? Emitent qanchalik kapital yostig‘i ushlab turadi? Redemption to‘g‘ridan-to‘g‘ri amalga oshadimi yoki vositachi orqali? Treasury savdolari qaysi bozorda, qanday vositachi quvvat bilan bajariladi? Blockchain operatsiyalari stress paytida ishlaydimi? Smart contract va admin key xavflari qanday boshqariladi? Bridge va oracle’larni kim nazorat qiladi?
Bu yondashuv regulyatsiya uchun ham muhim. Chunki rezerv sifatini tartibga solish stablecoinning faqat bir qismini xavfsiz qiladi. Agar redemption mexanizmi, bozor likvidligi, texnik infratuzilma va operatsion governance aniq bo‘lmasa, huquqiy jihatdan mos stablecoin amalda baribir zaif qolishi mumkin.
E’tibor beriladigan jihatlar
1. Bu ish investitsiya tavsiyasi emas. Stablecoin, kripto aktiv yoki to‘lov infratuzilmasi tanlovlari uchun bevosita qaror qo‘llanmasi sifatida ishlatilmasligi kerak.
2. Huquqiy tavsiya emas. GENIUS Act va boshqa stablecoin regulyatsiyalari bo‘yicha yakuniy huquqiy talqin uchun mutaxassis fikri zarur. Bu matn akademik maqolaning soddalashtirilgan bayonidir.
3. Preprint tabiatiga ega. Ish arXiv preprint bo‘lgani uchun natijalar yakuniy hakamlikdan o‘tgan versiya kabi qat’iy deb olinmasligi kerak.
4. Ma’lumot va regulyatsiya vaqt o‘tishi bilan o‘zgaradi. Stablecoin rezerv tarkibi, tartibga solish qoidalari, Fed siyosati, Treasury bozor tuzilmasi va blockchain xavflari yangilanib borishi mumkin.
5. Leverage ratio taqqosoti to‘g‘ridan-to‘g‘ri bank qoidasi emas. Maqola leverage ratio’ni stablecoin emitentlari uchun sezgir kapital yostig‘i o‘lchovi sifatida ishlatadi. Bu stablecoin emitentlari banklar bilan aynan bir xil tartibga bo‘ysunishi kerak degani emas.
6. Texnik xavflar emitent nazoratida bo‘lmasligi mumkin. Stablecoin emitenti o‘z smart contract’ini audit qila oladi, ammo underlying blockchain consensus, validator xatti-harakati, public RPC infratuzilmasi yoki uchinchi tomon bridge xavflarini to‘liq nazorat qila olmaydi.
7. Par qiymat secondary market’da boshqacha sezilishi mumkin. Har bir stablecoin foydalanuvchisi emitentga bevosita redeem qila olmasligi mumkin. Chakana foydalanuvchi ko‘pincha secondary market narxiga bog‘liq qoladi.
Xavfli soha eslatmasi: Mavzu moliyaviy tizim, stablecoin regulyatsiyasi va blokcheyn to‘lov infratuzilmasi bilan bog‘liq. Ushbu matn investitsiya tavsiyasi, huquqiy tavsiya yoki aniq bir stablecoin emitenti bo‘yicha yakuniy risk reytingi emas. Tadqiqot akademik va siyosatga yo‘naltirilgan xavf tahlili sifatida o‘qilishi kerak.
Umumiy baho: Maqola dollar stablecoinlarining xavfsizligini faqat “rezervlar sifatlimi?” savoli bilan tushuntirish yetarli emasligini aytadi. Mualliflarga ko‘ra stablecoinning 1 dollarga yaqin turishi; rezerv aktivlari sifati, ularning stress paytida qanchalik tez va kam yo‘qotish bilan naqdga aylanishi, Treasury va repo bozorlarining ishlashi, broker-dealer balans quvvati, redemption kanallari, blockchain tranzaksiya infratuzilmasi, aqlli shartnoma xavfsizligi va regulyator bo‘shliqlariga bog‘liq.
Xulosa
Ushbu ish stablecoin xavfsizligi bo‘yicha muhim ogohlantirish beradi: par qiymatni saqlash faqat sifatli rezerv ushlab turish bilan tugamaydi. Stablecoinning haqiqiy barqarorligi rezervlarning stress paytida naqdga aylanishiga, bozor vositachilarining quvvatiga, redemption mexanizmlarining ochiqligiga va blockchain asosidagi to‘lov relslarining ishonchli ishlashiga bog‘liq.
GENIUS Act stablecoin dunyosida rezerv sifati, shaffoflik va federal nazorat uchun kuchli boshlanish sifatida baholanadi. Ammo maqolaga ko‘ra bu doira stablecoinning “yashirin infratuzilmasi”ni to‘liq hal qilib bermaydi. Treasury bozor likvidligi, broker-dealer balans cheklovi, capital buffer, Fed kirishi, interoperabellik va texnik infratuzilma standartlari hanuz muhim siyosiy maydonlardir.
Verianla o‘quvchisi uchun asosiy xabar shuki: stablecoinning 1 dollarga teng ko‘rinishi uning har qanday holatda ham muammosiz 1 dollarga aylanishini anglatmaydi. Haqiqiy chidamlilik moliyaviy bozor infratuzilmasi, dasturiy xavfsizlik, regulyatsiya va to‘lov tizimi dizaynining birgalikda ishlashiga bog‘liq.
Manba va usul eslatmasi
Ushbu matn “The Hidden Plumbing of Stablecoins: Financial and Technological Risks in the GENIUS Act Era” nomli akademik PDF asosida tayyorlangan original o‘zbekcha editorial kontentdir. Matn so‘zma-so‘z tarjima emas; unda maqoladagi muammo, usul, moliyaviy tahlil, formulalar, grafiklar, jadval va texnik xavf matritsasi, regulyatorlik muhokamasi hamda cheklovlar soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan