

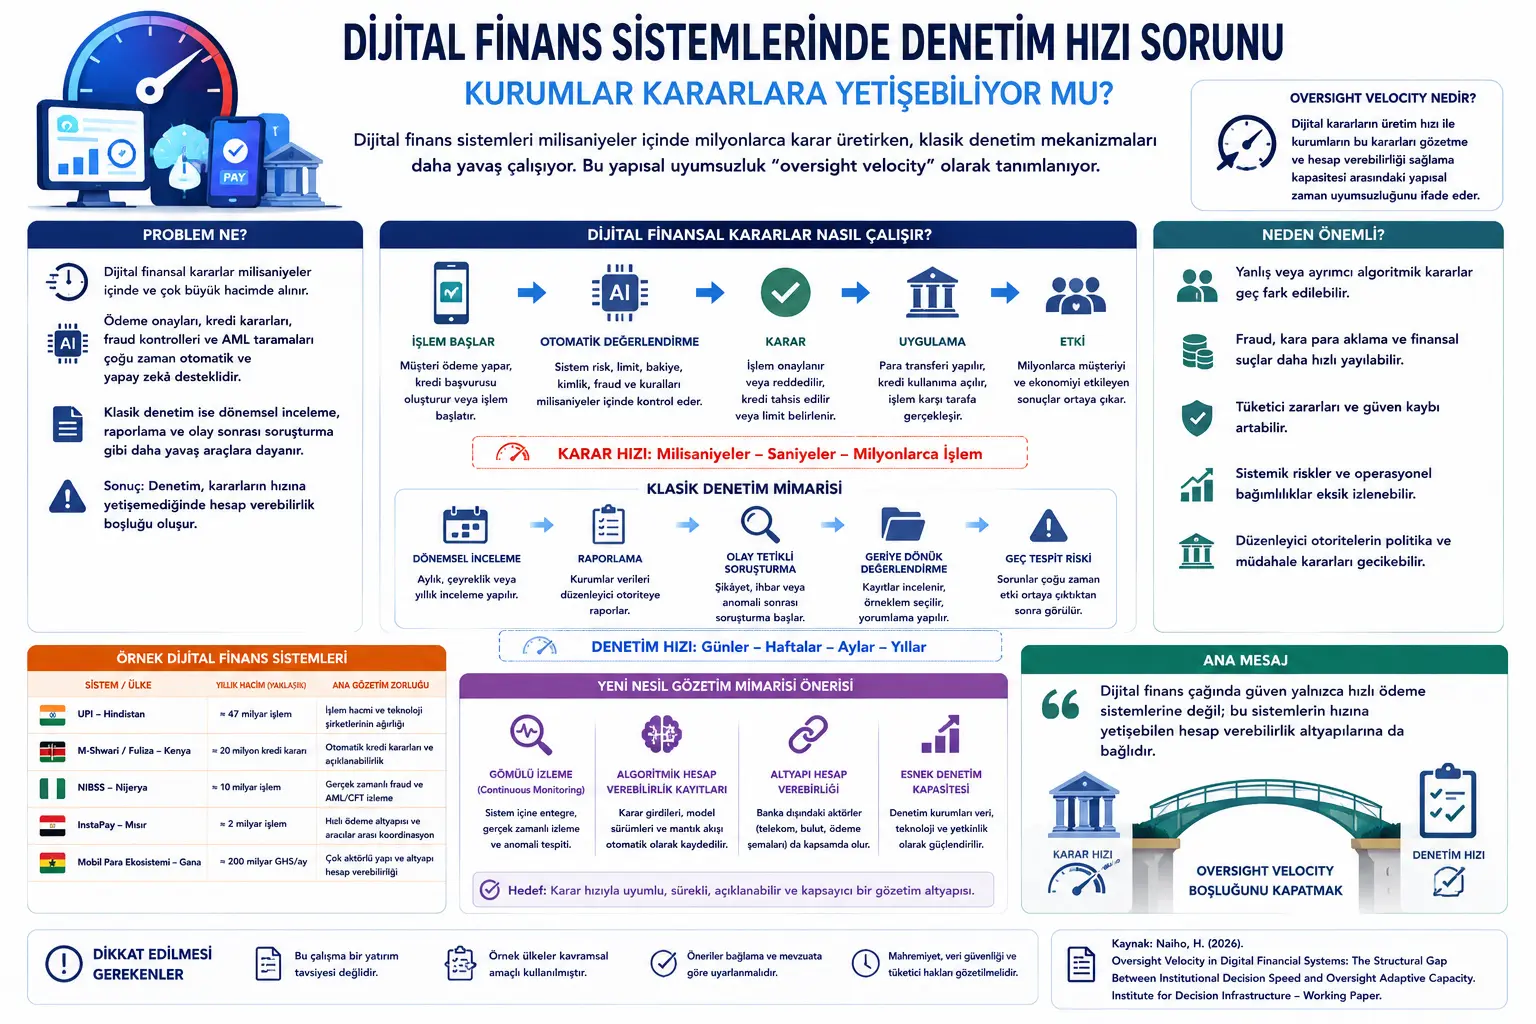
Bu yazı Dr. Henry Naiho tərəfindən hazırlanmış “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” adlı, 2026-cı ilin may tarixli working paper əsasında hazırlanıb. Tədqiqat rəqəmsal maliyyə sistemlərində qərarvermə sürətinin və əməliyyat həcminin klassik maliyyə nəzarəti mexanizmlərini necə çətin vəziyyətə saldığını müzakirə edir.
Məqalənin sahəsi rəqəmsal maliyyə, ödəniş sistemləri, mobil kredit, süni intellekt dəstəkli əməliyyat emalı, maliyyə nəzarəti, tənzimləmə texnologiyaları və institusional hesabatlılıqdır. Mövzu maliyyə tənzimlənməsi və rəqəmsal ödəniş infrastrukturlarına toxunduğu üçün bu yazı investisiya, hüquq, tənzimləmə və ya uyğunluq tövsiyəsi deyil. Məqsəd akademik tədqiqatın əsas fikrini sadə Azərbaycan dilində izah etmək və oxucuya tərəfsiz çərçivə təqdim etməkdir.
Tədqiqatın əsas iddiası budur: Maliyyə nəzarəti sistemləri tarixən yavaş, sənədləşdirilə bilən və sonradan araşdırıla bilən qərar mühitlərinə uyğun hazırlanıb. Lakin rəqəmsal maliyyə sistemlərində ödəniş təsdiqləri, fraud yoxlamaları, mobil kredit qərarları və süni intellekt dəstəkli əməliyyat qiymətləndirmələri çox daha sürətli və çox daha böyük həcmdə həyata keçirilir. Buna görə nəzarətlə qərarvermə sürəti arasında struktur boşluq yaranır. Müəllif bu vəziyyəti oversight velocity, yəni “nəzarət sürəti” və ya “nəzarət sürəti uyğunsuzluğu” kimi konseptuallaşdırır.
Ənənəvi maliyyə nəzarəti dövri yoxlama, tənzimləyici hesabatvermə və hadisədən sonrakı araşdırma kimi alətlərə əsaslanır. Bu struktur bankların qərarlarını sənədləşdirdiyi, əməliyyatların sonradan seçmə üsulla yoxlana bildiyi və mühüm səhvlərin şikayət, hesabat və ya qeyri-adi hadisə kimi görünən hala gəldiyi dünyaya uyğundur.
Rəqəmsal maliyyə sistemlərində isə bu zaman arxitekturası dəyişib. Ödəniş sistemləri gündə milyonlarla, hətta yüz milyonlarla əməliyyat emal edir. Mobil kredit sistemləri saniyələr içində avtomatik kredit qərarı verə bilir. Süni intellekt dəstəkli fraud və ya AML/CFT yoxlamaları milyardlarla əməliyyatı real vaxtda skan edir. Bu qərarlar çox vaxt insan nəzarəti işə düşmədən qəbul olunur, icra edilir və təsirini göstərməyə başlayır.
Məqalə bu fərqin sadəcə “nəzarət qurumlarının daha çox işçiyə və ya daha yaxşı texnologiyaya ehtiyacı var” şəklində izah edilə bilməyəcəyini müdafiə edir. Problem daha əsaslıdır: Nəzarət arxitekturası qərarların istehsal edildiyi zaman quruluşu ilə uyğun deyil. Yəni qərarlar maşın sürətində qəbul edilərkən, hesabatlılıq hələ də illik yoxlama, aylıq hesabat, şikayətdən sonrakı araşdırma və seçmə nəzarət kimi daha yavaş alətlərdən asılıdır.
Tədqiqatın təklif etdiyi həll klassik nəzarətdən tamamilə imtina etmək deyil. Lakin rəqəmsal maliyyə sistemləri üçün daxilə yerləşdirilmiş monitorinqi, alqoritmik hesabatlılıq qeydlərini və infrastruktur asılılığı zəncirlərini əhatə edən yeni nəzarət arxitekturasına ehtiyac olduğunu irəli sürür.
Problem Nədir?
Maliyyə nəzarəti tarixən müəyyən fərziyyəyə əsaslanır: Qurum mühüm qərarlar qəbul edir, bu qərarları sənədləşdirir, tənzimləyici orqan isə daha sonra bu sənədləri araşdıraraq qərarların düzgün, ədalətli, təhlükəsiz və qanunvericiliyə uyğun olub-olmadığını qiymətləndirir.
Bu struktur ənənəvi bankçılıqda daha anlaşılandır. Kredit dosyesi var. Sığorta qəbul dosyesi var. Əməliyyat qeydi, rəhbərlik təsdiqi, risk hesabatı və ya müştəri şikayəti var. Auditor geriyə dönüb bu qeydlərə baxa, nümunə seçə, rəhbərliklə görüşə və müəyyən dövrün fəaliyyətini qiymətləndirə bilər.
Rəqəmsal maliyyə sistemlərində isə qərarlar çox daha sürətli, avtomatik və yüksək həcmli olur. Ödəniş əməliyyatı saniyələr içində qəbul və ya rədd edilir. Mobil kredit müraciəti insan müdaxiləsi olmadan nəticələnir. Fraud sistemi əməliyyatı real vaxtda riskli və ya risksiz kimi təsnif edir. Bu qərarların hər biri kiçik görünə bilər; lakin milyonlarla dəfə təkrarlandıqda böyük miqyasda sosial, maliyyə və tənzimləyici nəticələr yarada bilər.
Əsas problem budur: Nəzarət orqanı bu qərarları bir-bir araşdıra bilməz. Dövri hesabatlar isə qərarların ən mühüm tərəflərini tutmaya bilər. Məsələn, süni intellekt kredit modeli müəyyən demoqrafik qrupu sistematik şəkildə yanlış təsnif edirsə, bu vəziyyət dərhal şikayət kimi görünməyə bilər. Təsirlənən şəxslər niyə rədd edildiklərini anlamaya, şikayət kanalından istifadə etməyə və ya şikayətlər standart əməliyyat səs-küyü içində itməyə bilər.
Buna görə məqalə rəqəmsal maliyyə sistemlərində hesabatlılıq boşluğunun ayrı-ayrı hadisələrdən çox, struktur zaman uyğunsuzluğu kimi yarandığını irəli sürür.
Metod Nə Təklif Edir?
Tədqiqat “oversight velocity” anlayışından istifadə edərək nəzarətlə rəqəmsal maliyyə qərarlarının istehsalı arasındakı sürət fərqini təhlil edir. Buradakı “velocity” yalnız əməliyyat sürəti deyil; qərar həcmi, qərar müddəti, sənədləşdirmə arxitekturası və infrastruktur asılılığı zəncirləri birlikdə nəzərdən keçirilir.
Məqalə əvvəlcə klassik maliyyə nəzarətinin üç əsas alətini araşdırır:
1. Dövri yoxlama: Bankın və ya maliyyə qurumunun müəyyən fasilələrlə yoxlanılması, qeydlərinin nəzərdən keçirilməsi və seçmə üsulla audit edilməsi.
2. Tənzimləyici hesabatvermə: Qurumların aylıq, rüblük və ya illik məlumatları tənzimləyici orqana hesabat verməsi.
3. Hadisə ilə işə düşən araşdırma: Şikayət, məlumatlandırma, bazar anomaliyası və ya uğursuzluq kimi müəyyən hadisədən sonra nəzarət resurslarının işə salınması.
Daha sonra rəqəmsal maliyyə sistemlərinin bu üç aləti niyə çətinləşdirdiyini göstərir. Qərar həcmi çox böyükdür. Qərar sürəti insan yoxlamasından daha yüksəkdir. Süni intellekt sistemləri hər qərar üçün klassik mənada oxuna bilən dosye yaratmaya bilər. Bundan əlavə, ödəniş, kredit və mobil pul əməliyyatları yalnız bank daxilində baş vermir; telekommunikasiya infrastrukturu, bulud xidmətləri, ödəniş sxemləri, mobil tətbiqlər və əsas bankçılıq sistemləri birlikdə işləyir.
Məqalə Keniyadakı M-Shwari/Fuliza mobil kredit mühiti, Hindistandakı UPI ödəniş sistemi, Nigeriyadakı NIBSS Instant Payment sistemi, Misirdəki InstaPay və Qanadakı mobil pul ekosistemi kimi nümunələrlə bu struktur gərginliyi görünən edir.
Formullar Nəyi İzah Edir?
PDF-də riyazi formul, statistik tənlik və ya hesablama modeli yoxdur. Buna görə bu bölmədə orijinal formul təqdim edilməyib.
Tədqiqat konseptual nəzarət arxitekturası müzakirəsidir. Əsas anlayış olan oversight velocity, ədədi bal kimi hesablanmır; qərarvermə sürəti ilə nəzarət qabiliyyəti arasındakı struktur zaman uyğunsuzluğunu ifadə etmək üçün istifadə olunur.
Mətndəki əsas əlaqəni sözlə belə ümumiləşdirmək olar: Rəqəmsal maliyyə qərarları nə qədər yüksək həcmli, sürətli, avtomatik və infrastruktur zəncirlərindən asılı olursa, klassik dövri nəzarət, standart hesabatvermə və hadisədən sonrakı araşdırma bir o qədər yetərsiz qalır. Bu yetərsizlik təkcə texniki qabiliyyət çatışmazlığı deyil, nəzarət arxitekturasının zaman quruluşu ilə bağlıdır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-in ilk səhifəsindəki üz qabığı vizualı tədqiqatın institusional və qlobal maliyyə infrastrukturu mövzusunu vurğulayır. Tünd lacivərd və qızılı çalarlarla verilən dünya şəbəkəsi vizualı rəqəmsal maliyyə sistemlərinin artıq bir-birinə bağlı, sürətli və sərhədlərarası əməliyyat şəbəkələri kimi işlədiyi fikrini dəstəkləyir.
PDF-in 6. səhifəsindəki cədvəl rəqəmsal maliyyə sistemlərində qərar həcminin nəzarət problemini necə böyütdüyünü göstərir. Cədvəldə Hindistan UPI üçün təxminən 47 milyard illik əməliyyat, Keniya M-Shwari/Fuliza üçün təxminən 20 milyon illik kredit qərarı, Nigeriya NIBSS üçün təxminən 10 milyard illik əməliyyat, Misir InstaPay üçün təxminən 2 milyard illik əməliyyat və Qana mobil pul ekosistemi üçün aylıq təxminən 200 milyard GHS əməliyyat dəyəri nümunə göstərilir.
Bu cədvəlin əsas mesajı budur: Bu miqyasda işləyən sistemlərdə nəzarət artıq ayrı-ayrı əməliyyatların yoxlanılması ilə aparıla bilməz. Nəzarət qurumlarına əməliyyat səviyyəsi əvəzinə sistem səviyyəsində nümunələri, model davranışlarını, anomaliya qruplarını və infrastruktur asılılıqlarını izləyə biləcək qabiliyyət lazımdır.
Cədvəl həmçinin hər sistem üçün fərqli nəzarət çətinliyi göstərir. UPI-də problem əməliyyat həcmi və texnologiya şirkətlərinin sistemdəki çəkisidir. M-Shwari/Fuliza-da avtomatik kredit qərarlarının izah edilə bilməsi və müəyyən qərarların sonradan yenidən qurula bilməsi önəm qazanır. NIBSS və InstaPay kimi sistemlərdə real vaxt fraud və AML/CFT monitorinqi qabiliyyəti ön plana çıxır. Mobil pul ekosistemlərində isə çoxsaylı operator və infrastruktur arasında hesabatlılığın necə qurulacağı sualı yaranır.
Təcrübələr Necə Aparılıb?
Bu tədqiqat laboratoriya təcrübəsi və ya kəmiyyət ekonometrik təhlili deyil. Daha çox konseptual və hadisə nümunələrinə əsaslanan nəzarət arxitekturası tədqiqatıdır.
Müəllif rəqəmsal maliyyə sistemlərində görünən əməliyyat həcmi, qərar sürəti, avtomatlaşdırma, süni intellekt istifadəsi və infrastruktur asılılığı kimi xüsusiyyətləri bir araya gətirərək “oversight velocity” anlayışını yaradır. Daha sonra fərqli ölkə və sistem nümunələrindən istifadə edərək bu anlayışın harada daha aydın göründüyünü müzakirə edir.
Araşdırılan nümunələr arasında Hindistanın UPI ödəniş infrastrukturu, Keniyanın mobil kredit ekosistemi, Nigeriyanın NIBSS Instant Payment sistemi, Misirin InstaPay sistemi və Qananın mobil pul ekosistemi var. Bu nümunələr rəqəmsal maliyyə qərarlarının fərqli formalarını təmsil edir: ödəniş təsdiqi, mobil kredit qərarı, fraud skanı, AML/CFT monitorinqi və çoxaktorlu maliyyə infrastrukturu əməliyyatı.
Buna görə məqalənin metodu “bu hipotez statistik olaraq sübut edildi” şəklində deyil; “klassik nəzarət arxitekturası bu sürət və miqyas qarşısında hansı nöqtələrdə yetərsiz qalır?” sualına verilən nəzəri və institusional təhlil kimi oxunmalıdır.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi rəqəmsal maliyyə sistemlərində nəzarət probleminin yalnız əməliyyat həcmi ilə bağlı olmamasıdır. Problem eyni zamanda qərar sürətidir. Əməliyyat millisaniyələr və ya saniyələr içində nəticələndikdə nəzarət orqanı həmin qərara qərar anında müdaxilə edə bilməz. Nəzarət çox vaxt hadisədən sonra aparılır.
İkinci nəticə klassik sənədləşdirmə məntiqinin süni intellekt dəstəkli sistemlərdə yetərsiz qala bilməsidir. Ənənəvi kredit qərarında dosye, imza, əsaslandırma və qiymətləndirmə qeydi ola bilər. Lakin süni intellekt modeli müəyyən anda müəyyən müştəriyə müəyyən bal verərkən hansı girişlərdən, hansı çəkilərdən və hansı hədlərdən istifadə etdiyini sonradan tam şəkildə yenidən qurmaq çətin ola bilər. Model yenidən öyrədilibsə və ya infrastruktur dəyişibsə, bu daha da çətinləşir.
Üçüncü nəticə rəqəmsal maliyyənin infrastruktur zəncirləri üzərindən işləməsidir. Mobil ödəniş əməliyyatı yalnız bankın qərarı deyil; müştərinin cihazı, mobil operator, bulud infrastrukturu, ödəniş tətbiqi, ödəniş sxemi, qarşı tərəfin bank sistemi və klirinq infrastrukturu birlikdə işləyir. Bu halda hesabatlılıq yalnız tənzimlənən bankla məhdud qalarsa, natamam ola bilər.
Dördüncü nəticə hesabatlılıq boşluqlarının zamanla yığılmasıdır. Nəzarət sürəti qərar sürətinə çatmadıqda bəzi qərar sinifləri faktiki olaraq effektiv nəzarətdən kənarda qala bilər. Bu vəziyyət ayrı-ayrı səhv deyil, illər ərzində yerləşən institusional davranış sahəsi yarada bilər.
Beşinci nəticə sistem riskinin natamam qiymətləndirilməsi ehtimalıdır. Fraud nümunələri, alqoritmik kredit modelində sürüşmələr, yanlış məhsul satışı və ya rəqəmsal istehlakçı zərərləri klassik hesabat dövrlərinin tuta biləcəyindən daha sürətlə yaranırsa, tənzimləyici orqanın risk mənzərəsi gerçəkliyin gerisində qala bilər.
Bu Niyə Vacibdir?
Rəqəmsal maliyyə sistemləri milyonlarla insan üçün ödəniş, kredit və maliyyə xidmətlərinə çıxışı asanlaşdıra bilər. Lakin eyni sürət və miqyas hesabatlılıq baxımından yeni problem yaradır. Qərar insan tərəfindən bir-bir verilmədikdə, əməliyyat zənciri çoxsaylı infrastrukturlardan keçdikdə və səhv nümunələri yalnız böyük məlumat daxilində görünən olduqda klassik nəzarət alətləri yetərsiz qala bilər.
Bu mövzu xüsusilə maliyyə inklüzivliyi baxımından vacibdir. Mobil kredit və ya rəqəmsal ödəniş sistemləri əvvəllər maliyyə sisteminə çıxışı məhdud olan şəxslərə xidmət göstərə bilər. Lakin eyni sistemlər yanlış təsnifat, kənarlaşdırma, ədalətsiz ödəniş, fraud, məlumat istifadəsi və şəffaflıq problemləri yaradırsa, zərər görən istifadəçilərin bunu fərq etməsi və ya effektiv şəkildə şikayət etməsi çətin ola bilər.
Məqalənin əhəmiyyəti nəzarəti yalnız “daha çox hesabat alaq” və ya “daha çox auditor işə götürək” səviyyəsində müzakirə etməməsidir. Müəllif nəzarətin zaman arxitekturasına baxır. Sistemlər fasiləsiz, avtomatik və yüksək sürətlə işləyirsə, nəzarət də yalnız keçmişə yönəlik sənəd yoxlaması ilə məhdud qala bilməz.
Verianla oxucusu üçün əsas dərs budur: Rəqəmsal maliyyə dövründə etibar yalnız texnologiyanın sürətli işləməsindən deyil, nəzarətin də həmin sürət və miqyasa uyğun hazırlanmasından asılıdır.
Diqqət Edilməli Məqamlar
Tədqiqatın bəzi mühüm məhdudiyyətləri var.
Birincisi, mətn working paper xarakteri daşıyır. Buna görə rəyçi qiymətləndirməsindən keçmiş və geniş empirik testlərlə dəqiqləşdirilmiş nəticələr toplusu kimi oxunmamalıdır.
İkincisi, verilən ölkə və sistem nümunələri anlayışı izah etmək üçün istifadə olunur. Hər ölkənin tənzimləyici quruluşu, məlumat infrastrukturu, ödəniş sistemi və maliyyə inklüzivliyi şərtləri fərqlidir.
Üçüncüsü, tədqiqat rəqəmsal maliyyə sistemlərinin pis olduğunu müdafiə etmir. Problem rəqəmsal sistemlərin sürət və miqyası ilə klassik nəzarət mexanizmlərinin uyğunsuz hala gəlməsidir.
Dördüncüsü, daxilə yerləşdirilmiş monitorinq və alqoritmik hesabatlılıq qeydləri kimi təkliflər məxfilik, məlumat təhlükəsizliyi, kommersiya sirri və tənzimləyici səlahiyyət sərhədləri baxımından diqqətlə hazırlanmalıdır.
Beşincisi, infrastruktur hesabatlılığını banklardan kənara çıxarmaq asan deyil. Telekommunikasiya şirkətləri, bulud provayderləri, ödəniş sxemləri və maliyyə qurumları fərqli tənzimləyici rejimlərə tabe ola bilər. Buna görə ortaq nəzarət mexanizmləri hüquqi və institusional dizayn tələb edir.
Nəticə
Oversight Velocity in Digital Financial Systems tədqiqatı rəqəmsal maliyyə sistemlərində hesabatlılığın gələcəyi üçün mühüm anlayış ortaya qoyur: nəzarət sürəti. Bu anlayış qərarların nə qədər sürətli qəbul edildiyi ilə nəzarətin bu qərarları nə qədər sürətli müşahidə edib qiymətləndirə bildiyi arasındakı struktur fərqi ifadə edir.
Məqalənin ən güclü tərəfi nəzarət problemini yalnız qabiliyyət məsələsi kimi deyil, arxitektura uyğunsuzluğu kimi görməsidir. Dövri yoxlama, tənzimləyici hesabatvermə və hadisədən sonrakı araşdırma hələ də vacibdir; lakin rəqəmsal maliyyə sistemlərinin millisaniyəlik və yüksək həcmli əməliyyatlarını təkbaşına əhatə etməkdə çətinlik çəkir.
Müəllifin təklif etdiyi yeni nəzarət arxitekturası üç əsas istiqamət göstərir: dövri yoxlama əvəzinə daha davamlı və daxilə yerləşdirilmiş monitorinq, süni intellekt dəstəkli qərarlar üçün alqoritmik hesabatlılıq qeydləri və maliyyə qurumundan kənara uzanan infrastruktur hesabatlılığı.
Verianla baxımından bu tədqiqat rəqəmsal maliyyə müzakirəsinə kritik sual əlavə edir: Sistem çox sürətli, çox geniş və çox avtomatik olduqda onu nəzarətdə saxlayan qurumların zaman arxitekturası hələ də yetərlidirmi? Gələcəyin maliyyə etibarı yalnız daha sürətli ödəniş sistemlərindən deyil, həmin sistemlərin sürətinə çata bilən hesabatlılıq infrastrukturlarından da asılı olacaq.
Mənbə və Metod Qeydi
Bu yazı Dr. Henry Naiho-nun “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” adlı, 2026-cı ilin may tarixli Institute for Decision Infrastructure working paper mətninə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas anlayışı, nümunələri, məhdudiyyətləri və təklif etdiyi nəzarət arxitekturası Verianla nəşr xəttinə uyğun şəkildə sadələşdirilərək orijinal Azərbaycan dilində redaksiya məqaləsinə çevrilib.
Mətndə rəqəmsal maliyyə sistemləri, ödəniş infrastrukturları, mobil kredit, süni intellekt dəstəkli qərar sistemləri və maliyyə nəzarəti mövzuları müzakirə olunur. Bu məzmun investisiya, hüquq, tənzimləmə, audit və ya texnologiya uyğunluğu tövsiyəsi deyil. Konkret tətbiqlər üçün müvafiq qanunvericilik, nəzarət orqanları, texniki ekspertiza və müstəqil qiymətləndirmə prosesləri nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib