

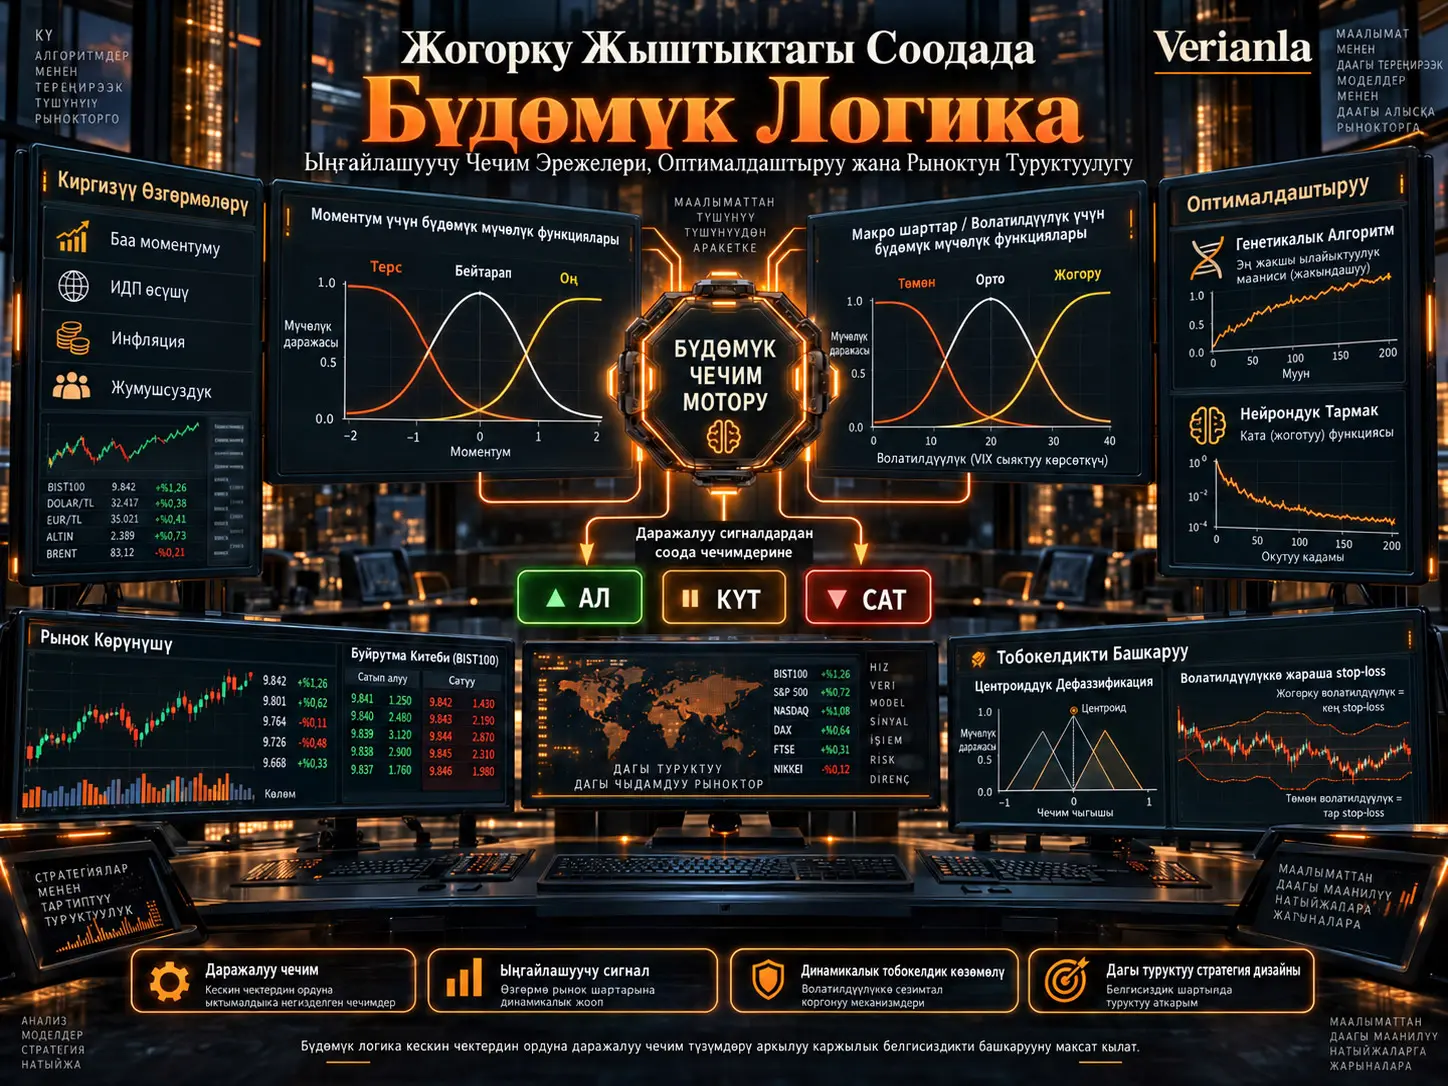
Бул изилдөө каржы рынокторундагы белгисиздикти кескин чектер менен эмес, өзгөрмөлөр ар кандай абалдарга белгилүү даражада таандык боло ала турган бүдөмүк логика (fuzzy logic) ыкмасы аркылуу соода чечимдерине кантип өткөрүүгө болорун изилдейт. Сунушталган система акция баасынын моментумун, ИДП өсүшүн, инфляцияны жана жумушсуздукту сыяктуу өзгөрмөлөрдү бүдөмүк топтомдорго айландырат жана эксперттик билим менен аныкталган IF–THEN эрежелери аркылуу сатып алуу, күтүү же сатуу сигналын чыгарат. Андан кийин генетикалык алгоритмдер эрежелер базасын оптималдаштыруу үчүн, нейрондук тармактар болсо моделди так жөнгө салуу үчүн бааланат. Тобокелдиктерди башкарууда centroid defuzzification колдонулуп, бүдөмүк чыгыш так соода маанисине айландырылат жана өзгөрмөлүүлүккө жараша динамикалык stop-loss деңгээлдери сунушталат.
Ошол эле учурда изилдөөнүн HFT контекстиндеги эмпирикалык күчү этияттык менен бааланышы керек. Макала микросекунда деңгээлиндеги жогорку жыштыктагы соода системалары жөнүндө айтса да, эмпирикалык колдонуу күнүмдүк баа катарларына, беш күндүк моментумга жана он күндүк жылма орточого окшогон төмөн жыштыктагы өзгөрмөлөргө негизделет. Маалыматтарды түшүндүрүүдө “Company A” компаниясынын күнүмдүк маалыматтары Кытайдын каржы маалымат базаларынан алынганы айтылат, ошол эле учурда маалыматтар random functions аркылуу алгоритмдик түрдө түзүлгөнү да белгиленет. Демек, изилдөө реалдуу микросекундадагы HFT буйрук агымында жүргүзүлгөн натыйжалуулук сыноосу эмес, fuzzy logic негизиндеги соода чечим механизминин жалпыраак симуляция/backtest көрсөтмөсү болуп саналат.
Бүдөмүк логика өзгөрмөгө жөн гана “чын” же “жалган” болуунун ордуна 0 менен 1 аралыгында ар кандай мүчөлүк даражаларына ээ болууга мүмкүнчүлүк берет. Мисалы, рыноктун моментуму толугу менен “оң” же толугу менен “нейтралдуу” болууга милдеттүү эмес; ал бир эле учурда белгилүү үлүштөрдө эки категорияга тең таандык болушу мүмкүн.
| Компонент | Булак изилдөөдөгү колдонулушу |
|---|---|
| Баа өзгөрмөсү | Акция баасынын моментуму |
| Макро өзгөрмөлөр | ИДП өсүшү, инфляция, жумушсуздук |
| Бүдөмүк топтомдор | Терс / нейтралдуу / оң; төмөн / орто / жогору |
| Чечимдин чыгышы | Buy / Hold / Sell |
| Defuzzification | Centroid ыкмасы |
| Эрежелерди оптималдаштыруу | Генетикалык алгоритм |
| Моделди так жөнгө салуу | Нейрондук тармак |
| Тобокелдикти көзөмөлдөө | Өзгөрмөлүүлүккө жараша динамикалык stop-loss / take-profit |
Кескин чечим чектери эмне үчүн көйгөй жаратышы мүмкүн?
Классикалык эрежеге негизделген соода стратегияларында чечимдер адатта белгилүү чектердин өтүлүшүнө байланат. Мисалы, баа жылма орточодон жогору болсо “сатып ал”, төмөн болсо “сат” деген системада чекке жакын өтө майда баа өзгөрүүлөрү таптакыр башка чечимдерди жаратышы мүмкүн.
Fuzzy logic бул өтүүнү жумшартат. Моментумдун бир мааниси бир эле учурда %70 “оң”, %30 “нейтралдуу” деп кабыл алынышы мүмкүн. Ушундай жол менен система өзгөрмөлөрдүн категориясын гана эмес, ошол категорияга канчалык даражада таандык экенин да иштете алат.
Бүдөмүк Логика Каржылык Белгисиздикти Кантип Чагылдырат?
Бүдөмүк логикада ар бир кириш мааниси бир же бир нече топтомго мүчөлүк даражасы аркылуу байланышат. Мүчөлүк даражасы 0 менен 1 аралыгында болот. Изилдөө өзгөчө үч бурчтуу же ушуга окшош эсептөө чыгымы төмөн мүчөлүк функцияларын колдонот.
Булакта берилген үч бурчтуу мүчөлүк функциясы:
\[ \mu_A(x)= \begin{cases} 0, & x<a,\\ \dfrac{x-a}{b-a}, & a\leq x<b,\\ \dfrac{c-x}{c-b}, & b\leq x<c,\\ 0, & x\geq c \end{cases} \]
түрүндө. Бул жерде \(a\), \(b\) жана \(c\) мүчөлүк функциясынын формасын аныктайт; ал эми \(\mu_A(x)\) — \(x\) маанисинин \(A\) бүдөмүк топтомуна мүчөлүк даражасы.
Булактын 2-сүрөтүндө акция моментуму үчүн үч негизги мүчөлүк топтому көрсөтүлөт:
- Терс моментум: Акыркы мезгилдеги баанын төмөндөшү.
- Нейтралдуу моментум: Так багытты көрсөтпөгөн баа кыймылы.
- Оң моментум: Акыркы мезгилдеги баанын жогорулашы.
ИДП өсүшү болсо төмөн, орто жана жогору өсүш топтомдоруна бөлүнгөн. Ошентип, бир эле маалымат чекити кескин класс чектеринин ордуна коңшу экономикалык абалдарга ар башка даражада таандык боло алат.
Fuzzy rule base кантип иштейт?
Мүчөлүк даражалары түздөн-түз соода буйругуна айланбайт. Система адегенде аларды эрежелер базасы аркылуу баалайт.
Булактагы үлгү эрежелер:
- IF Stock Momentum is Positive AND GDP Growth is High → Buy
- IF Stock Momentum is Negative AND GDP Growth is Low → Sell
- IF Stock Momentum is Neutral OR GDP Growth is Moderate → Hold
Бул түзүм бир учурда бир нече көрсөткүчтү чогуу баалоого мүмкүндүк берет. Ошентип, соода чечими баа моментумуна гана же макроэкономикалык өзгөрмөгө гана негизделбейт.
Бүдөмүк Чечим Кантип Чыныгы Соода Сигналына Айландырылат?
Fuzzy inference натыйжасында система “сатып алуу каалоосу = 0,72” сыяктуу бүдөмүк чыгыш түзө алат. Бирок реалдуу соода кыймылдаткычы ишке жарамдуу чечим чыгарышы үчүн бул натыйжа так мааниге айландырылышы керек. Бул процесс defuzzification деп аталат.
Изилдөө centroid же “оордук борбору” ыкмасын колдонот. Бул ыкма бүдөмүк чыгыш аймагынын толук геометриялык борборун эсептеп, бир чечим маанисин түзөт.
Булактын 10-сүрөтүндө үч бурчтуу “buy strength” топтому жана анын ортосунда centroid чекити көрсөтүлөт. Система бул чекитти соода чечиминин так күчү катары чечмелейт.
Бул ыкма эмне үчүн кескин чектен айырмаланат?
Классикалык система “momentum 5 маанисинен жогору болсо сатып ал” деп айтышы мүмкүн. Fuzzy система болсо моментумдун, өсүштүн, инфляциянын жана башка кириштердин мүчөлүк даражаларын чогуу баалап, сатып алуу чечиминин күчүн үзгүлтүксүз шкалада чыгара алат.
Ошентип, чечимдин бети жумшагыраак болуп, чекке жакын майда өзгөрүүлөрдүн толугу менен карама-каршы операцияларды жаратуу ыктымалдыгы азайтылышы мүмкүн.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалыматтардын түзүмү
Булак “Company A” үчүн болжол менен бир жылдык күнүмдүк маалымат колдонулганын билдирет. 1-таблицада 1 Январь 2022-жылдан башталган үлгү саптарда акциянын баасы, ИДП өсүү темпи, инфляция жана жумушсуздук деңгээли берилген.
Бирок маалымат методологиясында олуттуу белгисиздик бар. Текст бир жагынан күнүмдүк тарыхый акция маалыматтары Кытайдын каржы маалымат базаларынан чогултулганын айтса, ошол эле бөлүмдө:
“The Data were algorithmically generated using random functions to simulate the natural volatility and fluctuations observed in financial markets.”
деген билдирүү менен маалыматтар random функциялар аркылуу түзүлгөнүн айтат.
Ошондуктан маалымат топтомунун кайсы бөлүгү реалдуу, кайсы бөлүгү синтетикалык экени булак текстинен так ажыратылбайт.
Бул чындап эле жогорку жыштыктагы маалыматпы?
Булак киришүү жана мотивация бөлүмдөрүндө HFT, tick data жана микросекундалык кечигүү жөнүндө сөз кылат. Бирок реалдуу backtest колдонмосунда:
- күнүмдүк жабылуу баалары,
- 5 күндүк моментум,
- 10 күндүк жылма орточо,
- күнүмдүк макроэкономикалык өзгөрмөлөр
колдонулган.
Ошондуктан эксперименттик колдонмо микросекунда же миллисекунда деңгээлиндеги буйруктар китебинин маалыматтарын колдонгон реалдуу HFT системасы катары бааланбашы керек.
Салыштырылган стратегиялар
Изилдөө теориялык жактан төрт салттуу ыкманы аныктайт:
- momentum,
- mean reversion,
- statistical arbitrage,
- market making.
Бирок эмпирикалык сүрөттөрдө негизги салыштыруу momentum жана mean-reversion стратегиялары менен жүргүзүлөт.
Momentum стратегиясы
Momentum ыкмасында баа 10 күндүк жылма орточодон жогору болсо сатып алуу, төмөн болсо сатуу сигналы чыгарылат.
Булактын 4-сүрөтү бул сигналдарды күнүмдүк баа катарында көрсөтөт. Авторлор сигналдардын саны көп болушу реалдуу соода шартында транзакция чыгымдарын көбөйтүшү мүмкүн экенине көңүл бурушат.
Mean-reversion стратегиясы
Mean-reversion ыкмасы Bollinger Bands колдонот. Баа төмөнкү тилкеге түшкөндө сатып алуу, жогорку тилкеге чыкканда сатуу сигналы чыгарылат.
Булактын 5-сүрөтү бул стратегиянын баа катарындагы сигналдарын көрсөтөт.
Fuzzy strategy
Fuzzy системада баа моментуму менен макроэкономикалык көрсөткүчтөр чогуу бааланат. Булактын 6-сүрөтү чыгарылган сатып алуу жана сатуу сигналдарын күнүмдүк баа катарында көрсөтөт.
Авторлордун негизги жүйөсү — бир көрсөткүчтүү стратегияларга салыштырмалуу бир нече өзгөрмөнүн мүчөлүк даражаларын чогуу баалоо кыйла нюанстуу чечим чыгарууга мүмкүндүк берет.
Булакта Fuzzy Стратегиясынын Артыкчылыгы Далилденеби?
Булак текстинин кыскача мазмунунда жана жыйынтык бөлүмүндө fuzzy-logic стратегиясы салттуу HFT ыкмаларына салыштырмалуу жогорку натыйжа берет жана тобокелдикке ылайыкташтырылган кирешелер өсөт деп айтылат. Бирок макалада берилген визуалдык натыйжалар бул тыянакты өз алдынча ырастоо үчүн жетишсиз.
Булактын 7-сүрөтүндө көрсөтүлгөн кумулятивдик кирешелер болжол менен:
- Momentum стратегиясы: болжол менен 165–170,
- Fuzzy logic стратегиясы: болжол менен 70–75,
- Mean-reversion стратегиясы: нөлгө жакын же терс
деңгээлдерине жетет.
Демек, чийки кумулятивдик киреше боюнча графикте momentum стратегиясы fuzzy стратегиясынан ачык жогору турат.
Теориялык жактан fuzzy ыкмасы жогорураак Sharpe ratio же төмөнүрөөк drawdown аркылуу тобокелдикке ылайыкташтырылган жакшыраак натыйжа бере алат. Бирок булакта стратегияларды сандык түрдө салыштырган толук Sharpe, Sortino, максималдуу drawdown, транзакция чыгымы же ишеним аралыгы таблицасы берилген эмес.
Ошондуктан изилдөөнүн “consistent superiority” жана “higher risk-adjusted returns” деген билдирүүлөрү учурдагы отчеттуулуктун негизинде көз карандысыз түрдө ырасталбайт.
Sharpe ratio
Изилдөө тобокелдикке ылайыкташтырылган натыйжалуулукту баалоо үчүн Sharpe катышын:
\[ \text{Sharpe Ratio} = \frac{R_p-R_f}{\sigma_p} \]
түрүндө аныктайт.
Бул жерде \(R_p\) күтүлгөн портфель кирешеси, \(R_f\) тобокелдиги жок пайыздык чен жана \(\sigma_p\) портфель кирешелеринин стандарттык четтөөсү.
Бирок бул теңдеме берилгени менен, ар башка стратегиялардын реалдуу Sharpe натыйжалары булакта кеңири салыштыруу таблицасы менен көрсөтүлгөн эмес.
Транзакция чыгымдары
Булак momentum стратегиясы көп сандагы соода сигналдарын чыгарышы мүмкүн экенин жана бул жогорку transaction cost жаратышы мүмкүн экенин айтат. Ошого карабастан салыштырылган кирешелер транзакция чыгымдарынан кийинки таза натыйжа түрүндө толук отчеттолгон эмес.
Реалдуу HFT баалоосунда комиссия, spread, slippage, market impact, latency жана кезектеги позиция сыяктуу факторлор критикалык болгондуктан, бул кемчилик натыйжалардын реалдуу рынокто колдонулушун чектейт.
Генетикалык Алгоритм жана Нейрондук Тармак Fuzzy Системасын Кантип Оптималдаштырат?
Изилдөө fuzzy rule base генетикалык алгоритм менен оптималдаштырылышы мүмкүн экенин сунуштайт. Процесс төмөнкү баскычтардан турат:
- потенциалдуу эрежелер топтомдорунун баштапкы популяциясын түзүү,
- backtest натыйжалуулугуна жараша тандоо,
- crossover,
- mutation,
- натыйжалуулугу төмөн эрежелерди жаңылары менен алмаштыруу,
- токтотуу критерийине чейин жаңы муундарды түзүү.
Булактын 8-сүрөтүндө 100 муун бою эң жакшы эрежелер топтомунун натыйжалуулугу жалпысынан жогорулап турган жакындашуу ийри сызыгы көрсөтүлөт.
Ошол эле учурда жыйынтык бөлүмүндө авторлор GA оптималдаштыруу болгону бир жолу иштетилгенин жана population size, mutation rate же elite count сыяктуу гиперпараметрлер үчүн sensitivity analysis жүргүзүлбөгөнүн моюнга алышат.
Нейрондук тармактын ролу
Нейрондук тармак тарыхый рынок кириштери менен натыйжалардын ортосундагы сызыктуу эмес байланыштарды үйрөнүү үчүн колдонулат. Булактын 9-сүрөтүндө 100 epoch ичинде MSE loss болжол менен 0,9 деңгээлинен 0,1 чамасына чейин төмөндөгөн окутуу ийри сызыгы көрсөтүлөт.
Бул график тармак окутуу маалыматтарына жакшыраак fit болгонун көрсөтөт; бирок өзү эле реалдуу рынокто жалпылоо ийгилигин далилдебейт. Булак да ашыкча окутууда overfitting тобокелдиги бар экенин белгилейт.
Fuzzy Logic Тобокелдиктерди Башкарууда Кантип Колдонулушу Мүмкүн?
Изилдөөнүн практикалык жактан эң түшүнүктүү бөлүктөрүнүн бири — өзгөрмөлүүлүккө байланышкан динамикалык stop-loss ыкмасы.
Классикалык системаларда stop-loss аралыгы туруктуу болушу мүмкүн. Fuzzy ыкмасында болсо өзгөрмөлүүлүк “төмөн”, “орто” же “жогору” сыяктуу мүчөлүк даражалары менен бааланып, stop аралыгы ыңгайлашуучу түрдө өзгөртүлүшү мүмкүн.
Булактын 11-сүрөтүндө:
- төмөн өзгөрмөлүүлүктө тарыраак stop-loss,
- жогорку өзгөрмөлүүлүктө кеңирээк stop-loss
мисалы көрсөтүлөт.
Мунун логикасы — жогорку өзгөрмөлүүлүктө кадимки баа термелүүлөрү чоңураак болот. Өтө тар stop-loss колдонуу позициялардын кадимки рынок ызы-чуусунан улам эрте жабылышына алып келиши мүмкүн.
Ушуга окшош система take-profit аралыгын да учурдагы рынок шарттарына жараша динамикалык түрдө жөнгө салууга колдонулушу мүмкүн.
Изилдөөнүн күчтүү жагы эмнеде?
Макаланын эң пайдалуу жагы — fuzzy logic компоненттерин бир соода агымына бириктиргени:
Маалымат → мүчөлүк функциялары → fuzzy эрежелер → inference → defuzzification → соода чечими → тобокелдикти көзөмөлдөө → GA/NN оптималдаштыруу.
Бул түзүм каржылык чечим системаларында кескин чектерге караганда ийкемдүү чечим бетин кантип түзүүгө болорун түшүнүктүү көрсөтөт.
Изилдөөнүн негизги чектөөлөрү
- “HFT” деген доого карабастан backtest күнүмдүк жыштыкта жүргүзүлгөн.
- Реалдуу лимиттик буйруктар китеби же микросекундалык соода агымы колдонулган эмес.
- Маалыматтын реалдуубу же синтетикалыкпы экени баяндоодо ыраатсыз.
- Компания “Company A” деп жашыруун калтырылган.
- Маалымат мезгили болжол менен бир гана жыл жана 2022 режимине байланыштуу болушу мүмкүн.
- Out-of-sample же walk-forward тесттин деталдары берилген эмес.
- Транзакция чыгымы, spread, slippage жана latency реалисттик түрдө моделденген эмес.
- Fuzzy стратегиясынын артыкчылыгын колдогон толук тобокелдикке ылайыкташтырылган натыйжалуулук таблицасы жок.
- 7-сүрөттө momentum стратегиясы fuzzy стратегиясына караганда жогорураак кумулятивдик киреше көрсөтөт.
- GA бир гана иштетүү менен бааланган.
- GA гиперпараметрлеринин сезгичтик анализи жүргүзүлгөн эмес.
- Deep reinforcement learning менен салыштыруу жүргүзүлгөн эмес.
- Cross-asset жана cross-market жарактуулугу текшерилген эмес.
- Булактар тизмесинде темага тиешеси жок шилтемелер бар.
- [22]–[30] шилтемелери булактар тизмесинде жок.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Harnessing Fuzzy Logic in High-Frequency Trading for Enhanced Market Resilience
Авторлор: Abdulsalam Kamara; Li Zhen; Kadiatu Fofanah.
Журнал: International Journal of Fuzzy Logic and Intelligent Systems.
Том / сан: 26 / 2.
Барактар: 211–227.
Жарыяланган күнү: Июнь 2026.
DOI: 10.5391/IJFIS.2026.26.2.211.
Макаланын тарыхы: Received 5 February 2025; Revised 9 October 2025; Accepted 14 February 2026.
Мекемелер: Abdulsalam Kamara жана Li Zhen — School of Management, Jiangsu University, Zhenjiang, China. Kadiatu Fofanah — School of International Trade and Economics, Jiangxi University of Finance and Economics, Nanchang, China.
Лицензия: Creative Commons Attribution Non-Commercial License 3.0 (CC BY-NC 3.0).
Изилдөөнүн түрү: Fuzzy logic негизиндеги trading-strategy долбоорлоо, симуляция/backtest, генетикалык алгоритм оптималдаштыруу жана neural-network fine-tuning колдонмосу.
Маалымат жыштыгы: Эмпирикалык бөлүктө күнүмдүк жыштык колдонулат. Ошондуктан бул реалдуу микросекундалык HFT сыноосу эмес.
Маалымат булагы боюнча эскертүү: Булак Company A маалыматтары Кытайдын каржы маалымат базаларынан алынганын билдирип жатып, ошол эле бөлүмдө маалыматтар random functions аркылуу алгоритмдик түрдө түзүлгөнүн айтат. Ошондуктан маалыматтын келип чыгышы толук ачык эмес.
Негизги fuzzy кириштери: Stock price momentum, GDP growth, inflation жана unemployment.
Негизги чыгыш: Buy / Hold / Sell.
Defuzzification: Centroid method.
Оптималдаштыруу: Genetic Algorithm жана Neural Network.
Натыйжалуулук өлчөмдөрү: Булак Sharpe ratio, Sortino ratio жана drawdown түшүнүктөрүн талкуулайт; бирок стратегиялар ортосунда толук сандык тобокелдикке ылайыкташтырылган салыштыруу таблицасын бербейт.
Булактын ичиндеги жыйынтык карама-каршылыгы: Кыскача мазмунда fuzzy стратегиясы салттуу ыкмалардан туруктуу түрдө жогору деп айтылса, 7-сүрөттө momentum стратегиясы fuzzy стратегиясына караганда жогорураак кумулятивдик киреше көрсөтөт. Ошондуктан артыкчылык жөнүндөгү доо сунушталган кумулятивдик киреше графиги менен гана колдоого алынбайт.
Булактар тизмесинин бүтүндүгү боюнча эскертүү: Булактар тизмесинде HFT менен түздөн-түз байланышпаган айрым иштер бар жана [22]–[30] номерлери “No item” катары калтырылган. Ошого карабастан текстте бул номерлерге шилтеме берилет.
Кызыкчылыктардын кагылышы: Авторлор макалага байланыштуу потенциалдуу кызыкчылыктардын кагылышы жок экенин билдиришет.
Талкуу чеги: Изилдөө fuzzy logic соода чечимдеринде кантип колдонулушу мүмкүн экенин түшүндүргөн окутуучу жана колдонууга жарамдуу архитектураны сунуштайт. Бирок учурдагы эксперименттер fuzzy logic реалдуу микросекундалык HFT системаларында рыноктун туруктуулугун же кирешелүүлүктү артыкчылык менен жогорулатарын ырастоо үчүн жетишсиз.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген