

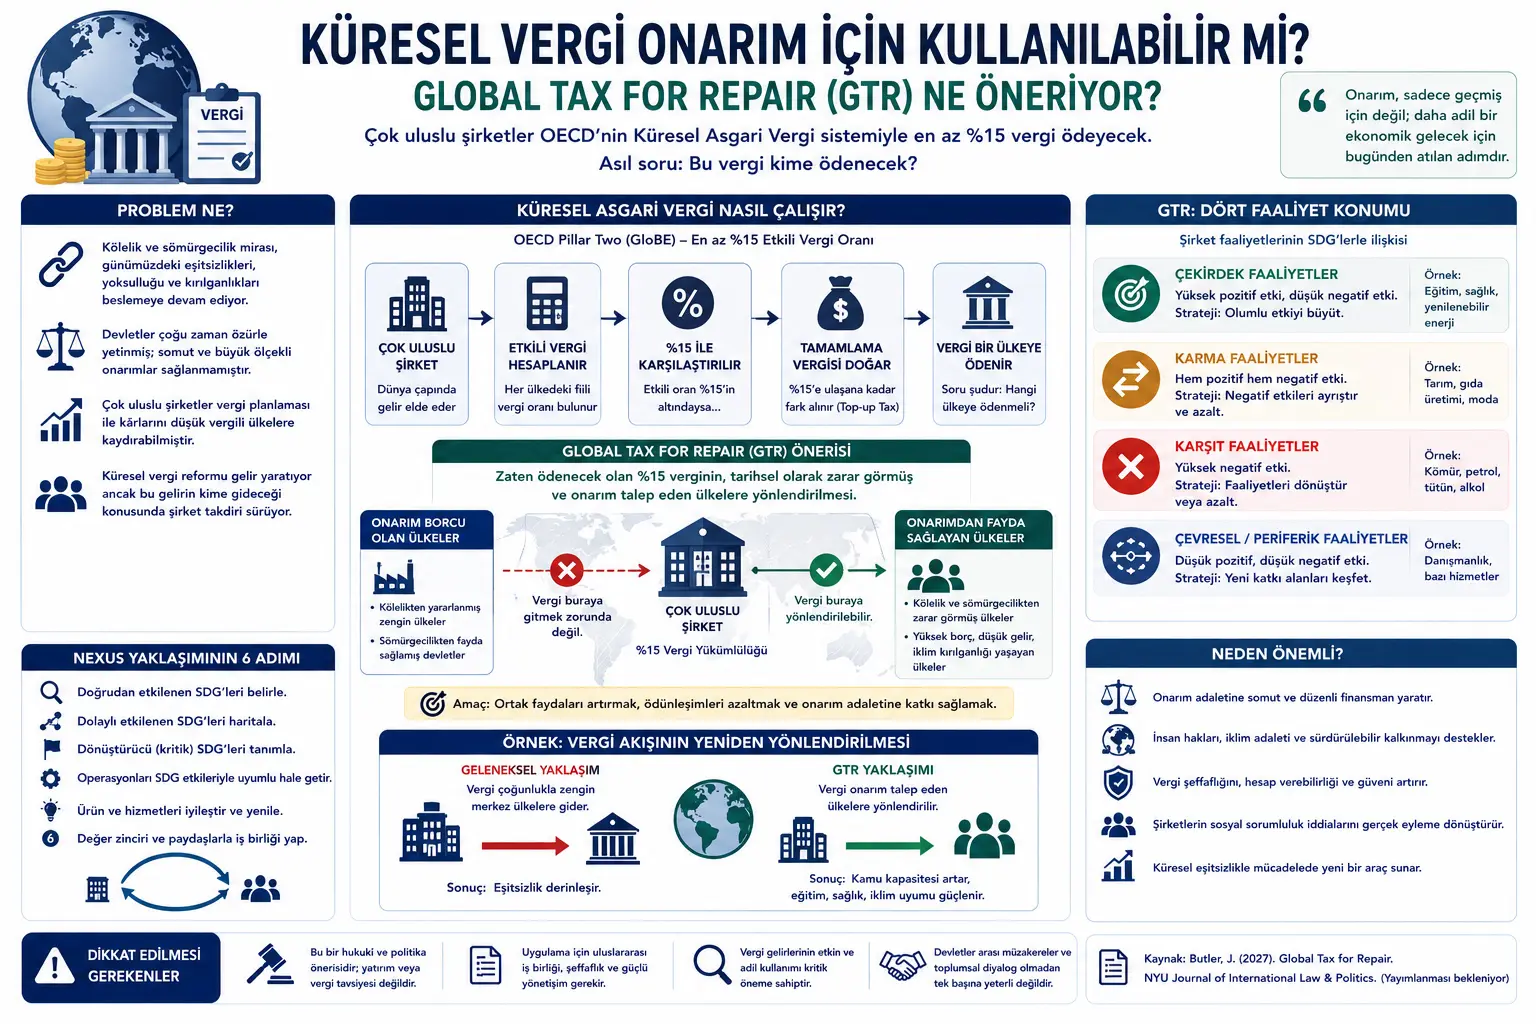
Бул макала Жей Батлер (Jay Butler) тарабынан даярдалган “Global Tax for Repair” аттуу укуктук макаланын долбоорунун негизинде жазылган. Текст эл аралык салык укугу, компаниялардын социалдык жоопкерчилиги, кулчулук жана оторчулуктан кийинки калыбына келтирүү (репарация) талаптары, глобалдык минималдуу салык жана климаттык адилеттүүлүк темаларын бириктирет.
Изилдөө укук, финансы, салык жана адам укуктары сыяктуу жогорку сезгичтикти талап кылган тармактарга тиешелүү болгондуктан, бул макала укуктук кеңеш, салык пландоо сунушу, инвестициялык кеңеш же саясий багыттоо эмес. Максат - академиялык макаланын негизги аргументин Verianla окурманы үчүн жөнөкөй, бейтарап жана жарыялоого боло турган кыргызча редактордук мазмунга айландыруу.
Макаланын негизги ырастоосу абдан күчтүү: Дүйнөлүк экономика трансатлантикалык кулчулук жана анын мурасынан улам келип чыккан калыбына келтирүү (репарация) карызын дагы деле төлөй элек. Мамлекеттер бул маселеде көбүнчө кечирим суроо, өкүнүү же символикалык билдирүүлөр менен чектелип; масштабдуу каржылык калыбына келтирүү камсыздалган эмес. Буга каршы OECDнин Глобалдык минималдуу салык системасы, трансулуттук компаниялардын кеминде 15 пайыз корпоративдик салык төлөшүн талап кылып жатып, бул салыктын кайсы өлкөгө төлөнөрү боюнча белгилүү бир эркиндик аймагын калтырууда. Автор бул эркиндик аймагы калыбына келтирүү (репарация) максатында колдонулушу мүмкүн деп ырастайт.
Global Tax for Repair макаласы глобалдык салык системасы менен калыбына келтирүүчү адилеттүүлүктүн ортосундагы күтүлбөгөн байланышты изилдейт. Автор Жей Батлердин (Jay Butler) пикири боюнча, эгерде ири трансулуттук компаниялар OECDнин Глобалдык минималдуу салык системасынын алкагында ансыз деле кеминде 15 пайыз салык төлөөгө мажбур болушса, негизги маанилүү суроо төмөнкүдөй болот: Бул салык кимге төлөнөт?
Макала компаниялардын салык пландоосун чыгымдарды азайтуу куралы катары гана эмес, тарыхый зыяндарды калыбына келтирүүгө салым кошо турган бөлүштүрүү (бөлүштүрүүчү) чечими катары кароону сунуштайт. Эгерде компания ошол эле 15 пайыздык салык жүгүн мурдагы оторчул же кулчулуктан пайда көргөн бай мамлекетке төлөөнүн ордуна, кулчулук жана оторчулуктан зыян тарткан өлкөгө төлөй алса, бул тандоо калыбына келтирүүчү (репаративдик) натыйжаны жаратышы мүмкүн.
Автор бул идеяны Global Tax for Repair (GTR), башкача айтканда "Калыбына келтирүү үчүн глобалдык салык" деп атайт. GTR компаниялардан кошумча салык төлөөнү талап кылбайт. Анын ордуна, ал ансыз деле келип чыга турган салык жүгүнүн географиялык бөлүштүрүлүшүн адам укуктары, экологиялык адилеттүүлүк жана тарыхый калыбына келтирүү принциптерине ылайык багытталышын жактайт.
Изилдөөнүн көңүл бурарлык жагы - репарация маселесин мамлекеттер аралык дипломатияга гана калтырбаганында. CARICOM жана Африка Биримдиги сыяктуу актерлор мамлекеттерден кулчулук жана оторчулук үчүн репарация талап кылышууда. Ал эми макала бул процессте компаниялар да роль ойной аларын; өзгөчө эл аралык салык системасы өзгөрүп жатканда компаниянын эркиндиги (discretion) калыбына келтирүү багытында колдонулушу мүмкүн экенин алдыга сүрөт.
Көйгөй эмнеде?
Кулчулук жана оторчулук – бул жөн гана өткөндөгү моралдык катастрофалар эмес. Макалага ылайык, бул процесстер; капиталдын топтолушуна, мамлекеттин потенциалына, дүйнөлүк соода жолдоруна, салык түзүмдөрүнө, экологиялык аялуулуктарга жана бүгүнкү теңсиздиктерге өчпөс из калтырган.
Калыбына келтирүү (репарация) талаптары көптөн бери күн тартибинде. CARICOMдун он пункттан турган репарация планы; расмий кечирим суроо, маданий мекемелерди түзүү, билим берүү, коомдук саламаттыкты сактоо, психологиялык реабилитация, технологияны өткөрүп берүү, карызды кечүү жана тикелей каржылык компенсация сыяктуу темаларды камтыйт. Африка Биримдиги да репарация күн тартибин кеңири глобалдык адилеттүүлүк жана финансылык инфраструктура реформасы талкуусуна байланыштырат.
Бирок бул талаптардын алдындагы эң чоң көйгөйлөрдүн бири – каржылоо. Автор репарация карызы 100 триллион доллардан ашат деп болжолдоноорун белгилейт. Мындай масштабдагы карызды символикалык билдирүүлөр же чектелген өнүктүрүү жардамдары менен гана жабуу мүмкүн эмес.
Макаланын негизги көйгөйү дал ушул жерден чыгат: Мамлекеттер тарыхый жоопкерчиликти кабыл алууга жакындашса да, көпчүлүк учурда төлөм жасоодон качышат. Ошол эле мезгилде глобалдык салык системасы кайрадан түзүлүүдө; бирок жаңы системанын киреше бөлүштүрүүсү кайра эле бай мамлекеттердин пайдасына иштей тургандай иштелип чыгууда. GTR сунушу ушул боштукка кийлигишет.
Метод эмнени сунуштайт?
Макала укуктук жана теориялык аргументти иштеп чыгат. Эмпирикалык эксперимент же сандык регрессия анализин сунуштабайт. Анын ордуна, эл аралык салык укугун, репарация укугун, компаниялардын социалдык жоопкерчилигин, адам укуктарын жана экологиялык укук тармактарын бириктирет.
Автор сунуш кылган метод үч негизги идеяга негизделген:
Биринчиден, Глобалдык минималдуу салык системасы компанияларга жаңы бөлүштүрүү тандоо аймагын калтырат. OECDнин Pillar Two / GloBE эрежелери, белгилүү бир өлчөмдөгү трансулуттук компаниялардын дүйнө жүзү боюнча кирешелеринен кеминде 15 пайыздык эффективдүү салык ставкасына дуушар болушун максат кылат. Бирок система салыктын ар дайым бир өлкөгө төлөнүшүн милдеттүү кылбайт. Булак өлкөсү (source country), башкы компания өлкөсү, ортомчу компания өлкөсү же башка филиал өлкөлөрүнүн ортосунда ар кандай эрежелер ишке кириши мүмкүн.
Экинчиден, компаниялар салык түзүмдөрүн ансыз деле стратегиялык түрдө уюштуруп жатышат. Трансулуттук компаниялар өткөндө интеллектуалдык менчик, филиалдын жайгашкан жери, трансферттик баа түзүү жана топ ичиндеги транзакциялар аркылуу салык жүгүн ар кайсы өлкөлөргө которо алышкан. Макала бул эркиндик (discretion) толугу менен жок болбогонун; жөн гана жаңы 15 пайыздык база менен башка форманы алганын ырастайт.
Үчүнчүдөн, компаниялардын социалдык жоопкерчилиги жана адам укуктары боюнча милдеттенмелери салык чечимдерине да колдонулушу мүмкүн. Эгерде компаниялар айлана-чөйрө, адам укуктары, жеткирүү чынжыры, коррупцияга каршы күрөш жана социалдык таасир боюнча социалдык жоопкерчилик дооматтарын айтып жатышса, салык стратегиясын бул тармактардан өзүнчө карабашы керек. GTR салык пландоосун компаниянын адам укуктары жана экологиялык жоопкерчилик дискурсу менен байланыштырууну сунуштайт.
Формулалар эмнени түшүндүрөт?
PDFтеги эң маанилүү техникалык формула – бул OECDнин Глобалдык минималдуу салык системасындагы "top-up tax" (кошумча/толуктоочу салык) логикасы. Макалада OECD эрежесине негизделип берилген формуланы төмөнкүчө туюнтууга болот:
Бул формула эгерде бир өлкөдө компаниянын иш жүзүндө төлөгөн салык ставкасы 15 пайыздан аз болсо, ортодогу айырма кошумча (толуктоочу) салык катары алынарын түшүндүрөт. Мисалы, эгерде компания белгилүү бир өлкөдө 12,5 пайыз эффективдүү салык төлөп жатса, 15 пайызга жетүү үчүн 2,5 пайыздык кошумча салык пайда болот.
Бул туюнтма OECDнин Pillar Two / GloBE системасынын алдында максатталган базалык (базалык) ставканы көрсөтөт. Изилдөөнүн аргументи боюнча негизги маселе бул 15 пайыздын төлөнүп-төлөнбөгөнүнөн көрө, анын кайсы өлкөгө төлөнөөрүндө.
Бул концептуалдык көрсөтмө макаланын негизги идеясын жөнөкөйлөтөт. GTR, Глобалдык минималдуу салыктын (GMT) жараткан жаңы салык жүгү менен компаниялардын дагы деле ээ болгон жайгашкан жерди тандоо эркиндигин жана калыбына келтирүү (репарация) максатын бириктирет.
Бул туюнтма макалада айтылган бөлүштүрүү (distribution) тандоосунун маңызын түшүндүрөт. Эгерде компания ансыз деле кеминде 15 пайыз салык төлөй турган болсо, GTRга ылайык, бул салыкты мурдагы оторчул же кулчулуктан пайда көргөн мамлекетке эмес, репарациядан пайда көрүшү керек болгон өлкөгө багыттоо жөнүндө ойлонуу керек.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFте классикалык мааниде графиктер, статистикалык таблицалар же эксперименталдык визуалдар жок. Текст көбүрөөк укуктук аргумент, мисал окуя жана концептуалдык түзүм аркылуу илгерилейт.
Макаланын схемалык негизги билдирүүсүн төмөнкүчө түзүүгө болот: Бир тарапта тарыхый репарация карызы бар. Бул карыз; трансатлантикалык кулчулук, оторчулук, мажбурлап иштетүү, байлыкты өткөрүп берүү жана экологиялык кыйроо сыяктуу тарыхый процесстерден келип чыгат. Экинчи тарапта глобалдык салык реформасы турат. OECDнин Глобалдык минималдуу салык системасы ири компанияларга кеминде 15 пайыз салык төлөө милдеттенмесин жүктөйт. GTR бул эки линияны бириктирет жана "салыктын орду" суроосун репарациялык адилеттүүлүк менен байланыштырат.
Текстте Apple, Nike, Pfizer, Бермуда аралдары, Барбадос, Багама аралдары, Нигерия, CARICOM жана Африка Биримдиги сыяктуу мисалдар колдонулат. Бул мисалдар салык пландоосунун абстракттуу бухгалтердик маселе эмес экенин; мамлекеттик кирешелер, корпоративдик структуралар, интеллектуалдык менчик, адам укуктары, климатты каржылоо жана глобалдык бийлик мамилелери менен байланышы бар экенин көрсөтөт.
Verianla үчүн оригиналдуу инфографика даярдалса, борбордо "Салык Кайда Төлөнөт?" деген суроо орун алышы мүмкүн. Сол жакта "Глобалдык минималдуу салык: кеминде %15"; оң жакта "Репарация логикасы: зыян тарткан өлкөлөргө киреше агымы"; ал эми төмөнкү жагында "адам укуктары, климаттык адилеттүүлүк, салык айкындуулугу жана компаниянын социалдык жоопкерчилиги" аталыштары көрсөтүлүшү мүмкүн.
Эксперименттер кандайча жасалган?
Бул изилдөө лабораториялык эксперимент же маалымат топтомунун анализи эмес. Бул укуктук жана нормативдик макала болуп саналат. Автор колдонуудагы эл аралык салык эрежелерин, OECD Глобалдык минималдуу салык архитектурасын, репарация укугу боюнча талкууларды, компаниялардын социалдык жоопкерчилиги боюнча адабияттарды жана адам укуктары/айлана-чөйрө укугу боюнча документтерди бирге чечмелейт.
Макаланын методу "бар болгон укуктук түзүм кандай бөлүштүрүү тандоолоруна мүмкүнчүлүк берет?" деген суроого негизделет. Автор компаниялардын салык пландоодо колдонгон кээ бир техникалык тармактарын карайт: компаниянын активи кайсы өлкөдө түзүлөөрү, интеллектуалдык менчиктин кайсы өлкөдө сакталары, трансферттик баа түзүү, субстанцияга (maddeye) негизделген кирешеден бошотуу жана чыныгы экономикалык ишмердүүлүктүн кайсы жерде жайгашары.
Бул ыкмалардын ар бири GTR жагынан кайра чечмеленет. Максат - салыкты пландоону жаңы качуу стратегиясы катары эмес, ансыз деле пайда боло турган салыкты репарациялык максат менен башка өлкөгө багыттоо катары кароо.
Макала ошондой эле компанияларга ушул багытта таасир эте ала турган басым чекиттерин да изилдейт. Алардын катарында акционерлердин активизми, инвесторлордун талаптары, ESG рейтингдери, салык айкындуулугу боюнча кампаниялар, Бириккен Улуттар Уюмунун салык келишими процесси, климатты каржылоо боюнча талкуулар жана өнүгүп келе жаткан өлкөлөрдүн өсүп жаткан салык адилеттүүлүгү талаптары бар.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи жыйынтыгы Глобалдык минималдуу салыктын жөн гана техникалык салык реформасы эмес экендигинде. 15 пайыздык базалык ставка трансулуттук компаниялардын салык жүгүн аныктоо менен бирге, бул салыктар кайсы өлкөгө агып түшөөрү боюнча олуттуу бөлүштүрүү натыйжаларын жаратат.
Экинчи жыйынтык - компаниялардын салык тандоо эркиндиги (discretion) толугу менен жоголо электигинде. GTR бул эркиндиктин жоопкерчиликтүүрөөк колдонулушун сунуштайт. Эгерде компаниялар ансыз деле салык төлөй турган болсо, бул төлөм мурдагы оторчул борборлоргобу же тарыхый жактан зыян тарткан жана репарация талап кылган өлкөлөргөбү багытталат? Макала бул суроо эми компаниянын социалдык жоопкерчилигинин алкагында талкууланышы керек деп ырастайт.
Үчүнчү жыйынтык, репарация адилеттүүлүгүн түздөн-түз компенсациялык чектер (төлөмдөр) менен гана чектелбеши керектигинде. GTR репарацияны үзгүлтүксүз жана туруктуу мамлекеттик киреше агымы катары карайт. Ошентип, зыянга учураган өлкөлөр билим берүү, саламаттыкты сактоо, инфраструктура, климатка адаптация жана социалдык кызматтар сыяктуу тармактарда күчтүүрөөк мамлекеттик потенциалды кура алышат.
Төртүнчү жыйынтык, GTR адам укуктары жана айлана-чөйрөнү коргоо мыйзамдары менен байланыштырылышы мүмкүн экендиги. Макала кулчулуктун жана оторчулуктун мурасы экономикалык гана эмес, экологиялык да кесепеттерге алып келгенин баса белгилейт. Кариб деңизи сыяктуу аймактар тарыхый оторчулуктун жана климаттын өзгөрүшүнүн натыйжасында аялуу абалда. Ушул себептен улам, салык кирешелерин бул аймактарга багыттоо репарациялык жана климатты каржылоо логикасы менен байланыштырылышы мүмкүн.
Бешинчи натыйжа - GTR толук эмес, бирок потенциалдуу натыйжалуу курал экендиги. Автор бул сунуш бардык репарация карызын жабат деп ырастабайт. GTR тикелей мамлекеттик компенсация, карызды кечүү, маданий калыбына келтирүү, саламаттыкты сактоо жана билим берүү программалары сыяктуу кеңири репарация пакеттеринин бир гана компоненти болушу мүмкүн.
Бул эмне үчүн маанилүү?
Бул изилдөө эл аралык салык талкуусун "кайсы өлкө канча салык алат?" деген суроодон алып чыгып, "салык кирешелеринин тарыхый адилеттүүлүк менен кандай байланышы бар?" деген суроого алып барат.
Трансулуттук компаниялар көп убакыт бою салык пландоосун пайданы максималдаштыруу жана укукка ылайык салык жүгүн азайтуу аркылуу баалап келишкен. Бирок акыркы жылдарда салыктын ачык-айкындуулугу, ESG, адам укуктары жана туруктуу өнүгүү боюнча талкуулар салык стратегиясын корпоративдик жоопкерчиликтин кеңири аймагына айланта баштады.
GTR бул трансформациянын эң дымактуу мисалдарынын бири. Компанияларга "көбүрөөк салык төлөгүлө" дегендин ордуна, "ансыз деле төлөй турган салыгыңарды тарыхый жактан зыян тарткан өлкөлөргө багыттоону ойлонуп көргүлө" дейт. Бул жагынан алганда, сунуш колдонууга ыңгайлуураак көрүнүү менен бирге, учурдагы эл аралык салык системасынын бөлүштүрүү таасирин да суракка алат.
Verianla жагынан алганда макала укук, экономика, финансы, тарых жана экологиялык адилеттүүлүктүн кандайча бири-бирине чырмалышканын көрсөткөн күчтүү мисал болуп саналат. Салык техникалык маселедей көрүнгөнү менен, кайсы өлкөнүн мамлекеттик кирешеге ээ болору; саламаттыкты сактоо, билим берүү, инфраструктура, карыз, климатка адаптация жана социалдык калыбына келтирүүгө тикелей таасир этиши мүмкүн.
Көңүл буруу пункттары
Бул изилдөө абдан күчтүү жана талаштуу сунушту бергендиктен, аны кылдаттык менен окуу керек.
Биринчиден, текст академиялык укуктук макала болуп саналат; ал колдонууга даяр салык пландоо боюнча колдонмо эмес. Компаниялардын конкреттүү салык чечимдери тиешелүү өлкөлөрдүн мыйзамдары, OECD эрежелери, бухгалтердик эсептин стандарттары, трансферттик баа түзүү принциптери жана эксперттик салык консультациясы менен бааланышы керек.
Экинчиден, GTR бардык репарация маселесин чечпейт. Кулчулук жана оторчулуктан кийинки адилеттүүлүк; акча, карызды кечүү, билим берүү, саламаттыкты сактоо, маданий мекемелер, тарыхый кабыл алуу, психологиялык реабилитация жана саясий өкүлчүлүк сыяктуу көптөгөн өлчөмдөрдү камтыйт.
Үчүнчүдөн, салык кирешеси кайсы өлкөгө багытталаары татаал маселе. Ар бир африкалык теги көпчүлүктү түзгөн өлкө репарация кирешелерин адилеттүү жана натыйжалуу колдонот деп болжолдоого болбойт. Мамлекеттин потенциалы, коррупция тобокелдиги, демократиялык отчеттуулук жана каражаттардын коомго чыныгы кайтарымы маанилүү.
Төртүнчүдөн, GTR кээ бир өлкөлөр үчүн салык суверенитети (эгемендүүлүгү) боюнча талаш-тартыштарды жаратышы мүмкүн. Салык чогултуу укугу мамлекеттик эгемендүүлүктүн борборунда турат. Компаниялардын салык ордун репарация максатында өзгөртүүсү, кээ бир мамлекеттер тарабынан кирешенин жоголушу же эгемендүүлүккө кийлигишүү катары каралышы мүмкүн.
Бешинчиден, сунушту саясий кабыл алуу оңой эмес. Репарация түшүнүгү көптөгөн өлкөлөрдө тарыхый, саясий жана социалдык жактан талаш-тартыштуу. Ошондуктан компаниялар GTRди түздөн-түз "кулчулук репарациясы" тили менен эмес, климаттын аялуулугу, адам укуктары, туруктуу өнүгүү же салыктын ачыктыгы тили менен түшүндүрүүнү тандашы мүмкүн.
Алтынчыдан, компаниялардын бул ыкманы өз кызыкчылыгы үчүн колдонуу коркунучу бар. Эгерде GTR чындап калыбына келтирүүчү алкак катары эмес, төмөнкү салык ставкасы же репутацияны башкаруу үчүн гана колдонулса, ал жаңы "социалдык жоопкерчилик маскасына" айланып калышы мүмкүн.
Жыйынтык
Global Tax for Repair эл аралык салык системасындагы жаңы бурулуш учурун репарациялык адилеттүүлүк жагынан кайрадан ойлонууну сунуштайт. OECDнин Глобалдык минималдуу салык системасы ири компанияларга кеминде 15 пайыз салык төлөө милдеттенмесин жүктөгөнү менен, бул салыктын кайда төлөнөрү боюнча белгилүү бир эркиндик аймагын калтырып жатат.
Жей Батлердин (Jay Butler) сунушу - бул эркиндикти эски күч борборлорун дагы да байытуунун ордуна, тарыхый жактан зыян тарткан жана репарация талап кылган өлкөлөргө багыттоо. Бул компаниялардан кошумча төлөмдөрдү талап кылбайт; учурдагы же пайда боло турган салык жүгүнүн бөлүштүрүү логикасын өзгөртүүнү сунуштайт.
Макаланын эң маанилүү салымы, салыкты пландоону бир гана техникалык жана финансылык тармак катары эмес, адам укуктары, экологиялык адилеттүүлүк, тарыхый калыбына келтирүү жана глобалдык теңсиздик менен байланышкан корпоративдик жоопкерчилик аймагы катары кайра аныктаганында.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: Салык мамлекеттердин киреше чогултуу куралы гана эмес. Дүйнөлүк масштабда салыктын кайда төлөнөрү, өткөндөгү зыяндардын кантип калыбына келтирилиши жана келечекте кайсы коомдор мамлекеттик потенциалды кура алары менен түздөн-түз байланыштуу. GTR сунушу бул байланышты көрүнүктүү кылуу менен компанияларга жана саясатчыларга татаал, бирок маанилүү суроону берет: Ансыз деле төлөнүүчү салык, тарыхый адилеттүүлүк үчүн каякка агышы керек?
Булак жана Метод Эскертүүсү
Бул макала Жей Батлердин (Jay Butler) 2027-жылы NYU Journal of International Law & Politics журналында жарыяланышы күтүлүп жаткан “Global Tax for Repair” аттуу макаласынын долбоорунун негизинде даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги аргументи, техникалык салык логикасы, адам укуктары жана айлана-чөйрө укугу менен байланыштары, чектөөлөрү жана саясий натыйжалары Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте эл аралык салык укугу, Глобалдык минималдуу салык, корпоративдик социалдык жоопкерчилик, кулчулуктан кийинки репарация, климаттык адилеттүүлүк жана мамлекеттик кирешелер сыяктуу темалар талкууланат. Бул мазмун укуктук, салык, инвестициялык, бухгалтердик же жөнгө салуучулук шайкештик боюнча кеңеш эмес. Конкреттүү тиркемелер үчүн тиешелүү өлкөнүн мыйзамдары, эксперттик салык консультациясы, юридикалык корутунду жана көз карандысыз баалоо процесстери эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген