

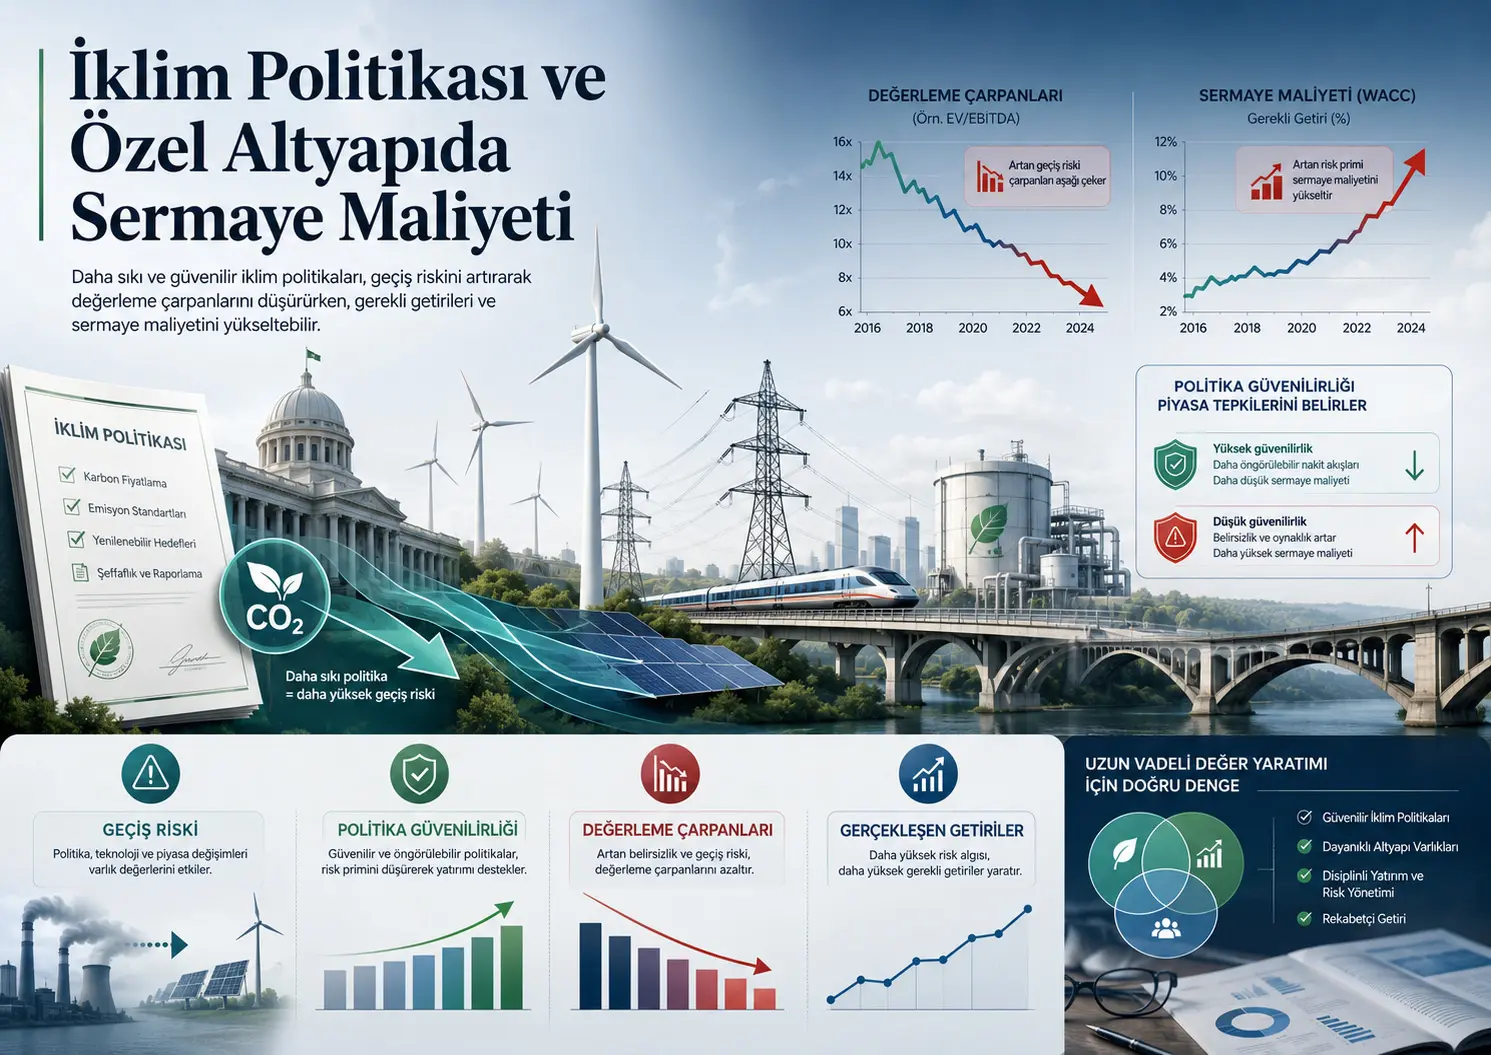
Bu çalışma, daha sıkı iklim politikalarının özel ve borsada işlem görmeyen altyapı varlıklarının değerlemesiyle ve yatırımcıların gerçekleşen getirileriyle nasıl ilişkili olduğunu incelemiştir. Araştırmanın temel sorusu, karbon fiyatlandırması, çevresel standartlar, teşvikler ve aşamalı kapatma düzenlemeleri gibi iklim politikalarının altyapı projelerinin yalnızca gelirlerini değil, bu projelere uygulanacak iskonto oranını ve dolayısıyla sermaye maliyetini de değiştirip değiştirmediğidir.
Araştırmacılar EDHECinfra veri tabanındaki 25 ülkede faaliyet gösteren 871 özel amaçlı şirketi incelemiştir. Veri seti; ulaştırma, yenilenebilir enerji, geleneksel elektrik üretimi, şebeke hizmetleri, sosyal altyapı, enerji kaynakları, çevresel hizmetler ve veri altyapısı gibi sektörleri kapsamaktadır. Ana veri dönemi 1999–2024 olarak tanımlanmış, regresyon analizleri iklim ve finansal değişkenlerin ortak biçimde bulunabildiği 2000–2023 dönemi üzerinde yürütülmüştür.
Çalışmada iki ayrı sonuç değişkeni kullanılmıştır. Birincisi, altyapı varlığının işletme değerinin yıllık gelirine oranı olan EV/Revenue değerleme çarpanıdır. İkincisi, net varlık değerindeki değişim ile yatırımcılara yapılan dağıtımlardan oluşturulan gerçekleşmiş yıllık getiridir. Böylece iklim riskinin önceden değerlemeye yansıtılması ile beklenmeyen politika değişikliklerinin daha sonra getirilerde oluşturduğu düzeltmeler birbirinden ayrılmaya çalışılmıştır.
Temel değerleme regresyonunda iklim politikası sıkılığının katsayısı −0,430 ve istatistiksel olarak anlamlıdır. Araştırmacılar bu sonucu, daha sıkı iklim politikalarının daha düşük EV/Revenue çarpanlarıyla ilişkili olduğu biçiminde yorumlamıştır. Ekonomik mekanizma, yatırımcıların düzenleyici risk taşıyan altyapı varlıklarından daha yüksek getiri talep etmesi ve gelecekteki nakit akışlarını daha yüksek bir iskonto oranıyla değerlemesidir.
Gerçekleşen getiri regresyonunda iklim politikası sıkılığındaki yıllık değişimin katsayısı −0,187’dir. Politika değişkenindeki bir standart sapmalık artış, yaklaşık 0,018 ters hiperbolik sinüs birimi veya çalışmanın yaklaşık yorumuyla yıllık getiride 1,9 yüzde puanlık olumsuz bir düzeltmeyle ilişkilendirilmiştir. Bu sonuç, piyasanın öngöremediği politika sıkılaştırmalarının özel altyapı değerlemelerinde sonradan aşağı yönlü revizyon oluşturabildiğini göstermektedir.
Buna karşılık ülke düzeyindeki yıllık sıcaklık anomalilerinin değerleme üzerindeki katsayısı istatistiksel olarak anlamlı değildir. Gerçekleşen getirilerde ise negatif ve yalnızca sınırlı anlamlılık taşıyan bir ilişki görülmüştür. Araştırmacılar bu zayıf sonucu, ülke ortalaması sıcaklık anomalilerinin sel, fırtına, kuraklık ve aşırı sıcaklık gibi proje konumuna özgü fiziksel tehlikeleri yeterince temsil edememesine bağlamıştır.
Çalışmanın en önemli bulgularından biri politika güvenilirliğinin rolüdür. Uygulanan, kalıcı ve yatırımcılar tarafından bağlayıcı kabul edilen politikalar daha güçlü biçimde mevcut değerlemelere yansımaktadır. Buna karşılık politika çerçevesinin daha az öngörülebilir olduğu ortamlarda düzenleyici değişikliklerin sürpriz bileşeni büyümekte ve gerçekleşen getirilerde daha güçlü düzeltmeler ortaya çıkabilmektedir.
Paris Anlaşması öncesinde politika sıkılaştırmalarının gerçekleşen getiriler üzerindeki marjinal etkisi −0,235 olarak raporlanırken, anlaşma sonrasında toplam marjinal etki yaklaşık 0,043’e yaklaşmıştır. Bu sonuç, 2015 sonrasında yatırımcı beklentilerinin daha fazla sabitlenmiş olabileceği ve yeni politika adımlarının daha az sürpriz oluşturduğu yorumunu desteklemektedir.
Varlık özellikleri de sonuçları değiştirmiştir. Geliştirme aşamasındaki projeler, faaliyetteki projelerden daha güçlü değerleme ve getiri tepkileri göstermiştir. Ceza niteliğindeki düzenlemelere maruz kalan ve geçiş sürecindeki varlıkların değerleme indirimleri nötr varlıklardan daha büyüktür. Bununla birlikte bazı ek tablolarda etkileşim katsayıları toplam marjinal etki gibi yorumlandığından, geçiş, gri ve yeşil varlıkların gerçekleşen getiri sonuçları dikkatle okunmalıdır.
Çalışma iklim politikasının sermaye maliyetini doğrudan gözlemlememektedir. Ağırlıklı ortalama sermaye maliyeti, borç faizi veya özkaynak maliyeti ayrıca ölçülmemiştir. Sermaye maliyetindeki artış, daha sıkı politikalarla birlikte değerleme çarpanlarının düşmesinden çıkarılan ekonomik bir yorumdur. Dolayısıyla bulgular, iklim politikasının sermaye maliyetini kesin olarak ne kadar artırdığını değil, değerlemelerin daha yüksek gerekli getirilerle uyumlu biçimde değiştiğini göstermektedir.
Çalışma hakem değerlendirmesinden geçmemiştir. Kullanılan altyapı verileri özel mülkiyetlidir; örneklem ağırlıklı olarak OECD ekonomilerinde yoğunlaşmaktadır ve Çin, Japonya, Güney Kore ile Hindistan gibi büyük altyapı pazarları ana örneklemde bulunmamaktadır. Ayrıca gözlemsel panel regresyonları politika ile değerleme arasında ilişki göstermekte, tek başına kesin nedensellik kanıtı sunmamaktadır.
Araştırmanın temel sorusu nedir?
Enerji dönüşümünün gerçekleşebilmesi için elektrik üretim tesisleri, şebekeler, depolama sistemleri, ulaşım ağları ve çevresel hizmetler gibi uzun ömürlü altyapılara büyük miktarda özel sermaye aktarılması gerekmektedir. Ancak aynı altyapı varlıkları, iklim politikalarından en fazla etkilenen yatırımlar arasındadır.
Karbon vergisi veya emisyon ticareti sistemi, karbon yoğun bir tesisin işletme maliyetini artırabilir. Çevresel standartlar ilave yatırım gerektirebilir. Fosil yakıtlı varlıkların kapatılmasını öngören düzenlemeler kalan ekonomik ömrü kısaltabilir. Yenilenebilir enerji teşvikleri ise desteklenen varlıklara gelir güvencesi sağlayabilir.
Araştırma bu nedenle şu sorulara yanıt aramaktadır:
- İklim politikası sıkılaştığında özel altyapı varlıklarının değerleme çarpanları düşüyor mu?
- Beklenmeyen politika sıkılaştırmaları yatırımcıların gerçekleşen getirilerinde sonradan düzeltme oluşturuyor mu?
- Politika güvenilirliği, riskin ne zaman fiyatlandığını değiştiriyor mu?
- Geliştirme ve işletme aşamasındaki projeler aynı ölçüde etkileniyor mu?
- Düzenlenmiş, sözleşmeli ve piyasa fiyatına açık gelir modelleri arasında fark bulunuyor mu?
- Desteklenen, cezalandırılan, geçiş sürecindeki, kahverengi, gri ve yeşil altyapıların tepkileri farklı mı?
- Fiziksel iklim riski ile politika kaynaklı geçiş riski aynı kanallardan mı işliyor?
Özel altyapı piyasaları neden farklıdır?
Halka açık bir şirketin hisse fiyatı işlem saatleri boyunca sürekli güncellenir. Buna karşılık özel altyapı varlıkları seyrek biçimde el değiştirir. Değerlemeler çoğunlukla finansal modeller, uzman değerlemeleri, net varlık değeri güncellemeleri ve sınırlı sayıdaki gözlenen işlemler üzerinden yapılır.
Bu özellik iki önemli sonuç doğurur:
- Yeni iklim politikası bilgisi fiyatlara hemen yansımayabilir.
- Değerlemelerin seyrek güncellenmesi gerçekleşen getirileri olduğundan daha düzgün gösterebilir.
Çalışma bu ayrımı “önceden değerlemeye alınan risk” ile “sonradan gerçekleşen fiyat düzeltmesi” olarak ele almaktadır. Politika değişikliği önceden bekleniyorsa etkisinin değerleme düzeyinde görülmesi, sürpriz niteliğindeyse gerçekleşen getiride ek bir düzeltme oluşturması beklenmektedir.
Sermaye maliyetiyle değerleme arasındaki ilişki
Bir altyapı varlığının bugünkü değeri, gelecekte beklenen nakit akışlarının yatırımcının gerekli gördüğü getiri oranıyla iskonto edilmesiyle ilişkilidir:
\[ V_0=\sum_{t=1}^{T}\frac{E(CF_t)}{(1+r)^t} \]
Burada:
- V0: Varlığın bugünkü değeridir.
- E(CFt): t dönemindeki beklenen nakit akışıdır.
- r: Gerekli getiri veya iskonto oranıdır.
- T: Varlığın değerlendirilen ekonomik ömrüdür.
Bu denklem çalışmanın doğrudan tahmin ettiği yapısal model değildir; değerleme bulgusunu açıklamak için kullanılan temel finansal ilişkidir. Beklenen nakit akışları değişmezken r yükselirse bugünkü değer düşer. Bu nedenle daha düşük EV/Revenue çarpanı, diğer koşullar aynı kabul edildiğinde daha yüksek gerekli getiri ve daha yüksek sermaye maliyetiyle uyumludur.
Ancak değerleme çarpanı yalnızca iskonto oranından etkilenmez. Gelecekteki gelirler, büyüme beklentileri, kâr marjları, vergi yükü ve varlığın kalan ömrü de çarpanı değiştirebilir. Çalışma, bu nedenle bulguyu kesin bir sermaye maliyeti ölçümü değil, ağırlıklı olarak iskonto oranı kanalıyla uyumlu bir sonuç olarak yorumlamaktadır.
Literatürde hangi boşluk hedeflenmiştir?
İklim riskinin halka açık şirket hisselerine, tahvillere ve gayrimenkul değerlerine etkisini inceleyen geniş bir literatür bulunmaktadır. Buna karşılık özel altyapı piyasalarında proje düzeyindeki değerlemeler ve gerçekleşen getiriler çoğunlukla kamuya açık değildir.
Çalışmanın hedeflediği boşluk üç parçadan oluşmaktadır:
- İklim politikasının özel altyapı değerleme çarpanlarına etkisinin doğrudan incelenmesi
- Değerleme düzeyi ile gerçekleşen getiri düzeltmesinin aynı veri içinde ayrıştırılması
- Politika güvenilirliği ve varlık özelliklerinin bu iki kanalı nasıl değiştirdiğinin gösterilmesi
Bu yaklaşım, geçiş riskinin yalnızca “varlık fiyatları düşüyor mu?” sorusuyla değil, “risk önceden mi değerleniyor, yoksa politika değiştikten sonra mı fiyatlara yansıyor?” sorusuyla incelenmesini sağlamaktadır.
EDHECinfra veri setinin kapsamı
Araştırmanın ana veri kaynağı, borsada işlem görmeyen altyapı projelerine ait işlem ve finansal bilgileri içeren EDHECinfra veri tabanıdır. Temel inceleme birimi, tek bir altyapı projesine sahip olan veya onu finanse eden özel amaçlı şirkettir.
| Veri özelliği | Çalışmada bildirilen kapsam |
|---|---|
| Özel amaçlı şirket sayısı | 871 SPV |
| Ülke sayısı | 25 |
| İşlem sayısı | 800’den fazla |
| Geniş veri dönemi | 1999–2024 |
| Ana regresyon dönemi | 2000–2023 |
| Değerleme regresyonu gözlemi | 8.628 |
| Getiri regresyonu gözlemi | 8.218 |
Veriler yatırımcı anketleri, düzenleyici bildirimler ve varlık finansmanı belgelerinin birleştirilmesiyle oluşturulmuştur. İşlem fiyatları, raporlanan net varlık değerlerinin piyasa koşullarıyla uyumlaştırılmasında referans noktası olarak kullanılmıştır.
Veri setinde aynı varlık için yıllık, altı aylık veya üç aylık kayıtlar bulunabildiğinden Tablo 1’deki gözlem sayıları benzersiz varlık-yıl sayısını aşmaktadır. Eksik değişkenler tamamlanmamış; ilgili regresyon için gerekli bilgileri bulunmayan gözlemler dışarıda bırakılmıştır.
Şekil A1 ve A2: Örneklemin görünümü
PDF’nin 37. sayfasındaki Şekil A1’in sol paneli iş modellerini göstermektedir. Grafikten yaklaşık olarak:
- Sözleşmeli projeler 530 civarında varlıkla en büyük gruptur.
- Piyasa fiyatlarına açık merchant projeler yaklaşık 200 varlıktır.
- Düzenlenmiş projeler yaklaşık 120 varlıkla daha küçük bir gruptur.
Aynı şeklin sektör panelinde ulaşım yaklaşık 250 varlıkla en büyük sektördür. Yenilenebilir elektrik üretimi yaklaşık 210 varlıkla ikinci, yenilenebilir olmayan elektrik üretimi yaklaşık 125 varlıkla üçüncü sıradadır. Şebeke hizmetleri, sosyal altyapı, enerji kaynakları, çevresel hizmetler ve veri altyapısı daha küçük grupları oluşturmaktadır.
Şekil A2, örneklemdeki varlık sayısının 1999’daki yaklaşık 160 düzeyinden 2015–2021 döneminde yaklaşık 750–770 düzeyine yükseldiğini göstermektedir. 2023 ve 2024 sütunlarındaki gerileme, gerçek piyasa daralmasının yanı sıra veri dönemi sonundaki eksik veya henüz tamamlanmamış kapsamdan da kaynaklanabilir; çalışma bu iki olasılığı ayrıca ayırmamıştır.
İklim Politikası Sıkılığı Endeksi nasıl oluşturulmuştur?
Geçiş riski, ülke ve yıl düzeyinde oluşturulan İklim Politikası Sıkılığı Endeksi ile ölçülmüştür. Endeks; aktif politikaların araç türü, uygulanma durumu, sektör kapsamı, coğrafi kapsamı ve yetki düzeyi gibi özelliklerini birleştirmektedir.
Temel denklem şu biçimdedir:
\[ CPSI_{c,t}=\ln\left(1+\sum_{p\in P_{c,t}}S_p\right) \]
Burada:
- CPSIc,t: c ülkesinin t yılındaki iklim politikası sıkılığıdır.
- Pc,t: İlgili ülkede ve yılda yürürlükte bulunan iklim politikalarının kümesidir.
- Sp: Her bir politikanın standartlaştırılmış puanıdır.
- Logaritmik dönüşüm, politika sayısı arttıkça her ilave politikanın endekse daha küçük marjinal katkı yapmasını sağlar.
Avrupa Birliği ülkeleri için hem ulusal hem AB düzeyindeki politikalar dâhil edilmiştir. AB politikalarının gelişmiş ekonomiler için tam, geçiş ekonomileri için kısmi ağırlıklandırıldığı belirtilmiştir.
Kaynak tutarlılığı uyarısı: Metin endeksin Climate Policy Database verilerinden üretildiğini belirtirken dipnot Climate Change Performance Index indirme sayfasına yönlendirmektedir. Climate Policy Database ile Climate Change Performance Index aynı veri ürünü değildir. Ana PDF’de kullanılan ham politika dosyası ve endeksi yeniden oluşturan kod paylaşılmadığı için CPSI’nin tam veri kökeni bağımsız olarak doğrulanamamaktadır.
Şekil A3: İklim politikası sıkılığı zaman içinde nasıl değişmiştir?
39. sayfadaki kutu grafikleri, 25 ülkedeki CPSI dağılımının zaman içinde yukarı kaydığını göstermektedir. Grafikten yaklaşık olarak medyan değer 1999’da 2,5, 2005’te 3,8, 2015’te 4,6 ve 2024’te 5,0 düzeyindedir.
Aynı sayfanın ikinci panelinde Annex I ülkelerinin ortalama politika sıkılığı bütün dönem boyunca Non-Annex ülkelerden daha yüksektir. Annex I geçiş ekonomilerinde 2005 civarında belirgin bir sıçrama görülmektedir.
40. sayfadaki G20 karşılaştırmasında G20 ülkelerinin CPSI değeri bütün dönem boyunca G20 dışı ülkelerden yüksektir. İki grup arasındaki fark zamanla azalsa da 2024’te tamamen kapanmamıştır.
Fiziksel iklim riski nasıl ölçülmüştür?
Fiziksel iklim riski için Berkeley Earth ülke düzeyindeki yıllık sıcaklık anomalileri kullanılmıştır. Her altyapı varlığı, bulunduğu ülkenin aynı yıldaki sıcaklık anomalisiyle eşleştirilmiştir.
Tablo 1’de ortalama sıcaklık anomalisi 1,248 °C, standart sapması 0,507 °C olarak verilmiştir. Değerler −0,822 °C ile 3,469 °C arasında değişmektedir.
Bu değişken uzun dönemli ısınma ve geniş ölçekli iklim değişimini yansıtabilir. Ancak aşağıdaki proje düzeyi tehlikeleri doğrudan ölçmemektedir:
- Sel derinliği veya taşkın olasılığı
- Fırtına, kasırga ve rüzgâr şiddeti
- Kuraklık süresi ve su kıtlığı
- Orman yangınına yakınlık
- Deniz seviyesi yükselmesi
- Projenin fiziksel dayanıklılığı ve uyum yatırımları
Bu ölçüm sınırlılığı, fiziksel risk katsayılarının geçiş riski katsayılarından daha zayıf olmasının olası nedenlerinden biridir.
Bağımlı değişken 1: EV/Revenue değerleme çarpanı
İşletme değeri, özkaynağın piyasa değeri ile net borcun toplamı olarak tanımlanmıştır:
[ EV=Equity\ Value+Net\ Debt ]
Değerleme değişkeni işletme değerinin yıllık gelire oranının doğal logaritmasıdır:
\[ Valuation_{i,t}=\ln\left(\frac{EV_{i,t}}{Revenue_{i,t}}\right) \]
EV hem borç hem özkaynak değerini içerdiği için, farklı finansman yapılarına sahip projelerin karşılaştırılmasında yalnızca özkaynak değerine göre daha nötr bir ölçü sunmaktadır.
Bağımlı değişken dağılımının en alt ve en üst %1’lik bölümü uç değer etkisini azaltmak amacıyla sınırlandırılmıştır. Tablo 1’de ortalama log EV/Revenue 1,951, medyan 1,871 ve standart sapma 1,020’dir.
Bağımlı değişken 2: Gerçekleşen getiri
Gerçekleşen toplam getiri, net varlık değerindeki değişim ve yatırımcıya yapılan dağıtımlarla oluşturulmuştur:
\[ R_{i,t}=\frac{NAV_{i,t}-NAV_{i,t-1}+Distribution_{i,t}}{NAV_{i,t-1}} \]
Bu açıklayıcı denklem, metinde verilen getiri tanımını göstermektedir. Dağılımın çarpıklığını ve aşırı değerlerin etkisini azaltmak için getiriye ters hiperbolik sinüs dönüşümü uygulanmıştır:
\[ asinh(R)=\ln\left(R+\sqrt{R^2+1}\right) \]
Asinh dönüşümü sıfır ve negatif değerleri koruması nedeniyle logaritmaya göre avantajlıdır. Ancak regresyon katsayısının doğrudan yüzde değişim olarak yorumlanması özellikle büyük değerlerde dikkat gerektirir.
Kontrol değişkenleri
| Değişken | Tanım | Modeldeki rolü |
|---|---|---|
| Büyüklük | Toplam varlıkların doğal logaritması | Ölçek ve kurumsal olgunluk |
| Kârlılık | EBIT/gelir | İşletme performansı |
| Kaldıraç | Net yükümlülükler/toplam varlıklar | Borç finansmanı hassasiyeti |
| Gelir büyümesi | Yıllık gelir değişimi | Talep ve yatırım dinamikleri |
| Vade farkı | Uzun ve kısa vadeli devlet tahvil getirileri arasındaki fark | Uzun süreli varlıkların iskonto oranı |
| Kredi farkı | Riskli borçlanma ile risksiz referans arasındaki fark | Finansman ve temerrüt koşulları |
Tablo 1’de vade ve kredi farkları “bp” olarak etiketlenmiştir. Ancak ortalama 1,130 ve 0,942 gibi sayılar ile −10,553–8,301 aralığı, değişkenlerin baz puandan çok yüzde puan biçiminde kaydedilmiş olabileceğini düşündürmektedir. Ana metin birim dönüşümünü açıklamadığından bu alan birim belirsizliği taşımaktadır.
Temel değerleme modeli
Çalışmanın değerleme modeli sadeleştirilmiş biçimde şöyledir:
\[ \ln(EV/Rev)_{i,t}=\alpha+\beta_1TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Burada:
- TR: Bir yıl gecikmeli iklim politikası sıkılığıdır.
- PR: Aynı yılın sıcaklık anomalisidir.
- Macro: Vade farkı, kredi farkı ve kaldıraç etkileşimlerini içerir.
- Firm: Gecikmeli büyüklük, kârlılık ve gelir büyümesini içerir.
- FE: Ülke, sektör ve yıl sabit etkileri ile proje aşaması ve iş modeli göstergeleridir.
Standart hatalar ülke ve yıl düzeyinde iki yönlü kümelenmiştir. Böylece aynı ülkedeki varlıklar arasındaki ortak hata yapısı ve yıllar boyunca ortaya çıkan küresel şoklar dikkate alınmaya çalışılmıştır.
Temel getiri modeli
Gerçekleşen getiri modeli seviyeler yerine değişimleri kullanmaktadır:
\[ ARR_{i,t}=\alpha+\beta_1\Delta TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3\Delta Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Politika sıkılığının düzeyi yerine yıllık değişiminin kullanılması, getirilerin önceden bilinen politika düzeyinden çok beklenmeyen politika şoklarına tepki verdiği varsayımına dayanmaktadır.
Politika değişkenleri neden gecikmeli kullanılmıştır?
Politika sıkılığı ve şirket değişkenleri bir yıl gecikmeli olarak modele alınmıştır. Bu seçim:
- Politikanın finansal raporlara ve yatırımcı beklentilerine yansıması için zaman tanımayı,
- Mevcut değerlemelerin aynı yılın politika ölçümünü belirlemesi biçimindeki ters nedenselliği azaltmayı,
- Finansal raporlama gecikmelerini dikkate almayı
amaçlamaktadır.
Bununla birlikte bir yıllık gecikme politika endojenliğini tamamen çözmez. Hükûmetler iklim politikalarını aynı zamanda ekonomik büyüme, enerji fiyatları, kamu maliyesi veya yatırım koşullarındaki değişikliklere tepki olarak da değiştirebilir.
Temel değerleme sonuçları
| Değişken | Katsayı | t-istatistiği | Anlamlılık |
|---|---|---|---|
| Politika sıkılığı, t−1 | −0,430 | 3,35 | %1 |
| Sıcaklık anomalisi | −0,022 | 1,11 | Anlamlı değil |
| Vade farkı | −0,024 | 1,90 | %10 |
| Kredi farkı | −0,122 | 2,96 | %1 |
| Kredi farkı × kaldıraç | 0,150 | 3,00 | %1 |
| Büyüklük | 0,078 | 3,28 | %1 |
| Kârlılık | 0,413 | 5,15 | %1 |
| Gelir büyümesi | 2,096 | 3,71 | %1 |
| Faaliyetteki proje | −0,323 | 2,47 | %5 |
Modelde 8.628 gözlem bulunmakta ve düzeltilmiş R² değeri 0,369’dur. Daha büyük, daha kârlı ve geliri daha hızlı büyüyen varlıkların daha yüksek değerleme çarpanlarına sahip olduğu görülmektedir. Faaliyetteki projelerin değerleme çarpanları geliştirme aşamasındakilerden daha düşüktür; bu durum olgun projelerin büyüme seçeneklerinin daha sınırlı olmasıyla açıklanmıştır.
“Bir standart sapmada %7 düşüş” yeniden üretilebiliyor mu?
Metin, politika sıkılığındaki bir standart sapmalık artışın değerleme çarpanlarında yaklaşık %7 düşüşle ilişkili olduğunu bildirmektedir. Ancak tablolar şu değerleri vermektedir:
- Politika sıkılığı standart sapması: 1,189
- Regresyon katsayısı: −0,430
Doğrudan katsayı çarpımı:
\[ -0,430\times1,189=-0,511 \]
Bağımlı değişken logaritmik olduğundan tam yüzde dönüşümü:
\[ 100\times(e^{-0,511}-1)\approx-40,0\% \]
Basit doğrusal yaklaşım ise yaklaşık −%51 sonucunu verir. Her iki hesap da metindeki −%7 yorumuna ulaşmamaktadır.
Politika değişkeninin regresyondan önce ayrıca standartlaştırıldığına veya katsayının farklı ölçekle raporlandığına ilişkin açık bir açıklama bulunmamaktadır. Bu nedenle çalışmanın “%7” ekonomik büyüklüğü mevcut tablo ve tanımlardan bağımsız olarak yeniden üretilememektedir. Güvenle söylenebilecek sonuç, politika sıkılığı katsayısının negatif ve istatistiksel olarak anlamlı olduğudur.
Kredi farkı ve kaldıraç yorumundaki işaret sorunu
Kredi farkının marjinal etkisi şu şekilde hesaplanmalıdır:
\[ \frac{\partial Valuation}{\partial CreditSpread}=-0,122+0,150\times Leverage \]
Etkileşim katsayısının pozitif olması, kaldıraç yükseldikçe kredi farkının negatif temel etkisinin matematiksel olarak daha az negatif hâle gelmesi anlamına gelir. Ortalama kaldıraç 0,751 kullanıldığında:
\[ -0,122+(0,150\times0,751)\approx-0,009 \]
Makale pozitif etkileşim katsayısını, yüksek kaldıraçlı varlıklarda finansman şokunun etkisinin büyüdüğü biçiminde yorumlamaktadır. Ancak kullanılan doğrusal modelin katsayı işaretleri bu “amplifikasyon” yorumunu doğrudan desteklememektedir. Etkileşimin ekonomik yorumu için kaldıraç değişkeninin ölçeği ve marjinal etki grafikleri gereklidir.
Temel gerçekleşen getiri sonuçları
| Değişken | Katsayı | t-istatistiği | Anlamlılık |
|---|---|---|---|
| Politika sıkılığı değişimi, t−1 | −0,187 | 2,52 | %5 |
| Sıcaklık anomalisi | −0,025 | 1,94 | %10 |
| Vade farkındaki değişim | −0,067 | 8,30 | %1 |
| Kredi farkındaki değişim | −0,029 | 2,76 | %5 |
| Kredi farkı değişimi × kaldıraç | −0,042 | 1,65 | %10 |
| Kaldıraç | 0,032 | 1,94 | %10 |
| Gelir büyümesi | 0,519 | 5,48 | %1 |
Model 8.218 gözlem içermekte ve düzeltilmiş R² değeri 0,185’tir. Politika şokları, vade farkındaki yükseliş ve kredi koşullarındaki sıkılaşma gerçekleşen getirilerle negatif ilişkilidir. Gelir büyümesi ise güçlü ve pozitif bir katsayıya sahiptir.
Getirideki yaklaşık %1,9 düşüş nasıl hesaplanmıştır?
Politika değişiminin standart sapması 0,095, regresyon katsayısı −0,187’dir:
\[ -0,187\times0,095=-0,0178 \]
Bu değer, asinh dönüşümlü getiri değişkeninde yaklaşık −0,018 birimlik değişime karşılık gelir. Küçük değerlerde asinh dönüşümü doğrusal değere yakın olduğundan çalışma bunu yaklaşık 1,9 yüzde puanlık getiri düşüşü olarak yorumlamıştır.
Bu hesap değerleme modelindeki %7 yorumundan farklı olarak tablo değerleriyle yaklaşık olarak uyumludur. Yine de bağımlı değişkenin asinh dönüşümlü olması nedeniyle tam yüzde yorumu gözlem düzeyindeki başlangıç getirisinden etkilenebilir.
Politika güvenilirliği nasıl ölçülmüştür?
Çalışma tek bir güvenilirlik endeksi oluşturmamış, politika sıkılığının etkisini dört ayrı kurumsal göstergeyle koşullandırmıştır:
| Güvenilirlik boyutu | Kullanılan gösterge |
|---|---|
| Uluslararası yükümlülük | UNFCCC Annex I, Annex I geçiş ekonomisi ve Non-Annex ayrımı |
| Uzun dönemli yapısal güvenilirlik | 2005–2014 ortalama politika sıkılığına göre yüksek, orta ve düşük sıralama |
| Uygulama güvenilirliği | Yürürlükteki politikalar içinde fiilen uygulananların payı |
| Küresel beklenti değişimi | 2015 Paris Anlaşması öncesi ve sonrası |
UNFCCC sınıflandırmasına göre değerleme sonuçları
| Ülke grubu | Politika sıkılığının değerleme marjinal etkisi |
|---|---|
| Non-Annex | −0,435 |
| Annex I | −0,446 |
| Annex I geçiş ekonomileri | −2,157 |
En büyük negatif değerleme ilişkisi Annex I geçiş ekonomilerinde görülmüştür. Araştırmacılar bunu, bağlayıcı politika yükümlülükleri ile daha az olgun kurumsal ortamın aynı anda bulunmasına bağlı daha yüksek uyum maliyetleriyle ilişkilendirmiştir.
Ancak Tablo A4’te Annex I ve Annex I-EiT marjinal etkilerinin yanında gösterilen t-istatistiklerinin, toplam marjinal etkiden çok etkileşim katsayılarının t-istatistikleri olduğu anlaşılmaktadır. Toplam marjinal etki için delta yöntemiyle hesaplanan standart hatalar verilmemiştir.
Politikanın uygulanma payı
| Uygulama düzeyi | Değerleme marjinal etkisi |
|---|---|
| 10. yüzdelik dilim | 1,216 |
| Medyan | 0,415 |
| 90. yüzdelik dilim | −0,386 |
Politikaların büyük ölçüde yalnızca ilan edildiği, fakat uygulanmadığı ortamlarda politika sıkılığı pozitif değerleme ilişkisi gösterebilmektedir. Uygulama payı yükseldiğinde etki negatife dönmektedir. Çalışma bunu, yatırımcıların bağlayıcı olmayan politika duyurularını düşük maliyetli görmesi, ancak uygulanan politikaları gerçek uyum yükümlülüğü olarak fiyatlamasıyla açıklamaktadır.
Uzun dönem politika sıralaması
| Ülke grubu | Değerleme marjinal etkisi |
|---|---|
| Orta sıralama | −0,714 |
| Yüksek sıralama | −0,555 |
| Düşük sıralama | −0,493 |
En büyük değerleme indirimi orta gruptadır. Araştırmacılar, sürekli ve güçlü politika uygulayan ülkeler ile uzun süre düşük politika uygulayan ülkelerin daha öngörülebilir olabileceğini; orta gruptaki belirsiz yönün ise daha fazla fiyatlama indirimi oluşturabileceğini ileri sürmektedir.
Paris Anlaşması öncesi ve sonrası
| Dönem | Değerleme marjinal etkisi | Getiri marjinal etkisi |
|---|---|---|
| Paris öncesi | −0,462 | −0,235 |
| Paris sonrası | −0,485 | 0,043 |
Getiri sonucu, Paris sonrası politika şoklarının ortalama olarak daha az olumsuz sürpriz oluşturduğu yorumuyla uyumludur. Ancak değerleme sonucu için metinde “post-Paris marjinal etki −0,023 ile küçüktür” denmektedir. −0,023, post-Paris etkileşim katsayısıdır:
[ -0,462+(-0,023)=-0,485 ]
Dolayısıyla toplam post-Paris değerleme etkisi küçük değil, temel etkiden biraz daha negatiftir. Paris sonrasında zayıflayan kanal değerleme değil, gerçekleşen getiri düzeltmesidir:
[ -0,235+0,278=0,043 ]
Politika güvenilirliğinin genel mekanizması
Sonuçlar birlikte ele alındığında şu zamanlama mekanizması önerilmektedir:
- Politika güvenilir ve uygulanabilir olduğunda yatırımcılar gelecekteki maliyetleri önceden hesaba katar.
- Risk, varlığın mevcut değerleme çarpanına daha erken yansır.
- Politika daha sonra yürürlüğe girdiğinde sürpriz daha küçük olur.
- Bu nedenle gerçekleşen getirideki ek düzeltme sınırlanır.
- Politika belirsiz olduğunda yatırımcılar açıklamayı tam olarak fiyatlamaz.
- Beklenmeyen uygulama veya sıkılaştırma gerçekleştiğinde daha büyük getiri düzeltmesi ortaya çıkabilir.
Proje aşamasına göre etkiler
| Proje aşaması | Değerleme marjinal etkisi | Getiri marjinal etkisi |
|---|---|---|
| Geliştirme aşaması | −0,498 | −0,588 |
| Faaliyette | −0,422 | −0,179 |
Geliştirme aşamasındaki projeler henüz izin, inşaat, finansman ve gelir üretimine başlama risklerini taşımaktadır. Politika değişikliği sermaye harcamasını, teknoloji seçimini veya proje onayını değiştirebildiği için bu varlıkların daha duyarlı olması ekonomik olarak tutarlıdır.
İş modeline göre etkiler
| İş modeli | Değerleme marjinal etkisi | Getiri marjinal etkisi |
|---|---|---|
| Düzenlenmiş | −0,396 | −0,344 |
| Merchant | −0,373 | −0,163 |
| Sözleşmeli | −0,456 | −0,158 |
Makale merchant ve sözleşmeli varlıkların getiri etkileşim katsayılarını sırasıyla 0,181 ve 0,186 olarak “pozitif tepki” şeklinde tanımlamaktadır. Ancak bunlar düzenlenmiş varlıkların −0,344 temel etkisine göre farklardır. Toplam etkiler sırasıyla −0,163 ve −0,158’dir; yani temel gruptan daha az negatif olmakla birlikte pozitif değildir.
Politika kanalına göre etkiler
| Politika sınıfı | Değerleme marjinal etkisi | Getiri marjinal etkisi: katsayıların toplanmasıyla |
|---|---|---|
| Nötr | −0,318 | −0,201 |
| Destek | −0,395 | −0,275 |
| Ceza | −0,525 | −0,212 |
| Geçiş | −0,497 | Yaklaşık 0,041 |
Geçiş varlıkları için getiri regresyonunda temel katsayı −0,201, etkileşim katsayısı 0,242’dir. Standart etkileşim modeli altında toplam marjinal etki:
[ -0,201+0,242=0,041 ]
olmalıdır. Ancak Tablo A7 ve ana metin toplam etkiyi 0,242 olarak vermektedir. Bu nedenle geçiş varlıklarının pozitif getiri tepkisinin büyüklüğü belge içinde tutarsızdır. Regresyon denklemine göre yaklaşık 0,041; Tablo A7’ye göre 0,242’dir.
Karbon sınıfına göre etkiler
| Karbon sınıfı | Değerleme marjinal etkisi | Getiri marjinal etkisi: katsayıların toplanmasıyla |
|---|---|---|
| Kahverengi | −0,474 | −0,180 |
| Gri | −0,416 | Yaklaşık −0,126 |
| Yeşil | −0,451 | Yaklaşık −0,312 |
Gri varlıkların getiri etkileşim katsayısı 0,054, yeşil varlıkların etkileşim katsayısı −0,132’dir. Kahverengi temel etki −0,180 olduğuna göre toplam etkiler:
[ Grey=-0,180+0,054=-0,126 ]
[ Green=-0,180-0,132=-0,312 ]
olarak hesaplanır. Buna karşılık Tablo A7 gri varlıklar için 0,054, yeşil varlıklar için −0,132 değerini “marjinal etki” olarak vermektedir. Bu iki değer yalnızca etkileşim katsayılarıdır. Bu nedenle ana metindeki “gri varlıkların pozitif tepki gösterdiği” sonucu regresyon katsayılarının standart toplamına göre desteklenmemektedir.
Yeşil varlıkların değerleme marjinal etkisi −0,451 olarak gösterilmekle birlikte ilgili etkileşim katsayısının t-istatistiği 1,31’dir. Bu nedenle yeşil varlık değerleme farkının diğer karbon sınıflarından istatistiksel olarak ayrıştığı söylenemez.
Şekil A5 ve A6: Politika, karbon ve ülke dağılımları
45. sayfadaki Şekil A5’e göre varlıkların politika kanallarındaki yaklaşık payları şöyledir:
- Nötr: %41
- Destek: %34
- Geçiş: %19
- Ceza: %6
Karbon sınıflarında kahverengi varlıklar yaklaşık %43, yeşil varlıklar %34 ve gri varlıklar %24 paya sahiptir.
46. sayfadaki ülke grafiği örneklemin eşit dağılmadığını göstermektedir. Birleşik Krallık açık ara en yüksek varlık sayısına sahiptir; Avustralya ve İspanya onu izlemektedir. Belçika, Slovakya, Avusturya ve Polonya gibi bazı ülkelerde ise çok az sayıda proje bulunmaktadır.
Bu dengesizlik önemlidir. Ülke sabit etkileri kalıcı ülke farklarını kontrol etse de az sayıda varlık bulunan ülkelerin tahminlere katkısı sınırlıdır. Sonuçlar ağırlıklı olarak geniş kapsama sahip gelişmiş ülke altyapı piyasalarını yansıtmaktadır.
Şekil A8: Varlık türüne göre marjinal etkiler
50. sayfadaki Şekil A8, değerleme etkilerinin hemen bütün proje gruplarında sıfırın solunda, yani negatif olduğunu göstermektedir. Getiri panelinde geliştirme ve düzenlenmiş varlıkların daha büyük negatif değerleri öne çıkmaktadır.
Ancak politika ve karbon kanalı getiri çubuklarının bir bölümü Tablo A7’deki sorunlu marjinal etkilere dayanmaktadır. Bu nedenle geçiş ve gri varlıkların sıfırın sağında gösterilmesi, temel katsayı eklenmeden yalnızca etkileşim katsayısının çizilmiş olmasından kaynaklanabilir.
İskonto oranı ve nakit akışı kanalları
Araştırmacılar sonuçları iki mekanizmayla açıklamaktadır.
İskonto oranı kanalı
Daha sıkı politika, beklenen düzenleyici maliyetleri ve belirsizliği artırarak yatırımcıların daha yüksek getiri talep etmesine yol açabilir. Bu etki varlığın EV/Revenue çarpanını aşağı çeker. Temel değerleme sonucunun güçlü, ortalama getiri sonucunun daha sınırlı olması, riskin çoğunlukla önceden değerlemeye alınmasıyla uyumludur.
Nakit akışı kanalı
Politikalar işletme maliyetini, satış fiyatını, teşvik gelirini, kullanım miktarını veya projenin kalan ömrünü değiştirebilir. Çalışmada ortalama işletme kârlılığı üzerinde doğrudan ve güçlü bir politika sonucu gösterilmemiştir. Nakit akışı etkileri daha çok proje aşaması, politika sınıfı ve karbon sınıfı arasındaki farklılıklardan çıkarılmaktadır.
Çalışma bu iki kanalı yapısal olarak ayrıştırmamıştır. Değerleme katsayısının ne kadarının beklenen nakit akışından, ne kadarının iskonto oranından kaynaklandığı doğrudan hesaplanmamıştır.
Politika sıkılığı daha yüksek olduğunda bütün altyapılar zarar mı görüyor?
Hayır. Çalışma ortalama değerleme ilişkisinin negatif olduğunu göstermektedir; ancak bu sonuç her projenin nakit akışının kötüleştiği anlamına gelmez.
Yenilenebilir enerji sübvansiyonları, garantili alım tarifeleri veya şebeke yatırımları bazı projeleri doğrudan destekleyebilir. Bununla birlikte desteklenen projeler dahi şu nedenlerle daha düşük değerleme çarpanı gösterebilir:
- Politika desteğinin gelecekte değişebileceğine ilişkin risk
- Teşvikli sektörlere yoğun sermaye girişinin beklenen getirileri düşürmesi
- Yeni düzenlemelere uyum maliyetleri
- Değerleme örneklemindeki sektör ve ülke bileşimi
- Politika sıkılığının başka ekonomik değişkenlerle birlikte hareket etmesi
Bu nedenle bulgular “iklim politikaları altyapı yatırımlarını her durumda kötüleştirir” şeklinde yorumlanmamalıdır.
Çalışmanın güçlü yönleri
- Halka açık piyasalardan farklı olarak özel altyapı varlıklarını incelemektedir.
- 871 proje şirketini ve 25 ülkeyi kapsayan geniş bir veri seti kullanmaktadır.
- Değerleme düzeyleri ile gerçekleşen getiri düzeltmelerini ayrı modellerde ele almaktadır.
- İşlem fiyatlarıyla kalibre edilen net varlık değeri serilerinden yararlanmaktadır.
- Ülke, sektör ve yıl sabit etkilerini birlikte kullanmaktadır.
- Standart hataları ülke ve yıl düzeyinde iki yönlü kümelendirmektedir.
- Politika değişkenleri ile şirket değişkenlerini gecikmeli kullanmaktadır.
- Politika güvenilirliğini uluslararası yükümlülük, uygulama, tarihsel sıralama ve Paris Anlaşması üzerinden incelemektedir.
- Proje aşaması, iş modeli, politika kanalı ve karbon yoğunluğuna göre heterojenlik analizi sunmaktadır.
- Fiziksel risk ile geçiş riskini aynı regresyon çerçevesinde karşılaştırmaktadır.
- Değerleme ve getiri modellerinde geleneksel finansal kontrol değişkenlerini kullanmaktadır.
Çalışmanın sınırlılıkları
- Çalışma hakem değerlendirmesinden geçmemiş bir preprinttir.
- EDHECinfra verileri özel mülkiyetlidir ve ham veri açık biçimde paylaşılmamıştır.
- CPSI oluşturma kodu ve politika düzeyindeki ara hesaplar PDF’de bulunmamaktadır.
- CPSI metninde Climate Policy Database denirken dipnotta Climate Change Performance Index bağlantısı verilmektedir.
- Politika sıkılığındaki bir standart sapmanın %7 değerleme düşüşü oluşturduğu sonucu tablo katsayılarından yeniden üretilememektedir.
- Post-Paris değerleme yorumu etkileşim katsayısı ile toplam marjinal etkiyi karıştırmaktadır.
- Tablo A7’de geçiş, gri ve yeşil varlıkların getiri marjinal etkileri regresyon katsayılarıyla uyuşmamaktadır.
- Merchant ve sözleşmeli varlıkların pozitif tepki gösterdiği ifadesi toplam etki yerine etkileşim katsayısına dayanmaktadır.
- Kredi farkı ile kaldıraç etkileşiminin pozitif işareti, metindeki amplifikasyon yorumuyla doğrudan uyuşmamaktadır.
- Marjinal etki tablolarındaki bazı t-istatistikleri toplam etkiden çok etkileşim katsayısının testini göstermektedir.
- Ülke düzeyindeki politika ve sıcaklık değişkenleri aynı ülke-yıldaki bütün projelere aynı değeri vermektedir.
- Fiziksel risk ölçümü proje konumuna özgü tehlikeleri kapsamamaktadır.
- Örneklem gelişmiş ve özellikle OECD ülkelerinde yoğunlaşmaktadır.
- Çin, Japonya, Güney Kore ve Hindistan gibi büyük altyapı piyasaları örneklemde bulunmamaktadır.
- Ülkeler arasındaki varlık sayısı oldukça dengesizdir.
- Değerlemeler kısmen uzman takdirine dayalı olduğundan değerleme yumuşatması tamamen ortadan kaldırılamamıştır.
- İşlemler seyrektir ve likit piyasa fiyatları bulunmamaktadır.
- Politika endojenliği tamamen çözülememiştir.
- Araç değişken, doğal deney veya farkların farkı gibi güçlü bir nedensellik tasarımı uygulanmamıştır.
- Sermaye maliyeti veya WACC doğrudan ölçülmemiştir.
- Beklenen nakit akışı ve iskonto oranı kanalları yapısal olarak ayrıştırılmamıştır.
- Standart varlık fiyatlama modeliyle sistematik iklim risk primi tahmin edilmemiştir.
- Vade ve kredi farklarının tabloda belirtilen birimi belirsizdir.
- Metin içinde bazı tablo ve şekil numaraları gerçek ek numaralarıyla uyuşmamaktadır.
Çalışmanın desteklediği sonuçlar
- Daha yüksek iklim politikası sıkılığı, örneklemde daha düşük özel altyapı değerleme çarpanlarıyla ilişkilidir.
- Politika sıkılığındaki beklenmeyen artışlar, daha düşük gerçekleşen getirilerle ilişkilidir.
- Geçiş riski etkisi fiziksel sıcaklık anomalisi etkisinden daha güçlüdür.
- Politika riskinin önemli bölümü gerçekleşen getiriden önce değerleme düzeyine yansımaktadır.
- Politika güvenilirliği riskin ne zaman fiyatlandığını değiştirmektedir.
- Paris Anlaşması sonrasında politika değişikliklerinin gerçekleşen getiri üzerindeki sürpriz etkisi zayıflamıştır.
- Geliştirme aşamasındaki projeler faaliyetteki projelerden daha hassastır.
- Ceza ve geçiş politikasına maruz varlıkların değerleme indirimi nötr varlıklardan daha büyüktür.
- Makro finansal koşullar, özellikle vade ve kredi farkları, altyapı değerlemeleri ve getirileri açısından önemlidir.
- Gelir büyümesi hem değerleme hem gerçekleşen getiriyle pozitif ilişkilidir.
Çalışmanın kanıtlamadığı sonuçlar
- İklim politikalarının bütün özel altyapıların değerini nedensel olarak düşürdüğü kanıtlanmamıştır.
- Politika sıkılığındaki bir standart sapmanın değerlemeyi kesin olarak %7 düşürdüğü mevcut tablolarla doğrulanmamaktadır.
- İklim politikasının WACC’yi kaç baz puan artırdığı ölçülmemiştir.
- Düşük değerleme çarpanının tamamının daha yüksek iskonto oranından kaynaklandığı gösterilmemiştir.
- Yeşil altyapıların iklim politikasından mutlaka zarar gördüğü sonucuna ulaşılamaz.
- Merchant ve sözleşmeli projelerin politika şoklarına pozitif toplam getiri verdiği gösterilmemiştir.
- Gri varlıkların politika şoklarından pozitif toplam getiri sağladığı regresyon katsayılarıyla doğrulanmamaktadır.
- Geçiş varlıklarının getiri etkisinin 0,242 olduğu kesin değildir.
- Paris Anlaşması sonrasında politika sıkılığının değerleme etkisinin ortadan kalktığı söylenemez.
- Ülke sıcaklık anomalilerinin proje düzeyindeki bütün fiziksel iklim riskini temsil ettiği söylenemez.
- Sonuçların gelişmekte olan bütün ülkelere veya örneklem dışındaki büyük Asya altyapı piyasalarına genellenebileceği gösterilmemiştir.
- Çalışma iklim politikalarının toplam sosyal faydasını veya emisyon azaltma etkinliğini değerlendirmemiştir.
- Daha düşük özel varlık değerlemesi, politikanın toplumsal açıdan başarısız olduğu anlamına gelmez.
Yatırımcılar açısından anlamı
Çalışma, altyapı yatırımcılarının yalnızca bir ülkenin iklim politikalarının sayısına veya sertliğine bakmaması gerektiğini göstermektedir. Politikanın uygulanma kapasitesi, tarihsel sürekliliği ve gelecekte değiştirilebilme ihtimali de değerleme açısından önemlidir.
Bir özel altyapı yatırımının değerlendirilmesinde şu soruların ayrıca incelenmesi gerektiği sonucuna ulaşılabilir:
- Politika hukuken bağlayıcı mı, yoksa yalnızca hedef veya duyuru mu?
- Projenin geliri düzenlenmiş tarife, uzun vadeli sözleşme veya piyasa fiyatına mı bağlı?
- Proje geliştirme mi, inşaat mı, işletme aşamasında mı?
- Karbon maliyeti müşteriye veya kamu otoritesine aktarılabiliyor mu?
- Varlığın teknolojisi destek, ceza veya geçiş politikasına mı maruz?
- Değerleme modelinde hangi iklim politikası senaryoları kullanılıyor?
- İskonto oranında düzenleyici risk için ayrı bir prim uygulanıyor mu?
Politika yapıcılar açısından anlamı
Politika güvenilirliği iklim yatırımının finansman koşullarını iki farklı yönde etkileyebilir. Bağlayıcı politika, uyum maliyetlerinin daha erken fiyatlanmasına ve karbon yoğun varlıkların değerinin düşmesine neden olabilir. Aynı zamanda gelecekteki politika yolunu netleştirerek belirsizliği ve ani fiyat düzeltmelerini azaltabilir.
Bu nedenle öngörülebilir bir politika çerçevesi şu unsurları gerektirebilir:
- Açık ve uzun vadeli uygulama takvimi
- Tutarlı karbon fiyatı veya düzenleyici standartlar
- İlan edilen politikaların fiilen uygulanması
- Geçiş dönemlerinin ve istisnaların önceden açıklanması
- Destek mekanizmalarının ani ve geriye dönük değiştirilmemesi
- Yüksek karbonlu varlıklar için yönetilebilir dönüşüm yolları
- Özel yatırımcıların politika riskini ölçebilmesine imkân veren veri şeffaflığı
Çalışmanın bulguları, güvenilir politikanın bütün yatırımlar için daha yüksek değerleme yaratacağını değil; politika sürprizlerini azaltarak sermaye piyasasındaki ayarlamaların daha erken ve daha düzenli gerçekleşmesini sağlayabileceğini düşündürmektedir.
Çalışmanın Yöntemi ve Bulguları
Teknik yöntem özeti
| Teknik unsur | Çalışmada uygulanan yöntem |
|---|---|
| Araştırma türü | Çok ülkeli gözlemsel panel veri ve özel varlık değerleme analizi |
| Ana veri kaynağı | EDHECinfra |
| İnceleme birimi | Altyapı projesine sahip özel amaçlı şirket |
| SPV sayısı | 871 |
| Ülke sayısı | 25 |
| İşlem sayısı | 800’den fazla |
| Veri kapsamı | 1999–2024 |
| Regresyon dönemi | 2000–2023 |
| Değerleme değişkeni | ln(EV/Revenue) |
| Getiri değişkeni | Asinh dönüşümlü yıllık NAV toplam getirisi |
| Geçiş riski | Bir yıl gecikmeli Climate Policy Stringency Index |
| Politika şoku | CPSI’nin bir yıl gecikmeli yıllık değişimi |
| Fiziksel risk | Berkeley Earth ülke düzeyi yıllık sıcaklık anomalisi |
| Şirket kontrolleri | Büyüklük, kaldıraç, kârlılık ve gelir büyümesi |
| Makro kontroller | Vade farkı, kredi farkı ve kaldıraç etkileşimleri |
| Proje kontrolleri | Geliştirme/faaliyet aşaması ve iş modeli |
| Tahmin yöntemi | En küçük kareler yöntemi |
| Sabit etkiler | Ülke, sektör ve yıl |
| Standart hatalar | Ülke ve yıl düzeyinde iki yönlü kümelenmiş |
| Uç değer işlemi | Bağımlı değişkenlerde %1 kuyruk winsorization; kontrollerde sektör veya ülke bazlı sınırlandırma |
| Eksik veri | Atama yapılmamış; ilgili regresyondan çıkarılmıştır |
Temel regresyon bulgularının özeti
| Sonuç | Katsayı | Anlamlılık | Temel yorum |
|---|---|---|---|
| Politika sıkılığı → değerleme | −0,430 | %1 | Daha düşük EV/Revenue ve daha yüksek gerekli getiriyle uyumlu |
| Politika sıkılığı değişimi → getiri | −0,187 | %5 | Beklenmeyen sıkılaşmada negatif fiyat düzeltmesi |
| Sıcaklık anomalisi → değerleme | −0,022 | Anlamlı değil | Ülke ortalaması fiziksel riski zayıf temsil ediyor olabilir |
| Sıcaklık anomalisi → getiri | −0,025 | %10 | Sınırlı negatif fiziksel risk ilişkisi |
| Vade farkı → değerleme | −0,024 | %10 | Uzun süreli varlıklarda iskonto oranı hassasiyeti |
| Vade farkı değişimi → getiri | −0,067 | %1 | Getiri eğrisi dikleştiğinde daha düşük gerçekleşen getiri |
| Kredi farkı → değerleme | −0,122 | %1 | Sıkı finansman koşullarında değerleme baskısı |
| Gelir büyümesi → değerleme | 2,096 | %1 | Büyüme beklentilerinin değerleme üzerindeki güçlü etkisi |
| Gelir büyümesi → getiri | 0,519 | %1 | Gerçekleşen nakit akışı büyümesinin getiri katkısı |
Politika güvenilirliği sonuçlarının özeti
| Güvenilirlik ölçütü | Değerleme sonucu | Getiri sonucu |
|---|---|---|
| Yüksek uygulama payı | Politika etkisi negatife dönmektedir | Getiri etkisi zayıf ve belirsizdir |
| Annex I-EiT | En büyük negatif değerleme etkisi | İstatistiksel olarak belirgin toplam etki gösterilmemiştir |
| Orta tarihsel sıralama | En büyük değerleme indirimi | Belirgin farklılaşma yoktur |
| Paris öncesi | −0,462 | −0,235 |
| Paris sonrası | −0,485 | 0,043 |
Varlık türüne göre güvenli biçimde yorumlanabilecek bulgular
| Varlık özelliği | Desteklenen sonuç | Dikkat edilmesi gereken nokta |
|---|---|---|
| Geliştirme aşaması | Faaliyetteki projelerden daha güçlü negatif değerleme ve getiri etkisi | Aşama etkileşimi getiri için sınırlı anlamlılıktadır |
| İş modeli | Bütün iş modellerinde toplam etkiler negatiftir | Pozitif merchant ve sözleşmeli katsayılar yalnızca temel gruba göre farktır |
| Ceza politikası | En büyük değerleme indirimlerinden biri | Getiri farkı belirgin değildir |
| Geçiş politikası | Güçlü değerleme indirimi | Getiri marjinal etkisi tablolar arasında tutarsızdır |
| Kahverengi varlık | Negatif değerleme ve getiri etkisi | Referans karbon grubudur |
| Gri varlık | Negatif değerleme etkisi | Getirinin pozitif olduğu sonucu standart toplama göre desteklenmemektedir |
| Yeşil varlık | Negatif nokta tahmini | Değerleme farkı anlamlı değil; getiri toplamı tabloda yanlış hesaplanmış olabilir |
Teknik sonuçların bütünü, geçiş riskinin özel altyapı piyasasında öncelikle değerleme düzeyleri üzerinden fiyatlandığını desteklemektedir. Ancak katsayıların ekonomik büyüklüğü, bazı marjinal etki tabloları ve sermaye maliyetine yapılan doğrudan çıkarımlar, belge içindeki ölçek ve hesap tutarsızlıkları nedeniyle ihtiyatla değerlendirilmelidir.
Kaynak ve Yöntem Notu
Çalışmanın tam özgün adı: Climate Policy and the Cost of Capital in Private Infrastructure
PDF’deki yazar sırası: Yuhan Zhang; Gianfranco Gianfrate.
Eş birinci yazarlık veya eş katkı: PDF’de belirtilmemiştir.
Sorumlu yazar: Gianfranco Gianfrate.
PDF’deki kurumsal bağlantılar: Yuhan Zhang ve Gianfranco Gianfrate, EDHEC Business School.
Bibliyografik üst veri farklılığı: PDF her iki yazarı EDHEC Business School ile ilişkilendirmektedir. SSRN üst verisinde Yuhan Zhang için kurum bilgisi girilmemiş, Gianfranco Gianfrate için EDHEC Business School belirtilmiştir.
DOI: 10.2139/ssrn.6945178
Belge yılı: 2026.
Sayfa sayısı: 51.
Dergi: Hakemli bir dergi adı veya kabul bilgisi bulunmamaktadır.
Yayın platformu: SSRN.
Özgün dergi yayınevi: Bu preprint için hakemli dergi veya özgün dergi yayınevi bilgisi doğrulanamamıştır.
Kaynak türü: Özel altyapı varlıklarının değerleme ve gerçekleşen getirilerini iklim politikası sıkılığıyla ilişkilendiren çok ülkeli panel veri preprinti.
Hakemlik durumu: Çalışma hakem değerlendirmesinden geçmemiştir. PDF’nin bütün sayfalarında bu durum açıkça belirtilmektedir.
Resmî SSRN bağlantısı:SSRN resmî çalışma kaydı
DOI bağlantısı:10.2139/ssrn.6945178
Veri erişimi: EDHECinfra proje verileri özel mülkiyetlidir. Ana PDF’de açık bir ham veri deposu, regresyon kodu veya CPSI yeniden üretim dosyası verilmemiştir.
Fon desteği: Ana PDF’de ayrı bir fon desteği beyanı bulunmamaktadır.
Çıkar çatışması: Ana PDF’de ayrı bir çıkar çatışması beyanı bulunmamaktadır.
Bu Türkçe makale, yüklenen 51 sayfalık PDF’nin başlık ve yazar bilgileri, denklemleri, veri tanımları, regresyon tabloları, sektör ve ülke dağılımları, politika güvenilirliği analizleri ve varlık türü grafiklerinin tamamı incelenerek hazırlanmıştır. Çalışmanın bilimsel sonuçlarına PDF dışında yeni bir değerleme katsayısı, iklim etkisi veya yatırım getirisi iddiası eklenmemiştir. Dış doğrulama yalnızca yazar, DOI, SSRN kayıt tarihi, sayfa sayısı ve kurumsal kaynak kimliği için kullanılmıştır.
Çalışmanın başlıca yöntemsel sınırlılıkları; gözlemsel tasarım nedeniyle kesin nedensellik kurulamaması, ülke düzeyindeki iklim değişkenlerinin proje düzeyinde sınırlı ölçüm sağlaması, örneklemin gelişmiş ülkelere yoğunlaşması, özel veri nedeniyle yeniden üretilebilirliğin sınırlı olması ve sermaye maliyetinin doğrudan ölçülmemesidir.
Belgenin başlıca iç tutarsızlıkları; %7 değerleme etkisinin katsayılardan yeniden üretilememesi, post-Paris etkileşim katsayısının toplam değerleme etkisi gibi yorumlanması, geçiş ve karbon kanalı getiri marjinal etkilerinin bazı tablolarda yanlış toplanması, kredi farkı-kaldıraç etkileşiminin işaret yorumundaki sorun ve CPSI veri kaynağı dipnotundaki uyumsuzluktur.
Preprint uyarısı: Çalışma hakem değerlendirmesinden geçmemiştir. Özellikle ekonomik büyüklük ve marjinal etki hesaplarındaki belge içi farklılıkların hakemli nihai sürümde açıklığa kavuşturulması gerekmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir