

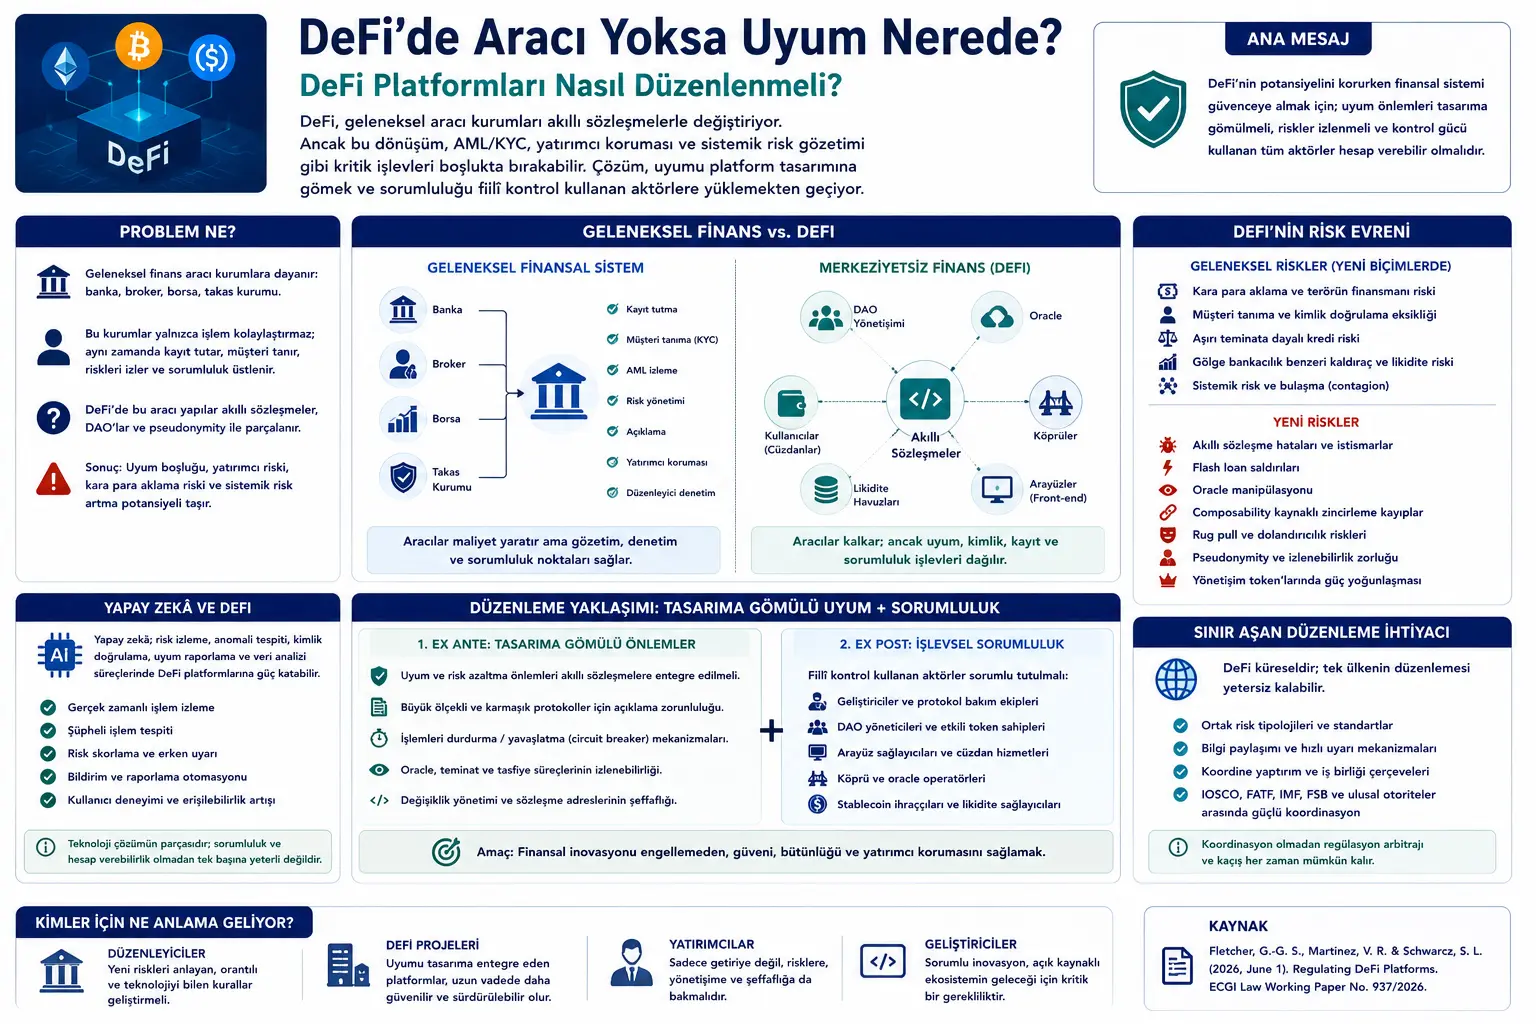
Бул макала Жина-Гэйл С. Флетчер (Gina-Gail S. Fletcher), Вероника Рут Мартинез (Veronica Root Martinez) жана Стивен Л. Шварц (Steven L. Schwarcz) тарабынан даярдалган “Regulating DeFi Platforms” аттуу укуктук макаланын долбоорунун негизинде жазылган. Текст борбордон ажыратылган каржы (DeFi) платформалары кандайча жөнгө салынышы керектигин; финансылык ортомчулар, акылдуу келишимдер, акчаны адалдоого каршы күрөшүү (AML), кардарды таануу (KYC) милдеттенмелери, керектөөчүлөрдү коргоо, системалык тобокелдиктер, башкаруу жана чек арадан өткөн санкциялардын потенциалы контекстинде карайт.
Изилдөө финансы, укук, крипто активдер, блокчейн, DeFi, инвесторлорду коргоо жана жөнгө салуу сыяктуу жогорку сезгичтикти талап кылган тармактарга тиешелүү болгондуктан, бул макала укуктук кеңеш, инвестициялык кеңеш, крипто активдерди сатып алуу-сатуу сунушу же жөнгө салууга шайкештик (комплаенс) боюнча колдонмо эмес. Максат - академиялык тексттин негизги аргументин Verianla окурмандары үчүн жөнөкөй, бейтарап жана жарыялоого боло турган кыргызча редактордук мазмунга айландыруу.
Макаланын негизги ырастоосу төмөнкүдөй: DeFi, башкача айтканда борбордон ажыратылган каржы, салттуу финансылык ортомчуларды жок кылганын же кайра түзүмдөштүргөнүн ырастайт. Бирок банктар, брокерлер, биржалар жана клирингдик мекемелер (тактоочу мекемелер) транзакцияны жеңилдеткен актерлор гана эмес; алар ошондой эле эсепке алуу (каттоо), кардарларды таануу (KYC), акчаны адалдоонун алдын алуу, тобокелдиктерге мониторинг жүргүзүү, ачыкка чыгаруу жана инвесторлорду коргоо сыяктуу критикалык шайкештик (комплаенс) функцияларын да аткарышат. DeFi бул ортомчуларды системадан чыгарганда, чыгымды гана азайтпайт; ал ошондой эле каржылык жөнгө салуунун (регуляциянын) негизделген көзөмөл чекиттерин да жок кылат.
Борбордон ажыратылган каржы салттуу каржы системасына күчтүү альтернатива убадасы менен пайда болду. Анын коргоочуларынын айтымында, DeFi банктар жана ортомчу мекемелерсиз эле транзакцияларды жүргүзүүгө мүмкүндүк берүү менен чыгымдарды азайтып, каржылык кызматтарга жеткиликтүүлүктү кеңейтип жана ачык булактуу акылдуу келишимдер (smart contracts) менен ачык-айкын каржылык инфраструктураны кура алат.
Бирок макала бул убаданын олуттуу караңгы тарабы бар экенин көрсөтөт. Салттуу финансылык ортомчулар кымбат болушу мүмкүн; бирок алар ошол эле учурда системанын көзөмөл, каттоо, инсандыгын аныктоо, тобокелдиктерди башкаруу жана укуктук жоопкерчилик чекиттери болуп саналат. Эгерде банк, брокер, биржа же клирингдик мекеме бар болсо, жөнгө салуучу орган кимге суроо берерин, ким эсепке аларын, ким шектүү транзакцияны билдирерин жана ким кардарды коргоого милдеттүү экенин билет.
DeFi платформаларында болсо бул түзүм талкаланат. Акылдуу келишимдер транзакцияларды автоматтык түрдө аткарат. Колдонуучулар көбүнчө псевдонимдүү (жашыруун аталыштагы) капчык даректери менен транзакцияларды жүргүзүшөт. Платформаны башкаруу DAOларга, иштеп чыгуучуларга, токен ээлерине, алдыңкы интерфейстерге, көпүрөлөргө (bridges) жана ар кандай протоколдорго бөлүштүрүлгөн. Бул "ким жооптуу?" деген суроону кыйындатат.
Макала сунуштаган чечим DeFiни толугу менен тыюу салуу же салттуу банк системасына кайтаруу эмес. Авторлор максаттуураак мамилени сунушташат: Шайкештик (комплаенс) жана тобокелдиктерди азайтуу чаралары платформанын дизайнына камтылышы (gömülmeli) керек; акылдуу келишимдерде зарыл болгондо токтотуу, жайлатуу, мониторинг жүргүзүү жана инсандыгын аныктоо мүмкүнчүлүгү болушу керек; ошондой эле платформаны курган, башкарган, кирүү мүмкүнчүлүгүн камсыз кылган же колдогон актерлор функционалдык көзөмөлгө жараша жоопкерчиликке тартылышы керек.
Көйгөй эмнеде?
Салттуу финансы системасы ортомчулардын жыш тармагына негизделген. Банктар депозиттерди чогултуп, кредит беришет. Брокерлер инвесторлордун буйруктарын (заказдарын) өткөрүп беришет. Биржалар сатып алуу жана сатууну уюштурат. Клирингдик (тактоочу) мекемелер транзакциялардын коопсуз жыйынтыкталышын камсыз кылат. Бул ортомчулардын ар бири транзакциялык чыгымды жаратат; бирок ошол эле учурда алар жөнгө салуучулар үчүн текшериле турган, эсепке алуучу жана жоопкерчилик жүктөлө турган институционалдык чекиттер болуп саналат.
DeFi бул моделди тескерисине бурат. Максат - салттуу ортомчу мекемелерсиз, блокчейнде иштеген акылдуу келишимдер менен каржылык кызматтарды көрсөтүү. Акылдуу келишим (smart contract) – бул алдын ала аныкталган шарттар аткарылганда транзакцияны автоматтык түрдө аткарган коддун бөлүгү. Мисалы, колдонуучу күрөө (залог) коёт, система белгилүү бир эреже боюнча карыз берет, баа түшкөндө күрөө автоматтык түрдө жоюлат (жоюуга/ликвидацияга кетет).
Бул архитектура тез, ачык жана программалануучу болушу мүмкүн. Бирок ал ошол эле учурда жөнгө салуу жагынан чоң көйгөй жаратат. Анткени салттуу финансылык укуктун көптөгөн инструменттери ортомчу мекемелердин бар экендигине таянат. Акчаны адалдоонун алдын алуу (AML) программасын ким ишке ашырат? Кардардын өздүгү ким тарабынан тастыкталат? Шектүү транзакция боюнча отчетту ким берет? Колдонуучу зыян тартканда кимди сотко берет? Акылдуу келишимдеги ката миллиондогон долларлык жоготууга алып келгенде кимдин жоопкерчилиги пайда болот?
Макала DeFi жаңы тобокелдиктер ааламын жаратпаганын; эски финансылык тобокелдиктерди жаңы технологиялык формаларда кайрадан өндүргөнүн ырастайт. DeFiде акчаны адалдоо тобокелдиги, күрөөгө ашыкча көз каранды болгон кредиттик тобокелдик, көмүскө банк ишине (shadow banking) окшогон системалык тобокелдиктер, акылдуу келишим каталары, flash loan чабуулдары, оракул манипуляциясы, rug pull алдамчылыгы, башкаруу (governance) токендери аркылуу бийликтин топтолушу жана чек арадан өткөн санкция көйгөйлөрү бир эле учурда пайда болушу мүмкүн.
Ошондуктан көйгөй жөн гана "крипто активдер кооптуубу?" деген суроо эмес. Негизги суроо төмөнкүдөй: Финансылык системада шайкештик (комплаенс), аудит жана отчеттуулук функциялары ортомчу мекемелер аркылуу түзүлгөн болсо, ортомчулар жок деп ырастаган системада бул функциялар кантип корголот?
Метод эмнени сунуштайт?
Изилдөө эксперименталдык маалыматтарды анализдөөнү сунуштабайт; укуктук жана институционалдык жөнгө салуу архитектурасын сунуш кылат. Авторлор адегенде салттуу финансы эмне үчүн ортомчуларга таянарын түшүндүрүшөт. Андан кийин алар DeFi бул ортомчулук түзүмүн кантип бузарын жана бул кайсы тобокелдиктерди күчөтөрүн изилдешет. Акыркы бөлүмдө алар эки баскычтуу (катмарлуу) жөнгө салуу ыкмасын сунушташат.
Биринчи катмар - бул ex ante архитектуралык чектер. Ex ante зыян пайда боло электе ишке кирүүчү алдын алуучу жөнгө салууну билдирет. DeFi контекстинде бул шайкештик жана тобокелдиктерди азайтуу функциялары платформанын техникалык дизайнына киргизилишин (камтылышын) билдирет. Мисалы, татаал финансылык акылдуу келишимдерди ким иштеп чыкканы белгилүү болушу керек, ири платформаларда тобокелдиктер ачыкталышы керек, зарыл болгон учурда жоюу (ликвидация) процесстери жайлатылышы же токтотулушу мүмкүн болушу керек, оракулдан келип чыккан каталарга мониторинг жүргүзүлүшү керек жана платформанын негизги келишим даректери (даректери) менен өзгөртүү жазуулары (логдору) көрүнүп турушу керек.
Экинчи катмар - бул ex post жоопкерчилик. Ex post зыян же бузуу пайда болгондон кийин ишке кирген санкцияларды жана отчеттуулукту (жоопкерчиликти) билдирет. Макалага ылайык, техникалык коопсуздук гана жетишсиз. Анткени жаман ниеттеги иштеп чыгуучулар (девелоперлер), башкаруу токенинин ээлери, интерфейс камсыздоочулары, көпүрө операторлору же кызмат көрсөтүүчүлөр шайкештик эрежелеринен качышы мүмкүн. Ушул себептен улам, жоопкерчилик "платформа борбордон ажыратылган (децентралдашкан) болуп көрүнөбү?" деген суроого эмес, "ага ким иш жүзүндө көзөмөл кылып жатат, кирүү мүмкүнчүлүгүн берип жатат, техникалык тейлөө көрсөтүүдө, башкаруу күчүн колдонууда же тобокелдиктен пайда көрүүдө?" деген суроого жараша курулушу керек.
Макала ошондой эле эл аралык координацияны борбордук элемент катары карайт. DeFi чек араны тааныбагандыктан, бир өлкөнүн жөнгө салуусу оңой эле натыйжасыз болуп калышы мүмкүн. Протокол башка өлкөгө көчүрүлүшү мүмкүн, алдыңкы (front-end) интерфейси башка жерде жайгаштырылышы мүмкүн, башкаруу токендери дүйнөлүк инвесторлорго таратылышы мүмкүн жана каражаттар бир нече мүнөттүн ичинде башка чынжырларга (chain) которулушу мүмкүн. Ошондуктан IOSCO, FATF, IMF, FSB жана ушул сыяктуу мекемелер аркылуу тобокелдиктердин типологиялары, маалымат алмашуу, биргелешкен санкциялар жана тез координация механизмдери иштелип чыгышы керек.
Формулалар эмнени түшүндүрөт?
PDFте математикалык формула, статистикалык теңдеме же сандык (количественный) модель жок. Изилдөө укуктук жана концептуалдык жөнгө салуу талдоосу болгондуктан, бул бөлүмдө оригиналдуу формула берилген эмес.
Макаладагы негизги логиканы төмөнкү концептуалдык чынжыр менен түшүндүрүүгө болот:
Салттуу финансы: Ортомчу мекемелер транзакцияны жеңилдетет, эсепти каттайт, кардарды тааныйт, шектүү транзакцияларга мониторинг жүргүзөт, тобокелдиктерди башкарат жана жөнгө салуучу органдын (көзөмөлчүнүн) аудити үчүн байланышчу адамды (мухатапты) түзөт.
DeFi: Акылдуу келишимдер ортомчулардын транзакцияны аткаруу функциясын өзүнө алат; бирок көпчүлүк учурда ортомчулардын шайкештик, көзөмөлдөө, ачыкка чыгаруу, керектөөчүлөрдү коргоо жана отчеттуулук функцияларын бирдей күчтө кайра өндүрө албайт.
Тобокелдик боштугу: Транзакция автоматташтырылган, бирок жоопкерчилик чачыранды. Код иштейт, бирок инсандык (ким экендиги) бүдөмүк болуп калат. Транзакциялардын жазуусу (отчету) көрүнүп турат, бирок колдонуучу, көзөмөл, башкаруу (governance) жана экономикалык мамилелер ачык-айкын эмес (опак) бойдон калышы мүмкүн.
Сунушталган чечим: Шайкештик (комплаенс) чаралары платформанын дизайнына киргизилиши керек; көзөмөлдү жүзөгө ашырган актерлор аныкталышы керек; чоң жана бири-бирине туташкан DeFi платформалары катуураак (катаал) ачыкка чыгаруу, аудит жана чек арадан өткөн санкция алкактарына дуушар болушу керек.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтин биринчи бетиндеги мукаба визуалы, изилдөөнүн ECGI Law Working Paper Series (ECGI Укуктук Жумушчу Изилдөөлөр Сериясы) ичинде жайгашканын жана "Regulating DeFi Platforms" аталышы менен орун алганын көрсөтөт. Визуал классикалык маалымат графигин камтыбайт; ал академиялык укуктук изилдөө сериясынын форматында.
PDFтин 6-бетиндеги мазмуну (мазмундук көрсөткүч) бөлүмү макаланын структурасын так көрсөтөт. Биринчи бөлүм DeFiнин өсүшүн, салттуу финансылык ортомчулардын ролун жана DeFiнин пайда дооматтарын түшүндүрөт. Экинчи бөлүм DeFiнин тобокелдик архитектурасын салттуу тобокелдиктер жана жаңы тобокелдиктер катары бөлөт. Үчүнчү бөлүм максаттуу шайкештик жана санкция сунуштарын сунуштайт. Ал эми төртүнчү бөлүм DeFi коомдук жыргалчылык (public good) болуп-болбогонун, жамааттык аракет жана административдик потенциал сыяктуу каршы пикирлерди талкуулайт.
Тексттин визуалдык эмес, бирок күчтүү схемалык структурасы бар. Бул түзүмдү төмөнкүчө жалпылоого болот:
1. Салттуу финансылык ортомчу модели: Банк, брокер, биржа жана клиринг мекемелери транзакция агымынын үстүндө жайгашкан. Бул актерлор чыгымды (затратты) жаратат; бирок ошол эле учурда алар жөнгө салуу үчүн табигый "көзөмөл чекиттерин" (control points) камсыз кылат.
2. DeFi модели: Бул ортомчулук функциялары акылдуу келишимдерге, DAO башкаруусуна, токен ээлерине, протокол катмарына, колдонмо интерфейстерине, оракулдарга жана чынжырлар аралык көпүрөлөргө (cross-chain bridges) бөлүштүрүлгөн. Транзакция тезирээк жана ачык көрүнүшү мүмкүн; бирок жоопкерчилик бүдөмүк болуп калат.
3. Тобокелдик архитектурасы: Эски тобокелдиктер DeFi ичинде жаңы форманы алат. AML/KYC боштуктары, бир гана чыгуусу (single exit) бар күрөөгө багытталган кредиттер, көмүскө банк ишине окшогон леверидж (leverage) жана ликвиддүүлүктүн морттугу кайрадан пайда болот. Кошумчалай кетсек, акылдуу келишим каталары, оракул манипуляциясы, composability (кураштыруу) менен шартталган чынжырлуу жоготуулар, псевдонимдүүлүк (pseudonymity) жана башкаруу токендеринин концентрациясы (топтолушу) сыяктуу жаңы тобокелдиктер жаралат.
4. Жөнгө салуу сунушу: Салттуу ортомчуларды так ошол бойдон (айнен) кайра алып келүүнүн ордуна, алар камсыз кылган функциялар сакталышы керек: мониторинг, идентификация, ачыкка чыгаруу, эсепке алуу, тобокелдиктерди башкаруу жана отчеттуулук. Бул функциялар платформанын дизайнына киргизилиши керек жана иш жүзүндө көзөмөл кылган (контролдук кылган) актерлор жоопкерчиликке тартылышы керек.
Verianla үчүн оригиналдуу инфографика даярдала турган болсо, борбордо "Ортомчу жок болсо, Шайкештик (Комплаенс) кайда?" деген суроо орун алышы мүмкүн. Сол жакта салттуу финансылык ортомчулар камсыз кылган көзөмөл функциялары; оң жакта DeFiнин акылдуу келишими, DAO, оракул, көпүрө жана pseudonymity катмарлары көрсөтүлүшү мүмкүн. Ал эми ылдый жагында сунушталган чечим берилиши мүмкүн: "дизайнга камтылган (gömülmüş) шайкештик + функционалдык жоопкерчилик + чек арадан өткөн координация".
Эксперименттер кандайча жасалган?
Бул изилдөө лабораториялык эксперимент же эмпирикалык маалымат топтомун талдоо (анализдөө) эмес. Ал укуктук жана нормативдик макала болуп саналат. Авторлор салттуу финансылык жөнгө салуу логикасын, DeFi платформаларынын техникалык архитектурасын, учурдагы санкциялардын (жазалоолордун) мисалдарын жана эл аралык жөнгө салуу механизмдерин чогуу баалашат.
Макала Forsage мисалы менен башталат. Forsage өзүн борбордон ажыратылган каржы инвестициялык платформасы катары тааныткан жана акылдуу келишимдер аркылуу иштеген структура катары баяндалат. АКШнын Адилет министрлиги (DOJ) тарабынан ал 340 миллион долларлык глобалдык Понци (Ponzi) жана пирамида схемасы (şeması) катары күн тартибине чыккан. Бул мисал акылдуу келишимдин автоматтык түрдө иштеши инвесторду коргоо үчүн жетишсиз экенин көрсөтүп турат.
Изилдөө ошондой эле Robinhood, Ooki DAO, Opyn, Deridex, ZeroEx, Binance, Exodus, AnubisDAO жана RookDAO сыяктуу ар кандай мисалдарды колдонот. Бул мисалдар борбордук актер болгондо санкцияны колдонуу (жазалоо) мүмкүн экенин; ал эми DAO, псевдонимдүүлүк, акылдуу келишим, чек арадан өткөн транзакциялар жана борбордон ажыратуу дооматтары көбөйгөн сайын аудит жүргүзүү жана жоопкерчиликти орнотуу кыйынга турарын көрсөтөт.
Авторлор DeFi тобокелдиктерин эки топко бөлүшөт. Биринчи топ - бул салттуу тобокелдиктер: акчаны адалдоо, кардарды таануунун (KYC) жоктугу, бир күрөөгө (залогго) негизделген кредиттер, көмүскө банк ишине окшогон морттук жана системалык тобокелдик. Экинчи топ - жаңы тобокелдиктер: акылдуу келишим каталары, flash loan чабуулдары, composability (кураштыруу), оракул манипуляциясы, псевдонимдүү транзакция структурасы, rug pull алдамчылыгы жана DeFi башкаруусундагы бийликтин топтолушу.
Акыркы этапта макала бул тобокелдиктерге каршы максаттуу жөнгө салуу алкагын сунуштайт. Бул алкакта камтуу (kapsam) бардык жөнөкөй акылдуу келишимдерди эмес; финансылык жактан татаал, масштабдуу, бири-бирине туташкан жана жоготууну жайылтуу потенциалы бар DeFi иш-аракеттерин артыкчылыктуу кылат.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи жыйынтыгы DeFi финансылык ортомчуларды толугу менен жок кылбаганы; көпчүлүк учурда ортомчулук функцияларын ар кандай техникалык жана башкаруу катмарларына бөлүштүргөнү болуп саналат. Бул бөлүштүрүү чыгымдарды азайтышы мүмкүн; бирок ошол эле учурда отчеттуулукту (жоопкерчиликти) да алсыратышы мүмкүн.
Экинчи жыйынтык, DeFi эски тобокелдиктерди жаңы технологиялык формаларда чоңойто ала тургандыгы. AML/KYC кемчиликтери, жөнгө салуу арбитражы, күрөөгө (залогго) ашыкча көз каранды кредиттер, ликвиддүүлүк жана леверидж (leverage) морттугу сыяктуу көйгөйлөр салттуу каржы тармагында белгилүү болгон тобокелдиктер. DeFiде бул тобокелдиктер автоматтык түрдө аткарылгандыктан, псевдонимдүүлүктөн жана глобалдык жеткиликтүүлүктөн улам көзөмөлдөөгө кыйыныраак болуп калат.
Үчүнчү жыйынтык, акылдуу келишимдер бир гана натыйжалуулуктун (эффективдүүлүктүн) куралы эмес экендиги. Коддогу ката, оракул манипуляциясы, flash loan чабуулу же бири-бирине туташкан протоколдордун ортосундагы алсыз шилтеме (zayıf halka) бир платформадагы көйгөйдү башка платформаларга тез эле өткөрүшү мүмкүн. Composability (кураштыруу) инновацияны камсыздайт; бирок ошол эле учурда чынжырлуу (катардагы) ийгиликсиздиктерге канал түзөт.
Төртүнчү жыйынтык, блокчейндин ачыктыгы чектелүү экендигинде. Транзакцияларды бардыгы көрө алат; бирок реалдуу адам, көзөмөл ээси, экономикалык мамилелер, башкаруу күчү жана тобокелдиктин концентрациясы дайыма эле көрүнбөйт. Ошондуктан "бардык нерсе чынжырда (on-chain) ачык" деген доомат керектөөчүлөрдү коргоо жана системалык тобокелдиктерди талдоо үчүн өзүнчө жетишсиз.
Бешинчи жыйынтык, DeFi башкаруусу айтылгандай демократиялык болбошу мүмкүн экендигинде. DAO жана башкаруу токен структуралары теорияда чачыранды (кеңири) катышууну камсыз кылат; бирок иш жүзүндө уюштуруучулар (негиздөөчүлөр), алгачкы инвесторлор же ири токен ээлери чечим кабыл алуу бийлигин топтой алышат. Бул платформанын чыныгы көзөмөл структурасын инвесторлор үчүн бүдөмүк (опак) кылып коюшу мүмкүн.
Алтынчы жыйынтык, эффективдүү жөнгө салуу үчүн окуядан кийинки (ex post) санкциялар гана жетишсиз экендиги. DeFi транзакциялары машина ылдамдыгында жана чек араны кесип өтүп жүрөт. Санкция (жазалоо) келгенде, каражаттар которулуп, протокол айрылып (forked), акылдуу келишим иштеп, зыян кайтарылгыс болуп калган болушу мүмкүн. Ошондуктан дизайнга камтылган шайкештик (комплаенс) чаралары талап кылынат.
Жетинчи жыйынтык, техникалык дизайн гана да жетишсиз экендиги. Жаман ниеттеги же кайдыгер актерлор техникалык чараларды кыйгап өтүүгө аракет кылышы мүмкүн. Ошондуктан функционалдык көзөмөлдү колдонгон адамдар, иштеп чыгуучулар (девелоперлер), DAO башкаруусуна таасир эткендер, интерфейс провайдерлери, көпүрө операторлору, stablecoin эмитенттери же эрежелерди кыйгап өтүүгө жардам берген кызмат көрсөтүүчүлөр жоопкерчилик аймагына алынышы керек.
Бул эмне үчүн маанилүү?
DeFi финансылык системанын кандай иштээри тууралуу абдан негизги суроону күн тартибине коёт: Ишеним адамдарга, мекемелерге жана мыйзамдарга таянышы керекпи; же кодго, автоматташтырууга жана блокчейн жазууларына (каттоолоруна) таянышы керекпи?
DeFi жактоочулары үчүн код адам катасын жана ортомчу мекемелердин чыгымдарын азайтышы мүмкүн. Бирок макала көрсөткөндөй, финансылык ишеним транзакциянын автоматтык түрдө ишке ашуусунан гана турбайт. Финансылык ишеним; аутентификация, эсепти каттоо, туура эмес жүрүм-турумду токтотуу, жабырлануучу кайрыла турган мухатап (жооптуу) табуу, системалык тобокелдиктерге мониторинг жүргүзүү жана кризис учурунда кийлигишүү мүмкүнчүлүгүн да камтыйт.
Ушул себептен изилдөө DeFi талкуусун "тыюу салынышы керекпи же эркин бойдон калышы керекпи?" деген дилеммадан чыгарат. Ал алда канча конструктивдүү суроо берет: Салттуу ортомчулардын камсыз кылган коомдук жыргалчылык функцияларын (public good functions), борбордон ажыратылган каржынын инновациялык потенциалын өлтүрбөстөн кантип кайра кура алабыз?
Бул суроо өзгөчө инвесторлорду коргоо жагынан маанилүү. Колдонуучунун капчык дареги менен транзакцияларды жүргүзө алуусу финансылык жеткиликтүүлүктү кеңейтиши мүмкүн. Бирок, эгер ошол эле колдонуучу кодду окуй албаса, протоколдун башкаруусун (governance) түшүнбөсө, оракул тобокелдигин билбесе, rug pull коркунучун баалай албаса жана зыян тартканда кимди сотко берерин билбесе, анда сырттан көрүнгөн жеткиликтүүлүк чыныгы коргоону камсыз кылбашы мүмкүн.
Макаланын маанилүүлүгү, DeFiнин техникалык гана эмес, институционалдык да көйгөй экенин көрсөтүүсүндө. Акылдуу келишим финансылык транзакцияны автоматташтырат; бирок ал юридикалык жоопкерчиликти автоматтык түрдө чечпейт. Ошондуктан келечектин DeFi жөнгө салуусу кодду да, кодду жазган, тараткан, башкарган жана кирүүгө мүмкүнчүлүк берген актерлорду да чогуу ойлонушу керек.
Көңүл буруу пункттары
Бул изилдөө юридикалык (укуктук) working paper (жумушчу долбоор) болуп саналат. Рецензияланган акыркы текст жарыялоо процессинде өзгөрүшү мүмкүн. Ошондуктан макаланы күчүндөгү так мыйзам эрежеси катары окубоо керек.
Экинчиден, изилдөө DeFi толугу менен жаман деп ырастабайт. Ал DeFiнин чыгымдарды азайтуу, финансылык жеткиликтүүлүктү кеңейтүү, инновацияларды тездетүү жана ачык каржы инфраструктурасын түзүү потенциалын кабыл алат. Бирок бул артыкчылыктарды шайкештик жана тобокелдиктерди башкаруу боштуктары менен бирге баалоо керектигин баса белгилейт.
Үчүнчүдөн, DeFi тармагында "борбордон ажыратуу" (decentralization) деңгээли өзгөрмөлүү (ар түрдүү). Кээ бир платформалар ачык жана бөлүштүрүлгөн (distributed) болушу мүмкүн; ал эми кээ бирлери сырттан DAO же акылдуу келишим структурасын көрсөткөнү менен, иш жүзүндө негиздөөчүлөр, иштеп чыгуучулар (девелоперлер), ири токен ээлери же интерфейс провайдерлери тарабынан көзөмөлдөнүшү мүмкүн. Жөнгө салуу (регуляция) бул айырмачылыктарды функционалдык жактан ажырата билиши керек.
Төртүнчүдөн, дизайнга камтылган (gömülü) шайкештик чаралары кылдат курулушу керек. Өтө кеңири жана оор милдеттенмелер ачык булактуу (open-source) иштеп чыгуучуларды үркүтүп, инновацияны башка өлкөлөргө түртүшү же кичинекей долбоорлор үчүн пропорционалдуу эмес чыгымдарды жаратышы мүмкүн. Ушул себептен макала тобокелдик жана масштабдагы айырмачылыктарга негизделген этаптуу жөнгө салуу идеясын алдыга сүрөт.
Бешинчиден, бир гана улуттук жөнгө салуу жетишсиз болушу мүмкүн. DeFi протоколдору чек араларды кесип өтүп иштейт; колдонуучулар, иштеп чыгуучулар, интерфейстер, көпүрөлөр жана фонддордун агымдары ар кайсы өлкөлөрдө болушу мүмкүн. Ошондуктан эл аралык маалымат алмашуу, бирдиктүү тобокелдик типологиялары жана тез санкциялык координация критикалык мааниге ээ болот.
Алтынчыдан, бул макала крипто активдердин инвесторлору үчүн сатып алуу-сатуу же тобокелдиктерди башкаруу боюнча кеңеш эмес. DeFi платформалары техникалык, укуктук жана каржылык тобокелдиктерди алып жүрүшү мүмкүн. Конкреттүү чечимдер үчүн көз карандысыз эксперттик пикирлер, тиешелүү өлкөнүн мыйзамдары жана учурдагы жөнгө салуучу органдардын билдирүүлөрү эске алынышы керек.
Жыйынтык
Regulating DeFi Platforms изилдөөсү борбордон ажыратылган каржынын негизги жөнгө салуу маселесин ачык көрсөтүп турат: DeFi жөн гана жаңы технология эмес, ал финансылык укуктун негизделген институционалдык архитектурасын бузган система болуп саналат. Банктар, брокерлер, биржалар жана клиринг мекемелери жоголуп кеткенде; транзакциялык чыгымдар азайышы мүмкүн, бирок эсепке алуу, аутентификация, ачыкка чыгаруу, көзөмөлдөө, тобокелдиктерди башкаруу жана жоопкерчилик функциялары да алсырашы мүмкүн.
Макаланын эң күчтүү билдирүүсү - DeFiни жөнгө салуу салттуу ортомчу мекемелерди дал ошол бойдон кайра алып келүүгө мажбур эместигинде. Эң негизгиси ортомчунун аты эмес, ал аткарган функциясы. Эгерде финансылык системанын коопсуздугу үчүн мониторинг, текшерүү, ачыкка чыгаруу, тобокелдиктерди азайтуу жана отчеттуулук керек болсо, бул функциялар DeFi архитектурасында кайрадан курулушу керек.
Авторлор сунуштаган чечим эки багыттуу. Биринчиден, шайкештик жана тобокелдикти азайтуу чаралары платформанын дизайнына камтылышы (gömülmeli) керек. Акылдуу келишимдер толугу менен көзөмөлсүз автоматтык аткаруу логикасында калтырылбашы керек; татаал жана масштабдуу финансылык иш-чараларда мониторинг, ачыкка чыгаруу, токтотуу, жайлатуу жана жазуу (отчеттоо) механизмдери каралышы керек. Экинчиден, платформаны курган, иштеткен, башкарган же кирүү мүмкүнчүлүгүн берген актерлор алардын чыныгы (fiilî) көзөмөлүнө жараша жоопкерчиликке тартылышы керек.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: DeFiнин келечеги жакшыраак код жазуу менен гана эмес, коддун ичинде жана анын айланасында жоопкерчиликтүү (отчеттуу) финансылык тартипти орнотуу менен аныкталат. Акылдуу келишимдер финансылык транзакцияларды автоматташтыра алат; бирок рыноктун бүтүндүгү, керектөөчүлөрдү коргоо жана системалык тобокелдиктерди башкаруу дагы эле адамдарга, мекемелерге жана координацияланган укуктук жоопкерчиликке муктаж.
Булак жана Метод Эскертүүсү
Бул макала Жина-Гэйл С. Флетчер (Gina-Gail S. Fletcher), Вероника Рут Мартинез (Veronica Root Martinez) жана Стивен Л. Шварцтын (Steven L. Schwarcz) “Regulating DeFi Platforms” аттуу, ECGI Law Working Paper No. 937/2026 жана 2026-жылдын июнь айындагы изилдөө долбооруна негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги аргументи, тобокелдиктердин классификациясы, жөнгө салуу сунуштары, мисал окуялары жана чектөөлөрү Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте DeFi, акылдуу келишимдер, DAO башкаруусу, AML/KYC, инвесторлорду коргоо, системалык тобокелдик, эл аралык санкцияларды координациялоо жана финансылык укук темалары камтылган. Бул мазмун укуктук, финансылык, инвестициялык, крипто актив же жөнгө салууга шайкештик боюнча кеңеш эмес. Конкреттүү тиркемелер үчүн учурдагы мыйзамдар, жөнгө салуучу органдардын билдирүүлөрү, техникалык аудит жана эксперттик укуктук/финансылык баалоо эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген