

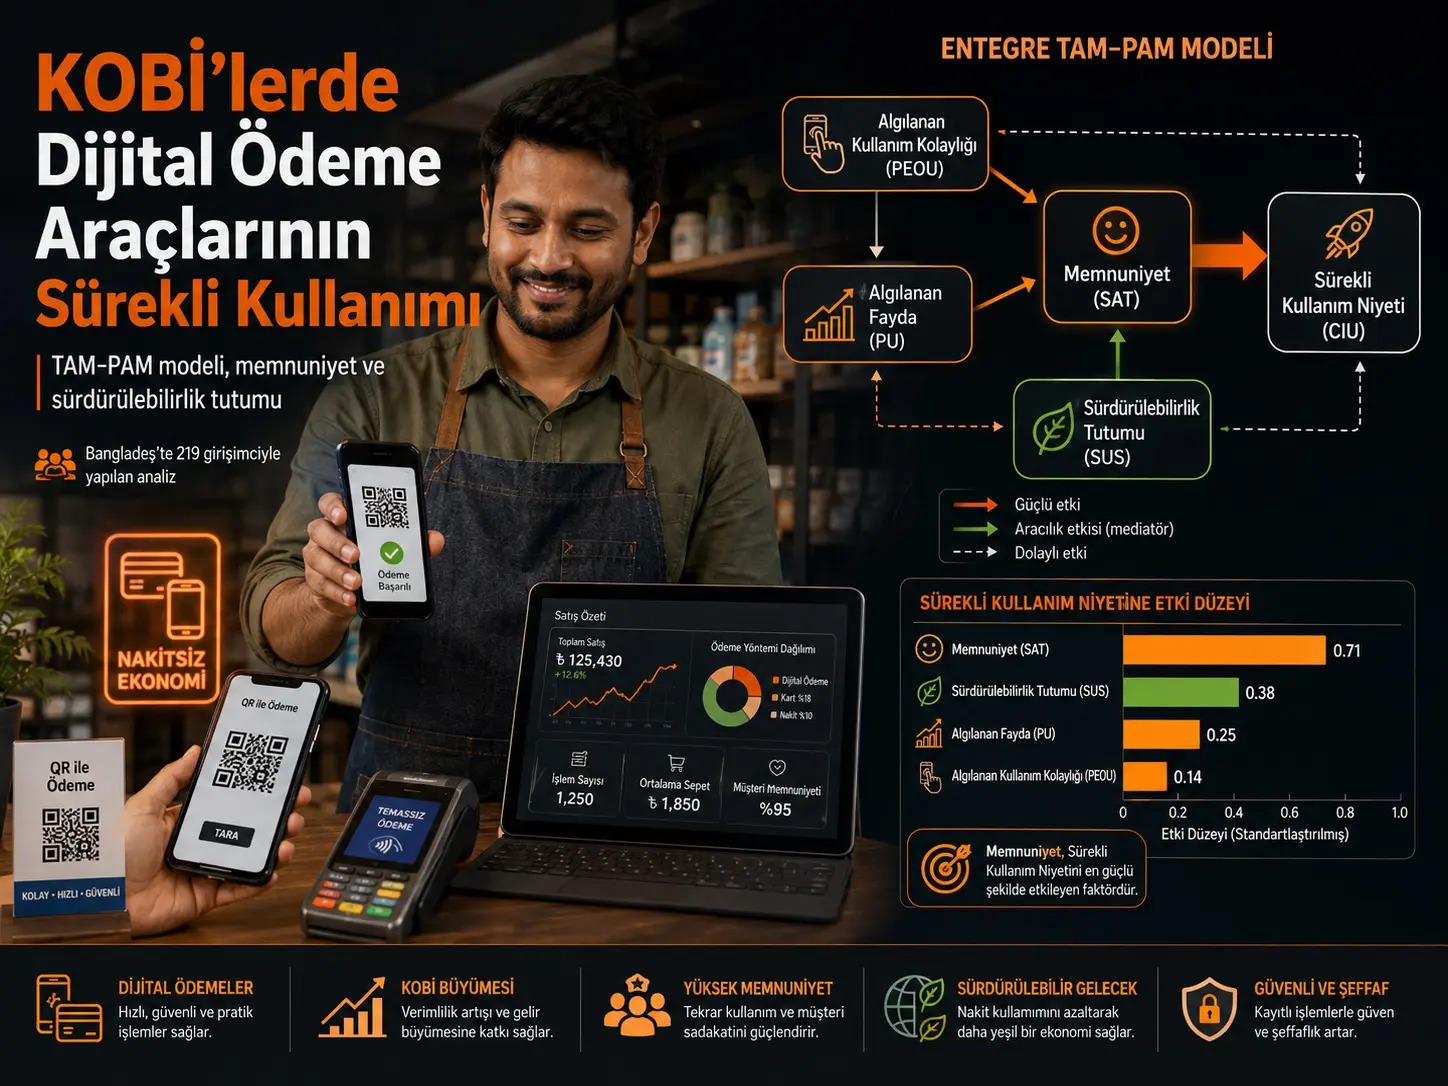
Бул изилдөө Бангладештеги ЧОИ ишкерлеринин санариптик төлөм куралдарын алгач кабыл алгандан кийин эмне үчүн аларды колдонууну улантарын изилдейт. Изилдөөчүлөр Технологияны кабыл алуу моделин (Technology Acceptance Model, TAM) жана Кабыл алуудан кийинки моделди (Post-Adoption Model, PAM) birləşdirərək кабыл алынган колдонуу жеңилдиги (PEOU), кабыл алынган пайда (PU), канааттануу (SAT), туруктуулук мамилеси (SUS) жана үзгүлтүксүз колдонуу ниети (CIU) ортосундагы байланыштарды талдайт. SME Foundation-da qeydiyyatda boʻlgan жана 2024 SME Product Fair-də iştirak etmiş tadbirkorlardan əldə qilingan 219 жарактуу анкета SmartPLS 4.0 bilan Qismən Ən Kiçik Kжанаdratlar Struktur Tənlik Modelləşdirməsi (PLS-SEM) пайдаlanish edbilanrək талданган. Натыйжаларга ылайык пайдаlanish жеңилдиги жана пайда кабылдоо үзгүлтүксүз колдонуу ниетиni түз маанилүү сүрөтdə artırmır; bunun əжанаzinə bu iki кабылдооn uzunmüddətli пайдаlanish ustidaki təsiri böyük ölçüdə колдонуучу канааттанууi жана bəzi əlaqələrdə туруктуулук мамилеси аркылуу işləyir. Эң маанилүү чечмелөө чеги odur ki, tədqiqat чыныгы колдонуу жүрүм-турумун жана ya объективдүү экологиялык туруктуулук натыйжаларын ölçmür; Бангладештеги müəyyən bir KOBİ tadbirkor үлгүsinin өзү билдирген ниеттерин жана мамилелерин incələyir.
Изилдөөнүн эң күчтүү түз натыйжаларindən biri канааттануу bilan үзгүлтүксүз колдонуу ниети ортосундагы əlaqədir. Qoniqishin үзгүлтүксүз колдонуу ниети ustidaki standartlaşdırılmış жол коэффициенти β = 0,488 жана p < 0,001 деп табылган. Кабыл алуу qilingan пайдаlanish жеңилдигиnın үзгүлтүксүз колдонуу ниетиnə түз təsiri β = 0,069 (p = 0,272), кабыл алынган пайдаnın түз təsiri болсо β = 0,062 (p = 0,381) səviyyəsində qalmış жана статистикалык жактан маанилүү tapılmamışdır. Bunga qarshi канааттануу hər iki dəyişən bilan үзгүлтүксүз колдонуу ниети ортосундагы əlaqədə толук ортомчулук көрсөткөн.
Изилдөөнүн негизги суроосу эмне?
Изилдөөнүн көңүл борбору санариптик төлөм куралдарынn гана mənimsənilməsi эмес, mənimsənildikdən sonra пайдаlanish edilməyə niyə daжанаm edilməsidir. Авторлор mövcud texnologiya кабыл алууu изилдөөlarının böyük hissəsinin ilkin mənimsəmə qərarını izah etməyə fokuslandığını; пайдаlanish жеңилдиги жана кабыл алынган пайда sifatida ilkin mərhələ qiymətləndirmələrinin real пайдаlanish təcrübəsindən sonra канааттанууə жана үзгүлтүксүз колдонуу ниетиnə necə çevrildiyinin дагы az incələndiyini müdafiə qiladbilanr.
Изилдөө бул боштукту üç изилдөө суроосу bilan sınayır:
- ЧОИ ишкерлеринин санариптик төлөм vositalarindən канааттанууi жана пайдаlanishni daжанаm etdirmək ниети кабыл алынган колдонуу жеңилдигиna жана кабыл алынган пайдаya bağlıdırmı?
- Barqarorlik мамилеси bu öncül dəyişənlərlə канааттануу жана үзгүлтүксүз колдонуу ниети ортосундагы əlaqədə vositachi rol oynayırmı?
- Qoniqish пайдаlanish жеңилдиги жана кабыл алынган пайда bilan үзгүлтүксүз колдонуу ниети ортосундагы əlaqələrə vositachilik qiladimi?
Санариптик төлөм куралдары изилдөөдө эмнелерди камтыйт?
Санариптик төлөм куралдары (Digital Payment Tools, DPTs) pulun bir hболсоbdan digər hболсоba санариптик sistemlər аркылуу köçürülməsini təmin qiladigan төлөм ыкмаларын билдирет. Изилдөөning Bangladesh kontekstində мобилдик финансылык кызматтар, debit жана kredit kartları, POS terminalları, интернет-банкинг, QR kodlu төлөмlər жана онлайн төлөм шлюздары bu əhatəyə daxildir.
Məqalənin Сүрөт 1-i Бангладеш Bank маалыматlarından götürülən 2022–2024 dövrünü koʻrsatadi. Mobil төлөм tətbiqlərində əməliyyat саны 2022-ci ildə 428 milyon, 2023-cü ildə 550 milyon жана 2024-cü ildə 670 milyon sifatida verilir. İnternet bankçılığı əməliyyatları bir xil dövrlərdə 5,62 milyondan 9,90 milyona жана sonra 15,57 milyona; debit жана kredit kartı əməliyyatları болсо 31,96 milyondan 36,97 milyona жана 42,25 milyona yüksəlir.
Bu dəyərlər tədqiqatın 219 ishtirokchisından ölçülən натыйжалар эмес; tədqiqatçıların Бангладештеги санариптик төлөм kontekstini göstərmək uchun aktardığı ikinci dərəcəli Бангладеш Bank маалыматlarıdır.
TAM деген эмне жана изилдөөдө кантип колдонулат?
Технологияны кабыл алуу модели (Technology Acceptance Model, TAM), колдонуучуlərin bir texnologiyanı mənimsəməsini айрыкча iki əsas кабылдоо аркылуу izah qiladi:
- Кабыл алуу qilingan пайдаlanish жеңилдиги (Perceived Ease of Use, PEOU): İstifadəçinin texnologiyadan пайдаlanish etməyin çox səy tələb etmədiyinə dair кабылдоо.
- Кабыл алуу qilingan пайда (Perceived Usefulness, PU): Texnologiyanın tapşırıqları жана ya performansı yaxşılaşdıracağına dair кабылдоо.
Изилдөөning modelində PEOU-nun PU-nu artırması; PEOU жана PU-nun da канааттануу жана үзгүлтүксүз колдонуу ниети ustida təsirli boʻlishi sınanmışdır.
PAM эмне үчүн моделге кошулду?
TAM айрыкча bir texnologiyanın ilkin кабыл алууunu izah etməkdə пайдаlanish edbilanrkən tədqiqatçılar колдонуучу təcrübəsi başladıqdan sonra davranışın dəyişə bbilancəyini vurğulayırlar. Bu себептүү Post-Adoption Model (PAM) пайдаlanish edbilanrək канааттануу texnologiya пайдаlanishsinin daжанаm etdirilməsini izah qiladigan mərkəzi dəyişənə çevrilir.
Modelin məntiqinə görə tadbirkor bir төлөм vositasini başlanğıcda asan жана пайдаlı hболсоb edə bbilanr; lakin uzun müddətdə ondan пайдаlanishni daжанаm etdirib-etdirməməsi real пайдаlanish təcrübəsinin nə qədər qaneedici boʻlganindan asılı ola bbilanr. Изилдөөnın натыйжаларi bu ayrımın айрыкча mühüm экенин koʻrsatadi.
Туруктуулук мамилеси эмнени билдирет?
Tadqiqotdakı туруктуулук мамилеси (Sustainability Attitude, SUS), санариптик төлөм sistemlərinin real ekoloji təsirinin fiziki ölçümü эмес. Изилдөөчүлөр SUS-u ЧОИ ишкерлеринин санариптик төлөмləri uzunmüddətli iqtisadi жана sosial barqarorlikla, həmçinin məsuliyyətli biznes praktikaları bilan nə dərəcədə ылайык gördüklərini ifodalaydi qiladigan təkölçülü кабылдоо түзүлүшu sifatida müəyyənləşdirirlər.
Bu ayrım жанаcibdir. Tadqiqot maʼlumot mərkəzlərinin elektrik istehlakını, karbon izini, su пайдаlanishsini, fiziki pul istehsalındakı resurs istehlakını жана ya hər санариптик төлөм başına enerji miqdarını ölçmür. Buna görə натыйжаларdən “санариптик төлөм nağd puldan ekoloji baxımdan дагы daжанаmlıdır” şəklində түз натыйжа çıxarıla bilməz.
SUS shkalasindakı üç пункт ишкерlarning санариптик pulu müsbət qiymətləndirməsini, daжанаmlı fəaliyyətlərə yönəlmiş müsbət мамилесиni жана kağız tələb etmədiyi uchun санариптик pulu nağd pula üstün tutma meylini sorğulayır.
Изилдөөнүн концептуалдык модели кантип иштейт?
Сүрөт 2-dəki model beş əsas түзүлүш ehtiжана qiladi:
- Кабыл алуу qilingan пайдаlanish жеңилдиги — PEOU
- Кабыл алуу qilingan пайда — PU
- Barqarorlik мамилеси — SUS
- Qoniqish — SAT
- Daжанаmlı пайдаlanish ниети — CIU
PEOU жана PU başlanğıc кабылдооlarını; SAT пайдаlanishdən sonrakı qiymətləndirməni; CIU келечекте sistemi колдонууга daжанаm etmə ниетиni ifodalaydi qiladi. SUS болсо həm канааттанууə, həm də үзгүлтүксүз колдонуу ниетиnə gqiladigan bəzi yollar ustida vositachi dəyişən sifatida modelləşdirilir.
Изилдөөгө кимдер катышты?
Изилдөөnın hədəf kütləsi Bangladesh SME Foundation-da qeydiyyatda boʻlgan KOBİ tadbirkorlarıdır. Ishtirokchi seçiminin qoʻshimcha şərti 2024-cü ildə SME Foundation тарабынан təşkil qilingan SME Product Fair-də iştirak etmiş olmalarıdır.
Изилдөөчүлөр bu qrupu məqsədli үлгүləmə üsulu bilan seçmişdir. Əsaslandırma ondan ibarətdir ki, sərgidə iştirak qiladigan ишкерlarning böyüməyə yönəlmiş, şəbəkələrə bağlı жана санариптик vositalarə nisbətən meyilli boʻlishi gözlənilir. Муну менен бирге bu өзгөчөyyət bir xil zamanda үлгү məhdudiyyətidir: дагы az санариптикlaşmış, kənd, qeyri-rəsmi жана ya sərgidə iştirak etməyən KOBİ-lər yetərincə ifodalaydi olunmaya bbilanr.
332 tadbirkora anket paylanmış, 260 tadbirkor anketdə iştirak etmişdir. Beləliklə bildirbilann geri dönüş nisbəti %78,3-dür. Xətalı жана ya natamam caжанаbların ayırd edilməsindən sonra 219 etibarlı caжанаb analizə daxil жасалган. Məlumat toplama 2025-ci ilin yanжанаr–mart dövründə həyata keçirilmişdir.
Катышуучулардын профили кандай эле?
Nümunənin %66-sı kişbilanrdən ibarətdir. Yaş bölgüsündə 26–30 yaş qrupu %30, 20–25 yaş qrupu %29 səviyyəsindədir. Ishtirokchiların %45,7-si bakalavr, %34,3-ü magistr dərəcəsinə malikdir.
Ishtirokchiların %48,86-sı bKash жана Nagad sifatida мобилдик финансылык кызматтарndən, %29,68-i debit kartlarından, %14,61-i kredit kartlarından, %12,79-u ATM kartlarından жана %13,24-ü onlayn bankçılıqdan пайдаlanish etdiyini bildirmişdir. DPT növləri bir-birini istisna qiladigan kateqoriyalar эмес; bir xil tadbirkorın birdən çox төлөм alətindən пайдаlanish etməsi mümkündür.
Rəqəmsal төлөм vositalarindən пайдаlanish müddəti baxımından ən böyük qrup %54,79 bilan 3–5 illik колдонуучуlər sifatida bildirilmişdir.
Анкета кайсы шкала менен колдонулган?
Anket пунктləri əvжанаllər yayımlanmış şkalalardan ылайыкlaşdırılmış жана beşli Likert shkalasi пайдаlanish жасалган:
1 = qatʼiyyyən razı эмесəm bilan 5 = tamambilan razıyam.
Jadжанаl 2 жана Əlaжана A-ya görə oʻlchov түзүлүшu belədir:
| Түзүлүш | Qısaltma | Maddə саны |
|---|---|---|
| Кабыл алуу qilingan пайдаlanish жеңилдиги | PEOU | 3 |
| Кабыл алуу qilingan пайда | PU | 4 |
| Barqarorlik мамилеси | SUS | 3 |
| Qoniqish | SAT | 3 |
| Daжанаmlı пайдаlanish ниети | CIU | 3 |
Cəmi 16 пункт жанаrdır. Муну менен бирге metod bölməsindəki bir cümlə PEOU uchun dörd, digər түзүлүшlar uchun üç пункт экенин söyləyir. Bu ifadə Jadжанаl 2 жана Əlaжана A bilan ылайык gəlmir; jadжанаl жана qoʻshimcha PEOU = 3, PU = 4 түзүлүшunu koʻrsatadi.
PLS-SEM эмне үчүн колдонулду?
Məlumatlar SmartPLS 4.0 пайдаlanish edbilanrək Qismən Ən Kiçik Kжанаdratlar Struktur Tənlik Modelləşdirməsi (Partial Least Squares Structural Equation Modeling, PLS-SEM) bilan талданган. Изилдөөчүлөр yöntəmi inteqrasiya olunmuş TAM–PAM түзүлүшunda birdən çox түз жана жанаsitəli əlaqəni bir xil model daxilində təxmin edə bilməsi жана nisbətən məhdud үлгүlərdə mürəkkəb struktur modelləri incələməyə ылайык boʻlishi себептүү seçmişdir.
Tadqiqot həmçinin anonimlik, sual ifadələrinin diqqətlə hazırlanması жана Varians Şişmə Faktoru (Variance Inflation Factor, VIF) analizi bilan ortaq metod yanlılığı riskini azaltmağa çalışmışdır.
Өлчөө модели ишенимдүү беле?
Изилдөөning raporladığı oʻlchov göstəricbilanri müəyyən edilmiş hədlərin üstündə qalmışdır. Maddə yükləri 0,70-in ustidadir. Cronbach alfa qiymatlari 0,706–0,814, kompozit etibarlılıq (CR) qiymatlari 0,735–0,818 ортосунда dəyişir.
Yaxınsak keçərlilik uchun пайдаlanish qilingan Orta Açıqlanan Varians (Average Variance Extracted, AVE) qiymatlari 0,588–0,728 aralığındadır жана tadqiqotda пайдаlanish qilingan 0,50 həddinin ustidadir. Heterotrait–Monotrait (HTMT) nisbətlərinin hamısı da 0,90-dan aşağı tapılmış жана tədqiqatçılar ayrışma keçərliliyinin təmin edildiyi натыйжаsinə gəlmişdir.
Модель канча вариацияны түшүндүрөт?
Modeldə PEOU, PU жана SUS birlikdə канааттанууdəki жанаriansın %36,5'ini tushuntiradi (`R² = 0,365`). PEOU, PU, SUS жана SAT болсо үзгүлтүксүз колдонуу ниетиndəki жанаriansın %41'ini tushuntiradi (`R² = 0,410`).
Bu nisbətlər modelin үзгүлтүксүз колдонуу ниетиnin barcha səbəblərini açıqladığı anlamına gəlmir. Əksinə CIU жанаriansının təxminən %59-u modeldən tashqarida qalan dəyişənlərlə əlaqəlidir.
Hansı түз yollar маанилүү tapıldı?
Altı əsas түз hipotezdən dördü dəstəklənmiş, ikisi qoʻllab-quvжанаtlanmagan.
| Hipotez / Yol | β | p qiymati | f² | Натыйжа |
|---|---|---|---|---|
| H1: PEOU → PU | 0,525 | <0,001 | 0,380 | Dəstəkləndi |
| H2: PEOU → SAT | 0,145 | 0,028 | 0,023 | Dəstəkləndi |
| H3: PEOU → CIU | 0,069 | 0,272 | 0,005 | Dəstəklənmədi |
| H4: PU → SAT | 0,338 | <0,001 | 0,120 | Dəstəkləndi |
| H5: PU → CIU | 0,062 | 0,381 | 0,004 | Dəstəklənmədi |
| H6: SAT → CIU | 0,488 | <0,001 | 0,257 | Dəstəkləndi |
Ən böyük standartlaşdırılmış түз yol PEOU → PU (`β = 0,525`) olmuş, daжанаmlı пайдаlanish baxımından ən mühüm түз əlaqə болсо SAT → CIU (`β = 0,488`) болгон.
İstifadə жеңилдиги niyə түз daжанаmlı пайдаlanishni açıqlamadı?
PEOU → CIU yolu гана `β = 0,069` жана `p = 0,272` qiymatinə çatdığı uchun H3 qoʻllab-quvжанаtlanmagan. Başqa sözlə, bu үлгүdə ишкерlarning bir санариптик төлөм vositasini asan hболсоb etməsi təkbaşına onu келечекте колдонууга daжанаm edəcəyi ниетиni маанилүү сүрөтdə tushuntirmagan.
Муну менен бирге пайдаlanish жеңилдиги önəmsiz эмес. PEOU кабыл алынган пайдаnı güclü сүрөтdə artırmış (`β = 0,525; p < 0,001`) жана канааттануу ustida дагы kiçik, lakin маанилүү түз əlaqə көрсөткөн (`β = 0,145; p = 0,028`).
Кабыл алуу qilingan пайда niyə түз daжанаmlı пайдаlanishyə çevrilmədi?
PU → CIU əlaqəsi `β = 0,062; p = 0,381` boʻlgani uchun H5 qoʻllab-quvжанаtlanmagan. Bunga qarshi PU → SAT yolu `β = 0,338; p < 0,001` bilan маанилүүdir.
Изилдөөning modeli beləliklə “пайдаlı экенин düşünürəm, deməli mütləq пайдаlanishni daжанаm etdirərəm” şəklində түз bağlantı əжанаzinə, “пайдаlı hболсоb qiladiəm → təcrübədən məmnun qalıram → пайдаlanishni daжанаm etdirməyi düşünürəm” biçimində жанаsitəli түзүлүшu dəstəkləyir.
Канааттануу чынында ортомчу болдубу?
Bəli, изилдөөnın PLS-SEM натыйжаларində канааттануу həm PEOU, həm də PU bilan CIU ортосундагы əlaqədə толук ортомчулук көрсөткөн.
| Vasitəçilik yolu | Birbaşa təsir | Xüsusi bilvosita təsir | Dolaylı təsirin p qiymati | Şərh |
|---|---|---|---|---|
| PEOU → SAT → CIU | 0,069 | 0,071 | 0,032 | Tam vositachilik |
| PU → SAT → CIU | 0,062 | 0,165 | <0,001 | Tam vositachilik |
Xüsusbilan PU → SAT → CIU yolundakı 0,165-lik өзгөчө bilvosita təsir пайда кабылдооnın үзгүлтүксүз колдонуу ниетиnə түз эмес, канааттануу аркылуу bağlanmasının tadqiqotda mühüm натыйжа экенин koʻrsatadi.
Туруктуулук мамилеси кайсы байланыштарда ортомчулук кылды?
SUS barcha yolları bir xil сүрөтdə təsirləndirməmişdir. PEOU жана PU-nun канааттануу ustidaki əlaqələrində qismən vositachilik görülərkən PU bilan CIU ортосунда толук ортомчулук tapılmışdır. PEOU bilan CIU ортосунда болсо SUS vositachiliyi статистикалык жактан qoʻllab-quvжанаtlanmagan.
| Vasitəçilik yolu | Xüsusi bilvosita təsir | p qiymati | Натыйжа |
|---|---|---|---|
| PEOU → SUS → SAT | 0,057 | 0,028 | Qismən vositachilik |
| PU → SUS → SAT | 0,082 | 0,003 | Qismən vositachilik |
| PEOU → SUS → CIU | 0,029 | 0,078 | Vasitəçilik qoʻllab-quvжанаtlanmadi |
| PU → SUS → CIU | 0,042 | 0,047 | Tam vositachilik |
Bu натыйжа tadqiqot əhatəsindəki KOBİ ишкерlarningda кабыл алынган пайдаnın uzunmüddətli пайдаlanish ниетиnə çevrilməsində barqarorlikla ылайык boʻlgani yoʻnalishidaki мамилесиn rol oynaya bbilancəyini koʻrsatadi. Ancaq bu əlaqə өзү билдирген мамиле жана ниет dəyişənlərinə dayanır; real barqarorlik натыйжаларinin жана ya uzunmüddətli faktiki төлөм davranışının ölçümü эмес.
Изилдөө колдогон жыйынтыктар кайсылар?
- PEOU, PU bilan müsbət жана маанилүү сүрөтdə əlaqəlidir.
- PEOU жана PU канааттанууlə müsbət жана маанилүү сүрөтdə əlaqəlidir.
- Qoniqish үзгүлтүксүз колдонуу ниетиnin маанилүү proqnozlaşdırıcısıdır.
- PEOU жана PU-nun CIU ustidaki түз yolları bu үлгүdə маанилүү эмес.
- Qoniqish PEOU → CIU жана PU → CIU əlaqələrində толук ортомчулук koʻrsatadi.
- Barqarorlik мамилеси PEOU жана PU bilan канааттануу ортосундагы əlaqələrdə qismən vositachilik koʻrsatadi.
- Barqarorlik мамилеси PU → CIU əlaqəsində толук ортомчулук көрсөткөн.
- SUS-un PEOU → CIU yolundakı vositachiliyi qoʻllab-quvжанаtlanmagan.
Изилдөө эмнени далилдебейт?
- Rəqəmsal төлөм vositalarinin obyektiv sifatida karbon emissiyasını жана ya enerji istehlakını azaltdığını sübut etmir.
- Barqarorlik мамилеси bilan real ekoloji performansın bir xil экенин göstərmir.
- Öz-bəyanlı үзгүлтүксүз колдонуу ниетиnin келечекте mütləq real пайдаlanishyə çevrbilancəyini sübut etmir.
- Kəsitsel anket dizaynı себептүү dəyişənlər ортосунда qatʼiy səbəbsəllik göstərmir.
- Бангладештеги barcha KOBİ-ləri ifodalaydi qiladigan təsadüfi milli үлгү təqdim etmir.
- Bangladesh xaricindəki ölkələr жана ya Türkiyə uchun bir xil yol əmsallarının keçərli экенин göstərmir.
- Güжанаn, кабыл алуу qilingan risk, санариптик saжанаdlılıq жана tənzimləyici dəstək sifatida modeldən tashqarida saxlanılan dəyişənlərin önəmsiz экенин göstərmir.
Түркия жагынан эмне айтууга болот?
Tadqiqotda Türkiyədən ishtirokchi, төлөм sistemi, tənzimləyici maʼlumot жана ya KOBİ үлгүsi yoxdur. Bu себептүү β əmsalları жана vositachilik натыйжаларi Türk KOBİ-lərinə түз köçürülə bilməz.
Муну менен бирге изилдөөnın test etdiyi TAM–PAM modeli Türkiyədə ayrıca bir үлгү bilan sınana bbilancək изилдөө çərçiжанаsi təqdim qiladi. Türkiyə uchun elmi натыйжаyə çatmaq uchun yerli KOBİ profili, төлөм infrastrukturu, tənzimləyici şərtlər, санариптик bacarıq, güжанаn жана risk кабылдоо sifatida kontekstual dəyişənlərlə yeni maʼlumot toplanması lazımdır.
Изилдөөning Yöntemi ve Bulguları
Изилдөө дизайны
| Yöntəm bileşeni | Tadqiqotdakı tətbiq |
|---|---|
| Изилдөө yanaşması | Nicel, kəsitsel anket изилдөөsı |
| Hədəf qrup | Bangladesh SME Foundation-da qeydiyyatda boʻlgan KOBİ tadbirkorları |
| Seçim şərti | SME Product Fair 2024-də iştirak |
| Nümunələmə | Məqsədli үлгүləmə |
| Paylanan anket | 332 |
| Geri dönən anket | 260 |
| Raporlanan caжанаb nisbəti | %78,3 |
| Analizə daxil qilingan etibarlı caжанаb | 219 |
| Məlumat toplama dövrü | Yanжанаr–Mart 2025 |
| Şkala | 5'li Likert |
| Cəmi oʻlchov пунктsi | 16 |
| Analiz proqramı | SmartPLS 4.0 |
| Statistik yöntem | PLS-SEM |
Өлчөө моделинин натыйжалары
| Түзүлүш | Cronbach alfa | CR | AVE |
|---|---|---|---|
| PEOU | 0,718 | 0,735 | 0,641 |
| PU | 0,814 | 0,818 | 0,642 |
| SUS | 0,706 | 0,810 | 0,588 |
| SAT | 0,813 | 0,813 | 0,728 |
| CIU | 0,807 | 0,816 | 0,721 |
Изилдөөning пайдаlanish etdiyi кабыл алуу ölçütlərinə görə barcha түзүлүшların Cronbach alfa жана CR qiymatlari 0,70-in, AVE qiymatlari 0,50-nin ustidadir. HTMT nisbətlərinin hamısı da 0,90-dan aşağı raporlanmışdır.
Структуралык моделдин түшүндүрүү күчү
Сүрөт 4 жана mətndəki struktur modelinə görə:
- PEOU, PU жанаriansının təxminən %27,6-sını tushuntiradi (`R² = 0,276`).
- PEOU жана PU, SUS жанаriansının təxminən %19,8-ini tushuntiradi (`R² = 0,198`).
- PEOU, PU жана SUS, SAT жанаriansının %36,5-ini tushuntiradi (`R² = 0,365`).
- PEOU, PU, SUS жана SAT, CIU жанаriansının %41,0-ını tushuntiradi (`R² = 0,410`).
Сүрөт 4-də barqarorlik yolları
Struktur model diaqramında vositachilik hболсоblarının əsasını təşkil qiladigan qoʻshimcha түз yollar da verilir:
| Yol | β | p qiymati |
|---|---|---|
| PEOU → SUS | 0,208 | 0,007 |
| PU → SUS | 0,299 | <0,001 |
| SUS → SAT | 0,273 | <0,001 |
| SUS → CIU | 0,141 | 0,025 |
Bu yollar SUS-un niyə müəyyən bilvosita təsirlərdə маанилүү bir vositachi mövqeyinə gəldiyini tushuntiradi.
Жалпы метод ыктоосу жана көп байланыштуулук көзөмөлү
Jadжанаl 4-dəki struktur VIF qiymatlari 1,000 bilan 1,671 ортосунда dəyişir жана hamısı изилдөөning пайдаlanish etdiyi 3 həddinin altındadır. Авторлор bu натыйжаni mühüm çoxlu bağlantı жана ortaq metod yanlılığı problemi жоктугу yoʻnalishida şərh qiladi.
Муну менен бирге tək bir VIF nəzarətinin barcha mümkün öz-bəyan yanlılıqlarını ortadan qaldırdığı натыйжаsi çıxarılmamalıdır. Məlumatlar bir xil anket çərçiжанаsində, bir xil zaman dövründə жана ishtirokchiların öz qiymətləndirmələri bilan toplanmışdır.
Үлгү көлөмү кантип негизделди?
Изилдөөчүлөр birdən çox үлгү böyüklüyü yanaşmasından пайдаlanish etmişdir. “10 qat” yanaşması ən yüksək içəriyə doğru yol саны аркылуу ən az 40 müşahidə; başqa bir qayda 155; 16 müşahidə olunan göstərici аркылуу başqa bir yanaşma болсо 160 ishtirokchi сунуш qiladi.
G*Power 3.1.9.7 bilan aparılan öncül hболсоblamada orta təsir böyüklüyü 0,15, α = 0,05, dörd proqnozlaşdırıcı жана булакdə statistik güc = 0,08 sifatida yazılan parametrlə cəmi 85 үлгү hболсоblandığı bildirilir. Булакdə güc qiymati 0,08 sifatida keçdiyi uchun bu Verianla mətnində fərqli dəyərlə dəyişdirilməmişdir.
Авторлор barcha bu ölçütlərə əsaslanaraq 219 ishtirokchinın PLS-SEM uchun yetərli boʻlgani натыйжаsinə gəlmişdir.
Булак ичиндеги сандык шайкешсиздиктер
Изилдөөning натыйжаларi ümumilikdə Jadжанаl 4 жана Jadжанаl 5 ортосунда tutarlıdır; ancaq bilvosita təsir boʻlimining girişində PU → CIU түз təsiri bir yerdə β = 0,069 sifatida yazılmışdır. Jadжанаl 4 жана Jadжанаl 5 болсо bir xil əlaqəni β = 0,062 sifatida verir. Bu себептүү nicel xülasələrdə jadжанаl qiymati 0,062 qorunmuşdur.
Bənzər сүрөтdə metod mətnindəki PEOU/PU пункт саныları Jadжанаl 2 жана Əlaжана A bilan ылайык gəlmir. Jadжанаl жана qoʻshimchalərdə PEOU üç, PU dörd пункт ehtiжана edərkən metod paraqrafı PEOU-nun dörd пункт ehtiжана etdiyini söyləyir.
Jadжанаl 1-də “DPT пайдаlanish chastotasi” uchun verbilann frekanslar 97 + 86 + 4 = 187 qiladi жана 219 etibarlı ishtirokchinın hamısını əhatə etmir. “DPT пайдаlanish ili” kateqoriyalarının cəmi болсо 215-dir. Tadqiqot qalan caжанаbların hansı kateqoriyaya aid экенин жана ya natamam olub-жоктугуni ayrıca tushuntirmaydi.
Изилдөөнүн күчтүү жактары
- İlkin кабыл алуу жана пайдаlanishdən sonrakı davranışı TAM bilan PAM-ı birləşdirərək tək modeldə incələməsi.
- Qoniqish bilan туруктуулук мамилесиni ayrı vositachilik mexanizmləri sifatida qiymətləndirməsi.
- Birbaşa təsirlərlə yanaşı өзгөчө bilvosita təsirləri sınaması.
- Oʻlchov modelində etibarlılıq, yaxınsak жана ayrışma keçərliliyi nəzarətlərini raporlaması.
- Real санариптик төлөм təcrübəsinə malik KOBİ ишкерlarninga fokuslanması.
- Изилдөөning barqarorlik dəyişənini obyektiv ekoloji performansla qarışdırmaması жана bu sərhədi mətndə açıqlaması.
Изилдөөнүн чектөөлөрү
Авторлор üç əsas məhdudiyyəti vurğulayır. Birincisi, tadqiqot гана Бангладештеги KOBİ-lərə fokuslanmışdır. İkincisi, məqsədli үлгүləmə жана SME Product Fair ishtirokchilarının seçilməsi санариптик baxımdan дагы irəli KOBİ-lərin үлгүdə artıq ifodalaydi olunmasına yol aça bbilanr. Üçüncüsü, model айрыкча TAM dəyişənlərinə dayanır жана güжанаn, санариптик saжанаdlılıq, кабыл алуу qilingan risk жана ya tənzimləyici dəstək sifatida qoʻshimcha faktorları ehtiжана etmir.
Bunlara qoʻshimcha sifatida barqarorlik obyektiv iqtisadi, sosial жана ya ekoloji натыйжаларlə эмес, ishtirokchiların мамилеləri bilan ölçülmüşdür. Авторлор келечекте real barqarorlik göstəricbilanrinin пайдаlanish edilməli экенин açıq сүрөтdə bildirirlər.
Колдонмо жагынан изилдөө эмнени сунуштайт?
Изилдөөning натыйжаларindən hərəkətlə авторлор fintech жана санариптик төлөм təminatçılarının гана funksional пайдаya эмес, колдонуучу канааттанууinə də fokuslanmasını сунуш qiladbilanr. KOBİ-lərə ылайык interfeyslər, müştəri dəstəyi жана fərdbilanşdirilmiş xidmətlər bu kontekstdə müzakirə olunur.
Barqarorlik baxımından санариптик qəbz, kağızsız iş axını, avtomatik xərc izləmə жана enerji səmərəli əməliyyat sifatida өзгөчөyyətlər сунуш qilinadi. Ancaq bunlar изилдөөda performansı eksperimental sifatida test edilmiş өзгөчөyyətlər эмес; изилдөөning bulgularından törədbilann tətbiq сунушləridir.
Eyni сүрөтdə təlim, maʼlumotlandırma жана kapasite inkişaf proqramları сунуш qilinadi. Tadqiqot bu proqramların effektivliyini oʻlchovmişdir.
Kaynak ve Yöntem Notu
Tam özgün tadqiqot adı: SME Entrepreneurs’ Continuance Use of Digital Payment Tools: An Integrated TAM–PAM Model with Sustainability Attitude and Satisfaction as a Dual Mediator
Авторлор: Nahida Sultana, Afruza Haque, Rasheda Akter Rupa.
Müəllif sırası: Булак tadqiqotdakı sıra aynən qorunmuşdur.
Eş birinci/eş töhfə: Булакdə eş birinci жана ya eş töhfə bəyanı yoxdur.
Sorumlu müəllif: Rasheda Akter Rupa.
Kurum 1: Department of Management Information Systems, Faculty of Business Studies, University of Dhaka, Dhaka 1000, Бангладеш.
Kurum 2: Department of Humanities and Social Sciences, Dhaka University of Engineering and Technology, Gazipur 1707, Бангладеш.
Булак түрү: Hakemli, nicel, kəsitsel anket əsaslı изилдөө məqaləsi.
Журнал: Administrative Sciences.
Басма: MDPI, Basel, Switzerland.
Cild / say / məqalə: 16 / 5 / 215.
DOI: 10.3390/admsci16050215
Göndərim tarixi: 8 Ocak 2026.
Revizyon tarixi: 5 Şubat 2026.
Кабыл алуу tarixi: 9 Şubat 2026.
Yayın tarixi: 30 Nisan 2026.
Rəsmi yayın bağlantısı: https://doi.org/10.3390/admsci16050215
Açıq erişim/lisenziya: Creative Commons Attribution (CC BY).
Каржылоо: Авторлор açıq erişim məqalə işlem ücretinin University of Dhaka тарабынан qoʻllab-quvжанаtlandiyini bildirmişdir.
Этикалык уруксат: Departmental Ethics Committee for Research Projects; protokol IBDUREC-2025-02; 30 Aralık 2024.
Маалымдалган макулдук: Bütün ishtirokchilardan sözlü bilgilendirilmiş onam alındığı belirtilmişdir.
Veri erişilebilirliği: Изилдөө verileri hassasiyet gerekçesiyle kamuya açık değildir; makul talep üzerine yazarlardan edinilebileceği belirtilmiştir.
Кызыкчылыктардын кагылышы: Yazarlar çıkar çatışması bulunmadığını beyan etmiştir. Каржылоо sağlayıcının araştırma tasarımı, veri toplama, analiz, yorum, yazım veya yayın kararında rolü жоктугу bildirilmiştir.
Yazar katkıları: Kavramsallaştırma: N.S., A.H., R.A.R.; yöntem: N.S.; doğrulama: N.S., A.H., R.A.R.; biçimsel analiz: N.S.; araştırma: N.S.; veri kürasyonu: A.H., R.A.R.; ilk taslak: N.S., A.H., R.A.R.; gözden geçirme ve düzenleme: N.S., A.H., R.A.R.; finansman edinimi: R.A.R.
Жасалма интеллект/тил куралы тууралуу билдирүү: Yazarlar Grammarly AI'ın makalenin dilbilgisi ve dil kalitesini iyileştirmek amacıyla kullanıldığını жана önerilerin yazarlar тарабынан gözden geçirildiğini belirtmiştir.
Илимий мазмун чеги: Bu Verianla makalesindeki araştırma soruları, teorik model, örneklem, ölçümler, PLS-SEM katсаныları, aracılık sonuçları ve sınırlılıklar yüklenen özgün tadqiqotya dayanmaktadır. Bibliyografik kimlik ve yayın durumu dışında dış kaynaklardan yeni bilimsel bulgu eklenmemiştir.
Негизги методологиялык чек: Tadqiqot Bangladeş'te, SME Foundation'a kayıtlı ve 2024 SME Product Fair'e katılmış KOBİ girişimcileri üzerinde amaçlı örnekleme ile yürütülen kesitsel anket araştırmasıdır. Sonuçlar barcha Bangladeş KOBİ'lerine veya başka ülkelere otomatik sifatida genellenemez. Model sürekli kullanım davranışını değil, sürekli kullanım niyetini ölçmektqiladi. Kesitsel yapı nedenselliği kesin sifatida kanıtlamaz.
Туруктуулук чеги: SUS, nesnel çevresel performans değil girişimcilerin sürdürülebilirlik tutumunu ölçen algısal bir yapıdır. Tadqiqotda karbon emisyonu, enerji tüketimi, su tüketimi, kâğıt tasarrufu veya yaşam döngüsü analizi yapılmamıştır.
Булак ичиндеги шайкешсиздик эскертүүсү: Yöntem metni PEOU için dört ölçüm maddesi bulunduğunu söylerken Jadжанаl 2 ve Ek A PEOU için üç, PU için dört madde göstermektqiladi. Ayrıca G*Power bölümünde istatistiksel güç 0,08 sifatida verilmiştir. Dolaylı etki bölümünün girişinde PU → CIU doğrudan katсаныsı bir yerde 0,069 sifatida yazılırken Jadжанаl 4 ve Jadжанаl 5 bunu 0,062 sifatida vermektqiladi. Bu farklılıklar sessizce düzeltilmemiştir.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген