

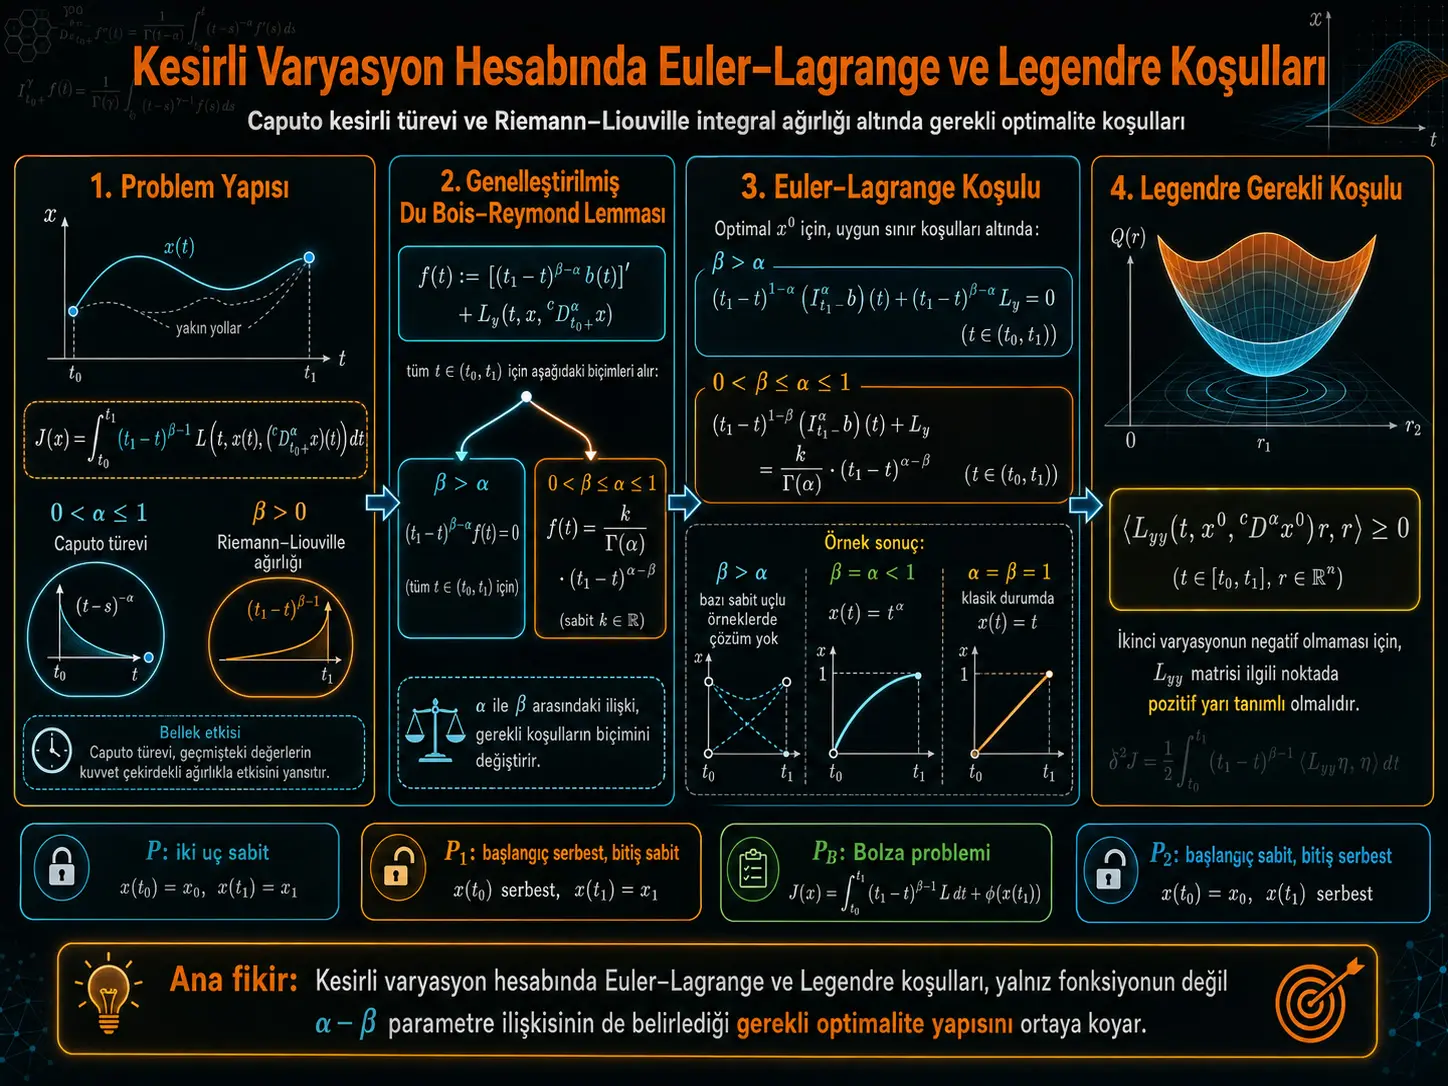
Бул изилдөө классикалык вариациялык эсептөөдөгү Euler–Lagrange жана Legendre зарыл оптималдуулук шарттарын бир эле маселеде Caputo бөлчөк туундусун жана Riemann–Liouville тибиндеги бөлчөк интегралдык салмакты камтыган бөлчөк вариациялык эсепке кеңейтет. Изилдөөчүлөр айрыкча эки параметрдин — Caputo туундусунун тартиби \(0<\alpha\leq1\) менен функционалдагы Riemann–Liouville түзүлүшүн аныктаган \(\beta>0\) параметринин — бири-бирине салыштырмалуу чоңдугу оптималдуулук шарттарын түз өзгөртө турган негизди түзүшөт.
Изилдөөнүн негизги математикалык куралы классикалык Du Bois–Reymond леммасынын бөлчөк жалпылоосу. Изилдөөчүлөр бул лемма аркылуу бөлүктөп интегралдоо формуласын негизги кадам катары колдонбостон, ар кандай баштапкы жана акыркы чек шарттарында алсыз локалдык минимум үчүн Euler–Lagrange шарттарын интегралдык түрдө чыгарышат. Алынган шарттар \(\beta>\alpha\) жана \(0<\beta\leq\alpha\leq1\) режимдеринде ар башка формада болот.
Изилдөөнүн экинчи негизги жыйынтыгы Legendre зарыл шартына тиешелүү. Мурунку адабиятта \(0<\alpha<1\) болгондо функция менен анын Caputo туундусу бир убакта компакт колдоого ээ боло албагандыктан классикалык Legendre далилдөө стратегиясын акыркы чекит чектөөлөрүндө колдонуу мүмкүн эмес экени талкууланган. Бул изилдөөнүн авторлору атайын вариация тандап, эки учу туруктуу маселе жана баштапкы чекити эркин–акыркы чекити туруктуу маселе үчүн классикалык экинчи вариация ыкмасын бөлчөк учурга ылайыкташтырууга болот деп сунушташат.
Эң жөнөкөй туруктуу учтуу маселе үчүн каралган мисал \(\alpha\) менен \(\beta\) ортосундагы байланыш теңдеменин формасына гана эмес, чечимдин бар болушуна да таасир этерин көрсөтөт. Изилдөөчүлөрдүн Мисал 4.1инде \(\beta>\alpha\) болгондо берилген эки чек шартты бир убакта аткарган чечим жок, ал эми \(0<\beta\leq\alpha\leq1\) абалында ачык экстремал алынат. Атайын \(\beta=\alpha<1\) тандалганда чечим \(x(t)=t^\alpha\), классикалык чек \(\alpha=\beta=1\) болгондо болсо \(x(t)=t\) формасына келет.
Жыйынтыктар эксперименттик маалымат, физикалык система өлчөөсү же сандык көрсөткүчтөрдү салыштыруу эмес. Изилдөө функционалдык мейкиндиктер, бөлчөк интеграл жана туунду операторлору, вариациялар жана аналитикалык далилдер аркылуу жүргүзүлгөн теориялык математика эмгеги. Ошондуктан жыйынтыктардын күчү берилген божомолдор астында чыгарылган зарыл оптималдуулук шарттарынын математикалык түзүлүшү менен чектелет; жалпы маселенин минимумун Legendre шарты гана аткарылса кепилдей турган жетиштүүлүк теоремасы берилбейт.
Түркия үчүн эмнени билдирет?
Изилдөөнүн жыйынтыктары өлкөгө же белгилүү бир өнөр жай системасына байланыштуу эмес. Түркия үчүн мүмкүн болгон илимий мааниси — бөлчөк дифференциалдык теңдемелер, оптималдуу башкаруу, эс таасирдүү динамикалык системалар жана бөлчөк математикалык моделдөө менен иштеген изилдөөчүлөргө Euler–Lagrange жана Legendre шарттарын чек шарттарында кантип түзүүгө болорун көрсөткөн аналитикалык ыкма сунушташы. Бирок изилдөө кандайдыр бир түрк инженердик системасын, физикалык процессти, башкаруу түзмөгүн же реалдуу маалымат топтомун сынабагандыктан белгилүү колдонмо үчүн көрсөткүч же тактык жыйынтыгын чыгарууга болбойт.
Бөлчөк вариациялык эсептеги негизги маселе
Классикалык вариациялык эсепте максат адатта функционал боюнча минимум же максимум берген функцияларды аныктоо. Мындай маселелердин негизги зарыл шарттарынын бири Euler–Lagrange теңдемеси. Изилдөө туундулардын бүтүн эмес тартиптерге кеңейтилген бөлчөк математикада бул классикалык негиз кандай өзгөрөрүн карайт.
Изилдөөчүлөр караган негизги функционал төмөнкүдөй:
\[ J(x(\cdot)) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} L\!\left( t, x(t), ({}^{c}D_{t_0+}^{\alpha}x)(t) \right) dt. \]
Бул жерде:
- \(0<\alpha\leq1\) — Caputo бөлчөк туундусунун тартиби.
- \(\beta>0\) — интегралдык функционалдагы Riemann–Liouville тибиндеги салмактын тартибин аныктайт.
- \(L(t,x,y)\) — вариация маселесиндеги integrand же Lagrange функциясы.
- \({}^{c}D_{t_0+}^{\alpha}x\) — сол жактуу Caputo бөлчөк туундусу.
Классикалык абал \(\alpha=\beta=1\) тандалганда бул түзүлүш стандарттык вариациялык эсепке келет.
Riemann–Liouville бөлчөк интегралы
Изилдөөдө сол жактуу Riemann–Liouville бөлчөк интегралы:
\[ (I_{t_0+}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1} \varphi(\tau)\,d\tau \]
жана оң жактуу Riemann–Liouville бөлчөк интегралы:
\[ (I_{t_1-}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_t^{t_1} (\tau-t)^{\alpha-1} \varphi(\tau)\,d\tau \]
түрүндө аныкталат.
\(\Gamma(\alpha)\) — Gamma функциясы. Бөлчөк интегралдын негизги касиети функциянын бир гана чекиттеги маанисине эмес, белгилүү бир убакыт же өзгөрмө аралыгындагы тарыхына көз каранды болушу. Бул нелокалдык түзүлүш классикалык вариациялык эсептеги локалдык туунду ыкмаларын бөлчөк маселелерге түз өткөрүүнү кыйындаткан негизги өзгөчөлүктөрдүн бири.
Caputo бөлчөк туундусу
\(0<\alpha\leq1\) үчүн сол жактуу Caputo туундусу булакта:
\[ ({}^{c}D_{t_0+}^{\alpha}\varphi)(t) = \frac{d}{dt} \left[ I_{t_0+}^{1-\alpha} \bigl(\varphi(\cdot)-\varphi(t_0)\bigr) \right](t) \]
түрүндө аныкталат.
Изилдөөчүлөр чечимдерди функция жана Caputo туундусу үзгүлтүксүз болгон \(C^\alpha\) мейкиндигинде же Caputo туундусунда чектүү сандагы биринчи түрдөгү үзүлүүлөргө жол берген бөлүкчө үзгүлтүксүз \(PC^\alpha\) мейкиндигинде карашат.
Жалпыланган Du Bois–Reymond леммасы
Изилдөөнүн негизги далил чынжыры Lemma 3.1ден башталат. Изилдөөчүлөр:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} f(t) ({}^{c}D_{t_0+}^{\alpha}h)(t)\,dt = 0 \]
теңдиги учтарында нөл болгон бардык ылайыктуу \(h\) вариациялар үчүн аткарылганда пайда болгон түзүлүштү эки параметрдик режимге бөлүшөт.
Биринчи режим: \(\beta>\alpha>0\)
\[ (t_1-t)^{\beta-\alpha}f(t)=0. \]
Экинчи режим: \(0<\beta\leq\alpha\leq1\)
Булакта:
\[ f(t) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
формасы берилет.
Бул айырма макаланын кийинки Euler–Lagrange шарттары эмне үчүн эки башка түзүлүшкө бөлүнөрүн түшүндүрөт. \(\alpha\) жана \(\beta\) жөн гана техникалык параметр бойдон калбастан, чечимдин уруксат берилген формасын аныктаган факторлорго айланат.
Булактын v1 версиясындагы Lemma 3.1 туюнтмасы жөнүндө эскертүү
Lemma 3.1дин экинчи пунктунда булак туруктуусун \(k\neq0\) деп жазат. Бирок ошол эле далилдин башында \(f(t)=0\) абалы да интеграл теңдигин түз аткарары айтылат. Демек жүктөлгөн v1 теорема туюнтмасы менен далил текстинин ортосунда нөл туруктуусу боюнча чакан камтуу дал келбестиги бар. Бул жерде бул деталь унчукпай оңдолгон жок.
Euler–Lagrange шарты кантип алынат?
\(x^0\) функциясы алсыз локалдык минимум берет деп кабыл алынганда:
\[ \phi(\lambda) = J(x^0+\lambda h) \]
бир өзгөрмөлүү функциясы \(\lambda=0\) чекитинде минимумга ээ болот. Fermat шартынан:
\[ \phi'(0)=0 \]
алынат.
Бул биринчи вариация:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \left[ \left\langle L_x(t),h(t) \right\rangle + \left\langle L_y(t), ({}^{c}D_{t_0+}^{\alpha}h)(t) \right\rangle \right]dt = 0 \]
түрүнө келет.
Андан кийин изилдөөчүлөр жалпыланган Du Bois–Reymond леммасын колдонуп, интегралдык түрдөгү Euler–Lagrange шарттарын алышат.
Эки учу туруктуу маселе үчүн Euler–Lagrange шарттары
\[ b(t) = (t_1-t)^{\beta-1} L_x \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) \]
аныктамасы менен \(\beta>\alpha\) болгондо Theorem 4.1:
\[ (t_1-t)^{1-\alpha} (I_{t_1-}^{\alpha}b)(t) + (t_1-t)^{\beta-\alpha} L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = 0 \]
шартын берет.
\(0<\beta\leq\alpha\leq1\) үчүн болсо:
\[ (t_1-t)^{1-\beta} (I_{t_1-}^{\alpha}b)(t) + L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
түрүндөгү экинчи режим чыгат.
α–β байланышы эмне үчүн чындап маанилүү?
| Параметр режими | Du Bois–Reymond жыйынтыгы | Euler–Lagrange түзүлүшү | Мисал 4.1 жыйынтыгы |
|---|---|---|---|
| \(\beta>\alpha>0\) | \((t_1-t)^{\beta-\alpha}f(t)=0\) | Оң жагында туруктуу мүчөсү жок интегралдык шарт | Берилген \(x(0)=0,\ x(1)=1\) шарттарында чечим жок |
| \(0<\beta\leq\alpha\leq1\) | \(f(t)\propto(t_1-t)^{\alpha-\beta}\) | \(k(t_1-t)^{\alpha-\beta}/\Gamma(\alpha)\) мүчөсү бар интегралдык шарт | Ачык түрдө экстремал алынат |
| \(\beta=\alpha<1\) | Экинчи режимдин атайын учуру | Бөлчөк абал | \(x(t)=t^\alpha\) |
| \(\alpha=\beta=1\) | Классикалык чек | Классикалык Euler–Lagrange теңдемесине эквивалент | \(x(t)=t\) |
Мисал 4.1: чечимдин бар болушу кантип өзгөрөт?
Изилдөөчүлөр:
\[ J(x(\cdot)) = \int_0^1 (1-t)^{\beta-1} \left[ ({}^{c}D_{0+}^{\alpha}x)(t) \right]^2 dt \]
функционалын:
\[ x(0)=0, \qquad x(1)=1 \]
чек шарттарында карашат.
\(\beta>\alpha\) болгондо Euler–Lagrange шарты:
\[ ({}^{c}D_{0+}^{\alpha}x)(t)=0 \]
жыйынтыгына келет. Мындан \(x(t)=x(0)=0\) алынгандыктан \(x(1)=1\) шарты аткарылбайт. Ошондуктан изилдөөчүлөр бул режимде маселенин чечими жок экенин айтышат.
\(0<\beta\leq\alpha\leq1\) үчүн экстремал:
\[ x(t) = (2\alpha-\beta) \int_0^t (t-\tau)^{\alpha-1} (1-\tau)^{\alpha-\beta} d\tau \]
түрүндө болот.
\(\beta=\alpha<1\) болгондо:
\[ x(t)=t^\alpha \]
жана классикалык \(\alpha=\beta=1\) чегинде:
\[ x(t)=t \]
алынат.
Изилдөөчүлөр ошондой эле \(L(y)=y^2\) функциясынын томпоктугун колдонуп, ушул атайын мисалда табылган экстремал чындап минимум экенин өзүнчө көрсөтүшөт.
Legendre шартынын бөлчөк аналогу
Экинчи вариация үчүн булак:
\[ \delta^2J(x^0,h) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \Big[ \langle P(t){}^{c}D^\alpha h, {}^{c}D^\alpha h \rangle + 2\langle Q(t)h, {}^{c}D^\alpha h \rangle + \langle R(t)h,h \rangle \Big]dt \geq0 \]
туюнтмасын колдонот.
Бул жерде:
\[ P(t)=L_{yy}, \qquad Q(t)=L_{xy}, \qquad R(t)=L_{xx} \]
тиешелүү экстремал боюнча бааланат.
Theorem 4.2 берген Legendre зарыл шарты:
\[ \langle P(t)r,r\rangle\geq0 \]
түрүндө жана Caputo туундусу үзгүлтүксүз болгон бардык \(t\) чекиттеринде жана ар бир \(r\in\mathbb{R}^n\) үчүн зарыл деп айтылат.
Башкача айтканда:
\[ L_{yy}(t,x^0,{}^{c}D^\alpha x^0) \]
матрицасы тиешелүү чекиттерде оң жарым аныкталган болушу керек. Бул классикалык Legendre шартынын бөлчөк маселедеги аналогу.
Классикалык далилдөө стратегиясындагы кыйынчылык кантип жеңүүгө аракет кылынат?
Caputo бөлчөк туундусунун нелокалдык түзүлүшүнөн улам классикалык вариациялык эсепте колдонулган жана өзү да, туундусу да кичинекей аралыктан тышкары нөл болгон стандарттык вариацияларды түз куруу мүмкүн эмес.
Изилдөөчүлөр анын ордуна Caputo туундусун алдын ала аныктаган атайын вариация курушат:
\[ h(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1}g(\tau)d\tau. \]
Бул жерде \(g\) тандалган кичинекей \([\sigma-\varepsilon,\sigma+\varepsilon]\) аралыгынан тышкары нөл боло тургандай аныкталып, кошумча \(k\) туруктуусу аркылуу \(h(t_1)=0\) чек шарты камсыздалат.
Мындай түзүлүш менен \(h\) өзү Caputo нелокалдуулугунан улам аралыктан тышкары жайылганы менен \({}^{c}D^\alpha h=g\) тандалган аймакта локалдаштырылат. Изилдөөнүн Legendre далилинин өзгөчө стратегиясы негизинен ушул идеяга таянат.
Жүктөлгөн v1деги Legendre далили боюнча текшерүү чекити
Theorem 4.2нин далилинде \(M=\max|f|\) аныкталгандан кийин терс экинчи вариация мүчөсү Equation (19)га өтүүдө \(-8M^2\gamma\varepsilon\) тартибиндеги жогорку чек колдонулат. Жүктөлгөн v1 текстинде \(M=\max|f|\) аныктамасынын өзүнөн \(\int(f-f(c))^2dt\) үчүн керек болгон оң төмөнкү чек кандай алынары ачык көрсөтүлгөн эмес. Ошондуктан бул кадам бул жерде көз карандысыз текшерилген жаңы жыйынтык катары берилген жок; авторлордун далилдөө стратегиясы жана жеткен шарты булакка ылайык баяндалды.
Төрт чек шарт классы
| Маселе | Башталышы | Аягы | Негизги жыйынтык |
|---|---|---|---|
| P | Туруктуу | Туруктуу | Euler–Lagrange Theorem 4.1; Legendre Theorem 4.2 |
| P1 | Эркин, \(l(x(t_0))\) чек чыгымы | Туруктуу | Euler–Lagrange жана трансверсалдуулук Theorem 4.3; Legendre Theorem 4.4 |
| PB | Эркин | Эркин | Бөлчөк Bolza маселеси; Euler–Lagrange жана чек шарттары Theorem 4.5 |
| P2 | Туруктуу | Эркин, \(l(x(t_1))\) чек чыгымы | Euler–Lagrange жана трансверсалдуулук Theorem 4.6 |
Эркин оң уч үчүн көңүл бурарлык жыйынтык
Изилдөөчүлөр Theorem 4.5 жана Theorem 4.6дан оң уч \(x(t_1)\) эркин болгондо жана:
\[ \beta>\alpha>0 \]
болгондо экстремал бар болушу үчүн акыркы чыгымдын акыркы абал өзгөрмөсү боюнча туундусу:
\[ l_{x_1}=0 \]
болушу зарыл экенин белгилешет.
Классикалык Euler–Lagrange теңдемеси кайра алынат бекен?
Ооба. Remark 4.2де \(\alpha=\beta=1\) тандалат. Bolza маселеси үчүн алынган интегралдык шарттар:
\[ \int_t^{t_1}L_x(\tau)d\tau + L_y(t) + l_{x_1} = 0 \]
жана:
\[ \int_{t_0}^{t_1}L_x(t)dt + l_{x_0} + l_{x_1} = 0 \]
түрүнө келет.
Биринчи теңдикти убакыт боюнча туундуласак классикалык:
\[ -\frac{d}{dt}L_y+L_x=0 \]
Euler–Lagrange теңдемеси чыгат. Чек шарттары да:
\[ L_y(t_0)=l_{x_0}, \qquad L_y(t_1)=-l_{x_1} \]
түрүндө алынат.
Изилдөөчүлөр ушундайча классикалык учурда да Euler–Lagrange жана трансверсалдуулук шарттары алардын ыкмасында бөлүктөп интегралдоого түз кайрылбастан Du Bois–Reymond леммасы аркылуу чыгарыларын көрсөтүшөт.
Изилдөөнүн Методу жана Жыйынтыктары
Изилдөөнүн түрү
Изилдөө эксперименттик, байкоочулук, симуляция же машина үйрөнүү иши эмес. Маалымат топтому, эксперимент тобу, үлгү көлөмү, физикалык түзмөк, лабораториялык өлчөө же статистикалык маанилүүлүк тести жок. Ыкма толугу менен аналитикалык математика, функционалдык анализ, бөлчөк операторлор жана вариациялык эсеп далилдеринен турат.
Математикалык божомолдор
- \(0<\alpha\leq1\).
- \(\beta>0\).
- \([t_0,t_1]\) туруктуу жана чектүү интервал.
- Функциялар \(C^\alpha\) же Legendre бөлүгүндө \(PC^\alpha\) класстарында каралат.
- Тиешелүү теоремаларда \(L\), \(L_x\), \(L_y\) жана экинчи вариация үчүн \(L_{xx}\), \(L_{xy}\), \(L_{yy}\) боюнча керектүү үзгүлтүксүздүк божомолдору коюлат.
- Чек чыгымы бар маселелерде \(l\) тиешелүү тартипте үзгүлтүксүз дифференциалдануучу болушу талап кылынат.
Далилдөө чынжыры
- Riemann–Liouville интегралдары жана туундулары, ошондой эле Caputo туундусу аныкталат.
- \(C^\alpha\) жана \(PC^\alpha\) функционалдык мейкиндиктери түзүлөт.
- Lemma 3.1 аркылуу негизги бөлчөк Du Bois–Reymond жыйынтыгы чыгарылат.
- Lemma 3.2 кийинки Euler–Lagrange далилинде колдонулган \(S\) операторунун үзгүлтүксүздүгүн көрсөтөт.
- Lemma 3.3 \(h\) менен \({}^{c}D^\alpha h\) экөөнү тең камтыган биринчи вариация туюнтмасына колдонулуучу вектордук форманы берет.
- Theorem 4.1 аркылуу эки учу туруктуу маселе үчүн Euler–Lagrange зарыл шарттары алынат.
- Мисал 4.1 аркылуу \(\alpha\)–\(\beta\) байланышынын чечимдин бар болушуна таасири көрсөтүлөт.
- Экинчи вариация түзүлүп, атайын вариация колдонулуу менен Theorem 4.2де Legendre шарты чыгарылат.
- Эркин башталыш–туруктуу аяк маселеси үчүн Theorem 4.3 жана 4.4 алынат.
- Эки учу эркин бөлчөк Bolza маселеси Theorem 4.5те каралат.
- Туруктуу башталыш–эркин аяк маселеси Theorem 4.6да каралат.
- \(\alpha=\beta=1\) чегинде классикалык Euler–Lagrange жана трансверсалдуулук шарттары кайра алынат.
Негизги Theorem 4.2 жана 4.4 жыйынтыгы
Изилдөөнүн Legendre бөлүгүндөгү жалпы зарыл шарт:
\[ \left\langle L_{yy} \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right)r, r \right\rangle \geq0 \]
түрүндө.
Бул шарт эки учу туруктуу маселе үчүн Theorem 4.2де жана баштапкы чекити эркин, акыркы чекити туруктуу маселе үчүн Theorem 4.4тө чыгарылат.
Шарт болгону зарыл. Жалпы учурда ал жалгыз өзү функция минимум берет деп далилдей албайт.
Мисал 4.2
Эркин башталыш–туруктуу аяк маселесинде:
\[ J(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0), \qquad x(1)=1 \]
каралат.
\(0<\beta\leq\alpha\leq1\) үчүн булак ачык экстремал алса, \(\beta>\alpha\) болгондо зарыл шарттар:
\[ {}^{c}D_{0+}^{\alpha}x=0, \qquad x(0)=0, \qquad x(1)=1 \]
түрүндө бири-бирине шайкеш келбеген шарттарга айланып, изилдөөчүлөр чечим жок экенин айтышат.
Мисал 4.3
Эки учу эркин Bolza маселеси:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0)+x^2(1) \]
үчүн \(0<\beta\leq\alpha\leq1\) режиминде изилдөөчүлөр акырында:
\[ x(0)=0 \]
жана демек:
\[ x(t)=0 \]
экстремалын алышат.
Мисал 4.4
\(\beta>\alpha\) үчүн:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} \left[ x(t)+({}^{c}D_{0+}^{\alpha}x)^2 \right]dt + x^2(0) \]
функционалынан:
\[ ({}^{c}D_{0+}^{\alpha}x)(t) = -\frac{\Gamma(\beta)} {2\Gamma(\alpha+\beta)} (1-t)^\alpha \]
жана:
\[ x(0)=-\frac{1}{2\beta} \]
шарттары чыгарылат.
Remark 4.1дин мааниси
Изилдөөчүлөр өздөрүнүн Euler–Lagrange формулалары \(\alpha\) менен \(\beta\) байланышын ачык көрсөтүшү маанилүү экенин белгилөө үчүн мурдагы иштеги дифференциалдык формадагы Euler–Lagrange шарты менен салыштырышат.
Алар берген мисалда өз формулировкасы \(x(t)=0\) оптимумун берсе, салыштырылган мурдагы формулировка ошол эле \(C^\alpha\) чечим мейкиндигинде ылайыктуу чечим бербейт деп билдиришет. Бул салыштыруу \(\alpha\)–\(\beta\) айырмасы жөн гана символдук кайра жазуу эмес экенин көрсөтүүгө арналган.
Изилдөөнүн негизги салымдары
- Классикалык Du Bois–Reymond леммасынын \(0<\alpha\leq1\), \(\beta>0\) үчүн бөлчөк аналогу түзүлөт.
- Euler–Lagrange зарыл шарттары \(\alpha\) жана \(\beta\) байланышы ачык көрүнгөн интегралдык формада чыгарылат.
- Төрт ар башка башталыш–аяк чек түзүлүшү каралат.
- Эки учу туруктуу маселе жана башталышы эркин–аягы туруктуу маселе үчүн Legendre шартын чыгарууда атайын вариацияга негизделген классикалык экинчи вариация стратегиясы колдонулат.
- \(\beta>\alpha\) болгон эркин оң уч маселелеринде \(l_{x_1}=0\) зарыл шарты коюлат.
- \(\alpha=\beta=1\) болгондо классикалык Euler–Lagrange жана трансверсалдуулук шарттарына кайтуу көрсөтүлөт.
- Мисал маселелер \(\alpha\) менен \(\beta\) байланышы экстремалга жана чечимдин бар болушуна кандай таасир этерин конкреттештирет.
Изилдөө көрсөтпөгөн жыйынтыктар
- Ар бир бөлчөк вариация маселесинин чечими бар экени көрсөтүлбөйт.
- Legendre шарты жалпы учурда минимум үчүн жетиштүү экени көрсөтүлбөйт.
- Теоремалар бардык бөлчөк туунду аныктамаларына автоматтык колдонулбайт; изилдөө Caputo туундусуна негизделген.
- Реалдуу физикалык же инженердик системада эксперименттик валидация жүргүзүлгөн эмес.
- Сандык алгоритм иштелип чыккан эмес жана эсептөө убактысы салыштырылган эмес.
- Riemann–Liouville/Caputo моделдери белгилүү реалдуу система үчүн башка моделдерден так экени текшерилген эмес.
- Жыйынтыктардан өнөр жай, экономикалык же клиникалык аткаруу дооматын чыгарууга болбойт.
Булак жана Ыкма Жөнүндө Эскертүү
| Түпнуска аталышы | The Euler-Lagrange and Legendre Necessary Conditions for Fractional Calculus of Variations |
|---|---|
| Авторлор | Shikhi Sh. Yusubov; Shakir Sh. Yusubov; Elimhan N. Mahmudov |
| Жүктөлгөн версия | arXiv:2506.06736v1 [math.OC] |
| Жүктөлгөн версиянын датасы | 7 Июнь 2025 |
| Жүктөлгөн булак түрү | Preprint / теориялык математика изилдөөсү |
| Рецензия абалы | Жүктөлгөн v1 preprint. Изилдөө кийин рецензиядан өтүп Journal of Optimization Theory and Applications журналында жарыяланган. |
| Рецензияланган журнал | Journal of Optimization Theory and Applications |
| Том / макала номери | 209 / 51 |
| Рецензияланган жарыя жылы | 2026 |
| Алынган дата | 2 Сентябрь 2024 |
| Кабыл алынган дата | 12 Апрель 2026 |
| Расмий жарыя датасы | 29 Апрель 2026 |
| Рецензияланган жарыя DOI | 10.1007/s10957-026-03003-4 |
| arXiv DOI | 10.48550/arXiv.2506.06736 |
| Математика тармагы | Optimization and Control (math.OC) |
| MSC | 26A33; 49K99; 49K05 |
| Расмий arXiv шилтемеси | https://arxiv.org/abs/2506.06736 |
| Расмий рецензияланган жарыя шилтемеси | https://doi.org/10.1007/s10957-026-03003-4 |
Жүктөлгөн v1деги авторлордун мекемелери
- Shikhi Sh. Yusubov: Department of Mathematics, Shanghai University, Shanghai, China.
- Shakir Sh. Yusubov: Baku State University, Department of Mechanics and Mathematics, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Aviation Academy, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Academy of Sciences, Institute of Control Systems, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Research Center for Mathematical Modeling and Optimization, UNEC, Baku, Azerbaijan.
Жооптуу автор: Жүктөлгөн v1де Elimhan N. Mahmudov жооптуу автор катары көрсөтүлүп, ORCID номери 0000-0003-2879-6154.
Жарыя версияларынын ортосундагы аффилиация айырмасы
Жүктөлгөн 7 Июнь 2025 даталуу v1 версиясында Elimhan N. Mahmudov үчүн Azerbaijan National Aviation Academy, Azerbaijan National Academy of Sciences Institute of Control Systems жана UNEC Research Center for Mathematical Modeling and Optimization көрсөтүлгөн. Акыркы Springer жарыя жазуусунда болсо Azerbaijan National Aviation Academy жана Azerbaijan University of Architecture and Construction аффилиациялары берилген. Бул версия айырмасы унчукпай бириктирилген жок; жогорудагы мекемелер тизмеси илимий мазмунга негиз болгон жүктөлгөн v1ди чагылдырат.
Каржылоо жана кызыкчылыктардын кагылышы
Жүктөлгөн булакта авторлор эч кандай фонд, грант же башка каржылык колдоо алышпаганын билдиришет.
Булакта кызыкчылыктардын кагылышы жок экени айтылат.
Маалымат, эксперимент жана код абалы
Изилдөө теориялык математика макаласы. Адам, жаныбар, клиникалык үлгү, эксперименттик өлчөө же байкоочу маалымат топтому колдонулган эмес. Жүктөлгөн булакта өзүнчө data availability же код репозиторий бөлүмү жок. Теоремалар жана мисалдар аналитикалык түрдө иштелип чыккан.
Жарыя укугу жана лицензия жөнүндө эскертүү
Жүктөлгөн arXiv версиясы arXivге ишти туруктуу жана эксклюзивдүү эмес түрдө таратуу укугун берген arXiv non-exclusive distribution лицензиясы астында. Бул лицензия үчүнчү жактарга автоматтык Creative Commons туунду же кайра жарыялоо укугун бербейт. Акыркы Journal of Optimization Theory and Applications жазуусунда Springer Nature же тиешелүү укук ээсинин макалага эксклюзивдүү жарыялоо укугу бар экени белгиленет.
Ошондуктан Verianla мазмуну булактын барактарын, теңдемелеринин терүү көрүнүшүн же басма дизайнын көчүрбөйт. Математикалык теңдемелер илимий идеяларды берүү үчүн булакка берилгендик сакталып кайра жазылган.
Preprint жана рецензияланган версияны ажыратуу
Бул Verianla макаласынын илимий мазмуну жүктөлгөн arXiv:2506.06736v1 текстине негизделет. Изилдөөнүн кийин Journal of Optimization Theory and Applications журналында рецензияланган version of record болуп жарыяланганы библиографиялык жактан текшерилген. Бирок акыркы жарыя текстинин толук версиясы бул иште негизги илимий булак катары колдонулбагандыктан v1ден кийин болушу мүмкүн болгон математикалык же редакциялык өзгөртүүлөр жүктөлгөн текстке унчукпай киргизилген жок.
Жүктөлгөн v1 боюнча математикалык редакциялык эскертүүлөр
Биринчи пункт: Lemma 3.1дин \(0<\beta\leq\alpha\leq1\) абалына тиешелүү туюнтмасында туруктуу \(k\neq0\) деп берилет. Бирок далилдин “sufficiency” бөлүгүндө \(f(t)=0\) абалы да баштапкы интеграл теңдигин аткарары өзүнчө айтылат. Ошондуктан теорема туюнтмасынын нөл чечимди камтуу формасы менен далил текстинин ортосунда көрүнүктүү дал келбестик бар.
Экинчи пункт: Theorem 4.2деги Legendre шартынын далилинде \(M=\max|f|\) аныктамасынан кийин Equation (19)га алып барган терс негизги мүчө үчүн колдонулган \(-8M^2\gamma\varepsilon\) баалоосунун керектүү багыты жүктөлгөн v1 текстинде кеңири негизделген эмес. Ошондуктан Verianla бул кадамды көз карандысыз текшерилген жаңы теорема катары күчөтпөй, “авторлор сунуштаган далил” катары берет. Изилдөөнүн кийин рецензияланган жарыяга кабыл алынганы учурдагы жарыя абалын көрсөтөт, бирок бул жерде негиз катары v1 математикалык тексти колдонулгандыктан ушул редакциялык текшерүү эскертүүсү сакталат.
Илимий чечмелөөнүн чеги
Изилдөөнүн негизги дооматы бөлчөк вариациялык эсепте жалпыланган Du Bois–Reymond леммасы аркылуу Euler–Lagrange зарыл шарттарын чыгарууга жана белгилүү акыркы чекит чектөөлөрүндө атайын вариациялар аркылуу классикалык экинчи вариация ыкмасын Legendre шартына колдонууга болорунда. Бул жыйынтыктар көрсөтүлгөн функционалдык мейкиндиктер, үзгүлтүксүздүк шарттары жана \(0<\alpha\leq1,\ \beta>0\) параметрдик алкакта чечмелениши керек.
Изилдөө бардык жалпы бөлчөк оптималдаштыруу маселелерин чечпейт, бардык бөлчөк туунду түрлөрүнө теорема бербейт жана Legendre шартын жалпы жетиштүүлүк шартына айлантпайт. Ошондой эле реалдуу система же сандык алгоритм боюнча валидация жок.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген