

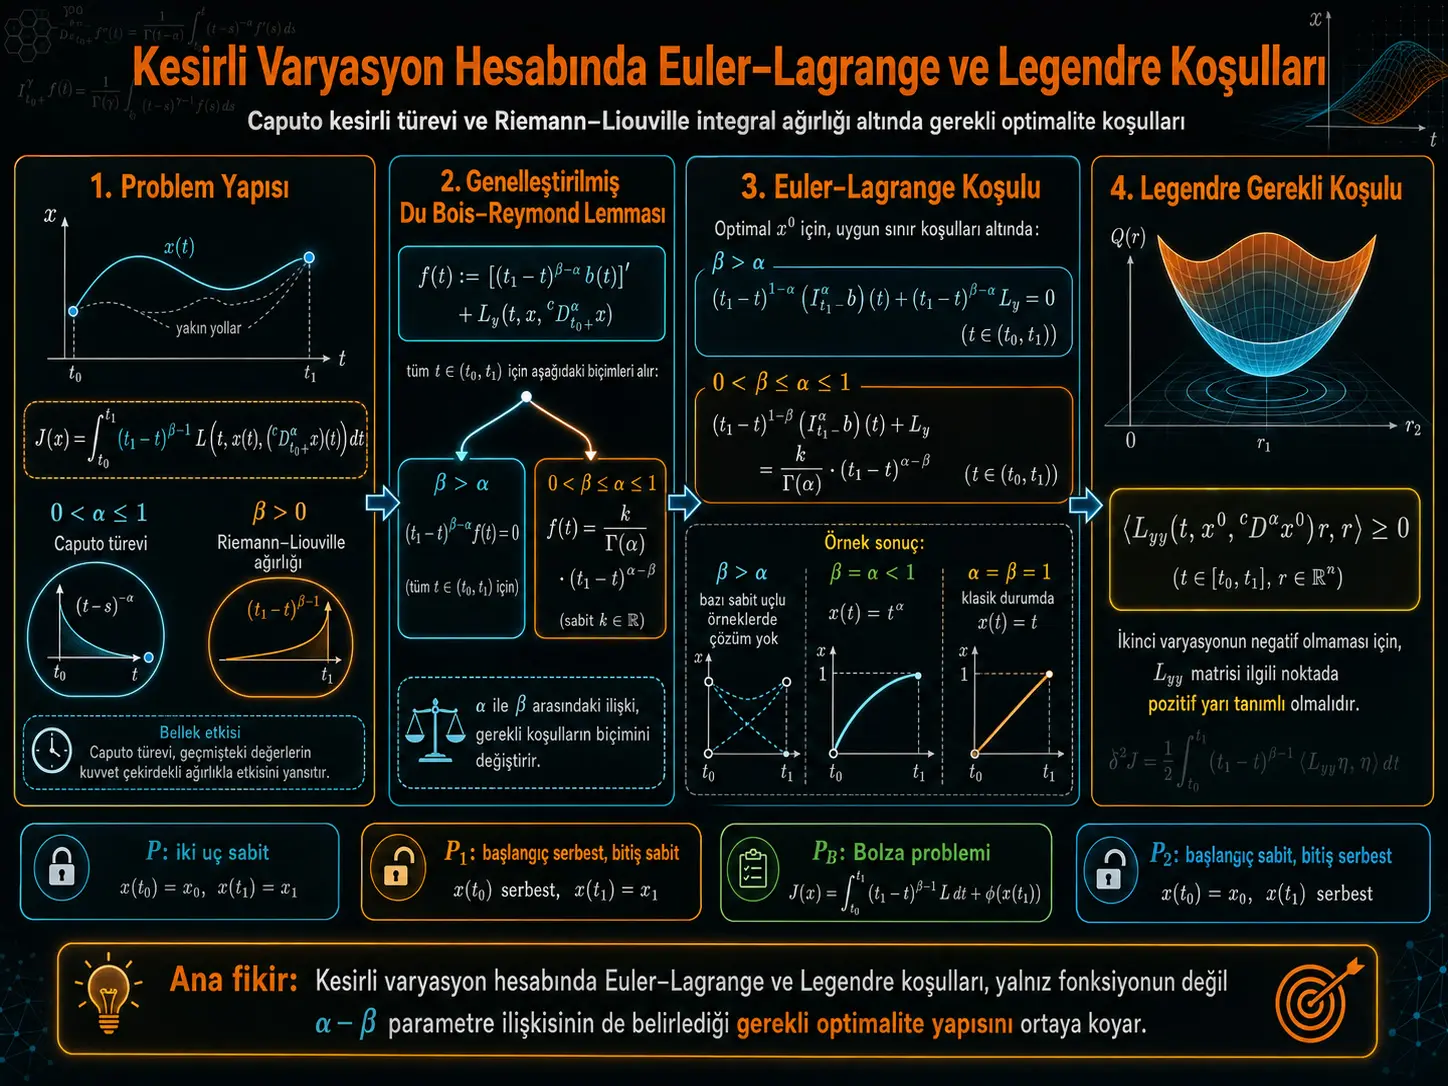
Bu çalışma, klasik varyasyon hesabındaki Euler–Lagrange ve Legendre gerekli optimalite koşullarını, Caputo kesirli türevi ile Riemann–Liouville tipi kesirli integral ağırlığını aynı problemde içeren kesirli varyasyon hesabına taşıyor. Araştırmacılar özellikle iki parametrenin, Caputo türevinin mertebesi \(0<\alpha\leq1\) ile fonksiyoneldeki Riemann–Liouville yapısını belirleyen \(\beta>0\) parametresinin birbirine göre büyüklüğünün optimalite koşullarını doğrudan değiştirdiğini gösteren bir çerçeve kuruyor.
Çalışmanın temel matematiksel aracı, klasik Du Bois–Reymond lemmasının kesirli bir genellemesi. Araştırmacılar bu lemma üzerinden, parçalı integrasyon formülünü temel adım olarak kullanmadan, farklı başlangıç ve bitiş sınır koşulları altında zayıf yerel minimum için Euler–Lagrange koşullarını integral biçimde türetiyor. Elde edilen koşullar \(\beta>\alpha\) ile \(0<\beta\leq\alpha\leq1\) rejimlerinde farklı biçimler alıyor.
Çalışmanın ikinci temel sonucu Legendre gerekli koşuluyla ilgili. Daha önceki literatürde, \(0<\alpha<1\) durumunda bir fonksiyonla Caputo türevinin aynı anda kompakt desteğe sahip olamaması nedeniyle klasik Legendre ispat stratejisinin son nokta kısıtları altında uygulanamayacağı tartışılmıştı. Bu çalışmanın yazarları, özel bir varyasyon seçerek sabit iki uçlu problem ve başlangıç noktası serbest–bitiş noktası sabit problem için klasik ikinci varyasyon yaklaşımının kesirli duruma uyarlanabileceğini ileri sürüyor.
En basit sabit uçlu problem için ele alınan örnek, \(\alpha\) ile \(\beta\) arasındaki ilişkinin yalnız denklemin biçimini değil, çözümün varlığını da etkileyebildiğini gösteriyor. Araştırmacıların Örnek 4.1'inde \(\beta>\alpha\) olduğunda verilen iki sınır koşulunu aynı anda sağlayan çözüm bulunmazken, \(0<\beta\leq\alpha\leq1\) durumunda açık bir ekstremal elde ediliyor. Özel olarak \(\beta=\alpha<1\) seçildiğinde çözüm \(x(t)=t^\alpha\), klasik sınır \(\alpha=\beta=1\) olduğunda ise \(x(t)=t\) biçimine indirgeniyor.
Sonuçlar deneysel veri, fiziksel sistem ölçümü veya sayısal performans karşılaştırması değildir. Çalışma, fonksiyon uzayları, kesirli integral ve türev operatörleri, varyasyonlar ve analitik ispatlar üzerinden ilerleyen teorik bir matematik araştırmasıdır. Bu nedenle sonuçların gücü, verilen varsayımlar altında türetilen gerekli optimalite koşullarının matematiksel yapısıyla sınırlıdır; genel bir problemin minimumunu yalnız Legendre koşulunun sağlanmasıyla garanti eden yeterlilik teoremi sunulmamaktadır.
Türkiye açısından ne ifade ediyor?
Çalışmanın sonuçları ülkeye veya belirli bir endüstriyel sisteme bağlı değildir. Türkiye açısından olası bilimsel önem; kesirli diferansiyel denklemler, optimal kontrol, bellek etkili dinamik sistemler ve kesirli matematiksel modelleme çalışan araştırmacılar için Euler–Lagrange ve Legendre koşullarının sınır şartları altında nasıl kurulabileceğine ilişkin analitik bir yöntem sunmasıdır. Bununla birlikte çalışma herhangi bir Türk mühendislik sistemini, fiziksel prosesi, kontrol cihazını veya gerçek veri setini test etmediğinden, belirli bir uygulamada performans veya doğruluk sonucu çıkarılamaz.
Kesirli varyasyon hesabındaki temel problem
Klasik varyasyon hesabında amaç, çoğunlukla bir fonksiyonel üzerinde minimum veya maksimum sağlayan fonksiyonları belirlemektir. Bu problemlerin temel gerekli koşullarından biri Euler–Lagrange denklemidir. Çalışma, bu klasik çerçevenin türevlerin tam sayı olmayan mertebelere genişletildiği kesirli matematikte nasıl değiştiğini inceliyor.
Araştırmacıların ele aldığı ana fonksiyonel şu biçimdedir:
\[ J(x(\cdot)) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} L\!\left( t, x(t), ({}^{c}D_{t_0+}^{\alpha}x)(t) \right) dt. \]
Burada:
- \(0<\alpha\leq1\), Caputo kesirli türevinin mertebesidir.
- \(\beta>0\), integral fonksiyonelindeki Riemann–Liouville tipi ağırlığın mertebesini belirler.
- \(L(t,x,y)\), varyasyon problemindeki integrand veya Lagrange fonksiyonudur.
- \({}^{c}D_{t_0+}^{\alpha}x\), soldan Caputo kesirli türevidir.
Klasik durum \(\alpha=\beta=1\) seçildiğinde bu yapı standart varyasyon hesabına indirgenmektedir.
Riemann–Liouville kesirli integrali
Çalışmada soldan Riemann–Liouville kesirli integral:
\[ (I_{t_0+}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1} \varphi(\tau)\,d\tau \]
ve sağdan Riemann–Liouville kesirli integral:
\[ (I_{t_1-}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_t^{t_1} (\tau-t)^{\alpha-1} \varphi(\tau)\,d\tau \]
olarak tanımlanıyor.
\(\Gamma(\alpha)\), Gamma fonksiyonudur. Kesirli integralin temel özelliği, fonksiyonun yalnız tek bir noktadaki değerine değil belirli bir zaman veya değişken aralığındaki geçmişine bağlı olmasıdır. Bu non-lokal yapı, klasik varyasyon hesabındaki yerel türev tekniklerinin kesirli problemlere doğrudan aktarılmasını güçleştiren başlıca özelliklerden biridir.
Caputo kesirli türevi
\(0<\alpha\leq1\) için soldan Caputo türevi kaynakta:
\[ ({}^{c}D_{t_0+}^{\alpha}\varphi)(t) = \frac{d}{dt} \left[ I_{t_0+}^{1-\alpha} \bigl(\varphi(\cdot)-\varphi(t_0)\bigr) \right](t) \]
biçiminde tanımlanıyor.
Araştırmacılar çözümleri, fonksiyonun ve Caputo türevinin sürekli olduğu \(C^\alpha\) uzayında veya Caputo türevinin sonlu sayıda birinci tür süreksizlik taşımasına izin veren parçalı sürekli \(PC^\alpha\) uzayında ele alıyor.
Genelleştirilmiş Du Bois–Reymond lemması
Çalışmanın ana ispat zincirinin başlangıcı Lemma 3.1'dir. Araştırmacılar:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} f(t) ({}^{c}D_{t_0+}^{\alpha}h)(t)\,dt = 0 \]
eşitliğinin, uçlarda sıfır olan bütün uygun \(h\) varyasyonları için sağlanması durumunda ortaya çıkan yapıyı iki parametre rejimine ayırıyor.
Birinci rejim: \(\beta>\alpha>0\)
\[ (t_1-t)^{\beta-\alpha}f(t)=0. \]
İkinci rejim: \(0<\beta\leq\alpha\leq1\)
Kaynakta:
\[ f(t) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
biçimi veriliyor.
Bu ayrım makalenin geri kalanındaki Euler–Lagrange koşullarının neden iki ayrı yapıya bölündüğünü açıklıyor. \(\alpha\) ve \(\beta\), yalnız birer teknik parametre olarak kalmıyor; çözümün izin verilen biçimini belirleyen unsurlara dönüşüyor.
Kaynak v1'deki Lemma 3.1 ifade notu
Lemma 3.1'in ikinci maddesinde kaynak sabiti \(k\neq0\) olarak yazmaktadır. Buna karşılık aynı ispatın başlangıcında \(f(t)=0\) durumunun da integral eşitliğini doğrudan sağladığı belirtilmektedir. Dolayısıyla yüklenen v1'in teorem ifadesi ile ispat metni arasında sıfır sabiti açısından küçük bir kapsam tutarsızlığı bulunmaktadır. Burada bu ayrıntı sessizce düzeltilmemiştir.
Euler–Lagrange koşulu nasıl elde ediliyor?
Bir \(x^0\) fonksiyonunun zayıf yerel minimum verdiği kabul edildiğinde:
\[ \phi(\lambda) = J(x^0+\lambda h) \]
tek değişkenli fonksiyonu \(\lambda=0\) noktasında minimuma sahip olur. Fermat koşulundan:
\[ \phi'(0)=0 \]
elde edilir.
Bu ilk varyasyon:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \left[ \left\langle L_x(t),h(t) \right\rangle + \left\langle L_y(t), ({}^{c}D_{t_0+}^{\alpha}h)(t) \right\rangle \right]dt = 0 \]
biçimine gelir.
Araştırmacılar bu noktadan sonra genelleştirilmiş Du Bois–Reymond lemmasını kullanarak integral biçimli Euler–Lagrange koşullarını elde ediyor.
Sabit iki uçlu problem için Euler–Lagrange koşulları
\[ b(t) = (t_1-t)^{\beta-1} L_x \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) \]
tanımıyla, \(\beta>\alpha\) durumunda Teorem 4.1:
\[ (t_1-t)^{1-\alpha} (I_{t_1-}^{\alpha}b)(t) + (t_1-t)^{\beta-\alpha} L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = 0 \]
koşulunu verir.
\(0<\beta\leq\alpha\leq1\) için ise:
\[ (t_1-t)^{1-\beta} (I_{t_1-}^{\alpha}b)(t) + L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
biçimindeki ikinci rejim ortaya çıkar.
α–β ilişkisi neden gerçekten önemli?
| Parametre rejimi | Du Bois–Reymond sonucu | Euler–Lagrange yapısı | Örnek 4.1 sonucu |
|---|---|---|---|
| \(\beta>\alpha>0\) | \((t_1-t)^{\beta-\alpha}f(t)=0\) | Sağ tarafta sabit terim bulunmayan integral koşul | Verilen \(x(0)=0,\ x(1)=1\) koşulları altında çözüm yok |
| \(0<\beta\leq\alpha\leq1\) | \(f(t)\propto(t_1-t)^{\alpha-\beta}\) | \(k(t_1-t)^{\alpha-\beta}/\Gamma(\alpha)\) terimli integral koşul | Açık biçimde ekstremal elde ediliyor |
| \(\beta=\alpha<1\) | İkinci rejimin özel durumu | Kesirli durum | \(x(t)=t^\alpha\) |
| \(\alpha=\beta=1\) | Klasik sınır | Klasik Euler–Lagrange denklemine eşdeğer | \(x(t)=t\) |
Örnek 4.1: çözüm varlığı nasıl değişiyor?
Araştırmacılar:
\[ J(x(\cdot)) = \int_0^1 (1-t)^{\beta-1} \left[ ({}^{c}D_{0+}^{\alpha}x)(t) \right]^2 dt \]
fonksiyonelini:
\[ x(0)=0, \qquad x(1)=1 \]
sınır koşulları altında inceliyor.
\(\beta>\alpha\) durumunda Euler–Lagrange koşulu:
\[ ({}^{c}D_{0+}^{\alpha}x)(t)=0 \]
sonucuna indirgeniyor. Bundan \(x(t)=x(0)=0\) elde edildiğinden \(x(1)=1\) koşulu sağlanamıyor. Araştırmacılar bu nedenle bu rejimde problemin çözümü olmadığını belirtiyor.
\(0<\beta\leq\alpha\leq1\) için ekstremal:
\[ x(t) = (2\alpha-\beta) \int_0^t (t-\tau)^{\alpha-1} (1-\tau)^{\alpha-\beta} d\tau \]
biçimindedir.
\(\beta=\alpha<1\) olduğunda:
\[ x(t)=t^\alpha \]
ve klasik \(\alpha=\beta=1\) sınırında:
\[ x(t)=t \]
elde edilir.
Araştırmacılar ayrıca \(L(y)=y^2\) fonksiyonunun konveksliğinden yararlanarak bu özel örnekte bulunan ekstremalin gerçekten minimum olduğunu ayrıca gösteriyor.
Legendre koşulunun kesirli karşılığı
İkinci varyasyon için kaynak:
\[ \delta^2J(x^0,h) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \Big[ \langle P(t){}^{c}D^\alpha h, {}^{c}D^\alpha h \rangle + 2\langle Q(t)h, {}^{c}D^\alpha h \rangle + \langle R(t)h,h \rangle \Big]dt \geq0 \]
ifadesini kullanıyor.
Burada:
\[ P(t)=L_{yy}, \qquad Q(t)=L_{xy}, \qquad R(t)=L_{xx} \]
ilgili ekstremal boyunca değerlendiriliyor.
Teorem 4.2'nin verdiği Legendre gerekli koşulu:
\[ \langle P(t)r,r\rangle\geq0 \]
şeklindedir ve Caputo türevinin sürekli olduğu bütün \(t\) noktalarında ve her \(r\in\mathbb{R}^n\) için gerekli olduğu ileri sürülmektedir.
Başka bir ifadeyle:
\[ L_{yy}(t,x^0,{}^{c}D^\alpha x^0) \]
matrisinin ilgili noktalarda pozitif yarı tanımlı olması gerekir. Bu, klasik Legendre koşulunun kesirli problemdeki karşılığıdır.
Klasik ispat stratejisindeki güçlük nasıl aşılmaya çalışılıyor?
Kesirli Caputo türevinin non-lokal yapısı nedeniyle, klasik varyasyon hesabında kullanılan ve hem kendisi hem türevi küçük bir aralık dışında sıfır olan standart varyasyonların doğrudan oluşturulması mümkün değildir.
Araştırmacılar bunun yerine Caputo türevini önceden tanımladıkları özel bir varyasyon kuruyor:
\[ h(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1}g(\tau)d\tau. \]
Burada \(g\), seçilen küçük \([\sigma-\varepsilon,\sigma+\varepsilon]\) aralığı dışında sıfır olacak biçimde tanımlanıyor ve ek bir \(k\) sabiti kullanılarak \(h(t_1)=0\) sınır koşulu sağlanıyor.
Bu yapı sayesinde \(h\)'nin kendisi Caputo non-lokalliği nedeniyle aralık dışına uzansa bile \({}^{c}D^\alpha h=g\) seçilen bölgede lokalize edilebiliyor. Çalışmanın Legendre ispatının özgün stratejisi esas olarak bu fikre dayanıyor.
Yüklenen v1'de Legendre ispatına ilişkin kontrol noktası
Teorem 4.2'nin ispatında \(M=\max|f|\) tanımlandıktan sonra negatif ikinci varyasyon terimi Denklem (19)'a giderken \(-8M^2\gamma\varepsilon\) mertebesinde bir üst sınır kullanılıyor. Yüklenen v1 metninde, yalnız \(M=\max|f|\) tanımından \(\int(f-f(c))^2dt\) için gerekli pozitif alt sınırın nasıl elde edildiği açık biçimde gösterilmemektedir. Bu nedenle söz konusu adım burada bağımsız olarak doğrulanmış bir yeni sonuç gibi sunulmamış; yazarların ispat stratejisi ve vardıkları koşul kaynak sadakatiyle aktarılmıştır.
Dört sınır koşulu sınıfı
| Problem | Başlangıç | Bitiş | Ana sonuç |
|---|---|---|---|
| P | Sabit | Sabit | Euler–Lagrange Teorem 4.1; Legendre Teorem 4.2 |
| P1 | Serbest, \(l(x(t_0))\) uç maliyeti | Sabit | Euler–Lagrange ve transversallik Teorem 4.3; Legendre Teorem 4.4 |
| PB | Serbest | Serbest | Kesirli Bolza problemi; Euler–Lagrange ve uç koşulları Teorem 4.5 |
| P2 | Sabit | Serbest, \(l(x(t_1))\) uç maliyeti | Euler–Lagrange ve transversallik Teorem 4.6 |
Serbest sağ uç için dikkat çekici sonuç
Araştırmacılar Teorem 4.5 ve Teorem 4.6'dan, sağ uç \(x(t_1)\) serbest olduğunda ve:
\[ \beta>\alpha>0 \]
iken bir ekstremalin varlığı için uç maliyetinin son durum değişkenine göre türevinin:
\[ l_{x_1}=0 \]
olmasının gerekli olduğunu vurguluyor.
Klasik Euler–Lagrange denklemi geri kazanılıyor mu?
Evet. Remark 4.2'de \(\alpha=\beta=1\) seçiliyor. Bolza problemi için elde edilen integral koşullar:
\[ \int_t^{t_1}L_x(\tau)d\tau + L_y(t) + l_{x_1} = 0 \]
ve:
\[ \int_{t_0}^{t_1}L_x(t)dt + l_{x_0} + l_{x_1} = 0 \]
biçimine geliyor.
İlk eşitliğin zamana göre türevi klasik:
\[ -\frac{d}{dt}L_y+L_x=0 \]
Euler–Lagrange denklemine götürüyor. Uç koşulları da:
\[ L_y(t_0)=l_{x_0}, \qquad L_y(t_1)=-l_{x_1} \]
biçiminde elde ediliyor.
Araştırmacılar böylece klasik durumda da Euler–Lagrange ve transversallik koşullarının, kendi yaklaşımlarında doğrudan parçalı integrasyona başvurmadan Du Bois–Reymond lemması üzerinden çıkarılabildiğini gösteriyor.
Çalışmanın Yöntemi ve Bulguları
Araştırma türü
Çalışma deneysel, gözlemsel, simülasyon veya makine öğrenmesi araştırması değildir. Veri seti, deney grubu, örneklem büyüklüğü, fiziksel cihaz, laboratuvar ölçümü veya istatistiksel anlamlılık testi bulunmamaktadır. Yöntem tamamen analitik matematik, fonksiyonel analiz, kesirli operatörler ve varyasyon hesabı ispatlarından oluşmaktadır.
Matematiksel varsayımlar
- \(0<\alpha\leq1\).
- \(\beta>0\).
- \([t_0,t_1]\) sabit ve sonlu bir aralıktır.
- Fonksiyonlar \(C^\alpha\) veya Legendre kısmında \(PC^\alpha\) sınıflarında ele alınmaktadır.
- İlgili teoremlerde \(L\), \(L_x\), \(L_y\) ve ikinci varyasyon için \(L_{xx}\), \(L_{xy}\), \(L_{yy}\) üzerinde gerekli süreklilik varsayımları konulmaktadır.
- Uç maliyeti bulunan problemlerde \(l\)'nin ilgili mertebede sürekli türevlenebilir olması istenmektedir.
İspat zinciri
- Riemann–Liouville integral ve türevleri ile Caputo türevi tanımlanıyor.
- \(C^\alpha\) ve \(PC^\alpha\) fonksiyon uzayları oluşturuluyor.
- Lemma 3.1 ile temel kesirli Du Bois–Reymond sonucu türetiliyor.
- Lemma 3.2 ile daha sonraki Euler–Lagrange ispatında kullanılan \(S\) operatörünün sürekliliği gösteriliyor.
- Lemma 3.3, hem \(h\) hem de \({}^{c}D^\alpha h\) içeren ilk varyasyon ifadesine uygulanabilecek vektörel biçimi sağlıyor.
- Teorem 4.1 ile iki ucu sabit problem için Euler–Lagrange gerekli koşulları çıkarılıyor.
- Örnek 4.1 ile \(\alpha\)–\(\beta\) ilişkisinin çözüm varlığına etkisi gösteriliyor.
- İkinci varyasyon kurulup özel varyasyon kullanılarak Teorem 4.2'de Legendre koşulu türetiliyor.
- Serbest başlangıç–sabit bitiş problemi için Teorem 4.3 ve 4.4 elde ediliyor.
- İki ucu serbest kesirli Bolza problemi Teorem 4.5'te inceleniyor.
- Sabit başlangıç–serbest bitiş problemi Teorem 4.6'da ele alınıyor.
- \(\alpha=\beta=1\) sınırında klasik Euler–Lagrange ve transversallik koşulları geri kazanılıyor.
Temel Teorem 4.2 ve 4.4 sonucu
Çalışmanın Legendre kısmının ortak gerekli koşulu:
\[ \left\langle L_{yy} \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right)r, r \right\rangle \geq0 \]
biçimindedir.
Bu koşul sabit iki uçlu problem için Teorem 4.2'de ve başlangıç noktası serbest, son noktası sabit problem için Teorem 4.4'te türetilmektedir.
Koşul yalnız gereklidir. Genel durumda tek başına bir fonksiyonun minimum verdiğini kanıtlamaz.
Örnek 4.2
Serbest başlangıç–sabit bitiş probleminde:
\[ J(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0), \qquad x(1)=1 \]
ele alınıyor.
\(0<\beta\leq\alpha\leq1\) için kaynak açık bir ekstremal elde ederken, \(\beta>\alpha\) durumunda gerekli koşullar:
\[ {}^{c}D_{0+}^{\alpha}x=0, \qquad x(0)=0, \qquad x(1)=1 \]
biçiminde birbiriyle uyuşmayan koşullara dönüşüyor ve araştırmacılar çözüm bulunmadığını belirtiyor.
Örnek 4.3
İki ucu serbest Bolza problemi:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0)+x^2(1) \]
için \(0<\beta\leq\alpha\leq1\) rejiminde araştırmacılar sonunda:
\[ x(0)=0 \]
ve dolayısıyla:
\[ x(t)=0 \]
ekstremalini elde ediyor.
Örnek 4.4
\(\beta>\alpha\) için:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} \left[ x(t)+({}^{c}D_{0+}^{\alpha}x)^2 \right]dt + x^2(0) \]
fonksiyonelinden:
\[ ({}^{c}D_{0+}^{\alpha}x)(t) = -\frac{\Gamma(\beta)} {2\Gamma(\alpha+\beta)} (1-t)^\alpha \]
ve:
\[ x(0)=-\frac{1}{2\beta} \]
koşulları çıkarılmaktadır.
Remark 4.1'in mesajı
Araştırmacılar kendi Euler–Lagrange formüllerinin \(\alpha\) ile \(\beta\) arasındaki ilişkiyi açıkça taşımasının önemli olduğunu vurgulamak için daha önceki bir çalışmadaki diferansiyel biçimli Euler–Lagrange koşuluyla karşılaştırma yapıyor.
Verdikleri örnekte kendi formülasyonları \(x(t)=0\) optimumunu üretirken, karşılaştırılan önceki formülasyonun aynı \(C^\alpha\) çözüm uzayında uygun çözüm vermediğini belirtiyorlar. Bu karşılaştırma, çalışma açısından \(\alpha\)–\(\beta\) ayrımının yalnız sembolik bir yeniden yazım olmadığını göstermek amacı taşıyor.
Araştırmanın ana katkıları
- Klasik Du Bois–Reymond lemmasının \(0<\alpha\leq1\), \(\beta>0\) için kesirli bir analoğu oluşturuluyor.
- Euler–Lagrange gerekli koşulları \(\alpha\) ve \(\beta\) arasındaki ilişki görünür olacak biçimde integral formda türetiliyor.
- Dört farklı başlangıç–bitiş sınır düzeni inceleniyor.
- İki ucu sabit problemde ve başlangıç serbest–bitiş sabit problemde Legendre koşulu için özel varyasyona dayanan klasik ikinci varyasyon stratejisi kullanılıyor.
- \(\beta>\alpha\) olan serbest sağ uç problemlerinde \(l_{x_1}=0\) gerekli koşulu ortaya konuyor.
- \(\alpha=\beta=1\) durumunda klasik Euler–Lagrange ve transversallik koşullarına dönüş gösteriliyor.
- Örnek problemler, \(\alpha\) ile \(\beta\) ilişkisinin ekstremal ve çözüm varlığı üzerindeki etkisini somutlaştırıyor.
Çalışmanın göstermediği sonuçlar
- Her kesirli varyasyon probleminin çözümü olduğu gösterilmemiştir.
- Legendre koşulunun genel durumda minimum için yeterli olduğu gösterilmemiştir.
- Teoremler bütün kesirli türev tanımlarına otomatik olarak uygulanmamaktadır; çalışma Caputo türevi üzerinden kuruludur.
- Gerçek bir fiziksel veya mühendislik sistemi üzerinde deneysel doğrulama yapılmamıştır.
- Sayısal algoritma geliştirilmemiş veya hesaplama süresi karşılaştırması yapılmamıştır.
- Riemann–Liouville/Caputo modellerinin belirli bir gerçek sistem için diğer modellere göre daha doğru olduğu test edilmemiştir.
- Sonuçlardan endüstriyel, ekonomik veya klinik bir performans iddiası çıkarılamaz.
Kaynak ve Yöntem Notu
| Özgün başlık | The Euler-Lagrange and Legendre Necessary Conditions for Fractional Calculus of Variations |
|---|---|
| Yazarlar | Shikhi Sh. Yusubov; Shakir Sh. Yusubov; Elimhan N. Mahmudov |
| Yüklenen sürüm | arXiv:2506.06736v1 [math.OC] |
| Yüklenen sürüm tarihi | 7 Haziran 2025 |
| Yüklenen kaynak türü | Preprint / teorik matematik araştırması |
| Hakemlik durumu | Yüklenen v1 preprinttir. Çalışma daha sonra hakem değerlendirmesinden geçerek Journal of Optimization Theory and Applications'da yayımlanmıştır. |
| Hakemli dergi | Journal of Optimization Theory and Applications |
| Cilt / makale numarası | 209 / 51 |
| Hakemli yayın yılı | 2026 |
| Alınma tarihi | 2 Eylül 2024 |
| Kabul tarihi | 12 Nisan 2026 |
| Resmî yayın tarihi | 29 Nisan 2026 |
| Hakemli yayın DOI | 10.1007/s10957-026-03003-4 |
| arXiv DOI | 10.48550/arXiv.2506.06736 |
| Matematik alanı | Optimization and Control (math.OC) |
| MSC | 26A33; 49K99; 49K05 |
| Resmî arXiv bağlantısı | https://arxiv.org/abs/2506.06736 |
| Resmî hakemli yayın bağlantısı | https://doi.org/10.1007/s10957-026-03003-4 |
Yüklenen v1'deki yazar kurumları
- Shikhi Sh. Yusubov: Department of Mathematics, Shanghai University, Shanghai, China.
- Shakir Sh. Yusubov: Baku State University, Department of Mechanics and Mathematics, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Aviation Academy, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Academy of Sciences, Institute of Control Systems, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Research Center for Mathematical Modeling and Optimization, UNEC, Baku, Azerbaijan.
Sorumlu yazar: Yüklenen v1'de Elimhan N. Mahmudov sorumlu yazar olarak belirtilmiştir ve ORCID numarası 0000-0003-2879-6154'tür.
Yayın sürümleri arasındaki afiliyasyon farkı
Yüklenen 7 Haziran 2025 tarihli v1 sürümünde Elimhan N. Mahmudov için Azerbaijan National Aviation Academy, Azerbaijan National Academy of Sciences Institute of Control Systems ve UNEC Research Center for Mathematical Modeling and Optimization listelenmektedir. Nihai Springer yayın kaydında ise Azerbaijan National Aviation Academy ile Azerbaijan University of Architecture and Construction afiliyasyonları yer almaktadır. Bu sürüm farkı sessizce birleştirilmemiştir; yukarıdaki kurum listesi bilimsel içeriğin esas alındığı yüklenen v1'i yansıtır.
Finansman ve çıkar çatışması
Yüklenen kaynakta yazarlar herhangi bir fon, hibe veya başka mali destek alınmadığını belirtmektedir.
Kaynakta çıkar çatışması bulunmadığı beyan edilmektedir.
Veri, deney ve kod durumu
Çalışma teorik bir matematik makalesidir. İnsan, hayvan, klinik numune, deneysel ölçüm veya gözlemsel veri seti kullanılmamıştır. Yüklenen kaynakta ayrı bir veri erişilebilirliği veya kod deposu bölümü bulunmamaktadır. Teoremler ve örnekler analitik olarak geliştirilmiştir.
Yayın hakkı ve lisans notu
Yüklenen arXiv sürümü, arXiv'e çalışmayı sürekli ve münhasır olmayan biçimde dağıtma hakkı veren arXiv non-exclusive distribution lisansı altında bulunmaktadır. Bu lisans üçüncü taraflara otomatik bir Creative Commons türetme veya yeniden yayınlama hakkı sağlamaz. Nihai Journal of Optimization Theory and Applications kaydında ise Springer Nature veya ilgili hak sahibinin makale üzerinde münhasır yayın haklarına sahip olduğu belirtilmektedir.
Bu nedenle Verianla içeriği kaynağın sayfalarını, denklemlerinin dizgi görünümünü veya yayıncı tasarımını kopyalamaz. Matematiksel denklemler bilimsel fikirlerin aktarılması amacıyla kaynak sadakati korunarak yeniden yazılmıştır.
Preprint ve hakemli sürüm ayrımı
Bu Verianla makalesinin bilimsel içeriği yüklenen arXiv:2506.06736v1 metnine dayanmaktadır. Çalışmanın daha sonra Journal of Optimization Theory and Applications'da hakemli bir version of record hâline geldiği bibliyografik olarak doğrulanmıştır. Ancak nihai yayın metninin tamamı bu çalışmada temel bilimsel kaynak olarak kullanılmadığından, v1 sonrasında yapılmış olabilecek matematiksel veya editoryal değişiklikler yüklenen metne sessizce aktarılmamıştır.
Yüklenen v1'e ilişkin matematiksel editoryal notlar
Birinci nokta: Lemma 3.1'in \(0<\beta\leq\alpha\leq1\) durumuna ilişkin ifadesinde sabit \(k\neq0\) olarak belirtilmektedir. Bununla birlikte ispatın “sufficiency” bölümünde \(f(t)=0\) durumunun da başlangıçtaki integral eşitliğini sağladığı ayrıca yazılmıştır. Böylece teorem ifadesinin sıfır çözümünü kapsama biçimi ile ispat metni arasında görünür bir tutarsızlık bulunmaktadır.
İkinci nokta: Teorem 4.2'nin Legendre koşulu ispatında \(M=\max|f|\) tanımından sonra Denklem (19)'a giden negatif ana terim için kullanılan \(-8M^2\gamma\varepsilon\) kestiriminin gerekli yönü yüklenen v1 metninde ayrıntılı biçimde gerekçelendirilmemektedir. Bu nedenle Verianla bu adımı bağımsız olarak doğrulanmış yeni bir teorem gibi sertleştirmemekte; “yazarların sunduğu ispat” olarak aktarmaktadır. Çalışmanın daha sonra hakemli yayıma kabul edilmiş olması güncel yayın durumunu gösterir, ancak burada temel alınan matematiksel metin v1 olduğundan bu editoryal kontrol notu korunmuştur.
Bilimsel yorum sınırı
Çalışmanın ana iddiası, kesirli varyasyon hesabında genelleştirilmiş Du Bois–Reymond lemması üzerinden Euler–Lagrange gerekli koşullarının türetilebilmesi ve belirli son nokta kısıtlarında özel varyasyonlar kullanılarak klasik ikinci varyasyon yaklaşımının Legendre koşuluna uygulanabilmesidir. Bu sonuçlar belirtilen fonksiyon uzayları, süreklilik koşulları ve \(0<\alpha\leq1,\ \beta>0\) parametre çerçevesi içinde yorumlanmalıdır.
Çalışma genel kesirli optimizasyon problemlerinin tamamını çözmemekte, bütün kesirli türev türlerine ilişkin bir teorem sunmamakta ve Legendre koşulunu genel bir yeterlilik koşuluna dönüştürmemektedir. Ayrıca çalışma herhangi bir gerçek sistem veya sayısal algoritma üzerinde doğrulama içermemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir