

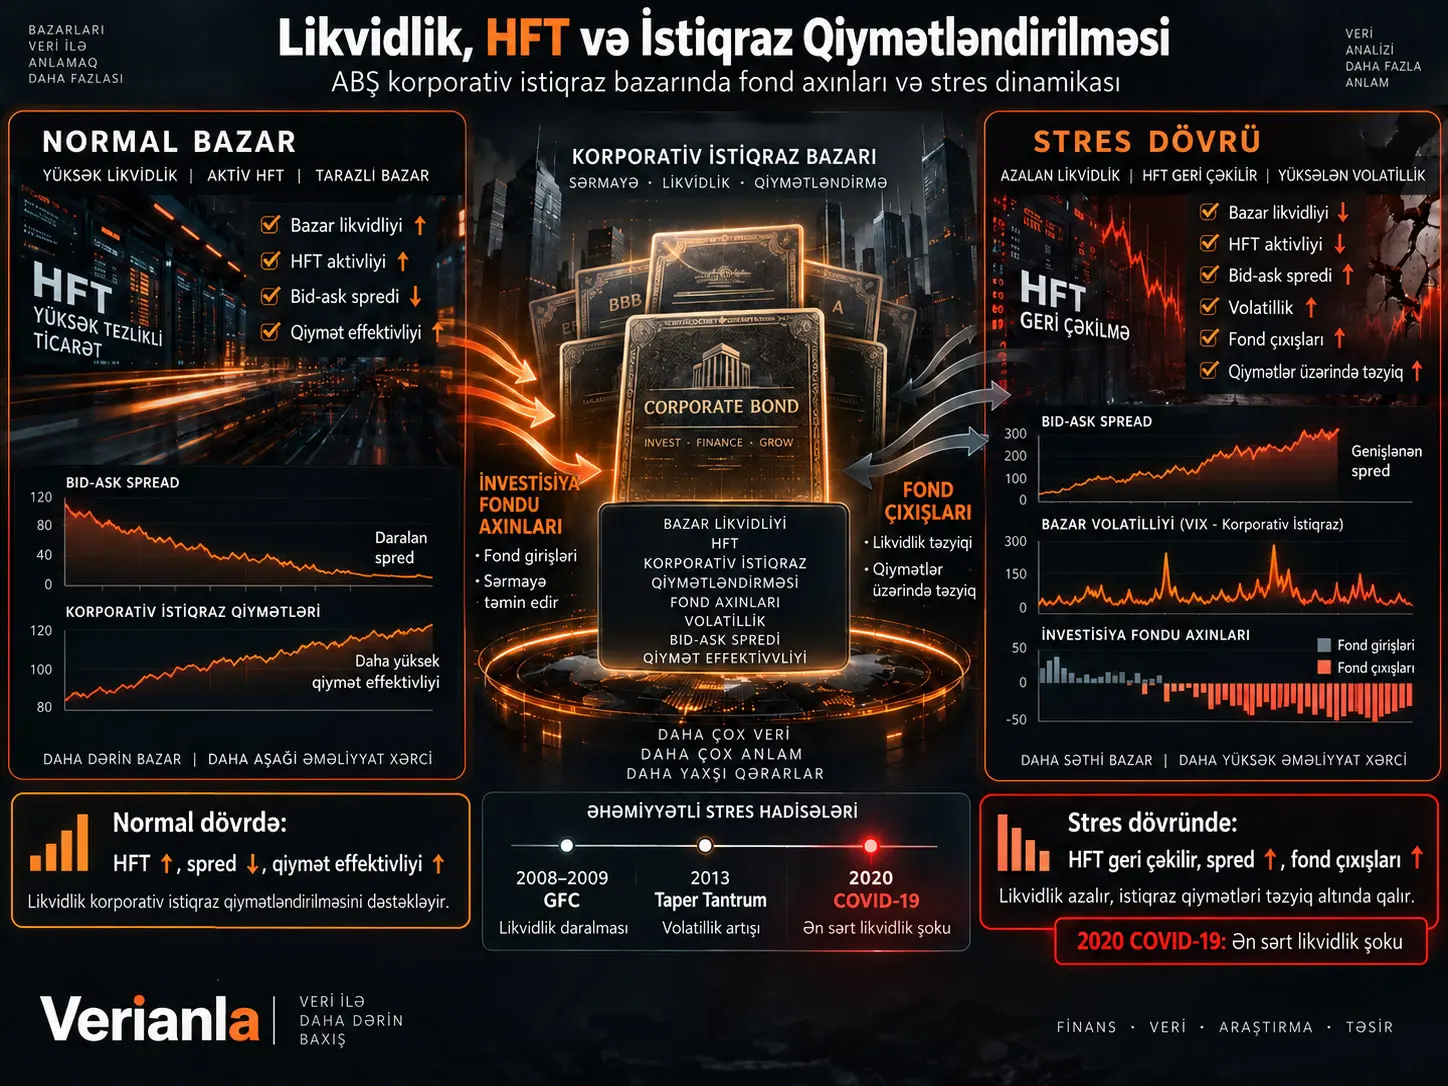
Bu araşdırma ABŞ korporativ istiqraz bazarında bazar likvidliyi, yüksək tezlikli ticarət (HFT), investisiya fondu axınları və istiqrazların qiymətləndirilməsi arasındakı əlaqənin 2003–2023 dövründə necə dəyişdiyini araşdırır. Əsas hipotez ondan ibarətdir ki, elektron və çox sürətli ticarət fəaliyyəti sakit bazarlarda likvidliyi dəstəkləyə bilər; lakin bazar stresi artdıqda eyni likvidlik kanalı zəifləyə və ya əks istiqamətə dönə bilər.
Mənbə FINRA Enhanced TRACE, CRSP Mutual Fund Database, istiqraz portfeli holdings məlumatları, Mergent FISD, TAQ və FRED seriyalarını birləşdirdiyini bildirir. Əsas fond nümunəsi 712 korporativ istiqraz investisiya fondunu və 54.316 fond-ay müşahidəsini; ticarət məlumatları isə filtrləmədən sonra təxminən 14,2 milyon istiqraz əməliyyatını və 24.800 ayrı istiqraz buraxılışını əhatə edir.
HFT birbaşa əməliyyatçı sinfi əsasında müəyyən edilmir. Araşdırmanın əsas HFT intensivlik göstəricisi eyni istiqrazda əvvəlki əməliyyatdan 100 millisaniyə ərzində baş verən əməliyyatların ümumi əməliyyatlara nisbəti əsasında qurulan proxy-dir. Mənbə bu göstəricinin TAQ əsasında yaradılan alternativ göstərici ilə alt nümunədə ρ=0,71 korrelyasiyaya malik olduğunu bildirir.
Əsas nəticələrə görə normal bazar şəraitində daha yüksək HFT intensivliyi daha dar bid-ask spread, daha aşağı qiymət təsiri və daha yüksək qiymət səmərəliliyi ilə əlaqəlidir. Lakin 2008–2009 Qlobal Maliyyə Böhranı, 2013 Taper Tantrum və Mart 2020 COVID-19 Dash-for-Cash dövrlərində HFT intensivliyi azalır, spread-lər genişlənir və qiymət sapmaları böyüyür.
Fond tərəfində isə daha az likvid istiqraz portfellərinə malik fondların zəif performansdan sonra daha güclü investor çıxışları yaşadığı bildirilir. Mənbənin şərhinə görə gündəlik geri alış hüququ verən investisiya fondları nisbətən likvid olmayan korporativ istiqrazlar saxladığı üçün investorlar digər investorlardan əvvəl çıxmağa çalışa bilər və bu, “first-mover” dinamikası yarada bilər.
Araşdırmanın mərkəzi mesajı buna görə iki istiqamətlidir: HFT normal dövrlərdə likvidlik körpüsü kimi davrana bilər; lakin bu fayda stres altında etibarlı şəkildə davam etməyə bilər.
Korporativ istiqraz bazarı niyə səhm bazarından fərqlidir?
ABŞ korporativ istiqrazları əhəmiyyətli dərəcədə over-the-counter (OTC) qaydada ticarət olunur. Səhm bazarlarındakı mərkəzləşdirilmiş və davamlı limit sifariş dəftərlərindən fərqli olaraq bir çox istiqraz əməliyyatı dealer–müştəri münasibəti vasitəsilə həyata keçirilir. Buna görə likvidlik müəyyən anda ekranda görünən sifariş dərinliyindən daha mürəkkəb anlayışdır.
TRACE-in 2002-ci ildən etibarən gətirdiyi əməliyyatdan sonrakı şəffaflıq istiqraz bazarında qiymətlərin müşahidə edilə bilməsini artırmışdır. Araşdırmanın 2003–2023 nümunəsi də bu elektronlaşma və şəffaflaşma dövrünü əhatə edir.
HFT Korporativ İstiqraz Bazarında Necə Ölçülür?
Araşdırmada istifadə edilən HFT göstəricisi birbaşa “bu əməliyyat HFT şirkəti tərəfindən aparıldı” formasındakı kimlik məlumatına əsaslanmır. Bunun əvəzinə əməliyyat vaxtlarının bir-birinə yaxınlığı istifadə olunur.
Mənbənin istifadə etdiyi əsas quruluş:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
kimi şərh edilə bilər.
Bir istiqrazda ardıcıl əməliyyatların böyük hissəsi 100 millisaniyədən daha qısa zaman intervallarında baş verirsə, HFT intensivlik göstəricisi yüksəlir. Bu göstərici hər təqvim ayında standartlaşdırılaraq zaman ərzində texnologiyanın ümumi sürətlənməsindən yaranan trendin təsirini azaltmağa çalışır.
Mənbə TAQ ilə birbaşa müqayisə edilə bilən istiqrazlarda bu proxy ilə alternativ elektron ticarət göstəricisi arasında 0,71 korrelyasiya bildirir.
Bununla belə, bu bir proxy-dir. Çox qısa zaman intervalında baş verən bütün əməliyyatların HFT tərəfindən aparıldığı birbaşa müşahidə olunmur.
Beş fərqli likvidlik göstəricisi
Araşdırma istiqraz likvidliyini tək ölçüyə bağlamaq əvəzinə beş fərqli göstəricidən istifadə edir:
- Amihud qiymət-təsir nisbəti,
- Roll effective spread təxmini,
- LOT tipli əməliyyat xərci ölçüsü,
- əməliyyat olmayan günlərin nisbəti,
- TRACE əsasında yaradılan bid-ask spread.
Bu göstəricilər əlavə olaraq standartlaşdırılaraq birləşik illiquidity göstəricisinə çevrilir.
Fond səviyyəsində likvidlik:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
şəklində, fondun portfelindəki istiqrazların çəkili orta likvidsizliyi kimi müəyyən edilir.
Fond axını necə hesablanır?
Aylıq fond axını əsasən fond ölçüsündəki dəyişmədən investisiya gəlirinin təsiri çıxılmaqla ölçülür:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Burada TNA fondun ümumi xalis aktivlərini, \(R\) isə fond gəlirini göstərir.
Nümunədə orta aylıq fond axını gecikdirilmiş TNA-nın %0,982-si, aylıq fond gəliri isə orta hesabla %0,413 kimi bildirilmişdir.
Bazar likvidsizliyi ilə volatillik birlikdə hərəkət edirmi?
Bəli. Mənbənin 9-cu səhifəsindəki Figure 1 qrafikində Amihud illiquidity ilə istiqraz qiymət volatilliyi 2003–2023 dövründə böyük ölçüdə birlikdə hərəkət edir. İki dəyişən arasındakı contemporaneous korrelyasiya 0,553 kimi bildirilir.
Qrafikdə üç aydın stres dövrü seçilir:
- 2008–2009 Qlobal Maliyyə Böhranı,
- 2013 Taper Tantrum,
- 2020Q1 COVID-19 Dash-for-Cash.
Hər üç dövrdə likvidsizlik və qiymət volatilliyi yüksəlir, ən kəskin tək-rüblük hərəkət isə 2020-ci ilin birinci rübündə görünür.
HFT Normal Bazar Şəraitində Likvidliyi Artırırmı?
Mənbənin panel nəticələrinə görə normal dövrlərdə daha yüksək HFT intensivliyi daha dar bid-ask spread və daha yüksək qiymət səmərəliliyi ilə əlaqəlidir.
Bid-ask spread reqressiyasının tam nümunə spesifikasiyasında HFT intensivliyi əmsalı:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
kimi bildirilir.
Yəni HFT indeksində bir standart sapmalıq artım, digər dəyişənlər nəzarətdə saxlanıldıqda təxminən 12,4 baz puan daha aşağı bid-ask spread ilə əlaqələndirilir.
Bu nəticə normal dövrlərdə alqoritmik ticarətçilərin market making və sürətli qiymət uyğunlaşdırması vasitəsilə əməliyyat xərclərini azalda biləcəyi kimi şərh edilir.
Investment-grade və high-yield nəticələrində mühüm mənbə ziddiyyəti
Table 4-də HFT əmsalı investment-grade istiqrazlar üçün −9,82 bps, high-yield istiqrazlar üçün isə −18,64 bps kimi bildirilir.
| Qrup | HFT əmsalı |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Bu cədvəl dəyərlərinə görə mütləq HFT–spread əlaqəsi high-yield qrupunda təxminən iki dəfə böyükdür.
Bunun əksinə, məqalənin izah paraqrafı təsirin investment-grade istiqrazlarda təxminən iki dəfə güclü olduğunu bildirir. Mətn izahı ilə cədvəl bir-birinin əksidir. Verianla qiymətləndirməsində kəmiyyət cədvəli əsas götürülmüş, ziddiyyət gizlədilməmişdir.
Qiymət Səmərəliliyi Necə Ölçülür?
Araşdırma qiymət səmərəliliyini Lo–MacKinlay Variance Ratio ilə ölçür:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\), gəlirlərin random walk davranışına yaxın olduğunu; \(VR<1\) qısamüddətli return reversal; \(VR>1\) isə pozitiv avtokorrelyasiya və ya momentum meylini göstərir.
Tam nümunədə HFT intensivliyinin variance ratio əmsalı +0,128 kimi bildirilir. Mənbə bunu VR dəyərlərinin 1-ə yaxınlaşması və müvəqqəti qiymət geri dönüşlərinin azalması üzərindən daha yüksək qiymət səmərəliliyi kimi şərh edir.
Investment-grade istiqrazlarda əmsal +0,162, high-yield istiqrazlarda isə +0,087-dir.
Bazar Stresi Gəldikdə HFT-nin Təsiri Niyə Əksinə Dönür?
Araşdırmanın ən mühüm tapıntısı HFT təsirinin bazar rejimindən asılı olmasıdır. Normal vaxtlarda daha yüksək HFT fəaliyyəti likvidliklə müsbət əlaqələndirilirsə, böyük bazar streslərində HFT intensivliyi sürətlə azalır.
Mənbənin 10-cu səhifəsindəki Figure 2-də HFT indeksinin uzunmüddətli olaraq yüksəldiyi, bid-ask spread-in isə normal şəraitdə ümumilikdə əks istiqamətdə hərəkət etdiyi göstərilir. Lakin böhran pəncərələrində HFT azalarkən spread artır.
Üç stres dövründə nə baş verdi?
| Göstərici | Normal dövr | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| HFT indeksi | 0,412 | 0,296 | 0,354 | 0,242 |
| Əvvəlki rübə görə HFT geri çəkilməsi | — | −%28,1 | −%14,1 | −%41,3 |
| Orta aylıq fond axını | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Fond axını std. sapması | %4,82 | %12,41 | %7,84 | %14,18 |
| Orta aylıq gəlir | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
COVID-19 dövründə bid-ask spread 198,8 baz puana yüksələrək araşdırmadakı ən yüksək stres dəyərinə çatmışdır. Eyni dövrdə HFT fəaliyyətinin əvvəlki rüblərlə müqayisədə %41,3 azaldığı bildirilir.
Mənbə bu nəticəni “fair-weather liquidity” mexanizmi ilə şərh edir: bazar sakit olduqda alqoritmik likvidlik güclüdür; inventory riski və qeyri-müəyyənlik yüksəldikdə market maker-lər mövqelərini kiçildir.
Spread reqressiyasında stres qarşılıqlı təsiri
Stres qarşılıqlı təsirinin olduğu modeldə:
\[ HFT=-14{,}28 \]
və
\[ HFT\times Stress=+28{,}41 \]
kimi bildirilir.
Bu işarə dəyişikliyi normal dövrdə HFT ilə dar spread arasında tapılan əlaqənin stres rejimində əksinə döndüyünə dair əsas ekonometrik sübutlardan biridir.
Likvidsiz İstiqraz Fondlarında İnvestor Çıxışları Niyə Daha Həssasdır?
Açıq uclu istiqraz investisiya fondları gündəlik NAV əsasında geri ödəmə təklif etdiyi halda portfellərinin mühüm hissəsi nisbətən likvid olmayan korporativ istiqrazlardan ibarət ola bilər.
Fond zəif performans göstərdikdə investorlar gələcək geri alış satışlarının istiqraz qiymətlərini daha da endirə biləcəyini gözləyirsə, erkən çıxış üstünlüyü yarana bilər. Beləliklə ilk çıxışlar yeni satışlara və yeni qiymət təzyiqinə səbəb ola bilər.
Mənbə bunu flow-performance concavity kimi araşdırır: zəif performansdan sonra çıxışların həssaslığı yaxşı performansdan sonrakı girişlərin həssaslığından daha yüksəkdir.
Likvidsizlik bu asimmetriyanı böyüdür
Əsas üçlü qarşılıqlı təsir:
\[ FundPerf \times NegPerf \times FundIliq \]
üçün tam nümunə əmsalı −0,512 və t-statistikası −3,84 kimi bildirilmişdir.
Mənbə bu nəticəni portfel likvidsizliyi artdıqca mənfi performans dövrlərində investor çıxışlarının daha həssas olması kimi şərh edir.
15-ci səhifədəki Figure 4 də ən likvid olmayan portfel qruplarında downside flow sensitivity-nin daha yüksək olduğunu, daha likvid qruplara doğru bu əmsalın azaldığını vizual şəkildə göstərir.
Faiz mühiti önəmlidirmi?
Bəli. Eyni üçlü qarşılıqlı təsir aşağı faiz dövrlərində −0,684, yüksək faiz dövrlərində isə −0,298 kimi bildirilmişdir.
Mənbənin şərhi ondan ibarətdir ki, risksiz gəlir alternativləri məhdud olduqda investorlar istiqraz fondlarındakı zəif performansa daha həssas davrana bilər.
HFT Fond Çıxışlarının Yaratdığı Likvidlik Təzyiqini Azalda Bilirmi?
Normal dövr nəticələrində HFT məruz qalması daha aşağı fond axını volatilliyi ilə əlaqəlidir.
FundHFT əmsalı əsas reqressiyada:
\[ \beta=-0{,}218 \]
kimi bildirilir.
Likvidsizlik ilə HFT arasındakı qarşılıqlı təsir isə:
\[ FundIliq \times FundHFT=-0{,}412 \]
dəyərinə malikdir.
Mənbə bu nəticəni HFT-nin likvid olmayan istiqrazlarda əməliyyat xərclərini qismən azaldaraq investisiya fondlarındakı redemption fragility-ni yumşalda bilməsi kimi şərh edir.
Lakin eyni araşdırma stres dövrlərində HFT-nin özünün bazardan çəkildiyini göstərir. Buna görə bu tampon mexanizm sabit deyil.
İnstitusional Sahiblik Qiymət Geri Dönüşlərinə Necə Təsir Edir?
Korporativ istiqrazlarda böyük institusional satışlar müvəqqəti qiymət təzyiqi yarada bilər. Əgər istiqraz sonradan fundamental dəyərinə qayıdırsa, qısamüddətli return reversal müşahidə olunur.
Mənbədə institusional sahiblik konsentrasiyasının HHI göstəricisi üçün:
\[ \beta_{HHI}=+0{,}184 \]
bildirilir. Daha konsentrasiyalı institusional sahiblik daha böyük geri dönüşlərlə əlaqəlidir.
HFT intensivliyi isə normal nümunədə:
\[ \beta_{HFT}=-0{,}142 \]
dəyərinə malikdir; yəni daha yüksək HFT daha kiçik müvəqqəti qiymət geri dönüşləri ilə əlaqələndirilir.
Lakin yalnız stres dövrlərində HFT əmsalının +0,284 olması bu tarazlaşdırıcı əlaqənin böhranlarda əksinə döndüyü mövzusunu yenidən göstərir.
Araşdırmanın Metodu və Nəticələri
Nümunə quruluşu
| Komponent | Mənbədə bildirilən ölçü |
|---|---|
| Dövr | 2003–2023 |
| Korporativ istiqraz investisiya fondu | 712 |
| Fund-month müşahidəsi | 54.316 |
| Filtrlənmiş TRACE əməliyyat müşahidəsi | Təxminən 14,2 milyon |
| Unikal istiqraz buraxılışı | 24.800 |
| Fund-quarter-bond müşahidəsi | 16.840 |
| TAQ/HFT panelindəki istiqraz | 8.920 |
Fond axını volatilliyi
Portfolio illiquidity əmsalı:
\[ +1{,}842 \]
kimi bildirilmişdir. Daha likvid olmayan istiqraz portfelləri daha volatil investor axınları ilə əlaqəlidir.
HFT əmsalı:
\[ -0{,}218 \]
və illiquidity × HFT qarşılıqlı təsiri:
\[ -0{,}412 \]
kimi verilir.
Qiymət səmərəliliyi
| Spesifikasiya | HFT əmsalı |
|---|---|
| Bütün istiqrazlar | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Mənbə bu nəticələri normal dövrdə daha yüksək qiymət səmərəliliyi, stres dövründə isə təsirin əksinə dönməsi kimi şərh edir.
Fond gəlirlərinin proqnozlaşdırılması
Fama–MacBeth reqressiyalarında FundIliq gələcək xam fond gəlirləri üçün +0,184, iki-faktorlu alpha üçün +0,091 əmsalına malikdir.
FundHFT isə gələcək xam gəlir üçün +0,062, riskə düzəldilmiş alpha üçün +0,028 kimi bildirilir.
Mənbənin şərhinə görə likvid olmayan istiqrazlar likvidlik risk primi daşıya bilər və HFT aktiv istiqrazlar daha yaxşı execution/qiymət kəşfi təmin edə bilər.
Bununla belə, məqalənin abstract və conclusion bölmələrində HFT-yə məruz qalan fondların stres dövrlərində mənfi alpha əldə etdiyi də bildirilir. Təqdim edilən Table 8 isə yalnız full sample və aşağı/yüksək faiz ayrımını göstərir; ayrıca “stress alpha” sütunu bu cədvəldə yoxdur. Buna görə stres-alpha iddiası mövcud cədvəl əsasında müstəqil şəkildə yenidən hesablana bilmir.
Robustness testləri
Əsas flow-performance nəticəsi Amihud əvəzinə bid-ask spread, zero-trading-days, Roll spread və composite illiquidity ilə təkrarlandıqda üçlü qarşılıqlı təsirin mənfi qaldığı bildirilmişdir.
| Likvidlik ölçüsü | Üçlü qarşılıqlı təsir |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
High-yield fond alt nümunəsində qarşılıqlı təsirin investment-grade qrupuna nisbətən daha güclü olduğu da bildirilir.
Instrumental Variable Nəticələri Səbəbiyyət Təmin Edirmi?
Mənbə HFT və portfel likvidsizliyinin endogen ola biləcəyini qəbul edir və iki instrumental dəyişən yanaşmasından istifadə edir.
HFT üçün elektron ticarət platformalarındakı co-location və fiber bağlantı yeniləmələrinin vaxtı; portfel likvidliyi üçün isə SEC Rule 22e-4 tətbiqinin mərhələli təsiri instrumental dəyişən kimi istifadə olunur.
HFT infrastruktur alətinin first-stage F-statistic dəyəri 48,2 kimi bildirilmişdir. IV ikinci mərhələdə FundHFT-nin fond axını volatilliyinə əmsalı:
\[ -0{,}412 \]
kimi tapılır.
Mənbə bunu səbəbiyyət təsiri kimi şərh edir.
Bununla belə, instrumental dəyişənin etibarlılığı yalnız yüksək first-stage F-statistikası ilə qurulmur. Bağlantı infrastrukturu yeniləmələrinin fond axınlarına HFT-dən başqa kanallarla təsir etmədiyini göstərən exclusion restriction iqtisadi baxımdan ayrıca əsaslandırılmalıdır. PDF bu infrastruktur dəyişikliklərinin tarixlərini, hər istiqraza təyin olunma mexanizmini və platforma üzrə ətraflı hadisə cədvəlini məhdud şəkildə açıqlayır.
Buna görə Verianla baxımından ən təhlükəsiz ifadə “mənbə IV dizaynını səbəbiyyət şərhi lehinə sübut kimi təqdim edir” şəklindədir; nəticə müstəqil təbii eksperiment təsdiqi kimi təqdim edilməməlidir.
2008, 2013 və 2020 Böhranları Arasında Nə Fərq Var?
Mənbə üç fərqli stres rejimini eyni çərçivədə müqayisə edir.
2008–2009 Qlobal Maliyyə Böhranı, dealer balanslarının uzun müddət təzyiq altında qaldığı və kredit riskinin yüksəldiyi daha uzunmüddətli böhrandır.
2013 Taper Tantrum, pul siyasətinə dair gözlənti dəyişikliyinin yaratdığı daha qısamüddətli faiz və likvidlik şokudur.
2020 COVID-19 Dash-for-Cash isə çox qısa müddətdə fövqəladə nağd pul tələbi və fond çıxışlarının görüldüyü likvidlik şokudur.
Mənbədə COVID-19 dövrü digər iki hadisə ilə müqayisədə:
- ən yüksək bid-ask spread-ə,
- ən böyük HFT geri çəkilməsinə,
- ən yüksək fond axını volatilliyinə,
- ən böyük aylıq orta fond çıxışına,
- və ən güclü flow-performance concavity dəyərinə
malik dövr kimi görünür.
30-cu səhifədəki Figure 7 də likvid olmayan istiqraz portfellərinə malik fondların xüsusilə 2008 və 2020 dövrlərində daha kəskin mənfi axınlar yaşadığını göstərir.
Araşdırmanın dəstəklədiyi nəticələr
- Mənbə məlumat dəstində normal bazar şəraitində HFT intensivliyi daha aşağı bid-ask spread ilə əlaqəlidir.
- HFT intensivliyi normal şəraitdə daha aşağı return reversal və variance ratio-nun 1-ə yaxınlaşması ilə əlaqələndirilir.
- Likvidsiz istiqraz portfelləri daha yüksək fond axını volatilliyi ilə əlaqəlidir.
- Likvidsizlik zəif performansdan sonra investor çıxışlarının asimmetriyasını gücləndirir.
- Normal vaxtlarda HFT məruz qalması bu likvidlik kövrəkliyinin bir hissəsini azaldır.
- 2008–2009, 2013 və xüsusilə 2020 streslərində HFT intensivliyi azalarkən spread və volatillik yüksəlir.
- İnstitusional sahiblik konsentrasiyası daha yüksək müvəqqəti qiymət təzyiqi və return reversal ilə əlaqəlidir.
- Normal dövr HFT əlaqələri stres nümunəsində eyni şəkildə davam etmir.
Araşdırmanın birbaşa dəstəkləmədiyi nəticələr
- 100 millisaniyə ərzində qruplaşan hər əməliyyatın birbaşa HFT şirkəti tərəfindən aparıldığı qəbul edilə bilməz.
- HFT-nin bütün korporativ istiqrazlarda və bütün bazar şəraitində likvidliyi artırdığı deyilə bilməz.
- Bu araşdırma HFT-nin böhranları başlatdığını göstərmir.
- Likvid olmayan istiqraz saxlayan hər fondun investor hücumuna məruz qalacağı nəticəsinə gəlmək olmaz.
- Regression coefficient-ları ayrı-ayrı fondlar üçün zəmanətli iqtisadi nəticələr deyil.
- IV dizaynının istifadəsi instrumental dəyişənin ekzogenliyini avtomatik sübut etmir.
- Table 8 təkbaşına stres dövründə mənfi HFT alpha iddiasını göstərmir.
- Mətndəki bütün biblioqrafik istinadlar etibarlı şəkildə yazılmayıb; mənbələr siyahısında ciddi ad təhrifləri var.
Elmi və redaksiya məhdudiyyətləri
Birinci məhdudiyyət: Araşdırma peer review-dan keçməmiş preprintdir.
İkinci məhdudiyyət: PDF ilə SSRN-in aktual biblioqrafik qeydi arasında müəllif və qurum uyğunsuzluğu var.
Üçüncü məhdudiyyət: HFT ölçüsü birbaşa trader classification deyil, əməliyyat vaxtlamasına əsaslanan proxy-dir.
Dördüncü məhdudiyyət: Mətn və mənbələr siyahısında çox sayda təhrif olunmuş müəllif, məlumat mənbəyi və dəyişən adı var; bunların hamısı sadə OCR xətası hesab edilməməlidir.
Beşinci məhdudiyyət: Table 4-dəki investment-grade/high-yield əmsalları ilə mətn izahı bir-birinin əksidir.
Altıncı məhdudiyyət: IV infrastruktur şoklarının ekzogenliyi və tam tətbiq təqvimi PDF-də yenidən istehsal edilə biləcək səviyyədə ətraflı verilməyib.
Yeddinci məhdudiyyət: Fond holdings uyğunlaşdırılmasında mümkün əlaqələrin yalnız təxminən %48-nin keyfiyyət filtrlərindən sonra saxlanıldığı bildirilir; buna görə holdings uyğunlaşdırma nümunəsi seçim təsirlərinə açıq ola bilər.
Mənbə və Metod Qeydi
Orijinal başlıq: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
SSRN təqdimetmə tarixi: 10 sentyabr 2026.
Rəsmi SSRN qeydindəki müəlliflər: Yichang Zhao və Liu Yang.
Rəsmi SSRN qurum məlumatı: Harbin Industry University, China.
PDF üz qabığındakı müəlliflər: Muhammad Umair və Ling Yang.
PDF üz qabığındakı qurum: Xi’an Jiaotong University, China.
Biblioqrafik vəziyyət: PDF ilə rəsmi SSRN qeydi arasında müəllif və qurum baxımından birbaşa uyğunsuzluq var. Verianla nəşrindən əvvəl mənbənin orijinal versiyası ilə yenidən yoxlama tövsiyə edilir.
Peer review: Mənbədə açıq şəkildə “This preprint research paper has not been peer reviewed” ifadəsi var.
Nümunə dövrü: Yanvar 2003–Dekabr 2023.
Əsas məlumat mənbələri: FINRA Enhanced TRACE, CRSP Mutual Fund Database, fond holdings məlumatları, Mergent FISD, NYSE TAQ və FRED.
Fond nümunəsi: 712 fond və 54.316 fund-month müşahidəsi.
TRACE nümunəsi: Təxminən 14,2 milyon filtrlənmiş əməliyyat və 24.800 istiqraz buraxılışı.
HFT ölçüsü: Eyni istiqrazda 100 millisaniyə ərzində baş verən əməliyyatların nisbətinə əsaslanan standartlaşdırılmış proxy.
Əsas likvidlik göstəriciləri: Amihud price impact, Roll spread, LOT, zero-trading-days və bid-ask spread.
Stres dövrləri: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Ekonometrik metodlar: Sabit təsirli panel reqressiyaları, Fama–MacBeth reqressiyaları, qarşılıqlı təsir modelləri, alt nümunə testləri və instrumental-variable təxminləri.
Mənbə bütövlüyü qeydi: PDF-də bir çox biblioqrafik ad və bəzi dəyişən adları təhrif olunmuş formada yazılıb. Məsələn, standart ədəbiyyatdakı bəzi tanınmış müəllif adları PDF mətnində fərqli formalarda görünür. Buna görə məqalənin xarici ədəbiyyat bölməsi Verianla tərəfindən müstəqil yoxlanmış biblioqrafiya kimi istifadə edilməməlidir.
Müəllif hüququ / lisenziya: Yüklənmiş PDF açıq Creative Commons lisenziyası göstərmir. Mənbə qrafik və cədvəlləri birbaşa yenidən nəşr edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib