

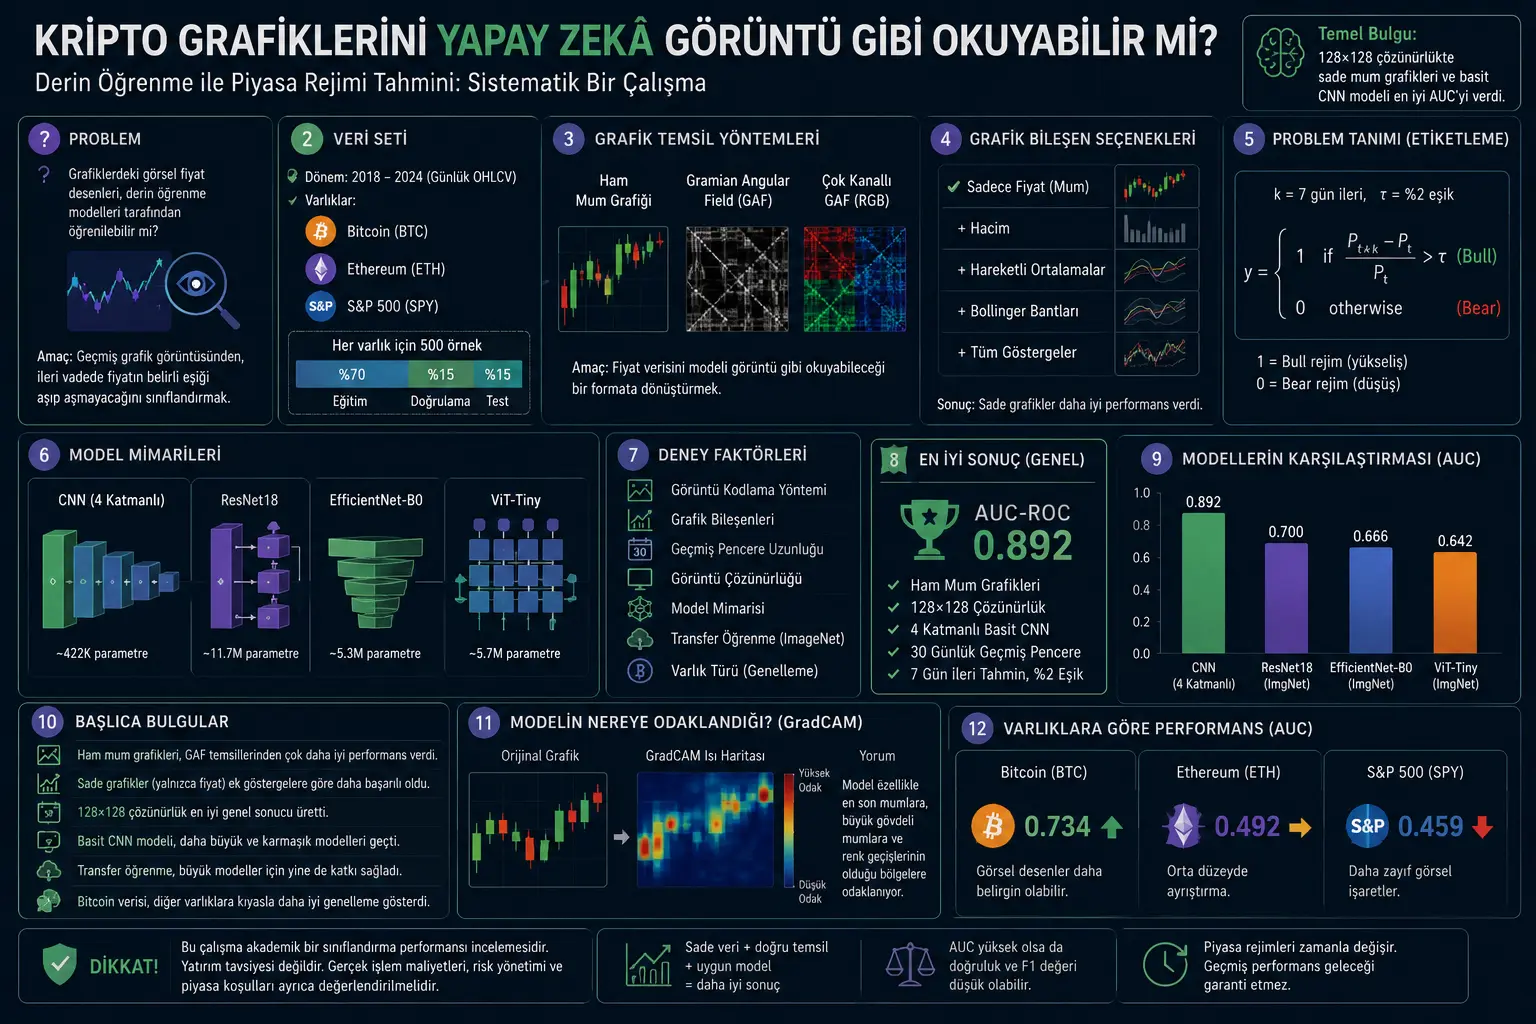
Bu çalışma, Bitcoin, Ethereum ve S&P 500 verileri üzerinde finansal grafik görüntülerinin piyasa rejimi sınıflandırmasında ne kadar işe yaradığını sistematik olarak inceliyor. Araştırmacı, geleneksel mum grafikleri, Gramian Angular Field yani GAF kodlamaları ve çok kanallı GAF görsellerini karşılaştırıyor. Ayrıca CNN, ResNet18, EfficientNet-B0 ve Vision Transformer gibi farklı model mimarileri deneniyor.
Makalenin dikkat çekici sonucu şu: Daha karmaşık görüntü kodlamaları ve daha büyük modeller her zaman daha iyi değil. Hatta deneylerde en iyi sonuç, 128×128 çözünürlükte sade mum grafikleri kullanan basit 4 katmanlı CNN modeliyle elde ediliyor. Çalışmada raporlanan en iyi AUC-ROC değeri 0.892.
Bu sonuç, “daha fazla gösterge, daha büyük model, daha yüksek çözünürlük daha iyi tahmin üretir” varsayımını sorgulatıyor. Makaleye göre sade fiyat grafikleri, CNN modelinin temel görsel fiyat desenlerini daha net öğrenmesine yardımcı olabilir. Ancak çalışma küçük veri setiyle yapıldığı ve gerçek işlem maliyetlerini içeren tam bir yatırım stratejisi testi sunmadığı için bulgular dikkatli yorumlanmalıdır.
Problem Ne?
Finansal piyasalarda teknik analiz uzun süredir grafik okumaya dayanır. Mum grafikleri, fiyatın açılış, kapanış, en yüksek ve en düşük değerlerini görsel olarak gösterir. İnsan yatırımcılar bu grafiklerde momentum, dönüş, sıkışma, kırılım veya trend devamı gibi desenleri arar.
Derin öğrenme modelleri ise görüntü sınıflandırmada çok başarılıdır. Bu nedenle doğal bir soru ortaya çıkar: Eğer finansal grafikler de birer görüntü olarak ele alınırsa, CNN veya Vision Transformer gibi modeller bu grafiklerden anlamlı desenler öğrenebilir mi?
Önceki çalışmalar bu fikri denemiş olsa da bazı sorular tam olarak cevaplanmamıştır. Ham mum grafiği mi daha iyi, yoksa zaman serisini matematiksel olarak görüntüye çeviren GAF gibi kodlamalar mı? Grafiklere hacim, hareketli ortalama ve Bollinger bantları eklemek modeli güçlendirir mi, yoksa görsel karmaşa mı üretir? Büyük ve önceden eğitilmiş modeller küçük bir CNN’den daha iyi midir? Bir varlıkta öğrenilen desen başka bir varlıkta da işe yarar mı?
Yöntem Ne Öneriyor?
Çalışma, piyasa rejimi tahminini ikili bir görüntü sınıflandırma problemi olarak kuruyor. Model, geçmiş belirli sayıdaki günün grafik görüntüsüne bakıyor ve belirlenen ileri vadede fiyatın belli bir eşikten fazla yükselip yükselmediğini sınıflandırmaya çalışıyor.
Deneylerde üç temel görüntü temsil yöntemi karşılaştırılıyor:
1. Ham mum grafikleri: Fiyat verisi klasik mum grafiği olarak çiziliyor. Her mum; açılış, kapanış, en yüksek ve en düşük fiyatı gösteriyor. Bu temsil, insan trader’ların alışık olduğu grafik biçimine en yakın yöntemdir.
2. Gramian Angular Field (GAF): Zaman serisi önce normalize ediliyor, sonra açısal koordinatlara dönüştürülüyor ve iki zaman noktası arasındaki ilişki bir matris görüntüsü olarak yazılıyor.
3. Çok kanallı GAF: Açılış fiyatı, fiyat aralığı ve kapanış fiyatı ayrı GAF matrisleri olarak hesaplanıp RGB kanalları gibi üst üste konuyor.
Model tarafında ise basit CNN, ResNet18, EfficientNet-B0 ve ViT-Tiny karşılaştırılıyor. Ayrıca bazı modeller ImageNet üzerinde önceden eğitilmiş ağırlıklarla deneniyor. Deneyler; grafik bileşeni, geçmiş pencere uzunluğu, görüntü çözünürlüğü, model mimarisi, transfer öğrenme ve varlık türü gibi faktörleri ayrı ayrı test ediyor.
Formüller Ne Anlatıyor?
PDF’te birkaç temel formül bulunuyor. Bu formüller özellikle problemin nasıl sınıflandırma görevine dönüştürüldüğünü ve GAF görüntülerinin nasıl üretildiğini anlatıyor.
1. Grafik görüntüsünden piyasa rejimi sınıflandırması
Burada \(X\), modele verilen grafik görüntüsünü temsil eder. \(H\) görüntünün yüksekliği, \(W\) genişliği, \(C\) ise kanal sayısıdır. Örneğin renkli bir grafik için kanal sayısı genellikle 3 olur.
Bu formül, çalışmadaki etiketleme mantığını gösterir. \(P_t\), bugünkü kapanış fiyatını; \(P_{t+k}\), \(k\) gün sonraki kapanış fiyatını temsil eder. Deneylerde \(k=7\) gün, eşik değer ise \(\tau=2\%\) olarak kullanılmıştır. Eğer 7 gün sonraki getiri %2’den büyükse örnek “bull regime”, değilse “bear regime” olarak etiketlenir.
2. GAF için fiyat serisinin açısal koordinata çevrilmesi
GAF yönteminde önce fiyat serisi \([-1,1]\) aralığına ölçeklenir. Buradaki \(\tilde{x}_i\), normalize edilmiş değeri; \(\phi_i\) ise bu değerin açısal karşılığını ifade eder.
Bu formül, Gramian Angular Summation Field matrisinin hücrelerini üretir. Her \(i,j\) hücresi, iki farklı zaman noktasının açısal ilişkisini temsil eder. Böylece zaman serisi, modelin görüntü gibi okuyabileceği iki boyutlu bir matrise dönüşür.
3. Çok kanallı GAF gösterimi
Bu formül, çok kanallı GAF temsilini anlatır. Açılış fiyatı, fiyat aralığı ve kapanış fiyatı için ayrı GAF matrisleri üretilir; sonra bunlar RGB kanalları gibi birleştirilir. Amaç, OHLC verisinden daha fazla bilgiyi tek görüntüde toplamaktır. Ancak çalışmanın sonuçlarında bu daha karmaşık temsil ham mum grafiklerinden daha zayıf performans göstermiştir.
Grafik, Tablo ve Şema Ana Mesajı
Fiyat geçmişi grafikleri: PDF’te Bitcoin, Ethereum ve S&P 500 fiyatlarının 2018–2024 dönemindeki seyri gösteriliyor. Ana mesaj, kripto varlıkların geleneksel hisse senedi endeksine kıyasla çok daha yüksek oynaklık sergilediğidir.
Grafik temsil örnekleri: Çalışmada sade mum grafiği, hacimli mum grafiği, hareketli ortalamalı grafik, tam göstergeli grafik ve GAF tabanlı görüntü temsilleri yan yana gösteriliyor. Bu bölümün ana mesajı, aynı finansal verinin farklı görsel biçimlere dönüştürülebileceğidir.
Görüntü kodlama karşılaştırması: Raw candlestick yani ham mum grafikleri 0.760 AUC ile GAF temsillerinden belirgin biçimde daha iyi sonuç veriyor. GAF Summation 0.310, çok kanallı GAF ise 0.252 AUC değerinde kalıyor. Bu bulgu, matematiksel görüntü kodlamasının her zaman daha iyi olmadığına işaret ediyor.
Grafik bileşenleri tablosu: En iyi AUC değeri, yalnızca fiyat mumlarını içeren sade grafiklerde görülüyor. Hacim, hareketli ortalama ve Bollinger bantları eklendikçe performans genellikle düşüyor. Ana mesaj: Fazladan görsel bilgi modele yardımcı olmak yerine onu dağıtabilir.
Çözünürlük deneyi: 128×128 çözünürlük 0.892 AUC ile en iyi genel sonucu veriyor. 64×64 çözünürlük bazı ince desenleri kaybediyor olabilir; 224×224 ise fazla ayrıntı ve veri ihtiyacı nedeniyle daha karmaşık hâle gelebilir.
Model mimarisi karşılaştırması: Basit 4 katmanlı CNN, ResNet18, EfficientNet-B0 ve ViT-Tiny modellerinden daha iyi AUC veriyor. Bu sonuç, sınırlı veriyle daha büyük modelin otomatik olarak daha iyi çalışmadığını gösteriyor.
GradCAM görselleri: Modelin özellikle grafiğin sağ tarafındaki son mumlara, büyük gövdeli mumlara ve renk geçişlerinin olduğu bölgelere odaklandığı gösteriliyor. Bu, modelin rastgele piksellere değil, teknik analizde de önemli görülen yakın dönem fiyat hareketlerine dikkat ettiğini düşündürüyor.
Deneyler Nasıl Yapılmış?
Çalışmada 2018–2024 dönemine ait günlük OHLCV verileri kullanılıyor. Varlıklar Bitcoin, Ethereum ve S&P 500 ETF’si olarak seçilmiş. Her varlık için, geçmiş pencere ve ileri tahmin ufku uygulandıktan sonra 500 örnek elde ediliyor.
Veri zaman serisi yapısına uygun şekilde bölünüyor. İlk %70 eğitim, sonraki %15 doğrulama, son %15 ise test seti olarak kullanılıyor. Bu önemlidir; çünkü finansal zaman serilerinde gelecekteki verinin geçmiş tahmini etkilemesi “look-ahead bias” adı verilen ciddi bir hata üretir.
Modelin hedefi 7 gün sonraki fiyat hareketini sınıflandırmaktır. Eğer 7 gün sonraki getiri %2 eşiğini aşarsa örnek bull rejimi, aksi durumda bear rejimi olarak işaretlenir.
Toplam sekiz kontrollü deney yapılıyor. Bu deneylerde sırayla görüntü kodlama yöntemi, grafik bileşenleri, geçmiş pencere uzunluğu, çözünürlük, model mimarisi, transfer öğrenme ve farklı varlıklara genelleme etkisi inceleniyor.
Sonuçlar Ne Gösteriyor?
1. Ham mum grafikleri GAF’tan daha iyi çıktı. Raw candlestick yöntemi 0.760 AUC verirken, GAF yöntemleri 0.5’in altında kaldı. Bu, GAF dönüşümünün bu görevde faydalı bilgiyi korumak yerine bazı önemli görsel desenleri bozmuş olabileceğini düşündürüyor.
2. Sade grafikler daha başarılı oldu. Yalnızca fiyat mumlarını içeren grafikler 0.815 AUC ile en iyi grafik bileşeni sonucunu verdi. Hacim, hareketli ortalama ve Bollinger bantları eklendiğinde performans düşüyor. Bu sonuç, görsel sadeliğin model için avantajlı olabileceğini gösteriyor.
3. 30 günlük pencere dengeli görünüyor. 14 gün çok kısa kalırken, 60 ve 90 günlük pencereler geçmişteki daha eski bilgileri ekleyerek gürültü oluşturmuş olabilir. Deneylerde 30 günlük pencere daha iyi ayrıştırma kapasitesi veriyor.
4. En iyi çözünürlük 128×128 oldu. Çalışmanın en iyi genel sonucu 128×128 çözünürlükte 0.892 AUC olarak raporlanıyor. Bu çözünürlük, yeterli görsel ayrıntıyı korurken gereksiz karmaşıklığı azaltmış olabilir.
5. Basit CNN büyük modelleri geçti. Yaklaşık 422 bin parametreli basit 4 katmanlı CNN, ResNet18, EfficientNet-B0 ve ViT-Tiny modellerinden daha iyi AUC verdi. Büyük modeller sınırlı veriyle aşırı öğrenmeye daha yatkın olabilir.
6. Transfer öğrenme yine de katkı sağladı. ImageNet ön eğitimi ResNet18 ve EfficientNet-B0 için AUC değerlerini artırdı. Bu, doğal görüntülerden öğrenilen kenar ve doku gibi düşük seviye özelliklerin finansal grafiklerde de bir miktar işe yarayabileceğini gösteriyor.
7. Bitcoin’de görsel öngörü daha güçlü çıktı. Bitcoin 0.734 AUC verirken Ethereum 0.492, S&P 500 ise 0.459 AUC verdi. Bu bulgu, deney koşullarında Bitcoin grafiklerinin daha belirgin görsel desenler taşıdığı şeklinde yorumlanabilir. Ancak bu sonuç kesin piyasa tahmini anlamına gelmez.
Bu Neden Önemli?
Bu çalışma, finansal zaman serilerini yalnızca sayısal tablo olarak değil, görüntü olarak da ele almanın mümkün olduğunu gösteriyor. Özellikle CNN gibi modeller, mum grafiklerindeki bazı görsel desenleri öğrenebiliyor.
Ancak çalışmanın asıl önemli tarafı, “karmaşıklık her zaman iyidir” varsayımını sorgulamasıdır. Daha fazla gösterge, daha yüksek çözünürlük ve daha büyük model, bu deneylerde her zaman daha iyi sonuç vermemiştir. Tam tersine, sade grafik ve küçük model yaklaşımı daha güçlü performans göstermiştir.
Bu bulgu, akademik ve teknik açıdan önemlidir. Çünkü finansal yapay zekâ sistemlerinde model mimarisini büyütmek yerine veri kalitesi, problem tanımı, doğru etiketleme, zaman serisi bölme yöntemi ve görsel temsil seçimi daha kritik olabilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Modelin AUC başarısı, doğrudan kârlı al-sat stratejisi anlamına gelmez. İşlem maliyetleri, kayma, likidite, risk yönetimi ve piyasa koşulları ayrıca değerlendirilmelidir.
2. Veri seti küçüktür. Her varlık için 500 örnek kullanılmıştır. Bu, derin öğrenme açısından sınırlı bir veri miktarıdır. Sonuçlar daha büyük veri setlerinde değişebilir.
3. AUC yüksek olsa bile doğruluk düşük olabilir. Bazı deneylerde AUC iyi görünürken accuracy ve F1 düşük kalmıştır. Bu, eşik seçiminin ve sınıf dengesizliğinin sonuçları ciddi biçimde etkileyebileceğini gösterir.
4. Rejim bağımlılığı olabilir. Kripto piyasaları dönemsel olarak çok farklı davranabilir. 2018–2024 döneminde öğrenilen desenler gelecekte aynı şekilde çalışmayabilir.
5. Teknik analiz desenleri zamanla kaybolabilir. Eğer belirli desenler yaygın şekilde kullanılırsa piyasa bunları fiyatlayabilir ve modelin avantajı azalabilir.
6. Gerçek işlem testi eksiktir. Makale sınıflandırma performansını inceliyor; gerçekçi işlem maliyetleriyle kapsamlı bir backtest sonucu sunmuyor.
Sonuç
Bu çalışma, finansal grafiklerin derin öğrenme tarafından görüntü gibi işlenebileceğini gösteren sade ama öğretici bir deney seti sunuyor. Bulgulara göre en karmaşık yöntemler değil, daha sade ve doğrudan temsiller daha iyi sonuç vermiştir.
En dikkat çekici sonuç, 128×128 çözünürlükte ham mum grafikleri kullanan basit CNN modelinin 0.892 AUC ile en iyi genel performansı üretmesidir. GAF gibi matematiksel kodlamalar, bu görevde beklenen faydayı sağlamamıştır. Hacim, hareketli ortalama ve Bollinger bantları gibi ek göstergeler de modele yardımcı olmak yerine bazı deneylerde performansı düşürmüştür.
Verianla okuru için bu makalenin ana mesajı şudur: Finansal yapay zekâda başarı yalnızca büyük model kurmakla gelmez. Bazen doğru temsil, sade veri, uygun zaman bölmesi ve iyi tanımlanmış problem, model karmaşıklığından daha belirleyici olabilir.
Çalışma türü: arXiv üzerinde yayımlanmış bir preprint çalışmasıdır. Hakemli nihai sürüm olduğu varsayılmamalıdır.
Alan: Yapay zekâ, bilgisayarlı görü, finansal zaman serileri, kripto para piyasaları ve teknik grafik analizi.
Riskli alan notu: Konu kripto para ve piyasa rejimi tahmini ile ilgilidir. Bu yazı yatırım tavsiyesi değildir. Buradaki bulgular; Bitcoin, Ethereum veya başka bir varlık için alım-satım önerisi, kesin tahmin sistemi veya garanti getiri iddiası olarak yorumlanmamalıdır.
Genel değerlendirme: Çalışma, finansal mum grafiklerinin derin öğrenme modelleri tarafından görüntü gibi işlenip işlenemeyeceğini araştırıyor. Temel soru şudur: İnsan yatırımcıların grafiklerde görsel olarak aradığı fiyat desenlerini, basit veya gelişmiş görüntü sınıflandırma modelleri de öğrenebilir mi?
Kaynak ve Yöntem Notu
Bu yazı, “Visual Chart Representations for Cryptocurrency Regime Prediction: A Systematic Deep Learning Study” başlıklı akademik PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; çalışmadaki problem, yöntem, formüller, deneyler, tablolar, görseller, sonuçlar ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bu içerik finansal piyasa tahmini konusunu ele aldığı için kesin hüküm, al-sat yönlendirmesi veya yatırım tavsiyesi dili özellikle kullanılmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir