

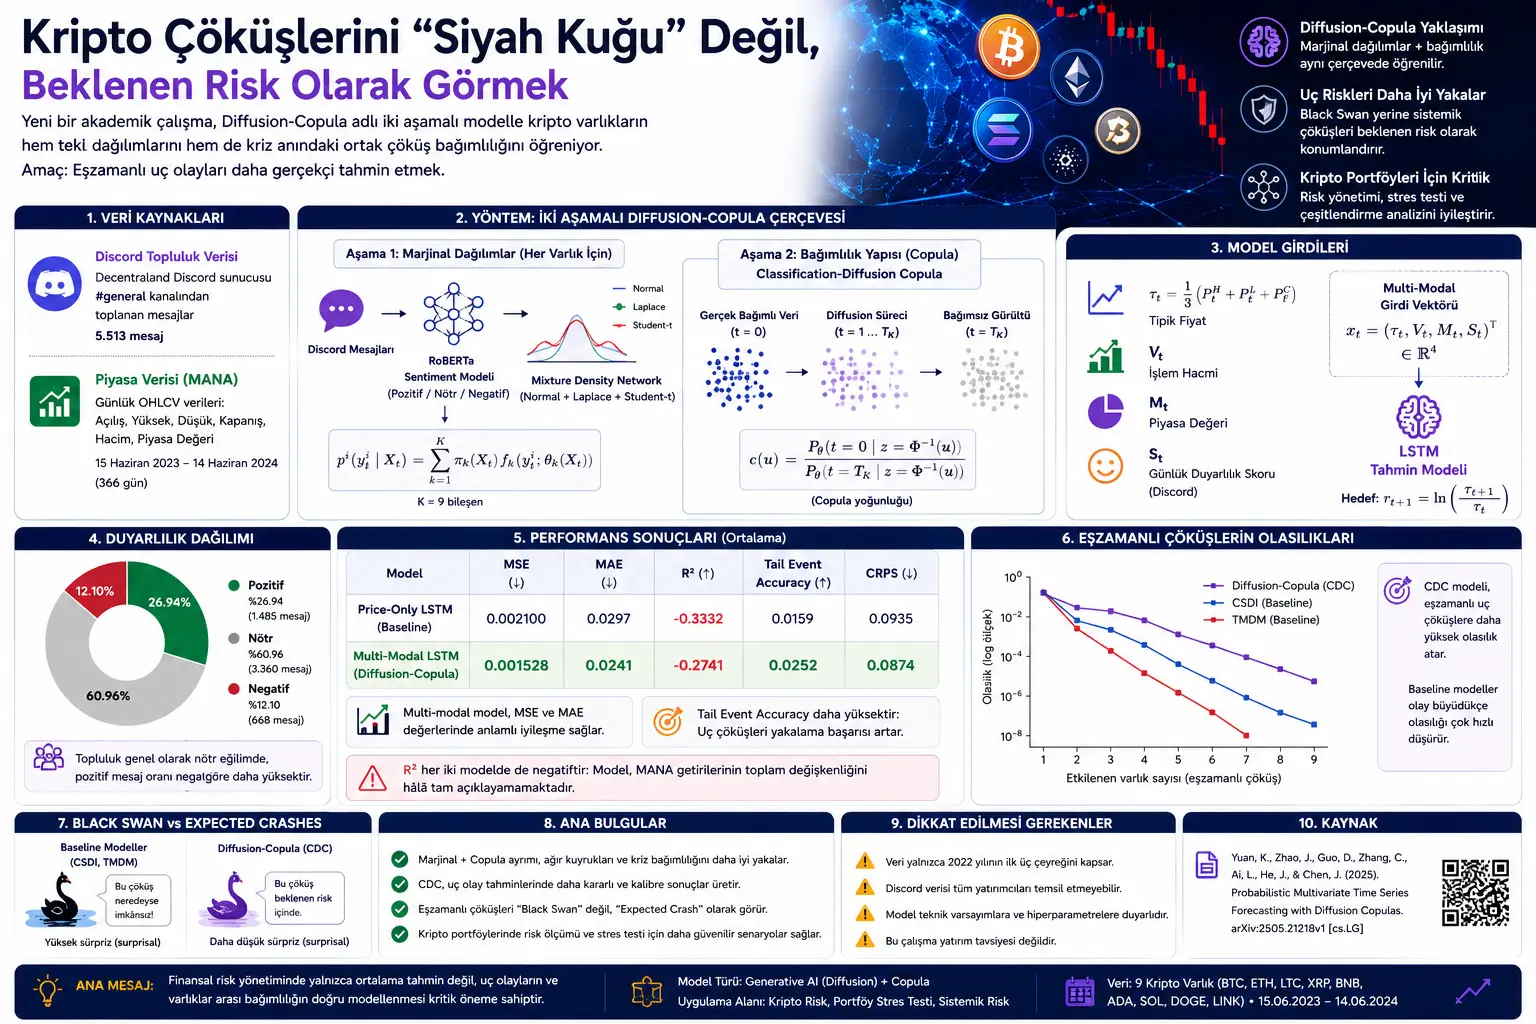
Bu yazı, finansal zaman serilerinde özellikle kriz ve uç riskleri daha doğru tahmin etmeyi amaçlayan bir yapay zekâ çalışmasından hazırlanmıştır. İncelenen çalışma, Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas başlığını taşımaktadır ve finansal yapay zekâ alanındaki bir ICLR workshop çalışması olarak sunulmuştur.
Çalışmanın merkezinde önemli bir problem vardır: Finansal risk yalnızca tek bir varlığın oynaklığını tahmin etmekle ölçülemez. Özellikle kriz anlarında varlıklar birlikte düşebilir, korelasyonlar yükselebilir ve normal dönemde ayrı görünen riskler aynı anda patlayabilir. Bu nedenle modelin hem tek tek varlık dağılımlarını hem de varlıklar arası bağımlılık yapısını yakalaması gerekir.
Yazarlar bu amaçla Diffusion-Copula adı verilen iki aşamalı bir yaklaşım öneriyor. İlk aşamada her varlığın kendi getiri dağılımı ayrı ayrı modelleniyor. İkinci aşamada ise bu varlıklar arasındaki bağımlılık yapısı diffusion tabanlı bir copula modeliyle öğreniliyor. Böylece model, hem ağır kuyruklu kripto getiri dağılımlarını hem de kriz dönemlerinde görülen eşzamanlı çöküşleri daha iyi temsil etmeye çalışıyor.
Bu içerik yatırım tavsiyesi değildir. Çalışma, kripto piyasalarında olasılıksal tahmin ve risk modelleme üzerine akademik bir yöntem sunmaktadır. Bulgular; portföy riski, stres testi ve sistemik çöküş senaryoları açısından değerlidir, ancak doğrudan al-sat önerisi olarak yorumlanmamalıdır.
Yeni bir akademik çalışma, kripto piyasalarında eşzamanlı çöküşleri daha iyi tahmin etmek için Diffusion-Copula adlı iki aşamalı bir yapay zekâ modeli öneriyor. Model önce her kripto varlığın kendi ağır kuyruklu getiri dağılımını ayrı ayrı öğreniyor, ardından bu varlıklar arasındaki bağımlılık yapısını diffusion tabanlı bir copula ile birleştiriyor. Bulgulara göre klasik diffusion modelleri bazı sistemik çöküşleri istatistiksel olarak neredeyse imkânsız “Black Swan” olayları gibi görürken, önerilen model bu tür eşzamanlı krizleri daha düşük sürprizli “beklenen çöküşler” olarak sınıflandırabiliyor.
Problem Ne?
Finansal piyasalarda risk tahmini çoğu zaman tek tek varlıkların oynaklığına odaklanır. Örneğin Bitcoin’in, Ethereum’un veya Solana’nın gelecekte ne kadar oynayacağı tahmin edilmeye çalışılır. Fakat gerçek krizlerde sorun yalnızca bir varlığın düşmesi değildir. Birçok varlık aynı anda sert düşebilir.
Bu durum özellikle kripto piyasalarında belirgindir. Kripto varlıklar normal dönemlerde farklı hikâyelere sahip gibi görünse de, panik dönemlerinde aynı yönde ve aynı anda hareket edebilir. Yani kriz anında korelasyonlar yükselir, portföyde çeşitlendirme etkisi zayıflar ve sistemik risk büyür.
Çalışmanın temel sorusu şudur: Bir yapay zekâ modeli yalnızca ortalama piyasa hareketlerini değil, aynı zamanda eşzamanlı aşırı çöküşleri de gerçekçi biçimde tahmin edebilir mi?
Yazarların eleştirdiği nokta, bazı modern diffusion tabanlı zaman serisi modellerinin “normality bias” taşımasıdır. Bu modeller ortalama durumları iyi öğrenebilir; fakat uç olayları, ağır kuyrukları ve kriz anındaki varlıklar arası bağımlılığı zayıf temsil edebilir. Sonuçta gerçek piyasada tekrar tekrar görülebilen eşzamanlı çöküşler, model tarafından aşırı şaşırtıcı ve neredeyse imkânsız olaylar gibi görülebilir.
Yöntem Ne Öneriyor?
Çalışma, klasik copula fikrini modern generative AI yöntemleriyle yeniden ele alıyor. Copula yaklaşımı, çok değişkenli bir dağılımı iki parçaya ayırır: Her varlığın kendi dağılımı ve bu varlıklar arasındaki bağımlılık yapısı.
Bu ayrım önemlidir. Çünkü tek tek varlıkların dağılımı ağır kuyruklu olabilir. Yani büyük fiyat hareketleri, normal dağılıma göre daha sık görülebilir. Aynı zamanda kriz anlarında varlıklar arasındaki korelasyon yapısı da değişebilir. Bu iki özelliği tek bir end-to-end modelle öğrenmeye çalışmak, bazı durumlarda tekil varlık kalibrasyonunu bozabilir.
Önerilen Diffusion-Copula çerçevesi iki aşamalıdır:
Birinci aşama: Her kripto varlığın kendi marjinal getiri dağılımı Mixture Density Network ile modellenir. Bu model Normal, Laplace ve Student-t bileşenlerini kullanarak ağır kuyrukları ve farklı dağılım biçimlerini yakalamaya çalışır.
İkinci aşama: Bu marjinal dağılımlar copula ölçeğine çevrilir ve varlıklar arasındaki bağımlılık yapısı Classification-Diffusion Copula ile öğrenilir. Böylece sistem, tek tek varlık dağılımlarını korurken, kriz dönemlerinde birlikte hareket etme davranışını daha iyi modellemeye çalışır.
Bu yaklaşımın ana fikri şudur: Önce her varlığın kendi risk profilini doğru öğren, sonra bu varlıkların birlikte nasıl çöktüğünü ayrıca modelle.
Formüller Ne Anlatıyor?
Çalışmadaki formüller, çok değişkenli finansal tahminin nasıl olasılıksal olarak kurulduğunu, marjinal dağılımların nasıl ayrıştırıldığını, copula yapısının nasıl devreye girdiğini ve uç risk metriklerinin nasıl değerlendirildiğini gösterir.
1. Çok değişkenli getiri vektörü
Çalışmada \(d\) adet varlığın aynı zamandaki getirileri şu vektörle temsil edilir:
Burada \(y_t^i\), \(i\) numaralı varlığın \(t\) zamanındaki getirisidir. Modelin amacı, bu varlıkların bir sonraki dönemde nasıl birlikte hareket edebileceğini olasılıksal olarak tahmin etmektir.
2. Geçmiş gözlem penceresi
Model, geçmiş gözlem penceresini koşul olarak kullanır:
Burada \(k\), geçmişe bakılan zaman adımı sayısıdır. Çalışmada pratik uygulama için \(k=14\) Markov varsayımı kullanılır. Yani model, mevcut getiriyi tahmin ederken son 14 gözleme odaklanır.
3. Olasılıksal tahmin hedefi
Model yalnızca tek bir nokta tahmini üretmez. Bunun yerine koşullu olasılık yoğunluğunu öğrenmeye çalışır:
Bu ifade, geçmiş gözlemler \(X_t\) bilindiğinde, varlıkların birlikte hangi olasılıkla hangi getiri değerlerini alabileceğini gösterir. Risk yönetimi açısından bu yaklaşım, tek bir “beklenen getiri” tahmininden daha değerlidir.
4. Copula ayrıştırması
Sklar teoremine dayanan temel ayrıştırma şu şekilde verilir:
Bu formül çalışmanın kalbidir. İlk çarpım, her varlığın kendi marjinal dağılımını temsil eder. \(c(\cdot)\) ise bu varlıkların birlikte nasıl hareket ettiğini yakalayan copula yoğunluğudur.
Başka bir ifadeyle model, “Bitcoin tek başına nasıl davranır?”, “Ethereum tek başına nasıl davranır?” ve “Bunlar kriz anında birlikte nasıl davranır?” sorularını ayrı katmanlarda ele alır.
5. Copula ölçeğine dönüşüm
Her varlığın değeri kendi marjinal kümülatif dağılım fonksiyonu ile copula ölçeğine taşınır:
Burada \(u_t^i\), \([0,1]\) aralığında bir değerdir. Bu dönüşüm, farklı dağılımlara sahip varlıkları ortak bir ölçeğe taşır ve bağımlılık yapısını modellemeyi kolaylaştırır.
6. Getiri hesaplama
Ham fiyat serisinden getiri şu şekilde hesaplanır:
Yazarlar fiyat seviyeleri yerine getirilerle çalışır. Çünkü kripto fiyatları uzun dönemde çok hızlı büyüyüp düşebildiği için ham fiyat seviyesi modelin öğrenmesini zorlaştırabilir. Getiri kullanımı, zaman serisinin daha homojen bir yapıda ele alınmasını sağlar.
7. Mixture Density Network ile marjinal dağılım
Her varlığın marjinal getiri dağılımı bir karışım yoğunluğu olarak modellenir:
Burada \(\pi_k(X_t)\), karışım ağırlıklarını; \(f_k\), Normal, Laplace veya Student-t gibi bileşen yoğunluklarını; \(\theta_k(X_t)\) ise bileşen parametrelerini ifade eder. Bu yapı, ağır kuyrukları ve farklı getiri davranışlarını tek bir basit dağılıma sıkıştırmadan modellemeye çalışır.
8. 14 adımlı Markov varsayımı
Çalışmada kısa vadeli geçmiş şu şekilde tanımlanır:
Bu varsayım, modelin yalnızca son 14 gözleme bakarak mevcut getiri dağılımını tahmin edeceğini söyler. Kripto piyasalarında kısa vadeli volatilite kümelenmeleri ve trend dönüşleri bu pencere içinde yakalanmaya çalışılır.
9. Marjinal modelin kayıp fonksiyonu
Mixture Density Network, negatif log-likelihood hedefiyle eğitilir:
Bu formül, modelin gözlenen getirileri yüksek olasılıkla açıklamasını ister. \(H(\pi)\) terimi ise karışım bileşenlerinin daha dengeli kullanılmasını teşvik eden entropy regularisation terimidir.
10. Copula veri dönüşümü
Marjinal dağılımlar öğrenildikten sonra her varlık için CDF dönüşümü uygulanır:
Bu dönüşüm sonucunda her boyut \([0,1]\) aralığına taşınır. Böylece model artık tek tek varlıkların ölçeğiyle değil, varlıklar arası bağımlılık yapısıyla ilgilenir.
11. Gaussian ölçeğine dönüşüm
Classification-Diffusion Copula, copula verisini Gaussian ölçeğine taşır:
Burada \(\Phi^{-1}\), standart normal dağılımın ters kümülatif dağılım fonksiyonudur. Bu adım, diffusion süreciyle bağımlılık yapısını öğrenmek için kullanılır.
12. Classification-Diffusion Copula yoğunluğu
Çalışmadaki en önemli copula formüllerinden biri şöyledir:
Bu formül, copula yoğunluğunu bir sınıflandırma oranı olarak ifade eder. \(t=0\), bağımlı gerçek veri durumunu; \(t=T_K\), bağımlılığın yok edildiği bağımsız gürültü durumunu temsil eder. Model, bu iki durumu ayırt etmeyi öğrenerek bağımlılık yoğunluğunu tahmin eder.
13. CDC hibrit eğitim kaybı
Copula modelinin eğitimi, sınıflandırma ve score matching bileşenlerini birleştiren hibrit bir amaçla yapılır:
İlk terim, modelin diffusion zaman adımlarını doğru ayırt etmesini sağlar. İkinci terim, örnekleme sırasında gerekli yoğunluk gradyanlarının daha kararlı öğrenilmesine yardım eder.
14. Copula sampling için score yaklaşımı
Model geleceğe ait bağımlı örnekler üretirken, classifier gradyanlarından türetilen yaklaşık score fonksiyonunu kullanır:
Bu ifade, diffusion örnekleme sürecinde hangi yönde hareket edilmesi gerektiğini belirler. Amaç, bağımsız gürültüden başlayarak kriz dönemlerinde görülen gerçekçi bağımlılık yapısına sahip örnekler üretmektir.
15. Gaussian’dan copula ölçeğine dönüş
Denoising süreci tamamlandığında Gaussian değişkenler tekrar \([0,1]\) copula ölçeğine taşınır:
Bu adım sonucunda model, varlıklar arası bağımlılık yapısını taşıyan ortak örnekler üretmiş olur.
16. Ters marjinal dönüşüm
Son aşamada copula örnekleri tekrar getiri değerlerine çevrilir:
Bu formül, bağımlılık yapısı öğrenilmiş copula örneklerini her varlığın kendi marjinal dağılımına geri taşır. Böylece üretilen getiriler hem tekil varlık dağılımlarına hem de varlıklar arası kriz bağımlılığına uygun olur.
17. RMSE
Çalışmada noktasal tahmin doğruluğunu ölçmek için RMSE de kullanılır:
RMSE, büyük tahmin hatalarını daha sert cezalandırır.
18. MAE
Ortalama mutlak hata şu şekilde hesaplanır:
MAE, tahminlerin gözlenen değerlere ortalama ne kadar uzak olduğunu daha doğrudan gösterir.
19. CRPS
Olasılıksal tahminlerin kalitesini ölçmek için Continuous Ranked Probability Score kullanılır:
CRPS, tahmin edilen tüm dağılımın gerçekleşen değerle ne kadar uyumlu olduğunu ölçer. Bu nedenle olasılıksal tahminlerde yalnızca nokta hatalarından daha zengin bir değerlendirme sunar.
20. Tail Event Accuracy
Modelin uç olayları yakalama başarısı Tail metriğiyle ölçülür:
Bu metrik, gerçekleşen uç hareketlerin ne kadarının model tarafından da uç hareket olarak tahmin edildiğini gösterir. Kripto gibi aşırı oynak piyasalarda bu ölçü risk yönetimi açısından önemlidir.
21. PIT değeri
Probability Integral Transformation, tahmin dağılımının kalibrasyonunu ölçmek için kullanılır:
Model iyi kalibre edilmişse \(u_t\) değerleri \([0,1]\) aralığında uniform dağılmalıdır. Bu, modelin belirsizlik tahminlerinin gerçek veriye uygun olduğunu gösterir.
Grafik, Tablo ve Şema Ana Mesajı
PDF’teki Şekil 1, marginal calibration sonucunu gösterir. Siyah kesikli çizgi mükemmel kalibrasyonu temsil eder. Önerilen CDC modeli bu çizgiye daha yakın ilerler. Bu, modelin tek tek kripto varlıkların getiri dağılımlarını daha iyi kalibre ettiğini gösterir.
Şekil 2, QQ plot ile kuyruk davranışını inceler. CSDI ve TMDM modellerinde görülen S biçimli sapma, bu modellerin ağır kuyrukları yeterince yakalayamadığını düşündürür. CDC ise uç kantillerde çizgiye daha yakın kalarak ekstrem hareketlere daha uygun dağılım üretir.
Tablo 1, RMSE, MAE, CRPS ve Tail Event Accuracy metriklerini karşılaştırır. CDC modeli RMSE ve Tail Event Accuracy tarafında en iyi sonucu verir. Özellikle Tail Event Accuracy değerinin CDC için 0.025172, CSDI için 0.015926, TMDM için ise 0.004483 olması, CDC’nin uç hareketleri yakalama konusunda daha güçlü olduğunu gösterir.
Şekil 3, uç kantillerde korelasyon yapısının ne kadar doğru yakalandığını gösterir. Kriz senaryolarında CDC’nin korelasyon yanlılığı sıfıra daha yakınsar. Bu, modelin varlıklar arası eşzamanlı hareketleri daha kararlı yakaladığını düşündürür.
Şekil 5, aynı anda birden fazla varlığın aşırı yükseliş veya çöküş yaşaması durumunda modellerin bu olaya ne kadar olasılık verdiğini gösterir. Baseline modellerde olay büyüdükçe olasılık hızla düşer. CDC ise eşzamanlı çöküşlere daha yüksek bir olasılık tamponu bırakır.
Şekil 6, “Black Swan” ile “Expected Crashes” ayrımını görselleştirir. Baseline modeller büyük çöküşleri yüksek sürprizli olaylar olarak sınıflandırırken, CDC bu olayları daha düşük sürprizli, tahmin dağılımı içinde daha beklenebilir krizler olarak konumlandırır. Bu, risk yönetimi açısından çalışmanın en çarpıcı bulgusudur.
Deneyler Nasıl Yapılmış?
Çalışmada dokuz önde gelen kripto para kullanılmıştır: BTC, ETH, LTC, XRP, BNB, ADA, SOL, DOGE ve LINK. Ham veri, 2022 yılı boyunca bir dakikalık OHLCV verilerinden oluşur. Daha sonra veri 10 dakikalık frekansa indirgenmiştir.
Analiz özellikle 2022 yılının ilk üç çeyreğine odaklanır. Bu dönem kripto piyasaları açısından volatilite, sert düzeltmeler ve sistemik stres örnekleri bakımından zengin bir dönemdir.
Marjinal dağılımlar için Mixture Density Network kullanılmıştır. Bu ağ, üç Normal, üç Laplace ve üç Student-t dağılımından oluşan dokuz bileşenli bir karışım yapısı üretir. Geçmiş getiri serileri LSTM ile, volatilite ve yol geometrisi gibi yardımcı özellikler ise paralel bir MLP ile işlenmiştir.
Bağımlılık yapısı için Classification-Diffusion Copula kullanılmıştır. Karşılaştırma için CSDI ve TMDM gibi modern diffusion tabanlı çok değişkenli zaman serisi modelleri kullanılmıştır.
Model başarısı yalnızca ortalama hata metrikleriyle değil, marginal calibration, QQ plot, tail event accuracy, joint extreme probability, CRPS ve Black Swan surprise analiziyle değerlendirilmiştir. Bu, çalışmanın sadece “ortalama tahmin iyi mi?” sorusuna değil, “kriz anlarını gerçekten yakalıyor mu?” sorusuna da odaklandığını gösterir.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, ayrı marjinal modellerin finansal risk kalibrasyonu için avantaj sağlayabileceğidir. Her varlığın kendi ağır kuyruklu dağılımını ayrı öğrenmek, tek bir ortak modelin uç olayları yumuşatması riskini azaltır.
İkinci sonuç, CDC modelinin uç olaylarda daha iyi kalibrasyon sağlamasıdır. PIT ve QQ grafiklerinde CDC, ideal kalibrasyon çizgisine daha yakın durur. Bu, modelin belirsizliği yalnızca ortalama bölgede değil, kuyruklarda da daha gerçekçi verdiğini gösterir.
Üçüncü sonuç, eşzamanlı krizlerin modellenmesinde ortaya çıkar. Kripto piyasalarında birçok varlığın aynı anda çökmesi nadir ama kritik bir risktir. Baseline modeller bu tür olaylara çok düşük olasılık vererek onları neredeyse imkânsız gibi görürken, CDC bu olaylara daha anlamlı olasılık atar.
Dördüncü sonuç, Black Swan yorumuyla ilgilidir. Çalışmaya göre CDC modeli, bazı büyük sistemik çöküşleri “modelin hiç beklemediği sürpriz olaylar” olarak değil, tahmin dağılımı içinde yer alabilen “beklenen çöküşler” olarak sınıflandırır. Bu, risk yöneticileri için önemlidir. Çünkü modelin krizleri hiç beklememesi, sermaye tamponu ve stres testi açısından yanıltıcı sonuçlar doğurabilir.
Beşinci sonuç, end-to-end diffusion modellerinin normal dönemlerde iyi görünmesine rağmen uç riskte tehlikeli bir yanlılık taşıyabileceğidir. Yazarlar bunu “normality bias” olarak adlandırır. Ortalama durumları iyi öğrenmek, kriz anlarını doğru öğrenmek anlamına gelmez.
Bu Neden Önemli?
Finansal yapay zekâda modeller çoğu zaman ortalama tahmin başarısıyla değerlendirilir. Ancak risk yönetimi açısından asıl önemli soru bazen şudur: Model en kötü günleri görebiliyor mu?
Kripto piyasalarında bu soru daha da kritiktir. Çünkü varlıklar normal dönemlerde farklı davranabilir, fakat kriz anında aynı anda düşebilir. Eğer model bu eşzamanlı çöküşleri imkânsız gibi görüyorsa, portföy riski olduğundan düşük hesaplanabilir.
Diffusion-Copula yaklaşımı, bu soruna daha sağlam bir çerçeve önerir. Model önce her varlığın kendi dağılımını doğru kalibre etmeye çalışır. Sonra varlıklar arası uç bağımlılığı ayrı bir diffusion-copula yapısıyla öğrenir. Böylece sistemik stres senaryoları daha gerçekçi şekilde üretilebilir.
Bu yaklaşım; portföy stres testi, Expected Shortfall hesaplama, çok varlıklı türev ürün fiyatlama ve kriz senaryosu üretimi gibi alanlarda önemli olabilir. Özellikle risk yöneticileri için modelin “bu çöküşü hiç beklemiyordum” demesi yerine, “bu düşük olasılıklı ama mümkün bir senaryo” diyebilmesi değerlidir.
Dikkat Noktaları
Bu çalışma yatırım tavsiyesi değildir. Model, kripto piyasalarında risk tahmini ve olasılıksal senaryo üretimi için akademik bir yöntem sunar.
Çalışma dokuz kripto varlığa ve 2022 yılının belirli bir dönemine odaklanmıştır. Farklı dönemlerde, farklı varlık gruplarında veya farklı piyasa rejimlerinde sonuçlar değişebilir.
Model iki aşamalıdır. Önce marjinal dağılımlar öğrenilir, sonra bağımlılık yapısı modellenir. Bu nedenle ilk aşamadaki hatalar ikinci aşamadaki copula modeline taşınabilir.
CDC modeli güçlü sonuçlar verse de, daha yüksek boyutlu portföylerde hesaplama maliyeti, model seçimi ve örnekleme kararlılığı ayrıca test edilmelidir.
Çalışma finansal çöküşleri “daha iyi bekleyebilme” iddiası taşır; fakat bu, belirli bir kripto varlığın fiyatını kesin tahmin edebildiği anlamına gelmez. Burada amaç daha çok dağılımsal risk ve sistemik uç olay tahminidir.
Kripto piyasalarında likidite, borsa kesintileri, regülasyon haberleri, zincir üstü şoklar, stablecoin krizleri ve makro piyasa etkileri gibi birçok dış faktör model performansını etkileyebilir.
Sonuç
Bu akademik çalışma, finansal zaman serisi tahminlerinde yalnızca ortalama performansa bakmanın yetersiz olduğunu güçlü biçimde gösteriyor. Özellikle kripto piyasalarında riskin en tehlikeli kısmı, birçok varlığın aynı anda aşırı hareket ettiği sistemik olaylardır.
Diffusion-Copula modeli, bu soruna iki aşamalı bir çözüm öneriyor: Önce tek tek varlıkların ağır kuyruklu getiri dağılımları doğru kalibre ediliyor; ardından bu varlıklar arasındaki kriz bağımlılığı diffusion tabanlı copula ile modelleniyor.
Bulgular, CDC modelinin uç olayları ve eşzamanlı çöküşleri daha gerçekçi temsil edebildiğini gösteriyor. Baseline modeller bazı krizleri neredeyse imkânsız “Black Swan” olarak görürken, CDC bu olayları tahmin dağılımı içinde daha beklenebilir “Expected Crashes” olarak konumlandırabiliyor.
Verianla açısından bu çalışmanın ana mesajı şudur: Finansal yapay zekâ modelleri yalnızca iyi günleri değil, kötü günleri de modelleyebildiği ölçüde değerlidir. Kripto piyasalarında gerçek risk, tek bir varlığın oynaklığından çok, birçok varlığın aynı anda çökebilme ihtimalinde gizlidir.
Kaynak ve Yöntem Notu
Bu içerik, Probabilistic Multivariate Time Series Forecasting with Diffusion Copulas başlıklı akademik PDF incelenerek hazırlanmıştır. Metin birebir çeviri değildir. Çalışmanın amacı, yöntemi, temel formülleri, deney tasarımı, grafik ve tablo mesajları, bulguları ve sınırlılıkları Verianla okurları için sadeleştirilmiş, özgün ve editoryal Türkçe ile yeniden anlatılmıştır.
Formüller, çalışmadaki temel matematiksel yapıya sadık kalınarak MathJax uyumlu LaTeX formatında verilmiştir. Yazı yatırım tavsiyesi, portföy önerisi veya canlı piyasa tahmini değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir