

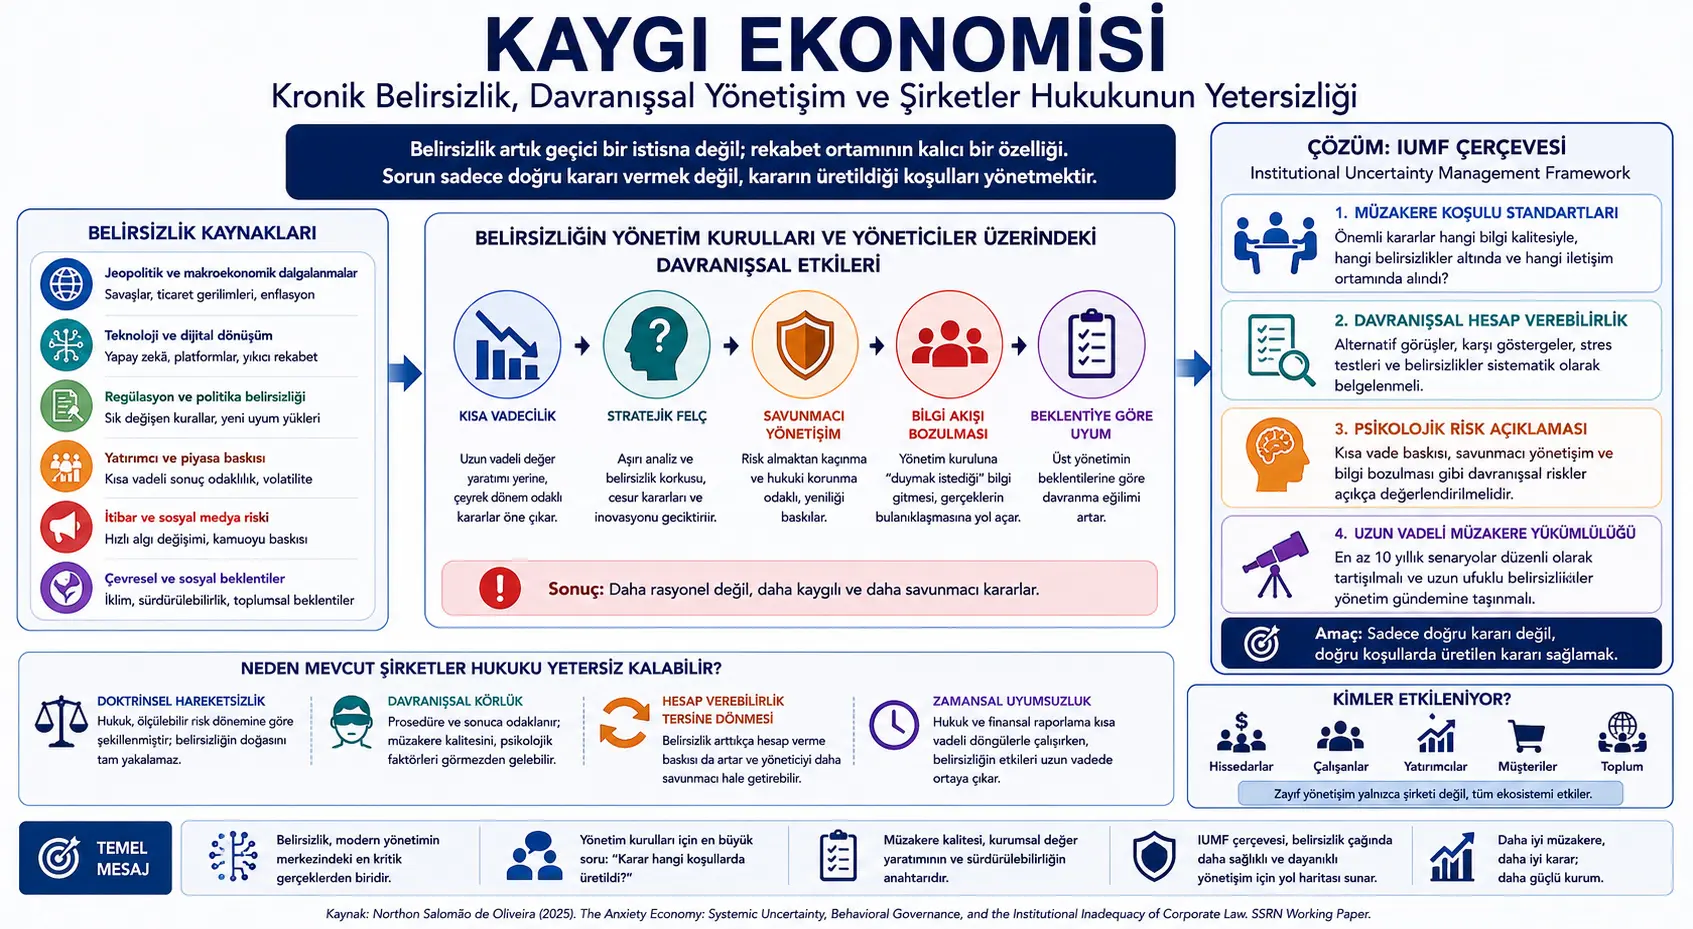
Çalışma, hukuki ve yönetsel sonuçları olan bir konuya temas ettiği için bu yazı hukuki tavsiye olarak okunmamalıdır. Buradaki amaç, akademik metnin ana fikrini sade Türkçe ile açıklamak; bulgu, yorum ve öneri düzeylerini birbirinden ayırarak okuyucuya anlaşılır bir çerçeve sunmaktır.
Makale, klasik şirketler hukuku çerçevelerinin artık şirketlerin karşı karşıya kaldığı kronik belirsizlik ortamını yeterince okuyamadığını savunur. Yazar bu yeni ortamı “anxiety economy”, yani “kaygı ekonomisi” olarak adlandırır. Buradaki kaygı bireysel bir duygu durumundan çok; piyasa, regülasyon, teknoloji, itibar ve rekabet alanlarında sürekli değişen belirsizliklerin kurumların karar alma davranışını bozması anlamına gelir.
Çalışmanın temel iddiası şudur: Modern şirketler artık sadece ölçülebilir risklerle değil, kalıcı ve çok alanlı belirsizliklerle karşı karşıyadır. Regülasyon değişir, teknoloji pazarı bozar, sosyal medya itibar riskini büyütür, yatırımcı baskısı kısa vadeli sonuçlara zorlar ve yönetim kurulları çoğu zaman bu karmaşayı klasik risk yönetimi araçlarıyla anlamaya çalışır.
Yazar, mevcut şirketler hukuku ve kurumsal yönetişim çerçevelerinin bu yeni durumu tam yakalayamadığını savunur. Çünkü hukuk çoğu zaman kararın sonunda görünen belgeye, prosedüre ve “makul yönetici böyle davranır mıydı?” sorusuna bakar. Oysa kaygı ekonomisinde asıl sorun, kararın çıktısından önce gelen müzakere koşullarının bozulmasıdır.
Kronik belirsizlik; yöneticilerde riskten kaçınma, kısa vadeye sıkışma, stratejik felç, savunmacı yönetişim ve üst yönetime “duymak isteyeceği” bilginin sunulması gibi davranışsal sonuçlar doğurabilir. Çalışma bu soruna karşı Institutional Uncertainty Management Framework (IUMF) adlı bir çerçeve önerir. Bu çerçeve; müzakere kalitesi standartları, davranışsal hesap verebilirlik, psikolojik risk açıklaması ve uzun vadeli senaryo değerlendirmesi gibi araçlarla belirsizliğin yönetişim üzerindeki etkisini görünür kılmayı hedefler.
Problem Ne?
Şirketler hukuku uzun süre şu varsayıma dayandı: Yönetim kurulu ve yöneticiler, mevcut bilgiyi değerlendirir, makul seçenekleri tartar, şirketin menfaatine uygun karar alır ve bu karar sonradan belirli bir özen standardına göre değerlendirilebilir. Bu yaklaşım, risklerin nispeten tanımlanabilir olduğu dönemlerde daha işlevsel görünür.
Fakat bugünün şirket ortamında belirsizlik çoğu zaman tek bir risk başlığına indirgenemez. Bir şirket aynı anda regülasyon değişikliği, yapay zekâ dönüşümü, tedarik zinciri kırılganlığı, iklim raporlaması, jeopolitik gerilim, sosyal medya kaynaklı itibar riski, yatırımcı baskısı ve yeni dijital rakiplerle karşılaşabilir.
Bu durumda yönetim kurulu sadece “risk nedir?” sorusuyla değil, “hangi sinyali ciddiye almalıyız, hangisi gürültü, hangi karar kısa vadede güvenli ama uzun vadede zararlı, hangi bilgi gerçekte eksik?” gibi daha zor sorularla yüzleşir.
Makalenin “kaygı ekonomisi” dediği şey tam olarak budur: Belirsizliğin geçici bir piyasa kusuru değil, rekabet ortamının kalıcı bir özelliği haline gelmesi. Bu ortamda şirketler sadece risk yönetmez; sürekli belirsizlik altında anlam üretmeye çalışır.
Yazarın temel eleştirisi, mevcut hukuki hesap verebilirlik mekanizmalarının bu sorunu yeterince görememesidir. Çünkü hukuk çoğu zaman kararın prosedürel olarak düzgün alınıp alınmadığına bakar. Toplantı yapılmış mı, bilgi sunulmuş mu, tutanak tutulmuş mu, çıkar çatışması yönetilmiş mi? Ancak bilgi akışının kalitesi, psikolojik güvenlik, yönetim kuruluna sunulan yorumların gerçekten bağımsız olup olmadığı veya belirsizlik baskısının stratejik düşünmeyi daraltıp daraltmadığı çoğu zaman görünmez kalır.
Yöntem Ne Öneriyor?
Çalışma karma bir analitik yöntem kullanır. Bir yandan karşılaştırmalı hukuk analizi yapar; diğer yandan davranışsal ekonomi, örgütsel psikoloji, psikiyatri analojileri ve kurumsal yönetişim teorisini birleştirir.
Karşılaştırmalı hukuk bölümünde ABD, Birleşik Krallık, Almanya, Japonya, Brezilya ve Avrupa Birliği incelenir. Bu ülkeler ve bölgeler farklı yönetişim geleneklerini temsil eder: hissedar önceliği, paydaş odaklı model, eş-yönetim, ilişkisel yönetişim, devlet koordinasyonlu kapitalizm ve sürdürülebilirlik odaklı Avrupa regülasyon hattı.
Davranışsal ekonomi tarafında Kahneman ve Tversky’nin belirsizlik altında karar verme bulguları, Thaler ve Sunstein’ın karar mimarisi yaklaşımı, örgütsel psikoloji tarafında Karl Weick’in anlamlandırma çöküşü ve Amy Edmondson’ın psikolojik güvenlik çalışmaları kullanılır. Psikiyatri alanı ise klinik teşhis koymak için değil, kurumların kronik belirsizlik altında sergileyebileceği davranış kalıplarını açıklamak için analojik bir araç olarak ele alınır.
Makalenin önerdiği ana çözüm Institutional Uncertainty Management Framework yani Kurumsal Belirsizlik Yönetim Çerçevesidir. Bu çerçeve, mevcut şirketler hukuku yapısını tamamen yıkmak yerine ona yeni bir katman eklemeyi amaçlar. Odak noktası yalnızca karar çıktısı değil, kararın üretildiği müzakere koşullarıdır.
IUMF dört ana bileşenden oluşur:
1. Müzakere koşulu standartları: Yönetim kurulları, önemli kararların hangi bilgi kalitesiyle, hangi belirsizlikler altında ve hangi iletişim ortamında alındığını değerlendirmelidir.
2. Davranışsal hesap verebilirlik standartları: Büyük stratejik kararlar alınırken belirsizliklerin, karşı göstergelerin, alternatif görüşlerin ve stres testlerinin belgelendirilmesi gerekir.
3. Psikolojik risk açıklaması: Şirketler, kısa vade baskısı, savunmacı yönetişim veya yukarıya doğru bilgi bozulması gibi davranışsal yönetişim risklerini değerlendirmelidir.
4. Uzun vadeli müzakere yükümlülükleri: Yönetim kurulları, en az on yıllık stratejik senaryoları belirli aralıklarla değerlendirmeli ve uzun ufuklu belirsizlikleri resmi olarak tartışmalıdır.
Formüller Ne Anlatıyor?
PDF’te yoğun matematiksel model veya istatistiksel denklem seti bulunmamaktadır. Ancak çalışma, risk ile belirsizlik arasındaki klasik ayrımı açıklarken riskin hesaplanabilir yapısını kavramsal olarak verir. Aşağıdaki ilk gösterim, metindeki bu temel ayrımı MathJax biçiminde ifade eder. Diğer gösterimler ise makaledeki kavramsal ilişkileri sadeleştirmek için hazırlanmıştır; yeni ampirik sonuç veya yazarın matematiksel modeli gibi okunmamalıdır.
Bu gösterim klasik risk anlayışını açıklar. Risk, olumsuz bir olayın gerçekleşme olasılığı ile bu olayın büyüklüğünün çarpımı olarak düşünülebilir. Böyle bir durumda risk ölçülebilir, sigortalanabilir, dağıtılabilir veya sözleşmeyle paylaştırılabilir.
Çalışmanın önemli ayrımı burada başlar. Belirsizlik, risk gibi kolayca ölçülebilen bir dağılıma sahip değildir. Yani olasılıklar, etkiler ve zaman ufku net değilse klasik risk hesabı yetersiz kalır.
Bu kavramsal gösterim, “kaygı ekonomisi” fikrini özetler. Sürekli belirsizlik, bilgi bulanıklığı ve yüksek hesap verme baskısı birleştiğinde kurumlar daha rasyonel değil, çoğu zaman daha savunmacı kararlar üretir.
Bu ifade, çalışmanın belirlediği davranışsal bozulma hatlarını sadeleştirir. Kısa vadeye sıkışma, stratejik felç, savunmacı yönetişim ve üst yönetimin beklediği bilgiyi önceden tahmin ederek ona göre davranma eğilimi, kurumsal karar kalitesini düşürebilir.
Bu kısaltmalı gösterimde IUMF, dört bileşenli çerçeveyi temsil eder: Deliberative Condition Standards yani müzakere koşulu standartları; Behavioral Accountability Standards yani davranışsal hesap verebilirlik standartları; Psychological Risk Disclosure yani psikolojik risk açıklaması; Long-Horizon Deliberation Mandates yani uzun vadeli müzakere yükümlülükleri.
Grafik, Tablo ve Şema Ana Mesajı
PDF’te klasik anlamda büyük grafik, deney tablosu veya istatistiksel şekil bulunmamaktadır. Metnin ana şematik yapısı kavramsal karşılaştırma üzerinden ilerler. İlk eksen, risk ile belirsizlik arasındaki ayrımdır. Risk ölçülebilir ve yönetilebilirken, belirsizlik daha dağınık, çok alanlı ve zaman içinde kalıcıdır.
İkinci eksen, hukuk sistemleri karşılaştırmasıdır. ABD’de business judgment rule ve Caremark görevi, Birleşik Krallık’ta Companies Act 2006 ve UK Corporate Governance Code, Almanya’da iki kademeli yönetim ve codetermination, Japonya’da keiretsu ve ilişkisel yönetişim mirası, Brezilya’da regülasyon istikrarsızlığı, Avrupa Birliği’nde ise CSRD ve sürdürülebilirlik raporlaması üzerinden farklı yaklaşımlar incelenir.
Üçüncü eksen, kurumsal bozulma tipolojisidir. Çalışma dört temel arıza modu tanımlar: doktrinsel hareketsizlik, davranışsal körlük, hesap verebilirlik tersine dönmesi ve zamansal uyumsuzluk.
Verianla için üretilecek özgün infografikte merkezde “Kaygı Ekonomisi” yer alabilir. Sol tarafta belirsizlik kaynakları; teknoloji, regülasyon, jeopolitik risk, itibar, yatırımcı baskısı gösterilebilir. Orta alanda davranışsal sonuçlar; kısa vadecilik, stratejik felç, savunmacı yönetişim ve beklentiye göre uyum sıralanabilir. Sağ tarafta ise IUMF çözüm çerçevesi; müzakere kalitesi, davranışsal hesap verebilirlik, psikolojik risk açıklaması ve uzun vadeli senaryo yükümlülüğü olarak verilebilir.
Deneyler Nasıl Yapılmış?
Bu çalışma laboratuvar deneyi veya sayısal model testi sunan bir makale değildir. Daha çok karşılaştırmalı hukuk, literatür sentezi ve kurumsal analiz yaklaşımıyla ilerler.
Yöntemin ilk ayağı karşılaştırmalı hukuk analizidir. Yazar, altı büyük hukuk ve yönetişim alanını seçer: ABD, Birleşik Krallık, Almanya, Japonya, Brezilya ve Avrupa Birliği. Bu seçim, farklı kurumsal gelenekleri temsil ettiği için önemlidir. Böylece sorun yalnızca tek bir ülkenin hukuk sistemine özgü mü, yoksa modern şirket yönetişiminin genel bir açığı mı sorusu araştırılır.
İkinci ayak, davranışsal ve örgütsel araştırmaların kurumsal yönetişime uygulanmasıdır. Belirsizlik altında insanların ve kurumların nasıl karar verdiğine ilişkin davranışsal ekonomi, örgütsel psikoloji ve kurumsal güven araştırmaları birlikte değerlendirilir.
Üçüncü ayak, mevcut kurumsal verilerden ve raporlardan yararlanmaktır. OECD, Dünya Ekonomik Forumu, Edelman Trust Barometer, kurumsal yönetişim araştırmaları ve akademik kaynaklar üzerinden belirsizlik ortamının şirket yönetimleri üzerindeki etkisi tartışılır.
Bu nedenle çalışmanın sonuçları deneysel nedensellik kanıtı olarak değil, disiplinler arası bir hukuki-yönetsel argüman olarak okunmalıdır. Yazar bir problem haritası çıkarır ve buna karşı uygulanabilir bir yönetişim çerçevesi önerir.
Sonuçlar Ne Gösteriyor?
Çalışma, farklı hukuk sistemlerinin belirsizlikle başa çıkma konusunda ortak bir sınıra takıldığını savunur: Çoğu çerçeve, riskin tanımlanabilir, izlenebilir ve sonradan değerlendirilebilir olduğunu varsayar. Oysa kaygı ekonomisinde sorun tam da budur; riskler çoğu zaman net biçimde ayrıştırılamaz.
ABD örneğinde business judgment rule ve Caremark yükümlülükleri, yönetim kurulunun bilgi ve gözetim sistemleri kurmasını önemser. Ancak yazar, yapısal belirsizliğin bazen bilgi sistemi eksikliği değil, yorumlama kapasitesi sorunu yarattığını belirtir. Şirket izleme yapıyor olabilir; fakat gürültü içinden hangi sinyalin önemli olduğunu göremeyebilir.
Birleşik Krallık tarafında uzun vadeli sonuçları dikkate alma yükümlülüğü önemli görünse de, bu uzun vadeli sonuçların belirsizlik altında nasıl anlamlandırılacağı konusunda altyapı eksik kalabilir.
Almanya’nın codetermination modeli, yani çalışan temsilinin denetim yapısına katılması, bilgi çeşitliliği ve meydan okuma işlevi açısından kısmi bir avantaj sunar. Ancak bu model de hızlı dijital ve rekabetçi belirsizlik karşısında tamamen yeterli değildir.
Japonya örneği, geleneksel ilişkisel ağların belirsizliği bir dönem yumuşatabildiğini; fakat reformlarla bu tamponlar çözülürken yerlerine yeterli yeni mekanizmalar konmadığında yönetişim tiyatrosu riskinin doğabileceğini gösterir.
Brezilya örneğinde regülasyon istikrarsızlığı, belirsizliğin kendisini büyüten bir unsur olarak öne çıkar. Avrupa Birliği ise CSRD gibi düzenlemelerle uzun vadeli düşünmeyi zorunlu hale getirmeye çalışır; ancak bu da davranışsal yönetişim bozulmalarını tamamen çözmez.
Makale sonuçta dört ana kurumsal arıza biçimi tanımlar:
Doktrinsel hareketsizlik: Şirketler hukuku, ölçülebilir risk dönemine göre şekillenmiş olabilir ve yapısal belirsizliği yeterince hesaba katmaz.
Davranışsal körlük: Hukuki mekanizmalar prosedüre ve görünen sonuca bakar; kısa vadeye sıkışma, savunmacı yönetişim ve bilgi akışındaki bozulma gibi davranışsal sorunları yakalamakta zorlanır.
Hesap verebilirlik tersine dönmesi: Belirsizlik arttıkça hesap verme baskısı da artar. Fakat bu baskı, yöneticileri daha stratejik değil, daha savunmacı hale getirebilir.
Zamansal uyumsuzluk: Hukuk ve finansal raporlama daha kısa vadeli döngülerle çalışırken, belirsizliğin en önemli etkileri uzun vadede ortaya çıkar.
Bu Neden Önemli?
Bu çalışma şirket yönetimi tartışmalarına farklı bir açı getiriyor. Geleneksel soru çoğu zaman şudur: Yönetim kurulu doğru kararı aldı mı? Yazar ise daha önceki bir soruya odaklanır: Yönetim kurulu gerçekten kaliteli bir müzakere ortamında mı karar aldı?
Bu ayrım önemlidir. Çünkü bir yönetim kurulu prosedür açısından kusursuz görünebilir. Toplantı yapılmıştır, sunum alınmıştır, raporlar incelenmiştir, tutanak tutulmuştur. Ancak bu süreç, gerçek stratejik belirsizlikleri tartışmak yerine sadece hukuki korunma sağlayacak bir belge üretme egzersizine dönüşmüş olabilir.
Kaygı ekonomisinde şirketler bazen kötü niyetle değil, aşırı belirsizlik ve aşırı hesap verme baskısı altında kötü karar verir. Yöneticiler risk almaktan kaçınır, uzun vadeli yatırımları erteler, inovasyonu yavaşlatır veya sadece denetimden geçecek kadar düzgün görünen karar belgeleri üretir.
Bu durum sadece şirket sahiplerini değil, çalışanları, tedarikçileri, yatırımcıları, müşterileri ve hatta kamu yararını etkileyebilir. Çünkü büyük şirketlerin stratejik felci; istihdam, teknoloji yatırımı, sürdürülebilirlik, tedarik zinciri dayanıklılığı ve rekabet gücü gibi geniş alanlarda sonuç doğurur.
Makalenin önemi, belirsizliği sadece finansal risk veya hukuki risk olarak değil, müzakere kalitesini bozan kurumsal bir güç olarak görmesidir.
Dikkat Noktaları
Bu çalışma değerli bir kavramsal çerçeve sunsa da bazı sınırlılıklar içerir.
İlk olarak, metin bir working paper niteliğindedir. Hakemli dergi makalesi gibi kesin ve tamamlanmış akademik doğrulama düzeyinde okunmamalıdır.
İkinci olarak, çalışma küçük ve orta ölçekli işletme yönetişimini kapsam dışı bırakır. Bu önemlidir; çünkü KOBİ’lerde belirsizlik, yönetim kurulu yapısı, aile şirketi dinamikleri, finansmana erişim ve regülasyon baskısı farklı çalışabilir.
Üçüncü olarak, psikiyatri kavramları klinik teşhis için kullanılmaz. Yazar, kurumların “anksiyete bozukluğu” yaşadığını iddia etmez; sadece kronik belirsizlik altında kurumların bazı davranışsal kalıplarını açıklamak için analojik bir dil kullanır.
Dördüncü olarak, IUMF önerisi uygulanabilir görünse de yeni bir formalite üretme riski taşır. Şirketler bu çerçeveyi gerçekten müzakere kalitesini artırmak için değil, yeni bir uyum kontrol listesi üretmek için kullanırsa, savunmacı yönetişim daha sofistike bir biçimde devam edebilir.
Beşinci olarak, hukuki sistemlerin davranışsal standartları kabul etmesi kolay değildir. Özellikle yargının iş kararlarına karışmaktan kaçındığı sistemlerde, davranışsal hesap verebilirlik gibi kavramların nasıl uygulanacağı ayrıca tartışılmalıdır.
Sonuç
The Anxiety Economy çalışması, modern şirketlerin karşı karşıya olduğu temel sorunun yalnızca daha fazla risk değil, daha derin ve kalıcı belirsizlik olduğunu savunur. Bu belirsizlik; yönetim kurullarının, yöneticilerin ve kurumsal bilgi akışının davranışını değiştirebilir.
Yazarın ana katkısı, şirketler hukukunun çoğu zaman karar çıktısını ve prosedürü değerlendirdiğini; fakat kararın üretildiği psikolojik, davranışsal ve kurumsal koşulları yeterince değerlendirmediğini göstermesidir.
Önerilen IUMF çerçevesi, belirsizliği ortadan kaldırmayı vaat etmez. Bunun yerine belirsizliğin yönetişim üzerindeki etkisini görünür, tartışılabilir ve kayıt altına alınabilir hale getirmeyi amaçlar. Bu yaklaşım, gelecekte kurumsal yönetişim tartışmalarında “karar doğru muydu?” sorusunun yanına “karar hangi müzakere koşullarında üretildi?” sorusunu da ekleyebilir.
Verianla açısından bu çalışma, iş dünyası, hukuk, davranışsal ekonomi ve yönetim biliminin kesişiminde önemli bir tartışma açıyor: Belirsizlik çağında şirketleri yalnızca daha fazla raporla değil, daha iyi düşünme ve tartışma altyapısıyla yönetmek gerekiyor.
Kaynak ve Yöntem Notu
Bu yazı, Northon Salomão de Oliveira’nın “The Anxiety Economy: Systemic Uncertainty, Behavioral Governance, and the Institutional Inadequacy of Corporate Law” başlıklı working paper metnine dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana argümanları, yöntemi, sınırlılıkları ve önerdiği IUMF çerçevesi Verianla yayın çizgisine uygun şekilde sadeleştirilmiş ve özgün Türkçe editoryal yazıya dönüştürülmüştür.
Metinde yer alan hukuki tartışmalar, genel akademik bilgilendirme amacı taşır. Şirketler hukuku, yönetim kurulu sorumluluğu, risk açıklaması veya regülasyon uyumu gibi konularda somut kararlar için ilgili ülkenin mevzuatı ve uzman hukuk danışmanlığı dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir