

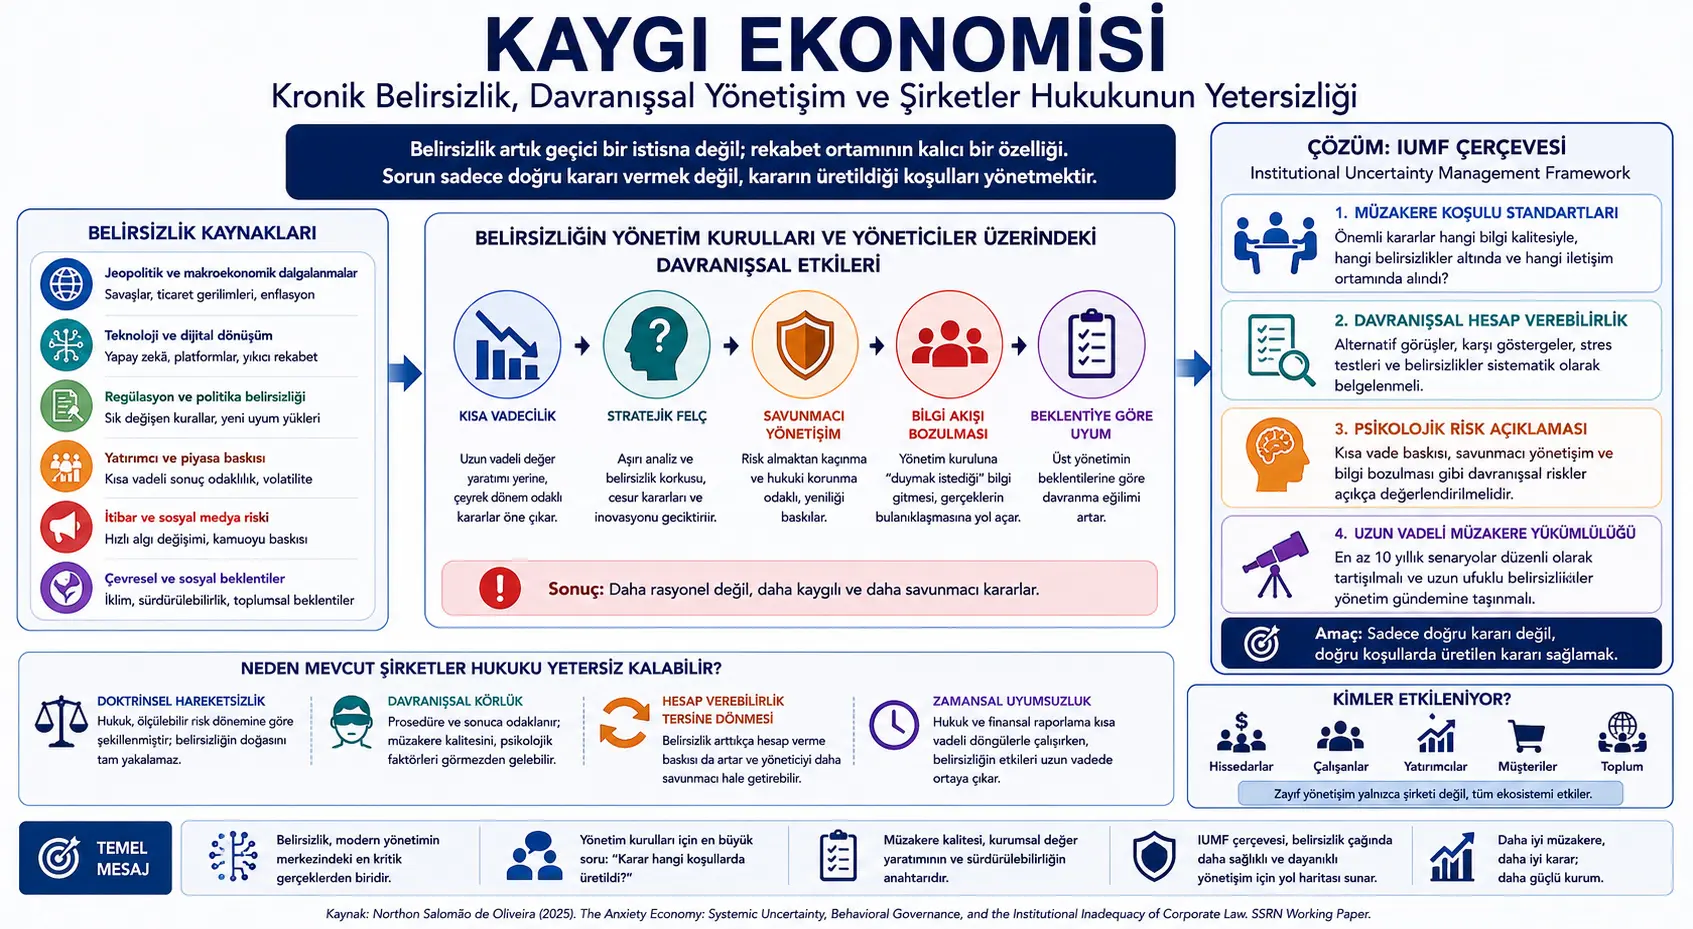
Tədqiqat hüquqi və idarəetmə nəticələri olan mövzuya toxunduğu üçün bu yazı hüquqi tövsiyə kimi oxunmamalıdır. Buradakı məqsəd akademik mətnin əsas ideyasını sadə Azərbaycan dilində izah etmək; tapıntı, şərh və təklif səviyyələrini bir-birindən ayıraraq oxucuya anlaşıqlı çərçivə təqdim etməkdir.
Məqalə klassik şirkətlər hüququ çərçivələrinin artıq şirkətlərin qarşılaşdığı xroniki qeyri-müəyyənlik mühitini kifayət qədər izah edə bilmədiyini müdafiə edir. Müəllif bu yeni mühiti “anxiety economy”, yəni “narahatlıq iqtisadiyyatı” adlandırır. Buradakı narahatlıq fərdi emosional vəziyyətdən çox; bazar, tənzimləmə, texnologiya, reputasiya və rəqabət sahələrində davamlı dəyişən qeyri-müəyyənliklərin qurumların qərarvermə davranışını pozması deməkdir.
Tədqiqatın əsas iddiası budur: Müasir şirkətlər artıq yalnız ölçülə bilən risklərlə deyil, daimi və çoxsahəli qeyri-müəyyənliklərlə qarşılaşır. Tənzimləmə dəyişir, texnologiya bazarı pozur, sosial media reputasiya riskini böyüdür, investor təzyiqi qısamüddətli nəticələrə məcbur edir və idarə heyətləri çox vaxt bu mürəkkəbliyi klassik risk idarəetməsi alətləri ilə anlamağa çalışır.
Müəllif mövcud şirkətlər hüququ və korporativ idarəetmə çərçivələrinin bu yeni vəziyyəti tam əhatə etmədiyini müdafiə edir. Çünki hüquq çox vaxt qərarın sonunda görünən sənədə, prosedura və “ağıllı rəhbər belə davranardımı?” sualına baxır. Halbuki narahatlıq iqtisadiyyatında əsas problem qərarın nəticəsindən əvvəl gələn müzakirə şərtlərinin pozulmasıdır.
Xroniki qeyri-müəyyənlik rəhbərlərdə riskdən yayınma, qısa müddətə sıxışma, strateji iflic, müdafiəçi idarəetmə və yuxarı rəhbərliyə “eşitmək istədiyi” məlumatın təqdim olunması kimi davranış nəticələri yarada bilər. Tədqiqat bu problemə qarşı Institutional Uncertainty Management Framework (IUMF) adlı çərçivə təklif edir. Bu çərçivə müzakirə keyfiyyəti standartları, davranışsal hesabatlılıq, psixoloji risk açıqlaması və uzunmüddətli ssenari qiymətləndirməsi kimi alətlərlə qeyri-müəyyənliyin idarəetmə üzərindəki təsirini görünən etməyi hədəfləyir.
Problem Nədir?
Şirkətlər hüququ uzun müddət belə fərziyyəyə əsaslanıb: İdarə heyəti və rəhbərlər mövcud məlumatı qiymətləndirir, məntiqli variantları müzakirə edir, şirkətin marağına uyğun qərar qəbul edir və bu qərar sonradan müəyyən diqqət standartına görə qiymətləndirilə bilər. Bu yanaşma risklərin nisbətən müəyyən edilə bildiyi dövrlərdə daha funksional görünür.
Lakin bugünkü şirkət mühitində qeyri-müəyyənliyi çox vaxt tək bir risk başlığına endirmək olmur. Şirkət eyni vaxtda tənzimləmə dəyişikliyi, süni intellekt transformasiyası, təchizat zənciri kövrəkliyi, iqlim hesabatlılığı, geosiyasi gərginlik, sosial mediadan qaynaqlanan reputasiya riski, investor təzyiqi və yeni rəqəmsal rəqiblərlə üzləşə bilər.
Bu halda idarə heyəti yalnız “risk nədir?” sualı ilə deyil, “hansı siqnalı ciddi qəbul etməliyik, hansı səs-küydür, hansı qərar qısa müddətdə təhlükəsiz, lakin uzun müddətdə zərərlidir, hansı məlumat əslində çatışmır?” kimi daha çətin suallarla üzləşir.
Məqalənin “narahatlıq iqtisadiyyatı” adlandırdığı məhz budur: Qeyri-müəyyənliyin müvəqqəti bazar qüsuru deyil, rəqabət mühitinin daimi xüsusiyyətinə çevrilməsi. Bu mühitdə şirkətlər yalnız risk idarə etmir; davamlı qeyri-müəyyənlik altında məna yaratmağa çalışır.
Müəllifin əsas tənqidi mövcud hüquqi hesabatlılıq mexanizmlərinin bu problemi kifayət qədər görə bilməməsidir. Çünki hüquq çox vaxt qərarın prosedur baxımından düzgün qəbul olunub-olunmadığına baxır. İclas keçirilibmi, məlumat təqdim olunubmu, protokol tutulubmu, maraqlar toqquşması idarə olunubmu? Lakin məlumat axınının keyfiyyəti, psixoloji təhlükəsizlik, idarə heyətinə təqdim edilən şərhlərin həqiqətən müstəqil olub-olmaması və ya qeyri-müəyyənlik təzyiqinin strateji düşüncəni daraldıb-daraltmaması çox vaxt görünməz qalır.
Metod Nə Təklif Edir?
Tədqiqat qarışıq analitik metoddan istifadə edir. Bir tərəfdən müqayisəli hüquq təhlili aparır; digər tərəfdən davranış iqtisadiyyatı, təşkilati psixologiya, psixiatriya analogiyaları və korporativ idarəetmə nəzəriyyəsini birləşdirir.
Müqayisəli hüquq bölməsində ABŞ, Birləşmiş Krallıq, Almaniya, Yaponiya, Braziliya və Avropa İttifaqı araşdırılır. Bu ölkələr və bölgələr fərqli idarəetmə ənənələrini təmsil edir: səhmdar üstünlüyü, maraqlı tərəf yönümlü model, birgə idarəetmə, münasibətlərə əsaslanan idarəetmə, dövlət koordinasiyalı kapitalizm və davamlılıq yönümlü Avropa tənzimləmə xətti.
Davranış iqtisadiyyatı tərəfində Kahneman və Tversky-nin qeyri-müəyyənlik altında qərarvermə tapıntıları, Thaler və Sunsteinın qərar arxitekturası yanaşması, təşkilati psixologiya tərəfində Karl Weick-in mənalandırma çöküşü və Amy Edmondsonın psixoloji təhlükəsizlik tədqiqatlarından istifadə olunur. Psixiatriya sahəsi isə klinik diaqnoz qoymaq üçün deyil, qurumların xroniki qeyri-müəyyənlik altında göstərə biləcəyi davranış nümunələrini izah etmək üçün analogiya aləti kimi nəzərdən keçirilir.
Məqalənin təklif etdiyi əsas həll Institutional Uncertainty Management Framework, yəni İnstitusional Qeyri-müəyyənlik İdarəetmə Çərçivəsidir. Bu çərçivə mövcud şirkətlər hüququ strukturunu tamamilə dağıtmaq əvəzinə ona yeni qat əlavə etməyi nəzərdə tutur. Diqqət yalnız qərarın nəticəsinə deyil, qərarın istehsal olunduğu müzakirə şərtlərinə yönəlir.
IUMF dörd əsas komponentdən ibarətdir:
1. Müzakirə şərtləri standartları: İdarə heyətləri mühüm qərarların hansı məlumat keyfiyyəti ilə, hansı qeyri-müəyyənliklər altında və hansı kommunikasiya mühitində qəbul edildiyini qiymətləndirməlidir.
2. Davranışsal hesabatlılıq standartları: Böyük strateji qərarlar qəbul edilərkən qeyri-müəyyənliklərin, əks göstəricilərin, alternativ baxışların və stress testlərinin sənədləşdirilməsi lazımdır.
3. Psixoloji risk açıqlaması: Şirkətlər qısamüddətli təzyiq, müdafiəçi idarəetmə və ya yuxarı istiqamətdə məlumat təhrifi kimi davranışsal idarəetmə risklərini qiymətləndirməlidir.
4. Uzunmüddətli müzakirə öhdəlikləri: İdarə heyətləri ən azı onillik strateji ssenariləri müəyyən aralıqlarla qiymətləndirməli və uzun üfüqlü qeyri-müəyyənlikləri rəsmi şəkildə müzakirə etməlidir.
Formullar Nəyi İzah Edir?
PDF-də sıx riyazi model və ya statistik tənliklər dəsti yoxdur. Lakin tədqiqat risklə qeyri-müəyyənlik arasındakı klassik fərqi izah edərkən riskin hesablana bilən strukturunu konseptual şəkildə verir. Aşağıdakı ilk ifadə mətndəki bu əsas fərqi MathJax formatında göstərir. Digər ifadələr isə məqalədəki konseptual əlaqələri sadələşdirmək üçün hazırlanıb; yeni empirik nəticə və ya müəllifin riyazi modeli kimi oxunmamalıdır.
Bu ifadə klassik risk anlayışını izah edir. Risk mənfi hadisənin başvermə ehtimalı ilə həmin hadisənin miqyasının hasili kimi düşünülə bilər. Belə halda risk ölçülə, sığortalana, bölüşdürülə və ya müqavilə ilə paylana bilər.
Tədqiqatın vacib fərqi burada başlayır. Qeyri-müəyyənlik risk kimi asanlıqla ölçülə bilən paylanmaya malik deyil. Yəni ehtimallar, təsirlər və zaman üfüqü aydın deyilsə klassik risk hesabı kifayət etmir.
Bu konseptual ifadə “narahatlıq iqtisadiyyatı” ideyasını ümumiləşdirir. Davamlı qeyri-müəyyənlik, məlumat bulanıqlığı və yüksək hesabatlılıq təzyiqi birləşdikdə qurumlar daha rasional deyil, çox vaxt daha müdafiəçi qərarlar istehsal edir.
Bu ifadə tədqiqatın müəyyən etdiyi davranışsal pozulma xətlərini sadələşdirir. Qısa müddətə sıxışma, strateji iflic, müdafiəçi idarəetmə və yuxarı rəhbərliyin gözlədiyi məlumatı əvvəlcədən təxmin edib ona uyğun davranma meyli institusional qərar keyfiyyətini azalda bilər.
Bu qısaldılmış ifadədə IUMF dördkomponentli çərçivəni təmsil edir: Deliberative Condition Standards, yəni müzakirə şərtləri standartları; Behavioral Accountability Standards, yəni davranışsal hesabatlılıq standartları; Psychological Risk Disclosure, yəni psixoloji risk açıqlaması; Long-Horizon Deliberation Mandates, yəni uzunmüddətli müzakirə öhdəlikləri.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də klassik mənada böyük qrafik, təcrübə cədvəli və ya statistik şəkil yoxdur. Mətnin əsas sxematik strukturu konseptual müqayisə üzərindən irəliləyir. Birinci ox risklə qeyri-müəyyənlik arasındakı fərqdir. Risk ölçülə və idarə oluna bildiyi halda, qeyri-müəyyənlik daha dağınıq, çoxsahəli və zaman daxilində davamlıdır.
İkinci ox hüquq sistemlərinin müqayisəsidir. ABŞ-da business judgment rule və Caremark vəzifəsi, Birləşmiş Krallıqda Companies Act 2006 və UK Corporate Governance Code, Almaniyada ikipilləli idarəetmə və codetermination, Yaponiyada keiretsu və münasibətlərə əsaslanan idarəetmə irsi, Braziliyada tənzimləmə qeyri-sabitliyi, Avropa İttifaqında isə CSRD və davamlılıq hesabatlılığı üzərindən fərqli yanaşmalar araşdırılır.
Üçüncü ox institusional pozulma tipologiyasıdır. Tədqiqat dörd əsas nasazlıq rejimi müəyyən edir: doktrinal hərəkətsizlik, davranışsal korluq, hesabatlılığın tərsinə çevrilməsi və zaman uyğunsuzluğu.
Verianla üçün hazırlanacaq orijinal infoqrafikada mərkəzdə “Narahatlıq İqtisadiyyatı” yerləşə bilər. Sol tərəfdə qeyri-müəyyənlik mənbələri — texnologiya, tənzimləmə, geosiyasi risk, reputasiya, investor təzyiqi — göstərilə bilər. Orta sahədə davranış nəticələri — qısamüddətlilik, strateji iflic, müdafiəçi idarəetmə və gözləntiyə uyğunlaşma — sıralana bilər. Sağ tərəfdə isə IUMF həll çərçivəsi müzakirə keyfiyyəti, davranışsal hesabatlılıq, psixoloji risk açıqlaması və uzunmüddətli ssenari öhdəliyi kimi verilə bilər.
Təcrübələr Necə Aparılıb?
Bu tədqiqat laboratoriya təcrübəsi və ya rəqəmsal model sınağı təqdim edən məqalə deyil. Daha çox müqayisəli hüquq, ədəbiyyat sintezi və institusional təhlil yanaşması ilə irəliləyir.
Metodun birinci hissəsi müqayisəli hüquq təhlilidir. Müəllif altı böyük hüquq və idarəetmə sahəsini seçir: ABŞ, Birləşmiş Krallıq, Almaniya, Yaponiya, Braziliya və Avropa İttifaqı. Bu seçim fərqli institusional ənənələri təmsil etdiyi üçün vacibdir. Beləliklə, problemin yalnız bir ölkənin hüquq sisteminə xas olub-olmadığı, yoxsa müasir korporativ idarəetmənin ümumi boşluğu olub-olmadığı araşdırılır.
İkinci hissə davranışsal və təşkilati tədqiqatların korporativ idarəetməyə tətbiqidir. Qeyri-müəyyənlik altında insanların və qurumların necə qərar verdiyinə dair davranış iqtisadiyyatı, təşkilati psixologiya və institusional etibar araşdırmaları birlikdə qiymətləndirilir.
Üçüncü hissə mövcud institusional məlumatlardan və hesabatlardan istifadə etməkdir. OECD, Dünya İqtisadi Forumu, Edelman Trust Barometer, korporativ idarəetmə araşdırmaları və akademik mənbələr üzərindən qeyri-müəyyənlik mühitinin şirkət rəhbərliklərinə təsiri müzakirə olunur.
Buna görə tədqiqatın nəticələri eksperimental səbəbiyyət sübutu kimi deyil, fənlərarası hüquqi-idarəetmə arqumenti kimi oxunmalıdır. Müəllif problem xəritəsi çıxarır və buna qarşı tətbiq edilə bilən idarəetmə çərçivəsi təklif edir.
Nəticələr Nəyi Göstərir?
Tədqiqat müxtəlif hüquq sistemlərinin qeyri-müəyyənliklə mübarizədə ortaq həddə ilişdiyini müdafiə edir: Çərçivələrin çoxu riskin müəyyən edilə, izlənilə və sonradan qiymətləndirilə biləcəyini fərz edir. Halbuki narahatlıq iqtisadiyyatında problem elə budur; riskləri çox vaxt aydın şəkildə ayırmaq olmur.
ABŞ nümunəsində business judgment rule və Caremark öhdəlikləri idarə heyətinin məlumat və nəzarət sistemləri qurmasını önəmli sayır. Lakin müəllif struktur qeyri-müəyyənliyinin bəzən məlumat sistemi çatışmazlığı deyil, şərh qabiliyyəti problemi yaratdığını qeyd edir. Şirkət monitorinq aparır ola bilər; lakin səs-küyün içindən hansı siqnalın vacib olduğunu görə bilməyə bilər.
Birləşmiş Krallıq tərəfdə uzunmüddətli nəticələri nəzərə alma öhdəliyi vacib görünsə də, bu uzunmüddətli nəticələrin qeyri-müəyyənlik altında necə mənalandırılacağı barədə infrastruktur çatışmazlığı qala bilər.
Almaniyanın codetermination modeli, yəni işçi təmsilçiliyinin nəzarət strukturuna qatılması, məlumat müxtəlifliyi və meydanoxuma funksiyası baxımından qismən üstünlük təqdim edir. Lakin bu model də sürətli rəqəmsal və rəqabətli qeyri-müəyyənlik qarşısında tam kifayət etmir.
Yaponiya nümunəsi ənənəvi münasibət şəbəkələrinin qeyri-müəyyənliyi bir dövr yumşalda bildiyini; lakin islahatlarla bu tamponlar aradan qalxarkən onların yerinə kifayət qədər yeni mexanizmlər qoyulmadıqda idarəetmə teatrı riskinin yarana biləcəyini göstərir.
Braziliya nümunəsində tənzimləmə qeyri-sabitliyi qeyri-müəyyənliyin özünü böyüdən amil kimi önə çıxır. Avropa İttifaqı isə CSRD kimi qaydalarla uzunmüddətli düşünməni məcburi etməyə çalışır; lakin bu da davranışsal idarəetmə pozuntularını tam həll etmir.
Məqalə sonda dörd əsas institusional nasazlıq formasını müəyyən edir:
Doktrinal hərəkətsizlik: Şirkətlər hüququ ölçülə bilən risk dövrünə görə formalaşmış ola bilər və struktur qeyri-müəyyənliyini kifayət qədər nəzərə almır.
Davranışsal korluq: Hüquqi mexanizmlər prosedura və görünən nəticəyə baxır; qısa müddətə sıxışma, müdafiəçi idarəetmə və məlumat axınındakı pozulma kimi davranış problemlərini tutmaqda çətinlik çəkir.
Hesabatlılığın tərsinə çevrilməsi: Qeyri-müəyyənlik artdıqca hesabat vermə təzyiqi də artır. Lakin bu təzyiq rəhbərləri daha strateji deyil, daha müdafiəçi hala gətirə bilər.
Zaman uyğunsuzluğu: Hüquq və maliyyə hesabatlılığı daha qısamüddətli dövrlərlə işlədiyi halda, qeyri-müəyyənliyin ən vacib təsirləri uzun müddətdə ortaya çıxır.
Bu Niyə Vacibdir?
Bu tədqiqat şirkət idarəetməsi müzakirələrinə fərqli bucaq gətirir. Ənənəvi sual çox vaxt belədir: İdarə heyəti düzgün qərar qəbul etdimi? Müəllif isə daha əvvəlki suala fokuslanır: İdarə heyəti həqiqətən keyfiyyətli müzakirə mühitində qərar qəbul etdimi?
Bu fərq vacibdir. Çünki idarə heyəti prosedur baxımından qüsursuz görünə bilər. İclas keçirilib, təqdimat alınıb, hesabatlar araşdırılıb, protokol tutulub. Lakin bu proses həqiqi strateji qeyri-müəyyənlikləri müzakirə etmək əvəzinə yalnız hüquqi qorunma təmin edəcək sənəd hazırlama məşqinə çevrilmiş ola bilər.
Narahatlıq iqtisadiyyatında şirkətlər bəzən pis niyyətə görə deyil, həddindən artıq qeyri-müəyyənlik və həddindən artıq hesabat vermə təzyiqi altında pis qərarlar verir. Rəhbərlər risk almaqdan qaçır, uzunmüddətli investisiyaları təxirə salır, innovasiyanı yavaşıdır və ya yalnız yoxlamadan keçəcək qədər düzgün görünən qərar sənədləri hazırlayır.
Bu vəziyyət yalnız şirkət sahiblərinə deyil, işçilərə, təchizatçılara, investorlara, müştərilərə və hətta ictimai marağa təsir edə bilər. Çünki böyük şirkətlərin strateji iflici məşğulluq, texnologiya investisiyası, davamlılıq, təchizat zəncirinin dayanıqlılığı və rəqabət qabiliyyəti kimi geniş sahələrdə nəticə yaradır.
Məqalənin əhəmiyyəti qeyri-müəyyənliyi yalnız maliyyə riski və ya hüquqi risk kimi deyil, müzakirə keyfiyyətini pozan institusional qüvvə kimi görməsidir.
Diqqət Edilməli Məqamlar
Bu tədqiqat dəyərli konseptual çərçivə təqdim etsə də, bəzi məhdudiyyətlər ehtiva edir.
Birincisi, mətn working paper xarakterindədir. Resenziyalı jurnal məqaləsi kimi qəti və tamamlanmış akademik doğrulama səviyyəsində oxunmamalıdır.
İkincisi, tədqiqat kiçik və orta ölçülü müəssisələrin idarəetməsini əhatə etmir. Bu vacibdir; çünki KOBİ-lərdə qeyri-müəyyənlik, idarə heyəti strukturu, ailə şirkəti dinamikası, maliyyəyə çıxış və tənzimləmə təzyiqi fərqli işləyə bilər.
Üçüncüsü, psixiatriya anlayışları klinik diaqnoz üçün istifadə olunmur. Müəllif qurumların “narahatlıq pozuntusu” yaşadığını iddia etmir; yalnız xroniki qeyri-müəyyənlik altında qurumların bəzi davranış nümunələrini izah etmək üçün analogiya dilindən istifadə edir.
Dördüncüsü, IUMF təklifi tətbiq oluna bilən görünsə də, yeni formalizm yaratmaq riski daşıyır. Şirkətlər bu çərçivədən həqiqətən müzakirə keyfiyyətini artırmaq üçün deyil, yeni uyğunluq yoxlama siyahısı yaratmaq üçün istifadə edərsə, müdafiəçi idarəetmə daha mürəkkəb formada davam edə bilər.
Beşincisi, hüquq sistemlərinin davranışsal standartları qəbul etməsi asan deyil. Xüsusilə məhkəmənin biznes qərarlarına müdaxilə etməkdən çəkindiyi sistemlərdə davranışsal hesabatlılıq kimi anlayışların necə tətbiq ediləcəyi ayrıca müzakirə edilməlidir.
Nəticə
The Anxiety Economy tədqiqatı müasir şirkətlərin qarşılaşdığı əsas problemin yalnız daha çox risk deyil, daha dərin və daimi qeyri-müəyyənlik olduğunu müdafiə edir. Bu qeyri-müəyyənlik idarə heyətlərinin, rəhbərlərin və institusional məlumat axınının davranışını dəyişə bilər.
Müəllifin əsas töhfəsi şirkətlər hüququnun çox vaxt qərarın nəticəsini və proseduru qiymətləndirdiyini; lakin qərarın istehsal olunduğu psixoloji, davranışsal və institusional şərtləri kifayət qədər qiymətləndirmədiyini göstərməsidir.
Təklif olunan IUMF çərçivəsi qeyri-müəyyənliyi aradan qaldırmağı vəd etmir. Bunun əvəzinə qeyri-müəyyənliyin idarəetmə üzərindəki təsirini görünən, müzakirə edilə bilən və qeydə alına bilən hala gətirməyi məqsəd qoyur. Bu yanaşma gələcəkdə korporativ idarəetmə müzakirələrində “qərar doğru idimi?” sualının yanına “qərar hansı müzakirə şərtlərində istehsal olundu?” sualını da əlavə edə bilər.
Verianla baxımından bu tədqiqat biznes, hüquq, davranış iqtisadiyyatı və idarəetmə elminin kəsişməsində mühüm müzakirə açır: Qeyri-müəyyənlik dövründə şirkətləri yalnız daha çox hesabatla deyil, daha yaxşı düşünmə və müzakirə infrastrukturu ilə idarə etmək lazımdır.
Mənbə və Metod Qeydi
Bu yazı Northon Salomão de Oliveiranın “The Anxiety Economy: Systemic Uncertainty, Behavioral Governance, and the Institutional Inadequacy of Corporate Law” başlıqlı working paper mətninə əsasən hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas arqumentləri, metodu, məhdudiyyətləri və təklif etdiyi IUMF çərçivəsi Verianla nəşr xəttinə uyğun şəkildə sadələşdirilib və orijinal Azərbaycan dilli redaksiya mətninə çevrilib.
Mətndəki hüquqi müzakirələr ümumi akademik məlumatlandırma məqsədi daşıyır. Şirkətlər hüququ, idarə heyətinin məsuliyyəti, risk açıqlaması və ya tənzimləmə uyğunluğu kimi mövzularda konkret qərarlar üçün müvafiq ölkənin qanunvericiliyi və ixtisaslaşmış hüquq məsləhəti nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib