

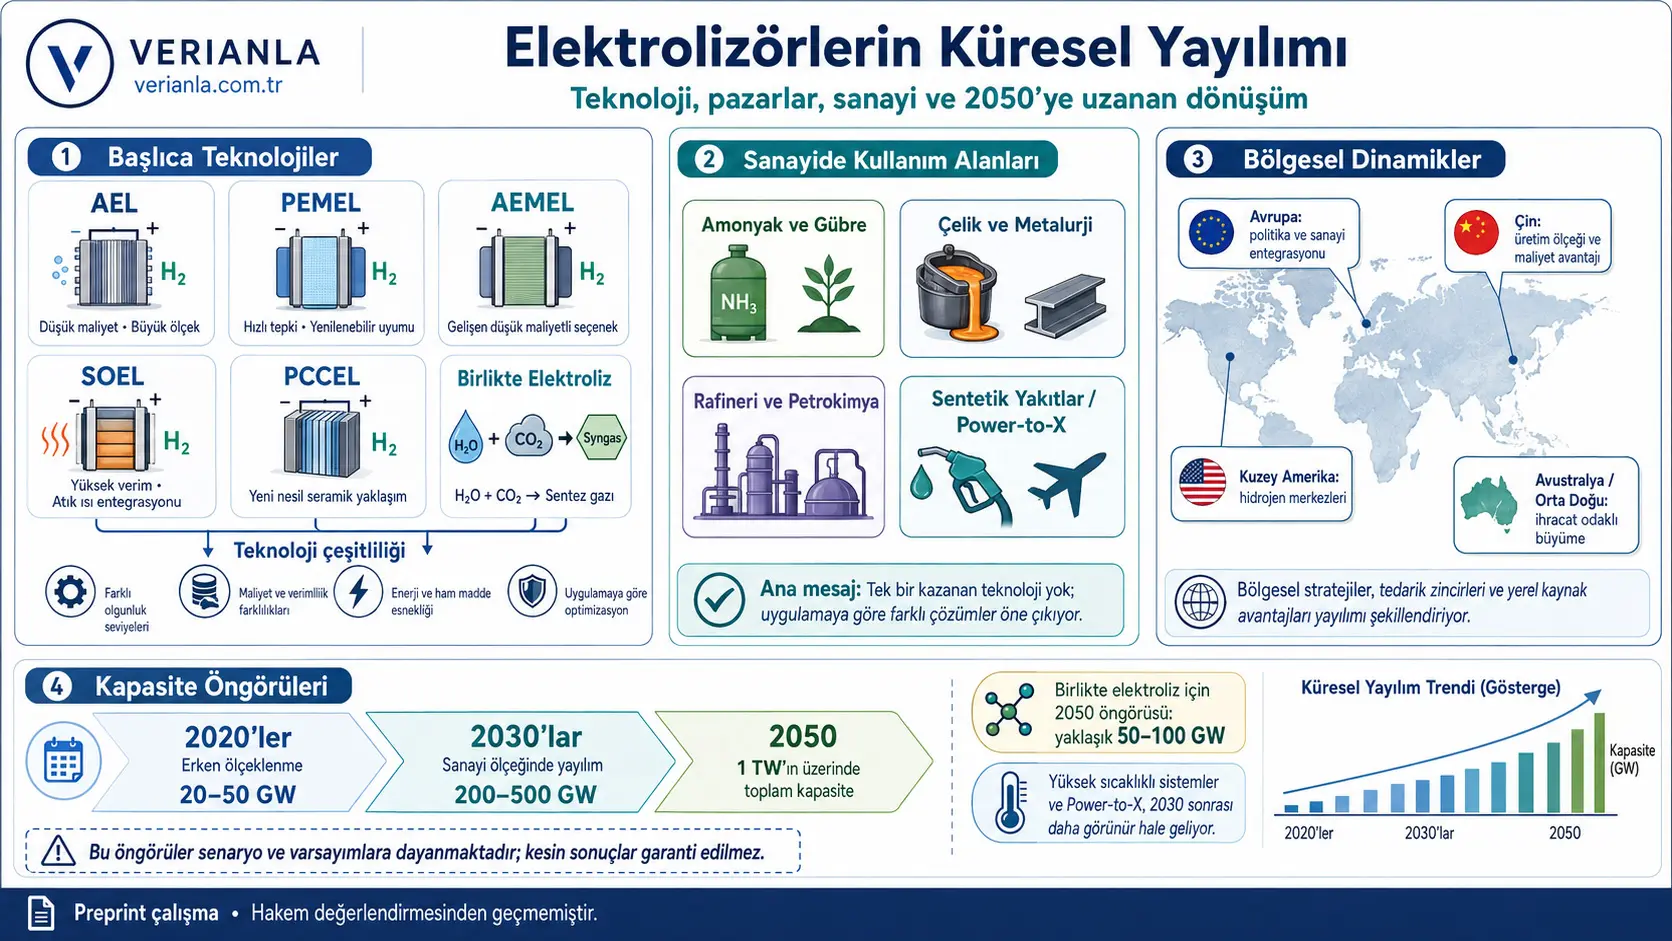
Bu çalışma; alkali, proton değişim membranlı, anyon değişim membranlı, katı oksitli ve proton ileten seramik elektrolizörlerin yanı sıra su ile karbondioksiti birlikte dönüştüren elektroliz sistemlerinin teknolojik olgunluğunu, maliyetlerini, üretim altyapısını, bölgesel yayılımını ve 2050’ye kadar olası kullanım alanlarını karşılaştırmaktadır. Araştırmacılar bilimsel yayınları, uluslararası teknoloji yol haritalarını, sanayi raporlarını, üretici bilgilerini ve örnek endüstriyel projeleri bir araya getiren karşılaştırmalı bir değerlendirme kullanmıştır. Çalışmanın temel sonucu, yakın dönemde alkali ve proton değişim membranlı elektrolizörlerin kapasite artışına öncülük edeceği; yüksek sıcaklıklı elektroliz ile birlikte elektrolizin ise sanayi kümeleri, atık ısı kullanımı, sentez yakıtlar ve Power-to-X uygulamaları geliştikçe daha belirgin bir rol üstlenebileceğidir. Ancak bu sonuçlar standartlaştırılmış deneylerden veya tek bir nicel tahmin modelinden değil, farklı kaynaklardan derlenen gösterge aralıkları ve yazarların karşılaştırmalı değerlendirmelerinden oluşmaktadır.
Çalışmada küresel elektrolizör kapasitesinin 2020’lerin sonlarında yaklaşık 20–50 GW, 2030’ların sonlarında 200–500 GW ve 2050’de 1 TW’ın üzerinde olabileceği öngörülmektedir. Birlikte elektroliz kapasitesi için aynı dönemlerde sırasıyla 1 GW’ın altında, 10–30 GW ve 50–100 GW aralıkları verilmektedir. Bunlar gerçekleşmiş kapasite değerleri değil; politika desteği, ucuz yenilenebilir elektrik, sanayi talebi, üretim ölçeği, altyapı ve maliyet düşüşlerinin birlikte ilerleyeceği varsayımına dayanan ileriye dönük öngörülerdir.
İncelemenin yaklaşımına göre tek bir elektrolizör türünün bütün uygulamalarda üstün olması beklenmemektedir. Alkali elektrolizörler düşük sermaye maliyeti ve üretim olgunluğuyla büyük merkezi tesislerde; proton değişim membranlı sistemler hızlı tepki ve kompakt yapılarıyla değişken yenilenebilir enerji kaynaklarında; katı oksitli sistemler yüksek sıcaklık ve atık ısı entegrasyonunda; birlikte elektroliz ise karbondioksit ile suyu doğrudan sentez gazına dönüştüren yakıt ve kimyasal üretim zincirlerinde öne çıkmaktadır.
Çalışma, Türkiye için ayrı bir kapasite, maliyet, üretici veya politika analizi sunmamaktadır. Bu nedenle küresel bulgular Türkiye’ye özgü yatırım sonucu şeklinde yorumlanmamalıdır. Türkiye açısından çıkarılabilecek genel ders, elektrolizör seçiminin yalnızca hücre verimine değil; elektrik maliyetine, çalışma profilinin değişkenliğine, atık ısıya, suya, karbondioksit kaynağına, sanayi talebine ve ortak altyapıya göre yapılması gerektiğidir.
Araştırmanın temel sorusu nedir?
Çalışma, elektrolizör ve birlikte elektroliz teknolojilerinin laboratuvar ile pilot aşamalardan geniş ölçekli sanayi kullanımına hangi yollarla geçebileceğini araştırmaktadır. Temel soru yalnızca “Hangi elektrolizör daha verimlidir?” değildir. Araştırmacılar teknoloji olgunluğu, sermaye maliyeti, dayanıklılık, üretilebilirlik, dinamik çalışma yeteneği, ham madde bağımlılığı, altyapı gereksinimi ve endüstriyel entegrasyon gibi çok sayıda değişkeni birlikte değerlendirmektedir.
Bu yaklaşımın arkasındaki temel gerekçe, elektrolizörün tek başına çalışan bir cihaz olmamasıdır. Büyük ölçekli bir sistem; elektrik beslemesi, su hazırlama, gaz ayırma, sıkıştırma, güç elektroniği, ısı yönetimi, güvenlik, depolama ve ürünün kullanılacağı sanayi tesisiyle birlikte çalışır. Bu nedenle hücre veya yığın düzeyindeki yüksek verim, bütün tesisin ekonomik ve güvenilir olacağı anlamına gelmez.
Çalışmada hangi yöntem kullanılmıştır?
Araştırmacılar yöntemi “karşılaştırmalı teknoloji değerlendirmesi” olarak tanımlamaktadır. Değerlendirme şu kaynak türlerini bir araya getirmektedir:
- Hakemli bilimsel yayınlar,
- Uluslararası enerji ve hidrojen yol haritaları,
- Kamuya açık sanayi ve piyasa raporları,
- Elektrolizör üreticilerinin ticari bilgileri,
- Pilot ve erken ticari uygulama örnekleri,
- Bölgesel politika ve yatırım programları.
Teknolojiler; elektrokimyasal performans, çalışma sıcaklığı, dinamik tepki, sistem sermaye maliyeti, teknoloji hazırlık düzeyi, üretim ölçeği, ticarileşme potansiyeli ve sanayiye entegrasyon bakımından karşılaştırılmıştır.
Çalışma, farklı yayınlarda bildirilen sonuçların çalışma sıcaklığı, basınç, akım yoğunluğu, yığın tasarımı, sistem bileşenleri ve deney yöntemleri bakımından aynı olmadığını kabul etmektedir. Bu nedenle verileri ortak bir deney koşuluna matematiksel olarak normalleştirmemiş; temsilî aralıklar ve genel eğilimler kullanmıştır. Sonuçlar mutlak bir performans sıralaması değil, göreli teknoloji konumlandırması olarak okunmalıdır.
Yöntemin yeniden üretilebilirlik sınırı
İnceleme kapsamlı görünmekle birlikte sistematik derleme protokolü sunmamaktadır. Hangi veri tabanlarının hangi tarihler arasında tarandığı, kullanılan arama terimleri, yayınların dahil edilme veya dışlanma ölçütleri, kaynak kalitesinin nasıl puanlandığı ve çelişen değerlerin nasıl uzlaştırıldığı açıklanmamıştır. Bu nedenle aynı kaynak havuzunu kullanan başka bir araştırma grubunun aynı maliyet, TRL veya kapasite sonuçlarına ulaşıp ulaşmayacağı belirsizdir.
Şekil 1’deki radar grafiği de sayısal bir ölçüm değildir. Grafik; verimlilik, sermaye maliyeti, dayanıklılık, ölçeklenebilirlik ve entegrasyon kapasitesini görsel olarak karşılaştırmaktadır ancak eksenlerde puanlar, ağırlıklar veya hesaplama formülleri bulunmamaktadır. Yazarlar grafiğin literatüre dayalı kavramsal bir uzman değerlendirmesi olduğunu özellikle belirtmektedir.
Elektrolizör nedir?
Elektrolizör, elektrik enerjisi kullanarak bir kimyasal bileşiği elektrokimyasal olarak dönüştüren sistemdir. İncelenen teknolojilerin çoğunda temel amaç sudan hidrojen üretmektir. “Yeşil hidrojen” nitelemesi ise yalnızca elektroliz işleminin varlığına değil, kullanılan elektriğin düşük karbonlu veya yenilenebilir kaynaktan gelmesine bağlıdır.
Çalışmada beş temel elektrolizör ailesi ile birlikte elektroliz yaklaşımı değerlendirilmiştir:
- Alkali elektrolizör (AEL): Olgun, görece düşük maliyetli ve büyük merkezi üretime uygun teknoloji.
- Proton değişim membranlı elektrolizör (PEMEL): Yüksek akım yoğunluğu, kompakt yapı ve hızlı yük takibi sunan sistem.
- Anyon değişim membranlı elektrolizör (AEMEL): Alkali malzemelerin maliyet avantajını membranlı sistemlerin esnekliğiyle birleştirmeyi hedefleyen gelişmekte olan teknoloji.
- Katı oksitli elektrolizör (SOEL): Yüksek sıcaklıkta çalışan ve sanayi atık ısısından yararlanabilen seramik tabanlı sistem.
- Proton ileten seramik elektrolizör (PCCEL): SOEL’den daha düşük fakat düşük sıcaklıklı sistemlerden daha yüksek sıcaklıkta çalışan, gelişimin erken aşamasındaki teknoloji.
- Birlikte elektroliz: Su buharı ile karbondioksiti aynı sistemde dönüştürerek hidrojen ve karbonmonoksitten oluşan sentez gazı üreten yaklaşım.
Alkali elektrolizörlerin rolü
Alkali elektrolizörler, çalışmada en olgun ve geniş ölçekte üretilebilen teknoloji olarak konumlandırılmaktadır. Düşük maliyetli malzemeler, uzun işletme geçmişi ve gelişmiş tedarik zinciri, büyük merkezi hidrojen tesisleri için önemli avantajlardır. Basınçlı ve sıfır boşluklu yeni tasarımlar, klasik alkali sistemlerin elektriksel kayıplarını ve yardımcı tesis gereksinimlerini azaltmayı hedeflemektedir.
Çalışmaya göre alkali sistemlerin başlıca kullanım alanları sürekli çalışan amonyak tesisleri, rafineriler, büyük hidrojen merkezleri ve ihracata yönelik üretim tesisleridir. Buna karşılık proton değişim membranlı sistemlere göre daha düşük akım yoğunluğuyla çalışmaları daha büyük fiziksel alan gerektirebilir. Tepkilerinin görece yavaş olması, hızla değişen rüzgâr veya güneş üretimini doğrudan takip etmelerini de sınırlayabilir.
Proton değişim membranlı elektrolizörlerin rolü
PEMEL sistemleri değişken elektrik girişine hızlı tepki verebildikleri için rüzgâr ve güneş enerjisiyle doğrudan eşleştirilen uygulamalarda öne çıkmaktadır. Yüksek akım yoğunluğu, daha kompakt bir tesis ve modüler büyütme olanağı sağlayabilir. Çalışma, bu teknolojiyi dağıtık hidrojen üretimi, hidrojen merkezleri, ulaşım altyapısı ve şebeke esnekliği bakımından önemli görmektedir.
PEMEL’in temel sınırlılığı yüksek maliyet ve kritik hammaddelere bağımlılıktır. Özellikle iridyum gibi değerli metallerin katalizörlerde kullanılması, çok büyük üretim hacimlerine ulaşılması durumunda tedarik riski oluşturabilir. Araştırma eğilimleri değerli metal miktarını azaltmaya, alternatif katalizörler geliştirmeye ve membran ömrünü uzatmaya yönelmektedir.
Anyon değişim membranlı elektrolizörlerin potansiyeli
AEMEL, düşük sıcaklıkta çalışırken değerli olmayan metal katalizörlerin kullanılabilmesini hedeflemektedir. Bu özellik, alkali elektrolizörlerin malzeme maliyeti avantajıyla PEMEL’in modüler yapısı ve esnek işletmesi arasında bir ara yol oluşturabilir.
Ancak membran ömrü, karbondioksit alımına bağlı karbonat oluşumu ve sanayi koşullarındaki uzun dönem kararlılık henüz çözülmüş değildir. Çalışma bu teknolojiyi TRL 6–7 düzeyinde, kilovattan megavata ilerleyen ancak henüz geniş ölçekli ticari güvenilirliği kanıtlanmamış bir seçenek olarak değerlendirmektedir.
Katı oksitli elektrolizörler neden yüksek verim potansiyeli taşımaktadır?
SOEL sistemleri yaklaşık 700–1000 °C sıcaklıkta çalışmaktadır. Suyun dönüştürülmesi için gereken enerjinin bir bölümü elektrik yerine ısı olarak sağlanabildiğinden, özellikle kullanılabilir atık ısının bulunduğu çelik, kimya, amonyak ve rafineri tesislerinde elektrik tüketimi açısından avantaj sağlayabilir.
Yüksek sıcaklık aynı zamanda önemli mühendislik sorunları oluşturur. Seramik malzemeler sıcaklık değişimlerinden, redoks çevrimlerinden, sızdırmazlık problemlerinden ve uzun süreli malzeme bozunmasından etkilenebilir. Bu nedenle SOEL, hücre düzeyinde yüksek verim potansiyeline rağmen bütünleşik sistem düzeyinde çalışmada TRL 6–7 arasında değerlendirilmiştir.
Çalışmaya göre SOEL sistemleri günümüzde pilot ve erken ticari projelerde kullanılmakta; 2030 sonrasında megavat ölçeğinden gigavat ölçeğine ilerleyebilecek teknolojiler arasında gösterilmektedir. Bu geçişin gerçekleşmesi, uzun dönem dayanıklılık ve endüstriyel çalışma çevrimlerinin başarıyla doğrulanmasına bağlıdır.
Proton ileten seramik elektrolizörlerin konumu
PCCEL sistemleri yaklaşık 400–600 °C sıcaklıkta çalışmaktadır. Bu ara sıcaklık, yüksek sıcaklıklı katı oksit sistemlerine göre termal gerilimi azaltırken yüksek elektrokimyasal verim potansiyelini korumayı amaçlamaktadır.
Çalışmada PCCEL, TRL 4–6 düzeyinde ve prototipten erken kilovat ölçeğine ilerleyen bir teknoloji olarak sunulmaktadır. Malzeme kararlılığı, yığın üretimi ve bütünleşik sistem doğrulaması yeterli olgunluğa ulaşmadığından yakın dönemde küresel kapasite üzerinde belirleyici olması beklenmemektedir. Yazarlar teknolojinin öneminin 2035 sonrasında artabileceğini öngörmektedir.
Birlikte elektroliz nasıl farklılaşmaktadır?
Birlikte elektroliz yalnızca hidrojen üretmez. Genellikle katı oksitli hücreler kullanılarak su buharı ve karbondioksit aynı anda dönüştürülür; ürün olarak hidrojen ile karbonmonoksitten oluşan sentez gazı elde edilir. Sentez gazının hidrojen/karbonmonoksit oranı sonraki kimyasal sürece göre ayarlanabilir.
Sentez gazı; metanol, metan, Fischer–Tropsch yakıtları, sürdürülebilir havacılık yakıtları ve daha yüksek hidrokarbonların üretiminde ara girdi olabilir. Böylece birlikte elektroliz yenilenebilir elektrik, yakalanmış karbondioksit ve kimyasal yakıt üretimi arasında doğrudan bağlantı kurmaktadır.
Bu yaklaşımın sistem düzeyindeki olası avantajı, hidrojenin ayrı üretilmesi ve daha sonra karbonmonoksitle karıştırılması gibi bazı ara işlemleri azaltabilmesidir. Ancak karbondioksite dayanıklı elektrotlar, karma gaz yönetimi, daha sıkı sıcaklık kontrolü, ürün oranının yönetimi ve uzun süreli yığın dayanıklılığı ek maliyet ve karmaşıklık getirmektedir.
Çalışma, birlikte elektrolizi 700–1000 °C aralığında çalışan, TRL 6–7 düzeyinde ve pilot ölçekten erken megavat uygulamalarına ilerleyen bir teknoloji olarak değerlendirmektedir. Yaygın kullanımın 2030 sonrasında başlaması, 2040’larda ise daha geniş sanayi kullanımı kazanması öngörülmektedir.
Power-to-X ne anlama gelmektedir?
Power-to-X, elektrik enerjisinin hidrojen, amonyak, metanol, metan veya sıvı sentetik yakıtlar gibi başka bir enerji taşıyıcısına veya kimyasal ürüne dönüştürülmesini ifade eder. Buradaki “X”, ortaya çıkan ürün veya kullanım alanını temsil etmektedir.
Çalışmanın yaklaşımında hidrojen elektrolizi, elektriği hidrojen molekülüne taşıyan ilk aşamadır. Birlikte elektroliz ise karbondioksiti de sürece dahil ederek karbon içeren yakıt ve kimyasallara daha doğrudan bir yol oluşturur. Bu nedenle birlikte elektrolizin toplam kapasitesi hidrojen elektrolizinden daha küçük öngörülse de havacılık, deniz taşımacılığı ve petrokimya gibi karbon içeren moleküllere ihtiyaç duyan sektörlerde stratejik önemi daha yüksek olabilir.
Yığın mimarisi neden önemlidir?
Elektrolizör yığını, çok sayıda elektrokimyasal hücrenin elektriksel ve akışkan bağlantılarla bir araya getirildiği ana üretim birimidir. Aynı elektroliz kimyası farklı yığın mimarileriyle uygulanabilir ve mimari seçimi güç yoğunluğunu, sızdırmazlığı, mekanik dayanımı, ısıl çevrimlere direnci, üretim maliyetini ve bakım ihtiyacını etkiler.
Düzlemsel ve sıfır boşluklu yapılar
AEL, PEMEL ve AEMEL sistemlerinde düzlemsel sıfır boşluklu tasarımlar yaygındır. Elektrotlarla ayırıcı veya membran arasındaki mesafenin azaltılması elektriksel direnci düşürür. Düzlemsel parçaların seri üretime ve otomasyona uygun olması, kilovat başına maliyetin üretim hacmi arttıkça azalmasına yardımcı olabilir.
Anot veya elektrolit destekli seramik yapılar
SOEL sistemlerinde hücrenin mekanik taşıyıcısı anot ya da daha kalın bir elektrolit tabakası olabilir. Bu yapılar yüksek güç yoğunluğu ve ısı entegrasyonu sağlayabilir; ancak seramik bileşenler sıcaklık gradyanlarına, termal çevrimlere ve sızdırmazlık kusurlarına duyarlıdır.
Tübüler yapılar
Tüp biçimli katı oksit hücreleri sızdırmazlık ve termal gerilim bakımından daha dayanıklı olabilir. Buna karşılık birim hacimdeki güç yoğunlukları daha düşük, üretim süreçleri daha karmaşık ve maliyetleri daha yüksek olabilir. Çalışma bu nedenle tübüler SOEL mimarisinin maliyet düşürme potansiyelini sınırlı değerlendirmektedir.
Metal destekli yapılar
Metal destekli düzlemsel hücreler, seramik hücrelerin elektrokimyasal özelliklerini metal taşıyıcının mekanik dayanımıyla birleştirmeyi amaçlamaktadır. Çalışma, bu yaklaşımın hızlı sıcaklık değişimlerine dayanımı artırabileceğini ve kullanılan seramik miktarını azaltabileceğini belirtmektedir. Ancak üretim henüz erken aşamada olduğu için maliyet avantajı bir gerçekleşmiş sonuç değil, uzun dönemli bir beklentidir.
Çalışmada verilen maliyet aralıkları nasıl okunmalıdır?
CAPEX, bir sistemin kurulumu için gereken başlangıç sermaye harcamasını ifade eder. Elektrolizör sisteminde yalnızca yığın değil; güç elektroniği, su hazırlama, gaz ayırma, soğutma, sıkıştırma ve diğer yardımcı tesisler de maliyete dahildir. Bu yardımcı bileşenler “tesis dengesi” veya balance-of-plant (BoP) olarak adlandırılır.
Çalışmanın açıklama metni Tablo 1’deki değerleri yığın ve tesis dengesini kapsayan sistem CAPEX aralıkları olarak tanımlarken tablonun ilgili sütununda “yığın maliyeti” ifadesini kullanmaktadır. Bu terminolojik uyumsuzluk önemlidir: Yalnızca yığın maliyeti ile bütün sistem maliyeti aynı değildir. Bu nedenle aşağıdaki değerler kesin satın alma bedelleri değil, çalışmanın teknoloji karşılaştırmasında kullandığı yaklaşık maliyet göstergeleri olarak değerlendirilmelidir.
- Alkali elektrolizör: yaklaşık 300–600 €/kW
- PEM elektrolizör: yaklaşık 700–1.200 €/kW
- AEM elektrolizör: yaklaşık 500–1.000 €/kW
- Düzlemsel SOEL: yaklaşık 1.000–2.000 €/kW
- Metal destekli SOEL veya PCCEL: öngörülen yaklaşık 800–1.500 €/kW
- Tübüler SOEL: 2.000 €/kW’ın üzerinde
- SOEL tabanlı birlikte elektroliz: yaklaşık 1.200–2.500 €/kW
Maliyet aralıkları tesis büyüklüğü, ülke, üretim hacmi, elektrik altyapısı, sistem basıncı, ısı entegrasyonu, ömür ve yenileme aralığına göre değişebilir. Çalışma bu değerlerin proje teklifi veya standartlaştırılmış piyasa fiyatı olarak kullanılmaması gerektiğini açıkça belirtmektedir.
Şekil 1 ne göstermektedir?
Şekil 1’deki radar grafiği AEL, AEMEL, PEMEL, SOEL ve PCCEL teknolojilerini verimlilik, CAPEX, dayanıklılık, ölçeklenebilirlik ve sistem entegrasyonu bakımından görsel olarak karşılaştırmaktadır. Grafik, AEL’in maliyet ve ölçeklenebilirlik; SOEL’in verimlilik ve entegrasyon; PEMEL’in ise esneklik ve uygulama entegrasyonu bakımından güçlü konumlandığını anlatmaktadır.
Ancak grafikte sayısal eksen ölçeği, puanlama tablosu veya değişken ağırlıkları bulunmamaktadır. Renkli alanların büyüklüğü ölçülmüş bir performans farkını temsil etmez. Grafik, yazarların literatür sentezine dayanan kavramsal bir teknoloji haritasıdır.
Küresel üretim ve bölgesel roller
Çalışmaya göre dünya, tek tip bir hidrojen yayılım modeli izlememektedir. Şekil 2’deki küresel harita farklı bölgeleri politika, üretim, doğal kaynak, sanayi altyapısı ve ihracat hedefleri bakımından konumlandırmaktadır.
- Çin: Alkali elektrolizör üretim hacmi ve düşük maliyetli seri üretim bakımından öne çıkarılmaktadır.
- Avrupa: Politika desteği, hidrojen vadileri, sanayi kümeleri, SOEL ve birlikte elektroliz entegrasyonu bakımından öncü olarak gösterilmektedir.
- Kuzey Amerika: Üretim, depolama, sanayi tüketimi ve karbon yönetimini bir araya getiren hidrojen merkezleriyle tanımlanmaktadır.
- Avustralya ve Orta Doğu: Büyük güneş ve rüzgâr kaynaklarıyla ihracata yönelik hidrojen ve amonyak üretimine uygun bölgeler olarak ele alınmaktadır.
- Afrika ve Latin Amerika: Yenilenebilir kaynaklara dayalı üretim, liman bağlantıları ve ihracat koridorlarıyla gelişmekte olan pazarlar olarak değerlendirilmektedir.
- Japonya ve Doğu Asya: Yüksek verimli teknolojiler, karbon geri dönüşümü, sentetik yakıt ve uluslararası hidrojen tedarik zincirlerinde teknoloji odaklı bir rol üstlenmektedir.
Şekil 2 de nicel bir kapasite haritası değildir. Haritada tesis sayısı, kurulu güç, maliyet veya zaman serisi ölçeği bulunmaz. Bölgesel roller genel politika ve sanayi eğilimlerinin kavramsal özetidir.
Üretici haritası ne anlatmaktadır?
Çalışma, olgun teknolojilerle gelişmekte olan teknolojilerin üretici yapısı arasında belirgin fark bulunduğunu savunmaktadır. Alkali ve PEM elektrolizörlerde çok sayıda ticari üretici ve yüzlerce megavattan gigavatlara ilerleyen üretim hatları bulunmaktadır. SOEL ve birlikte elektrolizde üretim daha az sayıdaki uzman şirket çevresinde toplanmaktadır. PCCEL ise ağırlıklı olarak ulusal laboratuvarlar, üniversiteler ve araştırma konsorsiyumları düzeyindedir.
Çalışmada örnek olarak şu üreticiler listelenmiştir:
- AEL: LONGi Hydrogen, PERIC, Tianjin Mainland, Sungrow Hydrogen, Thyssenkrupp Uhde ve McPhy
- PEMEL: Siemens Energy, ITM Power, Plug Power, Cummins ve Nel Hydrogen
- AEMEL: Enapter, Versogen ve erken aşamadaki geliştiriciler
- SOEL: Sunfire, Topsoe ve Bloom Energy
- Birlikte elektroliz: Sunfire, Topsoe ve Bloom Energy
- PCCEL: Belirli büyük ticari üreticiler yerine araştırma kuruluşları ve konsorsiyumlar
Bu liste küresel üreticilerin eksiksiz envanteri değildir. Şirketlerin listelenmesi, belirtilen kapasite veya ticari başarının bağımsız olarak doğrulandığı anlamına gelmez; çalışma kamuya açık üretici bilgilerini kullanmıştır.
Sanayi neden elektrolizör yayılımının ana motorudur?
Yazarların temel görüşü, büyük elektrolizör yatırımlarının yalnızca hidrojen üretmek amacıyla değil, sürekli ve öngörülebilir talebi bulunan sanayi tesisleriyle bütünleştiğinde ekonomik olarak daha uygulanabilir hâle geldiğidir. Sürekli ürün alıcısı, tesisin daha yüksek kapasite faktörüyle çalışmasını ve uzun dönemli satış sözleşmeleri kurulmasını sağlayabilir.
Amonyak ve gübre
Amonyak üretimi hâlihazırda hidrojen kullanan büyük bir sanayi sürecidir. Alkali ve PEM elektrolizörlerden elde edilen hidrojen, Haber–Bosch sentezine beslenebilir. Çalışma, ihracata yönelik yeşil amonyak merkezlerini yakın dönemdeki en büyük elektrolizör pazarlarından biri olarak değerlendirmektedir.
Metinde amonyak sektörünün yılda 180 milyon tonun üzerinde hidrojen tükettiği belirtilmektedir. Ancak bu değerin hesaplama yöntemi veya kaynak verisi çalışma içinde açıklanmamıştır. Bu nedenle sayı bağımsız bir ölçüm sonucu gibi kullanılmamalıdır.
Çelik üretimi
Hidrojenle doğrudan demir indirgeme, kömür veya fosil kökenli indirgeme ajanlarının bir bölümünün yerine hidrojen kullanmayı amaçlamaktadır. Bu süreç sürekli ve yüksek hacimli hidrojen gerektirebilir. Çalışmada PEMEL ve SOEL, çelik tesisleriyle bütünleştirilebilecek teknolojiler arasında gösterilmektedir.
SOEL’in yüksek sıcaklıklı hidrojen üretimi ve atık ısı kullanımı, metalürji tesislerinde sistem verimini artırabilir. Birlikte elektrolizden elde edilen sentez gazı da bazı bütünleşik ısı ve kimyasal süreçlerde kullanılabilir. Bununla birlikte çalışma, belirli bir çelik tesisinin tam enerji ve kütle dengesini hesaplamamıştır.
Rafineriler ve petrokimya
Rafineriler hidrokraking ve kükürt giderme gibi işlemlerde zaten hidrojen kullandığından, elektrolitik hidrojen için mevcut bir tüketim altyapısı sunmaktadır. Çalışma, 10–100 MW arasındaki erken projeleri fosil kaynaklı hidrojenin kademeli olarak ikame edilebileceği düşük riskli giriş alanları arasında değerlendirmektedir.
Birlikte elektroliz ve yakalanmış karbondioksit kullanımı, rafinerilerin ileride sentetik yakıt veya kimyasal ara ürün merkezlerine dönüşmesine katkı sağlayabilir. Ancak çalışma, bu dönüşümün ekonomik olarak bütün rafinerilerde uygulanabilir olduğunu kanıtlamamaktadır.
Sentetik yakıtlar
Havacılık ve deniz taşımacılığı gibi sektörlerde yalnızca hidrojen değil, yüksek enerji yoğunluğuna sahip karbon içeren sıvı yakıtlar gerekebilir. Birlikte elektroliz, sentez gazı üzerinden e-metanol, Fischer–Tropsch yakıtları ve sürdürülebilir havacılık yakıtları üretiminin ilk aşamasını oluşturabilir.
Çalışmaya göre sentetik yakıtlar, birlikte elektrolizin uzun dönemli en önemli pazarıdır. Buna karşılık 2020’lerdeki uygulamalar pilot ve erken ticari ölçektedir. Yakalanmış karbondioksitin kaynağı, saflığı, taşınması ve yaşam döngüsü emisyon hesabı çözülmeden sistemin düşük karbonlu olduğu yalnızca elektrolizörün varlığıyla söylenemez.
Hidrojen merkezleri ve sanayi kümeleri
Çalışma, elektrolizörlerin üretim tesisinden ayrı ve tek başına kurulması yerine üretim, depolama, boru hattı, karbondioksit kaynağı ve birden fazla sanayi tüketicisinin aynı bölgede toplandığı merkezleri öne çıkarmaktadır. Rotterdam, Texas Gulf Coast, H₂H Saltend ve Shanghai Green Hydrogen Valley bu yaklaşımın örnekleri olarak anılmaktadır.
Ortak altyapı, her projenin ayrı depolama veya taşıma sistemi kurma ihtiyacını azaltabilir. Bir üreticinin geçici olarak daha az hidrojen tükettiği durumda başka bir tüketiciye yönlendirme yapılması da tesis kullanım oranını artırabilir. Ancak bu yararlar, boru hattı, izin, güvenlik ve uzun dönemli ürün alım sözleşmeleri gerektirir.
2020’lerden 2050’ye öngörülen gelişim
Şekil 3, teknolojik gelişimi üç döneme ayırmaktadır:
- 2020’ler – erken ticarileşme: AEL ve PEMEL kapasite artışına öncülük eder. SOEL ve birlikte elektroliz pilot veya erken gösterim aşamasında kalır. PCCEL araştırma ve prototip düzeyindedir.
- 2030’lar – sanayi ölçeğinde yayılım: Hidrojen merkezleri büyür; SOEL, birlikte elektroliz ve Power-to-X erken ticari kullanıma geçer.
- 2040’lar ve sonrası – kitlesel benimseme: Elektrolizörler sanayi enerji sistemlerine daha derin biçimde bağlanır; PCCEL’in belirli uygulamalarda yer edinmesi ve birlikte elektrolizin sentetik yakıt üretiminde büyümesi öngörülür.
Bu zaman çizelgesi gerçekleşmiş proje takvimi değil, yazarların teknoloji olgunlaşmasına ilişkin senaryosudur. Her teknolojinin belirtilen tarihte aynı anda ve bütün bölgelerde ticari hâle geleceği anlamına gelmez.
Küresel kapasite öngörüleri
Çalışmada verilen temel kapasite öngörüleri şöyledir:
- 2020’lerin sonu: Toplam elektrolizör kapasitesi yaklaşık 20–50 GW; birlikte elektroliz 1 GW’ın altında
- 2030’ların sonu: Toplam elektrolizör kapasitesi yaklaşık 200–500 GW; birlikte elektroliz 10–30 GW
- 2050: Toplam elektrolizör kapasitesi 1 TW’ın üzerinde; birlikte elektroliz yaklaşık 50–100 GW
Bu değerler olasılık dağılımı, güven aralığı veya ekonomik optimizasyon modelinin sonucu olarak sunulmamıştır. Çalışma farklı piyasa görünüm ve yol haritalarını bir araya getiren bir sentez kullanmaktadır. Yenilenebilir enerji yatırımlarının gecikmesi, elektrik fiyatları, izin süreçleri, su erişimi, ürün talebi veya finansman koşulları kapasiteyi önemli ölçüde değiştirebilir.
2050 için bölgesel öngörüler
Çalışmanın sentezine göre Avrupa’nın 2050’de 300 GW’ın üzerine, Çin’in yaklaşık 400 GW’a ve ABD’nin yaklaşık 250 GW’a ulaşabileceği öngörülmektedir. Avustralya ile Orta Doğu için toplam yaklaşık 250 GW düzeyinde ihracata yönelik kapasite ifade edilmektedir.
Bu bölgesel sayılar gerçekleşmiş ulusal taahhütler veya bağlayıcı kapasite programları değildir. Ayrıca farklı kaynaklardan gelen tahminlerin kapsamları aynı olmayabilir. Bazı değerler yalnızca su elektrolizini, bazıları proje boru hattını veya açıklanmış hedefleri kapsayabilir. Çalışma bu farklılıkları ortak bir istatistiksel modelle normalleştirmemiştir.
Stratejik olanaklar hangi dört düzeyde ele alınmaktadır?
Şekil 4, elektrolizör yayılımını dört katmanlı bir piramitle açıklamaktadır:
- İş birliği: Üreticiler, mühendislik şirketleri, sanayi tüketicileri ve şebeke işletmecileri arasında ortak proje geliştirme.
- Altyapı: Elektrik bağlantısı, hidrojen depolama ve taşıma, su, karbondioksit ve ürün dağıtım sistemleri.
- Teknoloji ve pazar: Standartlaştırılmış yığınlar, üretim ölçeği, güvenilir performans verisi, garanti ve uzun dönemli ürün talebi.
- Politika: Sertifikasyon, karbon muhasebesi, talep oluşturma, mali destek ve izin süreçleri.
Piramidin temel mesajı, yalnızca teşvik verilmesinin veya daha verimli bir hücre geliştirilmesinin tek başına yeterli olmadığıdır. Ticarileşme; teknoloji, üretim, altyapı, talep ve düzenlemenin aynı anda ilerlemesine bağlıdır.
Çalışmanın güçlü yönleri
- Beş farklı elektrolizör teknolojisini ve birlikte elektrolizi aynı çerçevede ele almaktadır.
- Hücre performansıyla sınırlı kalmayıp yığın mimarisi, maliyet, üretim, bölgesel politika ve sanayi entegrasyonunu birlikte değerlendirmektedir.
- Tek bir teknolojiyi bütün uygulamaların kazananı olarak sunmamakta, kullanım koşullarına bağlı teknoloji tamamlayıcılığını vurgulamaktadır.
- TRL değerlerinin tek hücreye değil, bütünleşik sanayi sistemine ait olduğunu açıkça belirtmektedir.
- Birlikte elektrolizi yalnızca hidrojen üretiminin uzantısı değil, karbon içeren yakıt ve kimyasallar için ayrı bir değer zinciri olarak incelemektedir.
- Maliyet ve kapasite değerlerinin yaklaşık ve koşula bağlı olduğunu birçok bölümde hatırlatmaktadır.
Çalışmanın temel sınırlılıkları
- Bu çalışma hakem değerlendirmesinden geçmemiştir.
- Yeni deney, saha testi veya özgün elektrokimyasal veri üretmemektedir.
- Sistematik literatür tarama protokolü, arama terimleri ve kaynak seçim akışı açıklanmamıştır.
- Radar grafiği sayısal puanlama yerine yazarların kavramsal değerlendirmesine dayanmaktadır.
- TRL ve ölçek hazırlığı değerlerinin hangi kaynaklara ne ağırlıkla dayandırıldığı ayrıntılı biçimde gösterilmemiştir.
- Maliyet tablosunda “yığın maliyeti” ile “bütün sistem CAPEX’i” ifadeleri arasında terminolojik belirsizlik bulunmaktadır.
- Kapasite projeksiyonları için olasılık, duyarlılık veya belirsizlik analizi sunulmamıştır.
- Tablo 5’te sentetik yakıtlar için 2030–2050 aralığı 10–100 GW olarak verilirken Tablo 6’da 2050 değeri yaklaşık 150 GW olarak gösterilmektedir.
- Bazı sektörel kapasite kategorileri birbiriyle örtüşebilir; örneğin sentetik yakıt tesisi aynı zamanda bir hidrojen merkezinin parçası olabilir.
- Türkiye’ye özgü elektrik maliyeti, yenilenebilir kaynak, su, sanayi talebi, liman altyapısı veya politika analizi bulunmamaktadır.
- Çalışmada verilen bazı büyük sektörel sayılar için hesaplama yöntemi veya doğrudan veri tablosu sunulmamıştır.
Çalışmanın desteklediği sonuçlar
- Elektrolizör seçimi uygulamaya bağlıdır; tek bir teknoloji bütün maliyet, esneklik ve verim gereksinimlerini aynı anda karşılamamaktadır.
- AEL ve PEMEL, mevcut ticari olgunlukları nedeniyle yakın dönem kapasite artışının ana adaylarıdır.
- SOEL, kullanılabilir yüksek sıcaklıklı ısı bulunan sanayi tesislerinde önemli entegrasyon potansiyeli taşımaktadır.
- Birlikte elektroliz, su ve karbondioksitten sentez gazı üretimi yoluyla Power-to-X zincirlerine bağlanabilir.
- Üretim ölçeği kadar sanayi talebi, altyapı, izin, ham madde ve finansman koşulları da ticarileşme hızını belirlemektedir.
- Teknolojinin laboratuvar performansı ile bütünleşik ticari sistem olgunluğu aynı şey değildir.
Çalışma neyi kanıtlamamaktadır?
- Küresel elektrolizör kapasitesinin 2050’de kesin olarak 1 TW’ı aşacağını kanıtlamamaktadır.
- Birlikte elektrolizin sentetik yakıt üretiminde ekonomik olarak kesin biçimde üstün olduğunu göstermemektedir.
- Belirtilen CAPEX değerlerinin güncel bir proje için teklif fiyatı olduğunu göstermemektedir.
- Belirli bir üreticinin sistemi için bağımsız performans veya dayanıklılık doğrulaması sunmamaktadır.
- Yeşil hidrojenin her koşulda düşük emisyonlu veya ekonomik olduğunu kanıtlamamaktadır; elektrik kaynağı ve bütün sistem sınırı önemlidir.
- Bütün bölgelerin aynı hızla hidrojen ekonomisine geçeceğini göstermemektedir.
- Türkiye’de hangi elektrolizör teknolojisinin en uygun yatırım olduğunu belirlememektedir.
- Politika hedeflerinin, açıklanan projelerin veya üretim kapasitesi planlarının tamamının gerçekleşeceğini göstermemektedir.
Türkiye açısından nasıl okunmalıdır?
Çalışma Türkiye’yi ayrı bir pazar olarak incelemese de karar verme çerçevesi genel olarak kullanılabilir. Büyük ve sürekli çalışan bir gübre, rafineri veya kimya tesisi ile değişken yenilenebilir üretime bağlı daha küçük bir hidrojen projesinin aynı elektrolizör teknolojisini seçmesi gerekmeyebilir. Uygun teknoloji; elektrik fiyatı ve üretim profili, tesisin yıllık çalışma süresi, mevcut buhar veya atık ısı, ürün basıncı, su kalitesi, bakım kapasitesi ve hidrojenin nerede tüketileceği birlikte değerlendirilerek seçilmelidir.
Türkiye için somut maliyet veya kapasite sonucu üretilebilmesi için ülkeye özgü yenilenebilir elektrik maliyetleri, şebeke bağlantı koşulları, su kaynakları, sanayi tüketim merkezleri, hidrojen taşıma mesafeleri, ekipman ithalatı, yerli üretim kapasitesi ve düzenleyici çerçeve ayrıca incelenmelidir. Yüklenen çalışma bu verileri sunmadığından Türkiye’ye ilişkin kesin yatırım önerisi çıkarılamaz.
Çalışmanın Yöntemi ve Bulguları
Elektrolizör teknolojilerinin karşılaştırılması
Aşağıdaki tablo, çalışmada bütünleşik sistem düzeyinde verilen temsilî teknoloji özelliklerini özetlemektedir. “Verimlilik” ve “maliyet” nitelemeleri sayısal standart test sonuçları değil, göreli sınıflandırmalardır.
| Teknoloji | Çalışma sıcaklığı | Göreli verimlilik | Dinamik tepki | Göreli maliyet | Bütünleşik sistem TRL | Çalışmada öne çıkan kullanım |
|---|---|---|---|---|---|---|
| AEL | 100 °C’nin altında | Orta | Yavaş | Düşük | 9 | Büyük ve merkezi hidrojen üretimi |
| PEMEL | 100 °C’nin altında | Yüksek | Hızlı | Yüksek | 8–9 | Yenilenebilir enerji entegrasyonu ve dağıtık üretim |
| AEMEL | 100 °C’nin altında | Yüksek | Hızlı | Gelişmekte | 6–7 | Küçük ve orta ölçekli dağıtık hidrojen |
| SOEL | 700–1000 °C | Çok yüksek | Orta | Yüksek | 6–7 | Sanayi atık ısısıyla bütünleşik hidrojen üretimi |
| PCCEL | 400–600 °C | Yüksek | Orta | Gelişmekte | 4–6 | Gelecek kuşak sanayi hidrojen sistemleri |
| SOEL tabanlı birlikte elektroliz | 700–1000 °C | Çok yüksek | Orta | Yüksek | 6–7 | Sentez gazı, sentetik yakıt, CCU ve Power-to-X |
Tablonun ana mesajı teknoloji tamamlayıcılığıdır. AEL maliyet ve ölçek, PEMEL esneklik, SOEL yüksek sıcaklıklı entegrasyon, birlikte elektroliz ise karbon içeren ürün zincirleri bakımından farklı roller üstlenmektedir.
Çalışmada bildirilen yaklaşık maliyet göstergeleri
| Teknoloji veya mimari | Çalışmada verilen yaklaşık değer | Başlıca maliyet etkenleri | Yorum sınırı |
|---|---|---|---|
| AEL, düzlemsel sıfır boşluklu | 300–600 €/kW | Olgun üretim ve görece düşük maliyetli malzemeler | Ölçek ve tesis dengesi optimizasyonuna bağlıdır |
| PEMEL, düzlemsel sıfır boşluklu | 700–1.200 €/kW | Değerli metal katalizörler ve membranlar | Katalizör yükünün azaltılmasına bağlı maliyet düşüşü beklenmektedir |
| AEMEL, düzlemsel sıfır boşluklu | 500–1.000 €/kW | Membran ömrü ve erken üretim ölçeği | Geniş ticari üretimle doğrulanmış değildir |
| Düzlemsel SOEL | 1.000–2.000 €/kW | Seramik işleme, sızdırmazlık ve ısı yönetimi | 2030 sonrası düşüş öngörüsü kesin değildir |
| Metal destekli SOEL veya PCCEL | Öngörülen 800–1.500 €/kW | Erken üretim ve malzeme geliştirme | Projeksiyondur; olgun piyasa fiyatı değildir |
| Tübüler SOEL | 2.000 €/kW’ın üzerinde | Düşük güç yoğunluğu ve karmaşık üretim | Çalışma maliyet düşürme potansiyelini sınırlı görmektedir |
| SOEL tabanlı birlikte elektroliz | 1.200–2.500 €/kW | CO₂ dayanımlı elektrotlar, ısı entegrasyonu ve dayanıklılık | Power-to-X değer zincirinin tamamıyla birlikte değerlendirilmelidir |
Çalışmada sütun adı ile açıklama metni arasında yığın maliyeti ve bütün sistem CAPEX’i bakımından belirsizlik bulunduğundan değerler yalnızca büyüklük karşılaştırması için kullanılmalıdır.
Teknoloji hazırlığı ve ölçeklenme yolu
| Teknoloji | Mevcut ölçek hazırlığı | Çalışmanın öngördüğü yön | Başlıca risk |
|---|---|---|---|
| AEL | GW ölçeği | 2020’ler ve 2030’larda büyük merkezi tesisler | Dinamik çalışma ve geniş tesis alanı |
| PEMEL | MW’den GW’a | Yenilenebilir enerji ve hidrojen merkezleriyle büyüme | İridyum ve diğer kritik malzemeler |
| AEMEL | kW’dan MW’a | Dağıtık ve maliyet odaklı sistemler | Membran ömrü ve karbonat oluşumu |
| SOEL | MW düzeyi ve erken ticari gösterimler | 2030 sonrasında sanayi kümelerinde GW ölçeği | Termal çevrim, bozunma ve sistem güvenilirliği |
| PCCEL | Prototip ve erken kW | 2035 sonrası belirli sanayi uygulamaları | Malzeme ve üretim olgunluğu |
| Birlikte elektroliz | Pilot ve erken MW | 2030 sonrası Power-to-X ve sentetik yakıtlar | Dayanıklılık, CO₂ yönetimi ve proje finansmanı |
Bölgesel yayılım eğilimleri
| Bölge | Çalışmada öne çıkan teknolojiler | Temel kullanım mantığı | Birlikte elektrolizin durumu |
|---|---|---|---|
| Avrupa | PEMEL ve SOEL | Sanayinin karbonsuzlaştırılması, hidrojen vadileri ve Power-to-X | Erken gösterim ve pilot projeler |
| Kuzey Amerika | PEMEL ve AEL | Hidrojen merkezleri, rafineriler, ulaşım ve sanayi kümeleri | Pilot araştırma ve gösterim |
| Asya-Pasifik | AEL ve SOEL | Ağır sanayi, hidrojen şehirleri ve ihracat yakıtları | Japonya ve Avustralya’da araştırma ve pilot projeler |
| Afrika | PEMEL ve AEL | İhracata yönelik hidrojen ve türevleri | Sentetik yakıt bağlantılı erken pilotlar |
| Orta Doğu | AEL ve PEMEL | Büyük ölçekli hidrojen ve amonyak ihracatı | Power-to-X ile kavramsal ve erken entegrasyon |
| Latin Amerika | AEL | Yenilenebilir hidrojen, amonyak, madencilik ve liman merkezleri | Erken Power-to-X girişimleri |
Türkiye çalışmanın bölgesel tablosunda ayrı olarak değerlendirilmemiştir.
Sanayi sektörlerine göre kapasite öngörüleri
| Sanayi alanı | 2030 öngörüsü | 2040 öngörüsü | 2050 öngörüsü | Öne çıkan teknolojiler |
|---|---|---|---|---|
| Amonyak ve gübre | Yaklaşık 50 GW | Yaklaşık 150 GW | Yaklaşık 300 GW | AEL ve PEMEL |
| Çelik ve H₂-DRI | Yaklaşık 20 GW | Yaklaşık 80 GW | Yaklaşık 200 GW | PEMEL ve SOEL |
| Rafineri ve petrokimya | Yaklaşık 30 GW | Yaklaşık 100 GW | Yaklaşık 250 GW | AEL ve PEMEL |
| Power-to-X ve sentetik yakıtlar | Yaklaşık 10 GW | Yaklaşık 50 GW | Yaklaşık 150 GW | SOEL ve birlikte elektroliz |
| Şebeke dengeleme ve hidrojen depolama | Yaklaşık 40 GW | Yaklaşık 120 GW | Yaklaşık 250 GW | PEMEL ve AEL |
| Toplam küresel kapasite | Yaklaşık 200 GW | Yaklaşık 500 GW | 1 TW’ın üzerinde | Birden fazla teknoloji |
Sektörel kategoriler tamamen birbirinden bağımsız değildir ve değerler toplanarak kesin küresel kapasite hesaplanmamalıdır. Ayrıca çalışmanın önceki tablosunda sentetik yakıtlar için 2050 üst değeri 100 GW olarak verilirken bu tabloda 150 GW kullanılmıştır.
Politika ve araştırma öncelikleri
- Hidrojen ve e-yakıtlar için uzun dönemli, ölçülebilir sanayi talebi oluşturulması
- Yaşam döngüsü emisyonlarının ve hidrojen sertifikalarının uyumlaştırılması
- İlk ticari projelerde gelir belirsizliğini azaltan fark sözleşmeleri ve üretim destekleri
- İzin, şebeke bağlantısı, su kullanımı ve çevresel değerlendirme süreçlerinin sadeleştirilmesi
- Yığın formatları, yardımcı tesis bağlantıları ve test protokollerinin standartlaştırılması
- PEMEL için kritik katalizör miktarının azaltılması ve geri dönüşümün geliştirilmesi
- SOEL ve birlikte elektrolizin gerçek sanayi görev çevrimlerinde uzun süreli test edilmesi
- Hidrojen merkezlerinde üretim, depolama, taşıma ve tüketim altyapısının ortak planlanması
- Power-to-X projeleri için karbondioksit kaynağı, saflığı ve muhasebe kurallarının açıklığa kavuşturulması
- 100 kW düzeyinden çok megavatlı bütünleşik gösterimlere geçilmesi
Çalışmanın önerileri teknoloji nötr bir sistem yaklaşımına dayanmaktadır. Yazarlar yalnızca hücre verimini artırmanın yeterli olmayacağını; üretim, garanti, altyapı, insan kaynağı ve ürün talebinin aynı anda geliştirilmesi gerektiğini savunmaktadır.
Kaynak ve Yöntem Notu
Çalışmanın tam özgün adı: Global Roll-Out of Electrolyzers and Co-Electrolyzers: Technology, Markets, and Industry
Yazarlar ve doğru sıraları: Mariya E. Ivanova, Asrar Sheikh, Kwati Leonard, Blagoy Burdin ve Daria Vladikova.
Eş birinci yazar: Eş katkı veya eş birinci yazarlık bilgisi belirtilmemiştir.
Sorumlu yazar: Mariya E. Ivanova.
Kurumsal bağlantılar:
- Center of Excellence for Hydrogen Technologies H2Start, Stara Zagora, Bulgaria
- Trakia University, Students Campus, 6000 Stara Zagora, Bulgaria
- Bulgarian Association for Hydrogen, Fuel Cells and Energy Storage, Sofia, Bulgaria
- Center for Energy System Design, International Institute for Carbon-Neutral Energy Research (I2CNER), Kyushu University, Fukuoka, Japan
- Institute of Electrochemistry and Energy Systems – Bulgarian Academy of Sciences, Sofia, Bulgaria
Mariya E. Ivanova birinci, ikinci ve üçüncü kurumla; Asrar Sheikh birinci ve ikinci kurumla; Kwati Leonard dördüncü kurumla; Blagoy Burdin birinci ve beşinci kurumla; Daria Vladikova birinci, ikinci ve üçüncü kurumla bağlantılı olarak gösterilmiştir.
DOI: Makaleye ait DOI bu sürümde yer almamaktadır ve resmî yayın kaydı üzerinden doğrulanamamıştır. H2START projesine ait 10.3030/101136692 DOI’si araştırma makalesinin DOI’si değildir.
Dergi: Hakemli bir dergi adı belirtilmemiş ve hakemli yayın sürümü doğrulanmamıştır.
Yayınevi: Hakemli dergi yayınevi bulunmamaktadır.
Yayın platformu: SSRN.
SSRN özet numarası: 7196695.
Yayın yılı: 2026.
Kaynak türü: Karşılaştırmalı teknoloji değerlendirmesi ve anlatısal derleme niteliğinde preprint.
Hakemlik durumu: Bu çalışma hakem değerlendirmesinden geçmemiş bir preprinttir; teknoloji sıralamaları, maliyetler ve kapasite öngörüleri bu sınırlılık dikkate alınarak okunmalıdır.
Resmî bağlantı:https://ssrn.com/abstract=7196695
Finansman: Mariya E. Ivanova, Asrar Sheikh, Blagoy Burdin ve Daria Vladikova; Avrupa Birliğinin Horizon Europe programındaki 101136692 numaralı H2Start projesinin ve Bulgaristan Ulusal Toparlanma ve Dayanıklılık Planı kapsamındaki BG-RRP-2.004-0006-C02 numaralı projenin desteğini bildirmiştir. Kwati Leonard, Japonya’daki I2CNER ve MEXT World Premier International Research Center Initiative desteğini belirtmiştir.
Çıkar çatışması: Yazarlar rekabet eden çıkar bulunmadığını ve finansman kuruluşlarının çalışma tasarımı, kaynakların analizi, metnin yazımı veya yayımlama kararında rol oynamadığını beyan etmiştir.
Bu Türkçe makale, yüklenen çalışmanın 51 sayfalık tam metni, altı tablosu, teknoloji radar grafiği, küresel bölge haritası, ticarileşme zaman çizelgesi ve stratejik olanaklar piramidi incelenerek hazırlanmıştır. Dış kaynaklar yalnızca çalışma kaydının, yayın tarihinin ve belirtilen Avrupa Birliği proje kimliğinin bibliyografik doğrulaması için kullanılmış; bilimsel ve teknolojik içeriğe dışarıdan bulgu eklenmemiştir.
Çalışma yeni deneysel veri üretmeyen bir derlemedir. Maliyet, TRL, üretici, kapasite ve bölgesel yayılım bilgileri farklı yayın ve sanayi kaynaklarının sentezine dayanmaktadır. Sistematik tarama protokolünün verilmemesi, bazı maliyet terimlerindeki belirsizlik, sektörel kapasite tablolarındaki farklılıklar ve 2050 öngörülerinde nicel belirsizlik analizinin bulunmaması temel yöntemsel sınırlılıklardır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir