

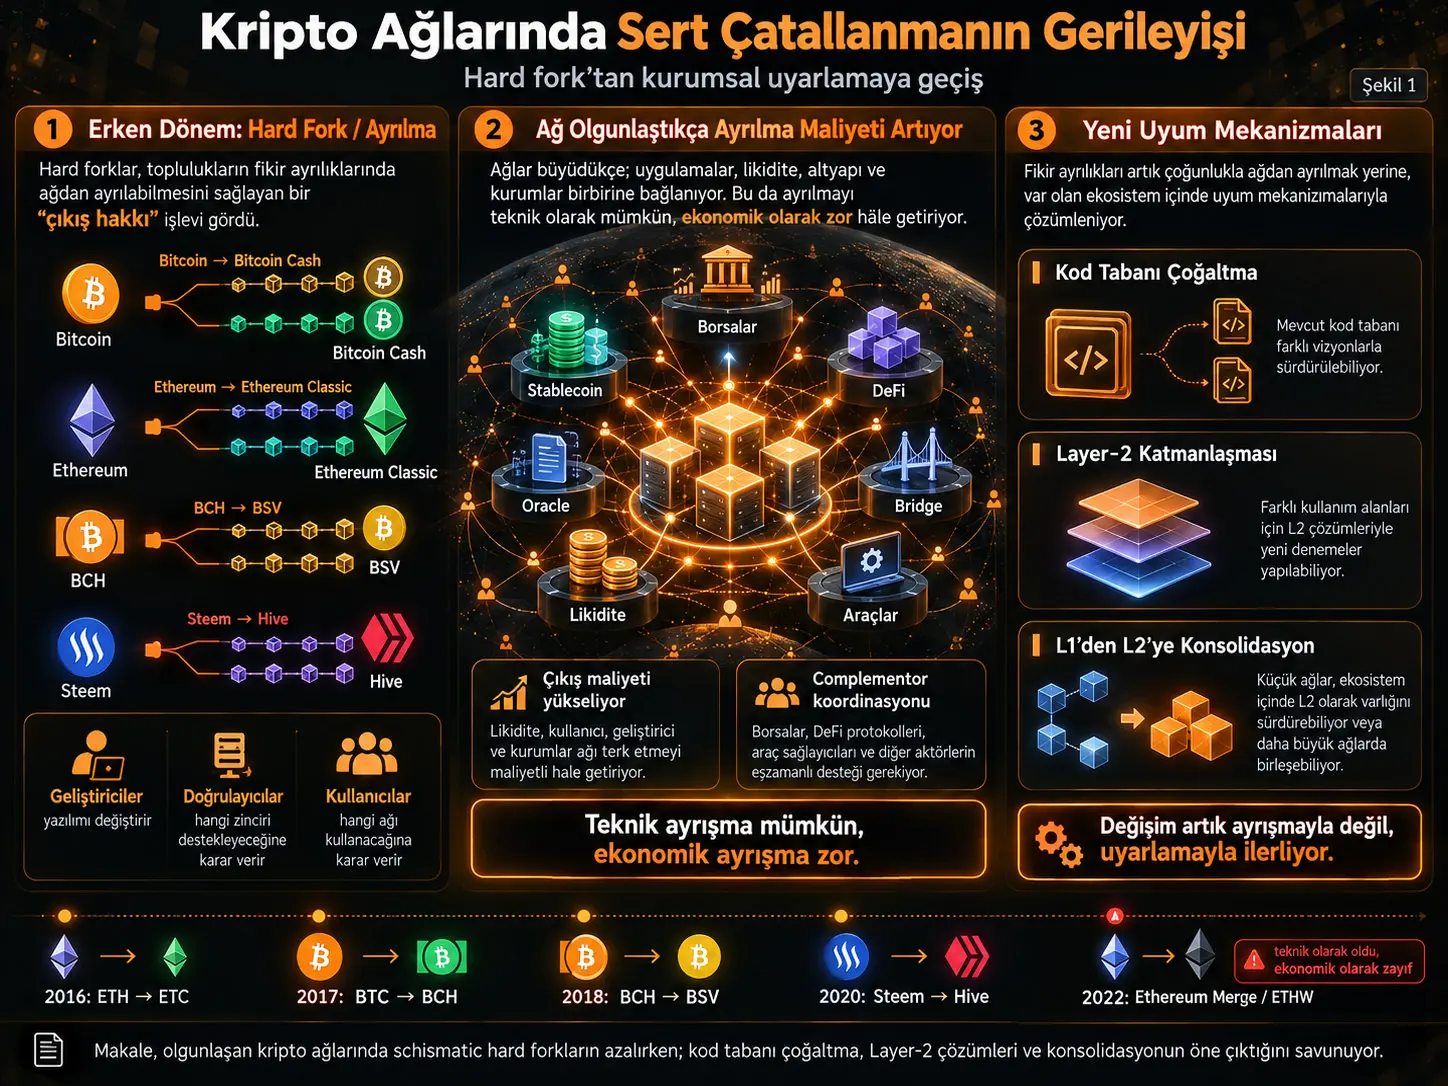
Kripto para ağlarının erken döneminde hard fork — geriye dönük uyumsuz bir protokol değişikliği sonucunda mevcut blokzincirin iki ayrı zincire ayrılması — düşük maliyetli bir yönetişim çıkışı olarak görülüyordu. Kurallardan memnun olmayan geliştirici, doğrulayıcı ve kullanıcılar açık kaynak kodu kullanarak farklı kurallara sahip ikinci bir ağ oluşturabilir ve iki zincirin hangisinin daha fazla destek göreceğini piyasa belirleyebilirdi.
Bu çalışma, kalıcı ekonomik kimliğe sahip schismatic hard forkların büyük kripto ağlarında zaman içinde neden daha seyrek hale geldiğini inceliyor. Yazarların temel tezi, teknik çatallanma imkânının ortadan kalkmadığı; ancak ağlar büyüdükçe likidite, stablecoinler, borsa entegrasyonları, DeFi altyapısı, oraclelar, köprüler ve diğer tamamlayıcı yatırımlar nedeniyle ekonomik ayrılma maliyetinin yükseldiğidir.
Çalışma bu değişimi üç teorik perspektifle açıklıyor: anayasal politik ekonomi, kurumsal ve işlem maliyetleri ekonomisi ve evrimsel ekonomi. Bu yaklaşımlara göre kripto protokolleri yalnız teknik yazılım değildir; geliştiriciler, doğrulayıcılar, kullanıcılar ve tamamlayıcı ekonomik aktörler arasında koordinasyon sağlayan kurumsal kurallar bütünüdür.
Yazarlar schismatic hard forkların gerilemesiyle birlikte kurumsal farklılaşmanın üç başka kanala kaydığını savunuyor: mevcut kod tabanından yeni fakat ayrı ağların oluşturulması, Layer-2 gibi subsidiary network katmanlarının geliştirilmesi ve bazı bağımsız Layer-1 ağlarının daha büyük temel zincirlere Layer-2 olarak konsolide olması.
Makalenin ampirik bölümü Bitcoin, Ethereum ve diğer büyük Layer-1 ağların fork kronolojilerini, kod tabanı soy ilişkilerini ve konsensüs mekanizmalarının zaman içindeki yayılımını inceliyor. Ancak çalışma nedensel eşikler tahmin eden ekonometrik bir analiz değildir. Yazarların “hard fork uygulanabilirlik penceresi” tarihsel vakalara dayalı stilize edilmiş bir kurumsal çerçevedir.
Hard fork neden başlangıçta güçlü bir yönetişim aracı olarak görülüyordu?
Açık kaynaklı blockchain protokollerinde kod kopyalanabilir ve değiştirilebilir. Bu özellik erken literatürde, ağın temel kurallarından memnun olmayan katılımcılara düşük maliyetli bir “çıkış hakkı” sunduğu şeklinde yorumlandı.
Bir protokol güncellemesi geriye dönük olarak uyumsuz olduğunda eski yazılımı kullanmaya devam eden doğrulayıcılarla yeni kuralları kabul eden doğrulayıcılar aynı defter üzerinde birlikte çalışamaz. Yeterli destek varsa tek bir blockchain iki ayrı ağ olarak devam edebilir.
Ancak teknik olarak ikinci bir zincirin oluşturulabilmesi, onun ekonomik olarak yaşayabilir olacağı anlamına gelmez.
Bir Hard Fork'un Kalıcı Olabilmesi İçin Kimlerin Desteği Gerekir?
Çalışma dört temel aktör grubunu ayırır:
- Geliştiriciler: Kod tabanını ve protokolü sürdüren ekipler.
- Doğrulayıcılar veya madenciler: Konsensüsü ve ağ güvenliğini sağlayan aktörler.
- Kullanıcılar: İşlem talebi, ekonomik kullanım ve token talebi oluşturan katılımcılar.
- Complementors: Borsalar, stablecoin ihraççıları, saklama kuruluşları, oracle sağlayıcıları, köprüler ve DeFi altyapısı gibi ağın ekonomik kullanılabilirliğini sağlayan tamamlayıcı aktörler.
Bu aktörlerden hiçbiri tek başına ekonomik olarak başarılı bir fork yaratamaz. Geliştiriciler yeni zinciri sürdürebilir fakat doğrulayıcı veya ekonomik altyapı bulamazsa zincirin değeri sınırlı kalabilir. Borsalar bir fork'u listeleyebilir fakat kullanıcı ve geliştirici desteği yoksa likidite oluşmayabilir.
Bu nedenle hard fork uygulanabilirliği farklı aktör sınıflarının birbirleri hakkında oluşturduğu beklentilerin yeterince aynı noktada birleşmesine bağlıdır.
Stablecoinler Neden Olgun Ağlarda Ayrılmayı Zorlaştırabilir?
Bir blockchain bölündüğünde zincir üzerindeki geçmiş token bakiyeleri teknik olarak iki defterde de kopyalanabilir. Ancak fiat destekli bir stablecoin bu mantığı ekonomik olarak izleyemez.
Örneğin bir ihraççı dolaşımdaki her token için bir dolar rezerv yükümlülüğü taşıyorsa, zincir çatallandığında ortaya çıkan iki ayrı token bakiyesinin ikisini birden aynı rezervle 1:1 geri ödeme sözüyle destekleyemez.
Bu nedenle stablecoin ihraççısı hangi zinciri resmî olarak destekleyeceğini seçmek zorundadır. Bu karar, DeFi protokolleri, borsalar, oraclelar ve diğer ekonomik aktörlerin kararlarıyla birleştiğinde alternatif zincirin ekonomik uygulanabilirliğini güçlü biçimde etkileyebilir.
Çalışmanın ilerleyen bölümünde yazarlar bu aktörleri yalnız “veto oyuncuları” olarak görmenin eksik olabileceğini belirtir. Complementor kararları çoğu zaman diğer katılımcılara hangi zincirin koordinasyon merkezi olacağı konusunda sinyal veren odak-noktası koordinasyonu şeklinde çalışır.
Ethereum Merge Neden Makalenin En Önemli Karşı Örneği?
Eylül 2022'de Ethereum Proof-of-Work'ten Proof-of-Stake'e geçtiğinde eski Proof-of-Work sistemini devam ettirmeyi amaçlayan EthereumPoW — ETHW — ağı başlatıldı.
Teknik açıdan fork gerçekleşti. ETHW blok üretti ve bazı borsalarda işlem gördü.
Ancak Merge öncesinde Circle ve Tether gibi büyük stablecoin ihraççıları yalnız Proof-of-Stake Ethereum zincirini destekleyeceklerini açıklamıştı. Köprüler, oraclelar ve diğer ekonomik altyapının önemli bölümü de ana Ethereum zincirini izledi.
Yazarlar bunu olgun bir ağdaki ayrımın teknik olarak mümkün fakat ekonomik olarak son derece zor hale gelebileceğinin önemli örneği olarak yorumlar.
Çalışmanın aktardığı verilere göre Ethereum Merge döneminde yaklaşık 180 milyar dolar piyasa değerine ve 90 milyar doların üzerinde native fiat-backed stablecoin miktarına sahipti. ETHW teknik olarak varlığını sürdürmesine rağmen Ethereum'un ekonomik ölçeğine yaklaşamadı.
Hard Forkların Yerini Hangi Kurumsal Mekanizmalar Alıyor?
1. Codebase replication
Mevcut protokolün açık kaynak kodu kopyalanır ve değiştirilebilir; fakat eski zincirin işlem geçmişi ve ekonomik yükümlülükleri kopyalanmaz.
Yeni ağ kendi başlangıç koşulları, token ekonomisi ve yönetişim tasarımıyla oluşturulur.
Bu yaklaşım, yenilik yapmak isteyen geliştiricilerin mevcut ağdaki bütün complementorlarla bir zincir bölünmesi üzerinde koordinasyon kurmasını gerektirmez.
2. Subsidiary network layering
Layer-2 sistemleri temel zincirin güvenlik veya settlement özelliklerinden yararlanırken belirli uygulamalar için farklı işlem ve yönetişim kuralları oluşturabilir.
Bitcoin Lightning Network ve Ethereum Layer-2 ekosistemi, bütün ana zinciri bölmeden farklı kullanıcı gruplarının ihtiyaçlarına yönelik kuralların uygulanabilmesine örnek olarak ele alınır.
3. Federal consolidation
Çalışmanın daha özgün kavramlarından biri, önceden bağımsız Layer-1 olarak faaliyet gösteren bazı ağların daha büyük bir temel zincirin Layer-2 yapısına taşınmasını “federal consolidation” olarak yorumlamasıdır.
Bu süreç schismatic hard fork'un ters yönlü karşılığı gibidir: iki ağın ayrılması yerine daha küçük bir ağ daha büyük ekosistemin güvenlik ve settlement altyapısına bağlanır.
Yazarlar EVM uyumlu ağların Ethereum'a Layer-2 olarak geçişlerini bu çerçevede tartışır.
Kod Tabanı Soyu Neden Gelecekteki Konsolidasyonu Etkileyebilir?
Blockchain kod tabanı yalnız geçmişten kalan teknik bir miras değildir. Aynı execution environment veya istemci ailesinden türeyen ağlar arasında yazılım uyumluluğu daha yüksek olabilir.
Bu nedenle yazarlar geçmiş codebase replication olaylarının gelecekte hangi ağların aynı temel zincir altında konsolide olabileceğini de sınırlandırabileceğini öne sürüyor.
Örneğin EVM türevi ağlar Ethereum'a Layer-2 olarak geçiş açısından, tamamen bağımsız execution mimarisine sahip bir ağa göre daha düşük yeniden yapılandırma maliyetiyle karşılaşabilir.
Bu çalışma açısından bu ilişki teorik ve betimleyici bir öngörüdür; henüz bütün blockchain ekosistemleri için doğrulanmış genel bir yasa değildir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma kontrollü deney veya nedensel ekonometrik tahmin yerine tarihsel vaka analizi, ağ sınıflandırması ve kod tabanı soy ilişkilerinin betimleyici incelenmesine dayanır.
Yazarlar CoinGecko'nun Layer-1 kategorisindeki büyük ağlardan hareketle bir veri seti oluşturmuştur. XRP ve Stellar gibi bazı ağlar manuel olarak ayrıca dahil edilmiştir.
Her ağ için başlıca şu değişkenler kaydedilmiştir:
- genesis block tarihi,
- piyasa değeri,
- konsensüs mekanizması,
- codebase family,
- direct parent,
- fork type.
Codebase lineage nasıl tanımlandı?
Bir ağ yalnız aynı sanal makineyi kullanıyor diye başka bir ağın codebase descendant'ı kabul edilmemiştir.
Yazarlar lineage sınıflamasını, mainnet başlangıcında protokol uygulama mimarisinin veya istemci yazılımının önemli ölçüde yeniden kullanılmasına göre yapmıştır.
Kaynak seçimi
Birincil kaynaklarda öncelik:
- resmî proje web siteleri,
- GitHub repository'leri,
- teknik whitepaperlar
şeklindedir.
Daha küçük ve dokümantasyonu sınırlı ağlarda forum ve sosyal medya kaynakları teknik iddiaları çapraz kontrol etmek için kullanılmıştır.
Yapay zekâ kullanım notu
Yazarlar web-search özellikli büyük dil modellerini olası birincil kaynakları belirlemeye yardımcı olmak için kullandıklarını; ancak hiçbir verinin doğrudan model çıktısından alınmadığını açıkça belirtmektedir.
Temel schismatic fork vakaları
| Fork | Yıl | Makaledeki yaklaşık incumbent piyasa değeri | Çalışmanın yorumu |
|---|---|---|---|
| Ethereum → Ethereum Classic | 2016 | ≈ 1,5 milyar USD | Native stablecoin / büyük DeFi yükü yoktu |
| Bitcoin → Bitcoin Cash | 2017 | ≈ 45 milyar USD | Kalıcı iki ekonomik ağ oluşabildi |
| Bitcoin Cash → Bitcoin SV | 2018 | ≈ 7 milyar USD | İkinci kalıcı zincir oluştu fakat sonradan göreli önemi azaldı |
| Steem → Hive | 2020 | ≈ 46 milyon USD | Yazarların kronolojisindeki düşük ölçekli başarılı schismatic vaka |
ETHW negatif vakası
EthereumPoW, teknik olarak fork oluşturmanın ekonomik olarak sürdürülebilir bir alternatif zincir oluşturmakla aynı şey olmadığını gösteren karşı örnek olarak kullanılmıştır.
Yazarlar bunu olgun ağlarda stablecoin, DeFi ve complementor altyapısının ekonomik kimlik üzerinde önemli rol oynadığı yönündeki tezleriyle ilişkilendirir.
Şekil 1 — blockchain evriminin kronolojisi
Makalenin 12. sayfasındaki şema, Bitcoin, Bytecoin, XRP, Ethereum ve Cosmos SDK gibi büyük kod ailelerinin zaman içinde nasıl dallandığını gösterir. Kalıcı ledger split olayları ile codebase replication olayları farklı görsel ilişkiler olarak sunulmuştur.
Şekil 2 — codebase diffusion
14. sayfadaki görsel Bitcoin Core, Go-Ethereum, Cosmos SDK ve Substrate gibi kod tabanlarının çok sayıda bağımsız ağ tarafından yeniden kullanılmasını göstermektedir.
Makalenin tezine göre kripto ekosistemindeki kurumsal çeşitlilik giderek daha fazla bu mekanizma üzerinden üretilmektedir.
Şekil 3 — Bitcoin ailesi
Bitcoin Cash, Bitcoin SV ve eCash hard-fork soyuyla Litecoin, Dogecoin, DigiByte, Zcash ve Verus gibi codebase türevlerini aynı zaman ekseninde ayırmaktadır.
Şekil 4 — Ethereum ailesi
Ethereum Classic hard-fork hattının yanında BNB Chain, TRON, XDC, Ronin, Gnosis, WEMIX ve benzeri Geth/EVM türevi ağların daha geniş codebase diffusion ağı gösterilmektedir.
Şekil 5 — konsensüs mekanizması yayılımı
Yeni Layer-1 ağlarının yıllara göre Proof-of-Work, Proof-of-Stake, Delegated Proof-of-Stake, Proof-of-Authority, Hybrid ve diğer konsensüs kategorilerindeki dağılımı gösterilmektedir.
Yazarlar bu değişimi teknik tasarımın ağlar arasında evrimsel kurumsal yayılımı olarak yorumlamaktadır.
Kaynak içi örneklem raporlama notu
Makale yöntem kısmında veri kümesini “top 100 Layer-1 cryptocurrency networks” olarak tarif eder. Ancak Appendix A'daki numaralandırılmış referans 109. ağ kaydına kadar ilerlemektedir.
Yöntem bölümü ayrıca CoinGecko sınıflamasına manuel eklemeler yapıldığını ve sınıflandırmaların 2026 başına kadar güncellendiğini belirtmektedir. Kaynak bu sayısal farkı tek bir açık açıklamayla tam olarak uzlaştırmadığı için burada “tam olarak 100 ağ” ifadesi kullanılmamıştır.
Çalışmanın desteklediği sonuçlar
- Kalıcı schismatic hard forklar büyük ağların olgunlaşmasıyla daha seyrek hale gelmiştir.
- Kod tabanı kopyalama ve bağımsız ağ başlatma, kurumsal farklılaşmanın önemli bir alternatifi haline gelmiştir.
- Stablecoin, borsa, oracle, bridge ve DeFi gibi complementor altyapıları bir fork'un ekonomik uygulanabilirliğini etkileyebilir.
- Successful schismatic fork vakalarının incelenen kronolojide native stablecoin yükünün düşük olduğu dönemlerde kümelendiği görülmektedir.
- Ethereum Merge/ETHW vakası, teknik zincir devamlılığı ile ekonomik ağ devamlılığının aynı olmadığını göstermektedir.
- Layer-2 ve L1→L2 konsolidasyonu, kurumsal farklılaşma için ledger split gerektirmeyen yeni mekanizmalar sunmaktadır.
Çalışmanın desteklemediği sonuçlar
- Hard fork'un teknik olarak ortadan kalktığı söylenemez.
- Belirli bir piyasa değerinin üzerinde hard fork'un matematiksel olarak imkânsız olduğu gösterilmemiştir.
- Stablecoin miktarı ile fork başarısı arasında nedensel katsayı tahmin edilmemiştir.
- Complementorlar bütün durumlarda mutlak veto yetkisine sahip değildir.
- ETHW'nin düşük ekonomik performansının yalnız stablecoin ihraççılarından kaynaklandığı kanıtlanmamıştır.
- Kod tabanı uyumluluğunun gelecekteki bütün L1→L2 geçişlerini tek başına belirleyeceği gösterilmemiştir.
- Veri seti gerçek zamanlı ve değişmez bir kripto piyasa sayımı değildir.
En önemli yöntemsel sınırlama
Yazarlar veri setinin betimleyici olduğunu ve schismatic fork sonuçlarının nedenlerini nedensel olarak tanımlayamadığını açıkça belirtmektedir.
Kripto ağlarının yönetişimi aynı anda geliştiriciler, doğrulayıcılar, kullanıcılar, stablecoin ihraççıları, borsalar, DeFi protokolleri, rakip ağlar ve daha geniş piyasa koşulları tarafından şekillendiğinden tek bir faktörün izole edilmesi güçtür.
Bu nedenle çalışmadaki “uygulanabilirlik penceresi” ve stablecoin üst sınırı kesin ekonometrik eşikler değil, gözlenen vakaları açıklamak için geliştirilen kurumsal çerçevedir.
Kaynak ve Yöntem Notu
Özgün çalışma:Disruptive Secession Displaced: Institutional Tailoring and the Decline of Hard Forking on Cryptocurrency Networks
Yazarlar: Eric Alston; Alexei Byerly.
Kurumlar: University of Wyoming; University of Colorado Boulder.
Çalışma tarihi: 31 Mayıs 2026.
SSRN yayın tarihi: 19 Haziran 2026.
SSRN DOI: 10.2139/ssrn.6858923
Yayın türü: Working paper / SSRN research paper.
Finansman: Templeton World Charity Foundation — Digital Currency Industry Self-Regulation and Human Flourishing, TWCF Project 2022-30459.
Telif durumu: SSRN kaydında “All rights reserved. No reuse allowed without permission” olarak bildirilmiştir.
Ampirik veri: CoinGecko Layer-1 sınıflaması temel alınarak 2025'te oluşturulan ve kodlama/revizyonları 2026 başına kadar güncellenen ağ veri seti; genesis tarihi, piyasa değeri, konsensüs mekanizması ve codebase lineage bilgileri.
Kaynak hiyerarşisi: Resmî proje siteleri, GitHub depoları ve teknik whitepaperlar öncelikli; sınırlı dokümantasyon bulunan ağlarda forum ve sosyal medya içerikleri çapraz doğrulama amacıyla kullanılmıştır.
Yapay zekâ kullanım bildirimi: Web araması yapabilen büyük dil modelleri aday birincil kaynakların bulunmasına yardımcı olmuştur; araştırma verisi model çıktılarından alınmamıştır.
Temel sınırlılıklar: Veri seti piyasanın 2025/erken 2026 dönemindeki betimleyici görünümüne dayanır ve gerçek zamanlı census değildir. Lineage sınıflamalarının bir bölümü araştırmacı değerlendirmesi gerektirmiştir. Hibrit kod tabanlarında alternatif sınıflandırmalar mümkün olabilir. Tarihsel fork sayısı nedensel ekonometrik tahmin için sınırlıdır. Çalışmanın geliştirdiği alt ve üst “fork feasibility” sınırları stilize edilmiş kurumsal işaretlerdir, istatistiksel olarak hesaplanmış kesin eşikler değildir.
Verianla anlatım ilkesi: Bu içerik özgün working paper'ın tam metin çevirisi değildir. Hard fork sınıflaması, örnek vakalar, veri seti yapısı, codebase genealogy, stablecoin/complementor mekanizması ve çalışmanın sınırlılıkları korunarak bağımsız öğretici bir bilimsel-ekonomik anlatım oluşturulmuştur. Kaynak şekiller ve Appendix tablosu yeniden kullanılmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir