

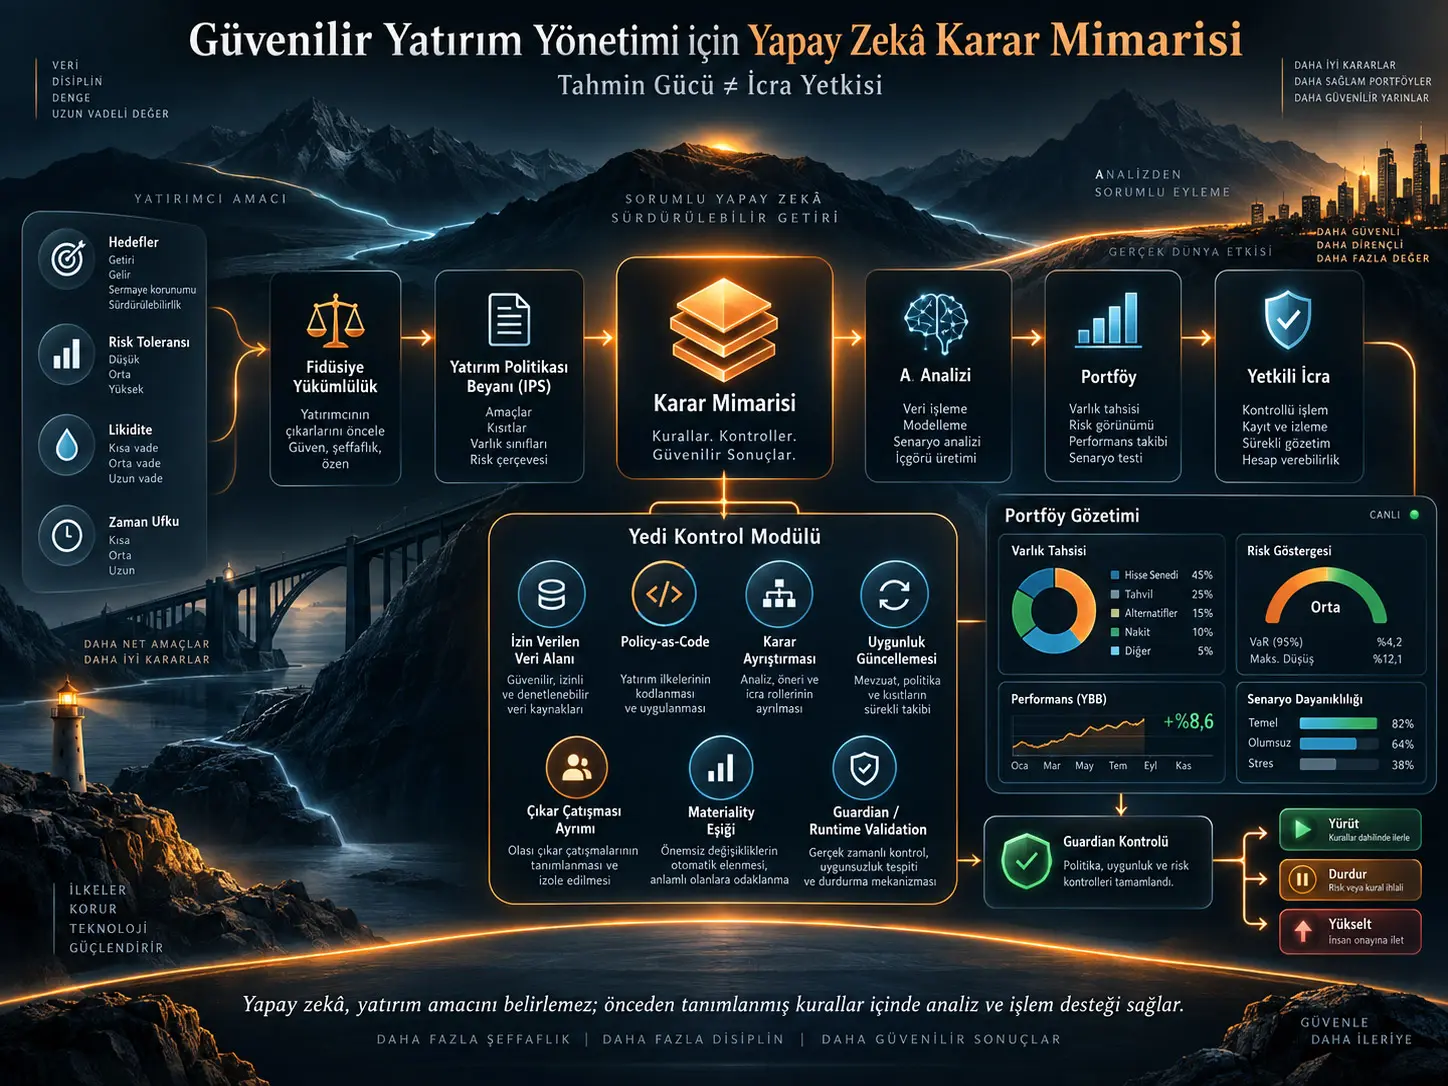
Bir yapay zekâ modelinin yatırım piyasası hakkında doğru tahmin üretmesi, o modelin yatırımcı adına işlem yapmaya yetkili olması anlamına gelmez. Dušica Živanović'in çalışmasının merkezindeki ayrım budur. Yatırım yönetiminde beklenen getiri, volatilite, kredi riski ve korelasyon gibi nicel tahminler önemlidir; ancak yatırım kararının uygunluğu aynı zamanda yatırımcının risk toleransı, likidite ihtiyacı, zaman ufku, hukuki kısıtları, mevcut portföyü ve yatırım amacına bağlıdır.
Çalışma bu nedenle yapay zekâyı bağımsız yatırım amacı belirleyen bir aktör olarak değil, önceden oluşturulmuş fidüsiye sınırlar içinde çalışan analitik ve icrai bir bileşen olarak konumlandırır. Investment Policy Statement (IPS), yatırımcının hedef ve kısıtlarını belirler; portföy teorisi risk, çeşitlendirme ve varlık dağılımının analitik mantığını sağlar; karar mimarisi ise bu gereklilikleri makine tarafından uygulanabilen veri sınırlarına, uygunluk testlerine, materiality eşiklerine ve icra kurallarına dönüştürür.
Önerilen mimarinin ana ilkesi şudur: finansal tahminler olasılıksal kalabilir, ancak bir sistemin hangi koşullarda işlem yapmaya yetkili olduğu mümkün olduğunca açık ve denetlenebilir olmalıdır. Böylece yapay zekânın analitik kapasitesi genişletilirken yatırım amacını veya fidüsiye sorumluluğu kendi başına yeniden tanımlaması engellenmeye çalışılır.
Doğru Tahmin Neden Tek Başına İyi Bir Yatırım Kararı Değildir?
Yatırım analizinde prediction ile decision aynı şey değildir. Prediction, gelecekteki belirsiz bir değişkeni tahmin eder. Decision ise bu tahmini belirli hedefler, sınırlamalar ve olası sonuçlarla birlikte değerlendirerek eylem seçer.
Örneğin bir yapay zekâ belirli bir menkul kıymetin beklenen getirisini diğerlerinden daha yüksek tahmin edebilir. Fakat aynı yatırım mevcut portföydeki teknoloji ağırlığını kabul edilemez düzeye çıkarabilir, gelecekteki nakit ihtiyacını karşılayamayacak kadar likit olmayabilir veya yatırımcının yetkilendirdiği varlık sınıflarının dışında bulunabilir.
Dolayısıyla:
“En iyi tahmin” ile “bu yatırımcı için izin verilen eylem” farklı sorulardır.
Portföy düzeyindeki örnek
Kaynak CFA Institute örneği üzerinden aynı %15,1 beklenen getiriye sahip iki portföyü karşılaştırır. Portföylerden birinin standart sapması %17,9, diğerinin ise %15,6'dır. Beklenen getirinin aynı olması iki portföyün eşdeğer olduğu anlamına gelmez; varlıklar arasındaki korelasyon ve portföy bileşimi risk profilini değiştirmektedir.
Bu örnek, tekil yatırım tahminlerinin portföy kararı için neden yetersiz olduğunu gösterir. Bir AI modeli menkul kıymetleri doğru sıralasa bile, portföy düzeyindeki konsantrasyon, likidite ve korelasyon ilişkilerini hesaba katmadan güvenilir yatırım yönetimi yapamaz.
Investment Policy Statement Yapay Zekâ İçin Neden Merkezîdir?
Investment Policy Statement, yatırım kararının hangi hedef ve kısıtlar içinde verileceğini tanımlayan yatırımcıya özgü politika belgesidir. Risk toleransı, getiri amacı, zaman ufku, likidite ihtiyacı, hedef varlık dağılımı, yasaklı yatırımlar ve rebalancing kuralları gibi koşullar portföy oluşturulmadan önce belirlenir.
Makalenin önerdiği yapıda AI, IPS'yi oluşturmaz. AI'nın karar uzayı IPS tarafından sınırlandırılır.
Bu fark şu sırayla ifade edilir:
Fidüsiye yükümlülük → IPS → karar mimarisi → AI analizi → portföy → yetkilendirilmiş icra
Dolayısıyla optimizasyon amacı yatırım politikasının üzerinde değildir; yatırım politikası optimizasyonun hangi alanda yapılabileceğini belirler.
60/40 portföy örneği
Kaynakta verilen örnekte IPS, %60 hisse senedi ve %40 sabit getirili varlık dağılımı ile beş yüzde puanlık rebalancing bandı tanımlayabilir.
Piyasa hareketleri sonucunda dağılım %72 hisse / %28 tahvil seviyesine çıkarsa portföyün risk profili başlangıçta yetkilendirilen yapıdan uzaklaşmıştır. AI bu sapmayı otomatik olarak algılayabilir ve izin verilen sınırlar içinde rebalancing işlemi hazırlayabilir.
Ancak yatırımcının koşulları değişmişse sistem eski %60/%40 hedefini yalnız geçmiş IPS'de yer aldığı için otomatik olarak yeniden dayatmamalıdır. Önce yatırım yetkisinin hâlen geçerli olup olmadığı yeniden değerlendirilmelidir.
Yapay Zekânın Kullanabileceği Veri Neden Önceden Sınırlandırılmalıdır?
Makale bu alanı permissible information and learning space olarak tanımlar. Temel fikir, kurumun elindeki bütün verilerin belirli bir yatırım kararında AI tarafından kullanılmasının otomatik olarak meşru veya uygun olmadığıdır.
Bir değişken istatistiksel olarak tahmin gücünü artırabilir ancak yatırım kararının ekonomik veya fidüsiye amacıyla ilgili olmayabilir. Özellikle yatırımcı davranışını tahmin eden veriler, müşterinin yatırım hedefi yerine firmanın ticari hedeflerini optimize etmek için kullanılabilir.
Bu nedenle mimari her karar fonksiyonu için üç şeyi önceden belirlemelidir: hangi bilgi kullanılabilir, hangi bilgi kullanılamaz ve hangi ilişkilerin karar üzerinde etkili olabilmesi için ayrıca doğrulanması gerekir.
Bir security-analysis modeli şirket finansalları, fiyat, kredi verisi ve makroekonomik göstergeler kullanabilirken suitability modeli yatırımcının risk toleransı, zaman ufku ve likidite ihtiyacıyla çalışabilir. İki modelin bilgi uzaylarının aynı olması gerekmez.
Policy-as-Code Nedir?
Policy-as-code, IPS veya diğer kurumsal politikaların uygulanabilir bölümlerinin makine tarafından kontrol edilebilir kurallara dönüştürülmesidir.
Örneğin aşağıdaki koşullar deterministik kontrol haline getirilebilir:
| Politika koşulu | Makine-uygulanabilir kontrol |
|---|---|
| Maksimum hisse ağırlığı | İşlem sonrası portföy ağırlığının izin verilen sınırı geçip geçmediğinin kontrolü |
| Likidite ihtiyacı | Belirlenen tarihte gerekli nakdin erişilebilir kalmasının doğrulanması |
| Konsantrasyon sınırı | Sektör, ihraççı veya varlık sınıfı maruziyetinin maksimum değerle karşılaştırılması |
| Kredi kalitesi | İzin verilen minimum kredi kalitesinin altında pozisyon oluşturulmasının engellenmesi |
| Rebalancing bandı | Portföy ağırlıklarının izin verilen hedef aralıklardan sapmasının izlenmesi |
Makalenin önemli ayrımlarından biri, tahmin ile kuralın farklı olmasıdır. Volatilite veya kredi bozulması olasılıksal olarak tahmin edilebilir. Ancak belirli bir risk seviyesinin yatırımcı için kabul edilebilir olup olmadığı kurumsal veya yatırımcıya özgü politika kararıdır.
Tek Bir Büyük AI Modeli Yerine Neden Karar Ayrıştırması Öneriliyor?
Kaynak, davranışsal karar teorisindeki decision hygiene yaklaşımını yatırım AI mimarisine taşır. Karmaşık bir yatırım kararı tek bir modelin tek çıktısı olarak üretilmek yerine bağımsız değerlendirmelere ayrılır.
| Bileşen | Görevi |
|---|---|
| Getiri modeli | Beklenen getiri veya mispricing tahmini |
| Kredi modeli | Kredi kalitesindeki bozulmayı değerlendirmek |
| Portföy motoru | Korelasyon, volatilite ve konsantrasyon etkisini hesaplamak |
| Likidite modeli | Portföyün nakde dönüşüm kapasitesini değerlendirmek |
| Suitability katmanı | Öneriyi yatırımcının IPS koşullarıyla karşılaştırmak |
| Policy control | Bağlayıcı sınırları kontrol etmek |
| Orchestrator | Bağımsız çıktıları karar sürecinde birleştirmek |
Orchestrator'ın görevi başarısız bir zorunlu kontrolü “ortalama” ile telafi etmek değildir. Örneğin yüksek beklenen getiri, yasaklanmış bir ürün kategorisini veya zorunlu likidite sınırının ihlalini geçerli hale getiremez.
Uygunluk Neden Tek Seferlik Bir Kontrol Olamaz?
Bir yatırımın uygunluğu yalnız satın alma anında belirlenmez. Yatırımcının gelirinde, likidite ihtiyacında, zaman ufkunda, risk taşıma kapasitesinde veya hukuki durumunda değişiklik olabilir.
Makale bu nedenle event-driven suitability yaklaşımını önerir. Önemli bir değişiklik gerçekleştiğinde sistem yalnız portföy fiyatlarını değil, yatırımcının izin verilen yatırım alanını da yeniden hesaplar.
Bu değişiklik doğrudan otomatik işlem anlamına gelmez. Sistem değişikliği algılar; ancak yatırım yetkisinin veya IPS'nin değiştirilmesi profesyonel yorum veya yatırımcı onayı gerektiriyorsa süreç escalation'a gider.
Ticari Hedef ile Fidüsiye Hedef Neden Ayrı Tutulmalıdır?
Aynı yatırım platformu işlem hacmi, ürün satışı, engagement veya varlık yönetimi geliri gibi ticari hedefleri optimize ederken yatırımcı için tavsiye de üretebilir. Bu iki optimizasyon amacı birbirine karıştığında teknik sistemin objective function'ı çıkar çatışmasının taşıyıcısı haline gelebilir.
Kaynak bu nedenle revenue-oriented modeller ile fiduciary decision logic arasında yapısal ayrım önerir.
Ticari performans hedefi:
risk toleransını değiştirememeli, suitability kuralını gevşetememeli, gerekli kanıt seviyesini düşürememeli ve execution authority'yi genişletememelidir.
Bu öneri, kaynağın SEC'nin 2023 Predictive Data Analytics teklifinden çıkardığı mimari derstir. Söz konusu SEC önerisi daha sonra geri çekildiğinden burada mevcut hukuk kuralı olarak değil, teknoloji kaynaklı çıkar çatışmasını örnekleyen düzenleyici tartışma olarak kullanılmaktadır.
AI Ne Zaman Kendi Başına İşlem Yapabilir?
Makale bu soruya materiality-based execution authority yaklaşımıyla yanıt verir. Bütün AI kararlarına insan onayı koymak otomasyonun hız ve ölçek avantajını ortadan kaldırabilir; buna karşılık yüksek model güvenini otomatik icra yetkisine çevirmek de tahmin güveniyle kurumsal yetkiyi birbirine karıştırır.
Bu nedenle işlem yetkisi kararın sonuç büyüklüğüne göre kademelendirilir.
| Durum | Muhtemel mimari yanıt |
|---|---|
| Rutin, düşük etkili ve bütün sınırlar içinde | Otomatik icra |
| Materiality eşiğine yakın | Ek kontrol veya kanıt |
| Yetki sınırını aşan işlem | İnsan onayına escalation |
| Zorunlu politika kuralı ihlali | İşlemi reddetme |
| Eksik veya doğrulanamayan veri | İcrayı durdurma |
Guardian Katmanı Ne Yapar?
Guardian, yatırım önerisini oluşturan modelden bağımsız çalışan runtime validation katmanıdır. Görevi yatırımın “iyi fikir” olup olmadığını yeniden tahmin etmek değil, işlem anında gerekli güvenlik ve yetki koşullarının hâlen geçerli olduğunu doğrulamaktır.
Kontrol edebileceği unsurlar arasında piyasa verisinin güncelliği, veri bütünlüğü, mevcut IPS sürümü, portföy limitleri, müşteri koşullarındaki değişiklikler, cyber anomaly, model drift, eksik kanıt veya politika uyuşmazlığı bulunabilir.
Bir model birkaç dakika önce doğru veriyle öneri üretmiş olsa bile piyasa koşulu, likidite veya müşteri durumu işlemden hemen önce değişmiş olabilir. Guardian bu nedenle pre-deployment model validation'dan farklı bir görev görür.
Çalışmanın Yöntemi ve Bulguları
Araştırma yöntemi
Çalışma normatif conceptual-design yöntemini kullanmaktadır. Yeni yatırımcı verisi, deney grubu, backtest veya gerçek kurum uygulaması yoktur.
Yazar dört bilgi alanını bir araya getirir: davranışsal karar teorisi, geleneksel portföy yönetimi ve IPS yaklaşımı, AI yönetişim çerçeveleri ve yatırımcı koruması/çıkar çatışması düzenlemeleri.
Bu kaynaklardan hareketle yatırım kararının normatif, analitik ve executable olmak üzere üç seviyeye ayrılması önerilir.
| Seviye | Temel soru |
|---|---|
| Normatif | Kurum ne yapmakla yükümlü veya yetkilidir? |
| Analitik | Risk, getiri ve diğer finansal değişkenler ne gösteriyor? |
| Executable | Bu analitik sonuç gerçekten portföyü değiştirmeye yetkili mi? |
Yedi mimari fonksiyon
Çalışmanın nihai çerçevesi şu yedi fonksiyon üzerine kuruludur: permissible information and learning space; policy-as-code; decision decomposition and AI orchestration; event-driven suitability; commercial ve fiduciary objective'lerin yapısal ayrımı; materiality-based execution authority; independent runtime validation / guardian.
Portföy yaşam döngüsüne uygulanması
Planning aşamasında amaç ve kısıtlar tanımlanır. Asset allocation aşamasında AI yalnız yetkili risk bölgesi içindeki alternatifleri araştırır. Security analysis aşamasında tekil menkul kıymet değerlendirilir ancak satın alma yetkisi oluşmaz. Portfolio construction aşamasında işlem sonrası portföy durumu hesaplanır. Pre-execution control tüm zorunlu sınırları test eder. Monitoring ve rebalancing aşamasında portföy ve yatırımcı koşulları sürekli yeniden kontrol edilir. Performance evaluation ise yalnız getiriyi değil, portföyün yetkilendirilmiş sınırlar içinde kalıp kalmadığını da değerlendirir.
AB AI Act ile ilişki
Kaynak, AB AI Act'taki risk yönetimi, veri yönetişimi ve insan gözetimi ilkelerini yatırım mimarisindeki izin verilen veri alanı, continuous monitoring ve escalation fonksiyonlarıyla ilişkilendirir.
Bu ilişki işlevsel bir eşleştirmedir. Makale, yatırım yönetiminde kullanılan bütün AI sistemlerinin otomatik olarak EU AI Act'ın high-risk kategorisinde bulunduğunu iddia etmemektedir.
NIST AI RMF ile ilişki
NIST AI RMF'nin Govern, Map, Measure ve Manage fonksiyonları yatırım bağlamına çevrilir. Govern; IPS ve yetki sahipliğini, Map; kullanım amacını ve yatırımcı bağlamını, Measure; risk ve suitability testlerini, Manage ise icra kısıtlaması, escalation ve risk treatment süreçlerini temsil eder.
Çalışmanın desteklediği sonuç
Kaynağın kavramsal olarak desteklediği: yatırım yönetimindeki mevcut fiduciary ve portfolio-management mantığı, yapay zekânın hangi verileri kullanabileceği, hangi işlemleri önerebileceği ve hangi koşullarda icra yetkisine sahip olacağı konusunda makine-uygulanabilir sınırlar tasarlamak için kullanılabilir.
Çalışmanın desteklemediği sonuç
Kaynağın deneysel olarak göstermediği: önerilen mimarinin yatırım getirisini yükselttiği, zararı azalttığı, uyum ihlallerini belirli bir oranda düşürdüğü, insan yatırım yöneticilerinden daha iyi performans gösterdiği veya gerçek bir kurumda bütün operasyonel riskleri ortadan kaldırdığı bu çalışma tarafından test edilmemiştir.
Aynı biçimde, AI'nın belirli hisse, fon veya yatırım stratejilerini seçmesi gerektiğine ilişkin bir yatırım tavsiyesi üretilmemektedir.
Sınırlılıklar
Yazar mimarinin kavramsal olduğunu açıkça kabul eder. Her fidüsiye değerlendirme deterministik kurala çevrilemez. Permissible data sınırları tahmin performansını azaltabilir. Çok sayıda kontrol ve bağımsız model operasyonel karmaşıklığı artırabilir. Autonomous investment decisions bakımından hukuki sorumluluğun ülkeler arasında nasıl dağıtılacağı çözülmemektedir. Ayrıca AI ve finans düzenlemeleri değişmeye devam ettiği için mimari sabit bir compliance reçetesi olarak görülemez.
Kaynak ve Yöntem Notu
Özgün çalışma: From Fiduciary Judgment to Decision Architecture: Structuring AI for Trustworthy Investment Management.
Yazar: Dušica Živanović.
Kaynak: SSRN working paper.
SSRN Abstract ID: 7295118.
DOI: 10.2139/ssrn.7295118.
SSRN kayıt tarihi: 18 Ağustos 2026.
Sayfa sayısı: 28.
JEL sınıfları: G11, G23, G28, D81, G41.
Araştırma türü: Normatif ve kavramsal karar-mimarisi çalışması.
Yeni deney veya veri: Yok.
Yeni yatırım algoritması: Yok.
Backtest: Yok.
Temel dış çerçeveler: CFA Institute portföy yönetimi yaklaşımı, EU Artificial Intelligence Act, NIST AI Risk Management Framework ve SEC'nin yatırım danışmanlığı/teknoloji kaynaklı çıkar çatışması materyalleri.
Güncel düzenleyici not: SEC'nin 2023 Predictive Data Analytics teklifi 2025'te geri çekildiği için mevcut bağlayıcı yükümlülük olarak kullanılamaz. EU AI Act ise kapsam ve risk sınıflandırmasına bağlı biçimde yürürlüktedir. NIST AI RMF gönüllü çerçevedir.
Telif/lisans: İncelenen PDF üzerinde açık Creative Commons lisansı belirtilmemektedir. Bu nedenle Verianla içeriği kaynağın ifade ve tablo tasarımını yeniden yayımlamak yerine bilimsel ve kurumsal kavramları bağımsız öğretici yapıyla açıklamaktadır.
AI kullanım beyanı: Yazar, ChatGPT'nin İngilizce ifade, stil düzenlemesi ve kendi geliştirdiği materyalin yapısal organizasyonunda destek amacıyla kullanıldığını; araştırma sorusu, kavramsal çerçeve, analiz, argümanlar ve sonuçların yazara ait olduğunu ve nihai sorumluluğu kendisinin üstlendiğini bildirmektedir.
Finansal yorum sınırı: Bu içerik yatırım tavsiyesi değildir; çalışmanın AI yönetişimi ve yatırım karar mimarisine ilişkin kavramsal modelini açıklamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir