

Geleneksel insan hakları hukuku, bir hak ihlali meydana geldiğinde ihlali gerçekleştiren veya önlemeyen belirli bir aktörün bulunabileceği varsayımı üzerine kuruludur. İşkencenin bir faili, keyfî tutmanın bir makamı, ayrımcılığın bir uygulayıcısı vardır. Nedensellik zinciri izlenir; hukuki sorumluluk ve hesap verebilirlik belirli bir kişi ya da kuruma yöneltilir.
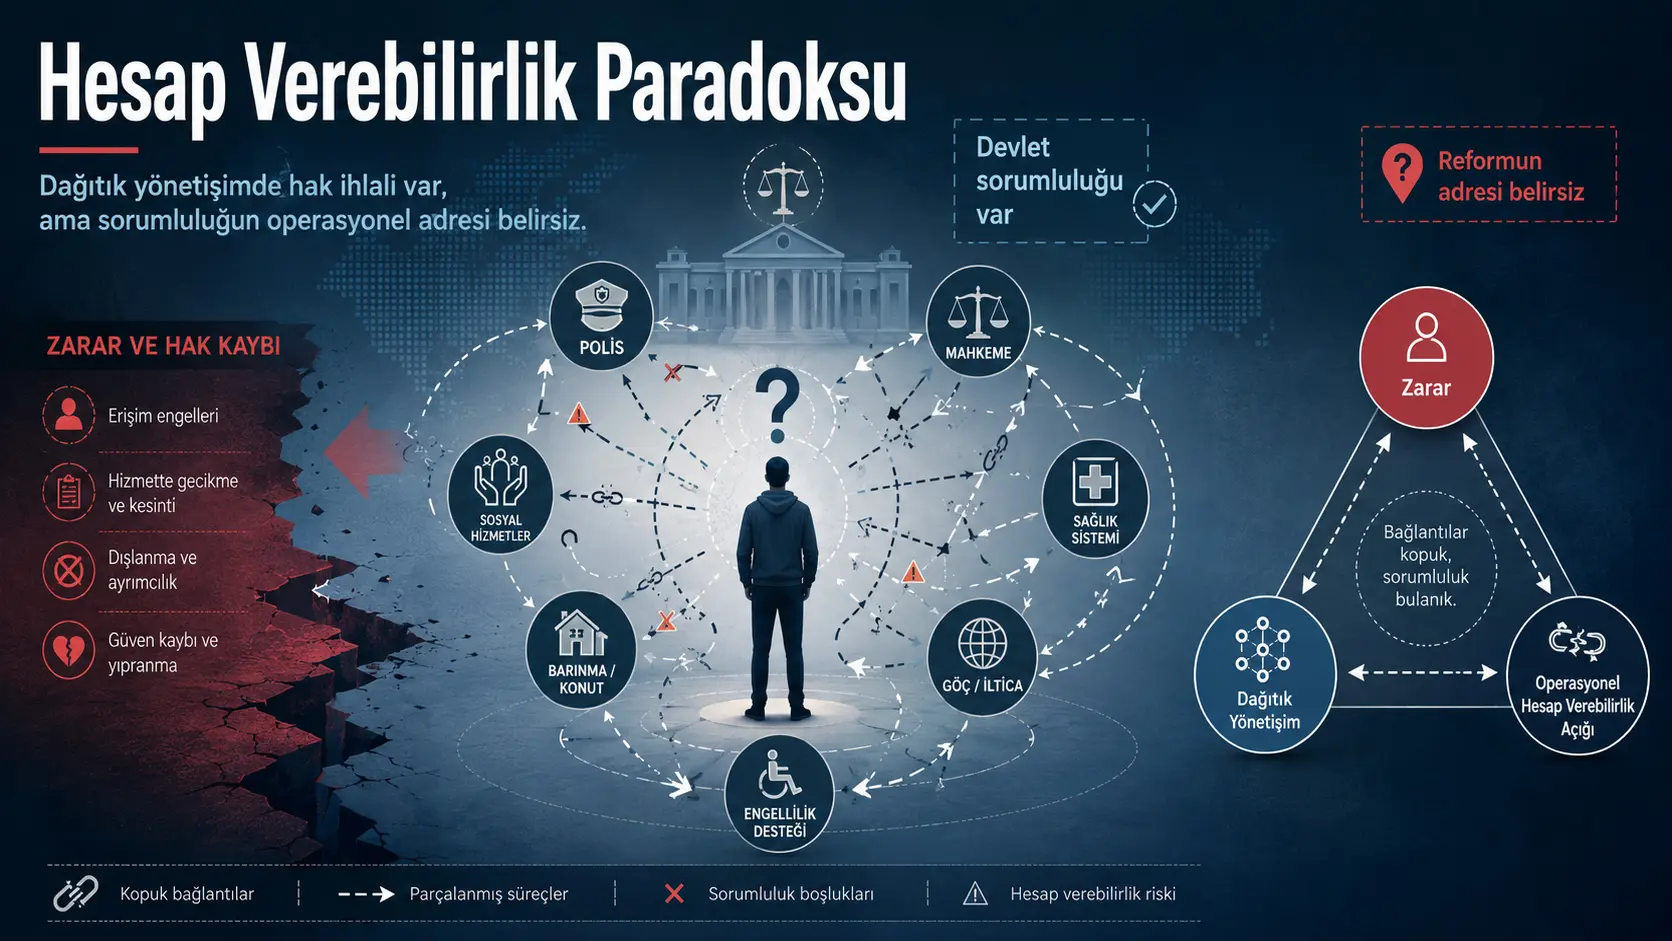
Tahera Anwar’ın çalışması, modern kamu yönetiminin bu varsayımı giderek daha fazla zorladığını savunmaktadır. Günümüzde insan hakları; polis, mahkemeler, sosyal hizmetler, sağlık kurumları, göç idareleri, yerel yönetimler, özel yükleniciler ve otomatik karar sistemleri arasında bölünmüş yönetişim yolları üzerinden kullanılmaktadır. Yetki dağıtılmış, bilgiler farklı veri tabanlarında tutulmuş ve hiçbir kurum bütün hak yolunu tek başına kontrol etmiyor olabilir.
Bu yapıda devlet bir hak başarısızlığından hukuken sorumlu kalırken, düzeltici müdahalenin tam olarak hangi kuruma, işlem noktasına veya kurumlar arası bağlantıya yöneltilmesi gerektiği belirlenemeyebilir. Çalışma bu durumu “hesap verebilirlik paradoksu” olarak adlandırmaktadır: Hukuki sorumluluk vardır; fakat operasyonel hesap verebilirliğin kurumsal adresi kolayca bulunamaz.
Makalenin temel katkısı, bu paradoksun meydana gelmesi için üç koşul öneren “Hesap Verebilirlik Açığı Üçgeni”dir: Gerçek bir hak zararı oluşması, hakkın birden fazla kurumdan oluşan dağıtık bir yönetişim sistemi içinde sunulması ve düzeltici müdahalenin yöneltilebileceği açık bir operasyonel hesap verebilirlik noktasının bulunmaması. Çalışma ayrıca hesap verebilirliğin kurumlar arasında nasıl çözündüğünü gösteren bir zincir, dört parçalı başarısızlık tipolojisi ve altı koşullu bir tanı testi sunmaktadır.
Çalışma ampirik bir araştırma değildir. Önerilen kavramlar, tipoloji ve test henüz saha verileriyle doğrulanmamıştır. Metnin katkısı, mevcut insan hakları doktrinlerinin devlete hukuki sorumluluk yükleyebilmesine rağmen, sistem içinde reformun nereye yöneltilmesi gerektiğini her zaman açıklayamadığını gösteren kuramsal bir çerçeve geliştirmesidir.
Geleneksel “ihlali gerçekleştiren aktör” modeli nedir?
İnsan hakları hukukunun klasik hesap verebilirlik mantığında bir hak ihlali ile bu ihlali gerçekleştiren, kolaylaştıran veya önlemeyen aktör arasında izlenebilir bir bağ bulunur. Bir kamu görevlisi kötü muamelede bulunmuşsa görevlinin ve bağlı olduğu kurumun sorumluluğu araştırılır. Bir kişi hukuka aykırı biçimde tutulmuşsa tutma kararını veren veya uygulayan makam belirlenebilir.
Makale bu yaklaşımı “violator model”, yani ihlali gerçekleştiren aktör modeli olarak adlandırmaktadır. Model, doğrudan devlet şiddeti, açık ihmaller ve tek kurum içinde meydana gelen hak ihlalleri bakımından güçlüdür. İhlalin nerede ve kim tarafından gerçekleştirildiği belirlenebildiği için soruşturma, yaptırım, tazminat ve kurumsal reform belirli bir adrese yöneltilebilir.
Yazar, bu modelin geçersiz hâle geldiğini savunmamaktadır. İşkence, keyfî tutma, ayrımcılık ve açık kamu görevlisi ihmalleri hâlâ tanımlanabilir failler içerebilir. Çalışmanın iddiası daha sınırlıdır: Günümüzde bazı hak başarısızlıkları, tek bir kişinin veya kurumun eyleminden değil; çok sayıda kurumun ayrı ayrı makul görünen işlemlerinin birleşiminden doğmaktadır.
Modern yönetişim klasik modeli neden zorluyor?
Yirminci yüzyılın insan hakları hukukunun büyük ölçüde hiyerarşik devlet kurumları göz önünde bulundurularak geliştiği ileri sürülmektedir. Buna karşılık günümüz kamu yönetiminde hakların kullanılması giderek daha fazla ağlar, sözleşmeler, kamu-özel ortaklıkları, uzmanlaşmış kurumlar, dış kaynak hizmetleri ve otomatik karar sistemleri üzerinden gerçekleşmektedir.
Bir kişinin hakkına ulaşabilmesi için şu tür bir yol izlemesi gerekebilir:
- İlk başvuruyu bir kamu kurumuna yapmak;
- Başka bir kurumdan belge veya rapor almak;
- Üçüncü bir kuruma sevk edilmek;
- Farklı kurumların kullandığı süre ve başvuru koşullarını karşılamak;
- Bir kurumun verdiği kararın diğer kurumun sistemine ulaşmasını beklemek;
- Birbirinden bağımsız itiraz ve yardım yollarını takip etmek.
Bu yolun herhangi bir noktasında küçük bir gecikme, bilgi kaybı, uyumsuz veri sistemi, görev sınırı veya başarısız sevk oluşabilir. Her kurum kendi işlemini mevzuata uygun yaptığını gösterebilir; ancak kurumların ortak etkileşimi kişiyi hakkından yoksun bırakabilir.
Makaledeki üç başlangıç örneği
Aile içi şiddet
Çalışmada verilen ilk örnekte şiddete maruz kalan bir kadın polise başvurur. Polis olay yerine gelir ve rapor hazırlar; fakat hukuki yardım veya acil barınma konusunda yönlendirme yapılmaz. Kadın kendi imkânıyla bir sığınma hizmeti bulur, ancak yeniden başvuru formu doldurması gerekir. Konut desteği polis raporu ister; rapor başka bir polis merkezinden talep edilmelidir. Mahkemenin verdiği müdahale kararı çocuk koruma kurumuyla otomatik paylaşılmaz. Kadın yeni bir saldırı nedeniyle hastanede bulunduğu sırada hukuki yardım randevusunu kaçırır ve dosyası kapatılır.
Bu örnekte her kurum kendi görev tanımı içinde önemli bir işlem yapmıştır. Polis rapor düzenlemiş, barınma kurumu başvuru almış, mahkeme karar vermiş ve hukuki yardım sistemi randevu oluşturmuştur. Buna rağmen süreç bütün olarak değerlendirildiğinde kişi sürdürülebilir korumaya ulaşamamıştır.
Mülteci başvurusu
İkinci örnekte göçmenlik gözetimi altındaki bir mültecinin sığınma başvurusunun incelenmesini isteme hakkı bulunmaktadır. Ancak itiraz için yedi günlük süre öngörülmüştür. Travma sonrası stres nedeniyle hastaneye yatırılan kişi süreyi kaçırır; başvurusu reddedilir ve zulüm riski bulunan ülkeye gönderilir.
Yasama organı süreyi belirlemiş, kurul süreyi uygulamış ve gözetim kurumu mevcut politikayı izlemiştir. Her bir işlem tek başına değerlendirildiğinde kurumsal görevlerle uyumlu görünebilir. Hak başarısızlığı ise bütün işlemlerin birlikte oluşturduğu sert ve uyumsuz başvuru yolundan doğmaktadır.
Engellilik desteği
Üçüncü örnekte engelli bir kişi kişisel bakım desteğine ihtiyaç duyar. Destek programı hukuken mevcuttur; ancak başvuru için altı aylık bekleme listesine sahip bir uzmandan ayrıntılı tıbbi rapor alınması gerekir. Kişi raporu beklerken evinden çıkamaz durumda kalır.
Yasama organı sistemi tasarlamış, idare başvuru koşullarını uygulamış ve uzman sağlık hizmeti kendi kapasitesi içinde çalışmıştır. Sorun, tek bir kurumun açık hukuka aykırı davranışından ziyade birbiriyle uyumsuz süreçlerin birlikte hakka erişimi engellemesidir.
Hesap verebilirlik paradoksunun tanımı
Çalışmaya göre paradoks, birbiriyle uyumsuz görünmesine rağmen aynı anda doğru olabilen iki önermeden oluşmaktadır:
- Devlet, meydana gelen hak başarısızlığından hukuken sorumludur.
- Hiçbir kurum, operasyonel hesap verebilirliğin birincil adresi olarak kolayca belirlenememektedir.
Başka bir ifadeyle devlet düzeyinde sorumluluk devam eder; ancak reformun, izlemenin veya düzeltici müdahalenin sistem içinde nereye yöneltileceği belirsizleşir.
Buradaki “paradoks” sözcüğü kesin mantıksal çelişki anlamında kullanılmamaktadır. Terim, insan hakları hukukundaki uzun süreli bir kurumsal beklentinin bozulmasını anlatır: Hukuki sorumluluk belirlendiğinde hesap verebilirliğin de aynı çizgiyi izleyeceği düşünülür. Dağıtık yönetişimde sorumluluk devlete yüklenebilir; fakat operasyonel değişiklik yapılması gereken kurum, işlem veya bağlantı noktası açıkça gösterilemeyebilir.
Devlet sorumluluğu ile operasyonel hesap verebilirlik arasındaki fark
| Kavram | Yanıtladığı soru | İşlevi |
|---|---|---|
| Devlet sorumluluğu | Hak başarısızlığından hukuken kim sorumludur? | İhlali devlete atfeder; yükümlülük ve hukuki sorumluluk doğurur. |
| Operasyonel hesap verebilirlik | Sistem içinde hangi işlem, kurum veya bağlantı düzeltilmelidir? | Reform, izleme, düzeltici müdahale ve giderimin kurumsal adresini belirler. |
Operasyonel hesap verebilirlik, kusur veya hukuki sorumlulukla eş anlamlı değildir. Bir kurumu operasyonel müdahalenin adresi olarak göstermek, o kurumun tek başına bütün zarardan hukuken sorumlu olduğu anlamına gelmez. Kavramın amacı, aynı zararın tekrarını önlemek için sistemin hangi noktasına müdahale edilmesi gerektiğini belirlemektir.
Bir araştırmacı veya denetçi, başarısızlığın tekrarını gerçekçi biçimde önleyebilecek belirli bir kurum, işlem noktası ya da kurumlar birleşimi bulamıyorsa operasyonel hesap verebilirlik belirsiz, dağınık veya görünmez hâle gelmiştir.
Araştırma sorusu
Çalışmanın temel araştırma sorusu şöyledir:
Hiçbir kurumun operasyonel hesap verebilirliğin birincil adresi olarak kolayca belirlenemediği dağıtık yönetişim sistemlerinde meydana gelen hak başarısızlıklarını insan hakları hukuku nasıl kavramsallaştırmalıdır?
Katkıların hiyerarşisi
Yazar, çalışmanın katkılarını önem sırasına göre üç düzeyde sunmaktadır:
- Birincil katkı – Hesap Verebilirlik Paradoksu: Devlet sorumluluğu devam ettiği hâlde operasyonel hesap verebilirliğin adresinin bulunamadığı hak başarısızlıklarını tanımlar.
- Birincil katkı – Hesap Verebilirlik Açığı Üçgeni: Paradoksun meydana gelmesi için gerekli üç koşulu görselleştirir.
- İkincil katkılar: Hesap Verebilirliğin Çözülme Zinciri, dağıtık başarısızlık tipolojisi ve altı koşullu Dağıtık Hesap Verebilirlik Testi.
Hesap Verebilirlik Açığı Üçgeni
PDF’nin sekizinci sayfasındaki Şekil 1, teorinin “imza katkısı” olarak tanımlanmaktadır. Modelin üç zorunlu bileşeni şunlardır:
- Zarar: Gerçek bir hak başarısızlığı meydana gelmiş olmalıdır.
- Dağıtık yönetişim: Hak yolu birden fazla kurumdan oluşmalı ve hiçbir aktör bütün süreci kontrol etmemelidir.
- Kolayca belirlenebilir operasyonel hesap verebilirliğin bulunmaması: Makul bir araştırmacı, başarısızlığın tekrarını önleyebilecek açık bir kurumsal müdahale noktası belirleyememelidir.
Yazarın üçgen biçimini seçme gerekçesi, bu unsurlar arasında doğrusal veya zamansal bir sıra bulunmamasıdır. Zararın önce, yönetişim dağınıklığının sonra ve hesap verebilirlik açığının en son meydana geldiğini söyleyen basit bir zincir önerilmemektedir. Üç koşul birlikte bulunmalıdır. Koşullardan biri çıkarıldığında paradoks ortadan kalkar.
Örneğin zarar yoksa incelenecek bir hak başarısızlığı bulunmaz. Bütün hak yolu tek kurum tarafından yönetiliyorsa geleneksel hesap verebilirlik araçları çoğu durumda müdahale adresini gösterebilir. Reformun yöneltilebileceği açık bir kurum veya kurumlar birleşimi bulunuyorsa da operasyonel hesap verebilirlik kaybolmuş değildir.
Şekilde “tek bir giderimin bulunmaması”, üçgenin ayrı bir köşesi değil; üç koşulun birleşmesinden doğan sonuç olarak gösterilmektedir. Bununla birlikte görsel, adında “üçgen” geçmesine rağmen PDF’de klasik geometrik üçgen biçiminde çizilmemiş; üç kavram dikdörtgen bir çerçeve ve dikey eksen içinde yerleştirilmiştir.
Hesap Verebilirliğin Çözülme Zinciri
Dokuzuncu sayfadaki Şekil 2, üçgenin koşullarını değil, hesap verebilirliğin süreç boyunca nasıl kaybolduğunu açıklamaktadır:
Hak sahibi → Kurum A → Kurum B → Kurum C → Kurum D → Hak başarısızlığı → Kolayca belirlenebilir operasyonel hesap verebilirlik bulunmaması
Hak sahibi sistem boyunca ilerledikçe sorumluluk bir kurumdan diğerine aktarılır. Her kurum yalnızca kendisine ulaşan işlemi ele alır ve sonraki kuruma devreder. Zincirin sonunda zarar meydana gelmiş olsa bile hiçbir kurum bütün sürecin sahibi değildir.
Bu model, hesap verebilirliğin bir anda yok olmadığını; görev devri, sevk, veri aktarımı ve kurum sınırları boyunca giderek çözündüğünü ileri sürmektedir.
Dağıtık hesap verebilirlik başarısızlığı nedir?
Makale, “dağıtık hesap verebilirlik başarısızlıkları” ifadesini yerleşmiş bir hukuk doktrini olarak değil, sezgisel ve analitik bir kategori olarak önermektedir. Bu kategoriye girecek bir hak başarısızlığının dört özelliği vardır:
- Zarar gerçek ve öngörülebilirdir.
- Sonuç, hiçbir bireysel davranışın tek başına açıklayamadığı çok kurumlu etkileşimden doğar.
- Tek ve kolayca belirlenebilir bir operasyonel aktöre atfedilemez.
- Devletin zararı önleme ve giderme konusunda sistemsel yükümlülüğü devam eder.
Dört başarısızlık türü
| Tür | Tanım | Makalede verilen örnek |
|---|---|---|
| Tür I – Belirlenebilir aktör yokluğu | Birden fazla kurum sonuca küçük katkılarda bulunur; hiçbir kurum tek başına açıklayıcı değildir. | Aile içi şiddete maruz kalan kişinin kurumlar arasındaki boşluklarda kalması |
| Tür II – Çok sayıda küçük katkı | Her aktör küçük bir engel üretir; birikimli sonuç ağırlaşır. | Çok sayıda küçük usul engeli içeren mülteci itiraz sistemi |
| Tür III – Algoritmik yönetişim | Karar otomatik sistem tarafından oluşturulur; sorumlu insan aktör belirsizdir. | Sosyal yardım uygunluğu algoritmaları |
| Tür IV – Kamu-özel ağları | Sorumluluk devlet kurumları ile devlet dışı hizmet sağlayıcılar arasında bölünür. | Sivil toplum kuruluşlarına devredilmiş evsizlik hizmetleri |
Tipoloji, her vakayı kesin biçimde sınıflandıran doğrulanmış bir ölçek değildir. Aynı vaka birden fazla türe yaklaşabilir. Örneğin engellilik desteği, hem çok sayıda küçük idari engel hem de otomatik değerlendirme bileşenleri içeriyorsa Tür II ve Tür III özelliklerini birlikte taşıyabilir.
Dağıtık Hesap Verebilirlik Testi
On birinci sayfadaki tablo, paradoksun uygulamada tanınması için altı koşul önermektedir:
| Koşul | Kuramsal kaynağı |
|---|---|
| 1. Bir hak zararı meydana gelmiştir. | Zararın zorunluluğu |
| 2. Birden fazla kurum sonuca katkıda bulunmuştur. | Dağıtık yönetişim |
| 3. Hiçbir kurum zararın tamamını tek başına oluşturmamıştır. | Dağıtık nedensellik |
| 4. Hiçbir kurumun davranışı tek başına sonucu açıklamaya yeterli görünmemektedir. | Açık bireysel ihlal bulunmaması |
| 5. Birleşik sistem öngörülebilir biçimde dışlanma veya hak kaybı üretmektedir. | Rastlantısal değil sistemsel başarısızlık |
| 6. Etkili bir operasyonel hesap verebilirlik yolu bulunmamaktadır. | Kolayca belirlenebilir müdahale adresinin yokluğu |
Altı koşulun tamamı karşılanıyorsa dağıtık hesap verebilirlik başarısızlığının bulunduğu yönünde bir karine oluşması önerilmektedir. Yazar, bu testin mekanik bir hukuk formülü olmadığını açıkça belirtmektedir. Test, kavramsal teoriden türetilmiş geçici bir tanı aracıdır ve ampirik doğrulamaya ihtiyaç duymaktadır.
Olumsuz karşı örnek neden önemlidir?
Çalışma, kavramın sınırlarını göstermek amacıyla tek kurumlu bir başarısızlık örneği vermektedir. Şiddete maruz kalan bir kişi aynı polis merkezini tekrar tekrar aramakta, görevliler sistematik biçimde olay yerine gitmeyi reddetmekte ve kişi öldürülmektedir.
Bu durumda birincil operasyonel hesap verebilirlik noktası açıktır: Müdahale ve reform doğrudan ilgili polis merkezine yöneltilmelidir. Devlet hukuken sorumludur; ancak hesap verebilirliğin adresi kaybolmamıştır. Dolayısıyla bu vaka hesap verebilirlik paradoksu değildir.
Karşı örnek, bütün çok kurumlu veya ağır hak ihlallerinin otomatik olarak paradoks sayılmasını önlemektedir. Belirli bir kurumun davranışı zararın temel nedeni olarak gösterilebiliyorsa klasik hesap verebilirlik modeli uygulanabilir.
Avrupa İnsan Hakları Mahkemesi örnekleri
Makale, teorisini doğrudan doğrulanmış bir içtihat doktrini olarak sunmamaktadır. Avrupa İnsan Hakları Mahkemesinin üç kararında paradoksun ortaya çıkabileceği yapısal koşulların görüldüğünü savunmaktadır.
Z ve Diğerleri / Birleşik Krallık
Çocukların uzun süre ağır istismar ve ihmale maruz kaldığı davada yerel makamlar, sosyal hizmetler ve mahkemeler sürece dâhil olmasına rağmen etkili koruma sağlanamamıştır. Çalışmaya göre karar, giderimlerin teorik veya görünüşte değil, pratik ve etkili olması gerektiğini göstermektedir.
Yazar bu vakayı, çok sayıda kurumun sürece katılmasına rağmen sistemsel korumanın gerçekleşmemesi ve reform adresinin tek bir kurumla sınırlandırılamaması bakımından değerlendirmektedir.
Osman / Birleşik Krallık
Osman davasında tehditlerden haberdar olan polisin yeterli koruyucu önlem almaması, yaşam hakkına ilişkin pozitif yükümlülükler çerçevesinde incelenmiştir. Makale, mahkemenin odağında polis bulunmasına rağmen polis, mahkemeler ve sosyal hizmetler gibi kurumların oluşturduğu daha geniş koruma ortamının operasyonel hesap verebilirlik sorununu görünür kıldığını ileri sürmektedir.
Opuz / Türkiye
Çalışma, ağır aile içi şiddet bağlamındaki Opuz kararını devletin yaşamı ve kötü muameleden korunmayı güvence altına alma yükümlülüğü ile gerekli özeni gösterme sorumluluğu bakımından ele almaktadır. Polis, savcılık ve sosyal hizmetler arasındaki kurumsal parçalanmanın, hukuki sorumluluğun devlete atfedilmesine rağmen operasyonel reformun tek bir kuruma yöneltilmesini zorlaştırdığı savunulmaktadır.
Bu üç karar, hesap verebilirlik paradoksunun mahkemeler tarafından kabul edilmiş bağımsız bir hukuk doktrini olduğunu göstermemektedir. Makale, kararları kendi kuramsal çerçevesinin ortaya çıkabileceği yapısal koşullara ilişkin örnekler olarak yorumlamaktadır.
Mevcut doktrinler neden yeterli görülmüyor?
| Doktrin veya teori | Açıkladığı konu | Makalenin belirlediği eksiklik |
|---|---|---|
| Devlet sorumluluğu | Hak başarısızlığının devlete hukuken atfedilmesi | Birden fazla uyumlu kurumun etkileşiminden doğan hatada reform adresini göstermez. |
| Pozitif yükümlülükler | Devletin yalnızca kaçınma değil, koruyucu önlem alma görevi | Dağıtık sistem içinde operasyonel sorumluluğun nasıl paylaştırılacağını belirlemez. |
| Gerekli özen | Devletin özel kişilerden kaynaklanan şiddeti önleme, soruşturma ve cezalandırma görevi | Her kurumun tek başına uyumlu göründüğü durumda başarısızlığın yerini varsayar fakat bulamayabilir. |
| Yapısal adaletsizlik | Tek aktörün neden olmadığı sistemsel zararlar | Siyasi ve kolektif sorumluluk sağlar; özel bir operasyonel hukuk testi sunmaz. |
| Kolektif sorumluluk | Bir grubun ortak sorumluluk taşıyabilmesi | Belirli yönetişim yollarında reformun nereye yöneltileceğini açıklamaz. |
| Bireysel sorumluluk | Doğrudan failin sorumluluğu | Sistem düzeyindeki etkileşim başarısızlıklarına ulaşamaz. |
| İdari yük teorisi | İnsanların devletle etkileşim sırasında karşılaştığı öğrenme, psikolojik ve uyum maliyetleri | Yükleri açıklar; operasyonel hesap verebilirliğin normatif adresini belirlemez. |
| Çok el problemi | Çok sayıda aktör bulunduğunda sorumluluğun dağılması | Sorunu tanımlar; insan hakları sistemi için üçgen veya tanı testi sunmaz. |
“Çok el problemi”nden farkı
Dennis Thompson ve Helen Nissenbaum’ın çalışmaları, çok sayıda aktörün bir sonuca katkıda bulunduğu ortamlarda sorumluluğun dağılabileceğini göstermektedir. Hesap verebilirlik paradoksu bu tespitten yararlanmakta, ancak iki ek unsur sunduğunu ileri sürmektedir:
- Devlet sorumluluğu biçimindeki resmî hukuki atıf ile reformun yöneltileceği operasyonel hesap verebilirlik arasında ayrım;
- Bu ayrımı insan hakları alanında uygulamak için Üçgen ve Dağıtık Hesap Verebilirlik Testi biçiminde tanı araçları.
Çok el problemi “çok sayıda aktör varken kimin sorumlu olduğunu belirlemek zordur” derken, hesap verebilirlik paradoksu “devletin sorumluluğu belirlenmiş olsa bile sistem içinde düzeltmenin nereye yöneltileceği belirsiz kalabilir” demektedir.
Iris Marion Young ile kuramsal ilişki
Iris Marion Young, geçmişteki belirli bir zararın tanımlanabilir failine yönelen sorumluluk modeli ile toplumsal süreçlerin yeniden ürettiği yapısal adaletsizliklere ilişkin siyasi sorumluluk arasında ayrım yapmaktadır.
Makale, Young’ın yaklaşımını kurumsal insan hakları yönetişimine taşımayı amaçlamaktadır. Young’ın sorusu daha çok “yapısal adaletsizlik karşısında kimler ortak sorumluluk taşır?” iken, bu çalışma “operasyonel hesap verebilirlik yönetişim yolu içinde nerede çözündü?” sorusuna odaklanmaktadır.
Mark Bovens ile kuramsal ilişki
Mark Bovens, hesap verebilirliği hem davranışı açıklama ve gerekçelendirme yükümlülüğü içeren bir mekanizma hem de hesap verebilir olma niteliği biçiminde ele almaktadır.
Makale, kurumların üst makamlara rapor sunması nedeniyle hesap verebilirlik mekanizmasının biçimsel olarak mevcut olabileceğini; buna rağmen sistemsel sonuçtan sorumlu aktörün belirlenememesi nedeniyle gerçek operasyonel hesap verebilirliğin bulunmayabileceğini savunmaktadır.
Bu bakımdan sorun yalnızca denetimin zayıflığı, şeffaflığın azlığı veya yaptırımların etkisizliği değildir. Daha önce gelen bir problem vardır: Denetim ve yaptırımın yöneltileceği operasyonel kurumun kendisi belirsizleşmiştir.
Paradoksun üç özgün katkı iddiası
- Resmî sorumluluk ile operasyonel hesap verebilirliğin ayrılması: Devletin soyut düzeyde sorumlu olması, sistemdeki kırılma yerinin bulunabildiği anlamına gelmez.
- Dağıtık hesap verebilirlik başarısızlığı kategorisi: Tek bir aktörün davranışıyla açıklanamayan hak kayıpları için yeni bir sezgisel sınıf önerilmektedir.
- Tanı araçları: Üçgen, Çözülme Zinciri ve altı koşullu test, başarısızlığın kurumsal yapısını incelemek amacıyla sunulmaktadır.
Neden yirmi birinci yüzyıl problemi?
Çalışmaya göre çağdaş yönetim; basit hiyerarşiler yerine ağlar, uzmanlaşmış kurumlar, sözleşmeli hizmetler, kamu-özel ortaklıkları ve algoritmik sistemler üzerinden çalışmaktadır. Bu yapı, tek bir kurumun bütün hak yolunu görmesini ve sahiplenmesini zorlaştırmaktadır.
Dağıtık yönetişim arttıkça küçük kurumsal işlemlerin birikimli etkisi önem kazanır. Hak kaybı, belirli bir görevlinin açık ihlalinden değil; zaman sınırları, sevkler, belge talepleri, veri uyumsuzlukları, otomatik kararlar ve özel hizmet sağlayıcılar arasındaki etkileşimden doğabilir.
Bu nedenle makale, insan hakları hukukunun yalnızca yeni haklar tanımlamakla yetinemeyeceğini; karmaşık sistemlerde operasyonel hesap verebilirliğin nasıl bulunacağını da geliştirmesi gerektiğini ileri sürmektedir.
Çalışmanın ele aldığı itirazlar
“Her zaman bir ihlalci vardır.”
Yanıt olarak çalışma, devlet sorumluluğunu veya bireysel failleri reddetmediğini belirtmektedir. Tartışılan sorun, hukuki atıf yapıldıktan sonra reformun sistem içinde nereye yöneltileceğinin bulunamamasıdır.
“İhlalci zaten devletin kendisidir.”
Devletin hukuken sorumlu olduğunu söylemek biçimsel olarak doğru olabilir; fakat bu yanıt, hangi kurumlar arası bağlantının veya prosedürün değiştirilmesi gerektiğini açıklamaz.
“Bu yaklaşım bireysel aktörleri mazur gösterir.”
Yazar bunun tersini savunmaktadır. Çerçeve, bireysel sorumluluğu ortadan kaldırmak yerine mevcut araçların göremediği sistemsel başarısızlıkları da hesap verebilirlik alanına dâhil etmeyi amaçlamaktadır.
“Bu yalnızca pozitif yükümlülüklerin veya çok el probleminin yeni adıdır.”
Pozitif yükümlülüklerin devletin görevini, çok el probleminin ise sorumluluk dağılmasını açıkladığı; hesap verebilirlik paradoksunun bunlara ek olarak operasyonel müdahale yerinin bulunamamasını ayrı bir sorun hâline getirdiği savunulmaktadır.
“Çalışma çözüm değil, yalnızca teşhis sunuyor.”
Yazar, doğru teşhisin reformun ön koşulu olduğunu ve çalışmanın sistemsel reform önerileri de geliştirdiğini belirtmektedir.
Mevcut hesap verebilirlik kurumları sorunu neden kaçırabilir?
| Kurum | Genellikle aradığı unsur | Dağıtık başarısızlıktaki sınırlama |
|---|---|---|
| Mahkemeler | Davalı veya hukuken sorumlu aktör | Birincil operasyonel aktör belirlenemeyebilir. |
| Uluslararası sözleşme organları | Yükümlülük ihlali | Kurumlar arası etkileşim etkilerini incelemek üzere tasarlanmamış olabilir. |
| Ombudsmanlar | Belirli kurumun işlem veya ihmali | Birden fazla kurum arasındaki devir noktaları yetki alanının dışında kalabilir. |
| Denetçiler | Mevzuata ve prosedürlere uyum | Sistemin bütün olarak hakkı gerçekten sağlayıp sağlamadığını ölçmeyebilir. |
Çalışmanın değerlendirmesine göre bu kurumların çoğu, açık bir ihlalci veya hesap verebilir aktör bulunacağı varsayımıyla tasarlanmıştır. Paradoks ise aktörün bulunmasından önceki aşamada, hesap verebilirliğin kurumsal yerinin belirsizleştiğini göstermektedir.
İnsan hakları bakımından üç sonuç
- Belirlenebilir operasyonel hesap verebilirlik olmadan hak başarısızlığı: İnsan hakları hukukunun yeni kavramlar geliştirmesini gerektirir.
- Belirli bir davalı olmadan giderim ihtiyacı: Yalnızca bireysel tazminat yerine sistem tasarımı ve kurumlar arası süreçlerin değiştirilmesini gerektirebilir.
- Operasyonel adres olmadan izleme: “Hangi kurum başarısız oldu?” sorusundan “Operasyonel hesap verebilirlik sistemin neresinde çözüldü?” sorusuna geçilmesini gerektirir.
Tanıdan reforma geçiş
Hak yolu hesap verebilirliği
Devlet yalnızca tek tek kurumların işlemlerinden değil, kişinin hakkına ulaşmak için izlediği bütün idari ve hukuki yolun çalışmasından sorumlu tutulmalıdır.
Lider kurum sorumluluğu
Dağıtık sistemlerde bir kurumun, sürecin başından sonuna kadar koordinasyonu izlemek ve kurumlar arası görev devirlerinin tamamlanmasını sağlamak üzere kanuni sorumluluk taşıması önerilmektedir.
Sistemsel gerekli özen
Gerekli özen yaklaşımının yalnızca kurumların bireysel işlemlerini değil, sistemin ortak işleyişini ve öngörülebilir etkileşim risklerini izleyecek biçimde genişletilmesi savunulmaktadır.
Hesap verebilirlik haritalaması
İnsan hakları kurumlarının yalnızca “zarara kim neden oldu?” sorusunu değil, “operasyonel hesap verebilirlik sistemin hangi noktasında kayboldu?” sorusunu sorması önerilmektedir.
Farklı alanlardaki uygulama örnekleri
| Alan | Tip | Paradoksun oluşma biçimi |
|---|---|---|
| Aile içi şiddet | Tür I | Polis, mahkeme, barınma ve sosyal hizmetler çalışırken hiçbir kurum bütün koruma sonucunu sahiplenmez. |
| Mülteci itirazları | Tür II | Kısa süreler, katı usuller ve travmaya uyarlama yapılmaması birikimli dışlanma yaratır. |
| Engellilik desteği | Tür II / III | Belge yükleri, uzman bekleme süreleri ve otomatik süreçler desteğe erişimi engeller. |
| Çocuk koruma | Tür I | Okul bildirir, sosyal hizmet uzmanı ziyaret eder ve mahkeme karar verir; fakat takibi tek bir kurum garanti etmez. |
| Evsizlik ve konut | Tür IV | Çok sayıda kamu ve özel kuruluş değerlendirir, sevk eder ve bekleme listesine alır; kişi kurumlar arasındaki boşlukta kalır. |
| İklim kaynaklı yer değiştirme | Tür I / IV | Çevre, konut ve göç kurumları arasında bütünleşmiş sorumluluk bulunmaz. |
Çalışmanın ne söylediği
- Devletin hukuken sorumlu olması, reformun yöneltileceği kurumsal yerin açık olduğu anlamına gelmez.
- Çok kurumlu yönetişim yolları, kurumların tek tek uyumlu görünmesine rağmen sistemsel hak başarısızlıkları üretebilir.
- Operasyonel hesap verebilirlik; suçlama, kusur ve devlet sorumluluğundan ayrı bir analiz düzeyidir.
- Gerçek zarar, dağıtık yönetişim ve müdahale adresinin bulunamaması birlikte olduğunda hesap verebilirlik paradoksu ortaya çıkabilir.
- Bazı giderimler tek bir kurumu cezalandırmaktan çok bütün hak yolunun yeniden tasarlanmasını gerektirebilir.
Çalışmanın ne söylemediği
- Bütün hak ihlallerinde tanımlanabilir failin ortadan kalktığını savunmamaktadır.
- Doğrudan devlet şiddeti ve tek kurumlu ağır ihmallerin klasik sorumluluk yöntemleriyle incelenemeyeceğini söylememektedir.
- Devlet sorumluluğu, pozitif yükümlülükler veya gerekli özen doktrinlerinin terk edilmesini önermemektedir.
- Üçgen ve testin ampirik olarak doğrulandığını göstermemektedir.
- Çalışmada kullanılan davaların mahkemelerce “hesap verebilirlik paradoksu” olarak sınıflandırıldığını iddia etmemektedir.
- Her çok kurumlu başarısızlığın otomatik olarak dağıtık hesap verebilirlik başarısızlığı olduğunu söylememektedir.
- Tek bir lider kurum oluşturmanın her sistemsel sorunu çözeceğini kanıtlamamaktadır.
Çalışmanın güçlü yönleri
- Devlet sorumluluğu ile reformun operasyonel adresini açık biçimde birbirinden ayırması;
- Dağıtık kurum sistemlerinde görünmez kalabilen bir hesap verebilirlik sorununu adlandırması;
- Kuramsal iddiayı üç zorunlu koşul, bir mekanizma, bir tipoloji ve bir tanı testiyle yapılandırması;
- Kavramın aşırı genişlemesini önlemek için olumsuz karşı örnek sunması;
- Mevcut hukuk doktrinleri ve hesap verebilirlik teorileriyle benzerlik ve farklılıkları açıkça tartışması;
- Teoriyi aile içi şiddet, mülteci hukuku, engellilik, çocuk koruma, evsizlik ve algoritmik yönetişim gibi alanlara taşıması;
- Hak ihlalinden sonra yalnızca suçlama değil, tekrarın önlenmesi ve sistem tasarımı üzerinde durması.
Sınırlılıklar
- Çalışma hakem değerlendirmesinden geçmiş bir dergi yayını değildir.
- Özgün ampirik veri, görüşme, anket, vaka veri tabanı veya istatistiksel analiz içermemektedir.
- Hesap Verebilirlik Açığı Üçgeni ve altı koşullu test ampirik olarak doğrulanmamıştır.
- Test geçici bir sezgisel araçtır; mahkemeler veya idareler için bağlayıcı bir hukuk standardı değildir.
- Seçilen örnekler ağırlıklı olarak Avustralya ve Avrupa kaynaklarına dayanmaktadır.
- Üç Avrupa İnsan Hakları Mahkemesi kararı teorinin açıklayıcı örnekleridir; sistematik içtihat taraması veya karşılaştırmalı vaka analizi yapılmamıştır.
- Operasyonel hesap verebilirliğin “kolayca belirlenememesi”, uygulamada yorum farklılıklarına açık bir ölçüttür.
- Birden fazla kurumun bulunduğu bazı vakalarda yine de temel sorumlu kurum belirlenebilir; teori bu ayrımı her olayda otomatik olarak çözmez.
- Yüksek karmaşıklık, öngörülebilirlik ve devlet sorumluluğu gibi faktörler önem taşısa da Üçgenin kurucu unsurları arasında yer almamıştır.
- Şekil 1 “üçgen” olarak adlandırılmasına rağmen görsel olarak geometrik bir üçgen şeklinde sunulmamıştır.
- Önerilen reformların etkinliği, maliyeti ve istenmeyen sonuçları saha verileriyle incelenmemiştir.
Geçmiş, bugün ve gelecek açısından önemi
Geçmişte insan hakları hukukunun önemli başarısı, ihlalleri görünür kılmak, failleri tanımlamak ve devletlere hukuki sorumluluk yüklemek olmuştur. Bu yaklaşım doğrudan şiddet, keyfî işlemler ve belirli kamu görevlilerinin davranışları bakımından önemini korumaktadır.
Bugünün idari devletinde ise haklar çok sayıda kurum, veri sistemi ve hizmet sağlayıcı üzerinden kullanılmaktadır. İnsanlar çoğu zaman yalnızca hukuki bir hakka değil; o hakkı kullanılabilir hâle getiren başvuru, belge, sevk, değerlendirme, itiraz ve takip zincirlerine bağımlıdır. Zincirin parçaları tek tek çalışırken bütün süreç başarısız olabilir.
Gelecekte teorinin değeri, farklı ülke ve hizmet alanlarındaki gerçek vakalarda sınanmasına bağlıdır. Araştırmalar; hak yolundaki kurum sayısını, görev devirlerini, veri paylaşımını, başarısız sevkleri, tekrarlanan başvuruları ve sistemsel yeniden girişleri ölçebilir. Üçgen ve testin gerçekten hangi vakalarda reform adresini bulmaya yardımcı olduğu karşılaştırmalı olarak incelenebilir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımının teknik özeti
| Yöntem bileşeni | Çalışmadaki yaklaşım |
|---|---|
| Çalışma türü | Kuramsal ve doktrinel insan hakları hukuku çalışması |
| Temel yöntem | Doktrinel hukuk analizi, hukuk felsefesi sentezi ve kavramsal teori geliştirme |
| İncelenen hukuk kaynakları | Uluslararası insan hakları sözleşmeleri, genel yorumlar, tavsiye kararları ve Avrupa İnsan Hakları Mahkemesi içtihadı |
| İncelenen kuramsal alanlar | Devlet sorumluluğu, pozitif yükümlülükler, gerekli özen, yapısal adaletsizlik, idari yük, sokak düzeyi bürokrasisi, çok el problemi ve hesap verebilirlik teorisi |
| Özgün ampirik veri | Bulunmamaktadır |
| İnsan katılımcı | Bulunmamaktadır |
| İstatistiksel analiz | Bulunmamaktadır |
| Birincil kuramsal çıktı | Hesap Verebilirlik Paradoksu |
| Birincil görsel çıktı | Hesap Verebilirlik Açığı Üçgeni |
| İkincil çıktılar | Hesap Verebilirliğin Çözülme Zinciri, dört parçalı tipoloji ve altı koşullu Dağıtık Hesap Verebilirlik Testi |
| Vaka kullanımının niteliği | Teoriyi açıklayan hukuk doktrini ve yönetişim örnekleri; ampirik doğrulama değil |
Çalışmanın kuramsal ana önermesi
İnsan hakları hukuku, devlet sorumluluğunu belirlemek için gelişmiş doktrinlere sahiptir; ancak sorumluluğun dağıtık yönetişim sistemi içinde hangi kurumsal noktada operasyonel reforma dönüştürüleceğini belirlemek için eşdeğer bir çerçeveye sahip değildir.
Paradoksun asgari koşulları
| Koşul | Gerekçesi | Koşul bulunmazsa |
|---|---|---|
| Hak zararı | Hesap verebilirlik sorunu gerçek bir hak başarısızlığına dayanmalıdır. | Paradoks oluşmaz. |
| Dağıtık yönetişim | Yetki ve bilgi birden fazla kurum arasında bölünmüş olmalıdır. | Tek kurumlu klasik hesap verebilirlik uygulanabilir. |
| Operasyonel adresin belirlenememesi | Tekrarı önleyecek düzeltici müdahale noktası kolayca bulunamamalıdır. | Operasyonel hesap verebilirlik mevcuttur. |
Kuramsal mekanizma
Çalışmanın önerdiği mekanizma aşağıdaki biçimde özetlenebilir:
Dağıtılmış hak yolu → Kurumlar arası görev devirleri → Sorumluluğun parçalanması → Hiçbir kurumun bütün sonucu sahiplenmemesi → Hak başarısızlığı → Reform adresinin belirsizleşmesi
Bu ifade matematiksel veya nedenselliği doğrulanmış bir formül değildir. Çalışmanın kavramsal mekanizmasının sadeleştirilmiş Türkçe gösterimidir.
Temel kuramsal sonuçlar
- Hukuki sorumluluk ile operasyonel hesap verebilirlik aynı analiz düzeyi değildir.
- Devlet sorumlu tutulsa bile düzeltici müdahalenin sistem içindeki adresi kaybolabilir.
- Kurumların ayrı ayrı mevzuata uygun görünmesi, hak yolunun bütün olarak çalıştığını kanıtlamaz.
- Hak başarısızlığı, küçük ve ayrı ayrı makul görünen kurumsal engellerin birikiminden doğabilir.
- Mevcut mahkeme, ombudsman ve denetim modelleri çoğunlukla belirlenebilir bir kurum varsaymaktadır.
- Bazı vakalarda giderim tek bir failin cezalandırılmasından çok sistemin yeniden tasarlanmasını gerektirir.
- Dağıtık Hesap Verebilirlik Testi, hukuk doktrini değil; araştırma ve tanı için geliştirilmiş geçici bir araçtır.
Gelecekte sınanabilecek araştırma soruları
- Hak yolundaki kurum ve görev devri sayısı arttıkça hak başarısızlığı olasılığı artıyor mu?
- Ortak veri sistemleri operasyonel hesap verebilirliğin belirlenmesini kolaylaştırıyor mu?
- Lider kurum sorumluluğu kurumlar arası kayıpları azaltıyor mu?
- Dağıtık Hesap Verebilirlik Testi farklı araştırmacılar tarafından tutarlı biçimde uygulanabiliyor mu?
- Paradoksun üç koşulu, başarılı ve başarısız hak yollarını birbirinden ayırabiliyor mu?
- Sistemsel giderimler, yalnızca bireysel tazminata dayalı giderimlerden daha fazla tekrar önleme etkisi gösteriyor mu?
- Algoritmik ve kamu-özel yönetişim ağlarında hesap verebilirlik farklı biçimlerde mi çözülüyor?
Kaynak ve Yöntem Notu
Çalışmanın özgün adı: The Accountability Paradox: Operational Accountability Beyond the Violator Model
Yazar: Tahera Anwar
Yazar sırası: Tek yazarlı çalışmadır.
Eş katkı veya eş birinci yazarlık: Söz konusu değildir.
Sorumlu yazar: Tahera Anwar; resmî SSRN kaydında iletişim yazarı olarak gösterilmektedir.
SSRN yazar numarası: 11703548
Kurum: PDF’de kurumsal bağlantı gösterilmemiştir. Resmî SSRN kaydında yazar “Independent”, yani bağımsız araştırmacı olarak belirtilmektedir.
Metnin tarihi: 11 Haziran 2026
SSRN’ye yüklenme tarihi: 24 Haziran 2026
Sayfa sayısı: 26
SSRN kayıt numarası: 6920238
DOI: PDF’de ve resmî SSRN kayıt bilgilerinde DOI gösterilmemiştir. Bu nedenle DOI tahmin edilmemiştir.
Dergi veya konferans: Hakemli dergi ya da konferans yayını bilgisi bulunmamaktadır.
Yayın platformu: SSRN
Yayınevi: Hakemli akademik yayınevi belirtilmemiştir. SSRN, çalışmanın paylaşıldığı elektronik araştırma platformudur.
Yayın yılı: 2026
Hakemlik durumu: Hakemli bir dergi veya konferansta kabul edildiğine ilişkin bilgi bulunmamaktadır. Çalışma, SSRN’de yayımlanmış kuramsal bir ön çalışma olarak değerlendirilmelidir.
Resmî bağlantı:SSRN çalışma kaydı
Çıkar çatışması: Yazar, çalışmayı etkileyebilecek mali veya kişisel ilişki bulunmadığını beyan etmektedir.
Finansman: Araştırma için kamu, ticari veya kâr amacı gütmeyen herhangi bir kuruluştan özel fon alınmadığı beyan edilmiştir.
Etik kurul: Çalışmada insan katılımcı kullanılmamış ve yalnızca kamuya açık belgeler incelenmiştir. Bu nedenle etik kurul onayı gerekmediği belirtilmiştir.
Çalışma türü: Doktrinel hukuk analizi, hukuk felsefesi sentezi ve kavramsal insan hakları teorisi
Temel araştırma alanları: İnsan hakları hukuku, devlet sorumluluğu, hesap verebilirlik teorisi, dağıtık yönetişim, idari devlet ve sistemsel giderimler
Veri durumu: Özgün veri toplanmamış, istatistiksel analiz yapılmamıştır. Uluslararası hukuk belgeleri, Avrupa İnsan Hakları Mahkemesi kararları, kamu soruşturma raporları ve mevcut akademik literatür kuramsal olarak sentezlenmiştir.
Şekiller: Sayfa 8’de Hesap Verebilirlik Açığı Üçgeni, sayfa 9’da Hesap Verebilirliğin Çözülme Zinciri bulunmaktadır. İlk şekil “üçgen” olarak adlandırılmasına rağmen görsel olarak klasik geometrik üçgen biçiminde değildir.
Temel yöntemsel sınırlama: Paradoks, tipoloji, üçgen ve test ampirik olarak doğrulanmamıştır. İçtihat ve yönetişim örnekleri kavramı açıklamak amacıyla kullanılmış; sistematik vaka karşılaştırması veya nedensellik testi yapılmamıştır.
Bilimsel okuma uyarısı: Çalışma, modern insan hakları sistemlerinde operasyonel hesap verebilirliğin neden görünmezleşebileceğini açıklayan özgün ve sınanabilir bir kuramsal çerçeve önermektedir. Ancak bu çerçevenin farklı hukuk sistemlerinde geçerli olduğu, önerilen testin güvenilir sonuç verdiği veya reform önerilerinin hak başarısızlıklarını azalttığı henüz ampirik olarak gösterilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir