

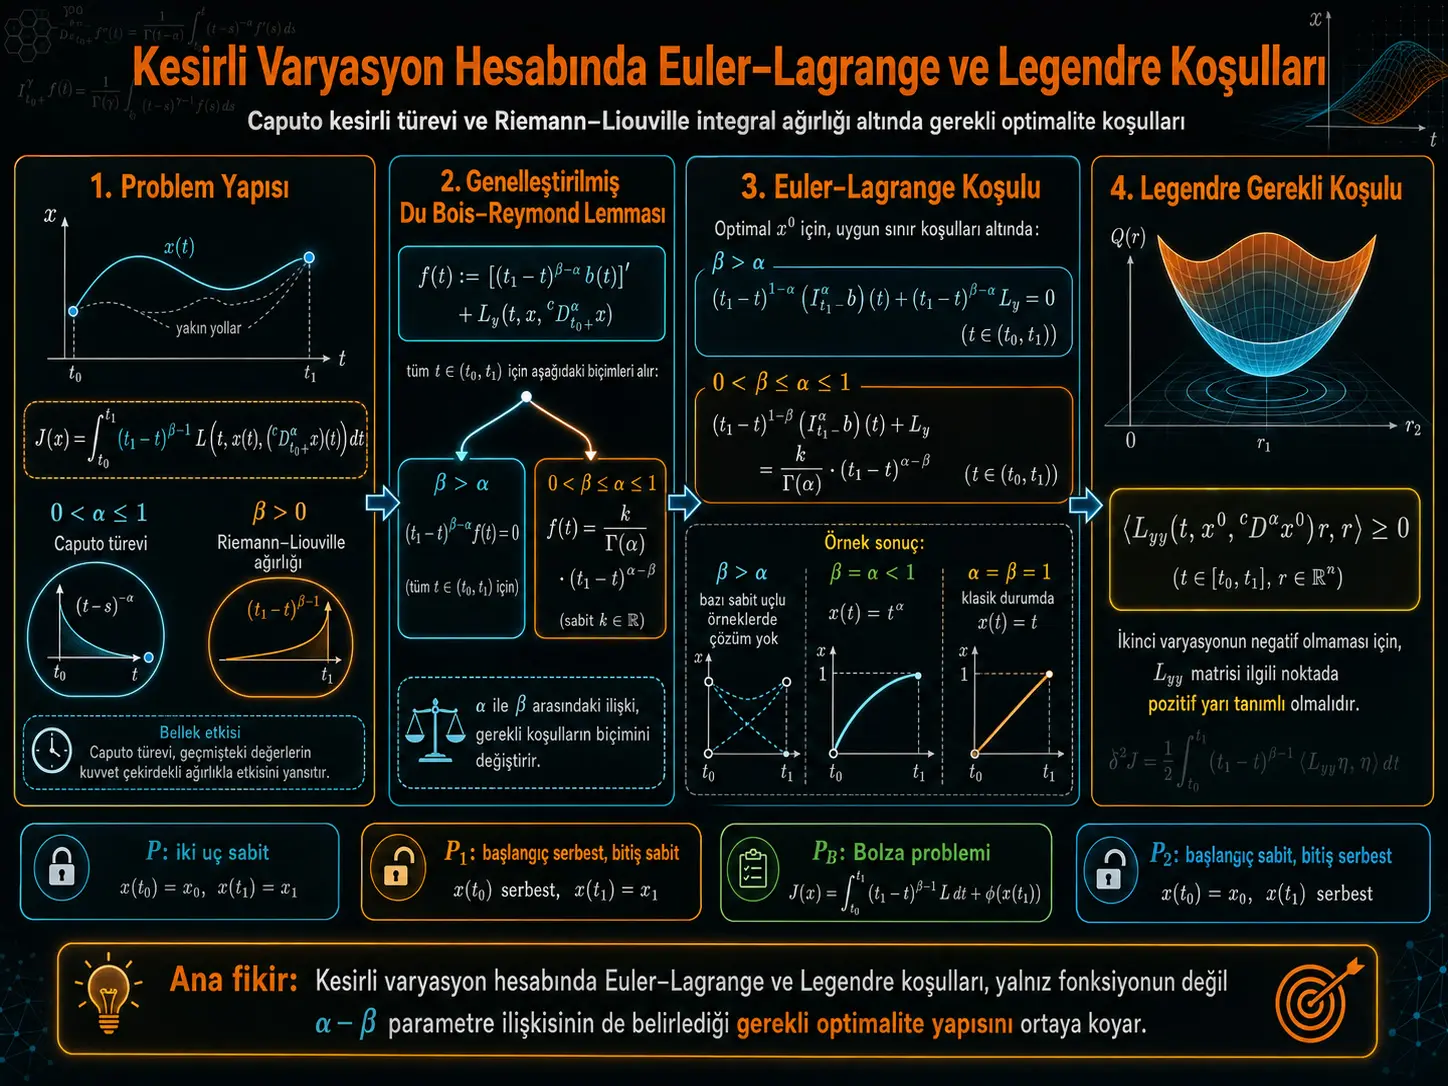
Ин таҳқиқот шартҳои зарурии оптималии Euler–Lagrange ва Legendre-ро аз ҳисоби классикии вариатсияҳо ба ҳисоби вариатсияҳои касрӣ мегузаронад, ки дар як масъала ҳам ҳосилаи касрии Caputo ва ҳам вазни интеграли касрии навъи Riemann–Liouville-ро дар бар мегирад. Муҳаққиқон махсусан чаҳорчӯбае месозанд, ки нишон медиҳад андозаи нисбии ду параметр — тартиби ҳосилаи Caputo \(0<\alpha\leq1\) ва параметри \(\beta>0\), ки сохтори Riemann–Liouville-ро дар функсионал муайян мекунад — шартҳои оптималиро мустақим тағйир медиҳад.
Воситаи асосии математикии таҳқиқот умумисозии касрии леммаи Du Bois–Reymond мебошад. Муҳаққиқон тавассути ин лемма, бе истифодаи формулаи интегралгирӣ ба қисмҳо ҳамчун қадами асосӣ, шартҳои Euler–Lagrange-ро барои minimum-и маҳаллии суст дар зери шартҳои гуногуни сарҳадии оғоз ва анҷом ба шакли интегралӣ ҳосил мекунанд. Шартҳои гирифташуда дар режимҳои \(\beta>\alpha\) ва \(0<\beta\leq\alpha\leq1\) шаклҳои гуногун мегиранд.
Натиҷаи дуюми асосии таҳқиқот ба шарти зарурии Legendre вобаста аст. Дар адабиёти пешина баррасӣ шуда буд, ки ҳангоми \(0<\alpha<1\) функсия ва ҳосилаи Caputo-и он наметавонанд ҳамзамон compact support дошта бошанд ва аз ин сабаб стратегияҳои классикии исботи Legendre дар зери endpoint constraints татбиқ намешаванд. Муаллифони ин кор бо интихоби вариатсияи махсус пешниҳод мекунанд, ки барои масъалаи ду нӯги собит ва масъалаи нуқтаи оғоз озод–нуқтаи анҷом собит равиши классикии second variation метавонад ба ҳолати касрӣ мутобиқ карда шавад.
Мисоли баррасишуда барои содатарин масъалаи нӯгҳои собит нишон медиҳад, ки робитаи байни \(\alpha\) ва \(\beta\) метавонад на танҳо шакли муодила, балки мавҷудияти ҳалли онро низ тағйир диҳад. Дар Example 4.1-и муҳаққиқон, вақте \(\beta>\alpha\), ҳалли ҳамзамон қонеъкунандаи ду шарти сарҳадии додашуда вуҷуд надорад; аммо дар ҳолати \(0<\beta\leq\alpha\leq1\) экстремали ошкор ба даст меояд. Махсусан, вақте \(\beta=\alpha<1\), ҳалли \(x(t)=t^\alpha\) ва дар ҳади классикии \(\alpha=\beta=1\), \(x(t)=t\) ҳосил мешавад.
Натиҷаҳо маълумоти таҷрибавӣ, ченкунии системаи физикӣ ё муқоисаи performance-и ададӣ нестанд. Ин таҳқиқоти назариявии математика аст, ки тавассути фазоҳои функсионалӣ, операторҳои интеграл ва ҳосилаи касрӣ, вариатсияҳо ва исботҳои аналитикӣ пеш меравад. Аз ин рӯ қувваи натиҷаҳо бо сохтори математикии шартҳои зарурии оптималӣ, ки зери фарзияҳои додашуда ҳосил шудаанд, маҳдуд аст; теоремаи кифоягие, ки minimum-и масъалаи умумиро танҳо бо иҷро шудани шарти Legendre кафолат диҳад, пешниҳод намешавад.
Аз нигоҳи Туркия чӣ маъно дорад?
Натиҷаҳои таҳқиқот ба кишвар ё системаи муайяни саноатӣ вобаста нестанд. Аҳамияти эҳтимолии илмӣ барои Туркия дар он аст, ки барои муҳаққиқони коркарди differential equations-и касрӣ, optimal control, systems-и динамикӣ бо memory effect ва fractional mathematical modeling усули аналитикиро пешниҳод мекунад, ки чӣ гуна шартҳои Euler–Lagrange ва Legendre дар зери boundary conditions сохта мешаванд. Бо вуҷуди ин, азбаски таҳқиқот ягон engineering system-и туркӣ, physical process, control device ё real dataset-ро насанҷидааст, барои application-и мушаххас performance ё accuracy result баровардан мумкин нест.
Масъалаи асосӣ дар ҳисоби вариатсияҳои касрӣ
Дар ҳисоби классикии вариатсияҳо ҳадаф одатан муайян кардани функсияҳое аст, ки барои як функсионал minimum ё maximum медиҳанд. Яке аз шартҳои асосии зарурии чунин масъалаҳо муодилаи Euler–Lagrange мебошад. Таҳқиқот меомӯзад, ки ин чаҳорчӯбаи классикӣ дар математикаи касрӣ, ки ҳосилаҳо ба тартибҳои ғайрибутун васеъ мешаванд, чӣ гуна тағйир меёбад.
Функсионали асосие, ки муҳаққиқон баррасӣ мекунанд, чунин аст:
\[ J(x(\cdot)) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} L\!\left( t, x(t), ({}^{c}D_{t_0+}^{\alpha}x)(t) \right) dt. \]
Дар ин ҷо:
- \(0<\alpha\leq1\), тартиби ҳосилаи касрии Caputo мебошад.
- \(\beta>0\), тартиби вазни навъи Riemann–Liouville-ро дар функсионали интегралӣ муайян мекунад.
- \(L(t,x,y)\), integrand ё функсияи Lagrange дар масъалаи вариатсия мебошад.
- \({}^{c}D_{t_0+}^{\alpha}x\), ҳосилаи касрии Caputo аз чап мебошад.
Вақте \(\alpha=\beta=1\) интихоб мешавад, ин сохтор ба ҳисоби стандартии вариатсияҳо бармегардад.
Интеграли касрии Riemann–Liouville
Дар таҳқиқот интеграли касрии Riemann–Liouville аз чап:
\[ (I_{t_0+}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1} \varphi(\tau)\,d\tau \]
ва интеграли касрии Riemann–Liouville аз рост:
\[ (I_{t_1-}^{\alpha}\varphi)(t) = \frac{1}{\Gamma(\alpha)} \int_t^{t_1} (\tau-t)^{\alpha-1} \varphi(\tau)\,d\tau \]
таъриф мешаванд.
\(\Gamma(\alpha)\) функсияи Gamma мебошад. Хусусияти асосии интеграли касрӣ ин аст, ки он на танҳо ба қимати функсия дар як нуқта, балки ба таърихи он дар як фосилаи муайяни вақт ё тағйирёбанда вобаста аст. Ин сохтори nonlocal яке аз хусусиятҳои асосиест, ки интиқоли бевоситаи техникаҳои local derivative-и ҳисоби классикии вариатсияҳоро ба масъалаҳои касрӣ душвор месозад.
Ҳосилаи касрии Caputo
Барои \(0<\alpha\leq1\), ҳосилаи Caputo аз чап дар манбаъ чунин таъриф мешавад:
\[ ({}^{c}D_{t_0+}^{\alpha}\varphi)(t) = \frac{d}{dt} \left[ I_{t_0+}^{1-\alpha} \bigl(\varphi(\cdot)-\varphi(t_0)\bigr) \right](t) \]
.
Муҳаққиқон ҳаллиҳоро дар фазои \(C^\alpha\), ки функсия ва ҳосилаи Caputo-и он continuous мебошанд, ё дар фазои piecewise continuous-и \(PC^\alpha\), ки ба ҳосилаи Caputo шумораи маҳдуди discontinuity-и навъи аввал иҷозат медиҳад, баррасӣ мекунанд.
Леммаи умумисозишудаи Du Bois–Reymond
Занҷири асосии исботи таҳқиқот аз Lemma 3.1 оғоз мешавад. Муҳаққиқон:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} f(t) ({}^{c}D_{t_0+}^{\alpha}h)(t)\,dt = 0 \]
сохтореро, ки ҳангоми иҷро шудани ин баробарӣ барои ҳамаи вариатсияҳои мувофиқи \(h\), ки дар нӯгҳо zero ҳастанд, ба вуҷуд меояд, ба ду режими параметрӣ ҷудо мекунанд.
Режими аввал: \(\beta>\alpha>0\)
\[ (t_1-t)^{\beta-\alpha}f(t)=0. \]
Режими дуюм: \(0<\beta\leq\alpha\leq1\)
Дар манбаъ:
\[ f(t) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
дода мешавад.
Ин ҷудокунӣ мефаҳмонад, ки чаро шартҳои Euler–Lagrange дар қисми боқимондаи мақола ба ду сохтори алоҳида тақсим мешаванд. \(\alpha\) ва \(\beta\) танҳо параметрҳои техникӣ намемонанд; онҳо ба унсурҳое табдил меёбанд, ки шакли иҷозатдодашудаи ҳаллиро муайян мекунанд.
Эзоҳи ифодаи Lemma 3.1 дар source v1
Дар банди дуюми Lemma 3.1 манбаъ constant-ро \(k\neq0\) менависад. Аммо дар оғози ҳамон исбот гуфта мешавад, ки ҳолати \(f(t)=0\) низ баробарии интегралиро мустақим қонеъ мекунад. Аз ин рӯ байни баёни теорема ва матни исботи v1-и боршуда аз ҷиҳати zero constant як номувофиқати хурди доира вуҷуд дорад. Ин ҷузъиёт дар ин ҷо хомӯшона ислоҳ нашудааст.
Шарти Euler–Lagrange чӣ гуна ба даст меояд?
Агар фарз карда шавад, ки функсияи \(x^0\) minimum-и маҳаллии суст медиҳад:
\[ \phi(\lambda) = J(x^0+\lambda h) \]
функсияи яктағйирёбанда дар \(\lambda=0\) minimum дорад. Аз шарти Fermat:
\[ \phi'(0)=0 \]
ба даст меояд.
Ин first variation ба шакли:
\[ \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \left[ \left\langle L_x(t),h(t) \right\rangle + \left\langle L_y(t), ({}^{c}D_{t_0+}^{\alpha}h)(t) \right\rangle \right]dt = 0 \]
меояд.
Муҳаққиқон баъд аз ин бо истифода аз леммаи умумисозишудаи Du Bois–Reymond шартҳои Euler–Lagrange-ро дар шакли интегралӣ мегиранд.
Шартҳои Euler–Lagrange барои масъалаи ду нӯги собит
\[ b(t) = (t_1-t)^{\beta-1} L_x \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) \]
дар ҳолати \(\beta>\alpha\), Theorem 4.1 шарти:
\[ (t_1-t)^{1-\alpha} (I_{t_1-}^{\alpha}b)(t) + (t_1-t)^{\beta-\alpha} L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = 0 \]
медиҳад.
Барои \(0<\beta\leq\alpha\leq1\) бошад, режими дуюм:
\[ (t_1-t)^{1-\beta} (I_{t_1-}^{\alpha}b)(t) + L_y \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right) = \frac{k}{\Gamma(\alpha)} (t_1-t)^{\alpha-\beta} \]
ба вуҷуд меояд.
Чаро робитаи α–β воқеан муҳим аст?
| Режими параметр | Натиҷаи Du Bois–Reymond | Сохтори Euler–Lagrange | Натиҷаи Example 4.1 |
|---|---|---|---|
| \(\beta>\alpha>0\) | \((t_1-t)^{\beta-\alpha}f(t)=0\) | Шарти интегралӣ бе constant term дар тарафи рост | Дар зери шартҳои \(x(0)=0,\ x(1)=1\) ҳалли вуҷуд надорад |
| \(0<\beta\leq\alpha\leq1\) | \(f(t)\propto(t_1-t)^{\alpha-\beta}\) | Шарти интегралӣ бо \(k(t_1-t)^{\alpha-\beta}/\Gamma(\alpha)\) | Экстремали ошкор ба даст меояд |
| \(\beta=\alpha<1\) | Ҳолати махсуси режими дуюм | Ҳолати касрӣ | \(x(t)=t^\alpha\) |
| \(\alpha=\beta=1\) | Ҳади классикӣ | Муодили муодилаи классикии Euler–Lagrange | \(x(t)=t\) |
Example 4.1: мавҷудияти ҳалли чӣ гуна тағйир меёбад?
Муҳаққиқон функсионали:
\[ J(x(\cdot)) = \int_0^1 (1-t)^{\beta-1} \left[ ({}^{c}D_{0+}^{\alpha}x)(t) \right]^2 dt \]
ро дар зери шартҳои сарҳадии:
\[ x(0)=0, \qquad x(1)=1 \]
баррасӣ мекунанд.
Дар ҳолати \(\beta>\alpha\) шарти Euler–Lagrange ба:
\[ ({}^{c}D_{0+}^{\alpha}x)(t)=0 \]
меояд. Аз ин \(x(t)=x(0)=0\) ҳосил мешавад ва шарти \(x(1)=1\) иҷро намешавад. Бинобар ин муҳаққиқон мегӯянд, ки дар ин режим масъала ҳалли надорад.
Барои \(0<\beta\leq\alpha\leq1\), экстремал:
\[ x(t) = (2\alpha-\beta) \int_0^t (t-\tau)^{\alpha-1} (1-\tau)^{\alpha-\beta} d\tau \]
мебошад.
Ҳангоми \(\beta=\alpha<1\):
\[ x(t)=t^\alpha \]
ва дар ҳади классикии \(\alpha=\beta=1\):
\[ x(t)=t \]
гирифта мешавад.
Муҳаққиқон инчунин аз convexity-и \(L(y)=y^2\) истифода бурда нишон медиҳанд, ки экстремали дар ин мисоли махсус ёфтшуда воқеан minimum аст.
Мувозии касрии шарти Legendre
Барои second variation манбаъ ифодаи:
\[ \delta^2J(x^0,h) = \int_{t_0}^{t_1} (t_1-t)^{\beta-1} \Big[ \langle P(t){}^{c}D^\alpha h, {}^{c}D^\alpha h \rangle + 2\langle Q(t)h, {}^{c}D^\alpha h \rangle + \langle R(t)h,h \rangle \Big]dt \geq0 \]
ро истифода мекунад.
Дар ин ҷо:
\[ P(t)=L_{yy}, \qquad Q(t)=L_{xy}, \qquad R(t)=L_{xx} \]
дар тӯли экстремали дахлдор арзёбӣ мешаванд.
Шарти зарурии Legendre аз Theorem 4.2:
\[ \langle P(t)r,r\rangle\geq0 \]
аст ва пешниҳод мешавад, ки он барои ҳамаи нуқтаҳои \(t\), ки ҳосилаи Caputo continuous аст, ва барои ҳар \(r\in\mathbb{R}^n\) зарур мебошад.
Ба ибораи дигар:
\[ L_{yy}(t,x^0,{}^{c}D^\alpha x^0) \]
бояд дар нуқтаҳои дахлдор positive semidefinite бошад. Ин ҳамтои касрии шарти классикии Legendre мебошад.
Душвории стратегияҳои классикии исбот чӣ гуна ҳал карда мешавад?
Аз сабаби сохтори nonlocal-и ҳосилаи Caputo, сохтани вариатсияҳои стандартӣ, ки дар ҳисоби классикии вариатсияҳо ҳам худи функсия ва ҳам ҳосилааш берун аз як фосилаи хурд zero бошанд, мустақиман имконнопазир аст.
Муҳаққиқон ба ҷойи ин вариатсияи махсусеро месозанд, ки ҳосилаи Caputo-и он пешакӣ муайян карда мешавад:
\[ h(t) = \frac{1}{\Gamma(\alpha)} \int_{t_0}^{t} (t-\tau)^{\alpha-1}g(\tau)d\tau. \]
Дар ин ҷо \(g\) берун аз фосилаи хурди интихобшудаи \([\sigma-\varepsilon,\sigma+\varepsilon]\) zero муайян мешавад ва бо constant-и иловагии \(k\) шарти сарҳадии \(h(t_1)=0\) таъмин мешавад.
Бо ин сохтор, гарчанде \(h\) аз сабаби nonlocality-и Caputo берун аз interval паҳн мешавад, \({}^{c}D^\alpha h=g\) метавонад дар минтақаи интихобшуда локализатсия шавад. Стратегияи аслии исботи Legendre дар кор асосан ба ҳамин ғоя такя мекунад.
Нуқтаи санҷиш дар бораи исботи Legendre дар v1-и боршуда
Дар исботи Theorem 4.2, баъд аз таърифи \(M=\max|f|\), ҳангоми гузаштан ба Equation (19) барои negative second-variation term upper bound-и тартиби \(-8M^2\gamma\varepsilon\) истифода мешавад. Дар матни v1-и боршуда, танҳо аз таърифи \(M=\max|f|\) чӣ гуна positive lower bound-и лозим барои \(\int(f-f(c))^2dt\) гирифта мешавад, ошкор нишон дода нашудааст. Аз ин рӯ ин қадам дар ин ҷо ҳамчун натиҷаи нави мустақилона тасдиқшуда пешниҳод намешавад; стратегияҳои исботи муаллифон ва шарти гирифташуда бо садоқат ба source интиқол дода мешаванд.
Чор синфи шартҳои сарҳадӣ
| Масъала | Оғоз | Анҷом | Натиҷаи асосӣ |
|---|---|---|---|
| P | Собит | Собит | Euler–Lagrange Theorem 4.1; Legendre Theorem 4.2 |
| P1 | Озод, endpoint cost-и \(l(x(t_0))\) | Собит | Euler–Lagrange ва transversality Theorem 4.3; Legendre Theorem 4.4 |
| PB | Озод | Озод | Масъалаи fractional Bolza; Euler–Lagrange ва endpoint conditions Theorem 4.5 |
| P2 | Собит | Озод, endpoint cost-и \(l(x(t_1))\) | Euler–Lagrange ва transversality Theorem 4.6 |
Натиҷаи ҷолиб барои нӯги рости озод
Муҳаққиқон аз Theorem 4.5 ва Theorem 4.6 таъкид мекунанд, ки ҳангоми озод будани нӯги рости \(x(t_1)\) ва:
\[ \beta>\alpha>0 \]
барои мавҷудияти экстремал, ҳосилаи endpoint cost нисбат ба final state variable бояд:
\[ l_{x_1}=0 \]
бошад.
Оё муодилаи классикии Euler–Lagrange барқарор мешавад?
Бале. Дар Remark 4.2 \(\alpha=\beta=1\) интихоб мешавад. Шартҳои интегралии масъалаи Bolza ба:
\[ \int_t^{t_1}L_x(\tau)d\tau + L_y(t) + l_{x_1} = 0 \]
ва:
\[ \int_{t_0}^{t_1}L_x(t)dt + l_{x_0} + l_{x_1} = 0 \]
меоянд.
Ҳосилаи баробарии аввал нисбат ба вақт ба муодилаи классикии:
\[ -\frac{d}{dt}L_y+L_x=0 \]
Euler–Lagrange мебарад. Endpoint conditions низ:
\[ L_y(t_0)=l_{x_0}, \qquad L_y(t_1)=-l_{x_1} \]
ба даст меоянд.
Муҳаққиқон ҳамин тавр нишон медиҳанд, ки ҳатто дар ҳолати классикӣ шартҳои Euler–Lagrange ва transversality метавонанд дар равиши онҳо бе муроҷиати мустақим ба integration by parts тавассути леммаи Du Bois–Reymond ҳосил шаванд.
Усул ва Натиҷаҳои Таҳқиқот
Навъи таҳқиқот
Ин таҳқиқот experimental, observational, simulation ё machine-learning research нест. Dataset, experimental group, sample size, physical device, laboratory measurement ё statistical significance test вуҷуд надорад. Метод пурра аз математикаи аналитикӣ, functional analysis, fractional operators ва исботҳои calculus of variations иборат аст.
Фарзияҳои математикӣ
- \(0<\alpha\leq1\).
- \(\beta>0\).
- \([t_0,t_1]\) interval-и собит ва маҳдуд аст.
- Функсияҳо дар синфҳои \(C^\alpha\) ё дар қисми Legendre дар \(PC^\alpha\) баррасӣ мешаванд.
- Дар theorem-ҳои дахлдор continuity assumptions-и зарурӣ барои \(L\), \(L_x\), \(L_y\) ва барои second variation \(L_{xx}\), \(L_{xy}\), \(L_{yy}\) гузошта мешаванд.
- Дар масъалаҳои дорои endpoint cost, \(l\) бояд то тартиби дахлдор continuously differentiable бошад.
Занҷири исбот
- Riemann–Liouville integrals ва derivatives ва Caputo derivative таъриф мешаванд.
- Фазоҳои функсионалии \(C^\alpha\) ва \(PC^\alpha\) сохта мешаванд.
- Бо Lemma 3.1 натиҷаи асосии fractional Du Bois–Reymond ҳосил мешавад.
- Бо Lemma 3.2 continuity-и оператори \(S\), ки дар исботи баъдии Euler–Lagrange истифода мешавад, нишон дода мешавад.
- Lemma 3.3 vector form-еро медиҳад, ки ба first variation expression-и дорои ҳам \(h\) ва ҳам \({}^{c}D^\alpha h\) татбиқ мешавад.
- Бо Theorem 4.1 шартҳои зарурии Euler–Lagrange барои fixed-end problem гирифта мешаванд.
- Example 4.1 таъсири робитаи \(\alpha\)–\(\beta\)-ро ба мавҷудияти ҳалли нишон медиҳад.
- Second variation сохта шуда, бо special variation дар Theorem 4.2 шарти Legendre ҳосил мешавад.
- Барои free-initial–fixed-terminal problem Theorem 4.3 ва 4.4 гирифта мешаванд.
- Fractional Bolza problem бо ду нӯги озод дар Theorem 4.5 таҳлил мешавад.
- Fixed-initial–free-terminal problem дар Theorem 4.6 баррасӣ мешавад.
- Дар ҳади \(\alpha=\beta=1\) шартҳои классикии Euler–Lagrange ва transversality барқарор мешаванд.
Натиҷаи асосии Theorem 4.2 ва 4.4
Шарти зарурии умумии қисми Legendre чунин аст:
\[ \left\langle L_{yy} \left( t,x^0(t), ({}^{c}D_{t_0+}^{\alpha}x^0)(t) \right)r, r \right\rangle \geq0 \]
.
Ин шарт барои масъалаи ду нӯги собит дар Theorem 4.2 ва барои масъалаи нуқтаи оғоз озод, нуқтаи анҷом собит дар Theorem 4.4 ҳосил мешавад.
Шарт танҳо зарурӣ аст. Дар ҳолати умумӣ он ба танҳоӣ minimum додани функсияро исбот намекунад.
Example 4.2
Дар масъалаи оғози озод–анҷоми собит:
\[ J(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0), \qquad x(1)=1 \]
баррасӣ мешавад.
Барои \(0<\beta\leq\alpha\leq1\) манбаъ экстремали ошкор мегирад, аммо дар ҳолати \(\beta>\alpha\) шартҳои зарурӣ ба:
\[ {}^{c}D_{0+}^{\alpha}x=0, \qquad x(0)=0, \qquad x(1)=1 \]
табдил мешаванд, ки бо ҳам мувофиқ нестанд ва муҳаққиқон мегӯянд, ҳалли вуҷуд надорад.
Example 4.3
Масъалаи Bolza бо ду нӯги озод:
\[ B(x) = \int_0^1 (1-t)^{\beta-1} ({}^{c}D_{0+}^{\alpha}x)^2dt + x^2(0)+x^2(1) \]
барои режими \(0<\beta\leq\alpha\leq1\), дар ниҳоят муҳаққиқон:
\[ x(0)=0 \]
ва аз ин:
\[ x(t)=0 \]
экстремалро мегиранд.
Example 4.4
Барои \(\beta>\alpha\):
\[ B(x) = \int_0^1 (1-t)^{\beta-1} \left[ x(t)+({}^{c}D_{0+}^{\alpha}x)^2 \right]dt + x^2(0) \]
аз функсионал:
\[ ({}^{c}D_{0+}^{\alpha}x)(t) = -\frac{\Gamma(\beta)} {2\Gamma(\alpha+\beta)} (1-t)^\alpha \]
ва:
\[ x(0)=-\frac{1}{2\beta} \]
шартҳо гирифта мешаванд.
Паёми Remark 4.1
Муҳаққиқон барои нишон додани аҳамияти он ки formula-ҳои Euler–Lagrange-и онҳо робитаи \(\alpha\) ва \(\beta\)-ро ошкоро нигоҳ медоранд, бо шарти Euler–Lagrange-и differential form дар кори пешина муқоиса мекунанд.
Дар мисоли онҳо, formulation-и худ \(x(t)=0\) optimum медиҳад, аммо formulation-и пешинаи муқоисашуда дар ҳамон \(C^\alpha\) solution space ҳалли мувофиқ намедиҳад. Ин муқоиса барои нишон додани он аст, ки фарқи \(\alpha\)–\(\beta\) танҳо symbolic rewriting нест.
Саҳмҳои асосии таҳқиқот
- Fractional analogue-и леммаи классикии Du Bois–Reymond барои \(0<\alpha\leq1\), \(\beta>0\) сохта мешавад.
- Шартҳои зарурии Euler–Lagrange дар шакли интегралӣ бо робитаи намоёни \(\alpha\) ва \(\beta\) ҳосил мешаванд.
- Чор configuration-и гуногуни boundary-и оғоз–анҷом таҳлил мешаванд.
- Дар fixed-end problem ва free-initial–fixed-terminal problem барои Legendre condition стратегияҳои classical second variation бо special variation истифода мешаванд.
- Дар free-right-end problems бо \(\beta>\alpha\) шарти зарурии \(l_{x_1}=0\) нишон дода мешавад.
- Барои \(\alpha=\beta=1\) бозгашт ба шартҳои классикии Euler–Lagrange ва transversality нишон дода мешавад.
- Мисолҳо таъсири робитаи \(\alpha\) ва \(\beta\)-ро ба экстремал ва мавҷудияти ҳалли мушаххас мекунанд.
Натиҷаҳое, ки таҳқиқот нишон намедиҳад
- Нишон дода нашудааст, ки ҳар fractional variation problem ҳалли дорад.
- Нишон дода нашудааст, ки Legendre condition дар ҳолати умумӣ барои minimum кифоя аст.
- Theorem-ҳо ба ҳамаи fractional derivative definitions автоматӣ татбиқ намешаванд; таҳқиқот бар Caputo derivative сохта шудааст.
- Дар real physical ё engineering system experimental validation анҷом дода нашудааст.
- Numerical algorithm таҳия нашуда ё computation-time comparison иҷро нашудааст.
- Санҷида нашудааст, ки Riemann–Liouville/Caputo models барои real system-и муайян аз models-и дигар дақиқтаранд.
- Аз натиҷаҳо industrial, economic ё clinical performance claim баровардан мумкин нест.
Эзоҳи Манбаъ ва Усул
| Сарлавҳаи аслӣ | The Euler-Lagrange and Legendre Necessary Conditions for Fractional Calculus of Variations |
|---|---|
| Муаллифон | Shikhi Sh. Yusubov; Shakir Sh. Yusubov; Elimhan N. Mahmudov |
| Версияи боршуда | arXiv:2506.06736v1 [math.OC] |
| Санаи версияи боршуда | 7 июни 2025 |
| Навъи манбаи боршуда | Preprint / таҳқиқоти назариявии математика |
| Ҳолати peer review | v1-и боршуда preprint аст. Кор баъдтар аз peer review гузашта, дар Journal of Optimization Theory and Applications нашр шудааст. |
| Журнали peer-reviewed | Journal of Optimization Theory and Applications |
| Ҷилд / рақами мақола | 209 / 51 |
| Соли нашри peer-reviewed | 2026 |
| Санаи received | 2 сентябри 2024 |
| Санаи қабул | 12 апрели 2026 |
| Санаи расмии нашр | 29 апрели 2026 |
| DOI-и нашри peer-reviewed | 10.1007/s10957-026-03003-4 |
| arXiv DOI | 10.48550/arXiv.2506.06736 |
| Соҳаи математика | Optimization and Control (math.OC) |
| MSC | 26A33; 49K99; 49K05 |
| Пайванди расмии arXiv | https://arxiv.org/abs/2506.06736 |
| Пайванди расмии нашри peer-reviewed | https://doi.org/10.1007/s10957-026-03003-4 |
Муассисаҳои муаллифон дар v1-и боршуда
- Shikhi Sh. Yusubov: Department of Mathematics, Shanghai University, Shanghai, China.
- Shakir Sh. Yusubov: Baku State University, Department of Mechanics and Mathematics, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Aviation Academy, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Azerbaijan National Academy of Sciences, Institute of Control Systems, Baku, Azerbaijan.
- Elimhan N. Mahmudov: Research Center for Mathematical Modeling and Optimization, UNEC, Baku, Azerbaijan.
Corresponding author: Дар v1-и боршуда Elimhan N. Mahmudov ҳамчун corresponding author нишон дода шудааст ва ORCID-и ӯ 0000-0003-2879-6154 мебошад.
Фарқи affiliation байни версияҳои нашр
Дар v1-и 7 июни 2025 барои Elimhan N. Mahmudov Azerbaijan National Aviation Academy, Azerbaijan National Academy of Sciences Institute of Control Systems ва UNEC Research Center for Mathematical Modeling and Optimization оварда шудаанд. Дар final Springer publication record бошад, Azerbaijan National Aviation Academy ва Azerbaijan University of Architecture and Construction affiliations ҷой доранд. Ин фарқи версия хомӯшона якҷо карда нашудааст; рӯйхати муассисаҳои боло v1-и боршударо, ки асоси scientific content аст, инъикос мекунад.
Маблағгузорӣ ва conflict of interest
Дар манбаи боршуда муаллифон мегӯянд, ки ягон fund, grant ё дигар financial support нагирифтаанд.
Дар source эълон шудааст, ки conflict of interest вуҷуд надорад.
Ҳолати data, experiment ва code
Ин кор мақолаи назариявии математика мебошад. Human, animal, clinical sample, experimental measurement ё observational dataset истифода нашудааст. Дар source-и боршуда section-и алоҳидаи data availability ё code repository нест. Теоремаҳо ва мисолҳо аналитикӣ таҳия шудаанд.
Эзоҳи publication rights ва license
Версияи arXiv-и боршуда зери arXiv non-exclusive distribution license аст, ки ба arXiv ҳуқуқ медиҳад корро доимӣ ва ғайриэксклюзивӣ паҳн кунад. Ин license ба third parties автоматӣ ҳуқуқи Creative Commons derivative ё republication намедиҳад. Дар final Journal of Optimization Theory and Applications record бошад, гуфта мешавад, ки Springer Nature ё соҳиби дахлдори ҳуқуқ exclusive publication rights дорад.
Аз ин рӯ мундариҷаи Verianla саҳифаҳои source, appearance-и typesetting-и equations ё publisher design-ро нусхабардорӣ намекунад. Mathematical equations барои интиқоли scientific ideas бо нигоҳ доштани source fidelity аз нав навишта шудаанд.
Фарқи preprint ва peer-reviewed version
Scientific content-и ин мақолаи Verianla ба матни боршудаи arXiv:2506.06736v1 асос ёфтааст. Библиографӣ тасдиқ шудааст, ки кор баъдтар дар Journal of Optimization Theory and Applications ба peer-reviewed version of record табдил ёфтааст. Аммо азбаски full final publication text ҳамчун primary scientific source истифода нашудааст, mathematical ё editorial changes-и эҳтимолии баъд аз v1 ба матни боршуда хомӯшона интиқол дода нашудаанд.
Эзоҳҳои математикӣ-редаксионӣ дар бораи v1-и боршуда
Нуқтаи аввал: Дар ифодаи Lemma 3.1 барои \(0<\beta\leq\alpha\leq1\), constant ҳамчун \(k\neq0\) нишон дода шудааст. Аммо дар “sufficiency” қисми исбот алоҳида навишта шудааст, ки \(f(t)=0\) ҳам integral equality-и ибтидоиро қонеъ мекунад. Ҳамин тавр, байни шакли фарогирии zero solution дар теорема ва матни исбот номувофиқати намоён вуҷуд дорад.
Нуқтаи дуюм: Дар исботи Legendre condition-и Theorem 4.2, баъд аз таърифи \(M=\max|f|\), самти лозими estimate-и \(-8M^2\gamma\varepsilon\), ки барои negative main term ба Equation (19) мебарад, дар матни v1-и боршуда муфассал асоснок карда нашудааст. Аз ин рӯ Verianla ин қадамро ҳамчун independent verified new theorem сахттар намекунад; онро ҳамчун “исботи пешниҳодкардаи муаллифон” интиқол медиҳад. Қабули баъдии кор ба peer-reviewed publication publication status-и ҷориро нишон медиҳад, аммо азбаски mathematical text-и асосӣ дар ин ҷо v1 аст, ин editorial control note нигоҳ дошта шудааст.
Ҳудуди тафсири илмӣ
Даъвои асосии таҳқиқот ин аст, ки дар fractional calculus of variations шартҳои зарурии Euler–Lagrange метавонанд тавассути generalized Du Bois–Reymond lemma ҳосил шаванд ва дар endpoint constraints-и муайян бо истифода аз special variations classical second-variation approach ба Legendre condition татбиқ шавад. Ин натиҷаҳо бояд дар доираи function spaces, continuity conditions ва параметрҳои \(0<\alpha\leq1,\ \beta>0\) тафсир шаванд.
Таҳқиқот ҳамаи general fractional optimization problems-ро ҳал намекунад, барои ҳамаи fractional derivative types theorem пешниҳод намекунад ва Legendre condition-ро ба general sufficiency condition табдил намедиҳад. Инчунин дар real system ё numerical algorithm validation вуҷуд надорад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд