

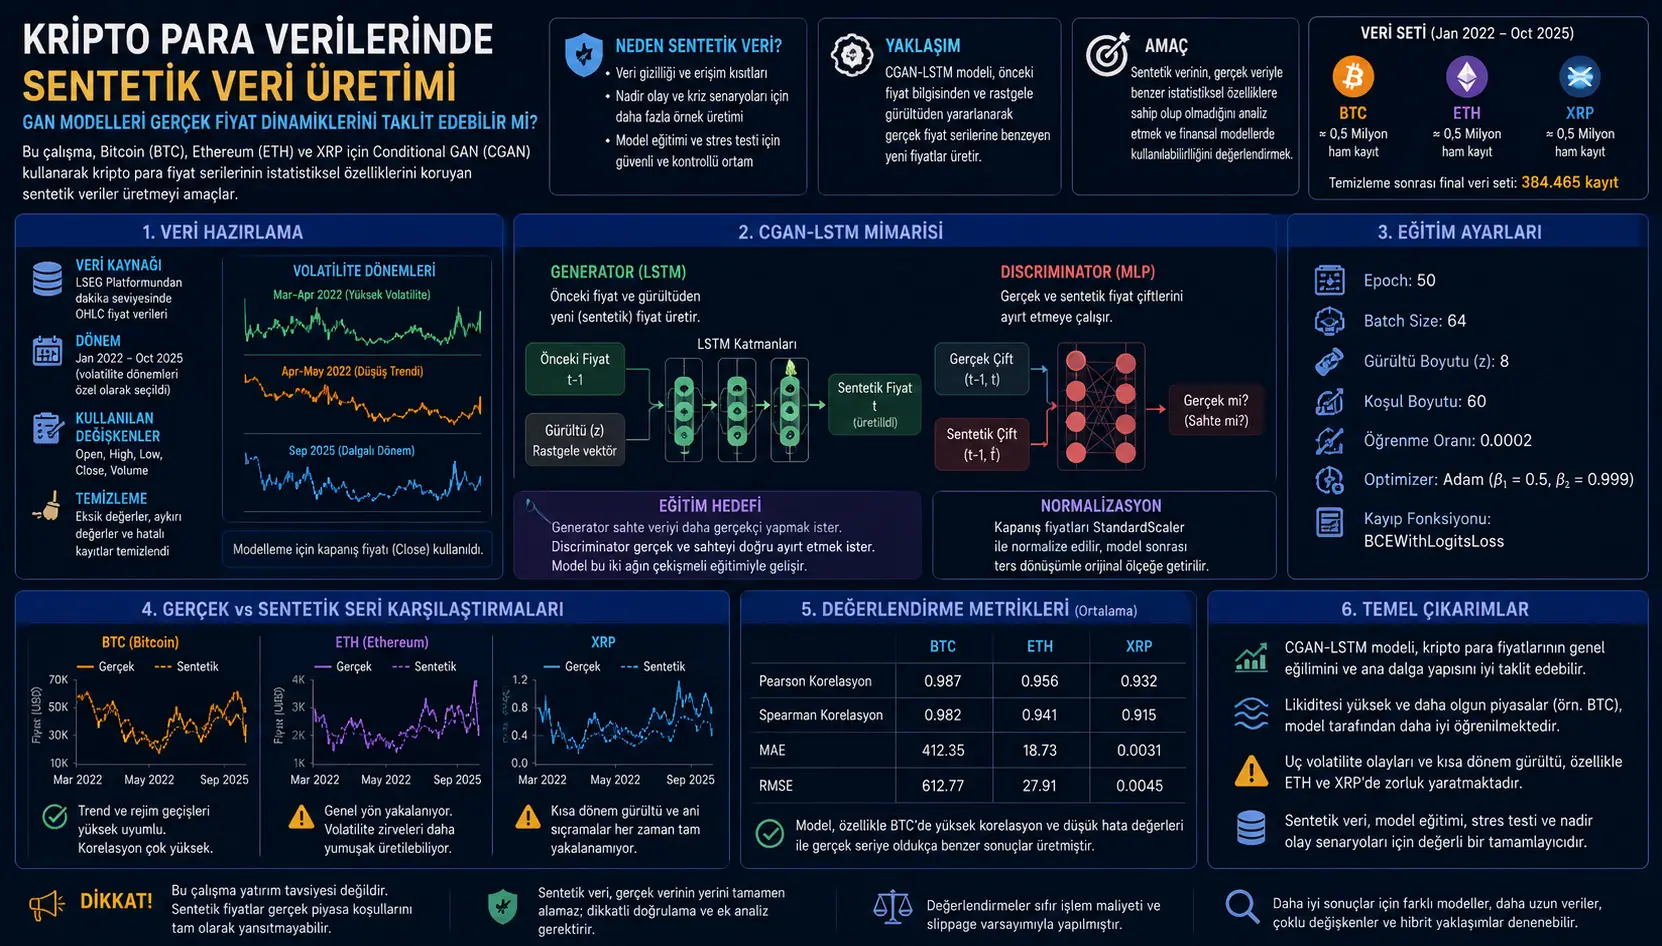
Maliyyə süni intellekt modellərinin öyrədilməsi üçün keyfiyyətli, uzun və etibarlı verilənlər lazımdır. Lakin maliyyə sahəsində real verilənlərə çıxış həmişə mümkün olmur. Qurumlar əməliyyat qeydlərini paylaşmaq istəməyə bilər, istifadəçi məxfiliyi qorunmalıdır və ya nadir görülən anomaliya nümunələri model təlimi üçün yetərsiz qala bilər. Buna görə sintetik verilən istehsalı maliyyə modelləşdirilməsi üçün vacib tədqiqat sahəsinə çevrilib.
Bu tədqiqat kriptovalyuta qiymət zaman sıralarında sintetik verilən yaratmaq üçün Conditional Generative Adversarial Network, yəni şərtli generativ rəqib şəbəkə yanaşmasından istifadə edir. Modeldə generator tərəfində LSTM tipli təkrarlanan şəbəkə, discriminator tərəfində isə MLP quruluşu yerləşir. Məqsəd əvvəlki qiymət məlumatından və səs-küydən istifadə edərək real qiymət sıralarına statistik baxımdan bənzəyən yeni bağlanış qiymətləri yaratmaqdır.
Təcrübələr BTC, ETH və XRP üzərində aparılıb. Verilənlər Yanvar 2022–Oktyabr 2025 dövrünü əhatə edən daha geniş intervaldan götürülüb; xüsusilə Mart–Aprel 2022, Aprel–May 2022 və Sentyabr 2025 kimi yüksək dəyişkənlik dövrləri araşdırılıb. Nəticələr modelin xüsusilə BTC kimi daha likvid və yetkin bazarlarda qiymət meylini kifayət qədər yaxşı təqlid etdiyini, ETH və XRP kimi daha səs-küylü və ya xarici hadisələrə həssas aktivlərdə isə bəzi volatillik zirvələrini yumşaltmağa meylli olduğunu göstərir.
Problem Nədir?
Maliyyə verilənləri süni intellekt modelləri üçün çox dəyərlidir; lakin bu verilənlər çox vaxt həssas olur. Bankçılıq, ödəniş sistemləri, kripto əməliyyatları, fırıldaqçılıq aşkarlanması və çirkli pulların yuyulmasının təhlili kimi sahələrdə real əməliyyat qeydlərinin paylaşılması məxfilik, tənzimləmə və strateji gizlilik səbəbindən məhdudlaşdırıla bilər.
Bu vəziyyət model inkişafını çətinləşdirir. Əgər kifayət qədər real verilən yoxdursa, nadir anomaliya və ya böhran dövrləri az təmsil olunur. Model yalnız normal dövrləri öyrənir və qeyri-adi bazar hərəkətlərində zəif qala bilər. Sintetik verilən istehsalı məhz burada işə düşür: Real verilənin statistik xüsusiyyətlərini qoruyan, lakin birbaşa real qeyd olmayan yeni nümunələr yaratmaq həm tədqiqat, həm də model testləri üçün faydalı ola bilər.
Kriptovalyuta bazarları bu problem üçün uyğun sınaq sahəsidir. Çünki yüksək dəyişkənlik, ani rejim dəyişiklikləri, xarici hadisələrə həssaslıq və fasiləsiz əməliyyat axını mövcuddur. Lakin məhz bu xüsusiyyətlərə görə modelləşdirmə çətindir. Generativ model yalnız qiymətin ümumi istiqamətini deyil, zaman ərzində dalğalanmanı, ani sıçrayışları və böhran dövrlərindəki fərqli davranış formalarını da tutmağa çalışmalıdır.
Metod Nə Təklif Edir?
Tədqiqat kriptovalyuta bağlanış qiymətlərindən sintetik zaman sırası yaratmaq üçün Conditional GAN arxitekturası təklif edir. Bu arxitekturada iki əsas şəbəkə birlikdə öyrədilir:
Generator: LSTM tipli şəbəkədir. Əvvəlki qiymət məlumatı və səs-küy siqnalından istifadə edərək cari qiymətin sintetik qarşılığını yaratmağa çalışır. LSTM seçiminin səbəbi maliyyə qiymət sıralarının ardıcıl və zamandan asılı olmasıdır.
Discriminator: MLP əsaslı təsnifatçıdır. Ona verilən qiymət cütünün real veriləndən, yoxsa generator tərəfindən yaradıldığını ayırmağa çalışır.
Modelin məntiqi adversarial, yəni rəqib öyrənməyə əsaslanır. Generator daha realistik sintetik qiymət yaratmağa çalışdığı halda, discriminator real və sintetik nümunələri ayırmağa çalışır. Təlim irəlilədikcə generator discriminator-u aldada biləcək qədər realistik nümunələr yaratmağı öyrənir.
Verilənlərin emalı tərəfində bağlanış qiymətləri StandardScaler ilə normallaşdırılır. Model öyrədildikdən sonra tərs çevirmə tətbiq edilərək sintetik qiymətlər ilkin miqyasa qaytarılır. Beləliklə nəticələr iqtisadi baxımdan şərh edilə bilən hala gəlir.
Formullar Nəyi İzah Edir?
PDF-də süni neyron şəbəkələri, RNN/LSTM, GAN hədəf funksiyası, StandardScaler və itki funksiyası üçün əsas formullar var. Aşağıdakı formullar məqalədəki notasiyaya mümkün qədər sadiq qalınaraq MathJax uyğun formada verilib.
1. Süni neyron şəbəkəsində bir düyünün çıxışı
Bu formul klassik süni neyron şəbəkəsi düyününün necə işlədiyini göstərir. Əvvəlcə əvvəlki düyünlərdən gələn çıxışlar çəkilərlə vurulub toplanır; sonra aktivasiya funksiyası tətbiq olunaraq yeni çıxış yaradılır. Burada \(w_{i,j}\), \(i\) düyünündən \(j\) düyününə gedən çəkini; \(g_j\), aktivasiya funksiyasını; \(in_j\), çəkili cəm girişini təmsil edir.
2. RNN-də zaman asılılığı
RNN keçmiş vəziyyət \(z_{t-1}\) ilə cari giriş \(x_t\)-ni birlikdə istifadə edərək yeni vəziyyət \(z_t\)-ni yaradır. Bu quruluş zaman sıralarında keçmiş məlumatın cari çıxışa təsir etməsini təmin edir. Kripto qiymət sıraları zamandan asılı olduğu üçün RNN və LSTM kimi quruluşlar bu tip verilənlərdə tez-tez istifadə olunur.
3. LSTM qapıları
LSTM klassik RNN-in uzunmüddətli asılılıqları öyrənməkdəki çətinliyini azaltmaq üçün qapı mexanizmlərindən istifadə edir. \(f_t\) unutma qapısı, \(i_t\) giriş qapısı, \(o_t\) çıxış qapısıdır. \(c_t\), hüceyrə yaddaşını; \(z_t\), qısamüddətli çıxışı təmsil edir. Maliyyə sıralarında keçmiş qiymət rejimlərinin təsirini qorumaq üçün bu yaddaş quruluşu vacibdir.
4. GAN minimax oyunu
Bu formul GAN təlimini iki oyunçulu oyun kimi müəyyənləşdirir. Generator \(g\), discriminator \(d\)-ni aldatmağa çalışır; discriminator isə real və saxta nümunələri ayırmağa çalışır. Təlimdə məqsəd generatorun real verilən paylanmasına bənzər nümunələr yaratmasıdır.
5. GAN dəyər funksiyası
Bu formul discriminatorun real nümunələri real, generator nümunələrini saxta kimi ayırma uğurunu ölçür. \(x\), real veriləndən gələn nümunəni; \(z\), generatora verilən səs-küyü; \(g(z)\), yaradılmış nümunəni; \(d(x)\), discriminatorun reallıq ehtimalını göstərir.
6. StandardScaler normallaşdırması
Bu formul qiymət veriləninin necə standartlaşdırıldığını göstərir. \(x\) ilkin müşahidə, \(\mu\) sıranın ortalaması, \(\sigma\) standart sapmadır. Beləliklə verilənlər ortalaması sıfır, dispersiyası bir olacaq şəkildə miqyaslanır. Bu əməliyyat GAN və LSTM kimi gradient əsaslı modellərdə təlimi daha sabit edə bilər.
7. Şərtli qiymət cütü quruluşu
Tədqiqatda verilənlər əvvəlki qiymətlə cari qiymət arasında şərtli cütlər formasında təşkil olunur. Generator əvvəlki qiymət məlumatını şərt kimi istifadə edərək cari qiymətin sintetik qarşılığını yaratmağa çalışır. Discriminator isə bu cütün real, yoxsa sintetik olduğunu təsnifləşdirir.
8. Binary cross-entropy itkisi
Bu itki funksiyası discriminatorun real/saxta təsnifat xətasını ölçmək üçün istifadə olunur. \(y=1\) real nümunəni, \(y=0\) sintetik nümunəni göstərir. Model çıxışı \(x\), sigmoid funksiyası ilə ehtimala çevrilir.
9. Sigmoid funksiyası
Sigmoid funksiyası model çıxışını 0 ilə 1 arasında ehtimal dəyərinə çevirir. Tədqiqatda BCEWithLogitsLoss istifadə olunduğu üçün sigmoid və binary cross-entropy əməliyyatları ədədi baxımdan daha sabit vahid quruluş daxilində tətbiq olunur.
10. Discriminator itkisi
Discriminator həm real nümunələr, həm də generator tərəfindən yaradılan saxta nümunələr üzərində öyrədilir. Ümumi discriminator itkisi bu iki itkinin ortalamasıdır.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 4-dəki ANN/RNN/LSTM sxemi: Sxem klassik süni neyron şəbəkəsini, RNN və LSTM quruluşlarını yan-yana göstərir. Əsas mesaj budur ki, adi şəbəkələr tək giriş-çıxış əlaqələrinə fokuslandığı halda, RNN və LSTM zaman asılılığını saxlaya bilir. Buna görə LSTM kripto qiymət sıraları kimi ardıcıl verilənlər üçün daha uyğundur.
Səhifə 6-dakı metodoloji axın sxemi: Tədqiqatın iş axını verilənlərin çıxarılması, verilənlərin emalı, model təhlili, CGAN-LSTM modelinin qurulması, volatillik dövrlərinin seçilməsi, normallaşdırma, GAN ədəbiyyatının araşdırılması və nəticə təhlilindən ibarətdir. Bu sxem tədqiqatın yalnız model təliminə deyil, verilən seçiminə və volatillik dövrlərinin ayrılmasına da əsaslandığını göstərir.
Səhifə 7-dəki kriptovalyuta təkamülü qrafikləri: BTC, ETH və XRP-nin 2022–2025 arasındakı qiymət və dəyişmə dinamikası göstərilir. Əsas mesaj kripto aktivlərin müxtəlif dövrlərdə kəskin qiymət hərəkətləri və yüksək dəyişkənlik göstərməsidir. Buna görə sintetik verilən istehsalında yalnız orta qiymət meylini deyil, volatillik davranışını da tutmaq lazımdır.
Səhifə 8-dəki volatillik dövrləri qrafiki: Üç fərqli dövr müqayisə olunur. Mart–Aprel 2022 dövründə yüksək tezlikli dalğalanmalar görünür. Aprel–May 2022 dövründə daha istiqamətli və sərt enişlər ön plana çıxır. Sentyabr 2025 dövründə isə dəyişkənlik daha məhdud olsa da, ani sıçrayışlar hələ də mövcuddur. Bu qrafiklərin əsas mesajı hər volatillik dövrünün eyni xarakterdə olmamasıdır.
Səhifə 9-dakı CGAN-LSTM arxitektura sxemi: Generator tərəfində LSTM əvvəlki qiymət və səs-küydən sintetik qiymət yaradır. Discriminator isə real və saxta qiymət cütlərini ayırmağa çalışır. Əsas mesaj modelin yalnız təsadüfi qiymət yaratmaması; əvvəlki qiyməti şərt kimi istifadə edərək zaman asılılığı qurmasıdır.
Səhifə 11–13-dəki təlim itkisi qrafikləri: BTC, ETH və XRP üçün generator və discriminator itkiləri göstərilir. Qrafiklərdə təlim prosesinin ilk dövrlərdə sürətlə dəyişdiyi, sonra daha sabit səviyyəyə oturduğu görünür. Bu, adversarial təlimin müəyyən tarazlığa yaxınlaşdığını düşündürür.
Səhifə 14-dəki real-sintetik paylanma qrafikləri: BTC, ETH və XRP üçün real və yaradılmış dəyərlərin paylanması demək olar ki, xətti xətt üzərində toplanır. Bu, modelin qiymət səviyyələrini kifayət qədər yaxın yaratdığını göstərir. Lakin yüksək korrelyasiya təkbaşına ekstremal hadisələrin və paylanma quyruqlarının tam tutulduğu demək deyil.
Səhifə 15–20-dəki real və yaradılmış sıra müqayisələri: Qrafiklərdə real qiymət sırası ilə sintetik sıra bir çox dövrdə bir-birinə çox yaxın irəliləyir. BTC-də ümumi trend və rejim keçidləri daha yaxşı qorunduğu halda, ETH və XRP-də bəzi ani zirvələrin və ya qısamüddətli səs-küyün daha yumşaq yaradıldığı görünür. Əsas mesaj modelin ümumi qiymət meylini yaxşı tutduğu; lakin volatillik ekstremallarını hər aktivdə eyni güclə yaratmadığıdır.
Təcrübələr Necə Aparılıb?
Tədqiqat BTC, ETH və XRP üçün dəqiqə səviyyəli qiymət verilənlərindən istifadə edir. Ümumi dövr Yanvar 2022–Oktyabr 2025 kimi göstərilir; təcrübələrdə xüsusilə üç yüksək dəyişkənlik dövrü seçilir: Mart–Aprel 2022, Aprel–May 2022 və Sentyabr 2025.
Verilənlər LSEG Platform-dan götürülüb. Xam verilən təxminən 0,5 milyon qeyd ehtiva edir. Təmizləmə və keyfiyyət yoxlamalarından sonra yekun verilənlər dəsti 384.465 qeydə endirilir. İstifadə olunan dəyişənlər period, open, high, low və close kimi verilir; modelləşdirmə tərəfində xüsusilə bağlanış qiyməti üzərində işlənir.
Hər kripto aktiv və dövr üçün model ayrıca öyrədilir. Təlimdə 50 epoch istifadə olunur. Algorithm 1-də verilən sazlamalara görə səs-küy ölçüsü 8, şərt ölçüsü 60, batch size 64, öyrənmə sürəti 0.0002, Adam parametrləri \(\beta_1=0.5\), \(\beta_2=0.999\) kimi seçilir.
Model əvvəlcə bağlanış qiymətlərini StandardScaler ilə normallaşdırır. Daha sonra təlim cütləri yaradılır: şərt kimi \(t-1\) qiyməti, real verilən kimi \(t\) qiyməti istifadə olunur. Generator sintetik \(t\) qiyməti yaradarkən, discriminator real və sintetik cütləri ayırmağa çalışır.
Nəticələrin qiymətləndirilməsində Pearson korrelyasiyası, Spearman korrelyasiyası, MAE, RMSE və qrafik müqayisə istifadə olunur. Bu metriklər sintetik sıranın real sıra ilə nə qədər oxşar hərəkət etdiyini anlamağa kömək edir.
Nəticələr Nəyi Göstərir?
1. Model ümumi qiymət meylini yaxşı təqlid edir. Qrafik müqayisələrdə sintetik sıra real qiymət sırasının ümumi istiqamətini və əsas dalğa quruluşunu böyük ölçüdə izləyir. Xüsusilə BTC-də trend keçidləri və orta-uzunmüddətli nümunələr daha yaxşı qorunmuş görünür.
2. BTC-də uyğunluq ən güclü görünür. BTC üçün bildirilən Pearson və Spearman korrelyasiyaları kifayət qədər yüksəkdir. Tədqiqat bunu Bitcoin bazarının daha likvid, yetkin və nisbətən daha sabit statistik nümunələrə sahib olması ilə əlaqələndirir.
3. ETH-də ümumi istiqamət tutulsa da volatillik zirvələri yumşala bilər. ETH üçün model qiymət hərəkətinin əsas istiqamətini izləyə bilir; lakin bəzi ani volatillik zirvələrində yaradılan sıra daha aşağı amplituda göstərə bilər. Bu vəziyyət GAN modellərində ekstremal hadisələri və ağır quyruqları yaratmağın çətinliyi ilə uyğundur.
4. XRP-də qısamüddətli səs-küy daha aydın problem yaradır. XRP nəticələrində bəzi intervallarda yaxşı lokal uyğunluq görünsə də, qısamüddətli səs-küyə həssaslıq daha yüksəkdir. Məqalə bunu XRP-nin xarici hadisələrə, tənzimləmə xəbərlərinə və institusional inkişaflara daha həssas ola bilməsi ilə izah edir.
5. StandardScaler seçimi təlim sabitliyinə töhfə verir. Maliyyə sıraları ekstremal dəyərlər və yüksək dəyişkənlik ehtiva etdiyi üçün miqyaslama kritik əhəmiyyət daşıyır. StandardScaler gradient partlaması və ya yox olması riskini azaldaraq GAN-LSTM təlimini daha sabit hala gətirə bilər.
6. BCEWithLogitsLoss ədədi sabitlik təmin edir. Tədqiqatda sigmoid və binary cross-entropy ayrıca tətbiq olunmaq əvəzinə BCEWithLogitsLoss istifadə olunur. Bu seçim discriminatorun həddindən artıq inamlı çıxışlarında yarana biləcək ədədi qeyri-sabitlikləri azalda bilər.
Bu Niyə Vacibdir?
Sintetik maliyyə verilənlərinin yaradılması yalnız akademik verilən artırma üsulu deyil. Düzgün istifadə olunduqda məxfiliyin qorunması, model dayanıqlığı, stress testi, anomaliya aşkarlanması və nadir ssenari simulyasiyası üçün faydalı ola bilər. Xüsusilə maliyyə qurumları real əməliyyat verilənlərini paylaşmaq istəmədikdə, real verilənə bənzəyən, lakin birbaşa real qeyd olmayan sintetik verilənlər tədqiqatı asanlaşdıra bilər.
Kripto bazarları bu baxımdan öyrədici sınaq mühiti təqdim edir. Çünki yüksək dəyişkənlik və ani rejim dəyişiklikləri generativ modellərin yalnız orta qiymət səviyyəsini deyil, zaman içindəki dinamikanı da öyrənməsini tələb edir. Bu tədqiqat sadə, lakin hədəflənmiş CGAN-LSTM arxitekturasının bu dinamikanı müəyyən dərəcədə tuta bildiyini göstərir.
Lakin nəticələr eyni zamanda vacib xəbərdarlıq ehtiva edir: Yüksək korrelyasiya sintetik verilənin hər baxımdan real verilənlə ekvivalent olduğu demək deyil. Xüsusilə ekstremal hadisələr, nadir böhran davranışları, ani likvidlik boşluqları və xarici xəbər mənşəli qiymət sıçrayışları sintetik veriləndə daha zəif təmsil oluna bilər. Buna görə sintetik verilən real verilənin yerinə sorğusuz qoyulmamalı; nəzarətli yardımçı verilən kimi qiymətləndirilməlidir.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya məsləhəti deyil. Sintetik qiymət istehsalı canlı bazar proqnozu və ya alqı-satqı tövsiyəsi demək deyil.
2. Preprint xarakterlidir. Tapıntılar resenziyalı yekun versiya dəqiqliyi ilə oxunmamalıdır.
3. Sintetik verilən real verilənin tam əvəzi deyil. Model ümumi qiymət nümunələrini tuta bilər; lakin ekstremal hadisələri, likvidlik böhranlarını və xarici xəbər təsirlərini natamam təmsil edə bilər.
4. Yüksək korrelyasiya təkbaşına kifayət qədər keyfiyyət sübutu deyil. Maliyyə zaman sıralarında volatillik klasterləşməsi, ağır quyruqlar, drawdown davranışı və rejim keçidləri ayrıca qiymətləndirilməlidir.
5. Model yalnız bağlanış qiymətinə fokuslanır. OHLC veriləni mövcud olsa da, modelləşdirmə əsasən bağlanış qiyməti üzərindən aparılır. Həcm, order book, on-chain verilən və ya xəbər siqnalları modelə daxil edilməyib.
6. Xarici hadisələr sintetik istehsalı çətinləşdirir. ETH yeniləmələri, XRP tənzimləmə xəbərləri və ya makroiqtisadi şoklar kimi xarici amillər yalnız keçmiş qiymət sırasından tam öyrənilməyə bilər.
7. Mode collapse və həddən artıq yumşaltma riski var. GAN modelləri bəzi hallarda müxtəlifliyi azalda və ya həddən artıq hamar sıralar yarada bilər. Buna görə sintetik verilən istehsalında vizual nəzarətlə yanaşı paylanma testləri də lazımdır.
Riskli sahə qeydi: Tədqiqat kriptovalyuta qiymət verilənləri ilə bağlıdır. Bu yazı investisiya məsləhəti deyil. Burada izah edilən üsullar Bitcoin, Ethereum və ya XRP üçün qiymət proqnozu, alqı-satqı strategiyası və ya dəqiq bazar istiqaməti çıxarışı kimi şərh edilməməlidir. Məqalə sintetik maliyyə verilənlərinin yaradılması və modelləşdirmə baxımından qiymətləndirilməlidir.
Ümumi qiymətləndirmə: Məqalə real maliyyə verilənlərinin həmişə asan əldə edilə və ya paylaşıla bilməməsindən çıxış edir. Xüsusilə maliyyə əməliyyatları, qurumdaxili qeydlər, anomaliya aşkarlanması və fırıldaqçılıq təhlili kimi sahələrdə verilən məxfiliyi, çıxış məhdudiyyətləri və balanssız sinif paylanmaları vacib problemlər yarada bilər. Tədqiqat bu problemə kriptovalyuta qiymət zaman sıraları üzərindən Conditional GAN əsaslı sintetik verilən istehsalı ilə yanaşır.
Nəticə
Bu tədqiqat kriptovalyuta qiymət sıralarında CGAN-LSTM arxitekturası ilə sintetik verilən yaratmağın mümkün və öyrədici yanaşma ola biləcəyini göstərir. Generatorun LSTM quruluşu əvvəlki qiymət məlumatından zaman asılılığı qurduğu halda, discriminator real və sintetik qiymət cütlərini ayırmağa çalışır. Bu rəqib təlim real sıraya bənzəyən yeni qiymət ardıcıllıqları yaratmağı hədəfləyir.
Təcrübələr modelin xüsusilə BTC kimi daha likvid və yetkin bazarlarda güclü uyğunluq verdiyini; ETH və XRP kimi daha yüksək struktur dəyişkənliyi və xarici hadisə həssaslığı daşıyan aktivlərdə isə bəzi məhdudiyyətlər göstərdiyini ortaya qoyur. Bu nəticə sintetik maliyyə verilənlərinin yaradılmasında aktiv üzrə fərqlərin vacib olduğunu göstərir.
Verianla oxucusu üçün əsas mesaj budur: Sintetik verilən istehsalı maliyyə süni intellektində vacib yardımçı vasitə ola bilər; lakin yaradılan verilənin real bazar davranışını hansı aspektlərdən qoruduğu və hansı aspektləri yumşaltdığı diqqətlə araşdırılmalıdır. GAN modeli real qiymət xəttini təqlid edə bilər, amma maliyyə risk təhlili üçün əsas kritik məsələ ekstremal hadisələri və rejim dəyişikliklərini nə qədər qoruduğudur.
Mənbə və Metod Qeydi
Bu yazı “Synthetic Data in Cryptocurrencies Using Generative Models” başlıqlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, metod, formullar, verilənlər dəsti, qrafiklər, nəticələr və məhdudiyyətlər sadələşdirilərək izah olunub.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib