

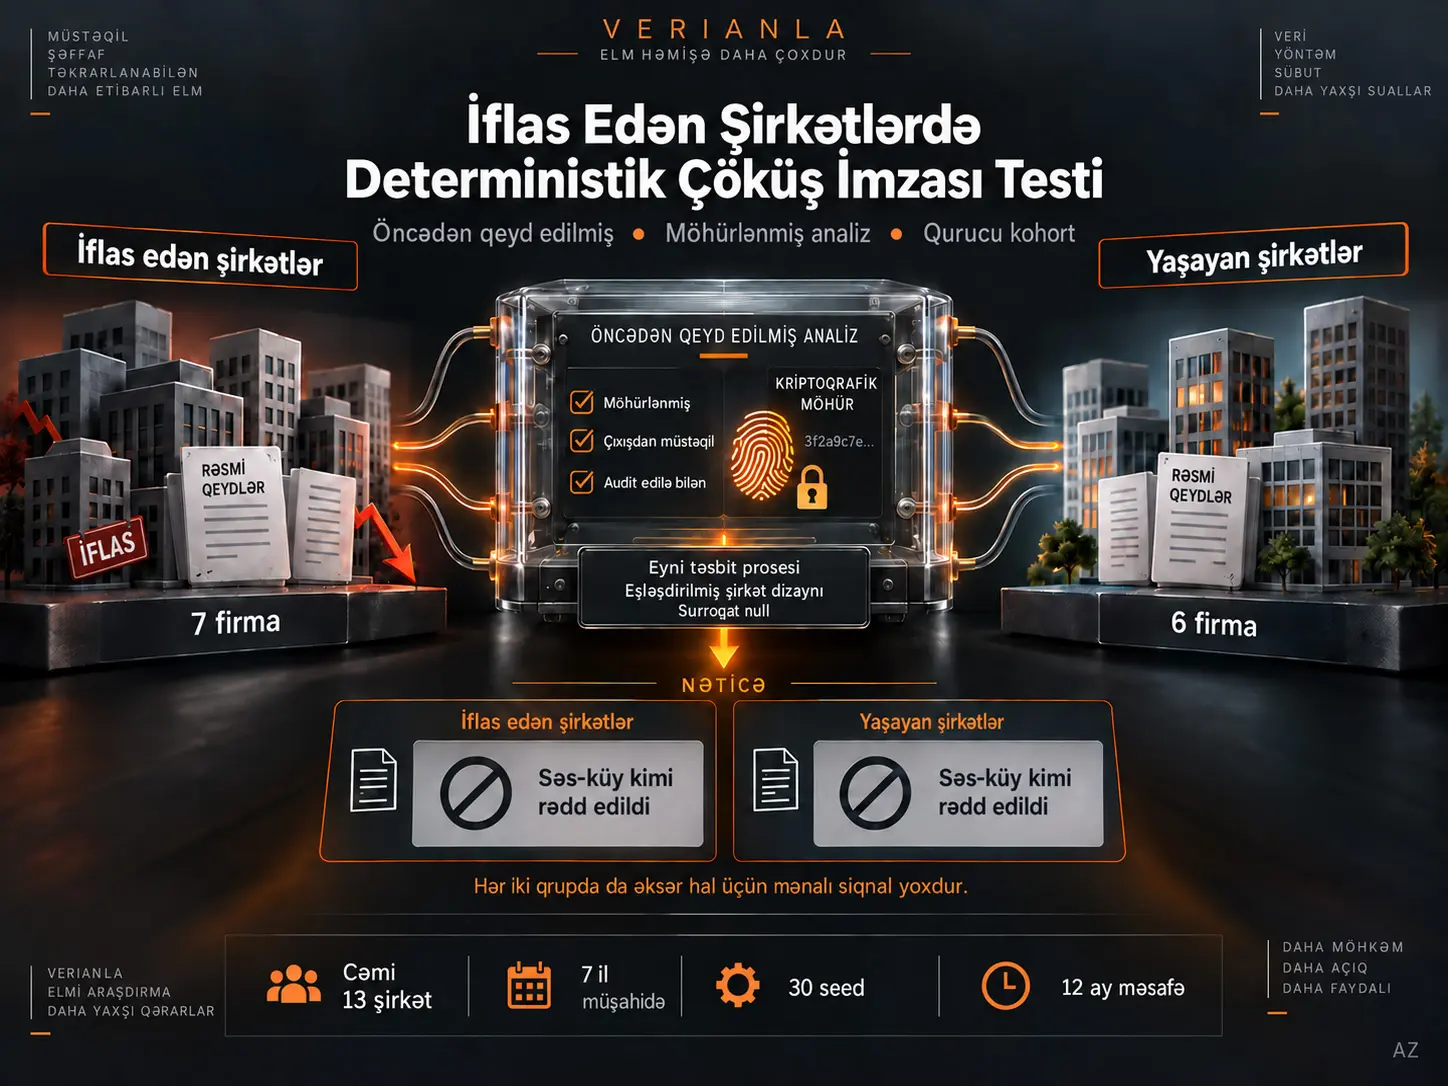
Bu tədqiqat, şirkətlərin sonradan iflasa uğramasından əvvəl davranış xarakterli açıq ictimai qeydlərdə aşkarlana bilən deterministik struktur dəyişikliyinin olub-olmadığını sınayan, analiz qaydaları nəticələr görülməzdən əvvəl sabitlənmiş və kriptoqrafik olaraq möhürlənmiş forensik test tədqiqatıdır. Tədqiqatda istifadə olunan deterministik struktur aşkarlama aləti, bir təsirin həm kifayət qədər böyük olmasını, həm də struktur baxımından uyğunlaşdırılmış surrogate məlumatlarla müqayisədə kifayət qədər qeyri-adi görünməsini eyni vaxtda tələb edən iki hissəli qərar mexanizminə malikdir. Alət Chapter 11 iflasına daxil olmuş yeddi şirkət və onların altı uyğunlaşdırılmış, fəaliyyətini davam etdirən rəqibindən ibarət ümumilikdə 13 şirkət üzərində tətbiq edilmişdir. On üç şirkətin 11-də qərar meyarı robust şəkildə heç bir seed-də aşılmamış; iki sərhəd halında görünən keçidlər isə struktur baxımından uyğunlaşdırılmış səs-küy həddindən statistik olaraq fərqləndirilə bilməmişdir. Təqib tədqiqatı kifayət qədər məlumat sıxlığına malik sərhəddəki iflas etmiş şirkətdə alətin müəyyən deterministik siqnal ailələrini həqiqətən aşkarlaya bildiyini göstərmiş, buna baxmayaraq real şirkət qeydi yenə də abstention vermişdir. Bununla belə nəticə yalnız alətin aşkarlaya bildiyi siqnal ailələri üçün və məlumat sıxlığının kifayət olduğu şərtlərdə etibarlıdır; aşağı məlumat sıxlığında non-detection siqnalın yoxluğu kimi şərh edilə bilməz.
Tədqiqatın ən güclü nəticəsi bir “iflas imzası” tapması deyil, əksinə detector davranışının iflas edən şirkətlərlə eyni dövr və sektorda fəaliyyətini davam etdirən şirkətləri ayırmamasıdır. Altı uyğunlaşdırılmış uğursuz–fəaliyyətini davam etdirən cütündə və ayrıca qiymətləndirilən görüntüləmə sektorundakı iflas halında görünən əsas nümunə detector-un qeydlərin çoxunu “səs-küy kimi rədd etməsi”dir. Mənbə müəllifləri bu nəticəni şirkət davranışlarında heç bir deterministik nizam olmadığı kimi şərh etmirlər; qərar yalnız detector-un öz kalibrasiya sahəsində hansı siqnal formalarını etibarlı şəkildə sertifikatlaşdıra bildiyi ilə məhdudlaşır.
Tədqiqatın daha geniş metodoloji töhfəsi, nəticəsi məlum olan hadisələrdə sonradan uyğun pəncərə, dəyişən və ya hədd seçilməsindən doğan hindsight və analyst tuning problemini azaltmağa yönəlmiş tədqiqat arxitekturasıdır. Hədəf hadisələrin əvvəlcədən qapalı siyahı kimi müəyyənləşdirilməsi, uğursuz şirkətlərin fəaliyyətini davam etdirən rəqiblərlə uyğunlaşdırılması, analiz kodunun və meyarların nəticədən əvvəl SHA-256 barmaq izləri ilə möhürlənməsi, qərarların çoxsaylı seed üzərində sınanması və mənfi/müsbət nəzarətlərin eyni intizamla aparılması tədqiqatçının nəticəyə görə üsulu səssizcə dəyişmək imkanını daraldır.
Tədqiqatın əsas problemi
Bir şirkət müflis olduqdan sonra onun keçmiş məlumatlarında çökməyə işarə etdiyi düşünülən nümunələri tapmaq nisbətən asandır. Nəticə artıq məlum olduqda analitik müşahidə pəncərəsini dəyişə, müxtəlif dəyişənlər seçə, hədləri yenidən tənzimləyə və ya yalnız hekayəyə uyğun dövrləri önə çıxara bilər. Bu əməliyyatlar şüurlu manipulyasiya olmaq məcburiyyətində deyil; lakin eyni məlumat üzərində çoxsaylı qərarlar sonradan verildikdə tədqiqatçının fərqinə varmadan nəticəyə uyğunlaşan analiz qurması mümkündür.
Mənbə tədqiqat bu problemi çox dar və falsifikasiya edilə bilən suala çevirir: Nəticələr görülməzdən əvvəl sabitlənmiş müəyyən deterministik struktur aşkarlama aləti daha sonra Chapter 11 iflasına daxil olan şirkətlərin ictimai qeydlərində bir dəyişikliyə işarə edirmi və eyni işarəni oxşar dövrdə fəaliyyət göstərib yaşamağa davam edən uyğunlaşdırılmış şirkətlərdən daha tez-tez yaradırmı?
Buna görə tədqiqat ümumi şirkət iflası nəzəriyyəsini sınamır. Sınanan obyekt müəyyən analiz pipeline-ı, müəyyən məlumat kanalları, müəyyən zaman pəncərələri, müəyyən surrogate müqayisələri və əvvəlcədən müəyyən edilmiş qərar meyarıdır.
Ön Qeydiyyat və Kriptoqrafik Möhürləmə Bu Tədqiqatda Niyə Vacibdir?
Ön qeydiyyat və kriptoqrafik möhürləmə, hansı şirkətlərin tədqiqata daxil ediləcəyi, hansı hadisənin institusional “ölüm” sayılacağı və detector-un hansı qaydalarla qərar verəcəyi kimi nəticəni dəyişə biləcək seçimlərin nəticələr görüldükdən sonra dəyişdirilməsini çətinləşdirmək üçün istifadə edilmişdir. Analiz pipeline-ının və nəzarət kodunun SHA-256 barmaq izləri əvvəlcədən qeydə alındığı üçün icra olunan fayllarda sonradan edilən hətta bir byte dəyişikliyi belə əvvəlki möhürlə uyğunsuzluq yaradacaq.
İnstitusional “ölüm” tərifinin əvvəlcədən bağlanması
Tədqiqat başlamazdan əvvəl qəbul edilə bilən institusional ölüm hadisələri dörd kateqoriya ilə məhdudlaşdırılmışdır:
- Chapter 7 və ya Chapter 11 bankruptcy,
- maliyyə çətinliyinin məcbur etdiyi satınalma,
- iflas/insolvency səbəbilə birjadan çıxarılma,
- şirkətin hüquqi olaraq sona çatması və ya dissolution.
Bu siyahının “qapalı” saxlanması vacibdir. Tədqiqatçı sonradan dəyərini dramatik şəkildə itirmiş, lakin hüquqi baxımdan bu dörd şərtdən heç birinə uyğun gəlməyən şirkəti münasib nəticə əldə etdiyi üçün yeni beşinci kateqoriya yaradaraq tədqiqata daxil edə bilməz.
Həqiqətən də tədqiqatda səkkizinci namizəd şirkət bütün analiz pipeline-ından keçirilmiş, lakin sonradan institusional ölüm tərifi ilə uyğun olmadığı görüldükdə əsas kohortdan çıxarılmışdır. Şirkət ciddi səhm dəyəri itkisi, CEO dəyişikliyi və dividendin dayandırılması yaşamış olsa da bankruptcy ərizəsi verməmiş, distress acquisition yaşamamış, insolvency səbəbilə delist edilməmiş və hüquqi olaraq sona çatmamışdır. Üstəlik həmin vaxt şirkətin detector nəticəsi artıq məlum idi: 30 seed-in heç birində meyarı aşmamışdı. Şirkəti kohortda saxlamaq üçün nəticəyə baxıldıqdan sonra “iqtisadi ölüm” kimi yeni kateqoriya yaratmaq lazım gələcəkdi. Ön qeydiyyat məhz bu cür post-hoc dəyişikliyi qadağan etdiyi üçün şirkət əsas analizdən çıxarılmışdır.
Uyğunlaşdırılmış uğursuz şirkət–fəaliyyətini davam etdirən şirkət dizaynı
Yeddi Chapter 11 şirkətinin altısı mümkün olduqda eyni sektor, dövr və bazarda fəaliyyətini davam etdirən rəqiblə uyğunlaşdırılmışdır. Yeddinci şirkət görüntüləmə/fotoqrafiya sektorundakı köhnə istehsalçıdır və təmiz sektor və dövr uyğunluğu tapılmadığı üçün müstəqil tək-şirkət protokolu ilə qiymətləndirilmişdir.
Fəaliyyətini davam etdirən şirkətlər sadəcə nəzarət bəzəyi deyil. Əgər detector həqiqətən çökməyə xas struktur oxuyursa, ən əsas gözləntilərdən biri iflas edən şirkətlə oxşar şərtlərdə fəaliyyətini davam etdirən şirkət arasında fərqli davranmasıdır. Detector-un hər iki qrupa eyni şəkildə abstention verməsi görünən davranışın iflasa xas olmadığı barədə birbaşa məlumat verir.
| # | Sektor | Chapter 11 şirkəti | Uyğunlaşdırılmış fəaliyyətini davam etdirən şirkət | Məlumat rejimi |
|---|---|---|---|---|
| 1 | Ev videosu / media pərakəndə satışı | Video icarəsi şəbəkəsi | Abunə əsaslı streaming rəqibi | Ən erkən dövr; ən az kanal |
| 2 | Ümumi məhsul pərakəndə satışı | Köhnə böyük mağaza şəbəkəsi | Böyükmiqyaslı ümumi pərakəndə satıcı | Erkən dövr |
| 3 | İnvestisiya bankçılığı | Qlobal investisiya bankı | Oxşar investisiya bankı | Keçid dövrü |
| 4 | İstehlak elektronikası pərakəndə satışı | Elektronika pərakəndə şəbəkəsi | Rəqib elektronika pərakəndə satıcısı | Keçid dövrü |
| 5 | Kitab pərakəndə satışı | Milli kitab mağazaları şəbəkəsi | Rəqib kitab mağazaları şəbəkəsi | Keçid dövrü |
| 6 | Xüsusi oyuncaq pərakəndə satışı | Oyuncaq pərakəndə satıcısı | Kütləvi bazar pərakəndə satıcısı | Ən yeni dövr; bütün kanallar |
| 7 | Görüntüləmə / fotoqrafiya | Köhnə görüntüləmə istehsalçısı | Təmiz uyğunluq yoxdur; standalone | Yeni dövrə yaxın |
Yeddi illik müşahidə pəncərəsi və 12 aylıq məsafə
Hər şirkət üçün detector yeddi illik müşahidə pəncərəsindən istifadə etmişdir. Lakin pəncərə iflas anına qədər uzadılmamış, institusional ölüm referensindən 12 ay əvvəl bitirilmişdir. Bu 12 aylıq standoff, bankruptcy-dən əvvəlki açıq böhran dövrünü, təcili hüquqi prosesləri və terminal maliyyə çətinliyini detector-un girişindən çıxarmağı məqsəd qoyur.
Beləliklə detector-un tapacağı hər hansı nümunənin yalnız şirkətin artıq açıq şəkildə çökməkdə olduğu son ayları oxumasının qarşısı alınmağa çalışılmışdır. Fəaliyyətini davam etdirən şirkətlər də uyğunlaşdırıldıqları uğursuz şirkətin anchor tarixinə görə eyni zaman pəncərəsində qiymətləndirilmişdir.
Məlumat kanalları
Məlumat kanalları xüsusi şirkətdaxili mənbələrdən deyil, ictimai qeydlərdən törədilmişdir. Mənbə tənzimləyici qurum bildirişlərini və federal məhkəmə qeydlərini açıq şəkildə qeyd edir. Bəzi kanallar bütün dövr boyunca davamlı mövcud olduğu halda, digərləri şirkət və tarixdən asılı olaraq seyrəkdir. Məsələn, özəl mülkiyyətə keçən şirkət üçün insayder əməliyyatlarına dair müəyyən qeydlərin struktur olaraq olmaması mümkündür.
Mənbə belə struktur yoxluqları avtomatik missing-data kimi doldurmadığını; real və ya struktur sıfırla çatışmayan məlumat arasında əvvəlcədən fərq qoyulduğunu bildirir. Bununla belə istifadə olunan kanalların tam texniki tərifi və necə yaradıldıqları proprietary hesab edildiyi üçün yayımlanmamışdır.
Üç məlumat rejiminin metodoloji əhəmiyyəti
Kohort erkən, keçid və daha yeni olmaqla fərqli məlumat rejimlərini əhatə edir. Köhnə müşahidə pəncərələrində daha az qeyd kanalı mövcud olduğu halda, ən yeni dövrlərdə bütün kanallar ola bilər. Bu müxtəliflik vacibdir; detector yalnız köhnə və seyrək məlumat dövrlərində abstention versəydi, nəticəni asanlıqla məlumat əlçatanlığı ilə əlaqələndirmək olardı. Mənbədə abstention nümunəsi yeni və daha zəngin qeyd dövrlərində də görünür.
Bununla belə terminal qərar bütün şirkətlərdə ortaq olan yeganə davamlı kanal üzərindən verildiyi üçün kanal sayındakı fərq birbaşa təsnifatı müəyyən etmir. Seyrək kanallar əhatəni və attestation səviyyəsini təsir edir, əsas terminal qərarın özünü deyil.
“Səs-küy Kimi Rədd Edildi” Qərarı Nə Deməkdir?
“Səs-küy kimi rədd edildi” ifadəsi detector-un şirkət məlumatında heç bir struktur və ya dəyişiklik görmədiyi anlamına gəlmir; yalnız əvvəlcədən müəyyən edilmiş iki şərtin eyni seed üzərində birlikdə ödənmədiyini ifadə edir. Bir şirkətin deterministik struktur daşıdığına qərar vermək üçün həm təsir ölçüsü şərtinin, həm də surrogate əsaslı əhəmiyyət şərtinin eyni vaxtda təmin olunması lazımdır.
Mənbə qərar meyarını funksional şəkildə izah edir, lakin hədlərin ədədi dəyərlərini və meyarın tam riyazi formasını proprietary olaraq saxlayır. Buna görə Verianla izahında mənbədə olmayan tənlik yaradılmamışdır.
Real şirkət qeydlərində diqqətçəkən hal meyarın iki komponentinin ayrı-ayrılıqda zaman-zaman ödənməsinə baxmayaraq, demək olar ki, heç bir seed üzərində eyni anda ödənməməsidir. Mənbə bu hadisəni “anti-coincidence” adlandırır. Böyük təsirin görüldüyü seed ilə surrogate baxımından güclü əhəmiyyətin görüldüyü seed çox vaxt eyni deyil. Qərar iki şərtin birləşməsini tələb etdiyi üçün detector deterministik strukturu sertifikatlaşdırmır.
Bu fərq vacibdir. Abstention, “şirkət məlumatları tamamilə təsadüfidir” nəticəsi ilə eyni deyil. Daha dar ifadə belədir: Ölçülən struktur detector-un əvvəlcədən möhürlənmiş meyarı altında həm kifayət qədər böyük, həm də uyğun surrogate null-dan kifayət qədər ayrılmış olaraq eyni anda təsdiqlənməmişdir.
Tədqiqatın Metodu və Nəticələri
Seed-robustness protokolu
Detector-da təsadüfilik ehtiva edən əməliyyatlar olduğu üçün tək random seed ilə alınan nəticə kifayət hesab edilməmişdir. Şirkətlər canonical olaraq sabitlənmiş əsas seed-ə əlavə olaraq 30 müstəqil və əvvəlcədən elan edilmiş seed üzrə qiymətləndirilmişdir.
Tədqiqatda iki qeyd sinfi müəyyən edilmişdir. Şirkət 30 seed-in sıfırında qərar meyarını keçərsə robust abstention; ən azı bir seed-də meyarı keçərsə seed-fragility sinfinə daxil edilmişdir. Hətta bir crossing belə nəzərə alınmadan buraxılmamışdır.
Burada vacib protokol detalı var: ilk şirkət cütü, 30-seed robustness qaydası ikinci cütdən etibarən qəbul edilməzdən əvvəl ilkin tədqiqat protokolu altında qiymətləndirilmişdir. Mənbə cədvəli bu ilk iki qeydi müqayisə davamlılığı üçün “0 crossing” kimi göstərir; digər sətirlər real 30-seed sweep nəticələridir.
| Sektor | Rol | Crossing / 30 | Mənbə təsnifatı |
|---|---|---|---|
| Ev videosu / media | İflas edən şirkət | 0 | Robust abstention |
| Ev videosu / media | Fəaliyyətini davam etdirən şirkət | 0 | Robust abstention |
| Ümumi məhsul pərakəndə satışı | İflas edən şirkət | 0 | Robust abstention |
| Ümumi məhsul pərakəndə satışı | Fəaliyyətini davam etdirən şirkət | 0 | Robust abstention |
| İnvestisiya bankçılığı | İflas edən şirkət | 0 | Robust abstention |
| İnvestisiya bankçılığı | Fəaliyyətini davam etdirən şirkət | 4 | Boundary / seed-fragility |
| İstehlak elektronikası | İflas edən şirkət | 0 | Robust abstention |
| İstehlak elektronikası | Fəaliyyətini davam etdirən şirkət | 0 | Robust abstention |
| Kitab pərakəndə satışı | İflas edən şirkət | 0 | Robust abstention |
| Kitab pərakəndə satışı | Fəaliyyətini davam etdirən şirkət | 0 | Robust abstention |
| Xüsusi oyuncaq pərakəndə satışı | İflas edən şirkət | 0 | Robust abstention |
| Xüsusi oyuncaq pərakəndə satışı | Fəaliyyətini davam etdirən şirkət | 0 | Robust abstention |
| Görüntüləmə / fotoqrafiya | İflas edən şirkət; standalone | 1 | Boundary / seed-fragility |
Ümumilikdə 13 şirkətdən 11-i robust abstention vermişdir. Bunların altısı iflas edən, beşi fəaliyyətini davam etdirən şirkətdir. Sərhəddə qalan iki qeyddən biri fəaliyyətini davam etdirən investisiya bankı, digəri isə standalone kimi qiymətləndirilən iflas etmiş görüntüləmə şirkətidir.
Detector İflas Edən Şirkətləri Fəaliyyətini Davam Etdirən Şirkətlərdən Ayırdımı?
Xeyr. Bu qurucu kohortda detector davranışı eventual bankruptcy vəziyyətini ayırmamışdır: robust abstention həm iflas edən, həm də fəaliyyətini davam etdirən şirkətlərdə görülmüş, iki seed-fragility sərhəd halı da qruplar arasında bir-bir paylanmışdır. Bu simmetriya mənbə tədqiqatın ən açıq empirik tapıntısıdır.
Bu tapıntının əhəmiyyəti yalnız “siqnal tapılmadı” deməkdən daha çoxdur. Əgər detector-un crossing davranışı çökməyə xas olsaydı, uğursuz şirkətlərdə fəaliyyətini davam etdirən şirkətlərdən sistematik şəkildə fərqli nümunə gözlənərdi. Mənbə kohortda belə fərq müşahidə edilmir.
İki sərhəd halı
Fəaliyyətini davam etdirən investisiya bankı 30 seed-in 4-də, standalone görüntüləmə sektorundakı iflas şirkəti isə 30 seed-in 1-də meyarı keçmişdir. Ön qeydiyyat təsnifatına görə hər ikisi seed-fragility qeydidir; çünki qərar istifadə olunan random seed-ə görə dəyişir.
Bu keçidlərin həqiqətən siqnalı, yoxsa qərar sərhədinə yaxınlığın təbii dəyişkənliyini təmsil etdiyini müəyyənləşdirmək üçün ayrıca mənfi nəzarət tədqiqatı aparılmışdır.
Mənfi və Müsbət Nəzarətlər Niyə Birlikdə Lazımdır?
Mənfi nəzarət, görünən crossing-in eyni struktur xüsusiyyətlərə malik, lakin zaman düzümü pozulmuş səs-küydə nə qədər tez-tez ortaya çıxdığını sınayır; müsbət nəzarət isə həqiqətən deterministik siqnal mövcud olduqda detector-un onu aşkarlaya biləcək gücə malik olub-olmadığını sınayır. Null nəticəni güclü şəkildə şərh etmək üçün yalnız “səs-küyü aşmadı” demək deyil, alətin müvafiq məlumat sıxlığında real siqnalı tuta bildiyini də göstərmək lazımdır.
Mənfi nəzarət: hər biri 500 surrogate nümunəsi
İki boundary şirkət üçün hər biri 500 surrogate seriya yaradılmışdır. Governing null kimi istifadə olunan surrogate real kanalın dəyər paylanmasını, sparsity strukturunu və hadisə sayını qoruyarkən yalnız temporal ordering-i pozur. Beləliklə detector-un hədəflədiyi temporal determinism aradan qaldırılır, məlumat strukturunun digər əsas xüsusiyyətləri isə mümkün qədər qorunur.
İkinci və daha zəif surrogate strukturu yalnız orta hadisə sürətini qorumuşdur. Mənbə bunu da hesabat verir, lakin əsas null kimi qəbul etmir; çünki yalnız orta sürətə görə yaradılmış səs-küyü aşmaq temporal determinism-i deyil, sadəcə məlumatın daha zəngin paylanma strukturuna malik olduğunu göstərə bilər.
Hər iki boundary şirkətin observed crossing rate-i öz structure-matched null paylanmasının təxminən 95 faiz sərhədində yerləşmişdir. Fəaliyyətini davam etdirən investisiya bankının 4/30 crossing-i və iflas etmiş görüntüləmə şirkətinin 1/30 crossing-i null paylanmasının özünün təxminən iyirmidə bir ehtimalla yaratdığı sərhəd davranışından statistik olaraq ayırd edilə bilməmişdir.
Buna görə düzgün ifadə “crossing-lərin səs-küy olduğu sübut edildi” deyil. Mənbə daha dar nəticə verir: crossing-lər ənənəvi 5 faiz səviyyəsində struktur baxımından uyğunlaşdırılmış səs-küydən statistik olaraq ayırd edilə bilmir.
Mənfi nəzarətdə mühüm prosedur məhdudiyyəti
Tədqiqat mühüm metodoloji detalı açıq şəkildə bildirir: temporal-shuffle surrogate-ın governing null qəbul edilməsi qərarı nəzarət tədqiqatı icra edildikdən sonra verilmişdir. Müəllif bunun nəticəyə yönəlmiş seçim olmadığını və temporal determinism testi baxımından daha uyğun və mühafizəkar null olduğunu müdafiə edir; həmçinin hər iki surrogate nəticəsini hesabat verir. Bununla belə bu qərarın post-run olması, ilk nəzarət tədqiqatının bütün qərarları tam şəkildə əvvəlcədən sabitlənmiş quruluş olmadığını göstərən mühüm məhdudiyyətdir. Mənbə gələcək tədqiqatlar üçün bu surrogate-ın governing null kimi əvvəlcədən qeydiyyata alındığını bildirir.
İlk müsbət nəzarət niyə kifayət etmədi?
Mənfi nəzarət crossing-lərin null xəttini aşmadığını göstərə bilər; lakin detector-un real deterministik struktur mövcud olduqda onu tuta biləcəyini göstərmir. Buna görə başlanğıc tədqiqatda deterministik struktur ehtiva edən müsbət nəzarət seriyaları yaradılmışdır.
Lakin sıx müsbət nəzarət detector-da heç bir crossing yaratmamışdır. Bu nəticə təkbaşına detector-un həssas olmadığını göstərə bilərdi; ancaq müsbət seriya real şirkət məlumatına bənzədilmək üçün seyrək və count-based formaya çevrilirdi. Bu count-rendering addımının deterministik strukturu detector-a çatmazdan əvvəl pozmuş olması da mümkün idi.
Bu iki ehtimal ilk müsbət nəzarətlə ayrıla bilmədiyi üçün mənbə başlanğıcda nə “detector gücsüzdür”, nə də “detector kifayət qədər güclüdür” nəticəsinə icazə vermişdir. Bu qeyri-müəyyənlik sonradan ayrıca və əvvəlcədən möhürlənmiş təqib tədqiqatı ilə araşdırılmışdır.
Təqib tədqiqatı: rendering, güc və məlumat sıxlığı
Təqib tədqiqatının ilk addımı count-rendering əməliyyatından sonra deterministik strukturunu qoruduğu müstəqil ölçü ilə təsdiqlənmiş müsbət nəzarət yaratmaq olmuşdur. Bu yoxlamada sealed criterion-dan müstəqil olaraq permutation entropy istifadə edilmişdir. Beləliklə count-rendering-in determinizmi ümumiyyətlə mütləq yox etdiyi izahı rədd edilə bilmişdir.
Sonra graded power analysis tətbiq edilmişdir. Standalone iflas etmiş boundary şirkətin real məlumat sıxlığında detector-un öz kalibrasiya ailəsindən yeridilmiş deterministik siqnal bütün seed-lərdə geri qaytarılmışdır. Mənbə həmçinin bu powered bölgənin əhəmiyyətli əlavə səs-küy və məlumat thinning altında da davam etdiyini bildirir. Eyni məlumat sıxlığındakı real şirkət qeydi isə abstention verməyə davam etmişdir.
Bu nəticə həmin konkret məlumat sıxlığında detector-un “heç nəyi tuta bilməyən” alət olmadığı deməkdir. Aşkarlaya bildiyi növdə deterministik siqnal verildikdə detector bunu görür; real şirkət qeydində eyni ölçüdə belə detectable signature yoxdur.
Bu “real yoxluq” nəticəsinin iki məcburi sərhədi
Birinci sərhəd siqnal ailəsidir. Təqib tədqiqatı detector-un mümkün bütün deterministik strukturları aşkarlaya bilmədiyini də göstərmişdir. Deterministik olduğu və rendering-dən sonra strukturunu qoruduğu müstəqil şəkildə təsdiqlənmiş ən azı bir siqnal ailəsi yenə də detector meyarını işə salmır. Buna görə nəticə “şirkətdə heç bir deterministik struktur yoxdur” deyil; yalnız detector-un aşkarlaya bildiyi siqnal ailələrindən çöküş imzasının tapılmadığı söylənə bilər.
İkinci sərhəd marjdır. Standalone iflas şirkətinin real crossing rate-i öz structure-matched null paylanmasının altında aydın məsafədə deyil; təxminən 95 faiz sərhədinin üstündə və ya onunla eyni sərhəddədir. Mənbə bu vəziyyəti zero-margin adlandırır. Buna görə detector-un tuta biləcəyi gücdə siqnal istisna olunur; detector həddinin altında qalan daha zəif və ya fərqli formalı struktur isə istisna edilmir.
Aşağı sıxlıqlı fəaliyyətini davam etdirən boundary şirkət
Fəaliyyətini davam etdirən investisiya bankının daha aşağı məlumat sıxlığında vəziyyət fərqlidir. Həmin sıxlıqda heç bir müsbət nəzarət etibarlı şəkildə firing yaratmamışdır. Buna görə detector-un bu məlumat sıxlığında real deterministik siqnalı aşkarlaya biləcək gücə malik olduğu təsdiqlənməmişdir.
Şirkətin crossing rate-i öz null xəttindən bir qədər yuxarı olsa da bu artım detection kimi şərh edilə bilməz. Mənbə, güclü thinning tətbiq olunmuş və deterministik struktur daşımayan surrogate məlumatların da oxşar crossing yarada bildiyini bildirir. Buna görə aşağı sıxlıqdakı nəticə sparsity artifact-dan ayrıla bilmir.
| Vəziyyət | Müsbət nəzarət | Real şirkət qeydi | İcazə verilən şərh |
|---|---|---|---|
| Kifayət qədər sıxlıqdakı iflas boundary şirkəti | Detectable ailədə bütün seed-lərdə geri qaytarılma | Abstention | Detector-un aşkarlaya bildiyi ailələr üçün bounded genuine absence |
| Aşağı sıxlıqdakı fəaliyyətini davam etdirən boundary şirkət | Etibarlı firing yoxdur | Sərhəd crossing-i | Non-detection; nəticə güc baxımından təsdiqlənməyib |
Bu Tədqiqat Şirkət İflasını Əvvəlcədən Proqnozlaşdıran Model Təqdim Edirmi?
Xeyr. Tədqiqat bankruptcy prediction modeli və ya əməliyyat xarakterli erkən xəbərdarlıq sistemi təqdim etmir. Araşdırılan detector sabitlənmiş keçmiş məlumat pəncərələrində müəyyən deterministik struktur meyarlarını sınayan forensik tədqiqat alətidir və mənbə müəllifləri nəticələri gələcək şirkət iflaslarını proqnozlaşdırma performansı kimi şərh etmirlər.
Tədqiqatın dəstəklədiyi nəticələr
- Qurucu kohortdakı 13 şirkətin 11-i detector meyarını robust şəkildə aşmamışdır.
- Bu 11 qeydin altısı iflas etmiş, beşi fəaliyyətini davam etdirən şirkətdir.
- İki boundary crossing halından biri iflas etmiş, biri fəaliyyətini davam etdirən şirkətdir.
- Hər iki boundary hal structure-matched null altında səs-küy sərhədindən statistik olaraq ayırd edilə bilmir.
- Detector davranışı qurucu kohortda eventual failure vəziyyətini ayırmır.
- Kifayət qədər məlumat sıxlığındakı iflas boundary şirkətində detector özünün aşkarlaya bildiyi kalibrasiya ailəsindən yeridilmiş deterministik siqnalı tuta bilir.
- Eyni sıxlıqda real şirkət qeydi detectable signature yaratmır.
- Aşağı məlumat sıxlığında detector gücü təsdiqlənmədiyi üçün abstention yalnız non-detection kimi şərh edilməlidir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Bütün şirkət iflaslarının deterministik imzadan məhrum olduğu göstərilməmişdir.
- Detector-un bütün deterministik siqnal ailələrini aşkarladığı göstərilməmişdir.
- Qurucu kohortdan bütün sektorlara və ya bütün bankruptcy növlərinə population-level ümumiləşdirmə aparıla bilməz.
- Chapter 7, distress-forced acquisition, insolvency delisting və dissolution kohortda ayrı-ayrılıqda sınaqdan keçirilməmişdir; qurucu kohortun yeddi uğursuz şirkəti Chapter 11 hallarından ibarətdir.
- Şirkətin “səs-küy kimi rədd edilməsi” onun sağlam, nizamsız və ya patoloji olması demək deyil.
- Tədqiqat real vaxtlı kommersiya bankruptcy prediction performansı göstərmir.
- Zero-margin nəticəsi detector həddinin altında qalan zəif və ya fərqli formalı deterministik siqnalları istisna etmir.
Metodoloji güclü tərəflər
Tədqiqatın ən nəzərəçarpan güclü tərəfi mənfi nəticəni metodoloji uğursuzluq kimi gizlətməməsi və analitikin sonradan qərar dəyişə biləcəyi sahələri mümkün qədər məhdudlaşdırmasıdır. Qapalı institusional ölüm tərifi, matched survivor dizaynı, seed robustness, pre-result SHA-256 möhürləri, müstəqil reviewer re-derivation və uğursuz müsbət nəzarətin açıq şəkildə hesabat verilməsi bu yanaşmanın hissələridir.
Xüsusilə səkkizinci namizəd şirkətin çıxarılması ön qeydiyyatın sadəcə nəzəri vəd olmadığını göstərən mühüm nümunədir. Şirkət tədqiqatın hekayəsinə rahat daxil ediləcək qədər ciddi iqtisadi çətinlik yaşamış olsa da əvvəlcədən qəbul edilmiş ölüm siniflərindən birinə düşmədiyi üçün kohorta daxil edilməmişdir.
Əsas məhdudiyyətlər
Kiçik qurucu kohort: Yeddi bankruptcy halı və altı matched survivor population base rate haqqında güclü nəticələr çıxarmaq üçün kifayət deyil. Mənbə də kohortun population sample-dan çox metodoloji qurucu set olduğunu bildirir.
Faktiki olaraq yalnız bir ölüm növünün təmsil olunması: Ön qeydiyyatda dörd ölüm növü olsa da yeddi uğursuz şirkətin hamısı Chapter 11 bankruptcy-dir. Buna görə tədqiqat distress acquisition, insolvency delisting və ya dissolution hadisələrini empirik olaraq təmsil etmir.
Terminal qərarın tək davamlı kanala əsaslanması: Bir neçə davranış kanalı olmasına baxmayaraq terminal detector qərarı bütün şirkətlərdə daim mövcud olan tək kanal üzərindən daşınır. Daha seyrək kanalların mümkün töhfələri əsas meyar aşılmadığı üçün downstream mərhələdə qiymətləndirilə bilməmişdir.
Proprietary detallar: Kanal yaratma tərifləri, meyarın tam riyazi forması və ədədi hədlər yayımlanmadığı üçün kənardan tam müstəqil təkrar istehsal məhduddur. SHA-256 möhürləri faylların dəyişdirilmədiyini yoxlamağa kömək etsə də gizli saxlanılan metodoloji məzmunun elmi uyğunluğunu təkbaşına təsdiqləmir.
Detector family scope: Təqib tədqiqatı ən azı bir rendering-surviving deterministik ailənin criterion tərəfindən aşkarlanmadığını açıq şəkildə göstərir. Bu vəziyyət genuine-absence şərhini detector-un detectable families çoxluğu ilə məhdudlaşdırır.
Zero-margin: Kifayət sıxlıqdakı iflas boundary şirkətinin real qeydi öz null xəttinin aydın şəkildə altında deyil. Buna görə tədqiqat “təmiz və geniş marjlı yoxluq” deyil, detector həddini aşan imzanın tapılmadığı daha dar nəticə verir.
Kriptoqrafik audit izi
Mənbə metodologiya və nəzarət komponentləri üçün əvvəlcədən qeydə alınmış SHA-256 fingerprints hesabat verir. Əlavə bölmədə tam dəyərlərin Supplementary Table S1-də yerləşdiyi, əsas mətndə isə oxunaqlılıq üçün qısaldılmış dəyərlərin göstərildiyi bildirilir.
| Artefakt | Qısaldılmış SHA-256 |
|---|---|
| Sealed analysis pipeline / decision criterion | 86a48ffd… |
| Joint methodology seal / channel + measurand definitions | 28576806… |
| Standalone single-firm runner | 6ffbc4f2… |
| Control-study design / pre-registered | f79ec761… |
| Control-study code | 5770fd99… |
| Control-study results | 4949045d… |
Müstəqil rigor reviewer-ın icra olunan artefaktlardan fingerprint-ləri yenidən hesabladığı və əvvəlcədən qeydə alınmış dəyərlərlə uyğunlaşdırdığı; həmçinin şirkət üzrə statistikanı müəlliflərin hesabatlarından müstəqil şəkildə yenidən çıxardığı bildirilir. Düzəldilməsi lazım olan möhürlənmiş qeydlərin əvvəlki versiyaları silinməmiş, səbəbləri ilə birlikdə saxlanılmışdır.
Mənbə və Metod Qeydi
Özgün tədqiqat: A Pre-Registered, Sealed Test for a Deterministic Collapse Signature in Failing Firms: A Disciplined Null on a Founding Cohort
Müəllif: Gulam Mustafa Nazary
Qurum: Zeaba Technologies LLC
Mənbə növü: Metodoloji və empirik tədqiqat xarakterli işçi sənədi / preprint.
Platforma: SSRN; abstract ID 7124418.
Rəsmi qeyd bağlantısı:SSRN tədqiqat qeydi
İl: 2026.
DOI: Mənbə PDF-də DOI göstərilməyib; təsdiqlənmiş DOI məlumatı olmadığı üçün əlavə edilməyib.
Jurnal / cild / nömrə: Mənbə PDF-də jurnal, cild, nömrə və ya resenziyalı nəşr məlumatı verilmir.
Resenziya vəziyyəti: Resenziyalı jurnalda dərc edildiyi təsdiqlənmədiyi üçün tədqiqat Verianla-da resenziyalı məqalə kimi təqdim edilməməlidir.
Lisenziya: Mənbə PDF-də açıq lisenziya bəyanı yoxdur.
Məlumat mənbələri: Tənzimləyici disclosure qeydləri və federal litigation dockets daxil olmaqla ictimai qeydlərdən törədilmiş davranış kanalları istifadə edilmişdir. Kanal təriflərinin detalları proprietary saxlanılmışdır.
Nümunə: Chapter 11 bankruptcy yaşamış yeddi şirkət və onların altı matched survivor-ı; ümumilikdə 13 şirkət. Altı uğursuz şirkət uyğunlaşdırılmış, görüntüləmə/fotoqrafiya sektorundakı yeddinci uğursuz şirkət standalone protokolu ilə analiz edilmişdir.
Müşahidə pəncərəsi: Hər şirkət üçün yeddi il; uğursuz şirkətin death anchor-undan 12 ay əvvəl bitən pəncərə. Survivor pəncərələri uyğunlaşdırıldıqları uğursuz şirkətin anchor tarixinə görə eyni şəkildə müəyyən edilmişdir.
Qərar mexanizmi: Daim mövcud kanala tətbiq edilən iki hissəli conjunctive criterion. Deterministik struktur yalnız effect-magnitude şərti ilə surrogate-significance şərti eyni anda təmin olunarsa sertifikatlaşdırılır. Tam formula və ədədi threshold-lar proprietary olduğu üçün mənbədə verilmir.
Seed robustness: Əsas protokolda 30 müstəqil seed. Sıfır crossing robust abstention, bir və ya daha çox crossing seed-fragility kimi qeydə alınmışdır. İlk şirkət cütü 30-seed convention qəbul edilməzdən əvvəlki protokol altında qiymətləndirilmiş və mənbə cədvəlində davamlılıq məqsədilə 0 crossing kimi göstərilmişdir.
Mənfi nəzarət: İki boundary şirkət üçün hər biri 500 surrogate draw. Governing null; dəyər paylanması, sparsity və event counts xüsusiyyətlərini qoruyub temporal order-ı pozan structure-matched surrogate-dır.
Müsbət nəzarət və təqib: İlk müsbət nəzarət count-rendering ilə detector sensitivity arasında fərq qoya bilmədiyi üçün nəticəsiz qalmışdır. Təqib tədqiqatı permutation entropy ilə rendering-dən sonra determinism-i müstəqil təsdiqləmiş və real şirkət sıxlıqlarında graded power analysis aparmışdır.
Əsas tapıntı: Detector-un qurucu kohortdakı davranışı eventual bankruptcy vəziyyətini ayırmamışdır. Kifayət qədər sıxlıqda və detector-un aşkarlaya bildiyi siqnal ailələri üçün boundary iflas şirkətindəki abstention, detectable signature-ın bounded genuine absence-ı kimi şərh edilə bilər. Aşağı sıxlıqda isə yalnız non-detection nəticəsi verilə bilər.
Əsas metodoloji məhdudiyyət: Kohort kiçikdir, faktiki olaraq yalnız Chapter 11 failure növü təmsil olunur, terminal qərar tək davamlı kanal üzərindən daşınır, detector bəzi deterministik ailələri aşkarlamır və kritik detector detallarının bir hissəsi proprietary olaraq yayımlanmamışdır.
Mənbədə istifadə olunan əsas ədəbiyyat: Surrogate-data üsulu üçün Theiler və həmkarları (1992), təkmilləşdirilmiş surrogate yanaşması üçün Schreiber və Schmitz (1996), preregistration yanaşması üçün Nosek və həmkarları (2018), permutation entropy üçün Bandt və Pompe (2002) istinad edilmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib