

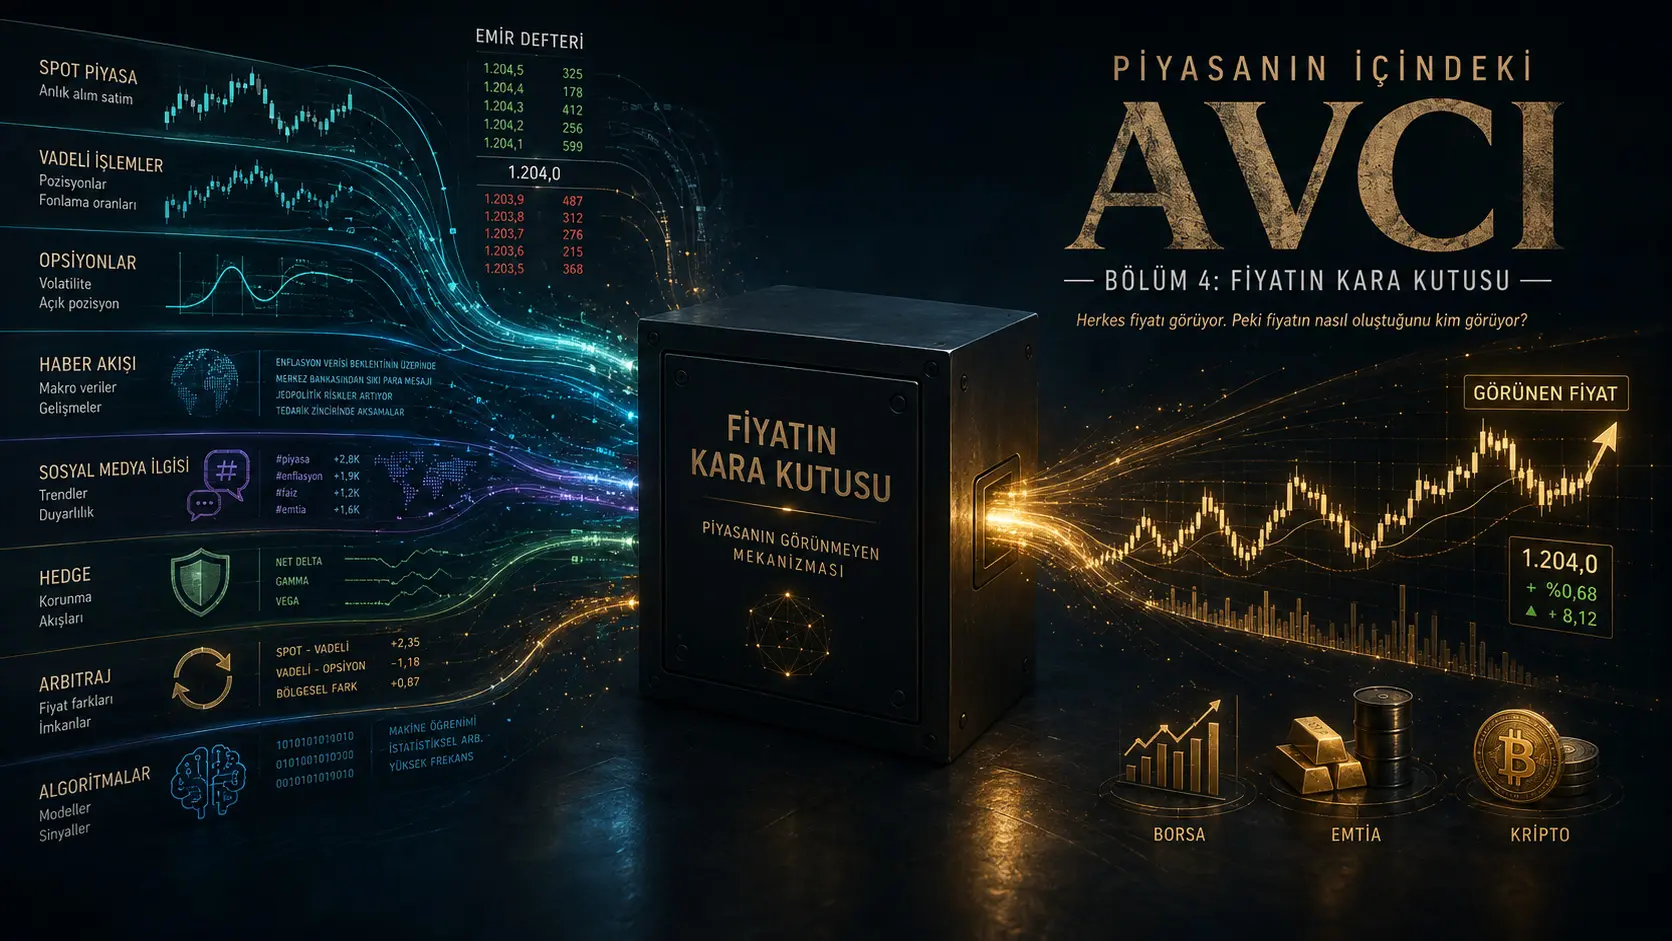
Bir səhm, əmtəə və ya kriptovalyuta hamının dilinə düşəndə “artıq qiymətlənib” demək cəlbedicidir; lakin elmi baxımdan qiymətlənmə açılıb-bağlanan bir açar deyil. Qiymət kəşfi (price discovery), yeni məlumat və gözləntilərin əməliyyatlar vasitəsilə bazar qiymətinə harada, hansı sürətlə və nə dərəcədə daxil olduğunu təsvir edən dinamik prosesdir. Bu proses bəzən spot bazarda, bəzən fyuçerslərdə, bəzən opsion qiymətlərində, bəzən normal sessiyadan kənarda və bəzən bir-biri ilə əlaqəli bir neçə bazarda eyni vaxtda irəliləyə bilər. Rəyli tədqiqatlar müəyyən bazar şəraitində fyuçers bazarının spot qiymət kəşfinə liderlik edə bildiyini; opsion qiymətlərinin spotda böyük hərəkət baş verməzdən əvvəl hadisə riskini qiymətləndirə bildiyini; korporativ açıqlamalardakı məlumatın bir hissəsinin ictimai açıqlamadan əvvəl qiymətlərə daxil olmuş ola bildiyini göstərir. Lakin bu tapıntılar hər erkən qiymət hərəkətinin qanunsuz məlumat istifadəsindən yarandığını göstərmir.
Bu bölmənin əsas nəticəsi budur: kütlənin qiyməti fərq etdiyi yer ilə qiymətlənmənin başladığı yer eyni olmaq məcburiyyətində deyil. Bundan əlavə, “qiymətlənib” deyilən anlayışın tək ölçüsü yoxdur. Bazar xəbərin istiqamətini, hadisənin başvermə ehtimalını, gözlənilən hərəkətin böyüklüyünü, volatilliyi, likvidlik riskini və məcburi hedc axınlarını müxtəlif alətlərdə fərqli vaxtlarda qiymətləndirə bilər. Qısamüddətli opsionları araşdıran 2025-ci il tarixli rəyli tədqiqatda müəyyən şirkət açıqlamalarından dərhal əvvəl araşdırılan implied volatility əyrilərinin %38'ində qeyri-adi konkav quruluş müşahidə edilərkən, müvafiq hadisənin opsion müddəti daxilində olmadığı müşahidələrdə bu nisbət %4,8 olaraq ölçülmüşdür. Tədqiqatçılar bu quruluşun yaxınlaşan böyük qiymət hərəkəti riskinin əvvəlcədən qiymətlənməsi ilə əlaqəli olduğunu göstərmişdir; bu ölçmə istiqaməti deyil, xüsusilə hadisə riskini və mümkün hərəkət böyüklüyünü əhatə edir.
Digər tərəfdən “hamı danışırsa, iş bitib” nəticəsi də doğru deyil. Uzunmüddətli rəyli əməliyyat məlumatları fərdi investorların xəbərlərdə yer alan, qeyri-adi əməliyyat həcminə çatan və ya həddindən artıq gündəlik qiymət hərəkəti yaşayan səhmlərdə xalis alıcı olmağa meylli ola bildiyini göstərir. Buna görə görünürlük yalnız əvvəllər baş vermiş qiymətlənmənin nəticəsi olmaya bilər; görünürlüyün özü yeni tələb yaradaraq qiymətlənmə prosesinin sonrakı mərhələsinə qoşula bilər.
Bir aktiv hamının dilinə düşəndə qiymətlənmə bitmiş olmaq məcburiyyətində deyil. Lakin qiymətlənmənin başlanğıc nöqtəsi çox vaxt kütlənin onu fərq etdiyi an deyil.
Qiymətin qara qutusunda nə var?
Ekranda 100 lirə yazılırsa, investor üçün cavab sadə görünür: aktivin qiyməti 100 lirədir.
Lakin maliyyə baxımından 100 lirə yalnız görünən nəticədir.
Qara qutunun içində:
- alış və satış əmrləri,
- yeni məlumat,
- əvvəlcədən formalaşmış gözləntilər,
- fyuçers mövqeləri,
- opsion qiymətlənməsi,
- hedc əməliyyatları,
- arbitraj,
- likvidlik ehtiyacı,
- alqoritmik əmrlər,
- fərqli əməliyyat mərkəzləri,
- normal sessiyadan kənar əməliyyatlar,
- və insanların diqqətinin dəyişməsi
ola bilər.
Deməli, “qiymət” ilə “qiymətin formalaşma prosesi” eyni şey deyil.
Ekrandakı qiymət qara qutunun çıxışıdır; qara qutunun özü deyil.
Qiymət kəşfi dəqiq olaraq nədir?
Qiymət kəşfi, yeni məlumatın və dəyişən gözləntilərin əməliyyatlar vasitəsilə bazar qiymətinə daxil edilməsi prosesidir. Bir-biri ilə əlaqəli spot və törəmə bazarlar eyni iqtisadi riski qiymətləndirirsə, tədqiqatçılar hansı bazarın qalıcı qiymət dəyişikliyinə daha çox və daha erkən töhfə verdiyini ölçə bilərlər. Tarixi spot–fyuçers istiqraz tədqiqatı aşağı kapital tələbi, yüksək likvidlik və qısa mövqe açmağın nisbətən asan olması kimi xüsusiyyətlərin fyuçers bazarını məlumat emalı baxımından güclü edə bildiyini göstərir. Tədqiqatda qiymət kəşfinin zamanla spot tərəfdən fyuçers tərəfə keçə bildiyi müəyyən edilmişdir.
Buradakı kritik söz “keçə bildiyi”dir.
Qiymətin doğulduğu tək və dəyişməz bir otaq yoxdur.
Bir dövrdə spot bazar öndə ola bilər.
Başqa bir dövrdə fyuçers bazarı.
Bəzi hadisələrdə opsion qiymətləri riskin dəyişdiyini daha erkən göstərə bilər.
Bazar bağlı olduqda sessiyadan kənar əməliyyatlar yeni məlumatı qiymətləndirməyə başlaya bilər.
Likvidlik başqa yerə keçdikdə liderlik də başqa yerə keçə bilər.
“Bir şey çox danışılırsa, artıq qiymətlənib” doğrudurmu?
Qismən doğru ola bilər; universal olaraq doğru deyil.
Bir aktivin geniş kütlə tərəfindən danışılmağa başlaması çox vaxt onun artıq qeyri-adi qiymət hərəkəti, yüksək həcm və ya xəbər görünürlüğü yaşadığına işarə edə bilər. Rəyli investor davranışı tədqiqatı fərdi investorların xüsusilə xəbərlərə düşən, qeyri-adi həcm göstərən və ya həddindən artıq gündəlik gəlir yaşayan səhmlərdə xalis alıcı olmağa meylli olduğunu göstərmişdir. Başqa sözlə, əvvəlcə hərəkət diqqət çəkə bilər; sonra diqqət yeni alıcıları gətirə bilər.
Buna görə proses belə irəliləyə bilər:
- Məlumat, gözlənti və ya kapital axını yaranır.
- Qiymət müəyyən əməliyyat sahəsində hərəkət etməyə başlayır.
- Hərəkət həcm və ya volatilliyi artırır.
- Aktiv xəbər dəyəri qazanmağa başlayır.
- Sosial media və digər kanallarda görünürlük böyüyür.
- Aktivi əvvəllər izləməyən investorlar onu fərq edir.
- Yeni diqqət yeni əmrlər yarada bilər.
Bu zəncirin hər hadisədə eyni ardıcıllıqla baş verdiyi iddia edilə bilməz. Lakin tədqiqatlar diqqətin investorların hansı aktivi almağı nəzərdən keçirəcəyini dəyişə bildiyini göstərir.
Deməli:
“Çox danışılır” bəzən qiymətlənmənin gec mərhələsidir; lakin bəzən də yeni qiymətlənmə mərhələsinin yanacağıdır.
“Qiymətlənib” deyilən şey əslində nədir?
“Xəbər qiymətlənib” ifadəsi çox vaxt sanki tək bir şey qiymətlənirmiş kimi işlədilir.
Halbuki bazar eyni hadisənin müxtəlif hissələrini ayrı-ayrılıqda qiymətləndirə bilər:
| Qiymətlənən unsur | Bazarda necə görünə bilər? |
|---|---|
| Hadisənin başvermə ehtimalı | Spot, fyuçers və ya fərqli müqavilələrin səviyyəsində dəyişiklik |
| Gözlənilən istiqamət | Alış-satış balansında və qiymət səviyyəsində dəyişiklik |
| Gözlənilən hərəkət böyüklüyü | Opsion premiyaları və implied volatility dəyişikliyi |
| Qeyri-müəyyənlik | Daha yüksək risk premiyası və daha geniş qiymət paylanması gözləntisi |
| Likvidlik riski | Alış-satış spredlərinin genişlənməsi və qiymət təsirinin böyüməsi |
| Hedc ehtiyacı | Baza bazarda mexaniki alış və ya satış axını |
| Kütlənin diqqəti | Yeni əməliyyat həcmi və yeni investor əmrləri |
Buna görə bir hadisənin “qiymətlənmiş” olması bütün qeyri-müəyyənliyin aradan qalxdığı anlamına gəlmir. Opsion tədqiqatları bazarın bir hadisədən əvvəl böyük hərəkət ehtimalını qiymətləndirə bildiyini, lakin hərəkətin hansı istiqamətdə olacağının hələ qeyri-müəyyən qala bildiyini göstərir.
Spot qiymət hərəkət etməzdən əvvəl başqa yerdə nəsə dəyişə bilərmi?
Bəli. Xüsusilə opsion bazarı buna güclü nümunədir.
Opsion qiyməti yalnız “yuxarı, yoxsa aşağı?” sualına əsaslanmır. Gözlənilən volatillik, müddət, baza qiyməti və hadisə riski də opsion qiymətlənməsinin bir hissəsidir.
2025-ci il tarixli rəyli araşdırmada üç ilə on üç təqvim günü ərzində başa çatacaq qısamüddətli opsionlar araşdırılmışdır. Tədqiqat 2013–2020 dövründə yüksək əməliyyat həcmli şirkət opsionlarından istifadə etmiş; mühüm şirkət açıqlamalarından əvvəl implied volatility əyrilərinin adi quruluşundan aydın şəkildə kənara çıxa bildiyini göstərmişdir. Müvafiq açıqlamanı müddəti daxilində daşıyan müşahidələrin təxminən %38'ində konkav əyri yaranarkən, açıqlamanı əhatə etməyən müşahidələrdə bu nisbət %4,8 olaraq tapılmışdır. Konkav əyrilərin %86'sı opsion qiymətlərindən çıxarılan risk-neytral paylanmada iki zirvəli quruluşla əlaqələndirilmişdir.
Bunun mənası “opsion bazarı nəticəni əvvəlcədən bilir” deyil.
Daha düzgün mənası budur:
Spot qiymət hələ böyük hərəkəti etməmişkən, opsion bazarındakı investorlar böyük hərəkət ehtimalının qiymətini ödəməyə başlamış ola bilər.
Tədqiqatda bu quruluşa malik şirkətlərdə açıqlama günündəki mütləq qiymət hərəkətlərinin və sonrakı reallaşmış volatilliyin daha yüksək olduğu görülmüşdür. Lakin bu tapıntı konkret şirkətin qalxacağını və ya enəcəyini əvvəlcədən deyən deterministik siqnal deyil.
Xəbər açıqlanmadan əvvəl qiymət həqiqətən hərəkət edə bilərmi?
Bəli; rəyli tədqiqatlarda bunun nümunələri var. Korporativ birləşmə təklifləri, dividend başlanğıcları, kapital əməliyyatları və dövri şirkət nəticələri ətrafındakı yüksək tezlikli əməliyyat davranışlarını araşdıran bir iş ictimai açıqlamalardan əvvəl məlumatlı alış-satış ehtimalının artdığı dövrlər müəyyən etmiş və açıqlamadakı məlumatın mənalı bir hissəsinin qiymətlərə açıqlama öncəsi əməliyyatlar vasitəsilə daxil ola bildiyi nəticəsinə gəlmişdir.
Lakin burada son dərəcə mühüm bir sərhəd var:
Xəbərdən əvvəl qiymətin hərəkət etməsi təkbaşına qanunsuz insayder məlumat istifadəsinin sübutu deyil.
Bazar iştirakçıları eyni ictimai məlumatı fərqli sürətlə təhlil edə; alternativ məlumat mənbələrindən fərqli nəticələr çıxara; baş verməsi gözlənilən hadisəni əvvəlcədən qiymətləndirə və ya yalnız riski azaltmaq məqsədilə əməliyyat edə bilər. Tədqiqat müəyyən hadisələrdə məlumatlı əməliyyatın varlığına dair statistik sübut təqdim edir; istənilən qiymət hərəkətindən avtomatik olaraq qanunsuzluq nəticəsi çıxarmağa imkan vermir.
Bəs xəbər qiyməti hərəkət etdirir, yoxsa qiymət xəbəri doğurur?
Hər ikisi mümkündür.
Bəzən yeni və gözlənilməz məlumat gəlir; bazar ona reaksiya verir.
Bəzən hadisə artıq gözlənilir və qiymətlənmə açıqlamadan əvvəl başlayır.
Bəzən qiymət hərəkəti başladığı üçün media və sosial şəbəkələr aktivi fərq edir.
Bəzən də genişlənən xəbər və sosial media diqqəti yeni alıcı və satıcılar yaradaraq ikinci hərəkət formalaşdırır. Diqqət yönümlü investor davranışı üzrə rəyli tapıntılar bu son mexanizmin real bazarlarda görülə bildiyini dəstəkləyir.
Buna görə çox mühüm fərq qoyulmalıdır:
Narrativ bəzən hərəkətin səbəbidir; bəzən hərəkətdən sonra gələn izahdır; bəzən də başlamış hərəkəti böyüdən ikinci mərhələdir.
Hər hadisə üçün hansının keçərli olduğunu yalnız qrafik təsvirindən anlamaq mümkün deyil.
Fyuçers bazarı spot bazardan əvvəl qiymətləyə bilərmi?
Bəli; bəzi bazarlarda və bəzi dövrlərdə.
Spot və fyuçers bazarı eyni iqtisadi riski daşıdıqda arbitraj mexanizmi iki qiymətin bir-birindən tam qopmasına imkan vermir. Lakin iki bazarın əməliyyat xərci, leverage quruluşu, likvidliyi, qısa mövqe açma asanlığı və kapital tələbi eyni olmaya bilər.
Tarixi dövlət istiqrazı bazarı tədqiqatı fyuçers müqavilələrində eyni faiz riskini daşımaq üçün tələb olunan pulun spot istiqrazlara nisbətən daha az olduğunu və fyuçers tərəfdə qısa mövqe açmağın daha asan olduğunu bildirmişdir. Tədqiqatçılar qiymət kəşfinin zamanla getdikcə spot bazardan fyuçers bazarına keçdiyini müşahidə etmişlər.
Bu tapıntı bütün aktivlərə ümumiləşdirilə bilməz.
Lakin aşağıdakı köhnə qəlibi dağıtmaq üçün kifayətdir:
“Spot real bazardır; fyuçers bazarı yalnız onu izləyir.”
Əslində liderlik dəyişə bilər.
Kriptoda qiymət əvvəl spotda, yoxsa fyuçers tərəfdə yaranır?
Kripto bazarında da vahid cavab yoxdur. 2025-ci il tarixli rəyli tədqiqat saniyəlik məlumatlarla tənzimlənən fyuçers müqavilələrini və spot əməliyyat mərkəzlərini müqayisə etmiş; istifadə olunan ölçmə və səs-küy düzəlişlərində fyuçers bazarının ümumilikdə spot qiymət kəşfinə liderlik etdiyini, lakin bu liderliyin günlər arasında dəyişdiyini tapmışdır. Tədqiqatın özü də əvvəlki ədəbiyyatda nəticələrin metod, məlumat tezliyi, istifadə olunan spot bazar və müqaviləyə görə dəyişdiyini vurğulayır.
Ona görə doğru cümlə:
“Kriptoda qiyməti futures müəyyən edir.”
deyil.
Daha düzgün cümlə:
Likvidlik və məlumat emalı hansı əməliyyat sahəsində cəmlənirsə, qısamüddətli qiymət kəşfi dövri olaraq həmin tərəfə keçə bilər.
Ən çox əməliyyat edilən yer qiymətin doğulduğu yerdirmi?
Həmişə deyil.
Bu, qiymətin qara qutusundakı ən az bilinən fərqlərdən biridir.
Bir əməliyyat mərkəzində çox yüksək həcm olması həmin yerin qalıcı yeni məlumatı qiymətlərə ən tez əlavə edən mərkəz olduğu demək deyil. Bəzi əməliyyatlar yalnız mövcud qiymətdən istifadə edərək likvidlik istehlak edə bilər; başqa bazardakı daha kiçik əməliyyat həcmi isə yeni məlumatı ilk dəfə qiymətə əks etdirə bilər.
Parçalanmış səhm bazarına dair rəsmi bazar quruluşu araşdırması əməliyyatların həm açıq order book-larda, həm də birjadankənar əməliyyat mərkəzlərində baş verə bildiyini; buna baxmayaraq ictimai birja kotirovkalarının qiymət kəşfində mərkəzi referens funksiyası gördüyünü bildirmişdir. Eyni hesabat görünən ən yaxşı kotirovkanın belə bütün mövcud likvidliyi əhatə etmədiyini; bəzi görünməyən və müxtəlif ölçülü əmrlərin ictimai referens qiymətdə birbaşa görünməyə bildiyini izah edir.
Yəni:
Əməliyyat həcmi, görünürlük və qiymət kəşfi üç fərqli şeydir.
Ekranda gördüyümüz qiymət bazardakı bütün məlumatı göstərirmi?
Xeyr.
Ekranda görünən alış, satış və son əməliyyat qiymətləri vacibdir; lakin bütün potensial alıcı və satıcıların niyyətini göstərmir.
Əmr hələ bazara göndərilməmiş ola bilər.
Böyük əmr hissələrə bölünmüş ola bilər.
Likvidliyin bir hissəsi görünən order book-dan kənarda ola bilər.
Market-meyker öz riskini başqa bazarda hedc edə bilər.
Opsion əməliyyatı spot əmr yaratmağa hazırlaşa bilər.
Alqoritm müəyyən şərt yaranana qədər heç bir əmr göstərməyə bilər.
Rəsmi bazar quruluşu hesabatları böyük ana əmrlərin elektron yönləndirmə sistemləri tərəfindən daha kiçik “uşaq əmrlərə” bölünə bildiyini və ictimai ən yaxşı kotirovkaların bütün likvidliyi əhatə etmədiyini açıq şəkildə göstərir.
Deməli, order book realdır; lakin bazarın hamısı deyil.
“Qiymətlənmişdi” cümləsi niyə çox vaxt sonradan asanlaşır?
Hadisə baş verdikdən sonra keçmiş qrafikə baxmaq güclü illüziya yaradır.
Qiymət hadisədən üç gün əvvəl qalxıbsa:
“Bax, bazar artıq bilirmiş.”
demək asandır.
Lakin hadisə baş verməzdən əvvəl eyni hərəkətin:
- normal volatillik,
- ümumi bazar hərəkəti,
- hedc axını,
- sektor hərəkəti,
- gözlənti qiymətlənməsi,
- likvidlik dəyişikliyi,
- və ya həqiqətən yeni məlumat
mənbələrindən hansına aid olduğunu ayırmaq çox çətindir.
Buna görə “qiymət əvvəlcədən hərəkət etdi” müşahidəsi ilə “bazar hadisəni qəti olaraq əvvəlcədən bilirdi” iddiası eyni deyil. Rəyli tədqiqatlar müəyyən nümunələrdə açıqlama öncəsi məlumatlı əməliyyat aşkarlaya bilsə də, tək bir qrafik üzərindən eyni səbəbiyyət qurmaq elmi deyil.
Sessiya bağlıdırsa qiymət kəşfi dayanırmı?
Xeyr; əməliyyat aparıla bilən əlaqəli bazar varsa, tam dayanmaq məcburiyyətində deyil.
Sessiyadan kənar əməliyyatların qiymət kəşfini araşdıran rəyli tədqiqat normal əməliyyat saatlarında yüksək likvidliyin qiymət kəşfini daha səmərəli etdiyini; buna baxmayaraq aşağı həcmli sessiyadan kənar əməliyyatlarda da mənalı qiymət kəşfi baş verdiyini tapmışdır. Tədqiqatda sessiyadan kənardakı ayrı-ayrı əməliyyatların orta hesabla daha çox məlumat daşıdığı, lakin qiymətlərin normal sessiyadakı qədər səmərəli olmadığı qeyd edilmişdir.
Bu fərq Bölmə 3-də müzakirə edilən fasiləsiz bazar çevrilməsi ilə birbaşa əlaqəlidir.
2026 etibarilə bəzi böyük səhm bazarlarının 23 saat/gün, həftədə beş gün əməliyyat rejiminə doğru genişlənməsi təsdiqlənmişdir. Eyni prosesdə tənzimləyici müzakirələrin mühüm hissəsi yalnız “bazar daha uzun açıq qalsın” deyil, gecə qiymətlərinin etibarlılığı, likvidlik, infrastruktur və qoruma mexanizmləri üzərində cəmlənir.
Bir 2026 bazar quruluşu toplantısında ekspertlər baza səhm bazarı gecə çox dayaz qalarsa etibarlı referens qiymətin zəifləyə biləcəyini və bunun opsion qiymətlənməsi ilə market-meyker risk idarəçiliyini də poza biləcəyini müzakirə etmişdir. Bu fikir akademik nəticə deyil, cari bazar dizaynı müzakirəsində ifadə edilən texniki narahatlıqdır.
Buradan belə nəticə çıxır:
Bazarın açıq olması ilə qiymətin keyfiyyətli şəkildə kəşf edilməsi eyni şey deyil.
Bazar bağlıykən başqa bazar qiymət yaradırsa, səhər nə olur?
Spot bazarın rəsmi sessiyası bağlıykən eyni iqtisadi riski daşıyan başqa alət əməliyyat görməyə davam edirsə, yeni məlumat həmin alətdə qiymətlənə bilər. Spot bazar yenidən açıldıqda arbitrajçılar, market-meykerlər və digər iştirakçılar gecə formalaşan məlumat dəstini nəzərə ala bilər.
Beləliklə investorun səhər gördüyü qiymət boşluğu əslində bir neçə saniyədə yaranmış olmaya bilər.
Saatlarla başqa yerdə toplanmış qiymət kəşfi spot açılışda bir anda görünən hala gələ bilər. Sessiyadan kənar qiymət kəşfi üzrə rəyli tapıntılar bu əsas mexanizmin real olduğunu göstərir; lakin nə dərəcədə baş verdiyi aktivin likvidliyinə və əlaqəli bazarların quruluşuna bağlıdır.
Bazar bağlana bilər. Lakin riskin qiymətlənməsi bağlanmaq məcburiyyətində deyil.
Hamı eyni xəbəri oxuyursa niyə eyni anda qiymətlənmir?
Çünki məlumata sahib olmaq ilə məlumatı emal etmək eyni şey deyil.
Eyni ictimai məlumat:
- bir insan tərəfindən bir neçə dəqiqədə,
- alqoritm tərəfindən millisaniyələrdə,
- fond tərəfindən başqa məlumat dəstləri ilə birlikdə,
- market-meyker tərəfindən inventar və hedc riski baxımından,
- opsion investoru tərəfindən volatillik baxımından
qiymətləndirilə bilər.
Buna görə bazarlardakı məlumat üstünlüyü yalnız “gizli xəbəri bilmək” deyil. Əməliyyat sürətinin, məlumat həcminin və müəyyən əmr axınlarını təsnifləndirmək qabiliyyətinin qiymət hərəkətləri ilə əlaqəli ola biləcəyi rəsmi bazar quruluşu hesabatlarında da açıq müzakirə edilir.
Modern qiymət kəşfinin mühüm dönüşü burada ortaya çıxır:
Məlumat eyni dərəcədə ictimai ola bilər; emal qabiliyyəti eyni olmaq məcburiyyətində deyil.
Alqoritm xəbəri oxuyur, yoxsa insanların verəcəyi reaksiyanı?
Hər alqoritmin nə etdiyini bilmək olmaz və bütün alqoritmlər eyni deyil. Lakin müasir bazar quruluşunda alqoritmlər yalnız istiqamət proqnozlaşdırmaq üçün istifadə edilmir. Əmr yönləndirməsi, market-meykinq, arbitraj, hedc, risk azaltma və böyük əmrləri kiçik hissələrə bölmək kimi tapşırıqlar da alqoritmik həyata keçirilir. Rəsmi bazar quruluşu sənədləri böyük ana əmrlərin çox sayda daha kiçik əmrə bölünə bildiyini və böyük həcmdə əməliyyat məlumatının risk idarəetmə modellərini inkişaf etdirmək məqsədilə istifadə edilə bildiyini bildirir.
Buna görə qiymətin qara qutusunda yalnız “insan gələcəkdə qiymət nə olar deyə düşünür” yoxdur.
Bu sual da var:
Digər iştirakçıların əmrləri gəldikcə sistem onların məlumat daşıyıb-daşımadığını necə qiymətləndirir?
Bu, konkret şəxsin xüsusi olaraq izlənilməsi demək deyil. Bazar mikrostrukturunda əmr axınının statistik xüsusiyyətlərinin təsnifləndirilməsi daha ümumi mexanizmdir.
Qiymət hərəkəti xəbərdən əvvəldirsə “kimsə bilir” deyə bilərikmi?
Xeyr, bu qədər sadə deyil.
Üç ehtimalı bir-birindən ayırmaq lazımdır:
| Vəziyyət | Nə ifadə edə bilər? | Nəyi sübut etmir? |
|---|---|---|
| Gözlənilən hadisə öncəsi hərəkət | İctimai gözləntilərin erkən qiymətlənməsi | Gizli məlumat istifadəsini sübut etmir. |
| Opsion risk premiyasının yüksəlməsi | Böyük hərəkət və ya qeyri-müəyyənlik gözləntisi | Hərəkətin istiqamətinin bilindiyini sübut etmir. |
| Açıqlama öncəsi məlumatlı əməliyyat statistikası | Müəyyən nümunədə məlumat üstünlüklü əməliyyat ehtimalı | Hər erkən qiymət hərəkətinin qanunsuz olduğunu sübut etmir. |
| Sosial media marağının artması | Aktivin diqqət həddini keçdiyini göstərə bilər | Qiymətin zirvə etdiyini göstərmir. |
| Fyuçers bazarının spotdan əvvəl hərəkət etməsi | Qiymət kəşfinin həmin anda törəmə tərəfə keçdiyini göstərə bilər | Spot bazarın əhəmiyyətsiz olduğu demək deyil. |
Bu cədvəl Bölmə 4-ün bəlkə də ən mühüm fərqini göstərir: müşahidə ilə ittiham eyni şey deyil.
Kütlə gələndə həqiqətən gecikmiş olur?
Bəzən bəli, bəzən xeyr.
Aktivin qiyməti artıq böyük ölçüdə yüksəlmiş və sonra narrativ genişlənmiş ola bilər.
Lakin bəzi uzunmüddətli iqtisadi dəyişikliklər aylar və ya illər ərzində qiymətlənə bilər.
Bəzi xəbərlər həqiqətən yeni məlumat gətirə bilər.
Bəzi narrativlər isə qiyməti daha çox hərəkət etdirəcək yeni tələbi yarada bilər.
İnvestor diqqəti tədqiqatı xüsusilə sonuncu nöqtəni göstərir: fərdi investorlar diqqət çəkən aktivlərdə xalis alıcı ola bilər. Buna görə “kütlə gəldi = qiymətlənmə tamamlandı” şəklində mexaniki qanun çıxarmaq olmaz.
Əvəzində daha düzgün sual budur:
Kütlə gələndə qiymətlənmənin hansı mərhələsindəyik və həmin ana qədər hansı bazarlar hərəkət edib?
Qiymət ilə hekayə arasındakı zaman fərqi niyə vacibdir?
Çünki insan zehni səbəb axtarır.
Qiymət %10 yüksəlir.
Sonra narrativ ortaya çıxır.
Xəbər keçmiş hərəkətlə uyğun gəlirsə insanlar avtomatik olaraq:
“Deməli, buna görə yüksəlib.”
deyə bilər.
Lakin elmi baxımdan zaman ardıcıllığı təkbaşına səbəbiyyəti göstərmir.
Qiymət hərəkəti gözlənti ilə başlamış ola bilər.
Başqa bazarda başlamış ola bilər.
Hekayə sonra ortaya çıxmış ola bilər.
Hekayə sonradan yeni tələb yaratmış ola bilər.
Yaxud iki hadisə tamamilə fərqli üçüncü faktordan yarana bilər.
Buna görə Bölmə 2-də söylədiyimiz:
“Bir fürsət hamı tərəfindən danışılmağa başlayanda, bəzən fürsətin özü deyil, hekayəsi satılır.”
cümləsinin Bölmə 4-dəki texniki qarşılığı budur:
Hekayənin ictimaiyyətə yayılma vaxtı ilə qiymət kəşfinin başlanğıc vaxtı eyni olmaq məcburiyyətində deyil.
Qiymətin qara qutusundakı məcburi əmrlər
Qiymət kəşfi yalnız məlumata əsaslanan könüllü alış və satışlardan ibarət deyil.
Törəmə mövqenin hedc edilməsi, fondun yenidən balanslaşdırılması, margin öhdəliyinin qarşılanması və ya arbitraj fərqinin bağlanması üçün də əmr yarana bilər.
Belə əmrin arxasındakı şəxs və ya qurum:
“Bu aktivin fundamental dəyəri indi daha aşağıdır.”
deyə düşünmək məcburiyyətində deyil.
Sistem və ya müqavilə tələbi səbəbindən əməliyyat edə bilər.
Buna görə qiymət hərəkəti hər zaman yeni fundamental məlumatla eyni mənaya gəlmir.
Bu mövzu seriyanın sonrakı bölmələrində daha dərin işlənəcək; Bölmə 4 baxımından mühüm nöqtə qara qutunun yalnız “məlumat” deyil, mexaniki əmr axınını da emal etməsidir.
Qiymət əslində harada yaranır?
Artıq sualın cavabını verə bilərik:
Tək bir yerdə deyil.
Real vaxtlı qiymət kəşfinin mərkəzi;
- likvidliyin harada olduğuna,
- əməliyyat xərcinə,
- hansı bazarın açıq olduğuna,
- mövqe açmaq üçün lazım olan kapitala,
- qısa mövqe açma asanlığına,
- məlumat emalı sürətinə,
- hedc və arbitraj əlaqələrinə,
- bazar stresinə
görə dəyişə bilər. Spot–fyuçers bazarı tədqiqatları və kripto qiymət kəşfi işləri bu liderliyin zamanla dəyişə bildiyini birbaşa göstərir.
Deməli:
Qiymətin mərkəzi sabit deyil. Kapital və məlumat hara gedirsə, qiymət kəşfinin ağırlıq mərkəzi də ora keçə bilər.
Gələcəkdə qiymətin qara qutusu daha qaranlıq olacaq?
Yəqin ki, daha mürəkkəb olacaq; lakin mütləq daha qaranlıq olmaq məcburiyyətində deyil.
Əməliyyat saatlarının uzanması qiymət kəşfini daha çox saata yaya bilər.
Digər tərəfdən gecə likvidliyinin zəifləməsi, müxtəlif əməliyyat sahələrinin çoxalması və spot–opsion–fyuçers əlaqələrinin genişlənməsi tək bir qiymət ekranını şərh etməyi çətinləşdirə bilər. 2026-cı ildəki rəsmi 24 saatlıq əməliyyat hazırlıqlarında əməliyyat davamlılığı, gecə bazar quruluşu və investor qorunmasının ayrıca müzakirə edilməsi bu çevrilmənin yalnız texniki “serveri açıq saxlamaq” məsələsi olmadığını göstərir.
Gələcəkdə insan tək bir qrafik görə bilər.
Lakin həmin qrafikin arxasında:
- bir neçə əməliyyat mərkəzi,
- bir neçə saat qurşağı,
- spot və törəmə məhsullar,
- süni intellekt əsaslı analiz sistemləri,
- avtomatik hedc əməliyyatları,
- və fasiləsiz kapital axını
işləyə bilər.
Bu son cümlə mövcud bazar meyllərindən çıxarılan gələcək ssenarisidir; bütün bazarların bu quruluşa eyni sürətlə keçəcəyi sübut edilməyib.
Qiymətin qara qutusunu açanda nə görürük?
Beş əsas həqiqət ortaya çıxır:
- Son qiymət qiymət kəşfi prosesinin hamısı deyil.
- Spot bazar həmişə qiymətlənmənin ilk başladığı yer deyil.
- Opsion bazarı spotda böyük hərəkət baş verməzdən əvvəl hadisə riskinin bahalaşdığını göstərə bilər.
- İctimai xəbər qiymətlənmə prosesinin başlanğıcı olmaq məcburiyyətində deyil. Müəyyən açıqlamalarda məlumat qiymətlərə daha əvvəl daxil ola bilər.
- Kütlənin diqqəti yalnız qiyməti izləmir; yeni tələb yaradaraq qiymət prosesinə geri qayıda bilər.
Bu bölmə nəyi sübut etmir?
Bu bölmə:
- hər xəbərdən əvvəl qanunsuz insayder əməliyyatı aparıldığını,
- hər çox danışılan aktivin artıq alınmayacaq qədər qiymətlənmiş olduğunu,
- fyuçers bazarlarının həmişə spot bazarı idarə etdiyini,
- opsion bazarının gələcək istiqaməti dəqiq bildiyini,
- hər qiymət hərəkətinin arxasında gizli aktor olduğunu,
- sosial media marağının həmişə qiyməti artırdığını,
- bütün əməliyyat mərkəzlərinin eyni məlumata eyni anda çatdığını,
- və ya bütün bazarların yaxın gələcəkdə 7/24 işləyəcəyini
sübut etmir.
Sübutların dəstəklədiyi nəticə daha məhdud, lakin daha vacibdir:
Müasir bazarlarda qiymət kəşfi parçalanmış, zamanla dəyişən və bir neçə əməliyyat sahəsinə yayıla bilən prosesdir. Buna görə ictimaiyyətin aktivi fərq etdiyi anı qiymətlənmənin başlanğıcı hesab etmək elmi baxımdan doğru deyil.
Növbəti qapı haradadır?
Qiymətin tək yerdə yaranmadığını gördük.
İndi daha narahatedici sual ortaya çıxır.
Qiymət müəyyən səviyyəyə gələndə bəzi insanlar və maşınlar artıq sərbəst qərar vermirsə nə baş verir?
Girov, hedc, fond çıxışı, indeks dəyişikliyi və ya likvidasiya səbəbindən yaranan əmrlər həqiqətən “fikir”dirmi?
Yoxsa sistem əvvəlcədən hansı şərtdə kimin alış və ya satış etmək məcburiyyətində qalacağını bilirmi?
Qiymətin qara qutusunu açdıq. Növbəti sual budur: Bazardakı hər əmr həqiqətən qərardırmı?
İşin Metodu və Tapıntıları
Bu bölmə necə hazırlandı?
Bu bölmə tək məlumat dəstinə əsaslanan yeni eksperimental tədqiqat deyil. Fərqli bazar növlərində qiymət kəşfini araşdıran rəyli akademik işlərlə cari rəsmi bazar quruluşu sənədlərinin müqayisəli sintezidir.
Araşdırılan sübut oxları bunlardır:
- spot–fyuçers bazarlarında zamanla dəyişən qiymət kəşfi,
- kripto spot və fyuçers bazarlarında saniyəlik qiymət liderliyi,
- şirkət açıqlamalarından əvvəl məlumatlı əməliyyat ehtimalı,
- opsion qiymətlərində hadisə riskinin açıqlamadan əvvəl görünməsi,
- xəbər və investor diqqətinin fərdi alış davranışına təsiri,
- normal sessiyadan kənar qiymət kəşfi,
- açıq və birjadankənar əməliyyat mərkəzləri arasındakı qiymət referensi,
- 2026-cı ildə uzadılmış əməliyyat saatları və gecə bazar quruluşu müzakirələri.
Əsas tapıntıların sübut cədvəli
| İddia | Sübut | Şərh sərhədi |
|---|---|---|
| Qiymət kəşfi spot və fyuçers arasında zamanla yer dəyişə bilər. | Spot–fyuçers istiqraz bazarının mikrostruktur tədqiqatı. | Bütün aktiv siniflərinə eyni nisbətlə ümumiləşdirilə bilməz. |
| Kripto fyuçers bazarı müəyyən məlumat və dövrlərdə spotu qabaqlaya bilər. | 2025-ci il tarixli rəyli saniyəlik məlumat tədqiqatı. | Liderlik gündəlik dəyişir; metod və bazar seçimi nəticələrə təsir edə bilər. |
| Şirkət açıqlamalarındakı məlumatın bir hissəsi açıqlamadan əvvəl qiymətlərə daxil ola bilər. | 2018-ci il tarixli rəyli yüksək tezlikli informed-trading tədqiqatı. | Hər açıqlama öncəsi hərəkət qanunsuz məlumat istifadəsi deyil. |
| Opsion qiymətləri böyük hadisə riskini spot hərəkətdən əvvəl qiymətləndirə bilər. | 2013–2020 məlumatından istifadə edən 2025 rəyli tədqiqat. | Hadisə riskinin qiymətlənməsi istiqamətin dəqiq bilindiyi demək deyil. |
| Fərdi investorlar diqqət çəkən aktivlərdə xalis alıcı olmağa meylli ola bilər. | Rəyli investor əməliyyat məlumatı tədqiqatı. | Hər sosial media görünürlüğünün qiymət artımı yaradacağı nəticəsi çıxarıla bilməz. |
| Sessiyadan kənar saatlarda da qiymət kəşfi baş verə bilər. | 24 saatlıq zaman paylanmasını araşdıran rəyli tədqiqat. | Aşağı likvidlik səbəbindən qiymət kəşfi normal sessiyaya nisbətən daha səmərəsiz ola bilər. |
| Əməliyyat mərkəzi görünürlüğü ilə qiymət kəşfi eyni şey deyil. | Rəsmi parçalanmış bazar quruluşu araşdırması. | Bazar arxitekturası ölkə və aktiv sinfinə görə dəyişir. |
İşin dəstəklədiyi nəticələr
- Qiymət kəşfinin tək və sabit mərkəzi olmaya bilər.
- Spot, futures və opsion bazarları fərqli məlumat növlərini fərqli sürətlə qiymətləndirə bilər.
- Geniş kütləyə çatan xəbər qiymətlənmə prosesinin başlanğıcı olmaq məcburiyyətində deyil.
- Opsion qiymətləri müəyyən hadisələrdən əvvəl gözlənilən hərəkət riskini əks etdirə bilər.
- İnvestor diqqəti yeni əmr axını yarada bilər.
- Sessiyadan kənar əməliyyat qiymət kəşfini tam dayandırmır.
- Likvidlik keyfiyyəti qiymət kəşfinin harada və nə qədər sağlam baş verdiyi baxımından vacibdir.
İşin dəstəkləmədiyi nəticələr
- “Xəbərdən əvvəl hərəkət varsa, mütləq insayder məlumatı var.”
- “Çox danışılan hər aktiv mütləq zirvə edib.”
- “Fyuçers bazarı həmişə spotu idarə edir.”
- “Opsion bazarı gələcəyi bilir.”
- “Hər qeyri-adi qiymət hərəkəti manipulyasiyadır.”
- “Qiymət kəşfi tək gizli mərkəz tərəfindən idarə olunur.”
Əsas məhdudiyyətlər
Burada istifadə olunan tədqiqatlar fərqli illərə, bazar strukturlarına, aktiv siniflərinə və metodlara əsaslanır. İstiqraz bazarında müşahidə olunan fyuçers liderliyini bir əmtəə, səhm və ya kripto bazarına birbaşa kəmiyyətcə köçürmək olmaz. Opsion tədqiqatının nümunəsi yüksək opsion həcminə malik şirkətlərdən ibarətdir. İnvestor diqqəti araşdırması müəyyən bazar və dövr məlumatına əsaslanır. Kripto qiymət kəşfi tədqiqatlarında nəticələr istifadə olunan spot əməliyyat mərkəzinə, ölçmə tezliyinə və metodologiyaya həssasdır. Buna görə bölmənin məqsədi universal qiymətlənmə formulu yaratmaq deyil, “qiymət tək ekranda doğulur” fərziyyəsinin elmi baxımdan yetərsiz olduğunu göstərməkdir.
Mənbə və Metod Qeydi
Mənbə növü: Çoxmənbəli maliyyə bazarı mikrostrukturu və davranış maliyyəsi sintezi.
Nəşr statusu: Bölmənin özü rəyli tədqiqat deyil və yeni eksperimental məlumat yaratmır. Əsas elmi dayaqların mühüm hissəsi rəyli jurnal məqalələridir; cari 2026 əməliyyat saatı və bazar infrastrukturu məlumatları rəsmi tənzimləyici sənədlərdən yoxlanılıb.
Əsas rəyli tədqiqat — investor diqqəti: “All That Glitters: The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors”, 2008, The Review of Financial Studies, DOI: 10.1093/rfs/hhm079. Tədqiqat xəbər, qeyri-adi həcm və ekstremal gündəlik gəlir kimi diqqət göstəriciləri ilə fərdi investor alışları arasındakı əlaqəni araşdırır.
Əsas rəyli tədqiqat — açıqlama öncəsi qiymətlənmə: “High-Frequency Measures of Informed Trading and Corporate Announcements”, 2018, The Review of Financial Studies, DOI: 10.1093/rfs/hhy005. Tədqiqat bəzi korporativ açıqlamalardakı məlumatın açıqlama öncəsi əməliyyatlar vasitəsilə qiymətlərə daxil ola bildiyini göstərir.
Əsas rəyli tədqiqat — sessiyadan kənar qiymət kəşfi: “Price Discovery and Trading After Hours”, 2003, The Review of Financial Studies, DOI: 10.1093/rfs/hhg030. Tədqiqat sessiyadan kənar saatlarda da mənalı, lakin aşağı likvidlik səbəbindən daha az səmərəli qiymət kəşfi baş verə bildiyini göstərir.
Əsas rəyli tədqiqat — opsionlarda hadisə riski: “Pricing Event Risk: Evidence from Concave Implied Volatility Curves”, 2025, Review of Finance, DOI: 10.1093/rof/rfaf016. Tədqiqat qısamüddətli opsion qiymətlərinin planlı açıqlamalardan əvvəl böyük qiymət hərəkəti riskini əks etdirə bildiyini göstərir.
Əsas rəyli tədqiqat — kripto spot/futures qiymət kəşfi: “Price Discovery in Bitcoin Spot or Futures? The Jury Is Out”, 2025, Journal of Futures Markets, DOI: 10.1002/fut.22560. Tədqiqat saniyəlik məlumatda fyuçers bazarının ümumilikdə spot bazara liderlik etdiyini, lakin töhfənin zamana görə dəyişdiyini bildirir.
Spot–fyuçers qiymət kəşfi mənbəyi: Dövlət istiqrazı spot və futures bazarlarındakı zamanla dəyişən məlumat töhfəsini araşdıran iş fyuçers bazarlarının bəzi dövrlərdə qiymət kəşfində üstün hala gələ bildiyini göstərir.
Cari bazar quruluşu: 2026-cı il tarixli rəsmi sənədlər bəzi səhm bazarlarında 23 saat/gün və həftədə beş gün əməliyyat istiqamətində genişlənməni, həmçinin 24 saatlıq bazara keçiddə əməliyyat, davamlılıq, qiymət bantları və investor qorunması kimi mövzuların hələ aktiv müzakirə edildiyini təsdiqləyir.
Redaksiya sərhədi: Seriya qaydasına əsasən şəxs, şirkət, birja və ya ölkə adları məqalə narrativində hədəf göstərilməyib. Mənbələrin akademik kimliyi iş adı, jurnal, DOI və rəsmi/rəyli nəşr qeydi üzərindən yoxlanılıb.
Sübut sərhədi: Bölmə “gizli mərkəz qiymətləri əvvəlcədən müəyyən edir” nəticəsi çıxarmır. Qiymət kəşfinin müxtəlif əməliyyat sahələrinə yayılması, məlumat asimmetriyası və ya açıqlama öncəsi qiymət hərəkətləri təkbaşına koordinasiya, manipulyasiya və ya qanunsuz fəaliyyət sübutu deyil.
Kommersiya və investisiya sərhədi: Bu yazı seriyası pulsuz məlumatlandırma işidir. Heç bir investisiya strategiyası, siqnal, bot, üzvlük, leverage səviyyəsi, alış-satış nöqtəsi və ya qazanc üsulu tövsiyə etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib