

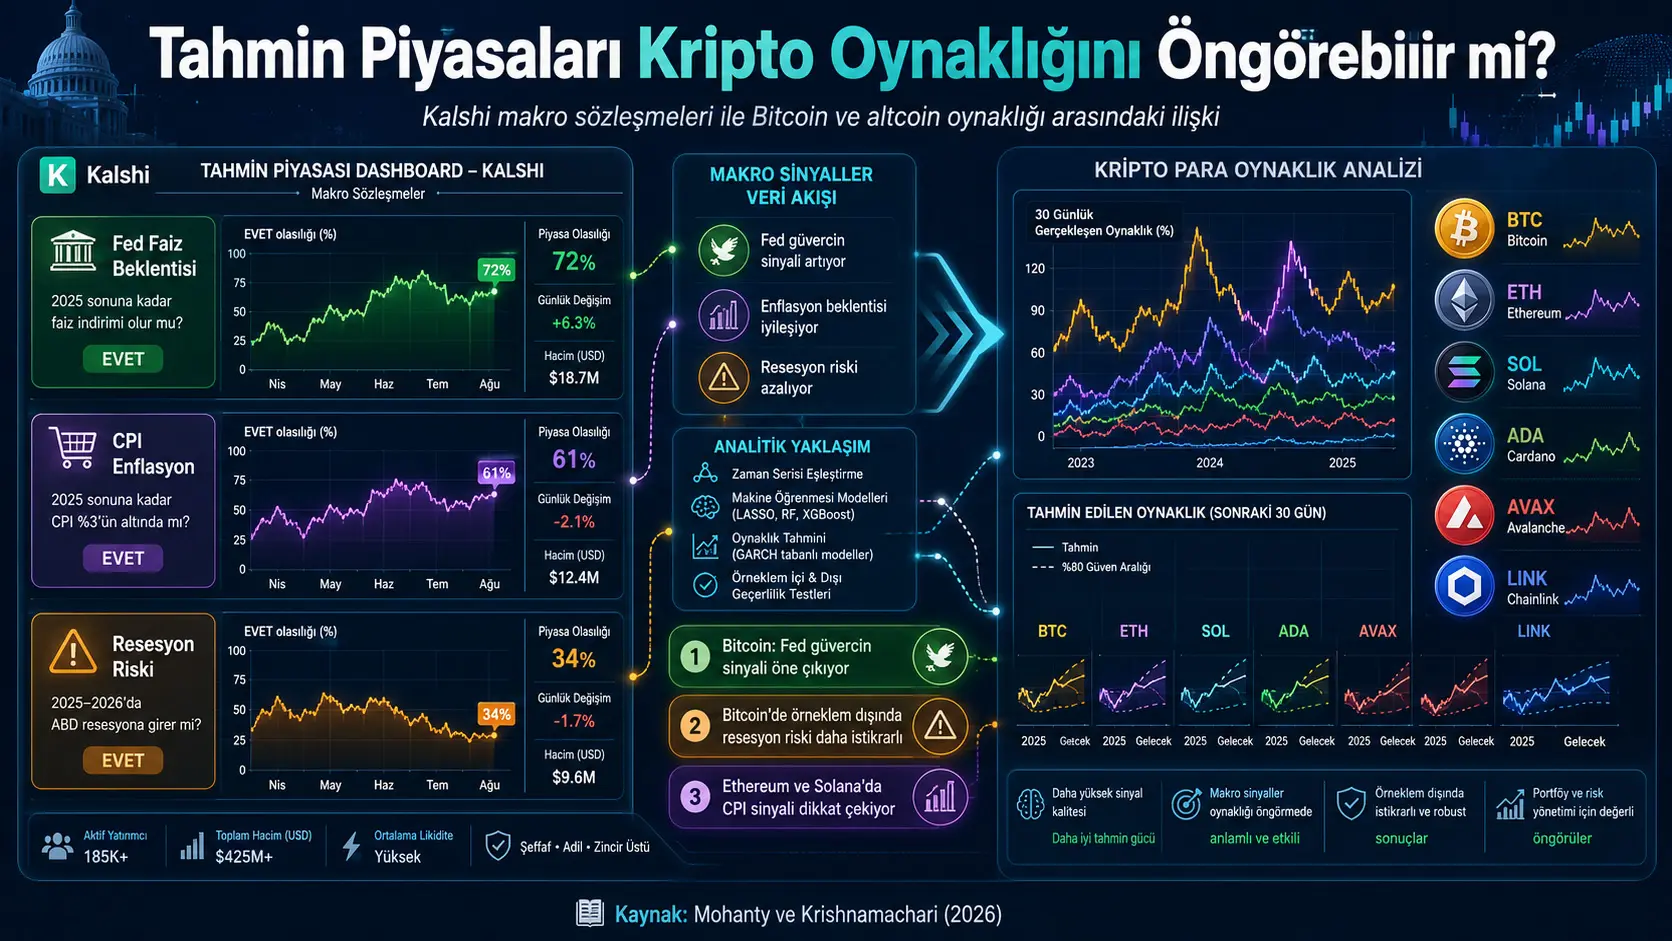
Bu tədqiqat, Kalshi’de əməliyyat gören makroiqtisadi proqnoz müqavilələrinin gündəlik qiymət dəyişmələrinin Bitcoin və diğer kriptovalyutaların növbəti beş günlük gerçekleşen oynaklığını öngörməye yardımcı olup olmadığını incelemektedir. Araşdırmacılar; Federal Reserve faiz qərarları, istehlakçı qiymət indeksi, iqtisadi artım, işsizlik, əsas inflyasiya və resessiya olasılığı kimi konulara ilişkin Kalshi müqavilələrini Bitcoin, Ethereum, Solana, Cardano, Avalanche və Chainlink məlumatleriyle eşleştirmiştir.
Nəticəlar bütün kriptovalyutaların eyni makroiqtisadi sinyale tepki vermediğini göstərir. Federal Reserve faiz beklentilərinin güvercin yönde, yani daha düşük faiz beklentisine düzgün yenidən fiyatlanması Bitcoin’in gələcək həftədaki oynaklığıyla pozitif əlaqəlidir. Bu ilişki nümunə daxilindənde güclüdür: HAC t-statistikası 3,63 və p dəyəri 0,001’in altındadır. Ancaq eyni sinyal tam nümunə xaricindəndə dəyərlendirmede əsas modelden daha iyi proqnoz üretememiştir. Proqnoz qazancları özellikle 2024-2025 faiz endirimi dövründe oluşmuş və döngünün sona ermesiyle geriləmiştir.
Bitcoin üçün nümunə xaricindəndəndaki daha istikrarlı göstərici, Kalshi’nin NBER resessiya ehtimalı müqaviləsidir. Resessiya riski sinyalinin eklenmesi, proqnoz xətası nisbətını 0,979’a düşürmüş və Clark-West testinde p=0,020 sonucu vermiştir. Bu, əsas modele kıyasla orta kvadrat proqnoz xətasında təxminən yüzde 2,1 azalma anlamına gelmektedir.
Ethereum, Solana, Cardano və Chainlink kimi altcoinlerde daha belirgin qanal istehlakçı inflyasiyau beklentiləridir. Kalshi CPI müqavilələrindeki büyük mütləq ehtimal dəyişmələri, bu aktivların izləmə eden beş günlük oynaklığının daha düşük olmasıyla əlaqəlidir. Yazarlar bu negatif ilişkiyi, inflyasiya məlumatsi hüquqkındaki belirsizliğin büyük bir yenidən qiymətləndirmə olayıyla çözülmesinin ardından oynaklığın azalması bdaxiliiminde şərh edir.
Nümunəlem xariciı nəticələrda CPI sinyali Ethereum üçün MSFE nisbətinı 0,959’a, Solana üçün 0,983’e düşürmüştür. Clark-West p dəyərleri sırasıyla 0,010 və 0,048’dir. Bununla belə 60 fərqlı sinyal-aktiv sınaması üçün Benjamini-Hochberg çoxlu test düzəltməsi uygulandığında yalnız Bitcoin-Fed güvercin sinyali ilə Chainlink-CPI ilişkisi yüzde 5 səhv kəşf nisbəti eşiğini korumuştur.
Tədqiqat, Kalshi sinyallerinin Fed Funds fyuçersləri, 10 illık ABŞ Xəzinə istiqrazı getiriləri, VIX, dollar indeksi, S&P 500 və Deribit’in kripto opsiyonlarından türetilən oynaklıq endeksiyle tam olaraq açıqlanamadığını bildirmektedir. Ancaq nəticələr nedensellik sübut etmir. Kalshi ilə kripto qələviarlarının ortak biliklere və ya ortak investor gruplarına tepki vermesi de gözlenen ilişkiləri açıqlayabilir.
Araşdırma Ocak 2023-Mart 2026 dövrini və tək bir Kalshi likidite gelişim müddətcini əhatə edir. Para siyasətsı sinyalinin belirli bir faiz indirim rejimine bağlı olması, elde edilən proqnoz ilişkilərinin gələcəkdəki tez-tezılaştırma və ya sakin makroiqtisadi dövrlərde eyni bdaxiliimde devam edeceğinin garanti ediləmeyeceğini göstərir.
Araşdırmanın əsas sualsu nədir?
Makroiqtisadi inkişafler hisse senetlerini, tahvilleri və kriptovalyutaları etkiləyebilir. Ancaq iqtisadi məlumatnin piqanun oynaklığı üzərindeki etkisi yalnız açıqlanan sayının büyüklüğüne değil, izahnın piqanunnın əvvəlden fiyatladığı beklentiden ne qədər fərqlı olduğuna da bağlıdır.
Geleneksel makroiqtisadi sürpriz ölçüleri çoğunlukla Federal Reserve toplantısı, istehlakçı qiymət indeksi və ya istihdam hesabatu kimi planlanmış izah günlerinde hesaplanabilir. İki izah arasındakı günlerde iqtisadi beklentilərin nasıl dəyiştiğini müddətkli bdaxiliimde ölçmek daha zordur.
Bu tədqiqat şu sualya cavab aramaktadır:
Kalshi makro proqnoz qələviarlarındaki günlük olasılık dəyişimleri, kriptovalyuta piqanunlarının sonraki günlerde yaşayacağı reallaşmış oynaklıq hüquqkında ənənəvi maliyyəal göstəricilərin ötesinde bilik taşır mı?
Araşdırmanın ikinci sualsu, eyni makroiqtisadi qanalın bütün kriptovalyutalarda gecerli olup olmadığıdır. Yazarlar özellikle Bitcoin’in pul siyasəti və dolar likiditesine, daha küçük kripto aktivlərin ise inflyasiya rejimi belirsizliğine daha duyarlı olabiləceğini incelemektedir.
Kalshi müqavilələri nasıl tədqiqatktadır?
Tədqiqatda Kalshi, makroiqtisadi olaylar üzərine ikili müqavilələrin əməliyyat gördüğü düzenlenmiş bir proqnoz qələviarı olaraq ele alınmaktadır. Bir müqavilə, belirlenen nəticə gerçekleşirse 1 ABŞ doları; gerçekleşmezse 0 ABŞ doları ödənişktedir.
Örneğin müqavilə qiyməti 0,60 ABŞ dolarıysa bu fiyat, gerekli piqanun və risk primi fərziyyəları altında sonucun təxminən yüzde 60 risk-neytral ehtimalla fiyatlandığı formasında yorumlanabilir. Risk-nötr olasılık, olayın gerçek və ya fiziksel olasılığıyla bire bir eyni olmak zorunda deyil; investorların risk seçimlərini və müqavilə likiditesini de daxilierebilir.
Tədqiqatın amacı makroiqtisadi sonucu birbaşa proqnoz etmek deyil. Araşdırmacılar olasılığın seviyesinden çok, olasılığın bir günden diğerine ne qədər dəyiştiğini kullanmaktadır. Temel fərziyyə, risk primleri kısa aralıkta təxminən sabitse günlük fiyat fərqının büyük bölməünün piqanun beklentilərindeki güncellemeyi yansıtmasıdır.
Bu fərziyyə kusursuz deyil. Risk primleri, əməliyyat maliyetleri və ya likidite koşulları da günlük müqavilə fiyatlarını dəyiştirebilir. Buna görə Kalshi fiyat dəyişimi yalnız saf iqtisadi inanç dəyişimi olaraq dəyərlendirilməməlidir.
Hangi Kalshi seriləri incələnmişdir?
Veri ekindeki Cədvəl 4’te on Kalshi müqavilə serisi listelenmektedir:
| Kalshi serisi | Makroiqtisadi alan | Kullanılabilir müşahidə | İlk etkin dövr |
|---|---|---|---|
| KXFED | Federal Reserve faiz seviyesi | 469 | 2023 1. rüb |
| KXCPI | Tüketici fiyat inflyasiyau | 384 | 2023 1. rüb |
| KXCPICORE | Çekirdek CPI inflyasiyau | 331 | 2023 2. rüb |
| KXGDP | Reel ÜDM artımı | 424 | 2023 1. rüb |
| KXU3 | İşsizlik nisbətı | 389 | 2023 1. rüb |
| KXPCECORE | Çekirdek PCE inflyasiyau | 294 | 2023 3. rüb |
| KXRECSSNBER | NBER resessiya ehtimalı | 569 | 2023 1. rüb |
| KXACPI | CPI seviyesinin eşik üstü və ya altı olması | 283 | 2023 2. rüb |
| KXRATECUT | Faiz indirimi olasılığı | 28 | 2025 4. rüb |
| KXUSNFP | Kənd təsərrüfatı xariciı istihdam | 0 | Etkinleşmemiş |
KXRATECUT yalnız 28 müşahidəe sahip olduğu, KXUSNFP ise kullanılabilir müşahidə üretmediği üçün ana proqnoz təhlilinden çıkarılmıştır. Bu səbəbdən baş örtüyü və məlumat ekinde on seri bulunmasına rağmen faktiki olaraq proqnoz modeline kifayətli kapsama sahip sekiz əsas seri girmiştir.
Kalshi sinyali nasıl yaradılmışdır?
Aynı Kalshi serisi üçünde belirli bir gün birden çox eşik müqaviləsi əməliyyat görebilir. Məsələn istehlakçı qiymət indeksi üçün fərqlı inflyasiya seviyelerini temsil eden birden çox ikili müqavilə bulunabilir. Araşdırmacılar bu müqavilələrin günlük olasılık dəyişimlerini əməliyyat həcmine görə ağırlıklandırmıştır:
\[ \Delta^{vw}_{s,t} = \frac{\sum_{j\in J_s} V_{j,t}\Delta p_{j,t}} {\sum_{j\in J_s} V_{j,t}} \]
- s, Kalshi müqavilə serisini göstərir.
- t, əməliyyat günüdür.
- Js, ilgili seride etkin olan müqavilələr kümesidir.
- Vj,t, j müqaviləsinin o gündeki ABŞ doları cinsinden əməliyyat həcmidir.
- Δpj,t, müqavilənin kapanıştan kapanışa olasılık və ya fiyat dəyişimidir.
- Δvws,t, həcm çəkili ortalama gündəlik ehtimal dəyişikliyidir.
Temel proqnoz sinyali bu dəyərin mutlak büyüklüğüdür:
\[ |\Delta^{vw}_{s,t}| \]
Mutlak dəyər, piqanunnın beklentisini yukarı mı yoxsa aşağı mı dəyiştirdiğinden müstəqil olaraq yenidən qiymətləndirmənın büyüklüğünü ölçmektedir. Büyük dəyər, makroiqtisadi beklentilərde önemli bir güncelleme gerçekleştiği mənasına gəlir.
Federal Reserve qanalı üçün ayrıca yönlü bir “Fed güvercin” sinyali tərif edilmişdir:
\[ FedDovish_t = -\Delta^{vw}_{KXFED,t} \]
Bu sinyal, faiz beklentiləri aşağı yönlü dəyiştiğinde pozitif olur. Buna görə pozitif əmsal, daha güvercin faiz yenidən qiymətləndirməsının izləmə eden kripto oynaklığında artımla əlaqəli olduğunu göstərir.
Yazarlar CPI və istihdam üçün de yönlü sinyaller üretmiştir. Bununla belə altcoin nəticələrındaki güclü CPI göstəricisi yönlü CPI sinyali değil, KXCPI ehtimal dəyişikliyinin mutlak büyüklüğüdür. Başqa sözlə tapıntı, inflyasiya beklentisinin özellikle yukarı və ya aşağı gitmesinden çok, beklentinin ne qədər güclü yenidən fiyatlandığıyla ilgilidir.
Alternatif sinyal bdaxiliimleri neden istifadə edilməmişdir?
Araşdırmacılar günlük sinyalin beş günlük üstel hareketli ortalamasını və bütün etkin Kalshi serilərinin ortalamasından oluşan birleşik makro sinyali de sınamıştır.
Üstel hareketli ortalama Bitcoin üçün yalnız t=1,24 üretmiş, birleşik sinyal ise Bitcoin’de t=-0,79 və Chainlink’te t=-0,59 ilə sıfıra yakın nəticə vermiştir.
Bu tapıntıya görə proqnoz biliksi bütün makro piqanunların ortak eğiliminden değil, belirli bir makro müqaviləde gerçekleşen keskin və ayrı yenidən qiymətləndirmə olaylarından gelmektedir. Federal Reserve, CPI və resessiya müqavilələrini tək bir biləşik endekste birleştirmek, birbirinden fərqlı iqtisadi qanalları birbirini götürecek bdaxiliimde karıştırmaktadır.
Kalshi piqanunlarının likiditesi nasıldır?
KXFED müqavilələrinde nümunə medianı günlük əməliyyat həcmi 9.326 ABŞ dolarıdır. Tek günlük en yüksek dəyərler 651.000 ABŞ dolarını aşmıştır.
Açık pozisyon medianları:
- KXFED üçün 278.805 ABŞ doları,
- KXCPI üçün 147.879 ABŞ doları,
- KXRECSSNBER üçün 456.648 ABŞ dolarıdır.
KXFED və KXCPI əməliyyat hacimleri FOMC toplantıları və CPI izahları çevresinde yoğunlaşmaktadır. KXRECSSNBER ise daha düşük günlük əməliyyat həcmiyle birlikte yüksek açıq mövqea sahiptir. Yazarlar bu yapıyı, kısa müddətli izah spekülasyonundan çok daha uzun müddət tutulan resessiya riskinden korunma pozisyonlarıyla uyğun görməktedir.
Müqaviləlerin minimum fiyat adımı 0,01 ABŞ dolarıdır. Fiyat dağılımının ortasında təxminən 0,02 ABŞ doları, uçlarda təxminən 0,05 ABŞ doları gidiş-dönüş alış-satış spredi bulunduğu belirtilmektedir. Ancaq kamu API’si müqavilə səviyyəsinde alış və satış kotasyonlarını vermediğinden gerçek əməliyyat maliyetleri birbaşa ölçülmemiştir.
Bu əskiklik, tədqiqatın yatırım uygulamaları baxımından önemlidir. İstatistiksel proqnoz kazancı küçük olduğunda alış-satış spredi, komisyon və qələviar təsiri bu kazancı ortadan kaldırabilir.
Hangi kriptovalyutalar incələnmişdir?
CoinGecko’dan Bitcoin, Ethereum, Solana, Cardano, Avalanche və Chainlink günlük kapanış fiyatları alınmıştır. Günlük loqarifmik gəlir:
\[ r_{a,t}=\ln\left(\frac{P_{a,t}}{P_{a,t-1}}\right) \]
olaraq hesablanmışdır.
- a, kriptovalyuta varlığını,
- Pa,t, t günündeki kapanış fiyatını,
- ra,t, gündəlik loqarifmik gəliryi göstərir.
Gelecek beş günlük reallaşmış oynaklıq nasıl hesablanmışdır?
Bağımlı dəyişken, sonraki beş günlük getirilərin nümunə standart sapmasının illikləşdirilmiş dəyəridir:
\[ RVol^{h=5}_{a,t} =\sqrt{252}\cdot \hat{\sigma}(r_{a,t+1},\ldots,r_{a,t+5}) \]
- RVolh=5a,t, a varlığının t gününden sonraki beş günlük illikləşdirilmiş gerçekleşen oynaklığıdır.
- \hat{\sigma}, beş günlük getirilərin nümunə standart sapmasıdır.
- \sqrt{252}, ənənəvi maliyyə literatüründeki təxminən illık əməliyyat günü sayısına görə illıklaştırma əmsalsıdır.
Kriptovalyutalar həftənın yedi günü əməliyyat görməsine rağmen araşdırmacılar hisse senedi oynaklıq literatürüyle qarşılaştırılabilirlik üçün 252 əmsalsını kullanmıştır. 365 günlük ölçek kullanılması bütün dəyərleri təxminən:
\[ \sqrt{\frac{365}{252}}\approx1{,}20 \]
ilə çarpacaktır; ancaq əmsalların işareti və statistik yorum dəyişmeyecektir.
Kriptovalyutaların betimleyici oynaklıqları
| Varlık | Ortalama reallaşmış oynaklıq | Standart sapma | Minimum | Maksimum | Müşahidə |
|---|---|---|---|---|---|
| Bitcoin | 0,634 | 0,194 | 0,191 | 1,341 | 1.178 |
| Ethereum | 0,742 | 0,254 | 0,214 | 1,731 | 1.178 |
| Solana | 0,930 | 0,341 | 0,186 | 2,488 | 1.178 |
| Cardano | 0,810 | 0,273 | 0,186 | 1,968 | 1.178 |
| Avalanche | 0,918 | 0,309 | 0,210 | 2,101 | 1.178 |
| Chainlink | 0,858 | 0,296 | 0,193 | 2,273 | 1.178 |
Bitcoin nümunəde en düşük ortalama gerçekleşen oynaklığa sahiptir. Solana və Avalanche 0,90’ın üzərinde ortalamalarla daha oynaktır. Yazarlar Bitcoin’in daha derin likiditesi və daha yüksek institusional iştirakının bu fərqla uyğun olduğunu bildirir; tədqiqat investor türlerini birbaşa müşahidəlemediği üçün bu izah meqanizma qanıtı deyil.
Zaman hizalaması və iləriye bakma riski nasıl ele alınmıştır?
Kalshi kapanış fiyatları Doğu ABŞ saatiyle 16.00’da kaydedilmiştir. CoinGecko kapanışı eyni takvim gününün gece yarısı UTC dəyəridir. Proqnoz edilən oynaklıq t+1 gününden başladığı üçün Kalshi sinyaliyle proqnoz penceresi arasında təxminən 21 saat və ya daha çox zaman bırakıldığı belirtilmektedir.
VIX, S&P 500 və DXY kontrolleri de Doğu ABŞ saatiyle 16.00 kapanışına hizalanmıştır. Hafta sonları və ABŞ tatilleri məlumat setinden çıkarılmıştır. Böylece bütün açıqlayıcı dəyişkenlerin proqnoz penceresi başlamadan əvvəl gözlenmesi amaçlanmıştır.
Bu seçim takvim günlerinin təxminən yüzde 30’unu xariciarıda bırakmaktadır. Kriptovalyutaların fasiləsiz əməliyyat görməsine rağmen təhlil esas olaraq ABŞ maliyyəal piqanunlarının açıq olduğu günleri temsil etmektedir. Hafta sonu kripto oynaklığı üçün eyni nəticələrın gecerli olduğu gösterilmemiştir.
Nümunəlem büyüklüğü
Birleştirilmiş takvim məlumat seti Ocak 2023-Mart 2026 arasında 1.183 günü əhatə edir. Beş günlük iləri oynaklıq səbəbiyle kriptovalyuta betimleyici tablolarında 1.178 müşahidə mövcuddur.
Kalshi serilərinin fərqlı tarihlerde əməliyyat görməye başlaması və əskik günleri səbəbiyle reqressiyaların etkili nümunə büyüklüğü 193 ilə 569 arasında dəyişmektedir. Buna görə fərqlı sinyal əmsalları her zaman eyni günler üzərindən proqnoz edilmemiştir.
Hangi kontrol dəyişkenleri istifadə edilmişdir?
Bütün genişletilmiş reqressiyalarda üç piqanun kontrolü mövcuddur:
- CBOE VIX kapanış seviyesi,
- DXY dollar indeksinin günlük getirisi,
- S&P 500 endeksinin günlük getirisi.
Bu dəyişkenler genel riskdən qaçış ortamını kontrol etmeyi amaçlamaktadır. Aksi durumda Kalshi sinyali yalnız bütün piqanunlarda eyni anda yüksəlen maliyyəal stresi temsil ediyor ola bilər.
Sağlamlık təhlillerinde ayrıca Fed Funds fyuçerslərindeki ima edilən faiz dəyişimi, 10 illik ABŞ Xəzinə istiqrazı gəliri və Deribit Bitcoin Volatility Index istifadə edilmişdir.
HAR əsas modeli nədir?
Gerçekleşen oynaklıq güclü müddətklilik göstərir: oynak günleri çox vaxt başka oynak günler izler. Araşdırmacılar bu müddətkliliği Heterogeneous Autoregressive modelle kontrol etmektedir:
\[ RVol^{h=5}_{a,t} =\alpha+\beta_1|r_{a,t-1}| +\beta_2\overline{|r|}^{(5)}_{a,t-1} +\beta_3\overline{|r|}^{(20)}_{a,t-1} +\varepsilon_{a,t} \]
- |ra,t-1|, əvvəlki günün mutlak getirisidir.
- \overline{|r|}(5), əvvəlki beş günün ortalama mutlak getirisidir.
- \overline{|r|}(20), əvvəlki 20 günün ortalama mutlak getirisidir.
- Günlük, həftəlık və aylık oynaklıq kalıcılığını eyni modelde temsil eder.
Bu model M1 olaraq adlandırılmıştır.
Kontrollü və Kalshi sinyalli modeller
Piqanun kontrollerinin eklendiği model:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t+\varepsilon_{a,t} \]
şeklindedir və M2 olaraq adlandırılmıştır.
Kalshi sinyalinin eklendiği nihai model:
\[ RVol^{h=5}_{a,t} =\alpha+\beta' HAR_{a,t} +\gamma'Ctrl_t +\delta Kalshi_{s,t-1} +\varepsilon_{a,t} \]
şeklindedir və M3 olaraq adlandırılmıştır.
Kalshi sinyali bir gün gecikməli istifadə edilmişdir. δ əmsalsı, gecmiş oynaklıq və genel piqanun koşulları sabit tutulduğunda Kalshi yenidən qiymətləndirməsının növbəti beş günlük oynaklıqla ilişkisini ölçmektedir.
Neden Newey-West standart xətaları istifadə edilmişdir?
Beş günlük iləri oynaklıq pencereleri üst üste binsultktedir. Məsələn pazartesi başlayan beş günlük pencere ilə salı başlayan pencerenin dört günü ortaktır. Bu durum reqressiya hatalarında seri korelasyon oluşturabilir.
Araşdırmacılar bütün əsas reqressiyalarda beş gecikməli Newey-West heteroskedastiklik və avtokorrelyasiya tutarlı standart xətalar kullanmıştır. Üst üste binsultyen dayanıqlılıq modellerinde HC3 standart xətaları tətbiq edilmişdir.
Çoklu sınama sualnu nasıl ele alınmıştır?
On Kalshi sinyali ilə altı kripto varlığın birleştirilmesi 60 potansiyel sınama üretmektedir. Çok sayıda model çalıştırıldığında yalnız rastlantı sonucu düşük p dəyərleri bulunma olasılığı yüksəlir.
Bu səbəbdən araşdırmacılar Benjamini-Hochberg səhv kəşf nisbəti metodini:
\[ q=0{,}05 \]
səviyyəsinde uygulamıştır. Bu düzeltmeden sonra yalnız:
- Bitcoin-Fed güvercin sinyali, düzeltilmiş p=0,020,
- Chainlink-CPI sinyali, düzeltilmiş p=0,042
nəticələrı korunmuştur.
Bitcoin-resessiya riski və Solana-CPI ilişkiləri ham p dəyərlerinde əhəmiyyətli olsa da 60 sınamalı düzeltme sonrasında yüzde 5 eşiğinin hemen xariciında kalmıştır. Bu durum tek tek nominal p dəyərlerine dayanılarak güclü genel nəticə çıkarılmaması gerektiğini göstərir.
Şəkil 1: Sinyal-aktiv ısı xəritəsı
PDF’nin 4. səhifəsındaki Şəkil 1, on Kalshi sinyalinin altı kriptovalyuta üçün HAC t-istatistiklerini bir ısı xəritəsında göstərir. Kırmızı tonlar pozitif, mavi tonlar negatif ilişkiyi temsil etmektedir.
Başlıca dəyərler şöyledir:
| Sinyal | Bitcoin | Ethereum | Solana | Cardano | Avalanche | Chainlink |
|---|---|---|---|---|---|---|
| Fed güvercin | +3,63 | +0,66 | +1,08 | +1,28 | +1,56 | +0,71 |
| İnflyasiya - CPI mütləq dəyişmə | -1,56 | -2,12 | -2,55 | -2,35 | -1,31 | -3,39 |
| Resessiya riski | -2,76 | -1,25 | -0,97 | -1,58 | -0,68 | -1,95 |
| Gerçekleşen CPI eşiği - KXACPI | +2,40 | +0,26 | +0,79 | -0,01 | +1,30 | +0,74 |
Isı xəritəsı tək bir genel “makro stres” qanalını desteklememektedir. Böyle bir qanal baskın olsaydı fərqlı kriptovalyutaların eyni sinyaller qarşısında benzer işaret və büyüklük göstermesi beklenirdi. Bunun yerine Bitcoin’de Fed və resessiya, altcoinlerde ise CPI qanalı öne çıkmaktadır.
Bitcoin və Fed güvercin sinyali
Bitcoin üçün daxili daxilie gecmiş modellerin nəticələrı şöyledir:
| Model | İçerik | Düzeltilmiş R² |
|---|---|---|
| M1 | HAR oynaklıq komponentleri | 0,093 |
| M2 | HAR + VIX + DXY + S&P 500 | 0,141 |
| M3 | M2 + Fed güvercin Kalshi sinyali | 0,155 |
Fed güvercin sinyalinin əmsalsı:
\[ \hat{\delta}=0{,}639 \]
və HAC standart xətası 0,176’dır. Böylece:
\[ t=\frac{0{,}639}{0{,}176}\approx3{,}63 \]
elde edilmektedir.
Sinyalin rübler arası aralığı təxminən 0,023’tür. Sinyalin 25. yüzdelikten 75. yüzdeliğe yüksəlmesi modelin Bitcoin üçün öngördüğü illikləşdirilmiş beş günlük oynaklığı:
\[ 0{,}639\times0{,}023\approx0{,}015 \]
artırmaktadır. Bu dəyişim, Bitcoin’in tam nümunə ortalama oynaklığı olan 0,634’ün təxminən yüzde 2,4’üne qarşılık gelir.
İlişki statistik olaraq güclü olsa da iqtisadi büyüklük məhduddır. Sinyal Bitcoin oynaklığındaki bütün dəyişimi izahmaktadır; M3 modelinin düzeltilmiş R² dəyəri yüzde 15,5’tir.
Güvercin faiz beklentisi neden daha yüksek Bitcoin oynaklığıyla əlaqəli ola bilər?
Yazarlar üç olası izah təqdim edir:
- Ekonomik zəiflık sinyali: Beklenmedik faiz endirimi beklentisi ekonominin bozulduğuna ilişkin yeni bilik daxiliererek riskli aktivlardaki belirsizliği artırabilir.
- Dolar likiditesi: Faiz yolu hüquqkındaki dəyişiklikler dolar likiditesi beklentilərini və Bitcoin pozisyonlarının yenidən dengelenmesini etkiləyebilir.
- Ortak investor və ya bilik kümesi: Kalshi və kripto qələviarlarında benzer investorlar əməliyyat yapıyor və ya eyni bilikyi benzer zamanda fiyatlıyor ola bilər.
Tədqiqat bu meqanizmaları birbirinden ayıracak investor səviyyəsi məlumatye sahip deyil. Bu səbəbdən Fed beklentilərinin Bitcoin oynaklığına birbaşa neden olduğu sonucuna ulaşılamaz.
Bitcoin üçün diğer Kalshi sinyalleri
| Sinyal | Müşahidə | Katsayı | HAC t | p dəyəri |
|---|---|---|---|---|
| Fed güvercin | 318 | +0,639 | +3,63 | <0,001 |
| Resessiya riski | 389 | -1,536 | -2,76 | 0,006 |
| CPI seviyesi - KXACPI | 195 | +0,412 | +2,40 | 0,017 |
| CPI mütləq dəyişməi | 264 | -0,454 | -1,56 | 0,119 |
| İş gücü piqanunsı | 265 | +0,256 | +1,29 | 0,196 |
| Yönlü CPI sinyali | 264 | -0,252 | -1,27 | 0,203 |
| Mutlak pul siyasəti dəyişimi | 318 | -0,354 | -1,09 | 0,278 |
| Çekirdek PCE | 193 | +0,075 | +0,56 | 0,574 |
| ÜDM artımı | 289 | +0,076 | +0,38 | 0,708 |
| Çekirdek CPI | 225 | -0,017 | -0,10 | 0,919 |
Mutlak KXFED sinyalinin əhəmiyyətli olmamasına qarşılık yönlü Fed güvercin sinyalinin güclü olması, Bitcoin baxımından yalnız faiz beklentisinin dəyişmesi değil, beklentinin aşağı yönlü dəyişmesinin önemli olduğunu göstərir.
Altcoinler və CPI inflyasiya qanalı
| Varlık | CPI əmsalsı | HAC t | p dəyəri | Düzeltilmiş R² |
|---|---|---|---|---|
| Bitcoin | -0,454 | -1,56 | 0,119 | 0,160 |
| Ethereum | -1,209 | -2,12 | 0,034 | 0,108 |
| Solana | -0,850 | -2,55 | 0,011 | 0,083 |
| Cardano | -0,982 | -2,35 | 0,019 | 0,082 |
| Avalanche | -0,834 | -1,31 | 0,191 | 0,017 |
| Chainlink | -1,262 | -3,39 | 0,001 | 0,110 |
Katsaiların negatif olması, büyük CPI olasılık dəyişimlerinden sonra altcoin oynaklığının düştüğünü göstərir. Bu, “inflyasiya arttığında altcoin oynaklığı azalır” mənasına gəlmir. Kullanılan sinyal ehtimal dəyişikliyinin mutlak büyüklüğüdür; hareketin yukarı və ya aşağı yönü əsas nəticəta ayrılmamaktadır.
Belirsizlik çözülmesi izahsı
Yazarların əsas yorumu, büyük CPI yenidən qiymətləndirməlarının çoğunlukla rəsmi inflyasiya izahsı çevresinde gerçekleştiğidir. Açıklama əvvəlsinde biriken inflyasiya belirsizliği məlumat açıqlandığında çözülür. Kalshi olasılıkları büyük ölçüde yenidən fiyatlanirqen sonraki həftəda qeyri-müəyyənlik mənbəlı oynaklıq azalabilir.
Bu izahnın rakibi bturşu takvim etkisidir: CPI açıqlamasını izleyen günlerde altcoin oynaklığı başka nedenlerle zaten düşük ola bilər və Kalshi sinyali yalnız izah günlerini işaretliyor ola bilər.
Araşdırmacılar bu olasılığı sınamak üçün rəsmi CPI açıqlamasının üç günlük çevresini temsil eden kukla dəyişken eklemiştir. CPI sinyali şu nəticələrla əhəmiyyətlilığını korumuştur:
- Chainlink: t=-3,21 və p=0,001,
- Solana: t=-2,63 və p=0,009,
- Ethereum: t=-2,07 və p=0,039.
Üç günlük izah penceresi tamamen çıkarıldığında:
- Solana t=-2,80,
- Chainlink t=-3,07,
- Ethereum t=-1,81 və p=0,071
nəticələrını vermiştir. Solana və Chainlink ilişkisi izah günleri xariciında da devam ederkən Ethereum sonucu marjinal səviyyəe geriləmiştir. Bu səbəbdən qeyri-müəyyənlik çözülmesi izahsı desteklenmekte, ancaq Ethereum üçün takvim etkisinin kısmi katkısı xaricilanmamaktadır.
Avalanche neden fərqlı görünmektedir?
Avalanche üçün CPI əmsalsı negatif olsa da statistik olaraq əhəmiyyətli deyil. Modelin düzeltilmiş R² dəyəri yalnız 0,017’dir; diğer əhəmiyyətli altcoin modellerinde bu dəyər 0,082-0,110 arasındadır.
Yazarlar Avalanche oynaklığının nümunəde yüksek varlığa özgü gürültü, qurumsal alt ağ faaliyetleri və yoğun mərkəziyetsiz maliyyə məruz qalmainden etkilənebiləceğini irəli sürür. Ancaq tədqiqat bu ekosprompt unsurlarını birbaşa dəyişken olaraq ölçmemiştir.
Şəkil 2: Proqnoz ufku profili
PDF’nin 7. səhifəsındaki Şəkil 2, CPI, Fed güvercin və resessiya riski sinyallerinin 1, 3, 5 və 10 günlük proqnoz ufuklarındaki t-istatistiklerini göstərir.
Federal Reserve güvercin sinyali Bitcoin üçün bir günlük ufukta daha zəif, üç və beş günlük ufuklarda en güclü, on günlük ufukta yenidən daha düşük görünmektedir. Bu profil, biliknin Bitcoin oynaklığına tek anda değil birkaç gün üçünde yaildığı yorumuyla uyğundur.
CPI sinyali Solana və Chainlink üçün beş günlük ufukta en güclü negatif ilişkiyi göstərir. Ethereum’daki negatif etki on günlük ufka qədər daha kalıcıdır.
Resessiya riski Bitcoin’de bütün ufuklarda negatif görünmekte; en güclü dəyərler üç və beş günlük ufuklardadır.
Beş günlük tepe, ilişkinin yalnız eyni vaxtda fiyat hareketinin sonucu olmadığı görüşünü destekleyebilir. Bununla belə fərqlı ufuklarda çok sayıda model sınanması da əlavə seçim və çoklu test riski oluşturur.
Şəkil 3: Her aktiv üçün en güclü sinyal
Şəkil 3, her kriptovalyuta üçün tam nümunəde en yüksek mutlak t-statistikasıne sahip Kalshi sinyalinin əmsalsını və yüzde 95 etimad aralığını göstərir:
- Bitcoin: Fed güvercin, t=3,63, pozitif əmsal.
- Avalanche: Fed güvercin, t=1,56, etimad aralığı sıfırı daxilieriyor.
- Ethereum: CPI, t=-2,12.
- Cardano: CPI, t=-2,35.
- Solana: CPI, t=-2,55.
- Chainlink: CPI, t=-3,39.
Şəkilde her aktiv üçün “en iyi” sinyal tam nümunə kullanılarak seçilmiştir. Bu səbəbdən görsel, gələcəkdə koşulsuz kullanılabiləcek hazır yatırım kurallarını değil, nümunə daxilindənde öne çıqan makro qanalları göstərir.
Nümunəlem xariciı proqnoz nasıl aparılmışdır?
Araşdırmacılar 120 günlük ilk təlim pəncərəsiyle başlayan və her gün genişleyen bir nümunə kullanmıştır. Her yeni proqnozde gecmişteki bütün mövcud məlumatler modele eklenmiştir.
Temel model M2 ilə Kalshi sinyalli model M3’ün proqnoz hataları qarşılaştırılmıştır. İç daxilie modeller üçün Clark-West düzeltilmiş kayıp fərqı:
\[ \hat{f}_t = e^2_{b,t}- \left[ e^2_{a,t}- (\hat{y}_{b,t}-\hat{y}_{a,t})^2 \right] \]
- eb,t, əsas model M2’nin proqnoz xətasıdır.
- ea,t, Kalshi sinyalli M3 modelinin proqnoz xətasıdır.
- \hat{y}b,t və \hat{y}a,t, iki modelin proqnozleridir.
- Ortalama düzeltilmiş fərqın pozitif olması M3 lehine qanıt üretir.
Clark-West testi tek yönlü tətbiq edilmişdir.
MSFE nisbəti nasıl yorumlanır?
MSFE nisbəti:
\[ MSFE\ oranı = \frac{M3\ modelinin\ ortalama\ kare\ tahmin\ hatası} {M2\ modelinin\ ortalama\ kare\ tahmin\ hatası} \]
bdaxiliimindedir.
- 1’in altındaki nisbət Kalshi sinyalli modelin daha düşük hata ürettiğini,
- 1’in üzərindeki nisbət əsas modelin daha iyi olduğunu göstərir.
Örneğin 0,959 nisbətı, M3’ün orta kvadrat proqnoz xətasının M2’den təxminən yüzde 4,1 daha düşük olduğunu ifade eder.
Nümunəlem xariciı nəticələr
| Varlık | Sinyal | Proqnoz sayısı | OOS R² | MSFE nisbəti | Clark-West p |
|---|---|---|---|---|---|
| Bitcoin | Fed güvercin | 198 | 0,118 | 1,009 | 0,446 |
| Bitcoin | Resessiya riski | 269 | 0,126 | 0,979 | 0,020 |
| Bitcoin | CPI | 144 | 0,095 | 0,995 | 0,231 |
| Ethereum | Fed güvercin | 198 | -0,042 | 1,004 | 0,893 |
| Ethereum | CPI | 144 | 0,068 | 0,959 | 0,010 |
| Ethereum | Resessiya riski | 269 | 0,051 | 1,000 | 0,421 |
| Solana | CPI | 144 | 0,048 | 0,983 | 0,048 |
| Solana | Mutlak pul siyasəti | 198 | 0,012 | 0,999 | 0,325 |
| Cardano | Mutlak pul siyasəti | 198 | 0,011 | 0,992 | 0,041 |
| Avalanche | CPI | 144 | -0,045 | 0,996 | 0,171 |
| Chainlink | CPI | 144 | 0,060 | 0,992 | 0,121 |
Dört aktiv-sinyal cütlüki yüzde 5 səviyyəsinde əhəmiyyətli Clark-West sonucu və 1’in altında MSFE nisbəti üretmiştir:
- Bitcoin-resessiya riski: təxminən yüzde 2,1 hata azalması.
- Ethereum-CPI: təxminən yüzde 4,1 hata azalması.
- Solana-CPI: təxminən yüzde 1,7 hata azalması.
- Cardano-mutlak pul siyasəti: təxminən yüzde 0,8 hata azalması.
Bu iyiləşmeler statistik olaraq əhəmiyyətli olsa da mutlak büyüklükleri küçüktür. Tədqiqat, proqnoz qazanclarının əməliyyat maliyetlerinden sonra kârlı bir ticaret stratejisi oluşturduğunu göstərmir.
Bitcoin’de nümunə daxilində və xariciı nəticə neden ayrışmaktadır?
Fed güvercin sinyali nümunə daxilindənde en güclü Bitcoin göstəricisidir; ancaq nümunə xaricindəndənda MSFE nisbəti 1,009’dur. Bu, Kalshi sinyalinin eklenmesinin əsas modelden təxminən yüzde 0,9 daha yüksek hata ürettiği mənasına gəlir.
Yazarlar bu fərqı rejim bağımlılığıyla izahktadır. Fed güvercin sinyalinin proqnoz qayğıından etkili olduğu dövr, 2024-2025 faiz endirimi dövrüyle yoğun bdaxiliimde örtüşmektedir. Faiz yolu aktif bdaxiliimde yenidən fiyatlanirqen sinyal bilik taşımış; döngünün sona ermesiyle proqnoz katkısı azalmıştır.
Bu nəticə, yüksek nümunə daxilində t-statistikasınin kalıcı və rejimden müstəqil bir proqnoz kuralı anlamına gelmediğini açıqça göstərir.
Şəkil 4: Birikimli proqnoz xətası fərqları
PDF’nin 9. səhifəsındaki Şəkil 4, her aktiv üçün en iyi Kalshi modelinin əsas modele görə birikimli kare proqnoz xətası fərqını göstərir. Eğrinin yüksəlmesi Kalshi sinyalli modelin avantaj biriktirdiğini, düşmesi ise əvvəlki avantajın geri məlumatldiğini göstərir.
- Bitcoin-resessiya riski: Eğri dəyərlendirme dövri boyunca genel olaraq yukarı yönlüdür və son bölməde belirgin qazanc oluşturur.
- Ethereum-CPI: Özellikle dəyərlendirme dövrinin ikinci yarısında kalıcı yukarı hareket görülür.
- Solana-CPI: Kısa geriləmeler bulunsa da toplam eğilim pozitiftir.
- Cardano-pul siyasəti: Proqnoz üstünlüğü zaman ərzində belirgin bdaxiliimde dalgalanır; son dəyər pozitiftir.
- Avalanche-CPI: Eğri uzun müddət negatif bölgede kalmış, daha sonra toparlanmıştır; Clark-West sonucu əhəmiyyətli deyil.
- Chainlink-CPI: Nümunəlem üçündeki güclü t-statistikasıne rağmen nümunə xaricindəndə eğri istikrarsızdır və p=0,121’dir.
Özellikle Chainlink sonucu önemli bir ayrımı göstərir: Çoklu test düzeltmesinden gecen güclü bir nümunə daxilində ilişki, mutlaka güclü nümunə xaricindəndə proqnoz uğursına dönüşmemektedir.
Üst üste binsultyen pencereler
Beş günlük üst-üstə düşməyən pencereler kullanıldığında Bitcoin-Fed əmsalsı pozitif kalmış ancaq t=1,17 və p=0,24 ilə əhəmiyyətlilığını kaybetmiştir. Nümunəlem 318’den 64 müşahidəe düşmüştür.
Chainlink-CPI sonucu t=-0,71 və 54 müşahidədir. Yazarlar əhəmiyyətlilık kaybını esas olaraq nümunə gücünün beş kat azalmasına bağlamaktadır.
Bununla belə bu nəticələr, əsas tapıntıların üst-üstə düşən yüksek müşahidə sayısına və istifadə olunan HAC çıkarımına duyarlı olduğunu da göstərir. Küçük nümunəde ilişkinin müstəqil olaraq düzgünlanamadığı açıqça belirtilmelidir.
Kalshi sinyalleri ənənəvi göstəricilərden müstəqil mı?
Fed güvercin sinyali; Fed Funds ima edilən faiz dəyişimi, bunun mutlak dəyəri, VIX, DXY və S&P 500 üzərine yansıtılmıştır. Birinci aşama R² dəyəri yalnız yüzde 2,3’tür. Başqa sözlə Kalshi sinyalinin günlük dəyişiminin yüzde 97,7’si bu dəyişkenlerle düzgünsal olaraq açıqlanamamıştır.
Bu reqressiyadan kalan artık sinyal Bitcoin oynaklığını t=3,62 və p<0,001 ilə proqnoz etmeyi sürdürmüştür.
CPI sinyali 10 illık Hazine tahvili getirisi, VIX, DXY və S&P 500 üzərine yansıtıldığında birinci aşama R² yüzde 7,5’tir. Artık CPI sinyalinin nəticələrı:
- Ethereum: t=-2,29 və p=0,022,
- Solana: t=-2,79 və p=0,005,
- Cardano: t=-2,60 və p=0,009,
- Chainlink: t=-3,73 və p<0,001
olaraq kalmıştır.
Bu təhlil Kalshi’nin düzgünsal olaraq eyni günkü ənənəvi göstəricilərden fərqlı bilik taşıdığını desteklemektedir. Ancaq düşük R² təkbaşına Kalshi biliksinin tamamen benzersiz və ya nedensel olduğunu qanıtlamaz; düzgünsal olmayan ilişkilər və ölçmə fərqlılıkları bulunabilir.
Hareketli blok bootstrap sonucu
Bitcoin-Fed modeli üçün beş günlük blok uzunluğu və 2.000 yenidən nümunəe istifadə edilmişdir. Bootstrap p dəyəri 0,035’tir. Bu dəyər analitik HAC p dəyəri olan təxminən 0,0003’ten daha yüksektir; ancaq yüzde 5 eşiğinin altındadır.
Nəticə, Bitcoin-Fed ilişkisinin seri bağımlılığı qoruyan daha muhafazakâr bir yenidən nümunəe metodinde de varlığını sürdürdüğünü desteklemektedir.
Öncül-gecikmə testi
Bitcoin üçün bir gün gecikməli Fed güvercin sinyali:
\[ t=3{,}71,\quad p<0{,}001 \]
sonucunu məlumatrken bir gün sonraki, yani gələcəkdəki Kalshi sinyalini kullanan plasebo model:
\[ t=-0{,}17,\quad p=0{,}87 \]
sonucunu vermiştir. Bu, Bitcoin oynaklığının gələcəkdəki Kalshi hareketini geriye dönük izahsı bdaxiliimindeki en bturşu ters nedensellik yorumuyla uyğun deyil.
CPI qanalında zamanlama daha belirsizdir. Gecikməli sinyal əhəmiyyətli olduğu kimi bir gün iləri sinyal de:
- Ethereum’da t=-2,53 və p=0,012,
- Solana’da t=-3,76 və p<0,001,
- Chainlink’te t=-1,95 və p=0,051
nəticələrını üretmiştir.
Yazarlar bunu CPI yenidən qiymətləndirməsının rəsmi izah çevresinde birkaç güne yailmasıyla izahktadır. Ancaq bu tapıntı, inflyasiya qanalı üçün biliknin tam olaraq hangi piqanundan hangisine əvvəl gectiğini qəti bdaxiliimde belirlemeyi çətinləşdirir.
Fed Funds və tahvil göstəriciləriyle müqayisə
Bitcoin modelinde Fed Funds ima edilən faiz dəyişiminin t-statistikası -0,83, 10 illık Hazine tahvili getirisinin t-statistikası +0,01’dir. İki dəyər de əhəmiyyətli deyil.
Kalshi Fed güvercin sinyali bu göstəricilərle eyni modele girdiğinde t=+3,45 və p<0,001 səviyyəsini korumuştur.
Ethereum-CPI modelinde tahvil getirisi təkbaşına t=-0,25 üretirken, Kalshi CPI sinyali ortak modelde t=-2,10 və p=0,035 səviyyəsinde kalmıştır.
Bu nəticələr Kalshi sinyallerinin standart faiz və tahvil hareketlerinin bturşu surəti olmadığını desteklemektedir.
Deribit ima edilən oynaklığıyla müqayisə
Bitcoin üçün Deribit DVOL ilə Kalshi Fed güvercin sinyali eyni modele konduğunda:
- Kalshi Fed güvercin: t=+3,46 və p=0,001,
- DVOL: t=+1,58 və p=0,12
sonucunu vermiştir.
Ethereum-CPI modelinde:
- Kalshi CPI: t=-2,08 və p=0,037,
- Ethereum DVOL: t=-1,52 və p=0,13
olaraq hesabatlanmıştır.
Yazarlar bunu Kalshi’nin opsiyon piqanunsında hələ bulunmayan makroiqtisadi bilik taşıması olaraq şərh edir. Ancaq DVOL’un seviye olaraq kullanılması, fərqlı gecikmə və ya eğim özelliklerinin denenmemesi və kısa nümunə, bu kıyaslamanın kapsamını sərhədlər.
Alternatif oynaklıq ölçüleri
Bitcoin-Fed sonucu fərqlı bağımlı dəyişkenlerle de sınanmıştır:
- GARCH(1,1) şərti varyansı: t=+2,91 və p=0,004.
- Logaritmik beş günlük reallaşmış oynaklıq: t=+3,53.
- 21 günlük reallaşmış oynaklıq: t=+0,93 və p=0,35.
Nəticə həftəlık ufukta güclü, 21 günlük ufukta zəiftır. Bu, sinyalin kısa və orta vadeli oynaklıqla əlaqəli olduğunu, kalıcı aylık oynaklıq rejimini öngörmədiğini göstərir.
Ethereum-CPI sonucu:
- GARCH şərti varyansında t=-0,69 ilə əhəmiyyətli deyil.
- Logaritmik reallaşmış oynaklıqta t=-2,41’dir.
- 21 günlük reallaşmış oynaklıqta t=-1,78 və p=0,075’tir.
CPI qanalının istifadə olunan oynaklıq tanımına Fed qanalından daha duyarlı olduğu görülmektedir.
Portföy uygulaması nasıl tartımılmıştır?
Tədqiqat, oynaklıq proqnozine ters mütənasib pozisyon büyüklüğü yaklaşımını:
\[ w_t=\frac{\bar{\sigma}}{\hat{\sigma}_{t+1}} \]
bdaxiliiminde ele almaktadır.
- wt, portföy ağırlığıdır.
- \bar{\sigma}, hədəf və ya uzun dövr oynaklıq seviyesidir.
- \hat{\sigma}_{t+1}, gələcək dövr proqnoz edilən oynaklıqtır.
Fed güvercin sinyali 90. yüzdelikte olduğunda genişletilmiş model Bitcoin oynaklığını təxminən 0,348, ortalama sinyaldeki HAR modeli ise 0,324 olaraq proqnoz etmektedir. Bu fərq, nəzəriyyək oynaklıq hədəfləməsi yaklaşımında Bitcoin pozisyon ağırlığının təxminən yüzde 7 azaltılmasına qarşılık gelir.
Bu yalnız modelden türetilən nümunə hesaplamadır. Tədqiqat portföyün gerçek getirilərini, yenidən dengeleme maliyetini, kaldıraç sərhədlərinı və ya risk ayarlı performansını geriye dönük olaraq test etmemiştir.
Opsiyon fiyatlaması tartımması
Ethereum CPI əmsalsı -1,209’dur. CPI sinyali təxminən 0,070 olan 90. yüzdelik səviyyəe ulaştığında proqnoz edilən illikləşdirilmiş oynaklıq dəyişimi:
\[ -1{,}209\times0{,}070\approx-0{,}084 \]
olaraq hesaplanmaktadır.
HAR proqnozi 0,52 olduğunda bu təxminən yüzde 16’lık azalmae qarşılık gelir. Yazarlar, opsiyon piqanunsı CPI yenidən qiymətləndirməsını hesaba katmıyorsa izah sonrasında altcoin opsiyonlarının gerçekleşecek oynaklığa görə yüksek fiyatlanabiləceğini tartımmaktadır.
Bu nəticə birbaşa qısa straddle əməliyyati önerisi deyil. Tədqiqatda opsiyon primi, ima olunan oynaklıq yüzeyi, delta hedci, kuyruk riski, teminat, likidite və əməliyyat maliyetlerini ehtiva edən gerçek bir ticaret stratejisi sınanmamıştır.
Tədqiqatın güclü tərəfləri nelerdir?
- Planlanmış makro izah günleri arasındakı beklenti dəyişimini ölçmek üçün müddətkli bir proqnoz qələviarı sinyali geliştirmektedir.
- Bitcoin ilə beş altcoini eyni ekonometrik çərçivəde müqayisəktadır.
- Günlük, həftəlık və aylık oynaklıq kalıcılığını HAR modeliyle kontrol etmektedir.
- VIX, dolar və S&P 500 kimi genel risk dəyişkenlerini modele eklemektedir.
- Üst üste binen proqnoz pencereleri üçün HAC standart xətaları kullanmaktadır.
- 60 sınama üçün Benjamini-Hochberg düzeltmesi uygulamaktadır.
- Nümunəlem xariciı genişlənən pəncərə və Clark-West testi təqdim edir.
- Fed Funds, tahvil getiriləri və Deribit DVOL ilə müqayisə yapmaktadır.
- Blok bootstrap, öncül-gecikmə testi və alternatif oynaklıq ölçüleri kullanmaktadır.
- Nümunəlem daxilii güc ilə nümunə xaricindəndə uğursuzluq arasındakı rejim fərqını gizlememektedir.
- Şəkiller qanal, ufuk və zaman ərzindəki proqnoz qazanclarını ayrı bdaxiliimde göstərir.
Tədqiqatın məhdudlıkları nelerdir?
- Preprint durumu: Tədqiqatın hüquqem dəyərlendirmesinden gectiği təsdiqlənməmişdir.
- Kısa tarih aralığı: Nümunəlem yalnız Ocak 2023-Mart 2026 dövrini əhatə edir.
- Para siyasətsı rejimi: Fed güvercin sonucu büyük ölçüde 2024-2025 faiz endirimi dövrinde yoğunlaşmaktadır.
- Kalshi’nin gelişim müddətci: Platform əməliyyat həcmi nümunə boyunca önemli ölçüde büyümüştür; erkən dövr ilə gec dövr eyni piqanun derinliğini temsil etmemektedir.
- Serilər arasında fərqlı nümunə: Regresyonlar 193-569 arasında dəyişen müşahidə sailarına sahiptir.
- Çoklu sınama: Nominal əhəmiyyətli nəticələrın yalnız ikisi yüzde 5 FDR düzeltmesini gecmektedir.
- İç nümunəde sinyal seçimi: Her varlığın “en iyi” sinyali eyni məlumat kullanılarak belirlenmiştir.
- Nümunəlem xariciı qazancların küçüklüğü: Əhəmiyyətli MSFE iyiləştirmeleri təxminən yüzde 0,8-4,1 arasındadır.
- CPI zamanlaması: Gelecekteki CPI sinyali de qələviı altcoinlerde əhəmiyyətlidır; bilik akışının yönü qəti olaraq belirlenememiştir.
- Üst üste binsultyen nümunə: Bağımsız beş günlük pencerelerde əsas ilişkilər əhəmiyyətlilığını kaybetmiştir.
- Risk-nötr fiyatlar: Müqavilə fiyatları gerçek olasılıkla eyni olmayabilir və dəyişken risk primi daxilierebilir.
- Alış-satış məlumatsi yokluğu: Kamu API’sinde müqavilə səviyyəsi kotasyon bulunmadığından gerçek əməliyyat xərci ölçülmemiştir.
- Hafta sonlarının çıkarılması: Kriptovalyutaların fasiləsiz piqanun yapısının təxminən yüzde 30’u təhlil xariciında kalmıştır.
- Günlük məlumat: Piqanunlar arasındakı saatlıq və ya dakikalık bilik sıralaması gösteriləmemektedir.
- İştirakçı məlumatsi yokluğu: Qurumsal və fərdi investor meqanizması birbaşa test edilmemiştir.
- Tek platform: Nəticəlar Polymarket, PredictIt və ya başka proqnoz qələviarlarında təsdiqlənməmişdir.
- Sərhədlı aktiv seçimi: Yalnızca altı kriptovalyuta incələnmişdir.
- İşlem stratejisi yokluğu: Proqnozlerin əməliyyat maliyetleri sonrasında iqtisadi kârlılık ürettiği gösterilmemiştir.
- Açık kod və məlumat əlaqəsı: PDF’de nəticələrı yenidən üretmeye yönelik rəsmi kod deposu və ya məlumat paketi əlaqəsı məlumatlmemiştir.
Tədqiqat neyi desteklemektedir?
- Kalshi makro müqavilələrindeki qələviı günlük yenidən qiymətləndirməlar, gecmiş oynaklıq və genel piqanun dəyişkenlerinin ötesinde kripto oynaklığıyla əlaqəli bilik taşımaktadır.
- Bitcoin’in nümunə daxilindəndeki en güclü Kalshi qanalı, aşağı yönlü Fed faiz beklentisi yenidən qiymətləndirməsıdır.
- Bitcoin üçün resessiya riski sinyali Fed güvercin sinyalinden daha istikrarlı nümunə xaricindəndə nəticə vermiştir.
- CPI beklentilərindeki büyük mütləq dəyişməler Ethereum, Solana, Cardano və Chainlink’in izləmə eden həftədaki daha düşük oynaklığıyla əlaqəlidir.
- CPI ilişkisi yalnız rəsmi izah günlerini temsil eden bturşu bir kukla dəyişkenle tamamen açıqlanamamaktadır.
- Kalshi sinyalleri Fed Funds, tahvil getiriləri, VIX və DVOL ilə düzgünsal olaraq tam bdaxiliimde açıqlanamamaktadır.
- Proqnoz ilişkiləri aktiv və makro qanal qayğıından heterojendir.
- Para siyasətsı sinyalinin dəyəri iqtisadi rejime bağlıdır.
Tədqiqat neyi sübut etmir?
- Kalshi fiyat dəyişimlerinin kripto oynaklığına birbaşa neden olduğunu sübut etmir.
- Proqnoz qələviarlarının gələcəkdə bütün dövrlərde kripto oynaklığını düzgün öngöreceğini göstərmir.
- Fed güvercin sinyalinin kalıcı bir Bitcoin alım və ya satım göstəricisi olduğunu göstərmir.
- CPI beklentisinin yukarı və ya aşağı hareketinin birbaşa altcoin oynaklığını azalttığını sübut etmir; əsas sinyal mütləq dəyişmədir.
- Altcoin investorlarının çoğunlukla bireysel, Bitcoin investorlarının çoğunlukla qurumsal olduğunu məlumatyle göstərmir.
- Kalshi sinyallerinin bütün ənənəvi maliyyəal göstəricilərden və ya düzgünsal olmayan modellerden üstün olduğunu sübut etmir.
- İstatistiksel proqnoz qazanclarının əməliyyat maliyetleri sonrasında kârlı olduğunu göstərmir.
- Opsiyon satışı və ya oynaklıq hədəfləməsi stratejilərinin etimadli olduğunu göstərmir.
- Hafta sonu kripto oynaklığının eyni sinyallerle proqnoz ediləbildiğini göstərmir.
- Kalshi xariciındaki proqnoz qələviarlarında eyni ilişkinin bulunduğunu göstərmir.
- İki nominal əhəmiyyətli nəticə xariciındaki bütün ilişkilərin çoklu sınama sualnuna qarşı güclü olduğunu göstərmir.
Geçmiş, bu gün və gələcək baxımından önemi
Geçmiş baxımından: Kripto oynaklığı araşdırmaları makroiqtisadi haberleri çoğunlukla rəsmi izah günlerindeki sürprizlerle və ya VIX, faiz və dolar kimi ənənəvi göstəricilərle ölçmüştür. Bu tədqiqat, izahlar arasındakı beklenti güncellemelerini proqnoz qələviarı fiyatlarından günlük olaraq çıkarmaktadır.
Bugün baxımından: Nəticəlar, bütün kriptovalyutalar üçün tək bir makro risk göstəricisi kullanmanın yetərsiz olabiləceğini göstərir. Bitcoin oynaklığında faiz yolu və resessiya, qələviı altcoinlerde ise CPI belirsizliği daha çox bilik taşıyabilmektedir.
Gelecek baxımından: Daha uzun nümunəler fərqlı faiz artırımı və indirimi döngülerini qarşılaştırabilir. Gün daxilii Kalshi və kripto məlumatleri bilik akışının zamanını daha qəti belirleyebilir. İştirakçı səviyyəsi məlumatler ortak investor meqanizmasını, diğer proqnoz platformları ise nəticələrın genellenebilirliğini sınayabilir.
Yatırımcılar baxımından kontrollü yorum
Tədqiqat, Kalshi sinyallerinin təkbaşına fiyat yönünü proqnoz ettiğini göstərmir. Proqnoz edilən dəyişken fiyat artımı və ya azalmaü değil, getirilərin ne qədər dalgalanacağıdır.
Bir oynaklıq proqnozinin statistik olaraq iyiləşmesi de avtomatik olaraq kârlı əməliyyat mənasına gəlmir. İstifadə oluna bilmə üçün proqnozin gerçek zamanda elde edilmesi, müqavilə alış-satış fərqlarının, kripto əməliyyat maliyetlerinin, opsiyon likiditesinin və model dəyişiminin hesaba katılması lazımdır.
Özellikle Fed güvercin sinyalinin nümunə xaricindəndəndaki uğursuzlığı, yalnız güclü gecmiş t-statistikasıne dayanarak kalıcı investisiya qaydası oluşturmanın riskini göstərir.
Tədqiqatın Metodi və Nəticələrı
Teknik metod özeti
| Teknik unsur | Tədqiqatdaki uygulama |
|---|---|
| Araşdırma dizaynı | Günlük zaman serisi reqressiyau və nümunə xaricindəndə oynaklıq proqnozi |
| Dövr | Ocak 2023-Mart 2026 |
| Takvim müşahidəi | 1.183 gün |
| Kripto müşahidəi | Her aktiv üçün 1.178 iləri oynaklıq müşahidəi |
| Kalshi seriləri | Listelenen 10 seri; yetərsiz kapsam səbəbiyle ana təhlilde 8 kullanılabilir seri |
| Kripto aktivları | Bitcoin, Ethereum, Solana, Cardano, Avalanche və Chainlink |
| Kalshi məlumatleri | Günlük kapanış, əməliyyat həcmi və açıq mövqe |
| Kripto məlumat kaynağı | CoinGecko günlük kapanış fiyatları |
| Temel Kalshi sinyali | Hacim ağırlıklı mutlak gündəlik ehtimal dəyişikliyi |
| Yönlü sinyal | Fed güvercin = KXFED dəyişiminin negatifi |
| Bağımlı dəyişken | Gelecek beş günlük illikləşdirilmiş reallaşmış oynaklıq |
| Yıllıklaştırma | √252 |
| Temel proqnoz modeli | Günlük, 5 günlük və 20 günlük HAR modeli |
| Piqanun kontrolleri | VIX, DXY getirisi və S&P 500 getirisi |
| Kalshi gecikməsi | Bir əməliyyat günü |
| Standart hatalar | Beş gecikməli Newey-West HAC |
| Çoklu test | 60 model üçün Benjamini-Hochberg, q=0,05 |
| Nümunəlem xariciı metod | 120 günlük başlanğıcla genişlənən pəncərə |
| Proqnoz kıyası | MSFE nisbəti və tek yönlü Clark-West testi |
| Ek dayanıqlılıq | Üst üste binsultyen pencereler, ortoqonallaşdırma, blok bootstrap, öncül-gecikmə və alternatif oynaklıq ölçüleri |
Temel nümunə daxilində tapıntılar
- Bitcoin-Fed güvercin sinyali: əmsal 0,639; t=3,63; p<0,001.
- Bitcoin-resessiya riski: əmsal -1,536; t=-2,76; p=0,006.
- Bitcoin-KXACPI: əmsal 0,412; t=2,40; p=0,017.
- Ethereum-CPI: əmsal -1,209; t=-2,12; p=0,034.
- Solana-CPI: əmsal -0,850; t=-2,55; p=0,011.
- Cardano-CPI: əmsal -0,982; t=-2,35; p=0,019.
- Chainlink-CPI: əmsal -1,262; t=-3,39; p=0,001.
- Avalanche-CPI: əmsal -0,834; t=-1,31; əhəmiyyətli değil.
Çoklu test düzeltmesinden gecen nəticələr
- Bitcoin-Fed güvercin: düzeltilmiş p=0,020.
- Chainlink-CPI: düzeltilmiş p=0,042.
Temel nümunə xaricindəndə tapıntılar
- Bitcoin-resessiya riski: MSFE 0,979; Clark-West p=0,020.
- Ethereum-CPI: MSFE 0,959; Clark-West p=0,010.
- Solana-CPI: MSFE 0,983; Clark-West p=0,048.
- Cardano-pul siyasəti: MSFE 0,992; Clark-West p=0,041.
- Bitcoin-Fed güvercin: MSFE 1,009; Clark-West p=0,446; nümunə xaricindəndə qazanc yok.
- Avalanche-CPI: MSFE 0,996; p=0,171; əhəmiyyətli değil.
- Chainlink-CPI: MSFE 0,992; p=0,121; əhəmiyyətli değil.
Nəticələrın teknik yorumu
Tədqiqatın en güclü genel sonucu, makro proqnoz qələviarı sinyallerinin kripto aktivləri arasında eyni bdaxiliimde tədqiqatdığıdır. Bitcoin üçün faiz və resessiya; Ethereum, Solana, Cardano və Chainlink üçün CPI qanalları öne çıkmaktadır.
Nümunəlem daxilii və nümunə xaricindəndə nəticələrın ayrılması zorunludur. Fed güvercin sinyali Bitcoin’de en yüksek t-statistikasıni üretmesine rağmen iləri dövr proqnozinde əsas modeli gecememiştir. Buna qarşılık daha zəif nümunə daxilində resessiya sinyali daha istikrarlı nümunə xaricindəndə performans sağlamıştır.
CPI qanalında Ethereum və Solana üçün nümunə xaricindəndə destek bulunmakla birlikte zamanlama testleri CPI hareketinin birkaç güne yaildığını göstərir. Bu səbəbdən Kalshi’nin altcoin piqanunsına qəti olaraq öncülük ettiği sonucuna ulaşılamaz.
Hesabatlanan proqnoz qazancları standart modeller üzərinde ölçülə bilən ancaq küçük iyiləştirmelerdir. Bu tapıntılar proqnoz qələviarlarının kripto risk modellerine ek məlumat kaynağı olabiləceğini desteklemekte, təkbaşına kifayətli proqnoz motoru olduğunu göstərmir.
Mənbə və Metod Notu
Tədqiqatın tam orijinal adı: Do Prediction Markets Forecast Cryptocurrency Volatility? Evidence from Kalshi Macro Contracts
Yazarlar və sıraları: Hardhik Mohanty; Bhaskar Krishnamachari.
Eş birinci yazar biliksi: PDF’de ortaq töhfə və ya ortaq birinci müəllif bildirimi yoxdur.
Sorumlu yazar: Hardhik Mohanty. PDF’de ildız işaretiyle belirtilmiş və hmohanty@usc.edu e-posta ünvanı məlumatlmiştir.
Qurumsal əlaqə: Viterbi School of Engineering, University of Southern California, Los Angeles, California, ABŞ.
Finansman biliksi: PDF’de bu tədqiqat üçün ayrı bir maliyyələşmə və ya hibe bildirimi yer almamaktadır.
Mənbə türü: İstatistiksel maliyyə və risk idarəetməi alanlarında ekonometrik proqnoz təhlili ehtiva edən preprint araşdırma məqaləsi.
Yayın ilı: 2026.
Yayın platformu: arXiv.
arXiv kimliği: arXiv:2604.01431v1.
ArXiv kategoriləri: Statistical Finance (q-fin.ST) və Risk Management (q-fin.RM).
DOI: 10.48550/arXiv.2604.01431. Bu DOI arXiv tarafından DataCite üzərindən məlumatlen preprint DOI’sidir; hüquqemli dergi DOI’si deyil.
Hüquqemlik durumu: Hüquqem dəyərlendirmesinden gectiği təsdiqlənməmişdir.
Dergi və ya konferans: Resmî arXiv kaydında düzgünlanmış dergi yayını və ya konferans kabulü yoxdur.
Özgün yayınevi: Hüquqemli dergi və ya konferans yayınevi düzgünlanamamıştır. Tədqiqatın rəsmi preprint platformu arXiv’dir.
Resmî yayın əlaqəsı:Do Prediction Markets Forecast Cryptocurrency Volatility? - arXiv
DOI əlaqəsı:10.48550/arXiv.2604.01431
Kod və məlumat erişimi: PDF’de tədqiqatın bütün təhlil kodlarını və hazırlanmış məlumat setini ehtiva edən rəsmi bir açıq mənbə deposu əlaqəsı məlumatlmemektedir. Kalshi məlumatlerinin kamu API’sinden, kripto fiyatlarının CoinGecko’dan alındığı qeyd edilmişdir; ancaq nəticələrın müstəqil olaraq yenidən üretiləbilmesi üçün istifadə olunan məlumat anlık görüntüsü, kod sürümü və ayrıntılı temizleme dosyaları paylaşılmamıştır.
Bu Verianla məqaləsi yüklenen 14 səhifəlık PDF’nin ana metni, məlumat eki, altı tablosu, dört şekli, matematiksel ifadeleri, proqnoz modelleri, dayanıqlılıq kontrolleri və məhdudlıkları incelenerek hazırlanmıştır. PDF xariciından yeni bir elmi tapıntı eklenmemiştir. Dış mənbəlar yalnız tədqiqatın başlığını, yazar sırasını, qurumsal əlaqəsını, sualmlu yazarı, arXiv kimliğini, DOI’sini, kategorilərini və yayın durumunu düzgünlamak məqsədilə istifadə edilmişdir.
Tədqiqatın əsas məhdudlıkları; kısa və rejime bağımlı nümunə, Kalshi likiditesinin zaman ərzində dəyişmesi, serilər arasındakı fərqlı müşahidə dövrləri, çoklu sınama riski, üst-üstə düşməyən nümunəlerde əhəmiyyətlilık kaybı, CPI qanalındaki belirsiz öncül-gecikmə yapısı, əməliyyat maliyetlerinin ölçülmemesi, həftə sonlarının xariciarıda bırakılması, yalnız tek proqnoz platformu kullanılması və açıq yenidən üretim paketinin bulunmamasıdır.
Tədqiqat, Kalshi müqavilələrinin kripto fiyat yönünü qəti olaraq proqnoz ettiğini və ya bildirilən sinyallerin investorya zəmanətli qazanc sağlayacağını göstərmir. Nəticələr, belirli Kalshi makro serilərinin incelenen dövrde növbəti beş günlük reallaşmış oynaklıq proqnozine məhdud və varlığa özgü ek bilik sağlayabildiğini göstərir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib