

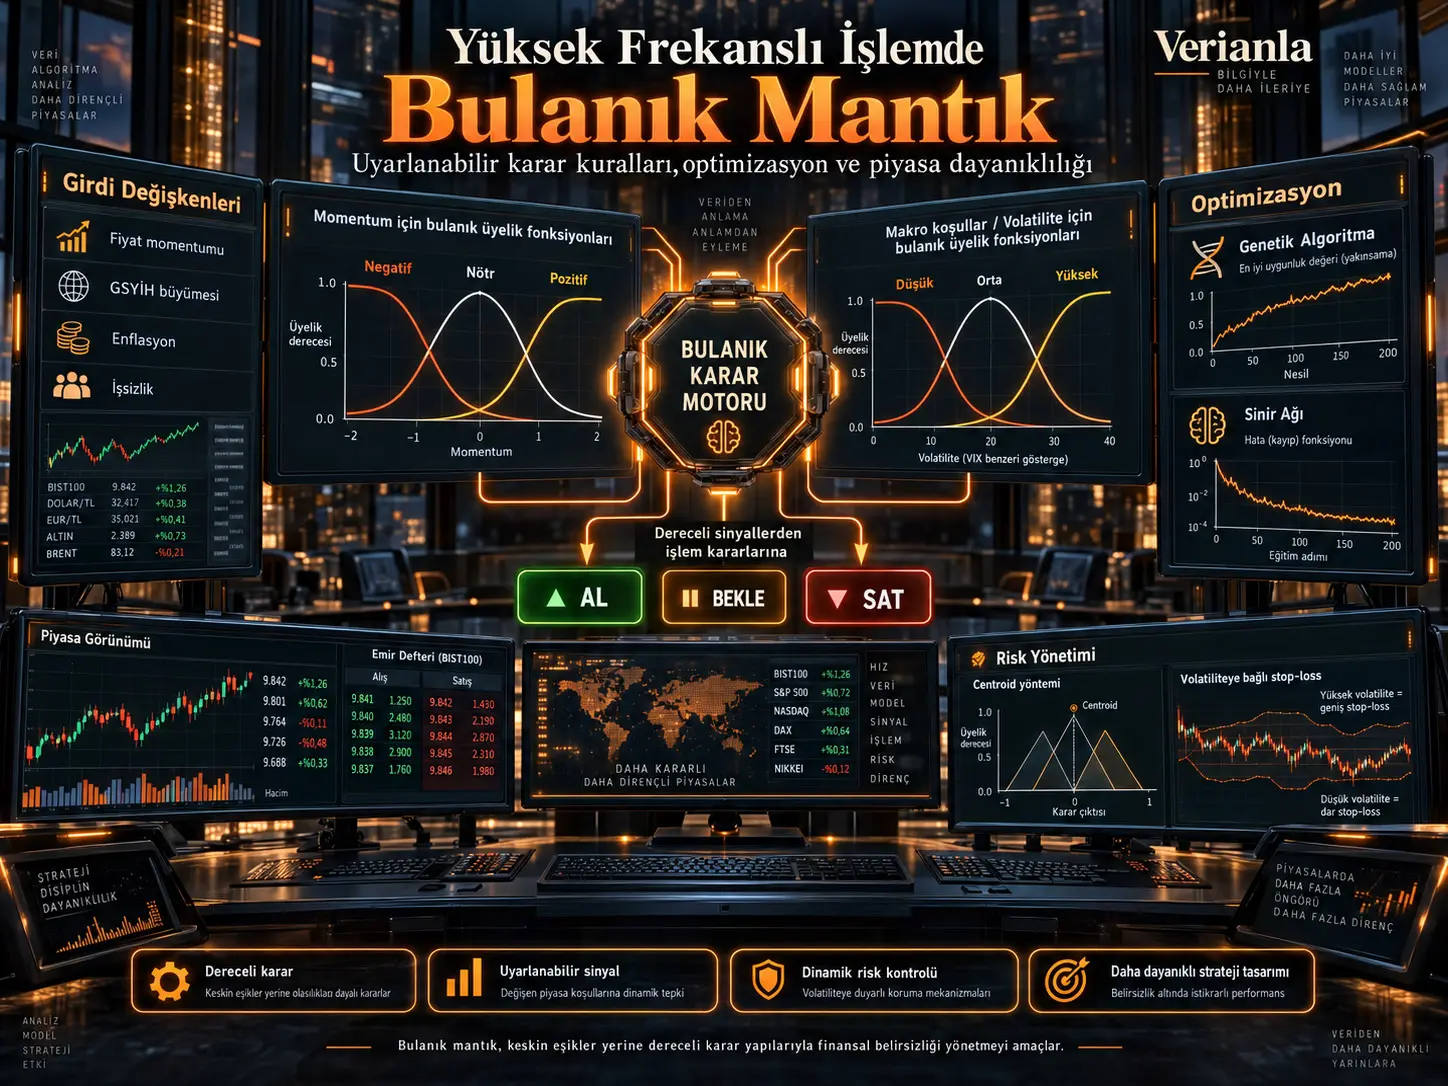
Bu çalışma, finansal piyasalardaki belirsizliği keskin eşiklerle değil, değişkenlerin farklı durumlara belirli derecelerde ait olabildiği bulanık mantık (fuzzy logic) yaklaşımıyla işlem kararlarına aktarmayı inceler. Önerilen sistem; hisse fiyatı momentumu, GSYİH büyümesi, enflasyon ve işsizlik gibi değişkenleri bulanık kümelere dönüştürür ve uzman bilgisiyle tanımlanan IF–THEN kuralları üzerinden al, bekle veya sat sinyali üretir. Daha sonra genetik algoritmalar kural tabanının optimizasyonu, sinir ağları ise modelin ince ayarı için değerlendirilir. Risk yönetimi tarafında centroid defuzzification kullanılarak bulanık çıktı kesin işlem değerine dönüştürülmekte ve volatiliteye bağlı dinamik stop-loss seviyeleri önerilmektedir.
Bununla birlikte çalışmanın HFT bağlamındaki ampirik gücü dikkatle değerlendirilmelidir. Makale mikro-saniye düzeyindeki yüksek frekanslı işlem sistemlerinden söz etmesine rağmen ampirik uygulama günlük fiyat serileri, beş günlük momentum ve on günlük hareketli ortalama gibi düşük frekanslı değişkenlere dayanmaktadır. Veri açıklamasında günlük “Company A” verilerinin Çin finansal veri tabanlarından alındığı ifade edilirken aynı zamanda verilerin random functions ile algoritmik olarak üretildiği belirtilmektedir. Dolayısıyla araştırma gerçek mikro-saniye HFT emir akışı üzerinde yapılmış bir performans testi değil, fuzzy logic tabanlı işlem karar mekanizmasının daha genel bir simülasyon/backtest gösterimidir.
Bulanık mantık, bir değişkenin yalnız “doğru” veya “yanlış” olmak yerine 0 ile 1 arasında farklı üyelik derecelerine sahip olmasına izin verir. Böylece örneğin piyasa momentumu tamamen “pozitif” veya tamamen “nötr” olmak zorunda değildir; aynı anda belirli oranlarda her iki kategoriye de ait olabilir.
| Bileşen | Kaynak çalışmadaki kullanım |
|---|---|
| Fiyat değişkeni | Hisse fiyatı momentumu |
| Makro değişkenler | GSYİH büyümesi, enflasyon, işsizlik |
| Bulanık kümeler | Negatif / nötr / pozitif; düşük / orta / yüksek |
| Karar çıktısı | Buy / Hold / Sell |
| Defuzzification | Centroid yöntemi |
| Kural optimizasyonu | Genetik algoritma |
| Model ince ayarı | Sinir ağı |
| Risk kontrolü | Volatiliteye göre dinamik stop-loss / take-profit |
Keskin karar eşikleri neden sorun olabilir?
Klasik kural tabanlı işlem stratejilerinde kararlar genellikle belirli eşiklerin aşılmasına bağlanır. Örneğin fiyat hareketli ortalamanın üzerindeyse “al”, altındaysa “sat” biçimindeki bir sistemde eşik çevresindeki çok küçük fiyat değişimleri tamamen farklı kararlar üretebilir.
Fuzzy logic bu geçişi yumuşatır. Bir momentum değeri aynı anda %70 “pozitif”, %30 “nötr” kabul edilebilir. Bu sayede sistem, değişkenlerin yalnız kategorisini değil kategoriye ne ölçüde ait olduklarını da işleyebilir.
Bulanık Mantık Finansal Belirsizliği Nasıl Temsil Eder?
Bulanık mantıkta her girdi değeri bir veya daha fazla kümeye üyelik derecesiyle bağlanır. Üyelik derecesi 0 ile 1 arasındadır. Çalışma özellikle üçgensel veya benzeri düşük hesaplama maliyetli üyelik fonksiyonlarını kullanmaktadır.
Kaynakta verilen üçgensel üyelik fonksiyonu:
\[ \mu_A(x)= \begin{cases} 0, & x<a,\\ \dfrac{x-a}{b-a}, & a\leq x<b,\\ \dfrac{c-x}{c-b}, & b\leq x<c,\\ 0, & x\geq c \end{cases} \]
şeklindedir. Burada \(a\), \(b\) ve \(c\) üyelik fonksiyonunun şeklini belirler; \(\mu_A(x)\) ise \(x\) değerinin \(A\) bulanık kümesine üyelik derecesidir.
Kaynak Şekil 2'de hisse momentumu için üç ana üyelik kümesi gösterilmektedir:
- Negatif momentum: Son dönemde fiyat düşüşü.
- Nötr momentum: Belirgin yön göstermeyen fiyat hareketi.
- Pozitif momentum: Son dönemde fiyat yükselişi.
GSYİH büyümesi ise düşük, orta ve yüksek büyüme kümelerine ayrılmıştır. Böylece aynı veri noktası keskin sınıf sınırları yerine komşu ekonomik durumlara farklı derecelerde ait olabilir.
Fuzzy rule base nasıl çalışır?
Üyelik dereceleri doğrudan işlem emrine dönüşmez. Sistem önce bunları bir kural tabanı üzerinden değerlendirir.
Kaynağın örnek kuralları:
- IF Stock Momentum is Positive AND GDP Growth is High → Buy
- IF Stock Momentum is Negative AND GDP Growth is Low → Sell
- IF Stock Momentum is Neutral OR GDP Growth is Moderate → Hold
Bu yapı, aynı anda birden fazla göstergenin birlikte değerlendirilmesine olanak verir. Böylece işlem kararı yalnız fiyat momentumu veya yalnız makroekonomik değişken üzerinden verilmez.
Bulanık Karar Nasıl Gerçek Bir İşlem Sinyaline Dönüştürülür?
Fuzzy inference sonucunda sistem “alış isteği = 0,72” gibi bulanık bir çıktı oluşturabilir. Ancak gerçek işlem motorunun uygulanabilir bir karar üretmesi için bu sonuç kesin bir değere dönüştürülmelidir. Bu işleme defuzzification denir.
Çalışma centroid veya “ağırlık merkezi” yaklaşımını kullanır. Bu yöntem, bütün bulanık çıktı alanının geometrik merkezini hesaplayarak tek bir karar değeri üretir.
Kaynak Şekil 10'da üçgensel bir “buy strength” kümesi ve bu kümenin ortasında centroid noktası gösterilmektedir. Sistem bu noktayı işlem kararının kesin gücü olarak yorumlamaktadır.
Bu yaklaşım neden keskin eşikten farklıdır?
Klasik bir sistem “momentum 5'in üzerindeyse al” diyebilir. Fuzzy sistem ise momentum, büyüme, enflasyon ve diğer girdilerin üyelik derecelerini birlikte değerlendirerek alış kararının gücünü sürekli bir ölçek üzerinde üretebilir.
Böylece karar yüzeyi daha yumuşaktır ve eşik çevresindeki küçük değişikliklerin tamamen zıt işlemler üretme ihtimali azaltılabilir.
Çalışmanın Yöntemi ve Bulguları
Veri yapısı
Kaynak, “Company A” için yaklaşık bir yıllık günlük veri kullandığını belirtmektedir. Tablo 1'de 1 Ocak 2022'den başlayan örnek satırlarda hisse fiyatı, GSYİH büyüme oranı, enflasyon ve işsizlik oranı bulunmaktadır.
Ancak veri metodolojisinde önemli bir belirsizlik bulunmaktadır. Metin bir taraftan günlük tarihsel hisse verilerinin Çin finansal veri tabanlarından toplandığını söylerken, aynı bölümde:
“The Data were algorithmically generated using random functions to simulate the natural volatility and fluctuations observed in financial markets.”
ifadesiyle verinin random fonksiyonlarla üretildiğini belirtmektedir.
Bu nedenle veri setinin hangi kısmının gerçek ve hangi kısmının sentetik olduğu kaynak metinden kesin biçimde ayrıştırılamamaktadır.
Bu gerçekten yüksek frekanslı veri midir?
Kaynak giriş ve motivasyon bölümlerinde HFT, tick data ve mikro-saniye gecikmeden söz etmektedir. Ancak gerçek backtest uygulamasında:
- günlük kapanış fiyatları,
- 5 günlük momentum,
- 10 günlük hareketli ortalama,
- günlük makroekonomik değişkenler
kullanılmıştır.
Bu nedenle deneysel uygulama mikro-saniye veya milisaniye düzeyinde emir defteri verisi kullanan gerçek bir HFT sistemi olarak değerlendirilmemelidir.
Karşılaştırılan stratejiler
Çalışma teorik olarak dört geleneksel yaklaşımı tanımlar:
- momentum,
- mean reversion,
- statistical arbitrage,
- market making.
Ancak ampirik görsellerde esas karşılaştırma momentum ve mean-reversion stratejileriyle yapılmaktadır.
Momentum stratejisi
Momentum yaklaşımında fiyat 10 günlük hareketli ortalamanın üzerindeyse alım, altındaysa satış sinyali üretilmektedir.
Kaynak Şekil 4 bu sinyalleri günlük fiyat serisi üzerinde göstermektedir. Yazarlar yüksek sinyal sayısının gerçek işlem ortamında işlem maliyetlerini artırabileceğine dikkat çekmektedir.
Mean-reversion stratejisi
Mean-reversion yaklaşımı Bollinger Bands kullanmaktadır. Fiyat alt banda indiğinde alım, üst banda çıktığında satış sinyali üretilmektedir.
Kaynak Şekil 5 bu stratejinin fiyat serisi üzerindeki sinyallerini göstermektedir.
Fuzzy strategy
Fuzzy sistemde fiyat momentumu ile makroekonomik göstergeler birlikte değerlendirilir. Kaynak Şekil 6, üretilen alım ve satış sinyallerini günlük fiyat serisi üzerinde göstermektedir.
Yazarların temel savı, tek göstergeli stratejilere kıyasla çoklu değişkenlerin üyelik derecelerinin birlikte değerlendirilmesinin daha nüanslı karar verebilmesidir.
Kaynakta Fuzzy Stratejinin Üstünlüğü Kanıtlanıyor mu?
Kaynak metin özet ve sonuç bölümünde fuzzy-logic stratejisinin geleneksel HFT yaklaşımlarına kıyasla üstün performans verdiğini ve risk-ayarlı getirilerin yükseldiğini ileri sürmektedir. Ancak makalenin sunduğu görsel sonuçlar bu sonucu tek başına doğrulamak için yeterli değildir.
Kaynak Şekil 7'de gösterilen kümülatif getiriler yaklaşık olarak:
- Momentum stratejisi: yaklaşık 165–170,
- Fuzzy logic stratejisi: yaklaşık 70–75,
- Mean-reversion stratejisi: sıfıra yakın veya negatif
seviyelerine ulaşmaktadır.
Dolayısıyla ham kümülatif getiri açısından grafikte momentum stratejisi fuzzy stratejinin açık biçimde üzerindedir.
Teorik olarak fuzzy yaklaşım daha yüksek Sharpe ratio veya daha düşük drawdown sayesinde daha iyi risk-ayarlı sonuç verebilir. Ancak kaynakta stratejileri sayısal olarak karşılaştıran ayrıntılı Sharpe, Sortino, maksimum drawdown, işlem maliyeti veya güven aralığı tablosu sunulmamaktadır.
Bu nedenle çalışmanın “consistent superiority” ve “higher risk-adjusted returns” ifadeleri mevcut raporlama üzerinden bağımsız olarak doğrulanamamaktadır.
Sharpe ratio
Çalışma risk-ayarlı performansı değerlendirmek için Sharpe oranını:
\[ \text{Sharpe Ratio} = \frac{R_p-R_f}{\sigma_p} \]
şeklinde tanımlar.
Burada \(R_p\) beklenen portföy getirisi, \(R_f\) risksiz faiz oranı ve \(\sigma_p\) portföy getirilerinin standart sapmasıdır.
Ancak bu denklem tanıtılmasına rağmen farklı stratejilerin gerçek Sharpe sonuçları kaynakta kapsamlı bir karşılaştırma tablosuyla verilmemektedir.
İşlem maliyetleri
Kaynak momentum stratejisinin çok sayıda işlem sinyali üretebileceğini ve bunun yüksek transaction cost doğurabileceğini ifade eder. Buna rağmen karşılaştırmalı getiriler işlem maliyetlerinden sonra net performans şeklinde ayrıntılı olarak raporlanmamıştır.
Gerçek HFT değerlendirmesinde komisyon, spread, slippage, market impact, latency ve kuyruk pozisyonu gibi faktörler kritik olduğundan bu eksiklik sonuçların gerçek piyasa uygulanabilirliğini sınırlar.
Genetik Algoritma ve Sinir Ağı Fuzzy Sistemi Nasıl Optimize Ediyor?
Çalışma fuzzy rule base'in genetik algoritma ile optimize edilebileceğini önermektedir. Süreç şu aşamalardan oluşur:
- potansiyel kural kümelerinin başlangıç popülasyonunun oluşturulması,
- backtest performansına göre seçim,
- crossover,
- mutation,
- düşük performanslı kuralların yenileriyle değiştirilmesi,
- durdurma kriterine kadar yeni nesillerin üretilmesi.
Kaynak Şekil 8'de 100 jenerasyon boyunca en iyi kural setinin performansının genel olarak arttığı bir yakınsama eğrisi gösterilmektedir.
Bununla birlikte sonuç bölümünde yazarlar GA optimizasyonunun yalnız tek kez çalıştırıldığını ve population size, mutation rate veya elite count gibi hiperparametreler için sensitivity analysis yapılmadığını kabul etmektedir.
Sinir ağının rolü
Sinir ağı tarihsel piyasa girdileri ile sonuçlar arasındaki doğrusal olmayan ilişkileri öğrenmek için kullanılmaktadır. Kaynak Şekil 9'da 100 epoch boyunca MSE loss'un yaklaşık 0,9 seviyesinden 0,1 civarına düştüğü bir eğitim eğrisi gösterilir.
Bu grafik ağın eğitim verisini daha iyi fit ettiğini gösterir; ancak tek başına gerçek piyasa genelleme başarısını kanıtlamaz. Kaynak da fazla eğitim halinde overfitting riski bulunduğunu belirtmektedir.
Fuzzy Logic Risk Yönetiminde Nasıl Kullanılabilir?
Çalışmanın pratik açıdan en açık bölümlerinden biri volatiliteye bağlı dinamik stop-loss yaklaşımıdır.
Klasik sistemlerde stop-loss mesafesi sabit olabilir. Fuzzy yaklaşımda ise volatilite “düşük”, “orta” veya “yüksek” gibi üyelik dereceleriyle değerlendirilerek stop mesafesi adaptif biçimde değiştirilebilir.
Kaynak Şekil 11'de:
- düşük volatilitede daha dar stop-loss,
- yüksek volatilitede daha geniş stop-loss
örneği gösterilmektedir.
Bunun mantığı, yüksek volatilitede olağan fiyat salınımlarının daha büyük olmasıdır. Çok dar stop-loss kullanılması pozisyonların normal piyasa gürültüsü nedeniyle erken kapanmasına yol açabilir.
Benzer sistem take-profit mesafesinin de mevcut piyasa koşullarına göre dinamik biçimde ayarlanmasına uygulanabilir.
Çalışmanın güçlü yanı nedir?
Makalenin en faydalı yanı, fuzzy logic bileşenlerini tek bir işlem akışında birleştirmesidir:
Veri → üyelik fonksiyonları → fuzzy kurallar → inference → defuzzification → işlem kararı → risk kontrolü → GA/NN optimizasyonu.
Bu yapı, finansal karar sistemlerinde keskin eşiklerden daha esnek bir karar yüzeyi oluşturmanın nasıl mümkün olduğunu anlaşılır biçimde göstermektedir.
Çalışmanın temel sınırlılıkları
- “HFT” iddiasına rağmen backtest günlük frekansta yapılmıştır.
- Gerçek limit emir defteri veya mikro-saniye işlem akışı kullanılmamıştır.
- Verinin gerçek mi sentetik mi olduğu anlatımda tutarsızdır.
- Şirket “Company A” olarak anonim bırakılmıştır.
- Veri dönemi yaklaşık yalnız bir yıldır ve 2022 rejimine bağlı olabilir.
- Out-of-sample veya walk-forward test ayrıntısı verilmemiştir.
- İşlem maliyeti, spread, slippage ve latency gerçekçi biçimde modellenmemiştir.
- Fuzzy stratejinin üstünlüğünü destekleyen ayrıntılı risk-ayarlı performans tablosu bulunmamaktadır.
- Şekil 7'de momentum stratejisi fuzzy stratejiden daha yüksek kümülatif getiri göstermektedir.
- GA yalnız tek koşuyla değerlendirilmiştir.
- GA hiperparametre hassasiyet analizi yapılmamıştır.
- Deep reinforcement learning ile karşılaştırma yapılmamıştır.
- Cross-asset ve cross-market geçerlilik test edilmemiştir.
- Kaynakçada konu dışı atıflar bulunmaktadır.
- [22]–[30] referansları kaynakçada eksiktir.
Kaynak ve Yöntem Notu
Özgün başlık: Harnessing Fuzzy Logic in High-Frequency Trading for Enhanced Market Resilience
Yazarlar: Abdulsalam Kamara; Li Zhen; Kadiatu Fofanah.
Dergi: International Journal of Fuzzy Logic and Intelligent Systems.
Cilt / sayı: 26 / 2.
Sayfalar: 211–227.
Yayın tarihi: Haziran 2026.
DOI: 10.5391/IJFIS.2026.26.2.211.
Makale geçmişi: Received 5 February 2025; Revised 9 October 2025; Accepted 14 February 2026.
Kurumlar: Abdulsalam Kamara ve Li Zhen — School of Management, Jiangsu University, Zhenjiang, China. Kadiatu Fofanah — School of International Trade and Economics, Jiangxi University of Finance and Economics, Nanchang, China.
Lisans: Creative Commons Attribution Non-Commercial License 3.0 (CC BY-NC 3.0).
Çalışma türü: Fuzzy logic tabanlı trading-strategy tasarımı, simülasyon/backtest, genetik algoritma optimizasyonu ve neural-network fine-tuning uygulaması.
Veri frekansı: Ampirik bölümde günlük frekans kullanılmaktadır. Bu nedenle gerçek mikro-saniye HFT testi değildir.
Veri kaynağı uyarısı: Kaynak, Company A verilerinin Çin finansal veri tabanlarından alındığını belirtirken aynı bölümde verinin random functions ile algoritmik olarak üretildiğini söylemektedir. Veri kökeni bu nedenle tam olarak şeffaf değildir.
Temel fuzzy girdileri: Stock price momentum, GDP growth, inflation ve unemployment.
Temel çıktı: Buy / Hold / Sell.
Defuzzification: Centroid method.
Optimizasyon: Genetic Algorithm ve Neural Network.
Performans ölçüleri: Kaynak Sharpe ratio, Sortino ratio ve drawdown kavramlarını tartışmaktadır; ancak stratejiler arası eksiksiz sayısal risk-ayarlı karşılaştırma tablosu sunmamaktadır.
Kaynak içi sonuç tutarsızlığı: Özet fuzzy stratejinin geleneksel yöntemlerden tutarlı biçimde üstün olduğunu ileri sürerken Şekil 7'de momentum stratejisi fuzzy stratejiden daha yüksek kümülatif getiri göstermektedir. Bu nedenle üstünlük iddiası yalnız sunulan kümülatif getiri grafiğiyle desteklenmemektedir.
Kaynakça bütünlüğü uyarısı: Kaynak listesinde HFT ile doğrudan ilişkili olmayan bazı çalışmalar bulunmaktadır ve [22]–[30] numaraları “No item” olarak bırakılmıştır. Buna rağmen metin bu numaralara atıf yapmaktadır.
Çıkar çatışması: Yazarlar makaleyle ilgili potansiyel çıkar çatışması bulunmadığını beyan etmektedir.
Yorum sınırı: Çalışma fuzzy logic'in trading kararlarında nasıl uygulanabileceğine ilişkin öğretici ve uygulanabilir bir mimari sunmaktadır. Bununla birlikte mevcut deneyler, fuzzy logic'in gerçek mikro-saniye HFT sistemlerinde piyasa dayanıklılığını veya kârlılığı üstün biçimde artırdığını doğrulamak için yeterli değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir