

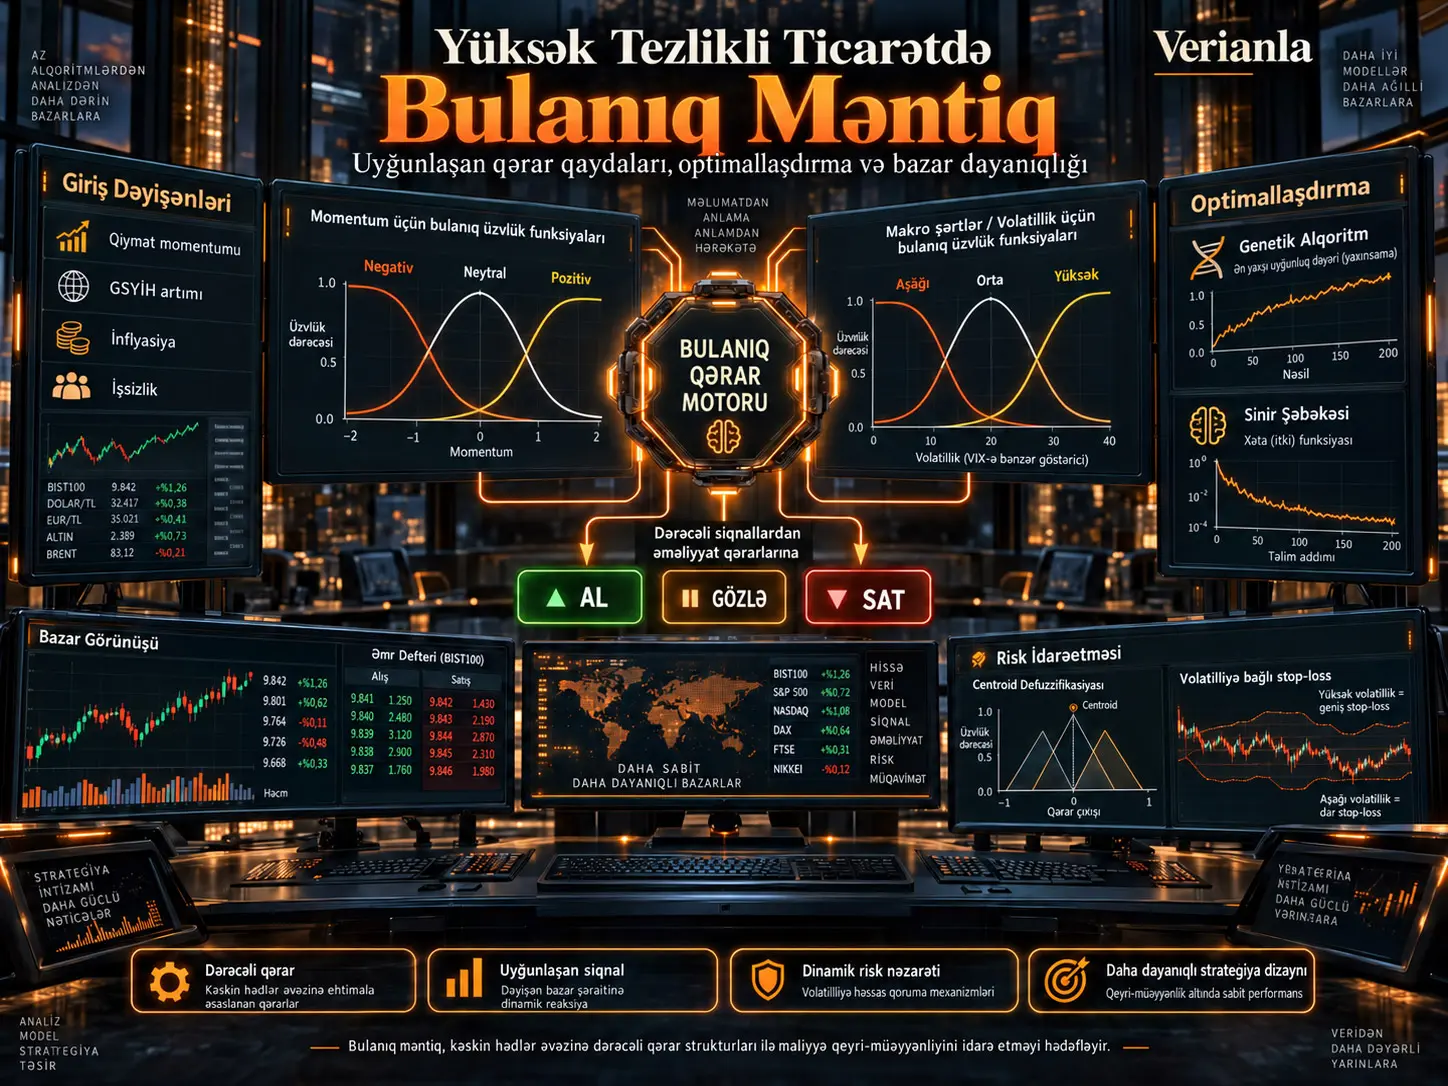
Bu tədqiqat maliyyə bazarlarındakı qeyri-müəyyənliyin kəskin hədlərlə deyil, dəyişənlərin müxtəlif vəziyyətlərə müəyyən dərəcələrdə aid ola bildiyi bulanıq məntiq (fuzzy logic) yanaşması ilə ticarət qərarlarına necə ötürüldüyünü araşdırır. Təklif olunan sistem; səhm qiyməti momentumu, ÜDM artımı, inflyasiya və işsizlik kimi dəyişənləri bulanıq çoxluqlara çevirir və ekspert biliyi ilə müəyyənləşdirilən IF–THEN qaydaları vasitəsilə al, gözlə və ya sat siqnalı yaradır. Daha sonra genetik alqoritmlər qayda bazasının optimallaşdırılması, neyron şəbəkələr isə modelin incə tənzimlənməsi üçün qiymətləndirilir. Risk idarəetməsi tərəfində centroid defuzzification istifadə edilərək bulanıq çıxış dəqiq ticarət dəyərinə çevrilir və volatillikdən asılı dinamik stop-loss səviyyələri təklif olunur.
Bununla belə, tədqiqatın HFT kontekstində empirik gücü diqqətlə qiymətləndirilməlidir. Məqalə mikro-saniyə səviyyəli yüksək tezlikli ticarət sistemlərindən danışsa da, empirik tətbiq gündəlik qiymət sıraları, beş günlük momentum və on günlük hərəkətli orta kimi aşağı tezlikli dəyişənlərə əsaslanır. Məlumat izahında gündəlik “Company A” məlumatlarının Çin maliyyə məlumat bazalarından alındığı bildirilərkən, eyni zamanda məlumatların random functions ilə alqoritmik şəkildə yaradıldığı qeyd olunur. Buna görə araşdırma real mikro-saniyə HFT əmr axını üzərində aparılmış performans testi deyil, fuzzy logic əsaslı ticarət qərar mexanizminin daha ümumi simulyasiya/backtest nümayişidir.
Bulanıq məntiq, dəyişənin yalnız “doğru” və ya “yanlış” olmaq əvəzinə 0 ilə 1 arasında müxtəlif üzvlük dərəcələrinə malik olmasına imkan verir. Beləliklə, məsələn, bazar momentumu tamamilə “müsbət” və ya tamamilə “neytral” olmaq məcburiyyətində deyil; eyni anda müəyyən nisbətlərdə hər iki kateqoriyaya aid ola bilər.
| Komponent | Mənbə tədqiqatda istifadə |
|---|---|
| Qiymət dəyişəni | Səhm qiyməti momentumu |
| Makro dəyişənlər | ÜDM artımı, inflyasiya, işsizlik |
| Bulanıq çoxluqlar | Mənfi / neytral / müsbət; aşağı / orta / yüksək |
| Qərar çıxışı | Buy / Hold / Sell |
| Defuzzification | Centroid üsulu |
| Qayda optimallaşdırması | Genetik alqoritm |
| Modelin incə tənzimlənməsi | Neyron şəbəkə |
| Risk nəzarəti | Volatilliyə görə dinamik stop-loss / take-profit |
Kəskin qərar hədləri niyə problem yarada bilər?
Klassik qayda əsaslı ticarət strategiyalarında qərarlar adətən müəyyən hədlərin keçilməsinə bağlanır. Məsələn, qiymət hərəkətli ortalamanın üzərindədirsə “al”, altındadırsa “sat” formasındakı sistemdə hədd ətrafındakı çox kiçik qiymət dəyişiklikləri tamamilə fərqli qərarlar yarada bilər.
Fuzzy logic bu keçidi yumşaldır. Bir momentum dəyəri eyni anda %70 “müsbət”, %30 “neytral” qəbul edilə bilər. Beləliklə sistem dəyişənlərin yalnız kateqoriyasını deyil, həmin kateqoriyaya nə dərəcədə aid olduqlarını da emal edə bilər.
Bulanıq Məntiq Maliyyə Qeyri-müəyyənliyini Necə Təmsil Edir?
Bulanıq məntiqdə hər giriş dəyəri bir və ya bir neçə çoxluğa üzvlük dərəcəsi ilə bağlanır. Üzvlük dərəcəsi 0 ilə 1 arasındadır. Tədqiqat xüsusilə üçbucaqlı və ya oxşar, aşağı hesablama xərcli üzvlük funksiyalarından istifadə edir.
Mənbədə verilən üçbucaqlı üzvlük funksiyası:
\[ \mu_A(x)= \begin{cases} 0, & x<a,\\ \dfrac{x-a}{b-a}, & a\leq x<b,\\ \dfrac{c-x}{c-b}, & b\leq x<c,\\ 0, & x\geq c \end{cases} \]
şəklindədir. Burada \(a\), \(b\) və \(c\) üzvlük funksiyasının formasını müəyyən edir; \(\mu_A(x)\) isə \(x\) dəyərinin \(A\) bulanıq çoxluğuna üzvlük dərəcəsidir.
Mənbə Şəkil 2-də səhm momentumu üçün üç əsas üzvlük çoxluğu göstərilir:
- Mənfi momentum: Son dövrdə qiymətin düşməsi.
- Neytral momentum: Aydın istiqamət göstərməyən qiymət hərəkəti.
- Müsbət momentum: Son dövrdə qiymətin yüksəlməsi.
ÜDM artımı isə aşağı, orta və yüksək artım çoxluqlarına ayrılmışdır. Beləliklə eyni məlumat nöqtəsi kəskin sinif sərhədləri əvəzinə qonşu iqtisadi vəziyyətlərə müxtəlif dərəcələrdə aid ola bilər.
Fuzzy rule base necə işləyir?
Üzvlük dərəcələri birbaşa ticarət əmrinə çevrilmir. Sistem əvvəlcə onları qayda bazası vasitəsilə qiymətləndirir.
Mənbənin nümunə qaydaları:
- IF Stock Momentum is Positive AND GDP Growth is High → Buy
- IF Stock Momentum is Negative AND GDP Growth is Low → Sell
- IF Stock Momentum is Neutral OR GDP Growth is Moderate → Hold
Bu struktur eyni anda bir neçə göstəricinin birlikdə qiymətləndirilməsinə imkan verir. Beləliklə ticarət qərarı yalnız qiymət momentumu və ya yalnız makroiqtisadi dəyişən əsasında verilmir.
Bulanıq Qərar Necə Real Ticarət Siqnalına Çevrilir?
Fuzzy inference nəticəsində sistem “alış istəyi = 0,72” kimi bulanıq çıxış yarada bilər. Lakin real ticarət mühərrikinin tətbiq edilə bilən qərar yaratması üçün bu nəticə dəqiq bir dəyərə çevrilməlidir. Bu prosesə defuzzification deyilir.
Tədqiqat centroid və ya “ağırlıq mərkəzi” yanaşmasından istifadə edir. Bu üsul bütün bulanıq çıxış sahəsinin həndəsi mərkəzini hesablayaraq vahid qərar dəyəri yaradır.
Mənbə Şəkil 10-da üçbucaqlı “buy strength” çoxluğu və bu çoxluğun ortasında centroid nöqtəsi göstərilir. Sistem bu nöqtəni ticarət qərarının dəqiq gücü kimi şərh edir.
Bu yanaşma niyə kəskin həddən fərqlidir?
Klassik sistem “momentum 5-dən yuxarıdırsa al” deyə bilər. Fuzzy sistem isə momentum, artım, inflyasiya və digər girişlərin üzvlük dərəcələrini birlikdə qiymətləndirərək alış qərarının gücünü davamlı şkala üzrə yarada bilər.
Beləliklə qərar səthi daha yumşaq olur və hədd ətrafındakı kiçik dəyişikliklərin tamamilə zidd əməliyyatlar yaratması ehtimalı azaldıla bilər.
Tədqiqatın Metodu və Nəticələri
Məlumat quruluşu
Mənbə “Company A” üçün təxminən bir illik gündəlik məlumatdan istifadə etdiyini bildirir. Cədvəl 1-də 1 Yanvar 2022-dən başlayan nümunə sətirlərdə səhm qiyməti, ÜDM artım tempi, inflyasiya və işsizlik səviyyəsi yer alır.
Lakin məlumat metodologiyasında mühüm qeyri-müəyyənlik var. Mətn bir tərəfdən gündəlik tarixi səhm məlumatlarının Çin maliyyə məlumat bazalarından toplandığını söyləyərkən, eyni bölmədə:
“The Data were algorithmically generated using random functions to simulate the natural volatility and fluctuations observed in financial markets.”
ifadəsi ilə məlumatların random funksiyalarla yaradıldığını bildirir.
Buna görə məlumat dəstinin hansı hissəsinin real, hansı hissəsinin sintetik olduğu mənbə mətndən dəqiq şəkildə ayrışdırıla bilmir.
Bu həqiqətən yüksək tezlikli məlumatdır?
Mənbə giriş və motivasiya bölmələrində HFT, tick data və mikro-saniyə gecikməsindən danışır. Lakin real backtest tətbiqində:
- gündəlik bağlanış qiymətləri,
- 5 günlük momentum,
- 10 günlük hərəkətli orta,
- gündəlik makroiqtisadi dəyişənlər
istifadə edilmişdir.
Buna görə eksperimental tətbiq mikro-saniyə və ya millisaniyə səviyyəsində əmr kitabı məlumatından istifadə edən real HFT sistemi kimi qiymətləndirilməməlidir.
Müqayisə edilən strategiyalar
Tədqiqat nəzəri olaraq dörd ənənəvi yanaşmanı müəyyənləşdirir:
- momentum,
- mean reversion,
- statistical arbitrage,
- market making.
Lakin empirik vizuallarda əsas müqayisə momentum və mean-reversion strategiyaları ilə aparılır.
Momentum strategiyası
Momentum yanaşmasında qiymət 10 günlük hərəkətli ortalamanın üzərindədirsə alış, altındadırsa satış siqnalı yaradılır.
Mənbə Şəkil 4 bu siqnalları gündəlik qiymət sırası üzərində göstərir. Müəlliflər yüksək siqnal sayının real ticarət mühitində ticarət xərclərini artıra biləcəyinə diqqət çəkirlər.
Mean-reversion strategiyası
Mean-reversion yanaşması Bollinger Bands istifadə edir. Qiymət aşağı banda düşdükdə alış, yuxarı banda çıxdıqda satış siqnalı yaradılır.
Mənbə Şəkil 5 bu strategiyanın qiymət sırası üzərindəki siqnallarını göstərir.
Fuzzy strategy
Fuzzy sistemdə qiymət momentumu ilə makroiqtisadi göstəricilər birlikdə qiymətləndirilir. Mənbə Şəkil 6 yaradılan alış və satış siqnallarını gündəlik qiymət sırası üzərində göstərir.
Müəlliflərin əsas iddiası, tək göstəricili strategiyalarla müqayisədə çoxsaylı dəyişənlərin üzvlük dərəcələrinin birlikdə qiymətləndirilməsinin daha nüanslı qərar verməyə imkan yaratmasıdır.
Mənbədə Fuzzy Strategiyanın Üstünlüyü Sübut Olunurmu?
Mənbə mətn xülasə və nəticə bölməsində fuzzy-logic strategiyasının ənənəvi HFT yanaşmaları ilə müqayisədə üstün performans verdiyini və riskə uyğunlaşdırılmış gəlirlərin yüksəldiyini irəli sürür. Lakin məqalədə təqdim edilən vizual nəticələr bu nəticəni təkbaşına təsdiqləmək üçün kifayət deyil.
Mənbə Şəkil 7-də göstərilən kumulyativ gəlirlər təxminən:
- Momentum strategiyası: təxminən 165–170,
- Fuzzy logic strategiyası: təxminən 70–75,
- Mean-reversion strategiyası: sıfıra yaxın və ya mənfi
səviyyələrinə çatır.
Beləliklə xam kumulyativ gəlir baxımından qrafikdə momentum strategiyası fuzzy strategiyasından açıq şəkildə yuxarıdır.
Nəzəri olaraq fuzzy yanaşma daha yüksək Sharpe ratio və ya daha aşağı drawdown sayəsində daha yaxşı riskə uyğunlaşdırılmış nəticə verə bilər. Lakin mənbədə strategiyaları rəqəmsal olaraq müqayisə edən ətraflı Sharpe, Sortino, maksimum drawdown, ticarət xərci və ya etibar intervalı cədvəli təqdim edilmir.
Buna görə tədqiqatın “consistent superiority” və “higher risk-adjusted returns” ifadələri mövcud hesabat əsasında müstəqil şəkildə təsdiqlənə bilmir.
Sharpe ratio
Tədqiqat riskə uyğunlaşdırılmış performansı qiymətləndirmək üçün Sharpe nisbətini:
\[ \text{Sharpe Ratio} = \frac{R_p-R_f}{\sigma_p} \]
şəklində müəyyən edir.
Burada \(R_p\) gözlənilən portfel gəliri, \(R_f\) risksiz faiz dərəcəsi və \(\sigma_p\) portfel gəlirlərinin standart sapmasıdır.
Lakin bu tənlik təqdim edilsə də, müxtəlif strategiyaların real Sharpe nəticələri mənbədə geniş müqayisə cədvəli ilə verilmir.
Ticarət xərcləri
Mənbə momentum strategiyasının çoxlu ticarət siqnalı yarada biləcəyini və bunun yüksək transaction cost doğura biləcəyini bildirir. Buna baxmayaraq müqayisəli gəlirlər ticarət xərclərindən sonra xalis performans kimi ətraflı hesabatlandırılmayıb.
Real HFT qiymətləndirilməsində komissiya, spread, slippage, market impact, latency və növbə mövqeyi kimi amillər kritik olduğundan, bu çatışmazlıq nəticələrin real bazarda tətbiq oluna bilməsini məhdudlaşdırır.
Genetik Alqoritm və Neyron Şəbəkə Fuzzy Sistemi Necə Optimallaşdırır?
Tədqiqat fuzzy rule base-in genetik alqoritmlə optimallaşdırıla biləcəyini təklif edir. Proses aşağıdakı mərhələlərdən ibarətdir:
- potensial qayda çoxluqlarının ilkin populyasiyasının yaradılması,
- backtest performansına görə seçim,
- crossover,
- mutation,
- aşağı performanslı qaydaların yeniləri ilə əvəz edilməsi,
- dayandırma meyarına qədər yeni nəsillərin yaradılması.
Mənbə Şəkil 8-də 100 nəsil boyunca ən yaxşı qayda dəstinin performansının ümumən artdığı yaxınlaşma əyrisi göstərilir.
Bununla belə nəticə bölməsində müəlliflər GA optimallaşdırmasının yalnız bir dəfə işə salındığını və population size, mutation rate və ya elite count kimi hiperparametrlər üçün sensitivity analysis aparılmadığını qəbul edirlər.
Neyron şəbəkənin rolu
Neyron şəbəkə tarixi bazar girişləri ilə nəticələr arasındakı qeyri-xətti əlaqələri öyrənmək üçün istifadə olunur. Mənbə Şəkil 9-da 100 epoch boyunca MSE loss-un təxminən 0,9 səviyyəsindən 0,1 ətrafına düşdüyü təlim əyrisi göstərilir.
Bu qrafik şəbəkənin təlim məlumatına daha yaxşı fit olduğunu göstərir; lakin təkbaşına real bazarda ümumiləşdirmə uğurunu sübut etmir. Mənbə də həddindən artıq təlim zamanı overfitting riskinin olduğunu bildirir.
Fuzzy Logic Risk İdarəetməsində Necə İstifadə Oluna Bilər?
Tədqiqatın praktik baxımdan ən aydın bölmələrindən biri volatillikdən asılı dinamik stop-loss yanaşmasıdır.
Klassik sistemlərdə stop-loss məsafəsi sabit ola bilər. Fuzzy yanaşmada isə volatillik “aşağı”, “orta” və ya “yüksək” kimi üzvlük dərəcələri ilə qiymətləndirilərək stop məsafəsi uyğunlaşan şəkildə dəyişdirilə bilər.
Mənbə Şəkil 11-də:
- aşağı volatillikdə daha dar stop-loss,
- yüksək volatillikdə daha geniş stop-loss
nümunəsi göstərilir.
Bunun məntiqi yüksək volatillikdə adi qiymət dalğalanmalarının daha böyük olmasıdır. Çox dar stop-loss istifadəsi mövqelərin normal bazar səs-küyünə görə erkən bağlanmasına səbəb ola bilər.
Oxşar sistem take-profit məsafəsinin də mövcud bazar şərtlərinə görə dinamik şəkildə tənzimlənməsinə tətbiq edilə bilər.
Tədqiqatın güclü tərəfi nədir?
Məqalənin ən faydalı tərəfi fuzzy logic komponentlərini vahid ticarət axınında birləşdirməsidir:
Məlumat → üzvlük funksiyaları → fuzzy qaydalar → inference → defuzzification → ticarət qərarı → risk nəzarəti → GA/NN optimallaşdırması.
Bu struktur maliyyə qərar sistemlərində kəskin hədlərdən daha çevik qərar səthinin necə yaradıla biləcəyini anlaşılan şəkildə göstərir.
Tədqiqatın əsas məhdudiyyətləri
- “HFT” iddiasına baxmayaraq backtest gündəlik tezlikdə aparılıb.
- Real limit əmr kitabı və ya mikro-saniyə ticarət axını istifadə edilməyib.
- Məlumatın real, yoxsa sintetik olması izahda ziddiyyətlidir.
- Şirkət “Company A” kimi anonim saxlanılıb.
- Məlumat dövrü təxminən yalnız bir ildir və 2022 rejimindən asılı ola bilər.
- Out-of-sample və ya walk-forward test detalları verilməyib.
- Ticarət xərci, spread, slippage və latency realistik şəkildə modelləşdirilməyib.
- Fuzzy strategiyanın üstünlüyünü dəstəkləyən ətraflı riskə uyğunlaşdırılmış performans cədvəli yoxdur.
- Şəkil 7-də momentum strategiyası fuzzy strategiyadan daha yüksək kumulyativ gəlir göstərir.
- GA yalnız bir qaçışla qiymətləndirilib.
- GA hiperparametr həssaslıq analizi aparılmayıb.
- Deep reinforcement learning ilə müqayisə aparılmayıb.
- Cross-asset və cross-market etibarlılığı sınaqdan keçirilməyib.
- Mənbələr siyahısında mövzudan kənar istinadlar var.
- [22]–[30] istinadları mənbələr siyahısında çatışmır.
Mənbə və Metod Qeydi
Özgün başlıq: Harnessing Fuzzy Logic in High-Frequency Trading for Enhanced Market Resilience
Müəlliflər: Abdulsalam Kamara; Li Zhen; Kadiatu Fofanah.
Jurnal: International Journal of Fuzzy Logic and Intelligent Systems.
Cild / say: 26 / 2.
Səhifələr: 211–227.
Nəşr tarixi: İyun 2026.
DOI: 10.5391/IJFIS.2026.26.2.211.
Məqalə tarixçəsi: Received 5 February 2025; Revised 9 October 2025; Accepted 14 February 2026.
Qurumlar: Abdulsalam Kamara və Li Zhen — School of Management, Jiangsu University, Zhenjiang, China. Kadiatu Fofanah — School of International Trade and Economics, Jiangxi University of Finance and Economics, Nanchang, China.
Lisenziya: Creative Commons Attribution Non-Commercial License 3.0 (CC BY-NC 3.0).
Tədqiqat növü: Fuzzy logic əsaslı trading-strategy dizaynı, simulyasiya/backtest, genetik alqoritm optimallaşdırması və neural-network fine-tuning tətbiqi.
Məlumat tezliyi: Empirik bölmədə gündəlik tezlik istifadə olunur. Buna görə bu, real mikro-saniyə HFT testi deyil.
Məlumat mənbəyi xəbərdarlığı: Mənbə Company A məlumatlarının Çin maliyyə məlumat bazalarından alındığını bildirərkən, eyni bölmədə məlumatların random functions ilə alqoritmik şəkildə yaradıldığını söyləyir. Buna görə məlumatın mənşəyi tam şəffaf deyil.
Əsas fuzzy girişləri: Stock price momentum, GDP growth, inflation və unemployment.
Əsas çıxış: Buy / Hold / Sell.
Defuzzification: Centroid method.
Optimallaşdırma: Genetic Algorithm və Neural Network.
Performans ölçüləri: Mənbə Sharpe ratio, Sortino ratio və drawdown anlayışlarını müzakirə edir; lakin strategiyalar arasında tam rəqəmsal riskə uyğunlaşdırılmış müqayisə cədvəli təqdim etmir.
Mənbədaxili nəticə ziddiyyəti: Xülasə fuzzy strategiyanın ənənəvi üsullardan ardıcıl şəkildə üstün olduğunu irəli sürərkən, Şəkil 7-də momentum strategiyası fuzzy strategiyadan daha yüksək kumulyativ gəlir göstərir. Buna görə üstünlük iddiası yalnız təqdim olunan kumulyativ gəlir qrafiki ilə dəstəklənmir.
Mənbələr siyahısının bütövlüyü barədə xəbərdarlıq: Mənbələr siyahısında HFT ilə birbaşa əlaqəli olmayan bəzi tədqiqatlar var və [22]–[30] nömrələri “No item” kimi saxlanılıb. Buna baxmayaraq mətn bu nömrələrə istinad edir.
Maraqlar toqquşması: Müəlliflər məqalə ilə bağlı potensial maraqlar toqquşmasının olmadığını bəyan edirlər.
Şərh sərhədi: Tədqiqat fuzzy logic-in trading qərarlarında necə tətbiq oluna biləcəyinə dair öyrədici və tətbiq edilə bilən arxitektura təqdim edir. Bununla belə mövcud təcrübələr fuzzy logic-in real mikro-saniyə HFT sistemlərində bazar dayanıqlığını və ya gəlirliliyi üstün şəkildə artırdığını təsdiqləmək üçün kifayət deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib