

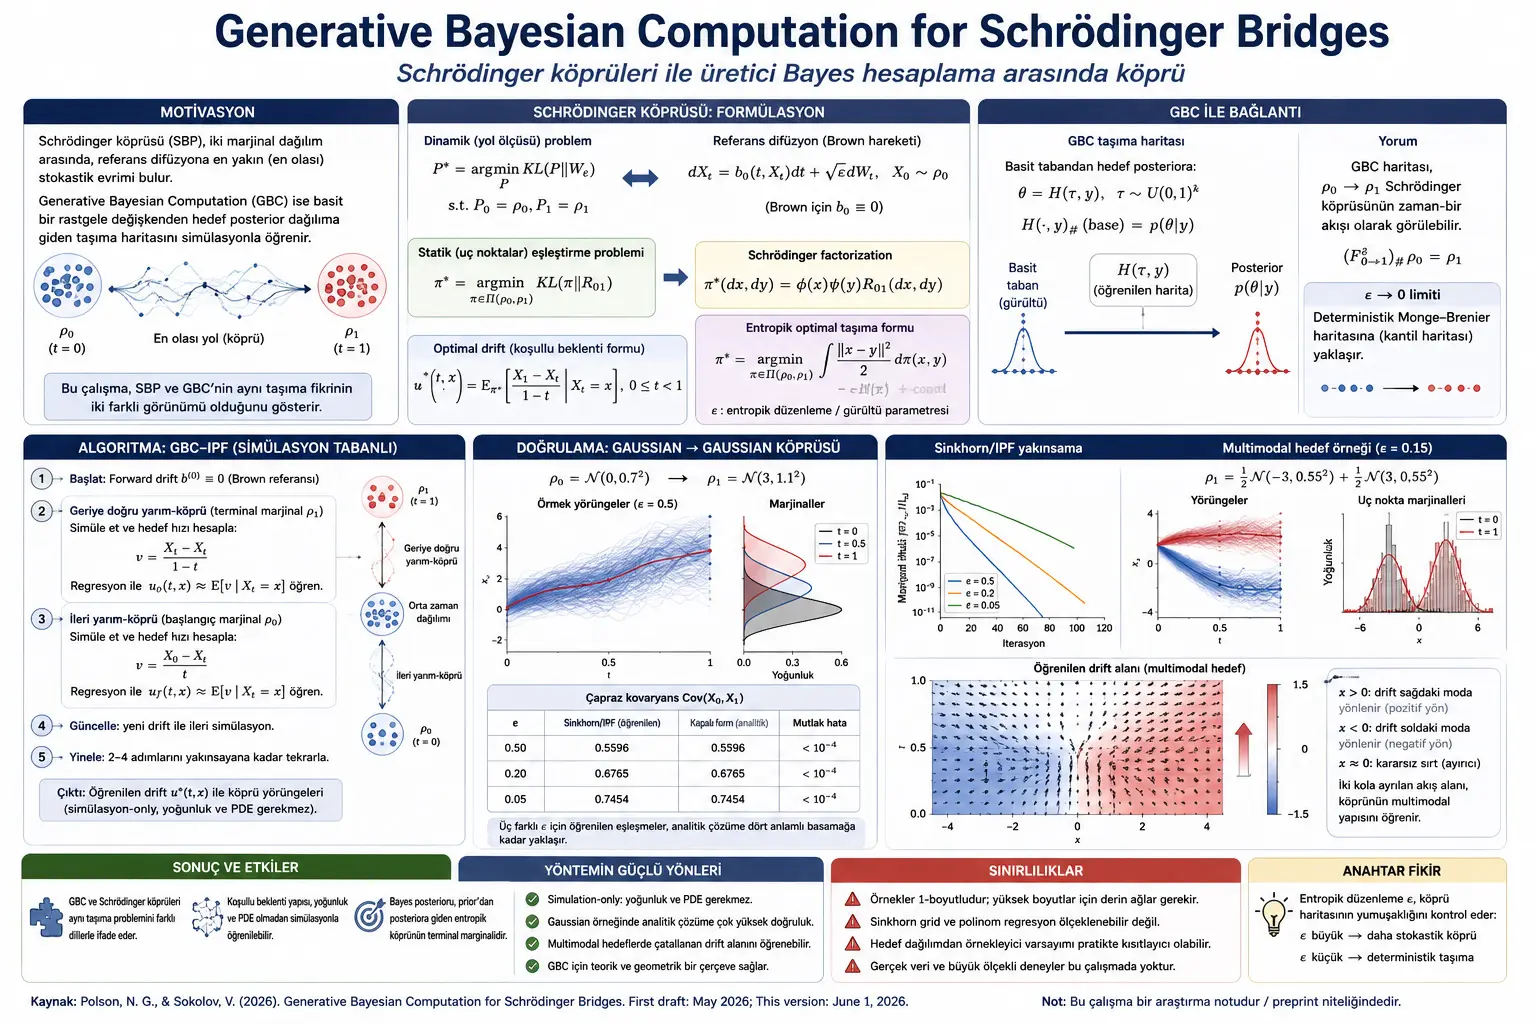
Ushbu ishning markazida juda oddiy, ammo chuqur savol turadi: ehtimollik taqsimotini boshqa ehtimollik taqsimotiga eng tabiiy, eng ehtimolli yoki eng tartibli tarzda qanday ko‘chiramiz? Bu savol bir qarashda mavhum ko‘rinsa-da, zamonaviy sun’iy intellekt, Bayes statistika, diffuziya modellari, optimal transport, stokastik boshqaruv va ma’lumot hosil qilish kabi ko‘plab sohalarning markazida turadi.
Kundalik bir o‘xshatish bilan boshlaylik. Tasavvur qiling, qo‘limizda bulut kabi tarqalgan zarrachalar bor. Dastlab bu zarrachalar ma’lum bir taqsimotga ega. Bir oz vaqt o‘tgach, shu zarrachalar boshqa bir taqsimotda kuzatilganini ko‘ramiz. Oradagi yo‘l to‘g‘ridan-to‘g‘ri ma’lum bo‘lmasa, quyidagi savol tug‘iladi: bu zarracha buluti boshlang‘ich taqsimotdan yakuniy taqsimotga, ma’lum bo‘lgan tasodifiy harakat qonunlariga imkon qadar sodiq qolgan holda, eng ehtimolli tarzda qanday kelgan bo‘lishi mumkin?
Schrödinger ko‘prigi muammosi aynan shu turdagi savoldan kelib chiqadi. Ervin Schrödinger boshlang‘ich va yakuniy taqsimotlar berilganda, Brown harakati qiluvchi mustaqil zarrachalarning bu ikki kuzatuvini qaysi stokastik jarayon eng ehtimolli tarzda bog‘lashi mumkinligini so‘ragan. Agar faqat boshlang‘ich taqsimot ma’lum bo‘lsa, zarrachalar Brown harakati bilan yoyilishi kutiladi. Ammo yakuniy taqsimot ham berilganda, barcha mumkin bo‘lgan yo‘llar orasidan yakuniy kuzatuvga eng mos, biroq referens Brown harakatidan eng kam chetga chiqadigan yo‘l tanlanadi.
Çalışmada Schrödinger ko‘prigi muammosi dinamik yo‘l o‘lchovi shaklida quyidagicha yoziladi:
\[ P^\star = \arg\min_{P \in \mathcal{P}(\Omega)} \left\{ KL(P \Vert W_\varepsilon) : P_0 = \rho_0, P_1 = \rho_1 \right\} \]
Bu formulada P★ qidirilayotgan optimal yo‘l o‘lchovidir. Ω — barcha uzluksiz yo‘llar fazosi. Wε — referens diffuziya, odatda Brown harakati yo‘l qonunidir. KL(P||Wε) P yo‘l o‘lchovining referens jarayondan qanchalik og‘ishini o‘lchaydi. P0 = ρ0 boshlang‘ich taqsimotning, P1 = ρ1 esa yakuniy taqsimotning berilganini anglatadi.
Bu formulaning ma’nosi shuki: boshlang‘ich va yakuniy taqsimot shartlarini qanoatlantiradigan barcha mumkin bo‘lgan stokastik jarayonlar orasidan, Brown harakatidan axborot nazariyasi nuqtayi nazaridan eng kam uzoqda bo‘lgan jarayon tanlanadi. Boshqacha qilib aytganda, tizim ikki taqsimotni bog‘lashda referens tasodifiy dinamikani ortiqcha buzmaydi.
Referens jarayon ishda quyidagi diffuziya bilan belgilanadi:
\[ dX_t = b_0(t,X_t)dt + \sqrt{\varepsilon}dW_t,\quad X_0 \sim m_0 \]
Bu yerda Xt — t vaqt momentidagi holat o‘zgaruvchisi. b0(t,Xt) referens jarayonning tortishish hadidir. Ishda ko‘pincha Brown harakati uchun b0 ≡ 0 olinadi. √ε tasodifiylik miqdorini belgilovchi diffuziya koeffitsientidir. Wt Brown harakati, m0 esa boshlang‘ich qonundir.
Bu yerda ε parametri juda muhim. U ham referens diffuziyaning shovqin darajasini, ham entropik optimal transport muammosidagi regularizatsiya og‘irligini ifodalaydi. ε katta bo‘lsa transport kengroq, stokastikroq va yumshoqroq bo‘ladi. ε kichrayganda jarayon deterministik optimal transport xulqiga yaqinlashadi. GBC bilan bog‘lanishda ham ε generativ xaritaning qanchalik silliq yoki qanchalik keskin bo‘lishini belgilovchi asosiy sozlamadir.
Schrödinger ko‘prigi muammosi dinamik yo‘l muammosiga o‘xshasa-da, ish uni statik uch-nuqta moslashuvi muammosiga qisqartirish mumkinligini eslatadi. Yo‘l o‘lchovi uchlari bo‘yicha moslashuvga va uchlar orasidagi referens ko‘prik shartli qonuniga ajraladi. Shunday qilib, muammo boshlang‘ich va yakuniy taqsimotlar orasida coupling, ya’ni moslik topishga aylanadi:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} KL(\pi \Vert R_{01}) \]
Bu yerda π★ boshlang‘ich va yakuniy nuqtalarni birga taqsimlaydigan optimal couplingdir. Π(ρ0,ρ1) marjinallari ρ0 va ρ1 bo‘lgan barcha couplinglar to‘plamidir. R01 referens diffuziya ostida boshlang‘ich va yakuniy nuqtalarning qo‘shma qonunidir.
Bu o‘zgarish muhim. Chunki dinamik yo‘ldagi barcha murakkablik uch nuqtalar qanday moslashishi muammosiga jamlanadi. Optimal coupling ma’lum bo‘lsa, oradagi yo‘llar referens Brown ko‘priklari orqali namunalanishi mumkin. Ishda bu munosabat quyidagicha beriladi:
\[ P^\star(\cdot) = \pi^\star(dx_0,dx_1) W_\varepsilon(\cdot \mid X_0=x_0, X_1=x_1) \]
Bu formulada Wε(·|X0=x0,X1=x1) boshlang‘ich nuqta x0 va yakuniy nuqta x1 bilan qotirilgan referens Brown ko‘prigidir. Ya’ni avval optimal coupling orqali uch nuqtalar tanlanadi; so‘ng bu ikki nuqta orasida Brown ko‘prigi namunalanadi. Bu tuzilma ishning sonli sxemasining asosidir.
Brown harakati referensi ostida statik Schrödinger muammosi entropik optimal transport muammosiga aylanadi:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} \int \frac{\|x-y\|^2}{2}d\pi(x,y) - \varepsilon H(\pi) + const \]
Bu yerda birinchi had x nuqtadagi massani y nuqtaga ko‘chirishning kvadratik xarajatidir. H(π) couplingning entropiyasidir. εH(π) hadi transportni juda keskin va deterministik bo‘lishdan saqlab, yumshoqroq va regularizatsiyalangan yechim hosil qiladi. Shuning uchun muammo ham optimal transport, ham ehtimollik diffuziyasi sifatida talqin qilinishi mumkin.
Ishda Schrödinger faktorizatsiyasi quyidagi shaklda beriladi:
\[ \pi^\star(dx,dy) = \phi(x)\psi(y)R_{01}(dx,dy) \]
Bu formulada φ(x) va ψ(y) boshlang‘ich va terminal uchlardagi potensiallardir. Ular optimal coupling referens couplingni qanday qayta og‘irlayotganini ko‘rsatadi. Bu ikki potensial Schrödinger tizimini qanoatlantiradi:
\[ \phi(x)\int p_1^\varepsilon(y|x)\psi(y)dy = \rho_0(x) \]
\[ \psi(y)\int p_1^\varepsilon(y|x)\phi(x)dx = \rho_1(y) \]
Bu yerda p1ε(y|x) referens Brown diffuziyasining o‘tish zichligidir. Ushbu tizimning diskret panjara ustidagi yechimi Sinkhorn yoki IPF deb ataladigan iterativ proporsional moslashtirish algoritmi bilan bajariladi. Klassik shaklda kernel matritsasi:
\[ K_{ij} = \exp\left(-\frac{\|x_i-y_j\|^2}{2\varepsilon}\right) \]
deb yoziladi. Boshlang‘ich va maqsad og‘irliklari a va b bo‘lsa, Sinkhorn iteratsiyasi quyidagi sobit nuqta g‘oyasiga tayanadi:
\[ u \odot (Kv) = a,\quad v \odot (K^\top u)=b \]
Bu ifoda qator va ustun masshtablashlari orqali coupling matritsasini ikkala marjinallarga ham mos keladigan tarzda sozlashni anglatadi. Ishning muhim tomoni shuki, bu klassik yechimni zichlik yoki PDE yechish majburiyatidan chiqarib, simulyatsiya va regressiya mantiqi bilan birlashtiradi.
Schrödinger ko‘prigining stokastik boshqaruv shakli ham ishning asosiy bog‘lanishlaridan biridir. Dinamik muammo quyidagi boshqaruv muammosi sifatida yoziladi:
\[ P^\star \leftrightarrow \min_u \frac{1}{2\varepsilon}E\int_0^1 \|u(t,X_t)\|^2dt \quad \text{s.t. } X_1 \sim \rho_1 \]
Bu yerda u(t,Xt) boshqariladigan diffuziyaning tortishish maydonidir. Bu formula tizimni boshlang‘ich taqsimotdan maqsad taqsimotga olib borish uchun kerak bo‘lgan boshqaruv energiyasini minimallashtirishni anglatadi. 1/(2ε) koeffitsienti shovqin darajasi bilan boshqaruv xarajati orasidagi aloqani o‘rnatadi.
Bu bosqichda ishning eng muhim formulalaridan biri keladi. Optimal tortishish maydoni zichlik yoki skor hisoblamasdan, shartli kutilma sifatida yozilishi mumkin:
\[ u^\star(t,x) = E_{\pi^\star}\left[\frac{X_1-X_t}{1-t}\mid X_t=x\right],\quad 0 \leq t < 1 \]
Bu formulada u★(t,x) t vaqtida x holatidagi optimal tortishishni bildiradi. (X1-Xt)/(1-t) joriy nuqtadan terminal nuqtaga boruvchi ko‘prik tezligidir. Shartli kutilma aynan shu t va x nuqtasida mumkin bo‘lgan terminal maqsadlarning o‘rtacha yo‘naltiruvchi ta’sirini beradi.
Bu formulaning amaliy ma’nosi katta. Agar sizda simulyatsiya qilingan trayektoriyalar bo‘lsa, har bir trayektoriyada t vaqt momentidagi holat Xt va terminal maqsad X1 ma’lum. Unda maqsad tezlikni hisoblash mumkin. Keyin regressiya modeli shu maqsad tezlikni t va Xt kirishlaridan bashorat qilishni o‘rganadi. Shunday qilib optimal drift maydoni zichlikni baholash, skor o‘rganish yoki PDE yechimisiz ham o‘rganilishi mumkin.
Ishning GBC bilan bog‘lanishi aynan shu yerda quriladi. Generative Bayesian Computation Bayescha posterior namunalashni transport xaritasi o‘rganish muammosi sifatida ko‘radi. Klassik Bayes xulosasida posterior taqsimot:
\[ p(\theta|y) \propto p(y|\theta)p(\theta) \]
ko‘rinishida bo‘ladi. Ko‘p haqiqiy muammolarda bu taqsimotdan bevosita namuna olish qiyin. GBC yondashuvi oddiy tasodifiy o‘zgaruvchini posterior namunaga aylantiruvchi xaritani o‘rganadi:
\[ \theta = H(\tau,y),\quad \tau \sim U(0,1)^k \]
Bu yerda τ oddiy bazaviy tasodifiy o‘zgaruvchidir. H kuzatilgan y ma’lumotiga shartli ravishda τ ni posterior namunaga o‘tkazuvchi o‘rganilgan xaritadir. Bu xarita shunday o‘rganiladiki, H(·,y) bazaviy o‘lchovni p(θ|y) posterioriga ko‘chiradi.
GBC ning ajralib turadigan tomoni shundaki, u posterior zichlikni bevosita hisoblashga majbur emas. Buning o‘rniga model simulyatsiya qilinadi:
\[ \theta^{(i)} \sim p(\theta),\quad y^{(i)} \sim p(y|\theta^{(i)}) \]
Ushbu simulyatsiya jadvali ustida chuqur kantil tarmog‘i yoki generativ tarmoq θ va y orasidagi shartli aloqani o‘rganadi. Kuzatilgan y★ kelganda, yangi τ qiymatlari tarmoqqa beriladi va posterior namunalar hosil qilinadi. Bu likelihood-free, ya’ni ehtimollik qiymatini baholashni talab qilmaydigan yondashuvdir.
Schrödinger ko‘prigi tomondan drift formulasining shartli kutilma bo‘lishi GBC ning tabiiy regressiya mantiqi bilan birlashadi. Shu sababli ish “GBC Schrödinger ko‘prigini yechadi” deganda quyidagini nazarda tutadi: IPF/Sinkhorn yarim-ko‘prik bosqichlaridagi drift simulyatsiya qilingan ko‘prik tezliklarining shartli kutilmasidir; bu kutilma GBC uslubidagi regressiya bilan o‘rganilishi mumkin.
Ishda bu g‘oya GBC–IPF algoritmi sifatida beriladi. Algoritmning asosiy qadamlari shunday: ρ0 va ρ1 uchun namunachi olinadi, vaqt panjarasi quriladi, boshlang‘ich drift Brown harakati uchun nol deb olinadi. Har iteratsiyada avval terminal marjinalli orqaga yarim-ko‘prik, so‘ng boshlang‘ich marjinalli oldinga yarim-ko‘prik o‘rganiladi. Har qadamda simulyatsiya qilingan tezliklar tarmoq tomonidan regressiya bilan bashorat qilinadi.
Orqaga yarim-ko‘prikda maqsad tezlik quyidagi tuzilishga ega:
\[ v = \frac{X_1-X_t}{1-t} \]
Oldinga yarim-ko‘prikda esa vaqt teskari yo‘nalishda boshlanishga qarab maqsad tezlik shunday yoziladi:
\[ v = \frac{X_0-X_t}{t} \]
Bu ikki maqsad zichlik hisoblamaydi; ular faqat simulyatsiya qilingan trayektoriya bo‘ylab nuqtalarga tayanadi. Shu sababli ish metodni “simulation-only” — faqat simulyatsiya bilan ishlovchi Schrödinger ko‘prigi yechuvchisi sifatida taqdim etadi.
Ish score-based diffuziya modellari bilan ham muhim farq qiladi. Score-based usullar odatda ∇logρt kabi zichlik skorini o‘rganadi. Bu ishdagi yondashuv esa to‘g‘ridan to‘g‘ri shartli kutilma bo‘lgan driftni o‘rganadi. Bu ayrim holatlarda amaliyroq bo‘lishi mumkin, chunki maqsad — simulyatsiya qilingan tezliklarning regressiyasidir.
Teskari tomondan, Schrödinger ko‘prigi GBC ni geometrik jihatdan yoritadi. GBC o‘rgangan transport xaritasi bazaviy o‘lchovdan maqsad posteriorga boruvchi ko‘prikning vaqt bo‘yicha oqimi sifatida ko‘riladi. Ishda bu g‘oya quyidagi ifoda bilan beriladi:
\[ (F_{0\to1}^{\varepsilon})_\#\rho_0 = \rho_1 \]
Bu yerda F0→1ε Schrödinger ko‘prigi oqim xaritasidir. # belgisi pushforward amalini bildiradi; ya’ni ρ0 taqsimotidagi namunalarni xaritadan o‘tkazsak, ρ1 taqsimoti hosil bo‘ladi. GBC nuqtayi nazaridan ρ0 oddiy bazaviy taqsimot, ρ1 esa maqsad posterior bo‘lishi mumkin.
Deterministik chegarada, ya’ni:
\[ \varepsilon \to 0 \]
Schrödinger ko‘prigi Monge–Brenier optimal transport xaritasiga zichlashadi:
\[ T = \nabla \varphi,\quad T_\#\rho_0 = \rho_1 \]
Bir o‘lchamda bu xarita monoton kantil xaritasidir:
\[ T = Q_{\rho_1}\circ F_{\rho_0} \]
Bu yerda Fρ0 boshlang‘ich taqsimotning taqsimot funksiyasi; Qρ1 maqsad taqsimotning kantil funksiyasidir. Bu GBC ning bir o‘lchamda bevosita o‘rganadigan xaritasidir. Shu sababli ish GBC ning deterministik transport maqsadi Schrödinger ko‘prigining nol-shovqin chegarasi ekanini ta’kidlaydi.
Bu bog‘lanish Bayes xulosasi nuqtayi nazaridan ham qiziq. Agar boshlang‘ich taqsimot prior, terminal potensial esa likelihood bilan bog‘lansa, posterior taqsimotni prior-to-posterior Schrödinger ko‘prigining terminal marjinalli sifatida talqin qilish mumkin. Bu Bayes qoidasini faqat statik qayta og‘irlashtirish emas, balki prior dan posterior ga boruvchi entropik va stokastik yo‘l sifatida ko‘rishga imkon beradi.
Biroq ish bu yerda muhim cheklovni ham qo‘yadi. 1-algoritm maqsad taqsimot ρ1 dan namunachi talab qiladi. Generativ modellash misollarida bu muammo emas, chunki maqsad taqsimot ochiq ma’lum. Lekin Bayes posteriori uchun ρ1 dan namuna olishning o‘zi ham hal qilinishi kerak bo‘lgan muammodir. Shu sababli prior-to-posterior ko‘prik bog‘lanishi algoritmik emas, ko‘proq geometrik va nazariy talqin hisoblanadi. Amaliyotda GBC posteriorga bevosita namunachi qabul qilmasdan, birgalikdagi model simulyatsiyasi orqali amortizatsiyalangan teskari xaritalashni bajaradi.
Ishning sonli tasdiq bo‘limi uchta misoldan iborat. Birinchi misol Gaussian dan Gaussian ga Schrödinger ko‘prigidir. Boshlang‘ich taqsimot:
\[ \rho_0 = N(0,0.7^2) \]
yakuniy taqsimot esa:
\[ \rho_1 = N(3,1.1^2) \]
deb tanlanadi. Diffuziya koeffitsienti ε = 0.5 bo‘lganda, simulyatsiya qilingan ko‘prik trayektoriyalari tor Gaussian dan boshlanib, orada referens shovqin ostida yoyiladi va oxirida kengroq terminal Gaussian ga qayta zichlashadi. 1-shaklning chap paneli shu trayektoriyalar va o‘rtacha trayektoriyani ko‘rsatadi; o‘ng panel esa t = 0, t = 0.5 va t = 1 marjinallari analitik Gauss–Markov marjinallarga mos kelishini ko‘rsatadi.
Gaussian maxsus holatda yopiq shakldagi coupling mavjud. Ishda scalar Gaussian bridge uchun ko‘ndalang kovariatsiya quyidagicha beriladi:
\[ c = \frac{1}{2}\left(\sqrt{4\sigma_0^2\sigma_1^2+\varepsilon^2}-\varepsilon\right) \]
Optimal coupling kovariatsiya matritsasi esa:
\[ \Sigma^\star = \begin{pmatrix} \sigma_0^2 & c \\ c & \sigma_1^2 \end{pmatrix} \]
Bu yerda σ0 va σ1 boshlang‘ich va maqsad Gaussian taqsimotlarining standart og‘ishlaridir. c boshlang‘ich va yakuniy nuqtalar orasidagi ko‘ndalang kovariatsiyadir. ε kichrayganda c deterministik optimal transportning comonotone coupling qiymatiga yaqinlashadi. ε kattalashganda c nolga yaqinlashadi; bu boshlang‘ich va yakuniy nuqtalar yanada mustaqil bo‘lib qolishini anglatadi.
Ishning tasdiqlash jadvalida Sinkhorn/IPF bilan o‘rganilgan ko‘ndalang kovariatsiya qiymatlari yopiq shakldagi yechim bilan taqqoslanadi. ε = 0.50 uchun qiymat 0.5596, ε = 0.20 uchun 0.6765, ε = 0.05 uchun 0.7454 deb qayd etiladi. Uchala holatda ham mutlaq xato 10-4 dan kichik. Bu bir o‘lchamli Gaussian testda sonli usul analitik yechimni juda yuqori aniqlik bilan ushlaganini ko‘rsatadi.
2-shaklning chap paneli Sinkhorn/IPF marjinal buzilishni iteratsiyalar bo‘yicha geometrik tarzda kamaytirayotganini ko‘rsatadi. Biroq ε kichraygan sari yaqinlashuv sekinlashadi. Buning sababi kernelning yanada keskin bo‘lib qolishi va entropik transport muammosining son jihatdan qattiqlashishidir. O‘ng panelda esa o‘rganilgan coupling ko‘ndalang kovariatsiyasi yopiq shakldagi egri bilan deyarli ustma-ust tushadi.
Ikkinchi misol Gaussian dan ikki cho‘qqili aralash taqsimotga o‘tishdir:
\[ \rho_0 = N(0,1) \]
\[ \rho_1 = \frac{1}{2}N(-3,0.55^2)+\frac{1}{2}N(3,0.55^2) \]
Bu misol generativ modellash nuqtayi nazaridan yanada qiziqarli. Chunki oddiy va bitta cho‘qqili shovqin taqsimoti ikki alohida moda ega bo‘lgan tuzilmali maqsad taqsimotga ko‘chiriladi. Diffuziya parametri ε = 0.15 tanlanganda ko‘prik trayektoriyalari boshlang‘ich bitta Gaussian bulutidan chiqib, vaqt o‘tishi bilan ikki alohida terminal modaga ajraladi. 3-shakl buni aniq ko‘rsatadi: chap panelda trayektoriyalar ikki tarmoqqa bo‘linadi; o‘ng panelda t = 0 va t = 1 endpoint marjinallari simulyatsiya gistogrammalari va analitik zichlik egri chiziqlari bilan ko‘rsatiladi.
Bu misolda muhim jihat maqsad taqsimotning ko‘p modali bo‘lishidir. Ko‘p modali taqsimotlar generativ modellarda qiyin; chunki model massani bitta o‘rtacha hududga yig‘ib qo‘ymasdan, ikki yoki undan ortiq moda tomon ajratishi kerak. Schrödinger ko‘prigi buni entropik va stokastik transport sifatida bajaradi. Ishda ε = 0.15 yo‘llarni yetarlicha yumshoq tutgan holda moda ajralishini saqlaydigan muvozanat sifatida taqdim etiladi.
Uchinchi misol multimodal maqsad uchun drift maydonini simulyatsiya bilan o‘rganishdir. Ishda maqsad tezlik:
\[ \frac{X_1-X_t}{1-t} \]
simulyatsiya qilingan trayektoriyalardan hisoblanadi va Xt ustida regressiya qilinadi. Bu misolda daraja-5 polinomial baza va ridge regularizatsiyasi ishlatiladi. Ko‘proq murakkab yoki yuqori o‘lchamli maqsadlarda uning o‘rniga chuqur kantil tarmog‘idan foydalanish mumkinligi aytiladi.
4-shaklda o‘rganilgan drift maydoni ko‘rsatilgan. Bu grafik ishning eng tushunarli tasvirlaridan biridir. Drift x = 0 atrofida ajratuvchi chiziq kabi ishlaydi. Nolning yuqorisidagi hududlarda drift musbat yo‘nalishda, ya’ni yuqoridagi terminal modaga tomon yo‘naltiradi. Nolning pastidagi hududlarda drift manfiy yo‘nalishda, ya’ni pastdagi terminal modaga itaradi. x = 0 atrofi esa ikki havzani ajratadigan beqaror tog‘ qatori yoki saddle chizig‘i kabi ishlaydi.
Bu tarmoqlangan drift maydoni generativ model aslida nimani o‘rganishi kerakligini ko‘rsatadi. Oddiy boshlang‘ich shovqinni ikki cho‘qqili maqsadga aylantirish uchun model massani tasodifiy emas, balki holatga bog‘liq ravishda ikki tarmoqqa ajratishi kerak. Ushbu ish aynan shu yo‘naltirish maydoni faqat simulyatsiya qilingan trayektoriyalar va regressiya orqali olinishi mumkinligini ko‘rsatadi.
Ishning ilmiy ahamiyati bir necha darajada baholanishi mumkin. Birinchidan, Schrödinger ko‘prigi va GBC o‘rtasida tushuncha birligi quriladi. Bir tomonda entropik optimal transport va stokastik boshqaruv, boshqa tomonda esa Bayescha simulyatsiyaga asoslangan transport turadi. Ish bu ikki sohaning bir xil shartli kutilma va transport g‘oyasi atrofida birlashishi mumkinligini ko‘rsatadi.
Ikkinchidan, zichlik yoki PDE yechimisiz Schrödinger ko‘prigini o‘rganish g‘oyasini urg‘ulaydi. Bu zamonaviy generativ modellash uchun muhim. Chunki haqiqiy ma’lumot taqsimotlarida zichliklar ko‘pincha noma’lum; faqat namunalar yoki simulyatsiyalar mavjud bo‘ladi. Agar ko‘prik drifti shartli kutilma sifatida o‘rganilsa, yuqori o‘lchamli va implicit modellar uchun yanada moslashuvchan usullar ishlab chiqilishi mumkin.
Uchinchidan, Bayes xulosasiga yangi geometrik qarash beradi. Posterior faqat prior va likelihood ko‘paytmasi emas, balki prior dan posterior ga boruvchi entropik transport yo‘lining yakuniy taqsimoti sifatida ham ko‘rilishi mumkin. Bu ayniqsa annealed sampling, diffuziya asosidagi posterior namunalash va amortizatsiyalangan xulosa sohalarida foydali bo‘lishi mumkin.
Kundalik hayotga bog‘lasak, bu ish bevosita qurilma yoki dasturiy vosita bermaydi; lekin sun’iy intellekt tizimlarining ma’lumot hosil qilish va noaniqlik ostida xulosa chiqarish usulini ancha mustahkam matematik asosga bog‘laydi. Bugungi generativ modellar oddiy shovqindan murakkab ma’lumot hosil qiladi. Ushbu ish bu aylanishni entropik optimal transport va Schrödinger ko‘prigi tilida qanday tushunish mumkinligini ko‘rsatadi.
Ishning tarixiy jihatdan ahamiyati Schrödingerning 1930-yillardagi zarrachalar buluti muammosini zamonaviy diffuziya modellari va Bayescha generativ hisoblash bilan birlashtirishidadir. Bugungi ahamiyati score-based diffusion, flow matching, Sinkhorn va GBC kabi ko‘rinish jihatidan turli usullarni bir xil matematik transport oilasi ichida o‘qishga yordam berishidadir. Kelajak uchun ahamiyati esa yuqori o‘lchamli posterior namunalash va ko‘p modali generativ modellash uchun simulation-only algoritmlar ishlab chiqilishiga turtki berishi mumkinligidadir.
Shu ishning kuchli tomonlari orasida aniq matematik moslashtirish, Gaussian yopiq shaklli yechim bilan tekshiruv, multimodal maqsadda tarmoqlangan drift maydonini ko‘rsatish va usulning zichlik/PDE talab qilmaydigan simulyatsiya-regressiya tuzilmasini ravshan bayon qilish bor. Bundan tashqari, ε parametri shunchaki texnik regularizator emas, balki deterministik transport va stokastik ko‘prik orasidagi mazmunli o‘tish tugmasi ekanini aniq ko‘rsatadi.
Cheklovlar ham yaqqol. Sonli misollar faqat bir o‘lchamli. Ishlatilgan diskret Sinkhorn panjarasi va polinomial drift bazasi yuqori o‘lchamlarga bevosita masshtablanmaydi. Mualliflar buni ochiq tan oladi va yuqori o‘lchamlar uchun log-domain Sinkhorn barqarorlashtirish hamda chuqur tarmoqlar zarurligini aytadi. Bundan tashqari, Bayes posteriori uchun to‘g‘ridan-to‘g‘ri maqsad taqsimotdan namuna olish farazi algoritmik jihatdan aylana bo‘lishi mumkin; ish bu nuqtani nazariy talqin bilan amaliy GBC o‘qitishi orasida ajratadi.
Ish aytmayotgan narsalar ham aniq ajratilishi kerak. Ish barcha yuqori o‘lchamli Bayes muammolarini hal qilganini da’vo qilmaydi. Chuqur tarmoqlar bilan masshtablangan to‘liq amaliyot bermaydi. Haqiqiy ma’lumot ustida keng benchmark taqdim etmaydi. Gaussian va bir o‘lchamli bimodal misollar faqat usul mantiqini ko‘rsatish uchun berilgan; ular umumiy muvaffaqiyat kafolati emas. Ishning asl hissasi Schrödinger ko‘priklari va generativ Bayes hisoblash o‘rtasidagi matematik bog‘liqlikni ochib berish va bu bog‘lanishning simulyatsiya asosidagi algoritmga qanday aylanishini ko‘rsatishdir.
Tadqiqot usuli va natijalari
Tadqiqot usuli Schrödinger ko‘prigi muammosini uch darajada formulalashdan iborat: dinamik yo‘l o‘lchovi muammosi, statik coupling muammosi va stokastik boshqaruv muammosi. So‘ng bu tuzilma GBC ning simulyatsiyaga asoslangan transport xaritasi o‘rganish yondashuvi bilan birlashtiriladi.
1. Dinamik Schrödinger ko‘prigi muammosi
Referens diffuziya:
\[ dX_t = b_0(t,X_t)dt + \sqrt{\varepsilon}dW_t,\quad X_0 \sim m_0 \]
| Atama | Ma’nosi | Tadqiqotdagi roli |
|---|---|---|
| Xt | t vaqt momentidagi holat | Ko‘prik jarayonining evolyutsiyasini bildiradi. |
| b0 | Referens tortishish | Brown harakati uchun nol deb olinadi. |
| ε | Diffuziya / entropik regularizatsiya parametri | Shovqin va transport yumshoqligini belgilaydi. |
| Wt | Brown harakati | Referens tasodifiylikni beradi. |
| m0 | Boshlang‘ich qonun | Ko‘pincha ρ0 bilan olinadi. |
Dinamik muammo:
\[ P^\star = \arg\min_{P \in \mathcal{P}(\Omega)} \left\{ KL(P \Vert W_\varepsilon) : P_0=\rho_0,\; P_1=\rho_1 \right\} \]
Bu muammo boshlang‘ich va terminal marjinallar saqlanib qolgan holda referens Brown harakatiga eng yaqin yo‘l o‘lchovini topadi.
2. Statik coupling muammosi
Dinamik muammo uch nuqtalar orasidagi optimal coupling muammosiga qisqartiriladi:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} KL(\pi \Vert R_{01}) \]
Optimal dinamik ko‘prik quyidagicha qayta quriladi:
\[ P^\star(\cdot) = \pi^\star(dx_0,dx_1)W_\varepsilon(\cdot|X_0=x_0,X_1=x_1) \]
| Bosqich | Amal | Ma’nosi |
|---|---|---|
| 1 | Optimal coupling π★ topiladi. | Boshlang‘ich va yakuniy nuqtalar qanday moslashishi aniqlanadi. |
| 2 | Uch nuqtalar π★ bilan namunalanadi. | x0 va x1 birga tanlanadi. |
| 3 | Oraliq yo‘l Brown ko‘prigi bilan namunalanadi. | Dinamik trayektoriya hosil qilinadi. |
3. Entropik optimal transport shakli
Brown referensi ostida muammo quyidagicha bo‘ladi:
\[ \pi^\star = \arg\min_{\pi \in \Pi(\rho_0,\rho_1)} \int \frac{\|x-y\|^2}{2}d\pi(x,y) - \varepsilon H(\pi) + const \]
Bu yerda ε transport rejasining qanchalik keng va entropik bo‘lishini nazorat qiladi. ε → 0 bo‘lganda yechim deterministik optimal transportga yaqinlashadi; ε oshgan sari coupling kengroq bo‘ladi.
4. Schrödinger tizimi va Sinkhorn/IPF
Schrödinger faktorizatsiyasi:
\[ \pi^\star(dx,dy) = \phi(x)\psi(y)R_{01}(dx,dy) \]
Potensiallar tizimi:
\[ \phi(x)\int p_1^\varepsilon(y|x)\psi(y)dy = \rho_0(x) \]
\[ \psi(y)\int p_1^\varepsilon(y|x)\phi(x)dx = \rho_1(y) \]
Diskret panjaradagi kernel:
\[ K_{ij} = \exp\left(-\frac{\|x_i-y_j\|^2}{2\varepsilon}\right) \]
Sinkhorn/IPF sobit nuqtasi:
\[ u\odot(Kv)=a,\quad v\odot(K^\top u)=b \]
Bu tuzilma ishning statik coupling tasdiqlarida ishlatiladi.
5. Stokastik boshqaruv va drift formulasi
Boshqaruv muammosi:
\[ \min_u \frac{1}{2\varepsilon}E\int_0^1\|u(t,X_t)\|^2dt\quad \text{s.t. } X_1\sim \rho_1 \]
Optimal driftning shartli kutilma ifodasi:
\[ u^\star(t,x)=E_{\pi^\star}\left[\frac{X_1-X_t}{1-t}\mid X_t=x\right] \]
| Bu formula nega muhim? | Tushuntirish |
|---|---|
| Zichlik talab qilmaydi. | Drift p(x) yoki skor hisoblamasdan o‘rganilishi mumkin. |
| PDE yechimi talab qilmaydi. | Heat equation yoki HJB tenglamasi bevosita yechilmaydi. |
| Regressiya maqsadi hosil qiladi. | Simulyatsiya qilingan tezliklar orqali drift o‘rganiladi. |
| GBC bilan tabiiy birlashadi. | GBC ham shartli xarita/kutilma o‘rganish mantiqi bilan ishlaydi. |
6. GBC ning transport xaritasi
GBC posterior namunalashni quyidagi xarita bilan yozadi:
\[ \theta = H(\tau,y),\quad \tau\sim U(0,1)^k \]
Simulyatsiya jadvali:
\[ \theta^{(i)}\sim p(\theta),\quad y^{(i)}\sim p(y|\theta^{(i)}) \]
Bu tuzilma posterior zichlikni baholamasdan, simulyatsiya orqali shartli transport xaritasini o‘rganish imkonini beradi.
7. GBC–IPF algoritmining mohiyati
| Qadam | Amal | Regressiya maqsadi |
|---|---|---|
| Boshlash | Forward drift b(0) ≡ 0 tanlanadi. | Brown referensi. |
| Backward half-bridge | Terminal marjinal ρ1 majburlanadi. | [ v=(X_1-X_t)/(1-t) ] |
| Forward half-bridge | Boshlang‘ich marjinal ρ0 majburlanadi. | [ v=(X_0-X_t)/t ] |
| O‘rganish | Tarmoq yoki regressiya modeli driftni o‘rganadi. | Eng kichik kvadratlar / GBC tipidagi regressiya. |
| Chiqish | O‘rganilgan drift bilan ko‘prik namunalanadi. | Simulation-only sampler. |
8. GBC xaritasining Schrödinger ko‘prigi talqini
Ko‘prik oqim xaritasi:
\[ (F_{0\to1}^{\varepsilon})_\#\rho_0 = \rho_1 \]
Deterministik chegara:
\[ \varepsilon \to 0 \]
Monge–Brenier xaritasi:
\[ T = \nabla\varphi,\quad T_\#\rho_0 = \rho_1 \]
Bir o‘lchamda kantil xaritasi:
\[ T = Q_{\rho_1}\circ F_{\rho_0} \]
Bu natija GBC o‘rgangan deterministik transport xaritasining Schrödinger ko‘prigining nol-shovqin chegarasi ekanini ko‘rsatadi.
9. Gaussian bridge tasdig‘i
Qo‘llangan taqsimotlar:
\[ \rho_0 = N(0,0.7^2),\quad \rho_1 = N(3,1.1^2) \]
Yopiq shakldagi ko‘ndalang kovariatsiya:
\[ c = \frac{1}{2}\left(\sqrt{4\sigma_0^2\sigma_1^2+\varepsilon^2}-\varepsilon\right) \]
| Diffuziya ε | Sinkhorn/IPF Cov(X0,X1) | Yopiq shakl | Mutlaq xato |
|---|---|---|---|
| 0.50 | 0.5596 | 0.5596 | < 10-4 |
| 0.20 | 0.6765 | 0.6765 | < 10-4 |
| 0.05 | 0.7454 | 0.7454 | < 10-4 |
Bu tasdiq bir o‘lchamli Gaussian holatda usul analitik couplingni juda yuqori aniqlik bilan ushlashini ko‘rsatadi.
10. Multimodal maqsad misoli
Boshlang‘ich taqsimot:
\[ \rho_0 = N(0,1) \]
Maqsad taqsimot:
\[ \rho_1 = \frac{1}{2}N(-3,0.55^2)+\frac{1}{2}N(3,0.55^2) \]
Diffuziya parametri:
\[ \varepsilon = 0.15 \]
| Kuzatuv | Talqin |
|---|---|
| Trayektoriyalar ikki tarmoqqa ajraladi. | Bir cho‘qqili boshlang‘ich taqsimot ikki cho‘qqili maqsadga ko‘chadi. |
| Endpoint histogramlar analitik zichlikka mos keladi. | Simulyatsiya qilingan ko‘prik maqsad marjinalini ushlaydi. |
| Sinkhorn/IPF geometrik yaqinlashadi. | Bu misolda ε = 0.15 va 10-12 tolerans uchun 70 iteratsiya qayd etiladi. |
| ε = 0.15 mod ajralishini saqlaydi. | Yo‘llarni yumshoq tutgan holda maqsad modlarini ajratadi. |
11. Drift maydonini simulyatsiya bilan o‘rganish
Regressiya maqsadi:
\[ \frac{X_1-X_t}{1-t} \]
| Xususiyat | Tadqiqotdagi qo‘llanish |
|---|---|
| Model | Daraja-5 polinom bazasi va ridge regularizatsiyasi |
| Muqobil | Yuqori o‘lchamlar uchun chuqur kantil tarmog‘i tavsiya qilinadi. |
| O‘rganilgan tuzilma | x = 0 atrofida tarmoqlanuvchi drift maydoni |
| Talqin | Yuqori hudud ijobiy modga, past hudud manfiy modga yo‘naltiradi. |
12. Shakllarning ilmiy ma’nosi
- Gaussian bridge shakli: ρ0 = N(0,0.72) taqsimotidan ρ1 = N(3,1.12) taqsimotiga boruvchi namuna trayektoriyalarini va t = 0, 0.5, 1 marjinallarini ko‘rsatadi. Ko‘prik boshlang‘ichdan maqsadga yumshoq Gauss–Markov evolyutsiyasini hosil qiladi.
- Sinkhorn/IPF yaqinlashuv shakli: Marjinal buzilishning iteratsiyalar bilan geometrik kamayishini, ammo ε kichraygan sari yaqinlashuv sekinlashishini ko‘rsatadi. Xuddi shu shakl o‘rganilgan ko‘ndalang kovariatsiyaning yopiq shakldagi yechim bilan mosligini vizuallashtiradi.
- Multimodal ko‘prik shakli: Bir cho‘qqili Gaussian boshlang‘ich taqsimotning ikki cho‘qqili aralash maqsadga ajralishini ko‘rsatadi. Bu generativ modellashda oddiy shovqindan tuzilmali ma’lumot hosil qilish muammosini ifodalaydi.
- Drift maydoni shakli: O‘rganilgan tortishishning x = 0 atrofida tarmoqlanishini, yuqorida ijobiy modga, pastda manfiy modga yo‘nalishini ko‘rsatadi. Bu maydon multimodal maqsadga boruvchi generativ sampler o‘rganishi kerak bo‘lgan asosiy yo‘nalishdir.
13. Ishning asosiy topilmalari
- Schrödinger ko‘prigi drifti shartli kutilma sifatida yozilishi mumkin.
- Bu shartli kutilma simulyatsiya qilingan trayektoriyalar ustidan regressiya bilan o‘rganilishi mumkin.
- GBC ning simulyatsiyaga asoslangan transport xaritasi o‘rganish yondashuvi Schrödinger ko‘prigi yechimi uchun tabiiy vositadir.
- GBC ning deterministik kantil/transport xaritasi Schrödinger ko‘prigining ε → 0 chegarasi sifatida talqin qilinishi mumkin.
- Gaussian bridge misolida Sinkhorn/IPF natijalari yopiq shakldagi ko‘ndalang kovariatsiya bilan to‘rt muhim raqam darajasida mos keladi.
- Gaussian dan bimodal ga o‘tishda usul massa ikki modga ajraladigan tarmoqlangan drift maydonini simulyatsiya bilan o‘rganishi mumkin.
14. Kuchli tomonlar va cheklovlar
| Kuchli tomonlar | Cheklovlar |
|---|---|
| Schrödinger ko‘priklari bilan GBC o‘rtasida aniq matematik aloqa quradi. | Sonli misollar faqat bir o‘lchamli. |
| Driftni skor yoki zichlik o‘rniga shartli kutilma sifatida o‘rganadi. | Grid Sinkhorn va polinom regressiya yuqori o‘lchamlarga to‘g‘ridan-to‘g‘ri masshtablanmaydi. |
| Gaussian yopiq shaklli yechim bilan kuchli tasdiq beradi. | Haqiqiy ma’lumot yoki katta miqyosli chuqur tarmoq benchmarklari berilmaydi. |
| Multimodal maqsadda tarmoqlangan drift maydonini ko‘rsatadi. | Bayes posteriori uchun bevosita ρ1 namunachisi farazi amalda aylana bo‘lishi mumkin. |
| ε parametrini deterministik transport va stokastik ko‘prik orasidagi mazmunli boshqaruv tugmasi sifatida ochib beradi. | Yuqori o‘lchamlar uchun tavsiya etilgan chuqur tarmoq kengaytmalari bu matnda qo‘llanmagan. |
Manba va usul izohi
Ushbu maqola Nicholas G. Polson va Vadim Sokolov tomonidan tayyorlangan “Generative Bayesian Computation for Schrödinger Bridges” nomli ishga asoslanib tayyorlangan. Ishda Polsonning University of Chicago Booth School of Business, Sokolovning esa George Mason University Department of Systems Engineering and Operations Research bilan aloqasi berilgan. Matnda First draft: May 2026 va This version: June 1, 2026 ma’lumotlari bor.
Manba turi, matn tuzilmasi va sana ma’lumotlari inobatga olinganda akademik tadqiqot eslatmasi / preprint xarakteridagi nazariy va sonli ish sifatida baholanishi kerak. Matnda hakamli jurnal qabulі, DOI, konferensiya qabulі yoki ochiq hakamlik ma’lumoti tasdiqlanmagani uchun bu ishga matn orqali hakamligi tasdiqlanmagan ish iborasi qo‘llanishi lozim.
Bu kontent tayyorlanayotganda ishda berilgan Schrödinger ko‘prigi formulalari, entropik optimal transport aloqasi, Schrödinger tizimi, Sinkhorn/IPF iteratsiyasi, stokastik boshqaruv talqini, shartli kutilma drift formulasi, GBC transport xaritasi, GBC–IPF algoritmi, Gaussian bridge yopiq shaklli tasdiq, multimodal maqsad misoli, drift maydoni va muhokama bo‘limidagi cheklovlar asos qilib olindi. Matnda bo‘lmagan yuqori o‘lchamli qo‘llanish muvaffaqiyati, haqiqiy ma’lumot benchmarki, yakunlangan chuqur tarmoq tatbiqi, barcha posterior namunalash muammolarini hal qilish da’vosi yoki hakamli nashr qabulі kabi iboralar qo‘shilmadi.
Ish Schrödinger ko‘priklari va generativ Bayes hisoblash orasida kuchli nazariy bog‘lanish taklif qiladi; ammo sonli ko‘rsatmalar bir o‘lchamli misollar bilan cheklangan. Shu sababli natijalar usul yuqori o‘lchamli generativ modellash yoki murakkab Bayes posteriorlarida bevosita muvaffaqiyat kafolati beradi deb emas, balki bu sohalar uchun matematik va algoritmik asos taqdim etadi deb o‘qilishi lozim.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan