

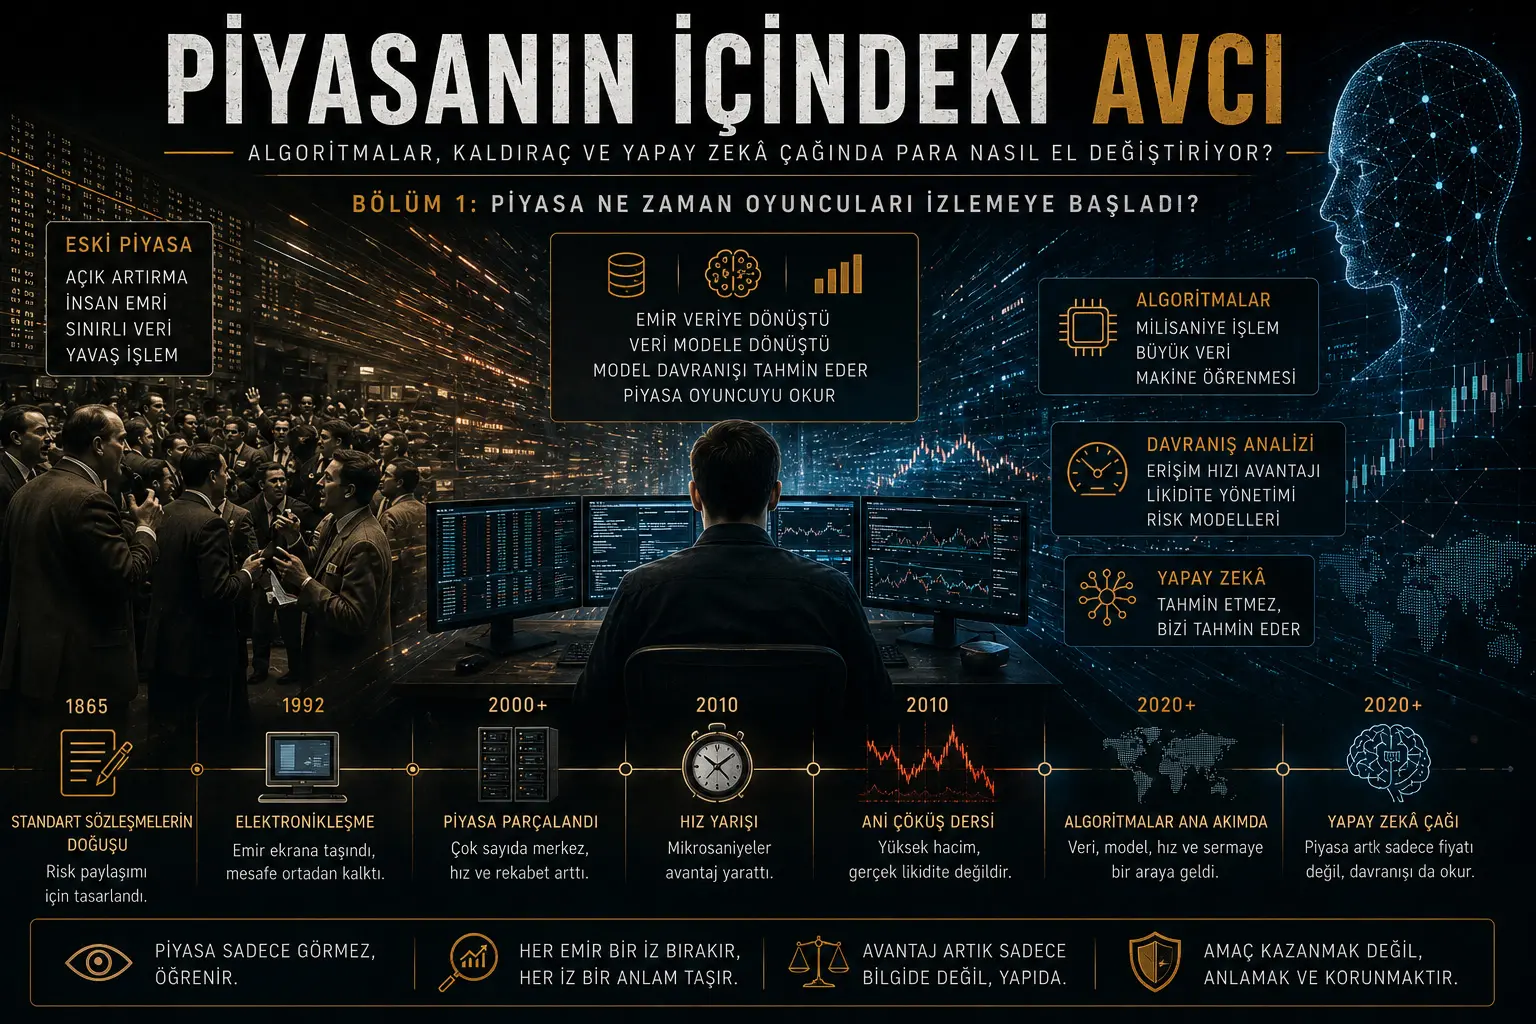
Moliyaviy bozorlarning ishtirokchilarni “kuzata” boshlashi birgina sanada sodir bo‘lmagan. O‘zgarish standartlashtirilgan shartnomalarning paydo bo‘lishi, inson buyruqlarining elektron muhitga ko‘chishi, savdolarning turli platformalarga parchalanishi, bozor ma’lumotlarining mikrosoniyalar ichida qayta ishlanishi va buyruq xatti-harakatlarining algoritmlar tomonidan modellashtirilishi bilan bosqichma-bosqich shakllandi. Ushbu bo‘lim tarixiy yozuvlar, bozor tuzilmasiga oid rasmiy hisobotlar, 2010-yildagi keskin bozor qulashining texnik tahlili, kechikish arbitrajiga oid yuqori aniqlikdagi xabar ma’lumotlari va sun’iy intellektning moliyaviy barqarorlikka ta’sirini baholovchi tadqiqotlar asosida ushbu o‘zgarishni ko‘rib chiqadi. Asosiy xulosa shuki: zamonaviy bozor endi faqat xaridor bilan sotuvchini moslashtirmaydi; buyruqlarning vaqti, turi, hajmi, bekor qilish xatti-harakati, shoshilinchligi va boshqa bozorlardagi harakatlar bilan aloqasi orqali ishtirokchi xatti-harakatini ham mashina o‘qiy oladigan ma’lumot oqimiga aylantiradi. Bu xulosa yagona yashirin markaz butun bozorni boshqarishini yoki muayyan hisoblar shaxsan nishonga olinishini isbotlamaydi.
Bozorning ishtirokchini kuzatishi ekranda muayyan insonning ismini ko‘rishi degani emas. Asosiy o‘zgarish savdo ortidagi xatti-harakat naqshining o‘lchanadigan holga kelishidir. Buyruq shoshilinchmi yoki yo‘qmi, katta pozitsiya kichik qismlarga bo‘linganmi, narx o‘zgarganda qay darajada tez bekor qilinadi, muayyan sharoitlarda takrorlanuvchi kirish xatti-harakatlari va jamlangan individual buyruq oqimi modellashtirilishi mumkin. Rasmiy bozor tuzilmasi hisoboti rivojlangan market-making tizimlari katta miqdordagi bozor va chakana buyruq oqimi ma’lumotlaridan kelajakdagi buyruqlarni qayta ishlash, savdo va risk qarorlarida foydalanishi mumkinligini ochiq ko‘rsatadi.
Turkiya nuqtai nazaridan ahamiyati: Turkiyada aksiyalar, valyuta, oltin, tovarlar va kriptoaktivlar bilan shug‘ullanuvchi individual ishtirokchilar faqat narxni bashorat qiluvchi boshqa odamlar bilan to‘qnashmaydi. Buyruqlarning muhim qismi avtomatik tizimlar tomonidan yaratiladi, yo‘naltiriladi yoki qarshi olinadi. Shu sababli investor ko‘rayotgan grafik bilan uning buyrug‘i amalda qayta ishlanadigan bozor tuzilmasi o‘rtasida sezilarli farq bo‘lishi mumkin. Turkiyadagi o‘quvchi uchun chiqariladigan xulosa barcha bozorlar hiyla bilan boshqariladi degani emas; ishlatilayotgan mahsulot, buyruq turi, ma’lumot kechikishi, savdo xarajati va qarshi tomon tuzilmasi narx yo‘nalishi kabi muhimdir. Ushbu bo‘limdan biror shaxs yoki tashkilot noqonuniy bozor aralashuvini amalga oshiryapti degan xulosa chiqarib bo‘lmaydi.
Bozor ishtirokchini ismini bilgani uchun emas; uning xatti-harakatini ma’lumotga aylantira olgani uchun kuzatadi.
Batafsil tushuntirish
Bozor qachon ishtirokchilarni kuzata boshladi?
To‘g‘ridan-to‘g‘ri javob shuki: bozor buyruq shunchaki “ol” yoki “sot” ko‘rsatmasi bo‘lishdan chiqib, doimiy o‘lchanadigan ma’lumot iziga aylanganda ishtirokchilarni kuzata boshladi. Ushbu o‘zgarishning dastlabki sezilarli texnologik bosqichi 1990-yillardagi elektronlashuv edi. 2000-yillarda turli savdo markazlari, avtomatik buyruq yo‘naltirish va yuqori tezlikdagi ma’lumot oqimlari jarayonni tezlashtirdi. 2010-yillarda jamlangan buyruq xatti-harakati, kechikish farqi va savdo oqimi tizimli ravishda modellashtirila boshladi. 2020-yillarda sun’iy intellekt nafaqat buyruq bajarilishini, balki yangiliklar, matnlar, tasvirlar, alternativ ma’lumotlar va boshqa algoritmlarning xatti-harakatlarini talqin qiluvchi yangi qatlamni qo‘shdi.
Bu yerda “kuzatish” so‘zi shaxsiy nazorat da’vosi emas. Zamonaviy bozor ko‘p hollarda shaxsning o‘zidan ko‘ra xatti-harakat sinfiga qiziqadi. Tizim bilmoqchi bo‘lgan savol “Bu buyruqni kim berdi?” bo‘lmasligi mumkin. Qimmatroq savol quyidagicha:
“Bu turdagi buyruqlardan keyin qaysi buyruqlar kelishi ehtimol va narx o‘zgarganda ushbu oqim qanday yo‘l tutadi?”
Dastlabki bozorning maqsadi ishtirokchini ovlash emas, riskni tashish edi
Zamonaviy derivativ bozorlarining ildizida haqiqiy iqtisodiy muammo bor edi. XIX asr qishloq xo‘jaligi bozorlarida ishlab chiqarish mavsumiy edi; saqlash, transport va axborot oqimi cheklangan edi. Mahsulotning ko‘pligi narxlarning qulashiga, tanqislik esa keskin oshishiga olib kelishi mumkin edi. Ishlab chiqaruvchi kelajakda qaysi narxda sotishini, xaridor esa mahsulotni qaysi xarajat bilan olishini bilmas edi.
1865-yilda standartlashtirilgan fyuchers shartnomalari va markaziy garov mexanizmining qo‘llanila boshlashi tarqoq ikki tomonlama kelishuvlarni umumiy qoidalarga bog‘ladi. Shartnoma miqdori, sifati, yetkazib berish sanasi va garov shartlari standartlashdi. Markaziy kliring va garov tizimi tomonlardan birining majburiyatini bajarmaslik riskini kamaytirishni maqsad qilgan. Bu tartib dastlab riskni yashirish uchun emas, balki narx noaniqligini ishonchliroq taqsimlash uchun ishlab chiqilgan.
Bu boshlang‘ich nuqtani unutmaslik muhim. Derivativ mahsulotlarning o‘zi alohida holda ekspluatatsiya mexanizmi emas. Ishlab chiqaruvchi, eksportchi, sanoatchi yoki energiya iste’molchisi uchun fyuchers haqiqiy himoya vositasi bo‘lishi mumkin. Muammo riskdan himoyalanish uchun yaratilgan shartnomalarning vaqt o‘tishi bilan juda yuqori savdo tezligi, katta leverage va haqiqiy iqtisodiy ehtiyojdan uzilgan qisqa muddatli spekulyatsiya bilan bog‘lanishida paydo bo‘ladi.
Birinchi burilish: inson ovozi ekranga aylandi
Jismoniy savdo zallarida buyruq bir insonning boshqasiga yetkazgan ko‘rinadigan qarori edi. Savdo qiluvchilar qarshi tomonning xatti-harakatini tana tili, ovoz ohangi, savdo faolligi va zal ichidagi harakat orqali kuzata olardi. Bu bozor mukammal emas edi; axborot tengsizligi, manipulyatsiya va imtiyozli kirish elektron davrdan oldin ham mavjud edi. Biroq qaror va amalga oshirish tezligi asosan inson o‘lchovi bilan cheklangan edi.
1992-yilda yirik fyuchers bozorida shartnomalarning elektron muhitda savdo qilina boshlashi jismoniy zaldan kompyuterga asoslangan bozorga o‘tishning muhim bosqichlaridan biri bo‘ldi. Buyruqlar endi geografik jihatdan bir joyda bo‘lishni talab qilmas edi; ekran, tarmoq ulanishi va dastur orqali global tarzda uzatilishi mumkin edi.
Elektronlashuv kirishni kengaytirdi, narxlarni taqqoslashni osonlashtirdi va savdo xarajatlarining ayrim qismlarini kamaytirdi. Shu bilan birga bozorning asosiy xomashyosini o‘zgartirdi. Jismoniy zal kuzatuvi vaqt tamg‘asi qo‘yilgan raqamli yozuv bilan almashtirildi. Har bir buyruq, har bir bekor qilish, har bir narx yangilanishi va har bir bajarilish saqlanishi, taqqoslanishi va statistik tahlil qilinishi mumkin bo‘ldi.
Ikkinchi burilish: buyruq ko‘rsatma bo‘lishdan chiqib, ma’lumot iziga aylandi
Elektron bozorda buyruq shunchaki savdoni amalga oshiruvchi komanda emas. U xatti-harakat haqida axborot tashuvchi ma’lumot paketidir.
Bir buyruq quyidagi savollarning javoblarini o‘zida aks ettirishi mumkin:
- Ishtirokchi narxni ustun qo‘yyaptimi yoki bajarilish tezligini?
- Buyruq bozor narxiga hujum qilyaptimi yoki kutishni afzal ko‘ryaptimi?
- Narx o‘zgarganda buyruq qanchalik tez bekor qilinadi?
- Katta hajm kichik qismlarga bo‘linadimi?
- Ayni xatti-harakat muayyan soatlarda yoki volatillik sharoitlarida takrorlanadimi?
- Boshqa bozordagi harakatdan keyin ayni yo‘nalishda buyruq keladimi?
- Buyruq oqimi axborotli treyderga, passiv investorga, arbitraj tizimiga yoki avtomatik ijro modeliga o‘xshaydimi?
Bu savollarning har biriga aniq javob berib bo‘lmasligi mumkin. Biroq yetarli miqdordagi buyruqlar va yetarli savdo tarixi mavjud bo‘lsa, ehtimollik asosida tasniflash mumkin. Zamonaviy algoritm bitta buyruqni mutlaq aniqlashi shart emas. Minglab o‘xshash buyruqlar orasida statistik naqsh topishi yetarli.
2020-yilda e’lon qilingan keng qamrovli rasmiy bozor tuzilmasi tahlili zamonaviy aksiyalar bozorlari ko‘plab savdo markazlari, turli buyruq turlari, ulanish variantlari va mikrosoniyalar bilan o‘lchanadigan ma’lumot mahsulotlaridan iboratligini qayd etadi. Ayni hisobot bu ma’lumotlar algoritmlar tomonidan buyruq yaratish uchun ishlatilishini; hosil bo‘lgan buyruqlar narxni o‘zgartirishini va yangi narx keyingi algoritmik qarorlarni oziqlantiruvchi yangi ma’lumot ishlab chiqarishini tushuntiradi. Boshqacha aytganda, bozor endi chiziqli emas, balki uzluksiz qayta aloqa tizimidir.
Ma’lumot buyruq yaratadi. Buyruq narxni o‘zgartiradi. O‘zgargan narx yangi ma’lumot yaratadi. Yangi ma’lumot boshqa buyruqlarni qo‘zg‘atadi.
Ushbu siklda inson qarori tizim tashqarisidagi mustaqil unsur emas. Qaror bozorga kirishi bilan boshqa modellar uchun kuzatiladigan signalga aylanadi.
“Ishtirokchini kuzatish” texnik jihatdan nimani anglatadi?
Ishtirokchini kuzatish muayyan odamning ekranini yoki fikrini ko‘rish emas. Texnik ma’noda kuzatiladigan narsa buyruq xatti-harakatining statistik xususiyatlaridir.
| Kuzatiladigan xatti-harakat | Model chiqarishi mumkin bo‘lgan ehtimoliy ma’no | Talqin chegarasi |
|---|---|---|
| Buyruqning bozor narxida darhol bajarilishni istashi | Shoshilinchlik, likvidlik talabi yoki majburiy savdo ehtimoli | Har bir market order vahima yoki majburiyat degani emas. |
| Katta buyruqning muntazam kichik qismlarga bo‘linishi | Yashirin katta pozitsiya yoki avtomatik ijro algoritmi | Bo‘lish faqat bozor ta’sirini kamaytirish uchun ham qilinishi mumkin. |
| Narx o‘zgarishidan darhol keyin ko‘p bekor qilish | Eski narxda savdo qilishdan qochuvchi tez likvidlik ta’minotchisi | Bekor qilishning o‘zi manipulyatsiya isboti emas. |
| Muayyan indikatorlardan keyin takroriy kirishlar | O‘xshash qoidaga asoslangan bot yoki xatti-harakat sinfi | Manba kodi ko‘rilmasdan ishlatilgan model aniq aniqlanmaydi. |
| Turli bozorlarda bir vaqtda buyruqlar paydo bo‘lishi | Arbitraj, hedge yoki umumiy ma’lumot signaliga reaksiya | Bir vaqtdalik tomonlar kelishib olganini ko‘rsatmaydi. |
| Zarar oshgani sari buyruq shoshilinchligining kuchayishi | Risk limiti, stop, margin bosimi yoki vahima xatti-harakati | Aniq stop va likvidatsiya darajalari har doim ommaviy ma’lumotdan bilinmaydi. |
Rasmiy tahlillarda rivojlangan market-making tizimlari jamlangan individual buyruq oqimining axborot mazmunidan foydalanishi mumkinligi; katta hajmdagi bozor va buyruq ma’lumotlarini kelajakdagi savdo, buyruq yo‘naltirish va risk qarorlarida ishlatishi mumkinligi qayd etiladi. Bu “har bir individual hisob alohida ovlanadi” degan xulosaga olib kelmaydi. Biroq individual ommaning jamoaviy xatti-harakati iqtisodiy qiymatga ega ma’lumot manbai ekanini aniq ko‘rsatadi.
Uchinchi burilish: yaxshiroq tahlil poygasining o‘rnini tezlik poygasi egalladi
Inson markazli bozorda ustunlik ko‘pincha aniqroq axborot, yaxshiroq baholash yoki kuchliroq kapital tuzilmasiga bog‘liq edi. Elektron bozorda ularga yangi ustunlik qo‘shildi: ayni ma’lumotni boshqalardan oldin qayta ishlash.
Narx bir savdo markazida o‘zgargan payt bilan boshqa savdo markazidagi buyruq yangilanishi orasida juda kichik vaqt oralig‘i paydo bo‘lishi mumkin. Tezroq tizim hali yangilanmagan eski narxdagi buyruqni olishi yoki o‘z kotirovkasini boshqalardan oldin bekor qilishi mumkin. Ushbu poyga mikro yoki nanosoniya darajasida kechsa-da, ko‘p marta takrorlanganda iqtisodiy qiymati ortadi.
Buyuk Britaniya aksiyalar bozoriga oid yuqori aniqlikdagi xabar ma’lumotlarini o‘rgangan tadqiqot kechikish arbitraji poygalari jami narx ta’sirining taxminan %31 va samarali bid–ask spreadning taxminan %33 qismini tashkil etishini hisoblagan. Ayni tadqiqot ushbu poygalarni yo‘q qiladigan alternativ bozor dizaynlari o‘rganilgan namunada investorning likvidlik xarajatini taxminan %17 kamaytirishi mumkinligini baholagan. Bu natija barcha mamlakatlar, aktivlar va davrlar uchun universal ko‘rsatkich emas; muayyan aksiyalar bozori va ma’lum ma’lumot davriga tegishli. Shunga qaramay, tezlik ustunligi mavhum emas, o‘lchanadigan savdo xarajati yaratishi mumkinligini ko‘rsatadi.
Bu yerda muhim farq shuki: tez tizim kelajakni bilishi shart emas. Ba’zan unga faqat boshqa ishtirokchining yangilanmagan narxiga undan oldin yetib borish kifoya. Shu sababli texnologik poyga har doim yaxshiroq iqtisodiy axborot yaratmaydi; ba’zan faqat navbatdagi o‘rinni belgilaydi. Rasmiy bozor tuzilmasi baholari ham nisbiy tezlik ustunligi eski narxli buyruqlar, buyruq ustuvorligi va axborotni qayta ishlash farqidan foyda olishi mumkinligini; ayrim hollarda bu jamiyat nuqtai nazaridan samarasiz texnologik poygaga aylanishi mumkinligini bildiradi.
Algoritmlar bozorni faqat yomonlashtirmadi
Haqiqatni tushuntirish algoritmlarni bir tomonlama yovuzlik sifatida ko‘rsatish emas. Algoritmik savdo odatiy bozor sharoitida bid–ask spreadlarni toraytirishi, katta buyruqlarni nazoratliroq qismlarga bo‘lishi, narxlarning yangi axborotga tezroq moslashishiga yordam berishi va likvidlikka kirish xarajatini kamaytirishi mumkin.
2020-yildagi keng qamrovli rasmiy baholash algoritmik savdo odatiy bozor sharoitida ko‘plab bozor sifati va likvidlik ko‘rsatkichlarini yaxshilagan degan xulosaga kelgan. Ayni baholash ayrim algoritmik strategiyalar noodatiy stress yoki volatillik davrlarida narx harakatlarini kuchaytirishi mumkinligini ham qayd etgan.
Bu ikki tomonlama natija seriyamizning asosiy yondashuvi uchun muhim:
- Algoritm avtomatik ravishda manipulyatsiya degani emas.
- Tezlik avtomatik ravishda nohaq daromad degani emas.
- Market-making avtomatik ravishda investorga qarshi pozitsiya olish degani emas.
- Biroq odatiy davrda likvidlik beruvchi tizimlar risk oshganda kotirovkalarini qaytarib olishi mumkin.
- Odatiy davrda foydali bo‘lgan avtomatlashtirish stress paytida bir xil yo‘nalishdagi qayta aloqani yuzaga keltirishi mumkin.
Demak, muammo “botlarning mavjudligi” emas. Asosiy muammo bozorning bir vaqtda o‘xshash risk signallariga reaksiya qiluvchi ko‘plab avtomatik tizimlar tomonidan boshqarilishi va likvidlik doimiydek ko‘rinsa-da, zarur paytda yo‘qolib ketishi mumkinligidir.
1987: avtomatik qoidalar inson tezligidan oshmasdan oldin ham kaskad yaratishi mumkin edi
1987-yildagi tarixiy bozor qulashiga oid baholarda narx pasaygani sari avtomatik sotuv yaratadigan qoidaga asoslangan portfel himoya strategiyalari sotuv bosimini kuchaytirgan mexanizmlardan biri sifatida ko‘rsatilgan. Bu tizimlar bugungi sun’iy intellekt modellari kabi murakkab emas edi. Oldindan belgilangan narx harakatlari yuz berganda sotuv buyrug‘i hosil qilardi. Ko‘plab institutlar o‘xshash qoidalardan foydalanganda tushayotgan narx yangi sotuvni, yangi sotuv esa yanada past narxni yuzaga keltiruvchi kaskadga aylanishi mumkin edi.
Bu misol muhim haqiqatni ko‘rsatadi: tizimning ovchi kabi tutishi uchun ongli sun’iy intellekt kerak emas. Bir xil qoidaga bog‘langan ko‘plab ishtirokchilar bir-biridan mustaqil harakat qilsa ham umumiy qayta aloqa siklini hosil qilishi mumkin.
2010: yuqori savdo hajmi nega haqiqiy likvidlik degani emas edi?
2010-yilda yirik aksiyalar va fyuchers bozorida yuz bergan keskin hodisa elektron bozor o‘zi yaratgan ma’lumotga reaksiya qilib qanday tez beqarorlashishi mumkinligini ko‘rsatdi. Asosiy indekslar kun davomida allaqachon %4 dan ko‘proq pasaygan paytda bir necha daqiqada yana %5–6 tushdi va keyin deyarli ayni tezlikda tiklandi. Minglab qimmatli qog‘ozlarda qisqa muddatli va noodatiy narx harakatlari kuzatildi.
Texnik tahlilga ko‘ra, katta sotuv dasturi narx yoki vaqt shartini hisobga olmasdan faqat bozordagi so‘nggi savdo hajmining muayyan ulushini nishonga oluvchi avtomatik ijro algoritmi bilan ishlatilgan. Taxminan 75.000 fyuchers shartnomasi oldin o‘xshash miqdor soatlar davomida bajarilganiga qaramay, taxminan 20 daqiqada sotilgan. Bozordagi savdo hajmi oshgani sari algoritm sotuv tezligini oshirgan. Biroq hajmning ko‘payishi yangi xaridorlar ayni miqdordagi riskni ko‘tarishga tayyor degani emas edi. Shu sababli rasmiy tahlil ayniqsa yuqori volatillik davrida katta savdo hajmi ishonchli likvidlik ko‘rsatkichi emasligini ta’kidladi.
Dastlabki sotuvlar tez savdo tizimlari, brokerlar va boshqa bozorlardagi narx farqlaridan foydalanuvchi modellar tomonidan qarshi olindi. Ushbu tizimlarning vaqtinchalik pozitsiyalari kattalashgani sari ayrimlari likvidlik ta’minlovchi bo‘lishdan chiqib, likvidlik talab qiluvchi tomonga o‘tdi. Ayni shartnomalar juda qisqa oraliqlarda qo‘l almashdi; yuqori hajm paydo bo‘ldi, biroq bozordagi haqiqiy risk tashish quvvati xuddi shu darajada oshmadi. Sotuv algoritmi hajmni likvidlik deb qabul qilib, yanada tez buyruq jo‘natdi va tizim o‘zi yaratgan faollikni haqiqiy talab sifatida o‘qiy boshladi.
Bozor juda tez savdo qilishi uning chuqur yoki bardoshli ekanini anglatmaydi.
Bu hodisa yagona algoritm butun bozorni boshqarganini ko‘rsatmaydi. Asosiy dars shuki, turli algoritmlar, turli savdo markazlari va avtomatik risk reaksiyalari bir-birini oziqlantirib, hech biri yakka holda maqsad qilmagan darajada katta natija hosil qilishi mumkin.
To‘rtinchi burilish: bozor shunchalik tezlashdiki, nazorat qiluvchilar ham mashinadan foydalanishga majbur bo‘ldi
Elektronlashuv faqat savdo qiluvchilarni o‘zgartirmadi. Bozorni kuzatish va tartibga solish vazifasidagi davlat organlari ham inson ko‘zi bilan kuzatib bo‘lmaydigan darajada tez va parchalangan ma’lumotga duch keldi.
2018-yilda e’lon qilingan xalqaro monitoring hisoboti valyuta va boshqa tez elektron bozorlarda savdolar tobora ko‘proq elektron va avtomatik tus olayotgani, faoliyat ko‘plab savdo markazlariga tarqalayotgani va axborot oqimi tezligi keskin oshganini qayd etdi. Hisobotda o‘rganilgan spot valyuta bozorida elektron savdo ulushi taxminan o‘n yil ichida deyarli ikki baravar ko‘paygani; shaffof markaziy buyruq kitoblarida bajarilgan faoliyat ulushi esa kamaygani bildirilgan.
Bu rivojlanish moliyaviy bozor qanday o‘zgarganining muhim belgisi: bozorni nazorat qilish uchun endi faqat narx grafigiga qarash yetarli emas. Buyruq xabarlari, turli savdo markazlari, lahzalik likvidlik o‘zgarishi, pozitsiya ko‘chishi va algoritmik xatti-harakat birgalikda kuzatilishi kerak. Boshqacha aytganda, bozor uni kuzatuvchi institutlarni ham texnologik poygaga majbur qildi.
Beshinchi burilish: sun’iy intellekt buyruqni emas, kontekstni o‘qiy boshladi
Klassik algoritm oldindan belgilangan qoidalarni bajaradi. Sun’iy intellektga asoslangan tizim esa tarixiy naqshlardan munosabatlarni chiqarishi, ko‘plab o‘zgaruvchilarni birgalikda baholashi va strukturaviy bo‘lmagan ma’lumotni qayta ishlashi mumkin. Yangilik matnlari, kompaniya bayonotlari, markaziy bank nutqlari, ijtimoiy tarmoqlar, sun’iy yo‘ldosh tasvirlari, jo‘natma ma’lumotlari va millionlab buyruq xabarlari ayni qaror tizimiga kirish bo‘lishi mumkin.
Sun’iy intellekt bu jihatdan bozor sifatini yaxshilashi mumkin. Axborotni tezroq qayta ishlash, riskni batafsilroq o‘lchash, g‘ayrioddiy savdolarni aniqlash va katta ma’lumot ichidagi xavfli naqshlarni topishni osonlashtirishi mumkin. Biroq ayni texnologiya yangi tizimli risklarni ham yuzaga keltirishi mumkin.
2024-yildagi keng qamrovli moliyaviy tizim tadqiqoti machine learning modellari o‘xshash ma’lumot to‘plamlari, o‘xshash optimallashtirish usullari va cheklangan uchinchi tomon infratuzilmasiga tayanishi “model herdingi” riskini oshirishi mumkinligini qayd etgan. O‘xshash tizimlarning ayni signalga bir vaqtda reaksiya qilishi stress davrida volatillikni kuchaytirishi, likvidlikni kamaytirishi va ommaviy pozitsiya o‘zgarishlariga olib kelishi mumkin.
2026-yilda e’lon qilingan xalqaro sun’iy intellekt nazorat vositalari to‘plami ham kapital bozorlaridagi asosiy risk yo‘nalishlari sifatida suiiste’mol, model va ma’lumot muammolari, konsentratsiya, outsourcingga qaramlik va oz sonli texnologiya ta’minotchilariga bog‘liqlikni sanab o‘tgan. Ushbu hujjat sun’iy intellekt bozorni boshqarishini isbotlamaydi. Biroq nazorat organlari sun’iy intellektni endi tajribaviy vosita emas, balki investorni himoya qilish, bozor yaxlitligi va moliyaviy barqarorlik nuqtai nazaridan kuzatilishi kerak bo‘lgan haqiqiy bozor komponenti sifatida ko‘rayotganini ko‘rsatadi.
Sun’iy intellekt bozorda ishtirokchini qanday yanada o‘qiladigan qiladi?
Sun’iy intellektning eng kuchli jihati kelajakni aniq bilishi emas. Uning kuchi ko‘plab zaif signallarni birlashtirib ehtimollik yaratishidir.
Masalan, bitta market sotuv buyrug‘i muhim ko‘rinmasligi mumkin. Biroq tizim ayni vaqtda quyidagilarni baholashi mumkin:
- So‘nggi soniyalardagi buyruq bekor qilish darajasi,
- Bid va ask tomonidagi chuqurlik o‘zgarishi,
- Turli bozorlardagi bir vaqtdagi narx harakati,
- Savdolarning o‘rtacha hajmi,
- Katta buyruqning bo‘linish shakli,
- Volatillik oshganda market orderlar tezlashishi,
- O‘xshash sharoitlarda avval yuz bergan reaksiya,
- Likvidlik ta’minlovchi tizimlarning kotirovkalarni qaytarib olish tezligi.
Bu ma’lumotlarning hech biri alohida holda qat’iy hukm bermaydi. Biroq birgalikda ishlatilganda oqim tinch portfel qayta muvozanatlashmi, katta pozitsiyaning yashirin ijrosimi, vahima savdosimi, arbitrajmi yoki avtomatik risk kamaytirishmi degan ehtimol ishlab chiqarish mumkin.
Shu sababli bozor endi faqat “narx qanday bo‘lishi kerak?” deb so‘ramaydi. U ayni vaqtda quyidagi savolni ham beradi:
“Keyingi majburiy yoki bashorat qilinadigan buyruq qayerdan keladi?”
Biz texnik indikatorlar, order book, trade flow, volatillik, open interest, funding, korrelyatsiya, machine learning, optimallashtirish va turli qaror arxitekturalari ustida ishladik. Model murakkabligi oshdi; ishlatilgan o‘zgaruvchilar va kod miqdori ko‘paydi. Biroq murakkablikning oshishi doimiy va ishonchli ustunlik yaratmadi.
Bu tajriba ilmiy bozor tadqiqotining o‘rnini bosa olmaydi. Ishlatilgan hisoblar, davrlar, aktivlar va savdo sharoitlari butun bozorni ifodalamaydi. Shu sababli “barcha botlar yutqazadi” yoki “bozor hech qanday tizimning yutishiga yo‘l qo‘ymaydi” degan xulosa chiqarib bo‘lmaydi.
Biroq muhandislik nuqtai nazaridan muhim ogohlantirish berdi:
Turli modellar bir xil devorga urilsa, muammo faqat modelda emas, balki modellar baham ko‘radigan umumiy farazda ham bo‘lishi mumkin.
Bizning umumiy farazimiz uzoq vaqt shunday edi: yetarli ma’lumot, yetarli metrik va yetarli hisoblash quvvati berilsa, qisqa muddatli narx yo‘nalishini ishonchli aniqlash mumkin. Biroq zamonaviy bozor narxni tashqaridan kuzatiladigan sobit jarayon sifatida qoldirmaydi. Model yaratgan buyruq bozorning yangi kirishiga aylanadi; qarshi algoritmlar bu oqimni qayta ishlaydi; likvidlik va xarajat sharoitlari o‘zgaradi; tarixda o‘lchangan munosabat jonli savdo paytida farqlanishi mumkin.
Shu sababli murakkabroq bot har doim ustunroq bot degani emas. Muntazamroq ishlaydigan tizim ayni sharoitda bir xil javob qaytargani uchun yanada bashorat qilinadigan xatti-harakat imzosini hosil qilishi mumkin. Bu qat’iy xulosa emas, balki keyingi bo‘limlarda xom ma’lumot bilan alohida sinovdan o‘tkazilishi kerak bo‘lgan tadqiqot gipotezasidir.
Eski bozor bilan yangi bozor o‘rtasidagi asosiy farq nima?
| Eski bozor tasviri | Yangi bozor haqiqati |
|---|---|
| Odamlar axborot va kutishlari bilan to‘qnashadi. | Odamlar, algoritmlar va avtomatik risk tizimlari bir vaqtda o‘zaro ta’sirlashadi. |
| Buyruq faqat sotib olish yoki sotish ko‘rsatmasidir. | Buyruq ayni paytda xatti-harakat va shoshilinchlik ma’lumotidir. |
| Ustunlik aniqroq iqtisodiy baholashdir. | Ustunlik axborot, tezlik, ma’lumot, navbat ustuvorligi, xarajat va kapital bardoshliligining kombinatsiyasidir. |
| Likvidlik ekranda ko‘rinayotgan buyruq miqdoridir. | Ko‘rinadigan likvidlik stress paytida bekor qilinishi yoki boshqa bozorlarga ko‘chirilishi mumkin. |
| Narx yangi axborotga reaksiya qiladi. | Narx algoritmlarning narx harakatiga reaksiyasi ta’sirida ham yangi buyruqlar hosil qiladi. |
| Raqib boshqa investor. | Raqib ko‘pincha xatti-harakat sinfini modellashtiruvchi avtomatik bozor ekotizimidir. |
Ushbu bo‘lim qaysi haqiqatlarni ochib beradi?
Ushbu bo‘lim beshta asosiy xulosani qo‘llab-quvvatlaydi:
- Zamonaviy bozor mashina o‘qiy oladigan xatti-harakat muhitidir. Buyruqlarning vaqti, turi, hajmi va bekor qilish usuli uzluksiz ma’lumot yaratadi.
- Jamlangan individual buyruq oqimi iqtisodiy qiymatga ega. Bu ma’lumot kelajakdagi buyruq qayta ishlash, narxlash va risk qarorlarida modellashtirilishi mumkin.
- Tezlik ustunligining o‘lchanadigan xarajati bo‘lishi mumkin. Kechikish arbitraji ayrim bozorlarda likvidlik xarajatining muhim qismini tashkil qilishi mumkin.
- Algoritmlar odatiy davrda foydali, stress davrida esa mo‘rtlashtiruvchi bo‘lishi mumkin. Ayni texnologiya turli bozor sharoitida turli natija hosil qiladi.
- Sun’iy intellekt bozorni tezroq va ko‘proq bog‘langan qilishi bilan birga o‘xshash model xatti-harakati riskini oshirishi mumkin. Bu risk tartibga soluvchi va moliyaviy barqarorlik hisobotlarida ochiq muhokama qilinadi.
Ushbu bo‘lim nimani isbotlamaydi?
Ushbu bo‘lim:
- Barcha bozorlar yagona markazdan boshqarilishini,
- Muayyan hisoblar shaxsan nishonga olinayotganini,
- Har bir narx harakati manipulyatsiya ekanini,
- Barcha algoritmlar investorga zarar yetkazish uchun yaratilganini,
- Hech bir individual ishtirokchi yuta olmasligini,
- Har bir elektron yoki sun’iy intellektga asoslangan tizim bozor sifatini buzishini
isbotlamaydi.
Isbotlangan narsa cheklanganroq, ammo muhimroq: bozor arxitekturasi ishtirokchi xatti-harakatini o‘lchash, tasniflash va iqtisodiy qarorlarda ishlatishga moslashgan. Bu muhitda faqat yo‘nalishni bashorat qiladigan ishtirokchi, uni kuzatuvchi ijro, likvidlik va risk tizimlarini hisobga olmasa, to‘liq bo‘lmagan o‘yin o‘ynaydi.
Keyingi bo‘limning savoli
Buyruqlarning xatti-harakat ma’lumotiga aylanishi o‘zgarishning faqat birinchi bosqichidir. Asosiy burilish leverage ishga tushganda yuzaga keladi.
Chunki leveraged ishtirokchi nafaqat bashorat qilinadi. Garovi tugaganda u muayyan narx darajasida savdo qilishga majbur bo‘ladi.
Seriyaning ikkinchi bo‘limida quyidagi savolga javob izlaymiz:
Leverage daromadni kattalashtiruvchi vosita bo‘lishdan chiqib, investorni qanday majburiy buyruq manbaiga aylantiradi?
Tadqiqot usuli va topilmalar
Tahlil qanday olib borildi?
Ushbu bo‘lim uchun 1865–2026 davrini qamrab oluvchi ko‘p manbali hujjat tahlili ishlatilgan. Tadqiqot bitta ma’lumot to‘plamiga asoslangan ekonometrik ish emas. Tarixiy va texnik o‘zgarish quyidagi manba guruhlarini birgalikda baholash orqali tuzilgan:
- Standart fyuchers shartnomalari va elektron savdo tarixiga oid rasmiy bozor arxivlari,
- Algoritmik savdoning foyda va risklarini baholovchi keng qamrovli bozor tuzilmasi hisobotlari,
- 2010-yildagi keskin narx qulashi bo‘yicha batafsil buyruq va savdo tahlili,
- Tez elektron bozorlarning parchalanishi va kuzatilishiga oid xalqaro texnik hisobot,
- Kechikish arbitrajini yuqori aniqlikdagi xabar ma’lumotlari bilan o‘lchagan akademik tadqiqot,
- Sun’iy intellekt, model herdingi va moliyaviy barqarorlik munosabatini o‘rgangan zamonaviy tadqiqotlar,
- 2026-yilgi sun’iy intellekt nazorat doirasi.
Dalillar qanday tasniflandi?
| Da’vo turi | Ishlatilgan dalil | Ishonch darajasi |
|---|---|---|
| Fyuchers shartnomalarining tarixiy maqsadi riskni taqsimlash edi. | 1865-yilgi standartlashtirish va markaziy garov yozuvlari. | Yuqori |
| Elektronlashuv buyruqlarni mashina qayta ishlay oladigan ma’lumotga aylantirdi. | 1992-yilgi elektron savdo yozuvi va bozor tuzilmasi hisobotlari. | Yuqori |
| Jamlangan chakana buyruq oqimi modellashtirish uchun ishlatilishi mumkin. | Rasmiy bozor tuzilmasi tahlili. | Yuqori |
| Tezlik poygasi savdo xarajati yaratishi mumkin. | Buyuk Britaniya aksiyalar xabar ma’lumotlari tadqiqoti. | O‘rganilgan bozor uchun yuqori; boshqa bozorlarga umumlashtirish cheklangan |
| Algoritmik savdo odatiy davrda foydali, stress davrida mo‘rtlashtiruvchi bo‘lishi mumkin. | Keng qamrovli rasmiy adabiyot va bozor tuzilmasi bahosi. | Yuqori |
| O‘xshash sun’iy intellekt modellari herding va likvidlik riski yaratishi mumkin. | Moliyaviy barqarorlik tadqiqotlari va 2026-yil nazorat doirasi. | Risk mexanizmi uchun kuchli; kelajakdagi amalga oshish ko‘lami noaniq |
| Muntazamroq bot xatti-harakati osonroq tasniflanishi mumkin. | O‘z ishlab chiqish tajribamiz va bozor mikro tuzilmasidan chiqarilgan tadqiqot gipotezasi. | Hali tasdiqlanmagan; alohida sinov talab etiladi |
Asosiy topilma nima?
Asosiy topilma shuki, bozorlar birdaniga odamlardan mashinalarga o‘tmagan. O‘zgarish qatlamli bo‘lgan:
- Risk shartnomaga aylandi.
- Shartnoma elektron buyruqqa aylandi.
- Elektron buyruq ma’lumot iziga aylandi.
- Ma’lumot izi algoritmik xatti-harakat modeliga aylandi.
- Sun’iy intellekt bu modelni kengroq ma’lumot va yuqori tezlik bilan qayta ishlay boshladi.
Ushbu o‘zgarish natijasida bozor faqat savdoni bajaradigan infratuzilma emas, balki savdo qilayotgan ishtirokchining ehtimoliy keyingi xatti-harakatini bashorat qilishga urinadigan tizimga aylandi.
Asosiy cheklovlar nimalar?
- Turli aktiv sinflarining bozor tuzilmalari bir xil emas.
- Aksiya, fyuchers, valyuta, tovar va kripto bozorlaridagi natijalarni to‘g‘ridan-to‘g‘ri bir-biriga umumlashtirib bo‘lmaydi.
- Ommaviy ma’lumotlar xususiy buyruq oqimi va ichki institutsional risk modellarining barchasini ko‘rsatmaydi.
- Algoritmik savdo bitta xatti-harakat turi emas; likvidlik beruvchi va iste’mol qiluvchi strategiyalar turli natija beradi.
- Sun’iy intellektga oid ayrim risklar tarixiy ma’lumot bilan isbotlangan natija emas, balki hozirgi foydalanish shakllaridan chiqarilgan moliyaviy barqarorlik ssenariylaridir.
- O‘z bot tajribalarimiz nazoratli akademik tajriba xususiyatiga ega emas.
Manba va usul haqida izoh
Manba turi: Ko‘p manbali tarixiy va texnik tadqiqot sintezi.
Taqriz holati: Ushbu bo‘limning o‘zi taqrizdan o‘tgan mustaqil akademik tadqiqot emas. Ishlatilgan manbalarning bir qismi taqrizli akademik tadqiqot, bir qismi rasmiy texnik hisobot, tarixiy yozuv va nazorat hujjatidir.
DOI holati: Maqolalar turkumining ushbu bo‘limiga tegishli DOI mavjud emas. Ishlatilgan ayrim akademik tadqiqotlarning DOI yozuvi bor, biroq shaxs, institut, kompaniya va nashr nomini bermaslikka oid tahririy tamoyil sabab manbalar mazmunda umumiy identifikatsiyasi bilan ta’riflangan.
Asosiy dalil guruhlari:
- XIX asrdagi standart fyuchers shartnomalari va markaziy garov tarixi.
- Elektron fyuchers savdosining 1992-yilda boshlangan o‘tishiga oid tarixiy yozuv.
- Algoritmik savdoning foyda, risk, parchalanish, ma’lumot tezligi va chakana buyruq oqimini modellashtirishiga oid 2020-yil rasmiy hisoboti.
- 2010-yildagi tez tushish va tiklanish bo‘yicha batafsil buyruq oqimi tahlili.
- Tez elektron bozorlardagi parchalanish va bozor monitoringi ehtiyojiga oid 2018-yil texnik hisoboti.
- Kechikish arbitrajining likvidlik xarajatiga ta’sirini o‘lchagan xabar ma’lumotlari tadqiqoti.
- Sun’iy intellekt, o‘xshash ma’lumotdan foydalanish, model herdingi va moliyaviy barqarorlik aloqasini o‘rgangan 2024–2026-yil tadqiqotlari.
Mualliflik huquqi yondashuvi: Manbalardan uzun yoki original bayonni almashtiradigan to‘g‘ridan-to‘g‘ri iqtiboslar ishlatilmagan. Topilmalar o‘zbek tilida original tarzda tushuntirilgan, sonli natijalar kontekst va cheklovlari bilan uzatilgan.
Huquqiy va polemik chegara: “Ovchi” tushunchasi biror shaxs, institut yoki tashkilotni anglatmaydi. Tushuncha elektron bozor tuzilmasi, tezlik farqi, ma’lumot modellashtirish, avtomatik risk reaksiyalari va o‘xshash algoritmlarning umumiy ta’sirini tushuntirish uchun ishlatilgan tizimli metaforadir. Matn biror tomon noqonuniy savdo, manipulyatsiya yoki shaxsiy hisobni nishonga olish faoliyatini olib bormoqda deb da’vo qilmaydi.
Tijoriy chegara: Ushbu turkum bepul. U investitsiya rejasi, bot, signal, paket, a’zolik, maslahat yoki ta’lim mahsulotini sotmaydi. Kontent investitsiya tavsiyasi yoki daromad va’dasi emas.
Tadqiqot aytadigan narsa: Zamonaviy bozor buyruqlarni faqat bajarmaydi; ularni xatti-harakat va statistik ma’lumot sifatida ham qayta ishlaydi.
Tadqiqot aytmaydigan narsa: Zamonaviy bozor yagona yashirin markaz tomonidan boshqariladi yoki har bir investor zarari ongli aralashuvdan kelib chiqadi demaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan