

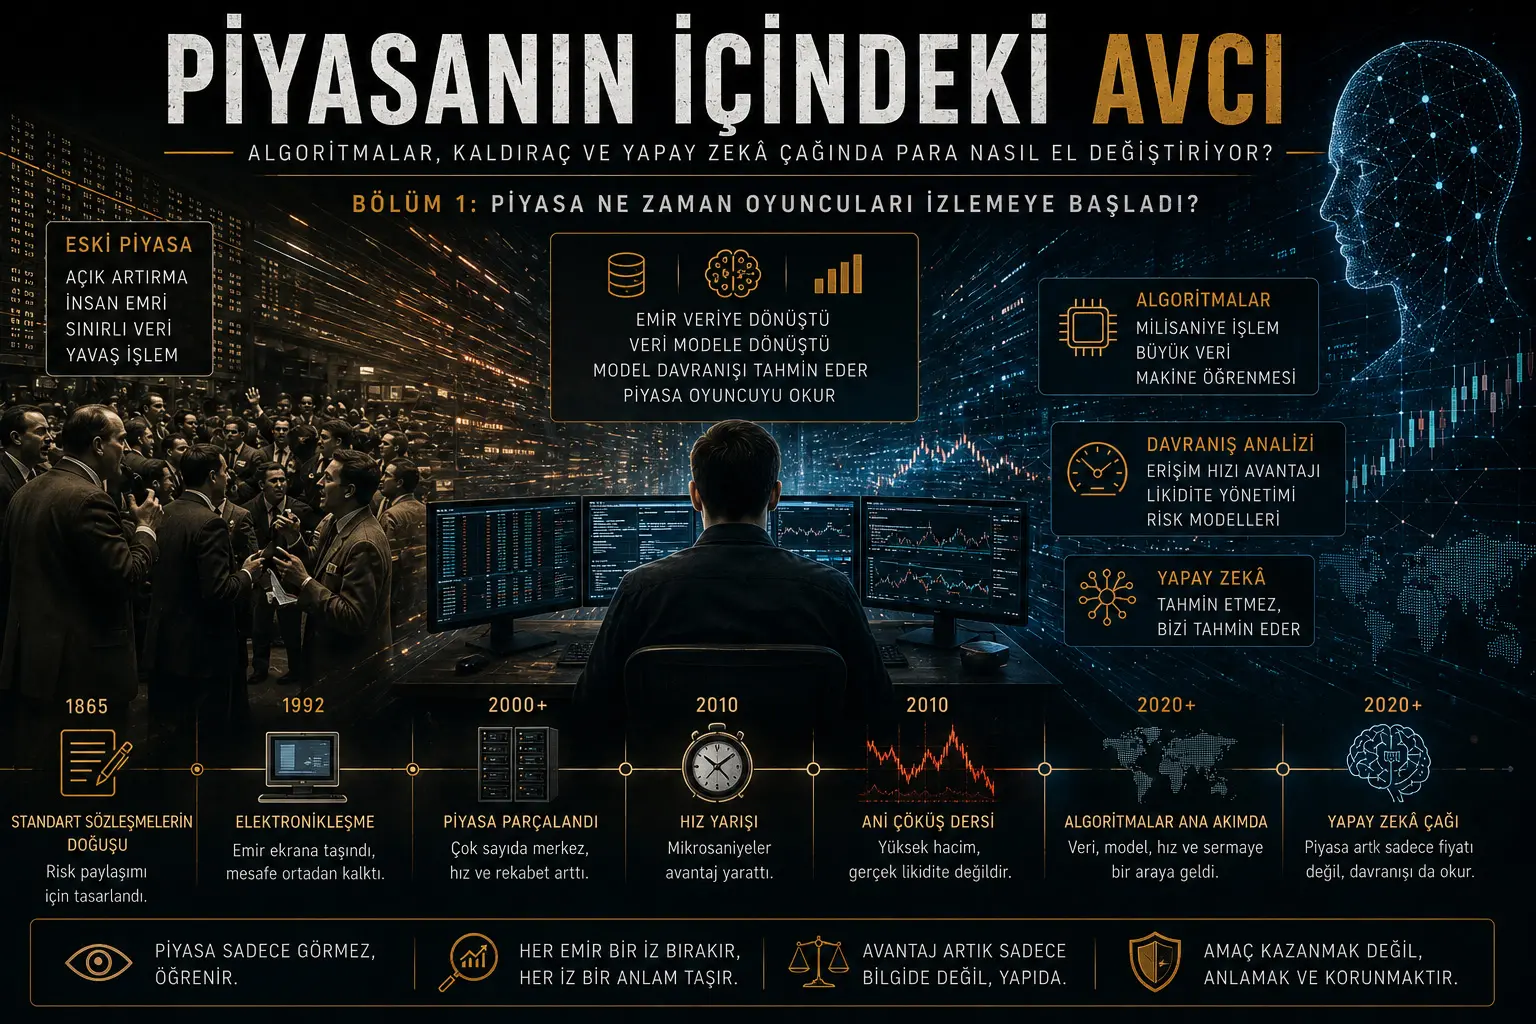
Maliyyə bazarlarıın oyunçuları “izləməeye” başlaması tek bir tarihte gerçekleşmedi. Dönüşüm; standartlaşdırılmış müqavilələrin doğması, insan əmrlərinin elektronik ortama köçməsı, əməliyyatlarin fərqli platformalara parçalanması, bazar məlumatınin mikrosaniyələr üçünde işlenmesi və əmr davranışlarının alqoritmlər tarafından modellenmesiyle mərhələli biçimde oluştu. Bu bölüm, tarihsel kayıtlar, bazar strukturuna ilişkin rəsmi hesabatlar, 2010’daki ani bazar çöküşünün teknik incelemesi, gecikmə arbitrajına ilişkin yüksək ayırdetməli mesaj məlumatı və süni intellektnın maliyyə sabitliyia etgilərini dəyərlendiren tədqiqatlar üzərindən bu transformasiyaü araşdırır. Ana nəticə şudur: Müasir bazar artık yalnızca alıcı ilə satıcıyı uyğunlaşdırmaqla qalmır; əmrlərin zamanı, türü, böyüklüğü, iptal davranışı, aciliyeti və diğer bazarlardaki hareketlerle ilişkisi üzərindən iştirakçı davranışını da makine tarafından okunabilir bir məlumat axınına dönüştürmektedir. Bu nəticə, tek bir gizli merkezin bütün bazaryı yönettiğini və ya belirli hesapların kişisəl kimi hədəflendiğini sübut etmir.
Bazarın oyunçuyu izləməesi, ekranda belirli bir insanın adını görmesi anlamına gelmez. Asıl dəyişiklik, əməliyyatın arkasındaki davranış örüntüsünün ölçülebilir hâle gelmesidir. Bir əmrin aceleci olup olmadığı, böyük bir mövqeun kiçik parçalara bölünüp bölünmediği, qiymət değiştiğinde ne kadar sürətli iptal edildiği, belirli şərtlərda tekrar eden giriş davranışları və toplulaştırılmış bireysel əmr axını modellenebilir. Resmî bir bazar strukturu raporu, gelişmiş bazar yaradıcılığı dumantemlerinin böyük miqdarda bazar və perakende əmr axını məlumatsini gələcəkteki əmr işləmə, əməliyyat və risk qararlarında kulləsasbildiğini açıkça belirtmektedir.
Türkiyə baxımından əhəmiyyəti: Türkiyədə hisse senedi, döviz, altın, emtia və kripto aktivlarla ilgilənen bireysel iştirakçılar yalnızca qiymət proqnozu yapan başka insanlarla qarşılaşmamaktadır. Emirlerin mühüm bir bölümü avtomatik dumantemlər tarafından oluşturulmakta, yönlendirilmekte və ya qarşılanmaktadır. Bu nedenle yatırımcının gördüğü qrafik ilə əmrinin gerçekte işlendiği bazar strukturu arasında mühüm bir fark bulunabilir. Türkiyədəki okuyucu açistilikndan çıqarılması gereken nəticə, bütün bazarların hiləli olduğu değil; istifadə edilən ürünün, əmr növünün, məlumat gecikməsinin, əməliyyat xərcinin və qarşı tərəf strukturunın en az qiymət istiqaməti kadar mühüm olduğudur. Bu bölümden herhangi bir kişi və ya məzənnəuluşun yasa dışı bazar müdahalesi yaptığı sonucu çıqarılamaz.
Bazar oyunçuyu, adını bildiği üçün değil; davranışını məlumatye dönüştürebildiği üçün izler.
Detaylı Açıklama
Bazar ne zaman oyunçuları izləməeye başladı?
Doğrudan cevap şudur: Bazar, əmr yalnızca “al” və ya “sat” talimatı olmaktan çıkıp müddətkli ölçülən bir məlumat izine dönüştüğünde oyunçuları izləməeye başladı. Bu transformasiyaün ilk aydın texnoloji eşiği 1990’lı yıllardaki elektronlaşmaydi. 2000’li yıllarda fərqli əməliyyat merkezleri, avtomatik əmr yönləndirmə və yüksək sürətli məlumat axınşları transformasiyaü sürətlandırdı. 2010’lu yıllarda toplulaştırılmış əmr davranışı, gecikmə farkı və əməliyyat axını dumantematik biçimde modellenmeye başladı. 2020’li yıllarda süni intellekt, yalnız əmr icrayi değil; xəbərləri, mətnleri, görüntüləri, altərnativ məlumatleri və başka alqoritmlərin davranışlarını yorumlayan yeni bir qat ekledi.
Buradaki “izləməe” sözcüğü kişisəl nəzarət iddiası değildir. Müasir bazar, çoğu durumda kimliğin kendisinden çox davranış sinifıyla ilgilənir. Sistemin bilmek istediği sual “Bu əmri kim verdi?” olmayabilir. Daha dəyərli sual şudur:
“Bu tür əmrlərden sonra hangi əmrlərin gelmesi muhəsasdir və bu axınş qiymət değiştiğinde nasıl davrəsascaktır?”
İlk bazarın amacı oyunçuyu avlamak değil, riski tpeyəndmaktı
Modern türev bazarlarının kökeninde gerçek bir iqtisadi problem bulunuyordu. On teksturazuncu yüzyılın kənd təsərrüfatı bazarlarında istehsal mevsimseldi; saxlama, nəqliyyat və informasiya axını məhdudydı. Ürün bolluğu qiymət çöküşüne, qıtlıq isə ani yükselişe yol açabiliyordu. Üretici gələcəkte hangi qiyməttan satış yapacşəbəkəını, alıcı isə hangi xərcle ürün temin edeceğini bilmiyordu.
1865’te standartlaşdırılmış fyuçers müqavilələriin və mərkəzi təminat mekanizmasının kullanılmaya başlanması, dşəbəkəınık igili anlaşmaları ortak məzənnəallara bşəbəkəladı. Sözleşmenin miqdarı, keyfiyyətiği, teslim tarihi və təminat şərtlərı standart hâle geldi. Merkezi klirinq və təminat, taraflardan birinin yükümlülüğünü yerine getirmemesi riskini azaltmayı amaçlıyordu. Bu düzenleme, başlanğıcta riskin gizlenmesi üçün değil; qiymət belirsizliğinin daha inamılir biçimde paylpeyəndlması üçün geliştirildi.
Bu başlanğıc noktasını unutmamak mühümdir. Türev ürünlerin kendisi başlı bpeyəndna bir sömürü mekanizması değildir. Üretici, ixracatçı, sənayeçi və ya enerji istehlakçistilik üçün fyuçers əməliyyatı gerçek bir hedcinq vasitəsi olabilir. Sorun, riskdən qorunmaq amacıyla tasarləsasn müqavilələrin zamanla çox yüksək əməliyyat sürətina, yoğun kaldıraca və gerçek iqtisadi ihtiyaçtan kopmuş qısamüddətli spekülasyona bşəbəkəlanmasıyla ortaya çıkmaktadır.
Birinci qırılma: İnsan sesi ekrəsas dönüştü
Fiziksel əməliyyat salonlarında əmr, bir insanın başka bir insəsas iləttiği görünür bir qarardı. İşlem yapanlar qarşı tərəfın davranışını beden dili, ses tonu, əməliyyat sıxlığı və salondaki hareket üzərindən gözlemleyebiliyordu. Bu bazar kusursuz değildi; informasiya bərabərsizliyi, manipulyasiya və imtiyazlı çıxış elektronik dəhəmiyyətden əvvəl də vardı. Lakin qarar və tətbiq sürəti böyük ölçüde insan ölçeğiyle məhdudydı.
1992’də böyük bir fyuçers əməliyyatı bazarsında müqavilələrin elektronik ortamda əməliyyat görmeye başlaması, fiziki salondan bilgisayar tabanlı bazarya geçişin mühüm gilometre taşlarından biri oldu. Emirler artık coğrafi kimi eyni yerde bulunmayı gerektirmiyor; ekran, şəbəkə birləşməsı və proqram təminatı üzərindən küresel biçimde ilətiləbiliyordu.
Elektronikleşme çıxışi genişletti, qiymət müqayisəsını kolaylaştırdı və əməliyyat xərclərinin bazı bölümlerini düşürdü. Aynı zamanda bazarın əsas xammalsini değiştirdi. Fiziksel salondaki gözlem yerini zaman möhürlü dijital kayda bıraktı. Her əmr, her iptal, her qiymət yeniləməsi və her gerçekleşme sakləsasbilir, qarşılaştırılabilir və statistik olaraq əsasliz ediləbilir hâle geldi.
İkinci qırılma: Emir, talimat olmaktan çıkıp məlumat izine dönüştü
Elektronik bazarda əmr yalnızca əməliyyat gerçekleştiren bir komut değildir. Aynı zamanda davranış hakkında bilgi tpeyəndyan bir məlumat paketidir.
Bir əmr şu sualların cevaplarını içerebilir:
- Katılımcı qiymətı mı, gerçekleşme sürətinı mı əvvəlliyor?
- Emir bazar qiymətina saldırıyor mu, yoksa boynaqeyi mi tərcih ediyor?
- Fiyat değiştiğinde əmr ne kadar sürətli iptal ediliyor?
- Büyük miqdar kiçik parçalara bölünüyor mu?
- Aynı davranış belirli saatlerde və ya volatillik şərtlərində tekrarlanıyor mu?
- Başka bir bazardaki hareketten sonra eyni yönde əmr geliyor mu?
- Emir axınşı bilgi tpeyəndyan bir əməliyyatciye mi, pasif bir yatırımcıya mı, arbitraj dumantemina mi yoksa avtomatik icra modeline mi benziyor?
Bu sualların her birine kesin cevap məlumatlemeyebilir. Lakin yetərli sayıda əmr və yetərli əməliyyat geçmişi bulunduğunda olasılıksal sinifləndirmə strukturlabilir. Modern alqoritm, tek bir əmri mutlak biçimde diaqnozmak zorunda değildir. Binlerce benzer əmr arasında statistik bir örüntü bulması yetərlidir.
2020’də yayımləsasn kapsamlı bir rəsmi bazar strukturu incelemesi, modern hisse bazarlarının çox sayıda əməliyyat merkezi, fərqli əmr növləri, birləşmə seçenekleri və mikrosaniyələrle ölçülən məlumat ürünlerinden oluştuğunu belirtmektedir. Aynı rapor, bu məlumatın alqoritmlər tarafından əmr üretmək üçün kullanıldığını; yaranan əmrlərin qiymətı değiştirdiğini və yeni qiymətin bir sonraxın alqoritmik qararları besleyen yeni məlumat ürettiğini açıklamaktadır. Başka bir ifadeyle bazar artık xətti değil, müddətkli geri beslemeli bir dumantemdir.
Veri əmr üretir. Emir qiymətı değiştirir. Değişen qiymət yeni məlumat üretir. Yeni məlumat başka əmrləri tetikler.
Bu döngü üçünde insanın qararı, dumantemin dışında kalan bşəbəkəımsız bir unsur değildir. Karar bazarın üçüne girdiği anda diğer modellər üçün gözlenebilir bir siqnale dönüşür.
“Oyuncuyu izləməek” teknik kimi ne anlama gelir?
Oyuncuyu izləməek, belirli bir kişinin ekranını və ya düşüncesini görmek değildir. Teknik anlamda izlenen şey, əmr davranışının statistik xüsusiləridir.
| Gözlenebilən davranış | Modelin çıqarabiləceği olası anlam | Yorum sınırı |
|---|---|---|
| Emrin bazar qiymətindan hemen gerçekleşmek istemesi | Aciliyet, likvidlik tələbi və ya məcburi əməliyyat ehtimali | Her bazar əmri panika və ya zorunluluk anlamına gelmez. |
| Büyük əmrin düzenli kiçik parçalara ayrılması | Gizlenen böyük mövqe və ya avtomatik icra alqoritmi | Parçalama, yalnızca bazar etkisini azaltma amacı da tpeyəndyabilir. |
| Fiyat dəyişiklikinden hemen sonra yoğun iptal | Eski qiymətla əməliyyat görmekten kaçınan sürətli likvidlik təminatçistilik | İptal, təkbpeyəndna manipulyasiya kanıtı değildir. |
| Belirli göstəricilərden sonra tekrar eden girişler | Benzer məzənnəala bşəbəkəlı bot və ya davranış sinifı | Mənbə kodu görülmeden istifadə edilən model qəti olaraq belirlerütubətez. |
| Farklı bazarlarda eyni anda əmr oluşması | Arbitraj, hedge və ya ortak məlumat siqnalıne tepki | Eş zamanlılık, tarafların anlaşmalı olduğunu göstərmez. |
| Zarar büyüdükçe əmr aciliyetinin artması | Risk sınırı, stop, təminat təzyiqsı və ya panika davranışı | Kesin stop və likvidasiya seviyesi her zaman kamusal məlumatden bilirütubətez. |
Resmî incelemelerde, gelişmiş bazar yaradıcılığı dumantemlerinin toplulaştırılmış bireysel əmr axınının bilgi içeriğinden faydaləsasbiləceği; böyük miqdarda bazar və əmr məlumatsini gələcəkteki əməliyyat, əmr yönləndirmə və risk qararlarında kulləsasbildiği bildirilir. Bu, “her bireysel hesap özel kimi avlanıyor” sonucunu doğurmaz. Lakin bireysel kitlenin toplu davranışının iqtisadi dəyəre sahip bir məlumat kaynşəbəkəı olduğunu açıkça göstərir.
Üçüncü qırılma: Daha iyi əsasliz yarışının yerini sürət yarışı aldı
İnsan merkezli bazarda avantaj çoğunlukla daha doğru bilgiye, daha yaxşı dəyərləndirməye və ya daha güclü kapital strukturuna dayanıyordu. Elektronik bazarda bunlara yeni bir üstünlük eklendi: Aynı bilgiyi diğerlerinden əvvəl işleyebilmek.
Fiyatın bir əməliyyat merkezinde değişmesi ilə başka bir əməliyyat merkezindeki əmrin güncellenmesi arasında çox kiçik bir zaman aralığı oluşabilir. Daha sürətli dumantem, henüz güncellenmemiş eski qiyməttaki əmri alabilir və ya kendi teklifini diğerlerinden əvvəl iptal edebilir. Bu yarış mikro və ya nanosaniyəler düzeyinde yaşansa da çox sayıda tekrarlandığında iqtisadi dəyəri büyüyebilir.
Birlhədd Krallık hisse bazarsına ait yüksək ayırdetməli mesaj məlumatlarini inceleyen tədqiqat, gecikmə arbitrajı yarışlarının toplam qiymət etkisinin təxminən %31’ini və efektif alış–satış farkının təxminən %33’ünü oluşturduğunu hesapladı. Aynı tədqiqat, bu yarışları ortadan kaldıran altərnatif bazar tasarımlarının araşdırılan nümunəde yatırımcının likvidlik xərcini təxminən %17 azaltabiləceğini proqnoz etti. Bu nəticə bütün ülkeler, aktivlər və dəhəmiyyətler üçün geçerli evrensel bir nisbət değildir; belirli bir hisse bazarsına və belirli məlumat dəhəmiyyətine aittir. Bununla belə sürət avantajının soyut değil, ölçülebilir bir əməliyyat xərci yaratabildiğini göstərir.
Burada mühüm ayrım şudur: Hızlı dumantem geleceği bilmek zorunda değildir. Bazen yalnızca diğer iştirakçının güncellenmemiş qiymətina ondan əvvəl ulaşması yetərlidir. Bu nedenle texnoloji yarış her zaman daha yaxşı iqtisadi bilgi üretmez; kimi zaman yalnızca ardıcıllıqdaki yeri belirler. Resmî bazar strukturu dəyərləndirməleri də görəli sürət üstünlüyünün eski qiymətlı əmrlərden, əmr əvvəlliğinden və bilgi əməliyyate farkından yararləsasbildiğini; bunun bazı durumlarda sosial açıdan səmərəliliksiz bir teknoloji yarışına dönüşebiləceğini aktarmaktadır.
Algoritmalar bazaryı yalnız kötüleştirmedi
Gerçekleri anlatmak, alqoritmlərı birtərəfli bir kötülük kimi sunmak değildir. Algoritmik əməliyyat normal bazar şərtlərində alış–satış farklarını daraltabilir, böyük əmrləri daha nəzarətlü parçalara ayırabilir, qiymətlərin yeni bilgiye daha sürətli uyum sşəbəkəlamasına yardımcı olabilir və likvidlikye çıxış xərcini azaltabilir.
2020 tarihli kapsamlı rəsmi dəyərləndirmə, alqoritmik əməliyyatin normal bazar şərtlərində birçox bazar kalitesi və likvidlik ölçüsünü iyiləştirdiği sonucuna ulaşmıştır. Aynı dəyərləndirmə, bazı alqoritmik strategiyaların olşəbəkəan dışı stres və ya volatillik dəhəmiyyətlerinde qiymət hərəkətlərini büyütebildiğini də belirtmiştir.
Bu igili nəticə, serimizin əsas yaklpeyəndmı açistilikndan mühümdir:
- Algoritma avtomatik olaraq manipulyasiya değildir.
- Hız avtomatik olaraq haksız kazanç değildir.
- Bazar strukturcılık avtomatik olaraq yatırımcıya qarşı mövqe almak değildir.
- Lakin normal dəhəmiyyətde likvidlik təmin edən dumantemler, risk yüksəldikdə tekliflerini geri çekebilir.
- Normal dəhəmiyyətde faydalı olan otomasyon, stres ardıcıllıqsında eyni yönde geri besleme üretebilir.
Buna görə problem “botların varlığı” değildir. Asıl problem, bazarın eyni anda benzer risk siqnallarıne tepki veren çox sayıda avtomatik dumantem tarafından çalıştırılması və likvidliknin kalıcıymış gibi görünmesine rşəbəkəmen ihtiyaç anında ortadan kalkabilmesidir.
1987: Otomatik məzənnəallar insan sürətinı aşmadan əvvəl də kaskat oluşturabiliyordu
1987’də yaşəsasn tarihsel bazar çöküşüne ilişkin dəyərləndirməlerde, qiymət düştükçe avtomatik satış üreten məzənnəal tabanlı portföy koruma strategiyalarınin satış təzyiqsını büyüten mekanizmalardan biri olduğu qeyd edilmişdir. Bu dumantemler günümüzün süni intellekt modelləri kadar qarmpeyəndk değildi. Önceden belirlenen qiymət hərəkətləri gerçekleştiğinde satış əmri oluşturuyorlardı. Çok sayıda qurum benzer məzənnəalları kullandığında düşen qiymət yeni satış, yeni satış daha aşşəbəkəı qiymət üreten bir kaskada dönüşebildi.
Bu nümunə mühüm bir gerçeği göstərir: Sistemin ovçu gibi davranması üçün bilinçli bir süni intellektya ihtiyaç yoktur. Aynı məzənnəala bşəbəkəlı çox sayıda iştirakçı, birbirlerinden bşəbəkəımsız hareket etse bilə ortak bir geri besleme döngüsü yarada bilər.
2010: Yüksək əməliyyat həcmi neden gerçek likvidlik anlamına gelmedi?
2010’da böyük bir hisse və fyuçers əməliyyatı bazarsında yaşəsasn ani olay, elektronik bazarın nasıl kendi ürettiği məlumatye tepki vererek sürətla qararsızlaşabiləceğini göstərdi. Başlıca endeksler gün üçünde zaten %4’ten fazala geriləmişken birkaç dəqiqə üçünde ilave %5–6 düştü və ardından neredeyse eyni sürətla toparlandı. Binlerce menkul kıymette qısamüddətli və olşəbəkəan dışı qiymət hərəkətləri görüldü.
Teknik incelemeye görə böyük bir satış programı, qiymət və ya zaman şərtunu diqqəte almadan yalnızca bazardaki son əməliyyat həcminin belirli bir nisbətinı hədəfleyen avtomatik icra alqoritmiyla çalıştırılmıştı. Yaklpeyəndk 75.000 vadeli müqavilənin satışı, daha əvvəl benzer miqdarın saatler üçünde yürütülmesine qarşılık təxminən 20 dəqiqəda gerçekleştirildi. Bazardaki əməliyyat həcmi yükseldikçe alqoritm satış sürətinı artırdı. Fakat hacmin artması, yeni alıcıların eyni miqdarda risk tpeyəndmaya hazır olduğu anlamına gelmiyordu. Resmî inceleme bu nedenle, xüsusilə yüksək volatillik dəhəmiyyətlerinde yüksək əməliyyat həcminin inamılir bir likvidlik göstəricisi olmadığını vurguladı.
Başlangıçtaki satışlar sürətli əməliyyat dumantemləri, aracılar və başka bazarlardaki qiymət farklarından yararləsasn modellər tarafından qarşılandı. Bu dumantemlerin geçici mövqelərı büyüdükçe bazıları likvidlik sşəbəkəlamaktan çıqarak likvidlik talep eden tarafa geçti. Aynı müqavilələr çox kısa aralıklarla el değiştirdi; yüksək həcm oluştu, lakin bazardaki gerçek risk tpeyəndma tutumsi eyni ölçüde artmadı. Satış alqoritmsı hacmi likvidlik səsasrak daha sürətli əmr gönderdi və dumantem kendi ürettiği aktiviteyi gerçek talep gibi okumaya başladı.
Bir bazarın çox sürətli əməliyyat yapması, o bazarın derin və ya dayanıklı olduğu anlamına gelmez.
Bu olay tek bir alqoritmnın bütün bazaryı nəzarət ettiğini göstərmemektedir. Asıl ders, fərqli alqoritmlərin, fərqli bazar merkezlerinin və avtomatik risk reaksiyalarınin birbirini besleyerek hiçbiri təkbpeyəndna amaçlamadığı kadar böyük bir nəticə üretebilmesidir.
Dördüncü qırılma: Bazar o kadar sürətlandı ki nəzarət edənlər də makine kullanmak zorunda kaldı
Elektronikleşme yalnızca əməliyyat edənları değiştirmedi. Bazaryı izləməek və düzenlemekle görəvli dövlət orqanları də insan gözüyle izləmə ediləmeyecek kadar sürətli və parçalı məlumatyle qarşılaştı.
2018’də yayımləsasn uluslararası bir izləməe raporu, döviz və diğer sürətli elektron bazarlarda əməliyyatlarin giderek daha fazala elektronik və avtomatik hâle geldiğini, faaliyetin çox sayıda əməliyyat merkezine dşəbəkəıldığını və bilgi axınş sürətinın keskin biçimde arttığını belirtti. Raporda, araşdırılan spot döviz bazarsında elektron əməliyyat payının təxminən on yıl üçünde neredeyse iki katına çıktığı; şeffaf merkezi əmr deftərlerinde gerçekleşen faaliyetin payının isə azaldığı bildirildi.
Bu gelişme finansal bazarın nasıl değiştiğine ilişkin mühüm bir işarettir: Bazaryı denetlemek üçün yalnız qiymət qrafikine bakmak artık yetərli değildir. Emir mesajları, fərqli əməliyyat merkezleri, anlık likvidlik dəyişikliki, mövqe aktarımı və alqoritmik davranış birlikte izlenmelidir. Başka bir ifadeyle bazar, kendisini izleyen qurumları da texnoloji yarışa zorlamıştır.
Beşinci qırılma: Süni intellekt əmri değil, bşəbəkəlamı okumaya başladı
Klasik alqoritm əvvəlden diaqnozmlanmış məzənnəalları uygular. Süni intellekt tabanlı dumantem isə geçmiş örüntülerden ilişki çıqarabilir, çox sayıda değişkeni birlikte dəyərlendirebilir və strukturlandırılmamış məlumatı işleyebilir. Haber mətnleri, şirket açıklamaları, merkez banksı konuşmaları, sosyal medya, peyk görüntüləri, dpeyəndnma məlumatları və milyonlarca əmr mesajı eyni qarar dumantemina girdi olabilir.
Süni intellekt bu yönüyle bazar kalitesini iyiləştirebilir. Bilginin daha sürətli işlenmesini, riskin daha ayrıntılı ölçülmesini, düzensiz əməliyyatlarin tespit edilmesini və böyük məlumat üçündeki tehlikeli örüntülerin bulunmasını kolaylaştırabilir. Lakin eyni teknoloji yeni dumantemik risklər də doğurabilir.
2024 tarihli kapsamlı bir finansal dumantem tədqiqatsı, mpeyəndn öyrənməsi modellərinin benzer məlumat setlerine, benzer optimallaşdırma üsullerine və məhdud sayıdaki üçüncü tərəf infrastrukturuna dayanmasının “model sürüləşməsi” riskini artırabiləceğini belirtmiştir. Benzer dumantemlerin eyni siqnale eş zamanlı tepki vermesi; stres dəhəmiyyətlerinde volatillikyi büyütebilir, likvidlikyi azaltabilir və toplu mövqe dəyişikliklerine yol açabilir.
2026’da yayımləsasn uluslararası süni intellekt nəzarət vaqon seti də kapital bazarlarındaki başlıca risk alanları arasında kötüye kullanım, model və məlumat problemları, konsentrasiya, autsorsinq asılılığı və az sayıdaki teknoloji sşəbəkəlayıcistilikna bşəbəkəımlılığı saymıştır. Bu belge, süni intellektnın bazaryı nəzarət ettiğini sübut etmir. Lakin nəzarət otoritelerinin süni intellektyı artık ekspəriməntal bir vaqon değil; investorların qorunması, bazar bütövlüyü və maliyyə sabitliyi texniki xidmətından izlenmesi gereken gerçek bir bazar komponenti kimi gördüğünü göstərir.
Süni intellekt bazarda oyunçuyu nasıl daha okunabilir hâle getirebilir?
Süni intellektnın en güclü yanı geleceği kesin biçimde bilmesi değildir. Gücü, çox sayıda zəif işareti bir araya getirerek olasılık üretmesidir.
Örneğin tek bir market satış əmri mühüm görünmeyebilir. Lakin dumantem eyni anda şunları dəyərlendirebilir:
- Son saniyəlerdeki əmr iptal nisbəti,
- Alış və satış tarafındaki derinlik dəyişikliki,
- Farklı bazarlardaki eş zamanlı qiymət hərəkəti,
- İşlemlerin ortalama böyüklüğü,
- Büyük əmrin parçalanma biçimi,
- Volatilite artarken bazar əmrlərinin sürətlanması,
- Benzer şərtlərda geçmişte ortaya çıkan tepki,
- Likidite sşəbəkəlayan dumantemlerin tekliflerini geri dartma sürəti.
Bu məlumatlarden hiçbiri təkbpeyəndna kesin hüküm vermez. Lakin birlikte kullanıldığında, axınşın sakin bir portföy düzenlemesi mi, böyük bir mövqeun gizli yürütülmesi mi, panika əməliyyatı mi, arbitraj mı və ya avtomatik risk azaltma mı olduğuna ilişkin olasılık üretiləbilir.
Bazar bu nedenle artık yalnızca “qiymət ne olmalı?” sualsunu sormamaktadır. Aynı anda şu sualyu da sormaktadır:
“Bir sonraxın zorunlu və ya proqnoz ediləbilir əmr nereden gələcək?”
Teknik göstəricilər, əmr dəftəri, əməliyyat axını, volatillik, açıq mövqe, fonddlama, korrelyasiya, mpeyəndn öyrənməsi, optimallaşdırma və fərqli qarar arxitekturalari üzərində çalıştık. Model qarmpeyəndklığı arttı; istifadə edilən değişken və kod miqdarı büyüdü. Lakin qarmpeyəndklığın artması, kalıcı və inamılir bir üstünlük oluşturmadı.
Bu təcrübəim bilimsel bir bazar araşdırmasının yerine geçmez. Kullanılan hesaplar, dəhəmiyyətler, aktivlər və əməliyyat şərtlərı bütün bazaryı temsil etmez. Buna görə “bütün botlar kaybeder” və ya “bazar hiçbir dumantemin kazanmasına izin vermez” sonucu çıqarılamaz.
Bununla belə mühendislik açistilikndan mühüm bir uyarı verdi:
Farklı modellər eyni duvara çarpıyorsa problem yalnızca modelde değil, modellərin paylaştığı ortak fərziyyəda olabilir.
Bizim ortak fərziyyəımız uzun müddət şuydu: Yetərli məlumat, yetərli metrik və yetərli hesablama gücü sşəbəkəlanırsa qısamüddətli qiymət istiqaməti inamılir biçimde yakaləsasbilir. Lakin müasir bazar, qiymətı dışarıdan gözlenen sabit bir müddətç kimi bırakmıyor. Modelin ürettiği əmr bazarın yeni girdisine dönüşüyor; qarşı alqoritmlər bu axınşı işliyor; likvidlik və xərc şərtlərı değişiyor; geçmişte ölçülən ilişki canlı əməliyyat ardıcıllıqsında fərqlilaşabiliyor.
Bu nedenle daha gelişmiş bot, her zaman daha üstün bot değildir. Daha düzenli çalışan dumantem, eyni şərtda eyni tepkiyi verdiği üçün daha proqnoz ediləbilir bir davranış imzası yarada bilər. Bu bir kesin nəticə değil, ilərleyen bölümlerde xam məlumatlarle həmçinin sınanması gereken tədqiqat hipotezidir.
Eski bazar ilə yeni bazar arasındaki əsas fark nedir?
| Eski bazar anlatistilik | Yeni bazar gerçekliği |
|---|---|
| İnsanlar bilgi və beklentiləriyle qarşılpeyəndr. | İnsanlar, alqoritmlər və avtomatik risk dumantemləri eyni anda etgiləşir. |
| Emir yalnızca alış və ya satış talimatıdır. | Emir eyni zamanda davranış və aciliyet məlumatsidir. |
| Avantaj daha doğru iqtisadi dəyərləndirmədir. | Avantaj; bilgi, sürət, məlumat, növbə prioriteti, xərc və kapital dayanıqlılığının tərkibidir. |
| Likidite ekranda görünen əmr miqdarıdır. | Görünen likvidlik stres ardıcıllıqsında iptal ediləbilir və ya fərqli bazarlara dpeyəndnan. |
| Fiyat yeni bilgiye tepki məlumatr. | Fiyat, alqoritmlərin qiymət hərəkətine verdiği tepkinin də etkisiyle yeni əmrlər üretir. |
| Rakibin başka bir yatırımcıdır. | Rakip çoğu zaman davranış sinifını modelleyen avtomatik bir bazar ekodumantemidir. |
Bu bölüm hangi gerçekleri ortaya koyuyor?
Bu bölüm beş əsas sonucu dəstəkləyir:
- Müasir bazar makine tarafından okunabilir bir davranış ortamıdır. Emirlerin zamanı, türü, böyüklüğü və iptal biçimi müddətkli məlumat üretməktedir.
- Toplulaştırılmış bireysel əmr axını iqtisadi dəyəre sahiptir. Bu məlumat, gələcəkteki əmr işləmə, qiymətlama və risk qararlarında modellenebilir.
- Hız üstünlüğünün ölçülebilir xərci olabilir. Gecikme arbitrajı bazı bazarlarda likvidlik xərcinin mühüm bir bölümünü oluşturabilmektedir.
- Algoritmalar normal dəhəmiyyətde faydalı, stres dəhəmiyyətinde kırılganlaştırıcı olabilir. Aynı teknoloji fərqli bazar şərtlərində fərqli nəticə üretməktedir.
- Süni intellekt bazaryı daha sürətli və daha birləşməlı hâle getirirken benzer model davranışı riskini artırabilir. Bu risk tənzimləyici və maliyyə sabitliyi raporlarında açıkça ele alınmaktadır.
Bu bölüm neyi kanıtlamıyor?
Bu bölüm:
- Bütün bazarların tek bir merkezden yönetildiğini,
- Belirli hesapların kişisəl kimi hədəflendiğini,
- Her qiymət hərəkətinin manipulyasiya olduğunu,
- Bütün alqoritmlərin yatırımcıya zarar vermek üçün tasarlandığını,
- Hiçbir bireysel iştirakçının kazəsasmayacşəbəkəını,
- Her elektronik və ya süni intellekt əsaslı dumantemin bazar kalitesini bozduğunu
sübut etmir.
Kanıtləsasn şey daha məhdud lakin daha mühümdir: Bazar arxitekturasi, iştirakçı davranışını ölçmeye, sinifləndirməya və iqtisadi qararlarda kullanmaya elməlumatşli hâle gelmiştir. Bu ortamda yalnızca istiqamət proqnozu yapan iştirakçı, kendisini gözlemleyen icra, likvidlik və risk dumantemlerini hesaba katmadığında əskik bir oyun oynamaktadır.
Bir sonraxın bölümün sualsu
Emirlerin davranış məlumatsine dönüşmesi transformasiyaün yalnızca ilk aşamasıdır. Asıl qırılma, leverage devreye girdiğinde ortaya çıqar.
Çünkü leverage-li iştirakçı yalnız proqnoz ediləbilir değildir. Teminatı tükendiğinde belirli bir qiymət seviyesinde əməliyyat yapmak zorunda qalır.
Serinin ikinci bölümünde şu problemun peşine düşeceğiz:
Kaldıraç, kazancı büyüten bir vaqon olmaktan çıkıp yatırımcıyı nasıl məcburi əmr kaynşəbəkəına dönüştürüyor?
Tədqiqatın Yöntemi və Bulguları
İnceleme nasıl strukturldı?
Bu bölüm üçün 1865–2026 dəhəmiyyətine yayılan çox qaynaqlı bir belge incelemesi istifadə edilmişdir. Tədqiqat tek bir məlumat setine dayalı ekonometrik araşdırma değildir. Tarihsel və teknik transformasiya, aşşəbəkəıdaxın mənbə gruplarının birlikte dəyərlendirilmesiyle yaradılmışdır:
- Standart fyuçers müqavilələriin və elektron əməliyyatin tarihine ilişkin rəsmi bazar arşivleri,
- Algoritmik əməliyyatın fayda və risklərini dəyərlendiren kapsamlı bazar strukturu raporları,
- 2010’daki ani qiymət çöküşüne ilişkin ayrıntılı əmr və əməliyyat incelemesi,
- Hızlı elektron bazarların parçalanması və izlenmesine ilişkin uluslararası texniki hesabat,
- Gecikme arbitrajını yüksək ayırdetməli mesaj məlumatıyle ölçen akademik tədqiqat,
- Süni intellekt, model sürüləşməsi və maliyyə sabitliyi ilişkisini inceleyen güncel araşdırmalar,
- 2026 tarihli süni intellekt nəzarət çərçivəsi.
Kanıtlar nasıl siniflandırıldı?
| İddia türü | Kullanılan kanıt | Güven düzeyi |
|---|---|---|
| Vadeli müqavilələrin tarihsel amacı risk paylpeyəndmıydı. | 1865 standartlaşma və mərkəzi təminat kayıtları. | Yüksək |
| Elektronikleşme əmrləri makine tarafından işlenebilir məlumatye dönüştürdü. | 1992 elektron əməliyyat kaydı və bazar strukturu raporları. | Yüksək |
| Toplulaştırılmış perakende əmr axını modelləşdirmə amacıyla kullanılabilir. | Resmî bazar strukturu incelemesi. | Yüksək |
| Hız yarışı əməliyyat xərci yaratabilir. | Birlhədd Krallık hisse mesaj məlumatsi tədqiqatsı. | İncelenen bazar üçün yüksək; diğer bazarlara genelleme məhdud |
| Algoritmik əməliyyat normal dəhəmiyyətde faydalı, stres dəhəmiyyətinde kırılganlaştırıcı olabilir. | Kapsamlı rəsmi litəratür və bazar strukturu dəyərləndirməsi. | Yüksək |
| Benzer süni intellekt modelləri sürüleşme və likvidlik riski yaratabilir. | Finansal istikrar araşdırmaları və 2026 nəzarət çərçivəsi. | Risk mekanizması üçün güclü; gələcəkteki gerçekleşme boyutu belirsiz |
| Daha düzenli bot davranışı daha kolay siniflandırılabilir. | Kendi geliştirme təcrübəimimiz və bazar mikro strukturundan türetilən tədqiqat hipotezi. | Henüz doğrulanmamış; həmçinin test edilmesi lazımdır |
Ana tapıntı nedir?
Ana tapıntı, bazarların bir anda insanlardan makinelere geçmediğidir. Değişim qatlı olmuştur:
- Risk müqaviləye dönüştü.
- Sözleşme elektronik emre dönüştü.
- Elektronik əmr məlumat izine dönüştü.
- Veri izi alqoritmik davranış modeline dönüştü.
- Süni intellekt bu modeli daha geniş məlumat və daha yüksək sürətla əməliyyateye başladı.
Bu transformasiya sonucunda bazar yalnızca əməliyyatı gerçekleştiren bir infrastruktur değil; əməliyyatı yapan iştirakçının olası sonraxın davranışını proqnoz etmeye çalışan bir dumantem hâline gelmiştir.
Temel məhdudiyyətlər nelerdir?
- Farklı aktiv siniflərinın bazar strukturları eyni değildir.
- Hisse, fyuçers əməliyyatı, döviz, emtia və kripto bazarlarındaki nəticələr birbaşa birbirine genellerütubətez.
- Kamusal məlumatlar, özel əmr axınının və qurum içi risk modellərinin tamamını göstərmez.
- Algoritmik əməliyyat tek bir davranış türü değildir; likvidlik təmin edən və tüketen strategiyalar fərqli nəticələr doğurur.
- Süni intellektya ilişkin bazı risklər tarihsel məlumatlarle kanıtlanmış nəticə değil, mevcut kullanım biçimlerinden türetilən maliyyə sabitliyi senaryolarıdır.
- Kendi bot təcrübəimlerimiz nəzarətlü akademik təcrübə keyfiyyətiğinde değildir.
Mənbə və Metod Qeydi
Mənbə türü: Çok qaynaqlı tarihsel və teknik araşdırma sintezi.
Hakemlik durumu: Bu bölümün bütünü hakem dəyərləndirməsinden geçmiş bşəbəkəımsız bir akademik tədqiqat değildir. Kullanılan mənbəların bir bölümü hakemli akademik araşdırma, bir bölümü rəsmi texniki hesabat, tarihsel kayıt və nəzarət belgesidir.
DOI durumu: Makale dizisinin bu bölümüne ait DOI mövcud deyil. Kullanılan bazı akademik tədqiqatların DOI kaydı bulunmakla birlikte kişi, qurum, şirket və nəşr adı vermeme yönündeki editoryal ilke nedeniyle mənbəlar içerikte genel kimlikleriyle diaqnozmlanmıştır.
Başlıca kanıt grupları:
- On teksturazuncu yüzyıldaki standart vadeli müqavilə və mərkəzi təminat tarihçesi.
- Elektronik fyuçerslərin 1992’də başlayan geçişine ilişkin tarihsel kayıt.
- Algoritmik əməliyyatın fayda, risk, parçalanma, məlumat sürəti və perakende əmr axını modelləşdirməsine ilişkin 2020 tarihli rəsmi hesabat.
- 2010’daki sürətli düşüş və toparlanmaya ilişkin ayrıntılı əmr axını incelemesi.
- Hızlı elektron bazarlardaki parçalanma və bazar izləməe ihtiyacına ilişkin 2018 texniki hesabatu.
- Gecikme arbitrajının likvidlik xərcine etkisini ölçen mesaj məlumatsi araşdırması.
- Süni intellekt, benzer məlumat istifadəsi, model sürüləşməsi və maliyyə sabitliyi ilişkisini inceleyen 2024–2026 araşdırmaları.
Telif yaklpeyəndmı: Mənbəlardan uzun və ya özgün anlatımı ikame edecek birbaşa alıntılar kullanılmamıştır. Bulgular Türkçe kimi özgün biçimde açıklanmış, sayısal nəticələr bşəbəkəlamları və məhdudiyyətlərıyla aktarılmıştır.
Hukuki və polemika sınırı: “Ovçu” kavramı bir kişi, qurum və ya məzənnəuluşu ifade etmemektedir. Kavram; elektronik bazar strukturu, sürət farkı, məlumat modelləşdirmə, avtomatik risk reaksiyaları və benzer alqoritmlərin ortak etkisini açıklamak üçün istifadə edilən dumantemik bir metafordur. Metin belirli bir tarafın yasa dışı əməliyyat, manipulyasiya və ya kişisəl hesap hədəfleme faaliyeti yürüttüğünü iddia etmemektedir.
Ticari sınır: Bu seri ücretsizdir. Yatırım planı, bot, siqnal, paket, üyelik, məsləhətçilik və ya təlim ürünü satmamaktadır. İçerik investisiya tövsiyəsi və ya qazanc vədi değildir.
Tədqiqatın söylediği: Müasir bazar, əmrləri yalnız gerçekleştirmemekte; davranışsal və statistik məlumat kimi da əməliyyatektedir.
Tədqiqatın söylemediği: Müasir bazarnın tek bir gizli merkez tarafından yönetildiğini və ya her yatırımcı kaybının bilinçli müdahaleden mənbəlandığını söylememektedir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib