

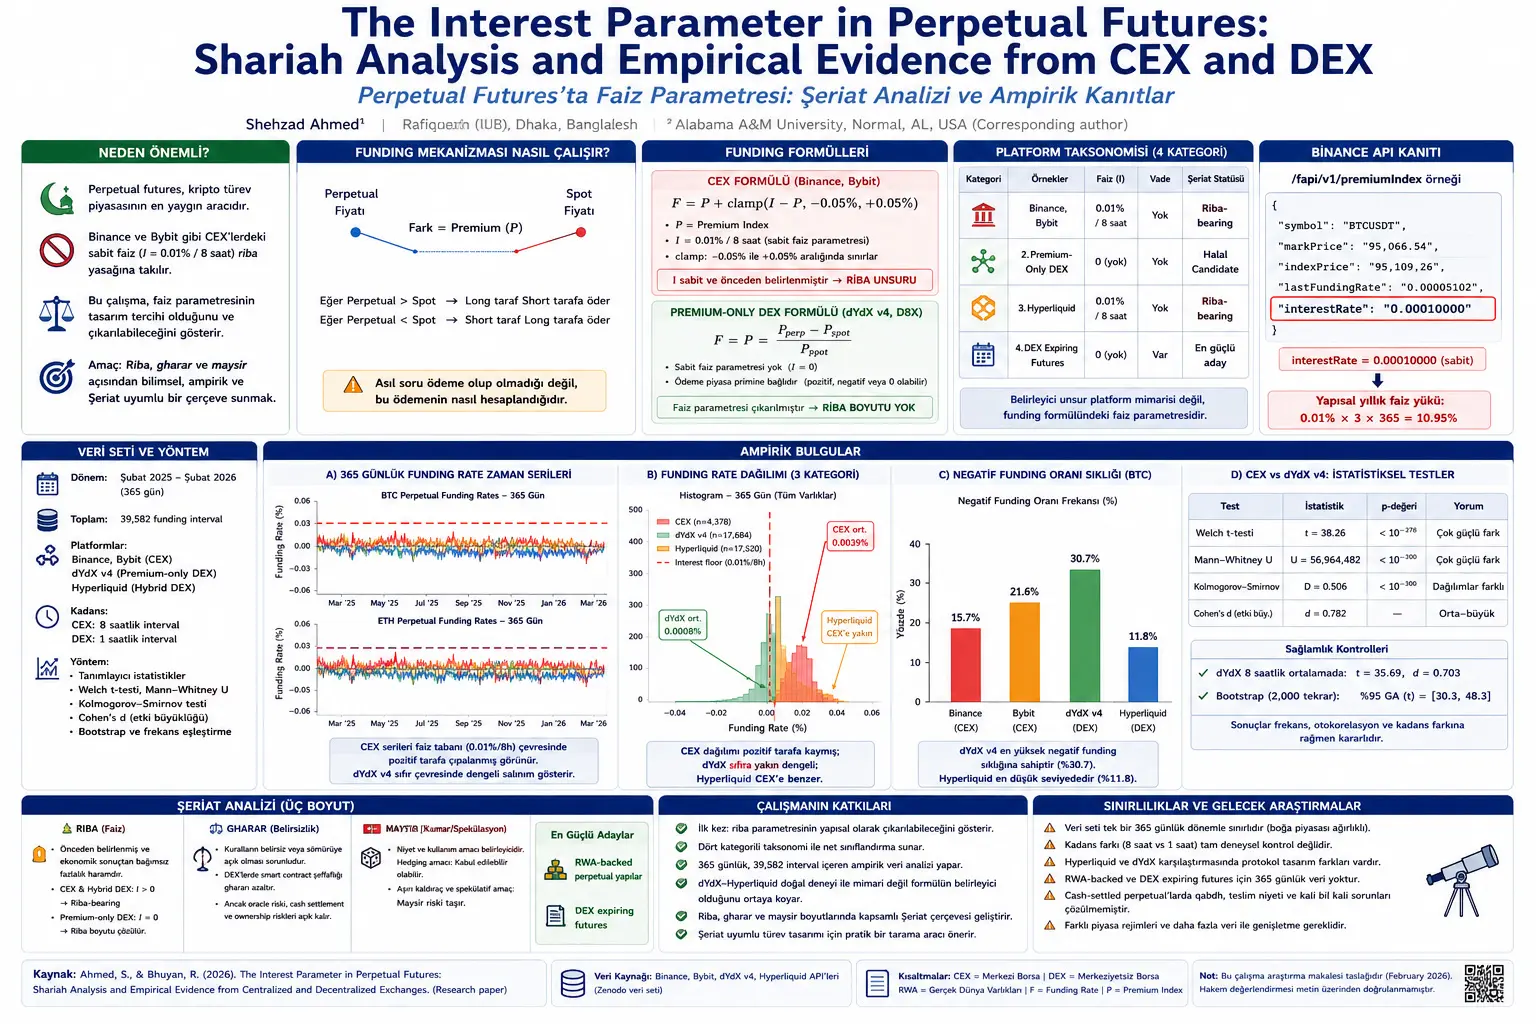
Perpetual futures kripto bozorlarida muddatli kontraktlarning maxsus turidir. Klassik muddatli kontraktlarda aniq amal qilish muddati mavjud. Kontrakt o‘sha sanada yopiladi yoki yetkazib berish/uzilish amalga oshadi. Perpetual futures esa nomidan ko‘rinib turibdiki, muddatsizdir; nazariy jihatdan cheksiz ochiq qolishi mumkin. Bu xususiyat investor uchun pozitsiyani doimiy ushlab turish imkonini beradi; biroq shu bilan birga muhim texnik muammo tug‘diradi: agar muddat bo‘lmasa, kontrakt narxi spot narxga qanday bog‘lab turiladi?
Bu savolning javobi funding mechanism, ya’ni funding mexanizmidir. Agar perpetual kontrakt narxi spot narxdan yuqoriga chiqsa, odatda long pozitsiya egalari short pozitsiya egalariga to‘lov qiladi. Agar perpetual narxi spotdan pastga tushsa, to‘lov yo‘nalishi teskari bo‘ladi. Shu tariqa bozor kontrakt narxini spot narxga yaqinlashtiruvchi iqtisodiy bosim hosil qiladi.
Ishdagi asosiy farqlash nuqtasi shu yerda boshlanadi. Funding to‘lovining mavjudligi yolg‘iz o‘zi riba degani emas. Asosiy savol — bu to‘lov qanday hisoblanishidadir. Agar to‘lov faqat piyasa premiyasi, ya’ni perpetual narx bilan spot narx orasidagi farq bilan belgilansa, bu to‘lov shartli va ikki tomonlama bozor transferi hisoblanadi. Ammo formulaga oldindan belgilangan sobit interest parameter qo‘shilsa, ish buni riba nuqtayi nazaridan belgilovchi unsur sifatida ko‘radi.
Markazlashgan birjalarda ishlatiladigan CEX formulasi quyidagicha beriladi:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Bu formulada F funding rate qiymati. P — premium index, ya’ni perpetual narx bilan spot narx orasidagi farqning spot narxga nisbati. I — sobit foiz parametri. Binance va Bybit da bu qiymat 0.01% / 8 soat sifatida ishlatiladi. clamp funksiyasi esa I - P qiymatini ma’lum past va yuqori chegaralar orasida ushlab turadi; ishda bu chegaralar -0.05% va +0.05% deb beriladi.
Bu formuladagi Şeriat nuqtayi nazaridan muhim jihat — I parametrining sobitligidir. Bozor ko‘tarilsa ham, tushsa ham, long tomon yutsa ham yutqazsa ham, tizim ichida oldindan belgilangan foiz komponenti joylashtirilgan bo‘ladi. Ish Binance API da bu maydon bevosita interestRate deb nomlanganini va uning 0.00010000 qiymat qaytarishini bildiradi. Bu, ishga ko‘ra, talqin emas, balki platformaning texnik hujjatida ko‘rinadigan ma’lumot maydonidir.
Ishda bu sobit foiz parametrining yillik tuzilmaviy yukini quyidagicha hisoblaydi:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Bu yerda I 8 soatlik sobit foiz stavkasidir. Bir kunda uchta 8 soatlik funding davri bo‘lgani uchun 3 ga ko‘paytiriladi. Bir yildagi kunlar soni uchun 365 olinadi. Natijada CEX perpetual arxitekturasidagi yillik tuzilmaviy foiz yuki 10.95% sifatida ifodalanadi. Bu qiymat har bir davrda amalda to‘lanadigan jami funding bilan aynan bir xil bo‘lishi shart emas; chunki piyasa premiyasi bu foiz komponentini qisman muvozanatlashishi mumkin. Ammo ishning urg‘usi shundaki, riba jihati kuzatilgan sof xarajatdan emas, balki kontrakt tuzilmasiga kiritilgan sobit foiz unsuridan kelib chiqadi.
Bu farq juda muhim. CEX da kuzatilgan yillik funding o‘rtachasi masalan 4.3% bo‘lishi mumkin. dYdX v4 da esa ayni davrda kuzatilgan funding o‘rtachasi taxminan 7.0% bo‘lishi mumkin. Birinchi qarashda dYdX qimmatroqdek ko‘rinadi. Ammo ishga ko‘ra Şeriat bahosida hal qiluvchi narsa sonlarning kattaligi emas, to‘lovning tabiati. CEX dagi past ko‘ringan xarajat ichida ajratib bo‘lmaydigan sobit foiz komponenti bor; dYdX v4 dagi to‘lov esa piyasa premiyasidan kelib chiqadigan, ijobiy yoki manfiy bo‘lishi mumkin bo‘lgan ikki tomonlama transferdir.
Ish dYdX v4 va D8X uchun premium-only formulani quyidagicha beradi:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Bu formulada Pperp perpetual kontrakt narxi. Pspot — ayni aktivning spot narxi. F funding rate qiymati. Agar perpetual narx spotdan yuqori bo‘lsa, funding ijobiy bo‘ladi; odatda long tomon short tomonga to‘laydi. Agar perpetual narx spotdan past bo‘lsa, funding manfiy bo‘ladi; to‘lov yo‘nalishi teskari bo‘ladi. Agar narxlar teng bo‘lsa, funding nol bo‘lishi mumkin.
Bu formulada sobit foiz parametri yo‘q. Mualliflarning riba haqidagi asosiy argumenti shundan kelib chiqadi. El-Gamal ning riba shartlari orqali qaralganda CEX dagi I parametri oldindan belgilangan va iqtisodiy natijadan mustaqildir. dYdX v4 da esa funding qiymati bozor sharoitiga bog‘liq; u oldindan sobitlangan ortiqcha emas va nol yoki manfiy bo‘lishi mumkin. Shuning uchun ish premium-only DEX tuzilmasida riba jihati formulada yo‘q qilinishi mumkinligini ta’kidlaydi.
Ishning nazariy tayanchlaridan biri Ackerer va hamkorlarining perpetual futures narxlashiga doir natijasidir. Maqolada keltirilgan teorema, nol foiz parametri bilan ham perpetual futures narxi spotga yaqinlashishi mumkinligini ko‘rsatadi. Sobit parametrli uzluksiz vaqt misolida berilgan munosabat quyidagicha:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Bu formulada ft perpetual futures narxi; xt spot narx; κ premium intensity, ya’ni narx farqini spotga tortuvchi mexanizm zichligi; rb va ra tegishli stavkalarni ifodalaydi. Agar ra = rb bo‘lsa, maxraj κ ga teng bo‘ladi va formula quyidagicha bo‘ladi:
\[ f_t = x_t \]
Bu natija ishning asosiy texnik xabarini qo‘llab-quvvatlaydi: perpetual futures kontraktining spotga bog‘lanishi uchun sobit foiz parametri texnik jihatdan majburiy emas. Premium-only mexanizm mos sharoitlarda spotga yaqinlashuvni ta’minlashi mumkin. Shu sababli riba unsuri instrumentning muqarrar xususiyati emas, balki ma’lum platforma dizaynining natijasi sifatida talqin qilinadi.
Ish bu dizayn farqini to‘rt kategoriyali platforma taksonomiyasi bilan tushuntiradi. Birinchi kategoriya CEX perpetual. Binance va Bybit shu guruhda; ular sobit 0.01% / 8 soat foiz parametrini ishlatadi va ish tomonidan riba-bearing deb tasniflanadi. Ikkinchi kategoriya Premium-only DEX. dYdX v4 va D8X bu guruhga kiradi; foiz parametri yo‘q va ish ularni halal candidate, ya’ni Şeriat nuqtayi nazaridan nomzod tuzilma sifatida ko‘radi. Uchinchi kategoriya Hybrid DEX. Hyperliquid DEX arxitekturasiga ega bo‘lsa-da, CEX ga o‘xshash foiz parametri ishlatgani uchun riba-bearing hisoblanadi. To‘rtinchi kategoriya DEX expiring futures. MCDEX va Serum asosidagi ayrim tuzilmalar bunga misol keltiriladi; ular sobit vade va davriy funding mexanizmi bo‘lmagani uchun ishda nazariy jihatdan eng kuchli Şeriat nomzodi sifatida ko‘rsatiladi.
Bu taksonomiyaning eng muhim natijasi shuki: “DEX” yorlig‘i yolg‘iz o‘zi Şeriat muvofiqligi degani emas. Xuddi shunday, “perpetual futures” yorlig‘i ham yolg‘iz o‘zi majburiy riba degani emas. Ishga ko‘ra hal qiluvchi narsa kontrakt formulasi. Agar formulada sobit, oldindan belgilangan I parametri bo‘lsa, riba unsuri mavjud. Agar bo‘lmasa, riba jihati hech bo‘lmaganda shu mexanizm nuqtayi nazaridan yo‘q qilinadi.
Tadqiqotning adabiyot tanqidi ham shu nuqtaga tayanadi. Mualliflar 57 ta manbani ko‘rib chiqqanini va oldingi adabiyotlarning ko‘pi CEX perpetual tuzilmasini barcha perpetual futures sinfi kabi qabul qilganini bildiradi. Bu ish bu yondashuvni kategorik generalizatsiya xatosi deb ko‘radi. CEX perpetual kontraktlarning riba ichiga olishi haqidagi tashxis to‘g‘ri bo‘lishi mumkin; ammo bu tashxisni barcha perpetual futures turlariga yoyish dYdX v4 kabi I = 0 bilan ishlaydigan protokollarni ko‘rinmas qiladi.
Ishning empirik qismi bu nazariy farqning ma’lumotdagi aksini sinovdan o‘tkazadi. Ma’lumot to‘plami to‘rtta platformadan yig‘ilgan: Binance, Bybit, dYdX v4 va Hyperliquid. Jami 39.582 funding interval tahlil qilingan. Binance va Bybit uchun ma’lumot 8 soatlik native intervallar bilan, dYdX v4 va Hyperliquid uchun soatlik native intervallar bilan olingan. Bu kadans farqi ish tomonidan ochiq cheklov sifatida tan olinadi va qo‘shimcha mustahkamlik tekshiruvlari bilan baholanadi.
2-jadval funding rate tavsiflovchi statistikasini beradi. Binance BTC uchun 1.095 kuzatuvda o‘rtacha 0.0041% / 8 soat, Binance ETH uchun 0.0037% / 8 soat, Bybit BTC uchun 0.0040% / 8 soat, Bybit ETH uchun 0.0038% / 8 soat qiymatlar qayd etiladi. CEX pooled o‘rtachasi taxminan 0.0039% / 8 soat.
dYdX v4 tomonida BTC uchun 8.842 soatlik kuzatuvda o‘rtacha 0.0006% / soat, ETH uchun 0.0010% / soat qayd etiladi. dYdX pooled o‘rtacha 0.0008% / soat. Hyperliquid BTC uchun 8.760 kuzatuvda o‘rtacha 0.0011% / soat, ETH uchun 0.0009% / soat topiladi. Hyperliquid pooled o‘rtacha 0.0010% / soat.
Manfiy funding nisbatlari ham ish talqinida juda muhim. Binance BTC da manfiy funding ulushi 15.7%, Bybit BTC da 21.6%, dYdX v4 BTC da 30.7%, Hyperliquid BTC da esa 11.8% bo‘lib qayd etiladi. dYdX ning eng yuqori manfiy funding chastotasiga ega bo‘lishi ishga ko‘ra foiz parametri bo‘lmagan premium-only mexanizm belgisi. Hyperliquid ning DEX bo‘lishiga qaramay CEX ga o‘xshash yo‘nalishdagi taqsimot ko‘rsatishi esa foiz bazasi natijani yuqoriga surishini bildiradi.
2-shakl BTC va ETH perpetual lar uchun 365 kunlik funding rate vaqt qatorlarini ko‘rsatadi. CEX qatorlarining nolning biroz ustida to‘plangani va qizil chiziq bilan ko‘rsatilgan 0.01% / 8 soat interest floor tomonidan yuqoriga qadalgan ko‘rinishi aytiladi. dYdX v4 qatori esa nol atrofida yanada simmetrik tebranadi. Hyperliquid, markazlashmagan arxitekturaga ega bo‘lsa-da, CEX ga yaqin xulq ko‘rsatadi. Bu tasvir ishning “arxitektura emas, formula belgilovchi” degan g‘oyasini vizual jihatdan qo‘llab-quvvatlaydi.
3-shakl funding rate taqsimotlarini uch kategoriya bo‘yicha ajratib ko‘rsatadi: CEX, premium-only DEX va hybrid DEX. CEX qizil rang bilan ijobiy tomonga siljigan taqsimot sifatida, dYdX v4 yashil rang bilan nol atrofida muvozanatli taqsimot sifatida, Hyperliquid esa amber rang bilan CEX ga yaqin tuzilma sifatida ko‘rsatiladi. Grafikda CEX o‘rtachasi taxminan 0.0039%, dYdX o‘rtachasi taxminan 0.0008% sifatida belgilangan. Bu shakl ishning eng kuchli vizual dalillaridan biridir: Hyperliquid DEX arxitekturasiga ega bo‘lsa ham dYdX ga emas, CEX ga yaqin.
4-shakl BTC perpetual kontraktlarida manfiy funding ulushi chastotalarini taqqoslaydi. dYdX v4 30.7% bilan eng yuqori manfiy funding chastotasiga ega. Binance 15.7%, Bybit 21.6%, Hyperliquid esa 11.8% sifatida ko‘rsatiladi. Ishning talqini shuki: Foiz parametri bo‘lmagan premium-only mexanizm funding ning manfiy tomonga o‘tishiga ko‘proq imkon beradi; foiz bazasi bo‘lgan mexanizmlar esa manfiy nisbatlarni bostiradi.
Bu yerda ish juda muhim bir farqni qiladi: tuzilmaviy riba va kuzatilgan bozor xarajati bir xil narsa emas. CEX da tuzilmaviy riba 10.95% / yil sifatida formulada mavjud; ammo kuzatilgan funding o‘rtachasi tadqiqot davrida taxminan 4.3% / yil bo‘lishi mumkin. Sababi — manfiy premium davrlari foiz komponentini qisman muvozanatlashtiradi. dYdX v4 da tuzilmaviy riba 0% / yil; ammo 2025 bozor ko‘tarilishi davrida kuzatilgan annualised premium taxminan 7.0% / yil bo‘lishi mumkin. Ishga ko‘ra Şeriat nuqtayi nazaridan bu ikki to‘lov bir kategoriya emas: birinchisi sobit foiz komponentini o‘z ichiga oladi, ikkinchisi esa bozor sharoitiga bog‘liq bilateral premium transferidir.
Tadqiqot Şeriat tahlilini uch asosiy taqiq orqali olib boradi: riba, gharar va maysir. Riba bo‘limida El-Gamal ning oldindan belgilangan va iqtisodiy natijadan mustaqil ortiqcha haq mezoni qo‘llanadi. CEX va Hyperliquid kabi I > 0 ishlatadigan platformalar shu jihatdan haram/riba-bearing sifatida tasniflanadi. dYdX v4 kabi I = 0 ishlatadigan premium-only DEX tuzilmasi esa riba bo‘yicha tozalangan nomzod sifatida ko‘riladi.
Gharar, ya’ni haddan tashqari yoki ekspluatatsion noaniqlik nuqtayi nazaridan ish ehtiyotkorroq xulosaga keladi. DEX smart contract tuzilmalarida funding formulasi, margin qoidalari, liquidation threshold va savdo shartlari on-chain tarzda ochiq va tekshiriladigan bo‘lgani uchun axborot nomutanosibligi kamayadi. Kamali ning standardisation criterion yondashuvi doirasida smart contract qoidalarining an’anaviy tartibga solish standartlaridan ham matematik jihatdan qat’iyroq tatbiq etilishi mumkinligi ta’kidlanadi. Biroq oracle riski, cash settlement tuzilmasi va underlying aktivga egalik kabi masalalar sabab gharar butunlay yo‘qolgan deb bo‘lmaydi; faqat sezilarli kamaygan deb qabul qilinadi.
Maysir, ya’ni qimor/spekulyatsiya taqiqi nuqtayi nazaridan ish niyat va foydalanish maqsadini markazga qo‘yadi. Xuddi shu derivativ vosita spekulyatsiya uchun ishlatilsa maysir muammosiga yaqinlashishi mumkin; riskdan himoyalanish, ya’ni hedging maqsadida ishlatilsa, foydali iqtisodiy funksiyaga ega bo‘lishi mumkin. CEX va Hybrid DEX perpetual kontraktlarda sobit foiz bazasi va leverage birikmasi ishga ko‘ra tuzilmaviy spekulyatsiya bosimini hosil qiladi. Premium-only DEX tuzilmalarida bu sobit carry cost bo‘lmagani uchun hedging uchun ishlatish ko‘proq himoyalanadigan bo‘ladi. DEX expiring futures esa sobit vade va qayta pozitsiya olish zarurati tufayli niyatni belgilash nuqtayi nazaridan kuchliroq qabul qilinadi.
Ishning eng ehtiyotkor tomoni — premium-only DEX uchun riba muammosini hal qilar ekan, umumiy Şeriat hukmini cheksiz kengaytirmasligidir. Ayniqsa cash-settled BTC va ETH perpetual larida qabdh, ya’ni haqiqiy yoki konstruktiv egalik masalasi ochiq muammo bo‘lib qoladi. Trader aslida BTC yoki ETH ning o‘ziga ega bo‘lmasligi mumkin; u faqat protokolga nisbatan naqd uzishli narx talabi olib yuradi. Bu “senda bo‘lmagan narsani sotish” tamoyiliga va cash settlement tuzilmasidagi bay’ al-kali bil kali e’tiroziga yo‘l ochadi.
Shu sababli ish eng kuchli ijobiy Şeriat nomzodlarini ikki joyda ko‘radi. Birinchisi, haqiqiy dunyo aktivlari bilan ta’minlangan RWA-backed perpetual tuzilmalardir. Agar tokenlashtirilgan oltin yoki shunga o‘xshash haqiqiy, saqlanadigan va qonunan da’vo qilinadigan aktiv bo‘lsa, mulk/possession masalasi ancha kuchliroq himoya qilinishi mumkin. Ikkinchisi, DEX expiring futures tuzilmalaridir. Ularda sobit vade bo‘lgani uchun perpetual noaniqligi va yetkazib berish niyati muammolari ancha cheklangan bo‘lishi mumkin. Ish bu sohalarda 365 kunlik operatsion data hali mavjud emasligini ham ochiq aytadi.
Mualliflarning konservativ e’tirozlarga bergan javoblari olti bo‘limga jamlanadi. Birinchi e’tiroz, ochiq foiz parametri bo‘lmasa ham leverage orqali yashirin foiz paydo bo‘ladi, degan da’vo. Mualliflar bunga javoban DEX perpetual da trader margin qo‘yishini, protokol unga klassik ma’noda kredit bermasligini, shu sabab tuzilma hamish jiddiyyah — ya’ni kafolat depozitiga yaqinroq ekanini aytadi. Funding to‘lovlari esa qarz beruvchiga to‘lanadigan moliyalashtirish haqi emas, balki bozor kelib chiqishli taraflararo transferdir.
Ikkinchi e’tiroz perpetual ning muddatsizligi gharar tug‘diradi, degan fikrdir. Ishga ko‘ra vadening yo‘qligi o‘zi yetarli noaniqlik emas; chunki qoidalar, funding formulasi, margin shartlari va liquidation threshold ochiq. Ammo bu javob cash-settled sintetik tuzilmalar uchun barcha muammolarni hal qilmaydi; ayniqsa ownership va delivery-intent masalalari alohida baholanishi kerak.
Uchinchi e’tiroz, nolga teng emas, balki nol yig‘indi tuzilma maysirdir, degan fikrdir. Ish bunga qarshi ikkilamchi bozor amaliyotlari va sug‘urta shartnomalari kabi ko‘plab tuzilmalarda ham tomonlar orasida o‘zaro foyda-zarar aloqasi borligini; shu sabab maysir testini faqat nol yig‘indilikka qisqartirib bo‘lmasligini aytadi. Asosiy mezon — operatsiya ishlab chiqaruvchi iqtisodiy funksiya olib yuradimi, risk transferini ta’minlaydimi, niyat spekulyativmi va haddan tashqari leverage bormi — shular.
To‘rtinchi e’tiroz qabdh, ya’ni egalik sharti yo‘qligi haqidagi e’tirozdir. Ish bu e’tirozni butunlay rad etmaydi; aksincha cash-settled BTC va ETH perpetual lar uchun eng muhim ochiq muammolardan biri sifatida tan oladi. RWA-backed perpetual va DEX expiring tuzilmalarda mulk/yetkazib berish masalasi kuchliroq himoya qilinishi mumkinligini; ammo naqd uzishli sintetik perpetual uchun bu masala hal bo‘lgan deb bo‘lmasligini ta’kidlaydi.
Beshinchi e’tiroz, Usmani ning futures kontraktlariga nisbatan yetkazib berish niyati va bay’ al-kali bil kali tanqididir. Ish cash-settled sintetik perpetual tuzilmalar haqiqatda narx farqi uzilishiga aylanib ketish xavfini tan oladi. Shu sababli ijobiy argument ayniqsa RWA-backed va DEX expiring tuzilmalarda kuchliroq bo‘lishini qayta-qayta urg‘ulaydi. Premium-only formula riba muammosini hal qilishi mumkin; ammo yetkazib berish niyati va qarzni qarzga sotish e’tirozlarini yolg‘iz o‘zi butunlay bartaraf eta olmaydi.
Oltinchi e’tiroz — yuqori leverage li derivativlarning ijtimoiy zarar va shaxsiy buzilish xavfi borligi. Ish bu e’tirozni asbobdan ko‘ra ishlatish shakliga bog‘laydi. Disiplinli pozitsiya hajmi, cheklangan leverage, stop-loss, foydali underlying va hedging maqsadi bo‘lsa, premium-only DEX perpetual ni mutlaq ravishda qimor yoki ijtimoiy zarar vositasi deb hisoblamaslik kerak, deydi. Biroq bu nazoratsiz leverajli spekulyatsiya joiz degani emas.
Ushbu ishning tarixiy ahamiyati shundaki, Islomiy moliya adabiyotidagi perpetual futures uchun berilgan umumiy taqiqlovchi baholarning ko‘pi CEX formulalariga tayanganini ko‘rsatadi. O‘sha paytda keng tarqalgan perpetual amaliyotlarning hammasi sobit foiz parametri olib yurgan bo‘lsa, bu umumlashtirish tushunarli bo‘lishi mumkin. Ammo dYdX v4 kabi I = 0 bilan ishlaydigan protokollar paydo bo‘lgach, endi butun instrument sinfi emas, formula darajasida farqlash kerak bo‘ladi.
Bugungi kun uchun ahamiyati — musulmon investorlar, Şeriat kengashlari, DeFi dizaynerlari va fond boshqaruvchilari uchun amaliy tekshiruv mezoni taklif qilishidadir. Perpetual futures kontraktini baholaganda birinchi ko‘riladigan nuqtalardan biri shuki: funding formulada sobit, oldindan belgilangan I parametri bormi? Agar bo‘lsa, riba boyi tuzilmaviy ravishda mavjud. Agar bo‘lmasa, riba nuqtayi nazaridan ancha ijobiy nomzod tuzilma paydo bo‘ladi; ammo ownership, settlement, hedging niyati, leverage va gharar/maysir xavflari baribir alohida baholanishi kerak.
Kelajak nuqtayi nazaridan ish Şeriatga mos derivativ dizayni faqat taqiq yoki ruxsat bahsi emasligini ko‘rsatadi. Moliyaviy mahsulotlar texnik jihatdan qayta loyihalanishi mumkin. Agar riba unsuri formula parametri orqali kirsa, uni chiqarib tashlash mumkin. Agar perpetual noaniqligi muammo bo‘lsa, DEX expiring futures kabi sobit vade li alternativlar ishlab chiqilishi mumkin. Agar qabdh muammosi bo‘lsa, RWA-backed token tuzilmalari yoki yetkazib beriladigan underlying mexanizmlar o‘rganilishi mumkin. Shu jihatdan ish Islomiy moliya bilan DeFi muhandisligi orasida amaliy dizayn ko‘prigi qurishga urinishdir.
Ishning kuchli tomonlari — ochiq formula darajasida ajratish qilishi, riba bahsini platforma yorlig‘idan funding mexanizmiga bog‘lashi, to‘rt kategoriyali taksonomiya taklif qilishi, 365 kunlik va 39.582 intervaldan iborat ma’lumot to‘plamidan foydalanishi, dYdX-Hyperliquid taqqoslash orqali DEX arxitekturasi yolg‘iz o‘zi hal qiluvchi emasligini ko‘rsatishi va cash-settled sintetik tuzilmalardagi ochiq muammolarni halollik bilan ajratishidadir.
Cheklovlari ham muhim. Ma’lumotlar faqat bir yillik davrni qamrab oladi va bu davr ishga ko‘ra asosan bozor ko‘tarilish davri xarakteriga ega. Bear market davrlarida dYdX funding xulqi boshqacha bo‘lishi mumkin. CEX va DEX ma’lumot chastotalari turlicha; ish buni mustahkamlik tekshiruvlari bilan hal qilsa-da, bu to‘liq nazoratli tajriba emas. Hyperliquid va dYdX taqqoslashida foiz parametri tashqari impact-price premium, HLP market-maker vault va oracle-pricing kabi protokol dizayn farqlari ham mavjud. Bundan tashqari, ijobiy Şeriat argumenti eng kuchli bo‘lgan RWA-backed perpetual va DEX expiring kategoriyalari uchun ishda 365 kunlik operatsion data yo‘q.
Shuningdek, ishning aytayotgani bilan aytmayotganini aniq ajratish kerak. Ish CEX perpetual kontraktlardagi sobit interestRate parametrining riba boyi borligini ta’kidlaydi. Premium-only DEX formulasida bu parametrni chiqarib tashlash mumkinligini va funding taqsimotining ma’lumotda farqlanishini ko‘rsatadi. Ammo ish barcha perpetual futures amallari halol ekanini aytmaydi. Cash-settled BTC va ETH perpetual larida qabdh, delivery-intent va kali bil kali masalalari ochiq qolishini bildiradi. Eng kuchli xulosa shuki: riba perpetual futures instrumentining muqarrar taqdiri emas; u funding formulasi orqali dizaynga qo‘shilgan va dizayndan chiqarib tashlanishi mumkin bo‘lgan komponentdir.
Tadqiqot usuli va natijalari
Tadqiqot usuli texnik funding formulalarini ajratish, to‘rt kategoriyali platforma taksonomiyasini qurish, to‘rtta birjadan 365 kunlik funding rate ma’lumotini yig‘ish, CEX va DEX taqsimotlarini statistik taqqoslash, dYdX-Hyperliquid tabiiy tajribasini talqin qilish va natijalarni riba, gharar hamda maysir doirasida Şeriat tahliliga tatbiq etishdan iborat.
1. Tadqiqot savoli
| Asosiy savol | Tadqiqotdagi yondashuv |
|---|---|
| Perpetual futures majburan riba o‘z ichiga oladimi? | Funding formuladagi sobit foiz parametri tekshiriladi. |
| DEX arxitekturasi yolg‘iz o‘zi Şeriat muvofiqligini ta’minlaydimi? | dYdX v4 va Hyperliquid taqqoslanadi. |
| Foiz parametri texnik jihatdan majburiymi? | Ackerer et al. teoremasi va premium-only protokollar orqali muhokama qilinadi. |
| Riba yo‘q bo‘lsa, barcha Şeriat muammolari hal bo‘ladimi? | Qabdh, delivery-intent va kali bil kali masalalari ochiq muammo sifatida ajratiladi. |
2. CEX funding formulasi
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| O‘zgaruvchi | Ma’nosi | Şeriat talqini |
|---|---|---|
| F | Funding rate | Long va short tomonlar orasidagi davriy to‘lov darajasi. |
| P | Premium index | Perpetual narx va spot narx orasidagi bozor farqini ifodalaydi. |
| I | Interest parameter | CEX formulasida sobit 0.01% / 8 soat; ishga ko‘ra riba unsuridir. |
| clamp | Cheklash funksiyasi | Foiz-premium farqini ma’lum diapazon ichida ushlab turadi. |
Yillik tuzilmaviy foiz yuki:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX formulasi
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Xususiyat | CEX perpetual | Premium-only DEX |
|---|---|---|
| Sobit foiz parametri | Bor: I = 0.01% / 8 soat | Yo‘q: I = 0 |
| To‘lov yo‘nalishi | Foiz komponenti musbat baza yaratadi. | Bozor premiyasiga qarab musbat, manfiy yoki nol bo‘lishi mumkin. |
| Riba boyi | Ishga ko‘ra tuzilmaviy riba mavjud. | Ishga ko‘ra riba parametri tuzilmaviy olib tashlangan. |
| Şeriat holati | Riba-bearing | Halal candidate |
4. Spot yaqinlashuvi va foiz parametrining texnik majburiy emasligi
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Shart | Natija | Ma’nosi |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual narx spot narxga tenglashishi mumkin. |
| I = 0 | Premium mexanizmi baribir ishlashi mumkin. | Sobit foiz parametri texnik majburiy emas. |
| κ > 0 | Premium intensity spot yaqinlashuvini qo‘llab-quvvatlaydi. | Funding mexanizmining narxni spotga tortish kuchini bildiradi. |
5. To‘rt kategoriyali platforma taksonomiyasi
| Kategoriya | Platforma misollari | Riba manbai | Vade | Tadqiqotdagi Şeriat holati |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 soat | Yo‘q | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | Yo‘q | Yo‘q | Halal candidate |
| Hybrid DEX | Hyperliquid | 0.01% / 8 soat ga o‘xshash tuzilma | Yo‘q | Riba-bearing |
| DEX expiring futures | MCDEX, Serum asosidagi tuzilmalar | Yo‘q | Bor | Eng kuchli nomzod |
6. Ma’lumot to‘plami va tabiiy tajriba dizayni
| Ma’lumot xususiyati | Tadqiqotdagi ma’lumot |
|---|---|
| Davr | 2025-fevral – 2026-fevral |
| Davomiylik | 365 kun |
| Jami interval | 39.582 |
| Platformalar | Binance, Bybit, dYdX v4, Hyperliquid |
| Aktivlar | BTC va ETH perpetual kontraktlari |
| CEX kadansi | 8 soatlik funding interval |
| DEX kadansi | 1 soatlik native interval |
7. Funding rate tavsiflovchi statistikalar
| Platforma / aktiv | Kategoriya | N | O‘rtacha | Minimum | Maksimum | Manfiy funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. CEX va dYdX v4 statistik taqqoslanishi
| Test | Statistika | p-qiymat | Talqin |
|---|---|---|---|
| Welch t-testi | t = 38.26 | < 10-278 | O‘rtacha taqsimot farqi juda kuchlidir. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Taqsimotlar tartib bo‘yicha ham ajraladi. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Taqsimot shakllari aniq farqlanadi. |
| Cohen’s d | d = 0.782 | Medium–Large | Ta’sir kattaligi o‘rta-katta chegarasida. |
9. Mustahkamlik tekshiruvlari
| Tekshiruv | Natija | Ma’nosi |
|---|---|---|
| dYdX seriyasini 8 soatlik o‘rtachalarga moslashtirish | Welch t = 35.69, Cohen’s d = 0.703 | Fark chastota moslashuvidan keyin ham kuchli qoladi. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Otokorrelyatsiya inobatga olinganda ham natija yo‘nalishi va kattaligi saqlanadi. |
| Hyperliquid tekshiruvi | DEX arxitekturasiga qaramay CEX ga o‘xshash ijobiy yo‘naltirilgan taqsimot | Formula hal qiluvchi ekanini qo‘llab-quvvatlaydi. |
10. Shakllarning ilmiy mazmuni
- 1-shakl: Binance /fapi/v1/premiumIndex API javobida interestRate maydonini ko‘rsatadi. Bu maydonning 0.00010000 bo‘lishi ishga ko‘ra CEX formulasidagi sobit foiz komponentining hujjatli dalilidir.
- 2-shakl: BTC va ETH uchun 365 kunlik funding rate vaqt qatorlarini ko‘rsatadi. CEX qatorlari interest floor atrofida ijobiy tomonga qadalgan bo‘lsa, dYdX v4 nol atrofida simmetrikroq tebranadi. Hyperliquid esa DEX bo‘lsa-da CEX ga o‘xshash xulq ko‘rsatadi.
- 3-shakl: Uch kategoriya funding rate taqsimotlarini taqqoslaydi. CEX ijobiy tomonga siljigan, dYdX v4 nolga yaqin, Hyperliquid esa CEX ga yaqin ko‘rinadi. Bu shakl formula tuzilmasi taqsimot shaklini belgilaydi degan da’voni qo‘llab-quvvatlaydi.
- 4-shakl: BTC perpetual kontraktlarida manfiy funding ulushi chastotalarini beradi. dYdX v4 dagi 30.7% manfiy funding ulushi premium-only va simmetrik mexanizm belgisi sifatida talqin qilinadi. Hyperliquid ning 11.8% qiymati esa foiz bazasi manfiy nisbatlarni bostirishini ko‘rsatadi.
11. Şeriat tahlil jadvali
| Kategoriya | Riba | Gharar | Maysir | Umumiy holat |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Riba, gharar va maysir natijalari
| Taqiq | Tadqiqot mezoni | Natija |
|---|---|---|
| Riba | Oldindan belgilangan, iqtisodiy natijadan mustaqil ortiqcha haq | CEX va Hybrid DEX riba-bearing; premium-only DEX da foiz parametri yo‘q. |
| Gharar | Ekspluatatsion noaniqlik va axborot nomutanosibligi | DEX smart contract shaffofligi ghararni kamaytiradi; oracle va ownership risklari ochiq qoladi. |
| Maysir | Produktiv iqtisodiy funksiya, niyat, haddan tashqari spekulyatsiya va leverage | Hedging maqsadidagi premium-only DEX foydalanish ko‘proq himoyalanadigan; spekulyativ foydalanish muammoli qoladi. |
13. Konservativ e’tirozlar va ishning javoblari
| E’tiroz | Tadqiqot javobi | Ehtiyot notasi |
|---|---|---|
| Leverage yashirin foizdir. | DEX perpetual da trader margin qo‘yadi; protokol klassik kredit bermaydi. | Bu himoya faqat tuzilma haqiqatan kreditga aylanmagan holatlarda amal qiladi. |
| Muddatsizlik gharar tug‘diradi. | Qoidalar, funding formulasi va liquidation threshold ochiq. | Cash settlement va ownership muammolari alohida baholanadi. |
| Nol yig‘indilik maysirdir. | Asosiy mezon iqtisodiy funksiya va niyatdir; hedging qonuniy funksiya bo‘lishi mumkin. | Haddan tashqari leverage li spekulyatsiya baribir muammo bo‘lishi mumkin. |
| Qabdh yo‘q. | RWA-backed va DEX expiring tuzilmalarda himoya kuchliroq. | Cash-settled BTC/ETH perpetual uchun ochiq muammo tan olinadi. |
| Delivery intent va kali bil kali muammosi bor. | Premium-only formula riba muammosini hal qiladi; delivery niyati muammosini yolg‘iz o‘zi hal qilmaydi. | Shu sabab ijobiy argument RWA-backed va expiring tuzilmalarda kuchliroqdir. |
| Yuqori leverage li spekulyatsiya xavfi bor. | Xavf asbobdan ko‘ra foydalanish shakliga bog‘liq. | Disiplinli leverage, hedging maqsadi va risk boshqaruvi kerak. |
14. Asosiy natijalar
- CEX perpetual formulasidagi I = 0.01% / 8 soat parametri ishga ko‘ra ochiq riba unsuridir.
- Bu foiz parametri perpetual futures kontraktining texnik jihatdan majburiy qismi emas.
- dYdX v4 va D8X premium-only formula bilan I = 0 asosida ishlay oladi.
- 365 kunlik ma’lumot to‘plamida dYdX v4 funding taqsimoti CEX taqsimotlaridan aniq farqlanadi.
- Hyperliquid DEX arxitekturasiga qaramay CEX ga o‘xshash taqsimot ko‘rsatadi.
- Shu sabab hal qiluvchi unsur platforma arxitekturasi emas, funding formulasidagi interest parameterdir.
- Riba boyi premium-only formula bilan tuzilmaviy olib tashlanishi mumkin.
- Ammo cash-settled sintetik perpetual larda qabdh, delivery intent va kali bil kali muammolari ochiq qoladi.
- Ishga ko‘ra eng kuchli Şeriat nomzodlari RWA-backed perpetual va DEX expiring futures tuzilmalaridir.
15. Cheklovlar
- Tadqiqot hakamligi matn orqali tasdiqlanmagan tadqiqot maqolasi / tadqiqot loyihasi xarakteridadir.
- Ma’lumot to‘plami faqat 2025-fevral dan 2026-fevral gacha bo‘lgan 365 kunni qamrab oladi.
- Davr asosan bozor ko‘tarilish davri bo‘lgani uchun turli bozor rejimlarida natijalar o‘zgarishi mumkin.
- CEX ma’lumotlari 8 soatlik, DEX ma’lumotlari soatlik native interval bilan olingan; chastota farqi mustahkamlik tekshiruvlari bilan ko‘rib chiqilgan bo‘lsa-da, bu to‘liq eksperimental nazorat emas.
- dYdX va Hyperliquid taqqoslashida foiz parametri tashqari protocol-design confounds mavjud.
- RWA-backed perpetual va DEX expiring futures uchun 365 kunlik operatsion data ishda yo‘q.
- Ish riba jihatini kuchli ko‘rib chiqadi; umumiy Şeriat hukmi uchun ownership, delivery intent, oracle risk, leverage va foydalanish maqsadi alohida baholanishi kerak.
Manba va usul izohi
Ushbu maqola Shehzad Ahmed va Rafiqul Bhuyan tomonidan tayyorlangan “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges” nomli ishga asoslanib tayyorlangan. Ishda Shehzad Ahmed ning Independent University Bangladesh, Rafiqul Bhuyan ning esa Alabama A&M University bilan aloqasi berilgan. Matn sanasi February 2026 deb ko‘rsatilgan.
Manba turi, matndagi “Article classification: Research paper” iborasi va akademik tuzilma inobatga olinganda tadqiqot maqolasi / akademik tadqiqot maqolasi loyihasi sifatida baholanishi kerak. Biroq matnda jurnal qabulі, DOI yoki yakunlangan hakamlik bahosi tasdiqlanmagani uchun bu ish uchun matn orqali hakamligi tasdiqlanmagan ish iborasi qo‘llanishi kerak.
Bu kontent tayyorlanayotganda ishda berilgan perpetual futures funding mexanizmi, CEX formulasi, premium-only DEX formulasi, to‘rt kategoriyali platforma taksonomiyasi, Binance API interestRate misoli, Ackerer et al. teoremasi, 39.582 intervaldan iborat 365 kunlik ma’lumot to‘plami, Binance/Bybit/dYdX/Hyperliquid taqqoslashlari, Welch t-testi, Mann-Whitney U, Kolmogorov-Smirnov testi, Cohen’s d, manfiy funding chastotalari, 1–4-shakllar, 1–4-jadvallar, riba/gharar/maysir tahlili va konservativ e’tirozlarga berilgan javoblar asos qilib olindi.
Matnda mavjud bo‘lmagan yakuniy fatvo, barcha perpetual futures uchun umumiy halollik hukmi, barcha DEX tuzilmalarining Şeriatga mosligi, cash-settled BTC/ETH perpetual da qabdh muammosi hal qilingan degan natija yoki RWA-backed / DEX expiring tuzilmalarda 365 kunlik tasdiqlangan eksperimenti borligi kabi da’volar qo‘shilmagan.
Ishning eng kuchli natijasi shuki, foiz parametri perpetual futures kontraktida texnik jihatdan majburiy emas va premium-only formula bilan riba boyi tuzilmaviy ravishda chiqarib tashlanishi mumkin. Ammo bu natija umumiy Şeriat hukmi uchun yetarli yagona shart emas. Ownership, delivery intent, kali bil kali, maysir niyati, leverage darajasi, oracle riski va underlying aktivning tabiati ham alohida ko‘rib chiqilishi kerak. Shu sababli ish Şeriatga mos kripto derivativ dizayni uchun muhim boshlang‘ich ramka beradi; ammo yakuniy amaliy hukm uchun mustaqil Şeriat kengashi bahosi va kengroq ampirik tasdiq zarur.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan