

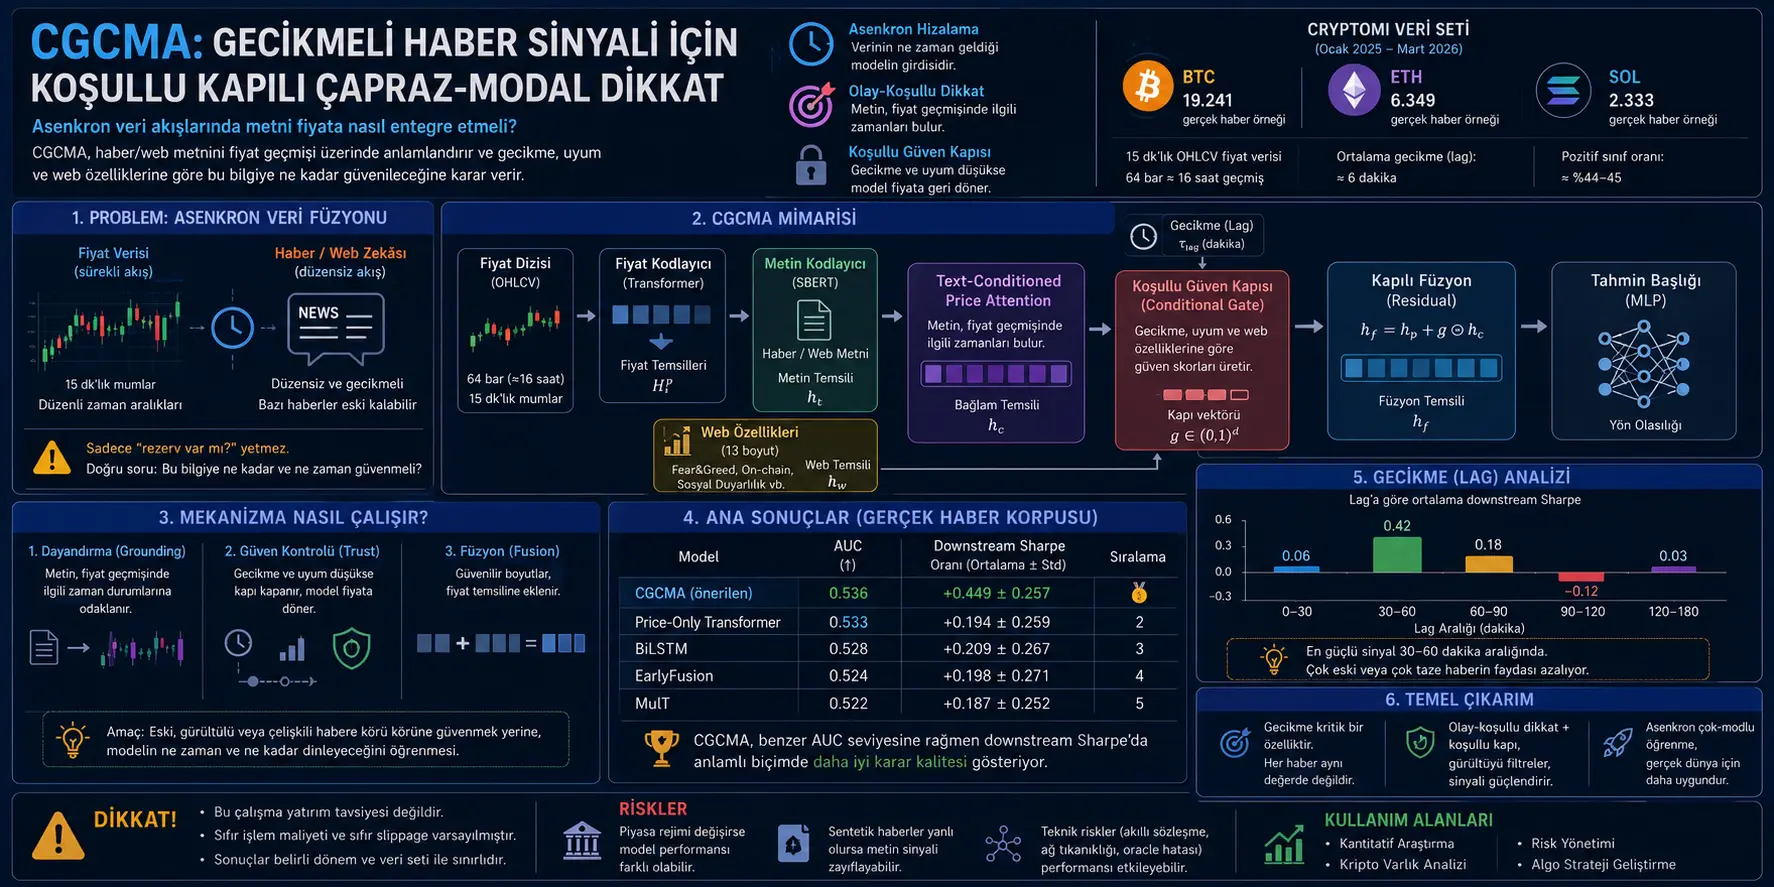
Xavfli soha eslatmasi: Ushbu tadqiqot kripto valuta bozorlari ustida tajriba o‘tkazadi. Bu matn investitsiya tavsiyasi emas. Maqoladagi Sharpe nisbati va yo‘nalish bashorati natijalari nol tranzaksiya xarajati va nol slippage taxmini ostida bajarilgan nazoratlangan akademik baholashlardir; ular jonli savdo samaradorligi yoki aniq bozor prognozi sifatida talqin qilinmasligi kerak.
Umumiy baho: Maqola ko‘p modali o‘rganishda ko‘pincha yashirin qoladigan muhim muammoni markazga olib chiqadi: ma’lumotlar har doim bir vaqtda kelmaydi. Narx ma’lumotlari 15 daqiqalik shamlar bilan tartibli oqarkan, xabar, e’lon, ijtimoiy signal yoki web razvedka kechikib va tartibsiz keladi. Bunda asosiy savol faqat “matn va narxni birga ishlatish mumkinmi?” emas. To‘g‘riroq savol shuki: matn kelgan paytda u hanuz yangimi, narx harakati bilan mosmi va modelga qanchalik ishonch bilan kiritish kerak?
Moliyaviy bozorlarda narx ma’lumotlari uzluksiz oqadi; xabarlar, ijtimoiy signal, e’lonlar va web razvedka esa tartibsiz oralig‘larda keladi. Klassik ko‘p modali modellar ko‘pincha bu ma’lumotlarni bir vaqt oynasiga siqadi yoki ularni qat’iy penceralar ichida jamlaydi. Ammo 8 daqiqa oldin kelgan xabar bilan 3 soat oldin kelgan xabar bir xil qiymatga ega bo‘lmasligi mumkin.
Ushbu ish bu muammoni asinxron hizalash deb ataydi. Tadqiqotchi kripto bozorlarini faqat moliyaviy bashorat maqsadi sifatida emas, balki yuqori shovqinli va vaqt tamg‘ali stress testi sifatida ishlatadi. Bitcoin, Ethereum va Solana uchun 15 daqiqalik OHLCV narx oynalari, kechikkan xabar/web konteksti va web xususiyatlari birgalikda baholanadi.
Taklif etilgan modelning nomi CGCMA: Conditionally-Gated Cross-Modal Attention. Model avval xabar/matn tasvirini narx tarixi ustida e’tibor mexanizmi bilan “dayandira”di; so‘ng kechikish muddati, narx-matn mosligi va web xususiyatlari asosida bu matnga qanchalik ishonish kerakligini aniqlaydi. Shu tariqa matn eski, ziddiyatli yoki zaif bo‘lsa, model narxga tayanadigan bashoratga qayta oladi.
Muammo nima?
Ko‘p modali o‘rganish odatda sinxron ma’lumot taxmini bilan ishlaydi. Masalan, video kadri va ovoz bir vaqtga hizalanishi mumkin; rasm va tavsif matni bir xil namuna deb olinadi; nutq matni va audio yozuvi bir voqeaga tegishli deb hisoblanadi. Ammo haqiqiy tizimlarda bu tartib har doim ham mavjud emas.
Moliyaviy bozor ma’lumotlarida bu muammo yanada yaqqolroq. Narx ma’lumotlari aniq vaqt oralig‘ida oqadi. Bunga qarama-qarshi ravishda xabarlar, e’lonlar, ijtimoiy tarmoq to‘lqinlari, on-chain ogohlantirishlar yoki sezgi signallari tartibsiz keladi. Bir xabar narx harakatidan darhol keyin kelgan bo‘lishi mumkin, narx hali javob bermagan bo‘lishi mumkin yoki bozor xabarni bir necha soat oldin allaqachon baholab bo‘lgan bo‘lishi mumkin.
Shuning uchun matnni shunchaki “bor” yoki “yo‘q” deb baholash yetarli emas. Matnning qancha kechikib kelgani, narx tarixi bilan qanchalik mosligi va qaror qabul qilinayotgan paytda qancha ishonchli ekani alohida modellashtirilishi lozim.
Maqolaning hal qilayotgan asosiy bo‘shlig‘i mana shu: mavjud multimodal moliya modellari ko‘pincha matn va narxni qat’iy vaqt oynalarida birlashtiradi. Bu yondashuv yangi va eskirgan signalni bir xil ko‘rib chiqishi mumkin. CGCMA esa kechikishni faqat yordamchi metadata emas, balki model arxitekturasining bevosita kirish elementi sifatida ko‘radi.
Yondashuv nimani taklif qiladi?
Tadqiqot asinxron fuzionni ikki alohida muammoga ajratadi:
1. Grounding muammosi: Kelgan matn yoki xabar narx tarixining qaysi qismi bilan bog‘liq? Model matn tasvirini butun narx ketma-ketligiga bir xil tarqatish o‘rniga, uni e’tibor mexanizmi bilan narx tarixi ustida axtaradi. Shu tariqa xabarning narx oynasidagi qaysi market holatlari bilan aloqador bo‘lishi mumkinligi o‘rganiladi.
2. Trust muammosi: Bu matnga qanchalik ishonish kerak? Xabar yangimi, kechikkanmi, narx tasviri bilan mosmi yoki ziddiyatlimi? Model bu savolga shartli gate mexanizmi orqali javob beradi.
CGCMA arxitekturasi to‘rtta asosiy qismdan iborat:
Narx kodlovchi: 15 daqiqalik OHLCV narx oynasini Transformer asosidagi tasvirga aylantiradi. Har bir namuna uchun 64 ta bar, ya’ni taxminan 16 soatlik narx tarixi ishlatiladi.
Matn va web kodlovchi: Xabar matni muzlatilgan multilingual Sentence-BERTga o‘xshash model bilan embedding qilinadi. Bundan tashqari, fear & greed, on-chain signal va ijtimoiy sezgi kabi 13 ta web xususiyati alohida web vektorga aylantiriladi.
Text-conditioned price attention: Matn tasviri narx tarixi ustida query sifatida ishlatiladi. Maqsad — xabarning narx ketma-ketligidagi tegishli market holatlarini topishidir.
Conditional gate: Model narx xulosasi, matn bilan dayandirib olingan narx konteksti, ular orasidagi farq, web xususiyatlari va kechikish muddatini birga ishlatib, matn kontekstining qaysi qismi va qancha darajada kiritilishini belgilaydi.
Formulalar nimani anglatadi?
PDF’dagi formulalar asinxron ko‘p modali bashorat muammosi qanday qurilganini va CGCMA matn-narx fuzionini qanday bajarishini ko‘rsatadi. Formulalar MathJax-ga mos ravishda quyida berilgan.
1. Narx ketma-ketligi ta’rifi
Bu yerda \(P_t\) — \(t\) vaqtida tugaydigan narx ketma-ketligi. \(L\) — ko‘rilayotgan tarixiy barlar soni. Har bir \(p_i\) ochilish, eng yuqori, eng past, yopilish va hajmdan iborat 5 o‘lchamli OHLCV bardir.
2. Web razvedkasi va kechikish muddati
\(W_t^{}\) — \(t^{}\) vaqtida to‘plangan web razvedka kontekstini bildiradi. Bu kontekst xabar qisqasi, fear & greed ko‘rsatkichi, on-chain whale signalari yoki ijtimoiy sezgi kabi ma’lumotlarni o‘z ichiga olishi mumkin. \(\tau_{lag}\) esa web kontekstining qaror aniga nisbatan necha daqiqa kechikkanini ko‘rsatadi.
3. Bashorat maqsadi
Bu formula model ikkilik yo‘nalish bashoratini bajarayotganini bildiradi. \(c_t\) — qaror paytidagi yopilish narxi. \(c_{t+H}\) — \(H\) bar keyingi yopilish narxi. Agar oldingi daromad musbat bo‘lsa \(y_t=1\), aks holda \(y_t=0\) bo‘ladi.
4. Asinxron hizalash cheklovi
Har bir narx bar uchun qaror vaqtiga qadar kelgan eng yaqin web hodisa tanlanadi. Ammo bu web konteksti juda eski bo‘lsa, namuna tashlab yuboriladi. Tadqiqotda maksimal kechikish 180 daqiqa deb olinadi.
5. O‘rganiladigan model
Model narx ketma-ketligi, web razvedka va kechikish muddatidan kelib chiqib \(y_t=1\) ehtimolini taxmin qilishga harakat qiladi. Bu yerda muhim jihat — kechikish model kirishining bevosita qismidir.
6. Narx kodlovchi
Narx ketma-ketligi avval model o‘lchamiga proyeksiya qilinadi, pozitsion embedding qo‘shiladi va Transformer kodlovchidan o‘tkaziladi. \(h_p\) — narx ketma-ketligining global xulosasi. \(H^p\) — narx tarixidagi barcha tokenlar tasviri.
7. Matn va web kodlovchi
\(e_{text}\) — xabar/web matnining jumla embeddingi. \(h_t\) — model kengligiga ko‘chirilgan matn tasviri. \(w\) — 13 ta web xususiyatidan iborat; \(h_w\) esa bu xususiyatlarning MLP orqali olingan web kontekstidir.
8. Matnni narx tarixi ustida e’tibor bilan dayandirish
Bu qism CGCMA’ning “grounding” bosqichidir. Matn tasviri query, narx tarixi esa key va value sifatida ishlatiladi. Shu tariqa xabar/matn signali narx ketma-ketligidagi tegishli market holatlarini qidiradi va \(h_c\) nomli voqea-shartli bozor konteksti hosil qilinadi.
9. Shartli ishonch geyi
Bu formula modelning “trust” bosqichini ko‘rsatadi. \(\Delta_{pc}\) — narx xulosasi bilan matn orqali dayandirib olingan kontekst orasidagi farq. Gate \(g\) narx tasviri, matn-narx konteksti, ularning farqi, web xususiyatlari va kechikish muddatidan birga foydalanib, matn kontekstiga qanchalik ishonishni belgilaydi. \(\tau_{lag}/60\) — kechikishning soat hisobidagi normallashtirilgan ko‘rinishi.
10. Gate bilan residual fuzion
Bu yerda \(\odot\) elementma-element ko‘paytirishni bildiradi. Agar \(g\) nolga yaqin bo‘lsa, model deyarli faqat narx tasviri bilan davom etadi. Agar \(g\) ayrim o‘lchamlarda ochilsa, matn bilan dayandirib olingan kontekst narx tasviriga residual sifatida qo‘shiladi. Bu tuzilma eski yoki ziddiyatli matn kelganda modelning price-only yo‘lga qayta olishini ta’minlaydi.
11. Bashorat boshi
Yakuniy bosqichda gate bilan birlashtirilgan tasvir \(h_f\) va web xususiyatlari \(h_w\) birlashtiriladi va ikki qatlamli MLP bashorat boshiga beriladi. Model chiqishi — narx yo‘nalishining musbat bo‘lish ehtimoli.
12. Threshold asosidagi downstream trading baholashi
Model chiqishi amaliy foyda nuqtai nazaridan sodda threshold strategiyasi bilan baholanadi. Ehtimol 0.55 dan yuqori bo‘lsa long, 0.45 dan past bo‘lsa short, orasida bo‘lsa pozitsiyasiz turiladi. Bu jonli savdo tavsiyasi emas, balki modellarning bir xil sharoitda solishtirilishi uchun ishlatiladigan nazoratlangan o‘lchovdir.
13. Haqiqiy daromad va Sharpe nisbati
\(r_t\) — olingan pozitsiya yo‘nalishiga qarab haqiqiy daromadni ko‘rsatadi. \(SR\) — downstream Sharpe nisbati. Tadqiqot bu metrikani jonli savdo muvaffaqiyati sifatida emas, balki model chiqishlarining qaror markazli foydasini o‘lchovchi oflayn taqqoslash metriği sifatida ishlatadi.
Grafik, jadval va sxema asosiy mazmuni
3-sahifadagi dataset taqqoslash jadvali: Jadval PreBit, DAM, CryptoPulse va shunga o‘xshash avvalgi kripto ko‘p modali datasetlar odatda kunlik rezolyutsiyada ishlashini va namunalar bo‘yicha modality lag ma’lumotini saqlamasligini ko‘rsatadi. CryptoMI esa 15 daqiqalik narx hizalashi va ochiq \(\tau_{lag}\) ma’lumoti bilan ajralib turadi. Asosiy xulosa: ushbu ish nafaqat yangi model, balki kechikish ma’lumotini o‘lchanadigan qiladigan baholash muhitini ham taqdim etadi.
4-sahifadagi CGCMA arxitektura sxemasi: Sxema kirishlar narx ketma-ketligi, hizalangan matn konteksti, web skalyar xususiyatlari hamda freshness/time lag sifatida ajratilganini ko‘rsatadi. O‘rta qismda avval text-conditioned price attention orqali grounding qilinadi; so‘ng conditional gate bilan ishonch nazorati qo‘llanadi. Asosiy xulosa: model matnni bevosita narxga yopishtirmaydi; avval uni narx tarixida ma’nolantiradi, keyin kechikish va moslikka qarab filtrlab yuboradi.
5-sahifadagi CryptoMI statistika jadvali: Sintetik korpusda BTC, ETH va SOL uchun taxminan 7 mingta namuna bor, haqiqiy xabar korpusida esa BTC uchun 19.241, ETH uchun 6.349, SOL uchun 2.333 namuna qayd etilgan. Haqiqiy xabarlarda o‘rtacha kechikish taxminan 6 daqiqa atrofida va ijobiy sinf ulushi qariyb 44–45% darajada. Bu haqiqiy xabar korpusining sintetik korpusga nisbatan muvozanatliroq ekanini ko‘rsatadi.
7-sahifadagi asosiy taqqoslash jadvali: Haqiqiy xabar korpusida CGCMA +0.449 ± 0.257 downstream Sharpe bilan eng yuqori o‘rtacha natijani beradi. Price-only Transformer +0.194, BiLSTM +0.209, EarlyFusion +0.198, MulT +0.187 darajasida qoladi. Asosiy xulosa: CGCMA’ning ustunligi katta AUC sakrashidan ko‘ra, bir xil threshold qoidasi ostida yaxshiroq qaror foydasi berishidadir.
7-sahifadagi yordamchi metrikalar jadvali: AUC qiymatlari modellar orasida juda yaqin qoladi; CGCMA 0.536 AUC bilan PriceTx-S ga juda yaqin darajada. Shunga qaramay downstream Sharpe yuqoriroq. Bu jadval moliyaviy model baholashida faqat klassifikatsiya metriga qarash yetarli emasligini ko‘rsatadi.
8-sahifadagi modality lag grafigi: Web signalining foydasi kechikishga ko‘ra chiziqli tarzda kamaymaydi. 30–60 daqiqa oralig‘i eng kuchli musbat Sharpe qiymatini beradi, 0–30 daqiqa oralig‘i sust, 90–120 daqiqa oralig‘i esa manfiy ko‘rinadi. Asosiy xulosa: xabar signaliga faqat “qanchalik yangi?” degan savol bilan emas, balki “qaysi kechikish oynasida mazmunli?” degan savol bilan qarash kerak.
Tajriba qanday o‘tkazilgan?
Tadqiqotda CryptoMI nomli dataset ishlatiladi. Narx tomonda Binance Futures orqali BTCUSDT, ETHUSDT va SOLUSDT uchun 2025 yil yanvaridan 2026 yil martigacha bo‘lgan 15 daqiqalik OHLCV ma’lumotlari yig‘iladi. Har bir namuna 64 ta bar, ya’ni taxminan 16 soatlik narx tarixiga qaraydi.
Web tomonida ikki korpus mavjud. Birinchisi — ishlab chiqish va mexanizm sinovi uchun ishlatilgan LLM-sintetik korpus. Ikkinchisi esa ishning asosiy tashqi isbotini beradigan haqiqiy xabar korpusi. Haqiqiy xabar korpusi CryptoCompare yangiliklaridan tuzilgan va 2025 yil dekabrdan 2026 yil martigacha bo‘lgan davrni qamrab oladi.
Har bir qaror vaqtida o‘sha paytgacha kelgan eng yaqin web/xabar konteksti tanlanadi. Ammo bu kontekst 180 daqiqadan eski bo‘lsa, namuna chiqarib tashlanadi. Shunday qilib model kelajakdagi xabardan foydalanmaydi; faqat qaror paytida haqiqatan ma’lum bo‘lishi mumkin bo‘lgan ma’lumotdan foydalanadi.
Baholashda rolling walk-forward protokoli ishlatiladi. Bu protokolda ma’lumot xronologik ravishda training, validation va test oynalariga bo‘linadi. Har bir fold’da model training setda noldan o‘qitiladi, validation setda early stopping qilinadi va test setda qayta fit qilinmasdan bashorat chiqariladi. Bunday yondashuv moliyaviy vaqt qatorlarida look-ahead bias xavfini kamaytirish uchun muhim.
Taqqoslangan modellar orasida price-only Transformer, text-only encoder, price+web late fusion, EarlyFusion, BiLSTM, MulT, Tensor Fusion Network va CGCMA bor. Shuningdek fixed decay, learned decay, hard stale-text filter va CGCMA-db kabi lag-aware nazorat variantlari ham ko‘rib chiqiladi.
Natijalar nimani ko‘rsatadi?
1. Kechikish ma’lumoti haqiqatan muhim ko‘rinadi. Tadqiqotning lag tahlili xabar signalining qiymati kechikishga qarab o‘zgarishini ko‘rsatadi. Eng kuchli signal bevosita birinchi 30 daqiqada emas, balki 30–60 daqiqa oralig‘ida yuzaga chiqadi. Bu natija oddiy “eng yangi xabar eng yaxshisi” degan taxminni zaiflashtiradi.
2. CGCMA asosiy taqqoslashda eng yuqori o‘rtacha downstream Sharpe natijasini beradi. Haqiqiy xabar korpusida CGCMA +0.449 ± 0.257 bilan price-only va umumiy multimodal baseline’larning oldiga chiqadi. Ammo ishonch oralig‘i keng bo‘lgani uchun bu natija mutlaq va umumiy ustunlik da’vosi emas, balki mavjud qisqa haqiqiy-xabar korpusi bo‘yicha qo‘llab-quvvatlovchi dalil sifatida o‘qilishi kerak.
3. Web skalyarlar yolg‘iz o‘zi yetarli izoh bermaydi. PriceWeb modeli erkin matnni chiqarib tashlab, faqat narx va tuzilmali web xususiyatlaridan foydalanganda CGCMA darajasiga yetolmaydi. Bu asosiy yutuq faqat web indikatorlardan emas, balki matnning narx tarixiga dayandirilishi va shartli gate’dan kelishini ko‘rsatadi.
4. Oddiy freshness qoidalari yetarli emas. FixedDecay va HardFilter kabi usullar ma’lum foyda beradi, ammo CGCMA yetgan darajaga to‘liq yetolmaydi. Buning sababi kechikish ta’siri monoton bo‘lmasligi mumkin: xabar juda yangi bo‘lsa hali bozor xulqi bilan bog‘lanmagan, juda kech bo‘lsa esa eskirgan bo‘lishi mumkin.
5. AUC qiymatlari katta sakrash bermaydi. Modellar AUC qiymatlari 0.53 atrofida jamlanadi. Shuning uchun ishning eng muhim jihati “model bozorni juda yaxshi bashorat qilyapti” degan da’vo emas, balki o‘xshash klassifikatsiya sifati bilan ham qaror markazli Sharpe metrikasida yaxshiroq tartib hosil qilishidir.
6. Sintetik ma’lumot masshtablansa muammo chiqadi. To‘liq yil sintetik BTC tajribasida price-only model masshtabdan foyda ko‘rgan bo‘lsa, CGCMA-lg zaiflashadi. Maqola buni matn signalining xilma-xilligi pasayishi bilan izohlaydi: LLM-sintetik xabarlar uzoq vaqt haddan tashqari bullish bo‘lib qolsa, matn ajratuvchi signal bermaydi. Bu natija ko‘p modali o‘rganishda ma’lumot soni bilan birga matn xilma-xilligi ham muhimligini ko‘rsatadi.
Bu nima uchun muhim?
Ushbu tadqiqot kripto bozorlarida o‘tkazilgan bo‘lsa-da, uning asl hissasi ancha umumiy sun’iy intellekt muammosiga ishora qiladi: real dunyoda tashqi kontekst ko‘pincha kechikib keladi. Xabar, ogohlantirish, hisobot, sensor metadata’si, ijtimoiy signal, hodisa qaydi yoki ekspert izohi birlamchi ma’lumot oqimi bilan bir vaqtda yuzaga kelmasligi mumkin.
Shu sababli kelajakdagi ko‘p modali tizimlar faqat turli ma’lumot turlarini birlashtirish bilan cheklanmasligi kerak; ular bu ma’lumotlarning qachon kelganini, qaysi kontekstga tegishli ekanini va qaror paytida hanuz ishonchli ekanini ham o‘rganishi kerak.
CGCMA’ning e’tiborga molik jihati shu farqni arxitekturaga kiritishidadir. Avval matn narx tarixida ma’nolantiriladi, so‘ng kechikish va moslikka qarab ishonch geyi ochiladi yoki yopiladi. Bu g‘oya moliya tashqarisida ham qo‘llanishi mumkin: kechikkan sog‘liq ogohlantirishi, kech kelgan sensor izohi, hodisadan keyingi ijtimoiy tarmoq ma’lumotlari yoki jonli tizimlardagi tashqi ogohlantirishlar shunga o‘xshash tarzda ishlovdan o‘tkazilishi mumkin.
E’tibor beriladigan jihatlar
1. Bu ish investitsiya tavsiyasi emas. Kripto bozorida o‘tkazilgan baholash jonli savdo strategiyasi degani emas.
2. Preprint tabiatiga ega. Natijalar hakamlikdan o‘tgan yakuniy versiya darajasida qat’iy deb qabul qilinmasligi kerak.
3. Haqiqiy xabar korpusi qisqa. Asosiy natijalar 2025 yil dekabridan 2026 yil martigacha bo‘lgan qisqa haqiqiy-xabar korpusiga tayanadi. Turli bozor rejimlarida natijalar o‘zgarishi mumkin.
4. Tranzaksiya xarajati va slippage yo‘q. Downstream Sharpe nol tranzaksiya xarajati va nol slippage taxmini ostida hisoblangan. Jonli bozorda bu qiymatlar sezilarli darajada o‘zgarishi mumkin.
5. Natijalar xabarli barlar bilan cheklangan. Model har bir bozor bari uchun emas, balki amaldagi web/xabar konteksti mavjud bo‘lgan barlar ustida baholangan. Shu sababli natijalar voqea-shartli asinxron bashorat kontekstida amal qiladi.
6. AUC o‘sishi cheklangan. CGCMA’ning kuchli tomoni — mavjud protokolda downstream qaror foydasida ko‘rinadi. Xom klassifikatsiya muvaffaqiyati bo‘yicha modellar bir-biriga yaqin.
7. Sintetik matn signali xavflidir. Sintetik LLM xabarlarida yo‘nalish xilma-xilligi past bo‘lsa, ko‘p modali model matndan foyda olish o‘rniga o‘zi xolis bo‘lmagan tarafga og‘ishi mumkin.
Xulosa
CGCMA tadqiqoti ko‘p modali o‘rganishda muhim bir nuqtani yaqqol ko‘rsatadi: turli ma’lumot turlarini bir modelga qo‘yish yetarli emas. Ma’lumotning qachon kelgani, qaror aniga nisbatan qanchalik eski ekani va birlamchi signal bilan mosligi ham modellashtirilishi kerak.
Maqola taklif etgan arxitektura bu muammoni ikki bosqichda hal qiladi. Avval matn narx tarixi ustida e’tibor yordamida dayandiriladi. Keyin shartli gate matnning qaysi qismlari narxga qancha qo‘shilishi kerakligini belgilaydi. Bu gate ham kechikishni, ham narx-matn mosligini, ham web xususiyatlarini ishlatadi.
Tajriba natijalari CGCMA mavjud qisqa haqiqiy xabar korpusida eng yuqori o‘rtacha downstream Sharpe natijasini berganini ko‘rsatadi. Biroq maqola buni ehtiyotkorlik bilan sharhlaydi: kripto bashoratining o‘zi yechildi degani emas, balki asinxron ko‘p modali fuzion muammosi o‘lchanadigan va arxitektura darajasida yondashiladigan narsa ekani ko‘rsatiladi.
Verianla o‘quvchisi uchun asosiy xabar shuki: kechikkan ma’lumot ba’zan hanuz qimmatli bo‘ladi, ba’zan juda kech qoladi, ba’zan esa narx harakati bilan ziddiyatga kiradi. Yaxshi ko‘p modali model faqat ma’lumotni o‘qimaydi; uning vaqtini, kontekstini va ishonchliligini ham tortadi.
Manba va usul eslatmasi
Ushbu matn “CGCMA: Conditionally-Gated Cross-Modal Attention for Event-Conditioned Asynchronous Fusion” nomli akademik PDF asosida tayyorlangan original o‘zbekcha editorial kontentdir. Matn so‘zma-so‘z tarjima emas; unda ishning muammosi, arxitekturasi, formulalari, dataseti, grafiklari, jadvalari, tajriba protokoli, natijalari va cheklovlari soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan