

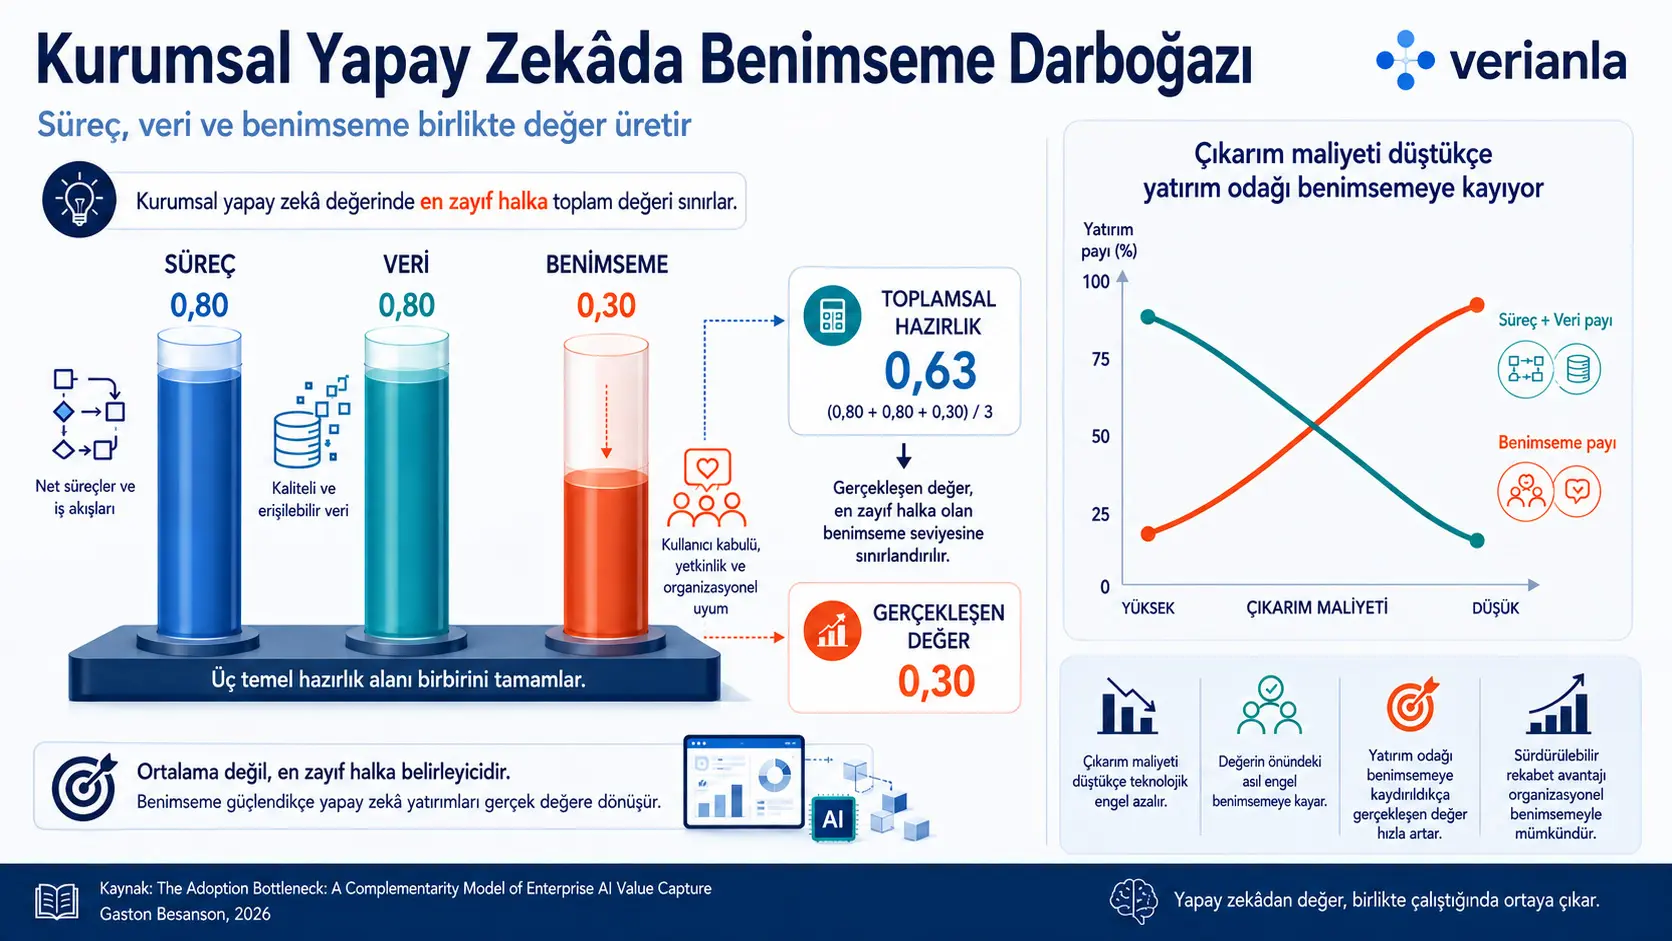
Ushbu tadqiqot korporativ sun’iy intellektga tayyorgarlikni texnologiya, ma’lumotlar va boshqaruv kabi alohida sohalar ballarining o‘rtachasi bilan o‘lchashga qarshi chiqib, tayyorgarlikni jarayon, ma’lumotlar va o‘zlashtirishning birgalikda ishlashiga asoslangan komplementarlik modeli orqali o‘rganadi. Tadqiqotchi cheklangan o‘rinbosarlikka ega doimiy o‘rinbosarlik elastikligi modeli, byudjetli investitsiya muammosi, ikkita matematik taklif, sonli investitsiya misoli va sintetik ma’lumotlar kalibratsiyasidan foydalangan. Modelning asosiy natijasi shuki, amalga oshirilgan sun’iy intellekt qiymati o‘rtacha salohiyatdan ko‘ra eng zaif komponent bilan cheklanishi mumkin va inferens xarajatlari pasaygan sari optimal investitsiya tarkibi tashkiliy o‘zlashtirish tomon siljishi mumkin. Biroq bu ish haqiqiy korxona ma’lumotlariga asoslanmagan, birlamchi baholashni keyingi tadqiqotga qoldiradigan, hakamlikdan oldingi nazariy tadqiqot hisobotidir.
Model alohida, biroq bir-birini to‘ldiruvchi uchta komponentni belgilaydi. Jarayon sun’iy intellektni ish oqimiga joylashtirish mumkin bo‘lishi uchun vazifaning qanday loyihalanganini; ma’lumotlar ushbu ish oqimi ishlab chiqaradigan va foydalanadigan axborot infratuzilmasini; o‘zlashtirish esa xodimlar va rahbarlarning tizimdan haqiqiy qarorlarda muntazam foydalanish salohiyatini ifodalaydi. O‘zlashtirish salohiyati, shuningdek, ish oqimiga integratsiya, qaror javobgarligi, xulq-atvordagi foydalanish, rag‘batlar uyg‘unligi va boshqaruv uzluksizligi kabi kuzatiladigan besh o‘lchamga ajratilgan.
Tadqiqotdagi sonli misolda jarayon va ma’lumotlar darajalari 0,80, o‘zlashtirish darajasi esa 0,30. Qo‘shiluvchi tayyorgarlik indeksi korxonani 0,63 darajada, boshqacha aytganda taxminan uchdan ikki qism tayyor deb ko‘rsatadi. Eng zaif komponent qiymatni cheklaydigan Leontief shaklida amalga oshirilgan qiymat atigi 0,30. Jami 0,30 birlik qo‘shimcha investitsiya uch komponentga teng taqsimlanganda amalga oshirilgan qiymat 0,40 ga, investitsiyaning barchasi to‘siq bo‘lib turgan o‘zlashtirishga ajratilganda esa 0,60 ga ko‘tariladi. Har ikkala variant qo‘shiluvchi indeksni bir xil tarzda 0,73 ga oshirsa-da, ikkinchi strategiyaning modeldagi amalga oshirilgan qiymati birinchi strategiyanikidan yüzde 50 yuqori.
Tadqiqotchi, shuningdek, modelga kirish va inferens kabi texnologiyaga og‘ir xarajatlar pasaygani sari korxonalarning tayyorgarlik byudjeti ichida o‘zlashtirishga ajratiladigan optimal ulush oshishini ilgari suradi. Bu natija jarayon va ma’lumotlar investitsiyalari mutlaqo bepul bo‘lib qoladi degani emas. Integratsiya, ishonchlilik, xavfsizlik, ma’lumotlar muhandisligi va jarayon dizayni kabi tashkiliy mehnat xarajatlari davom etadi. Modeldagi siljish faqat tashqaridan ta’minlanadigan model va infratuzilma salohiyati tashkiliy o‘zgarishdan tezroq arzonlashadi degan farazga asoslanadi.
Turkiya nuqtai nazaridan: Model Turkiyada korporativ sun’iy intellektga sarmoya kiritayotgan korxonalar va davlat muassasalariga faqat modelga kirish, bulut infratuzilmasi yoki ma’lumotlar platformasi ballariga qarash o‘rniga haqiqiy ish oqimidagi foydalanish, qaror egaligi, xodimlarning muntazam foydalanishi va boshqaruvning barqarorligini birgalikda o‘lchash uchun tadqiq qilinishi mumkin bo‘lgan asos taqdim etadi. Turkiyada qo‘llashdan oldin jarayon, ma’lumotlar va o‘zlashtirish ko‘rsatkichlari mahalliy korxona tuzilmasiga ko‘ra belgilanishi; bir xil texnologik infratuzilmadan foydalanadigan turli bo‘linmalar yoki foydalanish holatlari vaqt davomida kuzatilishi; sun’iy intellektdan oldingi o‘zlashtirish salohiyati qiymat yuzaga kelishidan oldin o‘lchanishi va sektor, korxona hajmi, tartibga solish hamda ma’lumotlar yetukligi nazorat qilinishi kerak. Tadqiqotdan Turkiyada o‘zlashtirish har bir korxonada eng katta to‘siq ekani, ma’lum bir investitsiya ulushi eng ma’qul ekani yoki o‘zlashtirishga ajratilgan byudjet aniq moliyaviy daromad keltirishi haqida xulosa chiqarib bo‘lmaydi.
Tadqiqotning asosiy savoli nima?
Tadqiqotning asosiy savoli korporativ sun’iy intellektga tayyorgarlikni bir-biridan mustaqil salohiyatlarning o‘rtachasi sifatida o‘lchash kerakmi yoki birgalikda ishlashi shart bo‘lgan komplementar komponentlardan tashkil topgan tizim sifatida o‘lchash kerakmi, degan masaladir.
Keng tarqalgan tayyorgarlik baholashlari ma’lumotlar sifati, platforma yetukligi, modelga kirish, iste’dod, xavfsizlik va boshqaruv kabi sohalarga alohida ball beradi. Bu ballar umumiy o‘lchovga aylantiriladi va o‘rtachasi olinadi. Bunday indeks bir sohadagi yuqori ball boshqa sohadagi past ballni qoplay oladi deb faraz qiladi.
Tadqiqot bu faraz korxona ichidagi haqiqiy sun’iy intellekt qiymatini noto‘g‘ri ifodalashi mumkinligini ta’kidlaydi. Kuchli ma’lumotlar platformasi va ilg‘or modellarga ega korxona, agar xodimlar tizimdan haqiqiy ish oqimida foydalanmasa, qaror javobgarligi belgilanmagan bo‘lsa yoki jarayon qayta loyihalanmagan bo‘lsa, kutilgan qiymatni ololmasligi mumkin. Yuqori texnologiya balli matematik o‘rtachada past o‘zlashtirish ballini qoplasa ham, ishlab chiqarish muhitidagi to‘siqni bartaraf etmaydi.
Tadqiqot nega muhim?
O‘lchash usuli investitsiya qarorlariga ta’sir qilgani uchun tayyorgarlikni noto‘g‘ri o‘lchash faqat hisobot muammosi emas. Korxona qaysi komponentda kamchiligi borligini noto‘g‘ri aniqlasa, byudjetini asosiy to‘siq o‘rniga ko‘zga ko‘rinadigan, oson sotib olinadigan yoki ballni tez oshiradigan sohalarga yo‘naltirishi mumkin.
Tadqiqotchiga ko‘ra texnologiya va ma’lumotlar infratuzilmasi yetkazib beruvchi shartnomalari, bulut xizmatlari, modelga kirish va dasturiy ta’minot xaridlari orqali oson ko‘rinadi. O‘zlashtirish esa ish jarayonlarini o‘zgartirishni, qaror vakolatini belgilashni, xulq-atvorni doimiy ravishda o‘zgartirishni va boshqaruv mexanizmlarini ishlatishni talab qiladi. Bu ishlar sekinroq rivojlanishi mumkin va ularni bitta yetkazib beruvchidan tayyor holatda sotib olib bo‘lmaydi.
Tadqiqotning hissasi “odamlar tizimdan foydalanishi kerak” degan umumiy boshqaruv tavsiyasini matematik investitsiya muammosiga aylantirishdir. Model eng past komponent qiymat ishlab chiqarishni cheklaydigan sharoitlarda qaysi investitsiya yuqoriroq marjinal hissa berishini ko‘rsatishga urinadi.
Adabiyotda qaysi bo‘shliq nishonga olingan?
Tadqiqot korporativ sun’iy intellekt tayyorgarligi indekslarining ko‘pi qo‘shiluvchi yoki o‘rtachaga asoslanganini va komponentlar o‘rtasidagi komplementarlikni investitsiya taqsimotiga bevosita bog‘lamasligini ilgari suradi. Tadqiqotchi bu bo‘shliqni uch qadam bilan nishonga oladi:
- Tayyorgarlikni jarayon, ma’lumotlar va o‘zlashtirishdan tashkil topgan komplementar ishlab chiqarish tizimi sifatida ta’riflash.
- Cheklangan byudjetni uch komponent o‘rtasida qanday taqsimlash kerakligini ochiq optimallashtirish muammosi bilan ko‘rsatish.
- O‘zlashtirish to‘sig‘i haqidagi da’voni kelajakda haqiqiy korxona yoki foydalanish holati ma’lumotlari bilan rad etilishi mumkin bo‘lgan empirik dizaynga aylantirish.
Tadqiqot o‘z hissasini “nazariya va empirik dizayn” bilan cheklaydi. Haqiqiy korxonalardan ma’lumotlar to‘plamini tuzish, model koeffitsiyentlarini baholash va sababiy munosabatni sinash keyingi tadqiqotga qoldirilgan.
Modelda jarayon, ma’lumotlar va o‘zlashtirish nimani anglatadi?
| Komponent | Tadqiqotdagi ta’rif | Asosiy savol |
|---|---|---|
| Jarayon, P | Ishning sun’iy intellekt komponentini o‘z ichiga oladigan yoki sun’iy intellektga xos tarzda ishlaydigan qilib loyihalanishi | Vazifa va ish oqimi sun’iy intellektdan foydalanish mumkin bo‘lgan tarzda qurilganmi? |
| Ma’lumotlar, D | Loyihalangan jarayon talab qiladigan tafsilot va sifatda ishlab chiqaradigan hamda iste’mol qiladigan axborot infratuzilmasi | Jarayon to‘g‘ri, yetarli va foydalaniladigan ma’lumotni ishlab chiqaryaptimi? |
| O‘zlashtirish, A | Sun’iy intellekt qo‘llab-quvvatlagan jarayonni haqiqiy qarorlarda qayta-qayta ishlatishga imkon beradigan xulq-atvoriy va tashkiliy salohiyat | Odamlar va bo‘linmalar tizimdan ishlab chiqarish muhitida muntazam foydalanayaptimi? |
Tadqiqotchi jarayon bilan o‘zlashtirishni alohida ajratadi. Yangi ish oqimini chizish va tizimni oqimga joylashtirish jarayon dizaynidir. Xodimlarning yangi oqim bo‘yicha har kuni ishlashi, sun’iy intellekt chiqishini qarorlariga qo‘shishi va foydalanish pilot davridan keyin ham davom etishi esa o‘zlashtirishdir.
“Ish oqimini qayta loyihalash” har ikki komponentga tegishi mumkin. Yangi xaritani yaratish jarayon faoliyati; odamlarning loyihalangan shaklda ishlashi esa o‘zlashtirish faoliyatidir. Bu farq qurish bosqichi bilan ishlatish bosqichini alohida kirishlar sifatida modellashtirish imkonini beradi.
O‘zlashtirish salohiyati qaysi o‘lchamlardan tashkil topadi?
| O‘lcham | Tadqiqotdagi ma’nosi | Mumkin bo‘lgan kuzatiladigan ko‘rsatkich |
|---|---|---|
| Ish oqimiga integratsiya | Sun’iy intellekt yon vosita emas, haqiqiy jarayonning bir qismi bo‘lishi | Sun’iy intellekt bosqichining asosiy ish oqimida majburiy yoki muntazam ishlatilishi |
| Qaror javobgarligi | Tizim ishlatilganda yakuniy qaror kimga tegishli ekanining belgilanishi | Nomlangan ish egasi, qaror egasi va boshqaruv roli |
| Xulq-atvoriy foydalanish | Foydalanuvchilarning pilotdan keyin ham tizimdan foydalanishda davom etishi | Foydalanish chastotasi va chiqishning haqiqiy qarorlarga qo‘shilish ulushi |
| Rag‘batlar uyg‘unligi | Xodimlar va jamoalarning xulq-atvorini o‘zgartirishini qo‘llab-quvvatlaydigan sabablarning mavjudligi | Sun’iy intellektdan foydalanishning samaradorlik boshqaruvi bilan bog‘liqligi |
| Boshqaruv uzluksizligi | Tizimning xavfsiz va tekshiriladigan tarzda ishlashni davom ettira olishi | Xavf nazorati, model monitoringi va doimiy boshqaruv jarayonlari |
Tadqiqot ushbu besh o‘lcham bitta tashkiliy kapital omilining ko‘rsatkichlari bo‘lishi mumkinligini ilgari suradi. Bu empirik tarzda tasdiqlanishi kerak. Agar o‘lchamlar o‘zaro bog‘liq chiqmasa, o‘zlashtirishni bitta indeksda jamlash mos bo‘lmasligi mumkin va har bir o‘lchamni alohida to‘siq sifatida modellashtirish kerak bo‘lishi mumkin.
Amalga oshirilgan qiymat qanday modellashtirilgan?
Korporativ sun’iy intellektdan amalga oshirilgan qiymat uch komponentning umumiy funksiyasi sifatida ta’riflangan:
\[ V=f(P,D,A) \]
- \(V\) amalga oshirilgan sun’iy intellekt qiymatini ifodalaydi.
- \(P\) jarayon salohiyati darajasidir.
- \(D\) ma’lumotlar salohiyati darajasidir.
- \(A\) o‘zlashtirish salohiyati darajasidir.
Bu o‘zgaruvchilar tadqiqotda bevosita pul yoki fizik birlik bilan o‘lchanmagan, normallashtirilgan salohiyat darajalari sifatida ko‘rilgan. Kelajakdagi empirik qo‘llashda \(V\) unumdorlik o‘sishi, xarajat kamayishi, daromad hissasi yoki sikl vaqtining qisqarishi kabi o‘lchovlar bilan ifodalanishi mumkin.
Qo‘shiluvchi yondashuv qiymat \(P+D+A\) ga mutanosib deb qabul qiladi. Bunda bir komponentning ta’siri boshqa komponentlarning darajasidan mustaqil va komponentlar o‘rtasidagi ko‘ndalang hosilalar nol bo‘ladi. Tadqiqot taklif qilayotgan komplementarlik yondashuvida esa bir komponentning hissasi boshqalar holatiga bog‘liq.
Doimiy o‘rinbosarlik elastikligi modeli nimani tushuntiradi?
Tadqiqot cheklangan o‘rinbosarlikni ko‘rsatish uchun doimiy o‘rinbosarlik elastikligi shaklidan foydalangan:
\[ V= \left[ (\alpha P)^{\rho} + (\beta D)^{\rho} + (\gamma A)^{\rho} \right]^{1/\rho}, \qquad \rho<0 \]
- \(\alpha\) jarayon komponentining iqtisodiy yoki operatsion og‘irligidir.
- \(\beta\) ma’lumotlar komponentining og‘irligidir.
- \(\gamma\) o‘zlashtirish komponentining og‘irligidir.
- \(\rho\) komponentlar bir-birining o‘rnini qay darajada bosa olishini belgilaydigan parametrdir.
- \(\sigma=1/(1-\rho)\) o‘rinbosarlik elastikligidir.
\(\rho<0\) bo‘lganda \(\sigma<1\) bo‘ladi. Bu shart jarayon, ma’lumotlar va o‘zlashtirish bir-birining o‘rnini osonlikcha bosa olmasligini anglatadi. Korxona juda yuqori ma’lumotlar balli bilan juda past o‘zlashtirish salohiyatini to‘liq qoplay olmaydi.
\(\rho\) nolga yaqinlashganda model Cobb–Douglas shakliga, manfiy cheksizlikka yaqinlashganda esa eng zaif komponent qiymatni belgilaydigan Leontief chegarasiga yaqinlashadi:
\[ V=\min\{\alpha P,\beta D,\gamma A\} \]
Leontief shaklida amalga oshirilgan qiymat og‘irliklar bilan masshtablangan uch komponentning eng kichigiga teng. Eng past komponent ko‘tarilmaguncha boshqa ikki komponentga qo‘shimcha investitsiya amalga oshirilgan qiymatni oshirmaydi.
Komplementarlik bilan cheklangan o‘rinbosarlik o‘rtasidagi farq nima?
Tadqiqot komplementarlik bilan eng zaif komponentning yuqoriroq marjinal daromad berishi o‘rtasidagi farqni ajratadi. Matematik jihatdan supermodullik bir komponentning marjinal hissasi boshqa komponentlar kuchaygan sari oshishini anglatadi. Tadqiqotchining qo‘shimcha isbotiga ko‘ra, ishlatilgan CES funksiyasining ko‘ndalang hosilalari \(\rho<1\) bo‘lganda musbat.
Biroq supermodullikning o‘zi qaysi komponentga investitsiya qilish kerakligini tartiblamaydi. “Eng past komponent eng yuqori marjinal mahsulotga ega” degan xulosani beruvchi qo‘shimcha faraz — o‘rinbosarlik elastikligi birdan kichik bo‘lishidir. Tadqiqotning to‘siq natijasi ana shu kuchliroq shartga asoslanadi.
Investitsiya muammosi qanday tuzilgan?
Korxonaning boshlang‘ich salohiyat darajalari \(P_0\), \(D_0\) va \(A_0\) sifatida belgilangan. Korxona jarayon, ma’lumotlar va o‘zlashtirish uchun mos ravishda \(I_P\), \(I_D\) va \(I_A\) investitsiyalarini tanlaydi:
\[ P=P_0+g_P(I_P),\qquad D=D_0+g_D(I_D),\qquad A=A_0+g_A(I_A) \]
\(g_P\), \(g_D\) va \(g_A\) o‘suvchi, biroq botiq funksiyalardir. Investitsiya oshgani sari tegishli salohiyat oshadi; ammo bir xil komponentga qilingan har bir qo‘shimcha investitsiyaning ta’siri kamayishi mumkin.
Umumiy byudjet cheklovi quyidagicha:
\[ c_PI_P+c_DI_D+c_AI_A\leq B \]
- \(c_P\) bir birlik jarayon investitsiyasining xarajatidir.
- \(c_D\) bir birlik ma’lumotlar investitsiyasining xarajatidir.
- \(c_A\) bir birlik o‘zlashtirish investitsiyasining xarajatidir.
- \(B\) umumiy tayyorgarlik byudjetidir.
Xarajatlar korxona tanlagan pul birligida ifodalanishi mumkin. Modelning maqsadi byudjet cheklovi ostida \(V=f(P,D,A)\) qiymatini maksimal qiladigan investitsiya tarkibini topishdir.
Birinchi taklif nima deydi?
Birinchi taklif cheklangan o‘rinbosarlik sharoitida eng past salohiyatga ega komponent eng yuqori marjinal investitsiya daromadini berishi mumkinligini ko‘rsatadi.
Leontief chegarasida to‘siq \(\alpha P\), \(\beta D\) va \(\gamma A\) ichidagi eng kichik qiymatdir. Masalan, agar \(\gamma A\) aniq eng kichik bo‘lsa, amalga oshirilgan qiymat \(\gamma A\) ga teng. Bu hududda o‘zlashtirishning marjinal hissasi musbat; jarayon va ma’lumotlarning marjinal hissasi esa nol.
Bunday vaziyatda jarayon yoki ma’lumotlar salohiyatini yanada oshirish minimum qiymatni o‘zgartirmaydi. Resurslarni o‘zlashtirishga yo‘naltirish esa to‘siqni ko‘taradi. Bu holat uch masshtablangan komponent bir-biriga yaqinlashguncha davom etadi.
Silliq CES shaklida natija yumshoqroq. Teng og‘irliklar va taqqoslanadigan investitsiya xarajatlari sharoitida eng past darajadagi komponentning marjinal mahsuloti eng yuqori bo‘ladi. O‘rinbosarlik elastikligi nolga yaqinlashgan sari komponentlar orasidagi farq kattalashadi.
Taklif har qanday sharoitda “o‘zlashtirishga investitsiya qiling” demaydi. Agar to‘siq ma’lumotlar yoki jarayon bo‘lsa, investitsiya avval o‘sha komponentga yo‘naltirilishi kerak. Bundan tashqari, og‘irliklar turlicha bo‘lishi qaysi xom ball haqiqiy to‘siq hisoblanishini o‘zgartiradi.
Sonli investitsiya misoli nimani ko‘rsatadi?
Tadqiqotdagi korxonaning boshlang‘ich darajalari quyidagicha:
\[ P_0=0{,}80,\qquad D_0=0{,}80,\qquad A_0=0{,}30 \]
Qo‘shiluvchi tayyorgarlik balli:
\[ \frac{0{,}80+0{,}80+0{,}30}{3}=0{,}63 \]
Leontief amalga oshirilgan qiymati esa:
\[ \min\{0{,}80,0{,}80,0{,}30\}=0{,}30 \]
Korxona teng birlik xarajatlar bilan jami 0,30 salohiyat o‘sishini sotib olishi mumkin deb faraz qilingan:
| Holat | Jarayon | Ma’lumotlar | O‘zlashtirish | Qo‘shiluvchi ball | To‘siq qiymati |
|---|---|---|---|---|---|
| Boshlang‘ich | 0,80 | 0,80 | 0,30 | 0,63 | 0,30 |
| Strategiya 1: Har bir komponentga +0,10 | 0,90 | 0,90 | 0,40 | 0,73 | 0,40 |
| Strategiya 2: O‘zlashtirishga +0,30 | 0,80 | 0,80 | 0,60 | 0,73 | 0,60 |
Ikki investitsiya strategiyasi qo‘shiluvchi indeksda bir xil taraqqiyot beradi. To‘siq modelida esa o‘zlashtirishga qaratilgan ikkinchi strategiya 0,60, teng taqsimot esa 0,40 qiymat beradi. 0,60 qiymat 0,40 dan yüzde 50 yuqori.
Bu natija haqiqiy korxonaning moliyaviy daromadi emas. U faraziy darajalar, teng og‘irliklar, teng xarajatlar va Leontief qiymat funksiyasi bilan tuzilgan tushuntiruvchi misoldir.
1-rasm nimani anglatadi?
1-rasmning vertikal o‘qi 0 dan 1 gacha bo‘lgan salohiyat darajasini ko‘rsatadi. Jarayon va ma’lumotlar ustunlari 0,80 ga, o‘zlashtirish ustuni esa 0,30 ga yetadi. Kulrang uzilgan chiziq 0,63 lik qo‘shiluvchi indeksni, qizil chiziq esa 0,30 lik amalga oshirilgan to‘siq qiymatini ko‘rsatadi.
Grafikning asosiy xabari shuki, yuqori jarayon va ma’lumotlar ballari arifmetik o‘rtachani ko‘tarsa-da, eng past o‘zlashtirish darajasini bartaraf etmaydi. Grafik haqiqiy korxonalar albatta xuddi shu nisbatlarda qiymat yo‘qotishini ko‘rsatmaydi; u faqat modeldagi o‘lchash farqini vizuallashtiradi.
Inferens xarajatining pasayishi modelga qanday qo‘shilgan?
Tadqiqotchi jarayon va ma’lumotlar komponentlarining tashqaridan ta’minlanadigan texnologiyaga og‘ir xarajatlarini o‘zlashtirishning tashkiliy mehnat xarajatidan ajratadi. Inferens, bulut, modelga kirish va ma’lumotlar platformasini ta’minlash xarajatini masshtablaydigan o‘zgaruvchi \(\tau\) bilan ko‘rsatilgan:
\[ c_P(\tau)=\tau c_P,\qquad c_D(\tau)=\tau c_D \]
O‘zlashtirish xarajati \(c_A\) esa xuddi shu texnologiya narxi egri chizig‘ida pasaymaydigan tashkiliy mehnat xarajati sifatida doimiy qoldirilgan. \(\tau\) kamaygani sari jarayon va ma’lumotlarning texnologik ta’minot qismi arzonlashadi.
Tadqiqot jarayon va ma’lumotlar xarajatlarining barchasi pasayadi deb da’vo qilmaydi. Yechim muhandisligi, jarayon dizayni, integratsiya va ma’lumotlar ishlari kabi pasaymaydigan tashkiliy xarajatlar \(L_{PD}\) bilan alohida ifodalangan.
Ikkinchi taklif nima deydi?
Ikkinchi taklif texnologiyaga og‘ir ta’minot xarajatlari pasaygani sari optimal tayyorgarlik byudjeti ichida o‘zlashtirishga ajratiladigan ulush oshishini ko‘rsatadi.
Umumiy maqsad salohiyatiga erishish uchun jarayon va ma’lumotlarning texnologik ta’minot xarajati \(T_{PD}\), pasaymaydigan tashkiliy xarajati \(L_{PD}\), o‘zlashtirish xarajati esa \(T_A\) sifatida belgilangan. Umumiy xarajat:
\[ C(v;\tau)=\tau T_{PD}(v)+L_{PD}(v)+T_A(v) \]
O‘zlashtirishga ajratiladigan xarajat ulushi:
\[ s_A(\tau)= \frac{T_A} {T_A+L_{PD}+\tau T_{PD}} \]
\(\tau\) kamaygani sari maxrajning texnologiyaga og‘ir qismi kichrayadi va \(s_A\) oshadi. Hosila manfiy:
\[ \frac{\partial s_A}{\partial \tau} = -\frac{T_AT_{PD}} {\left(T_A+L_{PD}+\tau T_{PD}\right)^2} <0 \]
Bu tengsizlik \(\tau\) oshganda o‘zlashtirish ulushi kamayishini; boshqacha aytganda texnologiya xarajati kamayganda o‘zlashtirish ulushi oshishini ko‘rsatadi.
\(\tau\) nolga yaqinlashganda o‘zlashtirish ulushi:
\[ s_A\longrightarrow \frac{T_A}{T_A+L_{PD}} \]
qiymatiga yaqinlashadi. Agar jarayon va ma’lumotlarning pasaymaydigan tashkiliy xarajati bo‘lmasa, ya’ni \(L_{PD}=0\) chegaraviy holatda ulush birga yaqinlashadi. Haqiqiy korxonalarda jarayon va ma’lumotlar uchun tashkiliy mehnat kerak bo‘lgani sababli bu ekstremal holat to‘g‘ridan-to‘g‘ri yuz berishi kutilmaydi.
2-rasm nimani ko‘rsatadi?
2-rasmning gorizontal o‘qi chapdan o‘ngga 3 dan 0 ga tushadigan inferens xarajati masshtabi \(\tau\) dir. Vertikal o‘q optimal investitsiya ulushini ko‘rsatadi. Ko‘k o‘zlashtirish egri chizig‘i taxminan 0,50 dan 1,00 ga ko‘tarilar ekan, kulrang uzilgan jarayon va ma’lumotlar egri chizig‘i taxminan 0,50 dan nolga tushadi.
Grafik \(L_{PD}=0\) bo‘lgan chegaraviy holat va misol korxonaning barcha komponentlarini 0,90 umumiy darajaga ko‘tarish hisobidan foydalanib tuzilgan. Egri chiziqlar bozor yoki korxona ma’lumotlaridan o‘lchanmagan. Grafikda o‘zlashtirish ulushining birga yaqinlashishi jarayon va ma’lumotlar faoliyatlari haqiqiy hayotda ahamiyatsiz bo‘lib qoladi degani emas.
Tadqiqotning rad etilishi mumkin bo‘lgan asosiy bashorati nima?
Tadqiqotchining asosiy bashorati shuki, sun’iy intellekt modeli va infratuzilmasiga kirish korxonalar o‘rtasida bir-biriga ko‘proq o‘xshash bo‘lib borgani sari amalga oshirilgan sun’iy intellekt qiymatidagi farqlarning tobora kattaroq qismi tashkiliy o‘zlashtirish salohiyati bilan izohlanadi.
Bu bashorat uchta alohida kutishni yuzaga keltiradi:
- O‘zlashtirish salohiyatining amalga oshirilgan qiymatga shartli koeffitsiyenti musbat bo‘lishi kerak.
- Texnologiyaga kirish kengaygani sari o‘zlashtirish koeffitsiyenti vaqt davomida kattalashishi kerak.
- Jarayon va ma’lumotlar salohiyati kuchli bo‘lganda o‘zlashtirishning daromadi yuqoriroq bo‘lishi kerak.
Bu bashoratlar tadqiqotda haqiqiy ma’lumotlar bilan sinalmagan. Tadqiqotchi ularni keyingi empirik tadqiqot uchun oldindan belgilangan, rad etilishi mumkin bo‘lgan da’volar sifatida taqdim etadi.
Taklif etilgan birinchi empirik model qanday tuzilgan?
Amalga oshirilgan qiymatning o‘zlashtirish, texnologiya-ma’lumotlarga kirish va nazorat o‘zgaruvchilari bilan munosabati quyidagicha taklif qilingan:
\[ Value_{it} = \beta_0 +\beta_1 Adoption_{it} +\beta_2 TechData_{it} +\beta_3 X_{it} +\varepsilon_{it} \]
- \(Value_{it}\) \(i\) korxonaning \(t\) vaqtidagi amalga oshirilgan sun’iy intellekt qiymatidir.
- \(Adoption_{it}\) o‘zlashtirishning besh o‘lchamidan tuziladigan salohiyat ko‘rsatkichidir.
- \(TechData_{it}\) texnologiya va ma’lumotlarga kirish ko‘rsatkichlaridir.
- \(X_{it}\) sektor, korxona hajmi va shunga o‘xshash nazorat o‘zgaruvchilaridir.
- \(\varepsilon_{it}\) kuzatilmagan omillarni o‘z ichiga olgan xato hadidir.
Asosiy kutilma \(\beta_1>0\) bo‘lishidir. Tadqiqotchi o‘zlashtirish indeksini birinchi asosiy komponent usuli bilan bitta ballga aylantirish mumkinligini, biroq besh quyi o‘lcham alohida ham ko‘rib chiqilishi kerakligini ta’kidlaydi.
Ushbu chiziqli tenglama nazariy model komponentlarni qo‘shiluvchi deb qabul qiladi degani emas. Taklif etilgan identifikatsiya strategiyasida jarayon va ma’lumotlar taxminan doimiy ushlab turilib, o‘zlashtirishning ayni darajalardagi marjinal ta’siri o‘lchanadi.
Komplementarlik bevosita qanday sinaladi?
Komplementarlik o‘zlashtirish bilan jarayon va ma’lumotlar o‘rtasidagi o‘zaro ta’sir hadlari orqali bevosita sinalishi mumkin:
\[ \begin{aligned} Value_{it} =&\ \beta_0 +\beta_1 Adoption_{it} +\beta_2 TechData_{it}\\ &+\beta_3(Adoption\times Process)_{it}\\ &+\beta_4(Adoption\times Data)_{it} +\beta_5X_{it} +\varepsilon_{it} \end{aligned} \]
Modelning komplementarlik bashorati:
\[ \beta_3>0,\qquad \beta_4>0 \]
bo‘lishidir. Musbat o‘zaro ta’sirlar o‘zlashtirishning qiymatga hissasi jarayon yoki ma’lumotlar kuchli bo‘lganda oshishini ko‘rsatadi. Qo‘shiluvchi ajraluvchanlik gipotezasi esa \(\beta_3=\beta_4=0\) shaklidadir.
Kuchliroq strukturaviy sinov CES funksiyasini chiziqli bo‘lmagan eng kichik kvadratlar usuli bilan baholash va o‘rinbosarlik elastikligi \(\sigma<1\) ekanini tekshirishdir. Chegara yoki minimum funksiyasi ham muqobil model sifatida baholanishi mumkin.
Amalga oshirilgan qiymat qaysi o‘lchovlar bilan kuzatilishi mumkin?
| O‘lchov sohasi | Tadqiqotda taklif etilgan misollar | Izoh |
|---|---|---|
| Unumdorlik | Vaqt birligida ishlab chiqarilgan natija yoki xodim boshiga chiqish o‘sishi | Taqqoslanadigan boshlang‘ich daraja talab qiladi |
| Xarajat | Operatsiya, xizmat yoki vazifa xarajatining kamayishi | Sun’iy intellekt tizimining barcha operatsion xarajatlari kiritilishi kerak |
| Daromad | Sun’iy intellektdan foydalanishga bog‘lash mumkin bo‘lgan daromad hissasi | Boshqa tijoriy ta’sirlardan ajratish qiyin bo‘lishi mumkin |
| Sikl vaqti | Vazifa yoki qarorni yakunlash vaqtining qisqarishi | Sifat yo‘qotilishi bilan birga baholanishi kerak |
Tadqiqot “o‘zlashtirishga tuzatilgan investitsiya daromadi” o‘lchovidan qochishni tavsiya qiladi; chunki bunday o‘lchov o‘zlashtirishni ham mustaqil o‘zgaruvchi, ham natija hisobining bir qismi qilishi mumkin. Pilotlarning ishlab chiqarishga o‘tish ulushi ham katta darajada o‘zlashtirish natijasidir va shu sababli asosiy bog‘liq o‘zgaruvchi sifatida muammo tug‘dirishi mumkin.
Identifikatsiya strategiyasi nega korxona ichidagi foydalanish holatlariga yo‘naltirilgan?
Bir xil korxona ichidagi turli sun’iy intellekt foydalanish holatlarini taqqoslash texnologiyaga kirish va ma’lumotlar platformasi yetukligining bir qismini tabiiy ravishda doimiy tutishi mumkin. Bir korxonaning bir xil infratuzilmadan foydalanadigan ikki loyihasidan biri yuqori, ikkinchisi past qiymat yaratsa, farqning ish oqimi integratsiyasi, qaror egaligi yoki foydalanish xulq-atvori bilan aloqasi aniqroq o‘rganilishi mumkin.
Korxonalararo taqqoslashda sektor, hajm, kapital, ma’lumotlar sifati va texnologiya shartnomalari katta farq qilishi mumkin. Shu sababli tadqiqot bir xil sektor va o‘xshash hajmdagi korxonalarni taqqoslashni yoki kuchliroq variant sifatida korxona ichidagi foydalanish holatlari panelini tuzishni taklif qiladi.
Asosiy sababiylik muammosi teskari sababiylikdir. Qiymat yaratuvchi loyihalar muvaffaqiyatdan keyin yaxshiroq boshqaruv va egalik mexanizmlarini o‘rnatishi mumkin. Bunda yuqori o‘zlashtirish qiymatning sababi emas, natijasi bo‘lishi mumkin. O‘zlashtirish salohiyatini qiymat yuzaga kelishidan oldin o‘lchash bu tahdidni kamaytiradi.
Sintetik kalibratsiya qanday tayyorlangan?
Tadqiqot taklif etilgan o‘lchash dizayni faraz qilingan naqshni ushlay oladimi-yo‘qmi ko‘rsatish uchun ikkita sintetik korxona rejimini yaratgan. Har bir rejimda 4.000 korxona mavjud.
| Parametr | Kalibratsiyadagi qiymat |
|---|---|
| Har bir rejimdagi korxonalar soni | 4.000 |
| O‘zlashtirish heterojenligi | \(A\sim N(0,1)\) |
| Texnologiya-ma’lumotlar heterojenligi | \(T\sim N(0,s^2)\) |
| Kommoditizatsiyadan oldingi texnologiya tarqalishi | \(s=1{,}3\) |
| Kommoditizatsiyadan keyingi texnologiya tarqalishi | \(s=0{,}4\) |
| Umumiy salohiyat bazasi | 3,0 |
| CES parametri | \(\rho=-6\) |
| O‘rinbosarlik elastikligi | \(\sigma\approx0{,}14\) |
| Ikki kirishning og‘irliklari | Har biri 0,50 |
| O‘lchash shovqini | \(\varepsilon\sim N(0,0{,}15^2)\) |
| Baholash usuli | Standartlashtirilgan regressorlarda oddiy eng kichik kvadratlar |
| Dispersiyani ajratish | Shapley/LMG usuli |
Sintetik hisobda jarayon va ma’lumotlar alohida o‘zgaruvchilar sifatida emas, balki bitta texnologiya-ma’lumotlarga kirish o‘zgaruvchisi \(T\) ichida birlashtirilgan. Shu sababli simulyatsiya uch komponentli tuzilmaning barchasini alohida-alohida tasdiqlamaydi.
Sintetik kalibratsiyaning natijasi nima?
Texnologiyaga kirish korxonalar o‘rtasida keng tarqalgan kommoditizatsiyadan oldingi rejimda o‘zlashtirishning tushuntirilgan dispersiyadagi ulushi taxminan 0,37. Texnologiyaga kirish taqsimoti siqilganda bu ulush taxminan 0,86 ga ko‘tariladi.
| Sintetik rejim | Texnologiya-ma’lumotlar taqsimoti | O‘zlashtirishning tushuntirilgan dispersiya ulushi |
|---|---|---|
| Kommoditizatsiyadan oldin | Standart og‘ish 1,3 | Taxminan 0,37 |
| Kommoditizatsiyadan keyin | Standart og‘ish 0,4 | Taxminan 0,86 |
Bu qiymatlar haqiqiy korxonalarga oid baholar emas. Ular faqat texnologiyaga kirishdagi korxonalararo farq kamaytirilganda dispersiyani ajratish o‘zlashtirishga ko‘proq ulush berishi mumkinligini ko‘rsatadi.
Tadqiqotchi bu natijaning bir qismi mexanik ekanini ochiq qayd etadi. Mustaqil o‘zgaruvchining taqsimoti sun’iy ravishda toraytirilganda, u tushuntira oladigan kesimiy dispersiya tabiiy ravishda kamayadi. Shu sababli asosiy kuchli sinov faqat dispersiya ulushining o‘zgarishi emas. O‘zlashtirish koeffitsiyenti musbat va iqtisodiy jihatdan katta bo‘lib qolishi hamda o‘zlashtirish–jarayon va o‘zlashtirish–ma’lumotlar o‘zaro ta’sirlari musbat chiqishi kerak.
Tadqiqot qaysi korxonalar uchun kamroq amal qilishi mumkin?
| Korxona yoki sharoit | Mumkin bo‘lgan asosiy to‘siq | Sabab |
|---|---|---|
| Erta bosqichdagi sun’iy intellektga yo‘naltirilgan startaplar | Model salohiyati yoki mahsulot-bozor mosligi | Kichik jamoalarda yangi vositadan foydalanish salohiyat paydo bo‘lganda tez boshlanishi mumkin |
| Qattiq tartibga solinadigan tashkilotlar | Huquqiy yoki boshqaruv ruxsati | Uch komponent ustida alohida ruxsat cheklovi bo‘lishi mumkin |
| Ma’lumotlar infratuzilmasi chindan ham zaif korxonalar | Ma’lumotlar | O‘zlashtirishdan oldin ishonchli va foydalaniladigan ma’lumotlar yaratilishi kerak bo‘lishi mumkin |
Model bu holatlarni istisno qilmaydi. Eng past masshtablangan komponent jarayon yoki ma’lumotlar bo‘lsa, argument tabiiy ravishda o‘sha komponentga investitsiya qilishni taklif qiladi. Tadqiqotning asosiy farazi shuki, mavjud korxonalarning muhim qismida model salohiyati kengaygan sari o‘zlashtirish ko‘proq hollarda to‘siqqa aylanadi.
Tadqiqotdagi xarajat ulushi ko‘rsatkichi qanday talqin qilinishi kerak?
Tadqiqotchi korxonaning sun’iy intellektni joriy etish xarajatlari ichida modelga kirish, inferens va ma’lumotlar platformasi infratuzilmasiga ketadigan ulush taxminan yarmi yoki undan yuqori bo‘lsa, korxona hanuz texnologiya bilan cheklangan rejimda bo‘lishi mumkinligini taklif qiladi.
Bu ulush taxminan chorak yoki undan past bo‘lsa, yechim muhandisligi, jarayonni qayta loyihalash va o‘zgarish ishlari kabi tashkiliy xarajatlar ustun bo‘lib qolgan bo‘lishi mumkinligi qayd etiladi.
Yuzde 50 va yüzde 25 chegaralari empirik baholanmagan. Ular korxonaning o‘z xarajat daftaridan hisoblanishi mumkin bo‘lgan o‘zgaruvchini aniqroq qilish uchun berilgan taxminiy va tushuntiruvchi chegaralardir.
Korxona boshqaruvi nuqtai nazaridan qanday yondashuv tavsiya etiladi?
Tadqiqotning asosiy amaliy tavsiyasi o‘zlashtirish faoliyatlarini texnik tizim tugagandan keyin boshlanadigan yordamchi “o‘zgarishlarni boshqarish” ishi sifatida ko‘rmaslikdir. Ish oqimi integratsiyasi, qaror egaligi, rag‘batlar va uzluksiz boshqaruv egalari, byudjetlari, samaradorlik o‘lchovlari va xizmat darajalari bo‘lgan muhandislik ishlari sifatida loyihalanishi kerak.
Ikkinchi tavsiya — tayyorgarlikni faqat tekshiruv ro‘yxati bilan e’lon qilib bo‘lmasligi. Haqiqiy tayyorgarlik jarayon haqiqiy ma’lumotlar bilan ishlayotganida va haqiqiy foydalanuvchilar chiqishni qarorlarga qo‘shayotganida kuzatiladi.
Uchinchi tavsiya — foydalanuvchi darajasidagi sinov bilan korporativ joriy etishni raqib emas, ketma-ket bosqichlar sifatida ko‘rishdir. Sinov qaysi foydalanish haqiqatan foydali ekanini ko‘rsatadi; korporativ joriy etish esa tanlangan foydalanishni doimiy, xavfsiz va cheklangan nazorat bilan ishlay oladigan holga keltirishni maqsad qiladi.
Tadqiqotda “avval jarayon, keyin ma’lumotlarni uyg‘unlashtirish, so‘ng avtonom yoki agentga asoslangan funksiyalarni qo‘shish” tarzidagi amaliy ketma-ketlik tavsiya etiladi. Tadqiqotchi bu statik modeldan matematik ravishda chiqarilgan teorema emas, balki komplementarlik mantiqiga mos keluvchi dala sezgisi ekanini alohida ta’kidlaydi.
Tadqiqotning kuchli tomonlari nimalar?
- Korporativ sun’iy intellektga tayyorgarlikni mavhum boshqaruv nutqidan aniq qiymat va investitsiya modeliga aylantiradi.
- Jarayon, ma’lumotlar va o‘zlashtirishni bir-biriga aralashtirmasdan ta’riflaydi.
- Supermodullik bilan cheklangan o‘rinbosarlik shartlarining turli rollarini aniq ajratadi.
- To‘siq natijasi qaysi farazlar ostida amal qilishini matematik ravishda ko‘rsatadi.
- Qo‘shiluvchi indeks ikki xil investitsiya strategiyasini nega ajrata olmasligini sonli misol bilan ko‘rsatadi.
- Texnologiya xarajatining pasayishini byudjet tarkibiga bog‘laydigan aniq xarajat modelini beradi.
- Asosiy da’voni rad etilishi mumkin bo‘lgan koeffitsiyentlar, o‘zaro ta’sirlar va strukturaviy parametrlar bilan ifodalaydi.
- Dispersiya ulushidagi mexanik o‘zgarishni o‘zi yetarli dalil deb hisoblamaydi va kuchliroq sinovlarni ajratadi.
- Teskari sababiylik, o‘lchash kamchiligi va qamrov cheklovlarini ochiq muhokama qiladi.
Tadqiqotning asosiy cheklovlari nimalar?
- Haqiqiy korxona, xodim yoki foydalanish holati ma’lumotlari ishlatilmagan.
- Asosiy o‘zlashtirish to‘sig‘i farazi empirik baholanmagan.
- Sababiylik sinalmagan va teskari sababiylik asosiy tahdid bo‘lib qolgan.
- Jarayon, ma’lumotlar va o‘zlashtirishning iqtisodiy og‘irliklari noma’lum.
- O‘zlashtirish qanchalik muhim ekani \(\gamma\) og‘irligiga bog‘liq.
- Birinchi taklifdagi aniq nol marjinal daromad natijasi Leontief chegarasiga tegishli.
- Silliq CES natijasi teng og‘irliklar va taqqoslanadigan xarajatlar kabi qo‘shimcha shartlarga bog‘liq.
- Ikkinchi taklif chiziqli salohiyat o‘sishi, doimiy maqsad va muayyan xarajat ajratilishi ostida isbotlangan.
- Sintetik kalibratsiya jarayon va ma’lumotlarni bitta texnologiya-ma’lumotlar o‘zgaruvchisiga birlashtiradi.
- Sintetik rejimlar orasidagi asosiy o‘zgarish texnologiya o‘zgaruvchisining taqsimot kengligidir.
- O‘zlashtirish ko‘rsatkichlarining katta qismi so‘rovnoma yoki foydalanish yozuvlari bilan o‘lchashni talab qiladi va o‘lchash xatosiga ochiq.
- Taklif etilgan yüzde 50 va yüzde 25 xarajat ulushi chegaralari baholangan natijalar emas.
- Simulyatsiya skriptining ochiq ombori berilmagan, so‘rov bo‘yicha ulashilishi mumkinligi aytilgan.
- Tadqiqot hakamlik bahosidan o‘tmagan.
Tadqiqot nimani qo‘llab-quvvatlaydi?
- Cheklangan o‘rinbosarlikka ega qiymat funksiyasida eng zaif komponent yuqoriroq marjinal investitsiya daromadiga ega bo‘lishi mumkin.
- Leontief chegarasida to‘siqdan tashqari komponentlarga investitsiya qilish, to‘siq o‘zgarmasa, amalga oshirilgan qiymatni oshirmaydi.
- Qo‘shiluvchi tayyorgarlik balli bir xil umumiy ballga ega, ammo turli amalga oshirilgan qiymat yaratuvchi investitsiya strategiyalarini ajrata olmasligi mumkin.
- Muayyan xarajat tuzilmasi ostida texnologiya ta’minoti xarajati kamaygani sari o‘zlashtirishga ajratiladigan optimal xarajat ulushi oshadi.
- Taklif etilgan regressiya va o‘zaro ta’sir dizayni haqiqiy ma’lumot mavjud bo‘lganda o‘zlashtirish to‘sig‘i da’vosini sinash mumkin bo‘lgan holga keltirishi mumkin.
- Sintetik kalibratsiya texnologiyaga kirish taqsimoti torayganda o‘zlashtirishning tushuntirilgan dispersiyadagi ulushi oshishi mumkinligini ko‘rsatadi.
Tadqiqot nimani isbotlamaydi?
- O‘zlashtirish barcha korxonalarda eng past salohiyat komponenti ekanini isbotlamaydi.
- Haqiqiy korxonalarda amalga oshirilgan qiymat aynan minimum funksiyasi bilan belgilanadi deb ko‘rsatmaydi.
- O‘zlashtirishga investitsiya jarayon yoki ma’lumotlar investitsiyasidan har doim yuqoriroq daromad berishini ko‘rsatmaydi.
- Modelga kirish, integratsiya, xavfsizlik va ma’lumotlar infratuzilmasi endi muhim emas deb da’vo qilmaydi.
- Ma’lum bir o‘zlashtirish byudjeti ulushi barcha tashkilotlar uchun optimal ekanini isbotlamaydi.
- Sonli misoldagi yüzde 50 qiymat farqi haqiqiy korxonalarda kuzatilishini ko‘rsatmaydi.
- Sintetik yüzde 37 va yüzde 86 natijalari haqiqiy iqtisodiyotga oid baholar ekanini ko‘rsatmaydi.
- O‘zlashtirish bilan qiymat o‘rtasidagi munosabat sababiy ekanini isbotlamaydi.
- Xodimlarning sun’iy intellektdan foydalanishi o‘z-o‘zidan sifat, xavfsizlik yoki moliyaviy natijalarni yaxshilashini ko‘rsatmaydi.
- Turkiyadagi korxonalarning hozirgi sun’iy intellektga tayyorgarligi yoki o‘zlashtirish darajalari haqida ma’lumot bermaydi.
Tadqiqot usuli va natijalari
Texnik tadqiqot dizayni
| Usul komponenti | Tadqiqotda qo‘llanilgan yondashuv |
|---|---|
| Tadqiqot turi | Nazariy iqtisodiy model, matematik isbot, taqqoslovchi misol, empirik dizayn va sintetik kalibratsiya |
| Tahlil darajasi | Korxona yoki korxona ichidagi sun’iy intellekt foydalanish holati |
| Asosiy kirishlar | Jarayon, ma’lumotlar va o‘zlashtirish salohiyati |
| Qiymat funksiyasi | Cheklangan o‘rinbosarlikka ega uch kirishli CES; Leontief chegarasi ham alohida ko‘rib chiqilgan |
| O‘rinbosarlik sharti | \(\rho<0\), demak \(\sigma<1\) |
| Investitsiya tanlovi | Jarayon, ma’lumotlar va o‘zlashtirish investitsiyalarini byudjet ostida taqsimlash |
| Formal natijalar | To‘siq taklifi va kommoditizatsiya ostida investitsiya ulushi taklifi |
| Vizual natijalar | Qo‘shiluvchi ball–to‘siq farqi va inferens xarajati–investitsiya ulushi munosabati |
| Haqiqiy ma’lumot | Ishlatilmagan |
| Sintetik ma’lumot | Ikki rejimning har birida 4.000 korxona |
| Sintetik baholash | Oddiy eng kichik kvadratlar va Shapley/LMG tushuntirilgan dispersiya ajratilishi |
| Birlamchi empirik baholash | Keyingi tadqiqotga qoldirilgan |
Model farazlari va natijalarga ta’siri
| Faraz | Modeldagi vazifasi | Faraz amal qilmasa |
|---|---|---|
| Musbat komplementarlik | Bir komponent hissasini boshqa komponentlar darajasiga bog‘laydi | Komponentlar mustaqil investitsiya bandlaridek tutishi mumkin |
| O‘rinbosarlik elastikligi birdan kichik | Yetishmayotgan komponentning boshqalar bilan oson qoplanmasligini ta’minlaydi | To‘siq ta’siri zaiflashishi mumkin |
| Musbat komponent og‘irliklari | Har bir komponentning amalga oshirilgan qiymatga hissa berishini ta’minlaydi | Ahamiyatsiz og‘irlikka ega komponent haqiqiy to‘siq bo‘lmasligi mumkin |
| Kamayuvchi investitsiya daromadi | Bir komponentga cheksiz investitsiyaning ta’sirini cheklaydi | Investitsiya taqsimoti o‘zgarishi mumkin |
| Texnologiya ta’minoti xarajatining \(\tau\) bilan kamayishi | Kommoditizatsiyaning byudjet ulushiga ta’sirini yaratadi | O‘zlashtirish ulushining vaqt o‘tishi bilan oshishi natijasi yuzaga kelmasligi mumkin |
| O‘zlashtirish xarajatining ayni tezlikda kamaymasligi | Tashkiliy kapitalni nisbiy to‘siqqa aylantiradi | Texnologiya va o‘zlashtirish xarajatlari birga pasaysa, siljish zaiflashadi |
Ikki formal taklifning qisqacha mazmuni
| Taklif | Asosiy natija | Amal qilish sharti | Isbotlamaydigan masala |
|---|---|---|---|
| Taklif 1: To‘siq | Eng past masshtablangan komponent eng yuqori marjinal daromadga ega bo‘lishi mumkin; Leontief chegarasida boshqa komponentlarning daromadi nol | Cheklangan o‘rinbosarlik; aniq natija Leontief chegarasida | O‘zlashtirish har bir korxonada to‘siq ekanini |
| Taklif 2: Kommoditizatsiya ostida noto‘g‘ri taqsimot | Texnologiya ta’minoti xarajati pasaygani sari o‘zlashtirishga ajratiladigan optimal xarajat ulushi oshadi | Muayyan xarajat ajratilishi, chiziqli yaxshilanish va umumiy maqsad | Haqiqiy korxonalarda bitta universal byudjet ulushi borligini |
Taqqoslovchi investitsiya misoli
| O‘lchov | Teng investitsiya | To‘siqqa investitsiya |
|---|---|---|
| Jarayon o‘sishi | +0,10 | 0 |
| Ma’lumotlar o‘sishi | +0,10 | 0 |
| O‘zlashtirish o‘sishi | +0,10 | +0,30 |
| Yangi qo‘shiluvchi indeks | 0,73 | 0,73 |
| Yangi to‘siq qiymati | 0,40 | 0,60 |
| To‘siq qiymatidagi o‘sish | +0,10 | +0,30 |
Kelajakdagi empirik tadqiqot uchun taklif etilgan o‘lchovlar
| O‘zgaruvchi guruhi | Taklif etilgan ko‘rsatkichlar |
|---|---|
| Amalga oshirilgan qiymat | Unumdorlik o‘sishi, xarajat kamayishi, daromad hissasi, sikl vaqtining qisqarishi |
| Ish oqimiga integratsiya | Sun’iy intellektning asosiy jarayonga joylashish chuqurligi |
| Qaror javobgarligi | Nomlangan ish egasi, qaror egasi va boshqaruv rollari |
| Xulq-atvoriy foydalanish | Foydalanish chastotasi va sun’iy intellekt chiqishining haqiqiy qarorlarga qo‘shilish ulushi |
| Rag‘batlar uyg‘unligi | Foydalanishning samaradorlik boshqaruvi yoki vazifa maqsadlari bilan bog‘liqligi |
| Boshqaruv uzluksizligi | Xavf nazorati, model monitoringi va doimiy operatsion tartiblar |
| Texnologiya va ma’lumotlar nazorati | Bulut yetukligi, modelga kirish, ma’lumotlar platformasi, ma’lumotlar sifati, MLOps va ma’lumotlar muhandisligi salohiyati |
Sintetik kalibratsiya topilmalari
| Topilma | Natija | Talqin chegarasi |
|---|---|---|
| Kommoditizatsiyadan oldingi o‘zlashtirish dispersiya ulushi | Taxminan %37 | Sintetik ma’lumotdan hisoblangan |
| Kommoditizatsiyadan keyingi o‘zlashtirish dispersiya ulushi | Taxminan %86 | Texnologiya taqsimoti sun’iy ravishda siqilgan rejimga tegishli |
| Farq | Taxminan 49 yüzde punkt | Haqiqiy iqtisodiyotda kuzatilgan o‘zgarish emas |
| Kalibratsiya ko‘rsatgani | Dizayn faraz qilingan naqsh mavjud bo‘lganda uni qayta tiklay oladi | Naqsh haqiqiy korxonalarda mavjudligini ko‘rsatmaydi |
Grafiklarning asosiy xabarlari
- 1-rasm: Jarayon va ma’lumotlar yuqori bo‘lsa ham past o‘zlashtirish amalga oshirilgan qiymatni cheklashi mumkinligini ko‘rsatadi. Kulrang uzilgan o‘rtacha chiziq 0,63, qizil to‘siq chizig‘i 0,30.
- 2-rasm: Inferens xarajati masshtabi 3 dan nolga tushar ekan, chegaraviy modelda o‘zlashtirish investitsiya ulushi taxminan 0,50 dan 1,00 ga ko‘tarilishini ko‘rsatadi.
- 1-jadval: Bir xil qo‘shiluvchi ballga erishadigan ikki investitsiya strategiyasi komplementar qiymat funksiyasida turli natija berishi mumkinligini ko‘rsatadi.
Dalil darajasining qisqacha mazmuni
| Da’vo yoki komponent | Tadqiqotdagi dalil darajasi |
|---|---|
| CES funksiyasining supermodulligi | Matematik hosila va isbot taqdim etilgan |
| Leontief to‘siq natijasi | Matematik ravishda chiqarilgan |
| Inferens xarajati pasaygani sari o‘zlashtirish ulushi oshishi | Muayyan xarajat farazlari ostida matematik ravishda chiqarilgan |
| Qo‘shiluvchi indeksning investitsiya strategiyalarini ajrata olmasligi | Faraziy sonli misol bilan ko‘rsatilgan |
| O‘zlashtirishning tushuntirilgan dispersiya ulushi oshishi | Sintetik ma’lumotlar kalibratsiyasida ko‘rsatilgan |
| Haqiqiy korxonalarda o‘zlashtirish to‘sig‘i | Hali empirik tarzda sinalmagan |
| O‘zlashtirishning sababiy iqtisodiy daromadi | O‘lchanmagan |
Manba va usul eslatmasi
Tadqiqotning to‘liq asl nomi: The Adoption Bottleneck: A Complementarity Model of Enterprise AI Value Capture
Muallif: Gaston Besanson.
Mualliflar tartibi: Tadqiqot bitta muallifli.
Teng hissa ma’lumoti: Boshqa muallif yoki teng hissa bayonoti mavjud emas.
Mas’ul muallif: Matnda alohida mas’ul muallif belgisi mavjud emas. Gaston Besanson yagona muallif va SSRN yozuvida aloqa muallifidir.
Institutsional bog‘lanish: Universidad Torcuato Di Tella, Buenos Aires, Argentina.
Nashr yoki preprint platformasi: SSRN.
Rasmiy manba havolasi:SSRN tadqiqot yozuvi
Matn sanasi: Iyun 2026.
SSRN yozuv sanasi: 30 Iyun 2026.
Jurnal: Hakamlikdan o‘tgan jurnal nomi yoki jurnal qabul qilgani tasdiqlanmagan.
Asl nashriyot: Yakuniy hakamlikdan o‘tgan nashr uchun nashriyot ma’lumoti mavjud emas.
Manba turi: Nazariy modellashtirish, empirik tadqiqot dizayni va sintetik kalibratsiyani o‘z ichiga olgan tadqiqot hisoboti; preprint.
Hakamlik holati: Ushbu ish hakamlik bahosidan o‘tmagan preprint; natijalar shu cheklov hisobga olinib o‘qilishi kerak.
Haqiqiy ma’lumot holati: Tadqiqotda haqiqiy korxona, xodim yoki foydalanish holati ma’lumotlari tahlil qilinmagan.
Sintetik ma’lumot holati: Ikki faraziy rejimning har birida 4.000 sintetik korxona yaratilgan; oddiy eng kichik kvadratlar va Shapley/LMG dispersiya ajratilishi qo‘llangan.
Dasturiy ta’minot va kodga kirish: Sintetik kalibratsiya skripti so‘rov bo‘yicha ulashilishi mumkinligi aytilgan, ochiq kod ombori havolasi berilmagan.
Moliyalashtirish: Yuklangan versiyada moliyalashtirish ma’lumoti yo‘q.
Manfaatlar to‘qnashuvi: Yuklangan versiyada ochiq manfaatlar to‘qnashuvi bayonoti yo‘q.
Ushbu o‘zbekcha izoh yuklangan 14 sahifalik tadqiqotning nazariy modeli, matematik ifodalari, takliflari, isbotlari, sonli misoli, sintetik kalibratsiyasi, 1-jadvali va 1–2-rasmlardagi vizual natijalarga asoslanib tayyorlangan. Tadqiqotda yo‘q haqiqiy korxona natijasi, sababiy ta’sir, tijoriy muvaffaqiyat yoki investitsiya daromadi qo‘shilmagan. Tashqi manbalar faqat sarlavha, muallif, muassasa, DOI, SSRN yozuv sanasi va nashr holatini bibliografik tasdiqlash uchun ishlatilgan.
Tadqiqotning eng kuchli natijasi belgilangan matematik farazlar ostida komplementar kirishlardagi to‘siq va investitsiya ulushi munosabatlarining formal ravishda chiqarilganidir. Eng muhim cheklovi esa korporativ o‘zlashtirish haqiqiy korxona qiymatini qay darajada tushuntirishiga oid birlamchi empirik baho mavjud emasligidir.
Sonli investitsiya misolidagi 0,30, 0,40 va 0,60 qiymatlar haqiqiy kompaniya ko‘rsatkichlari emas. Sintetik kalibratsiyadagi taxminan yüzde 37 va yüzde 86 dispersiya ulushlari ham kuzatuv topilmasi emas. Bu qiymatlar faqat model mexanizmi va taklif etilgan empirik dizaynning muayyan parametrlar ostidagi xatti-harakatini ko‘rsatadi.
Model Turkiyada yoki boshqa mamlakatda qo‘llanishidan oldin jarayon, ma’lumotlar va o‘zlashtirish o‘lchovlari mahalliy korporativ tuzilmalarga ko‘ra tasdiqlanishi; o‘zlashtirish salohiyati qiymat yuzaga kelishidan oldin o‘lchanishi; bir xil korxonadagi taqqoslanadigan foydalanish holatlari vaqt davomida kuzatilishi va komplementarlik o‘zaro ta’sirlari haqiqiy ma’lumotlar bilan baholanishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan