

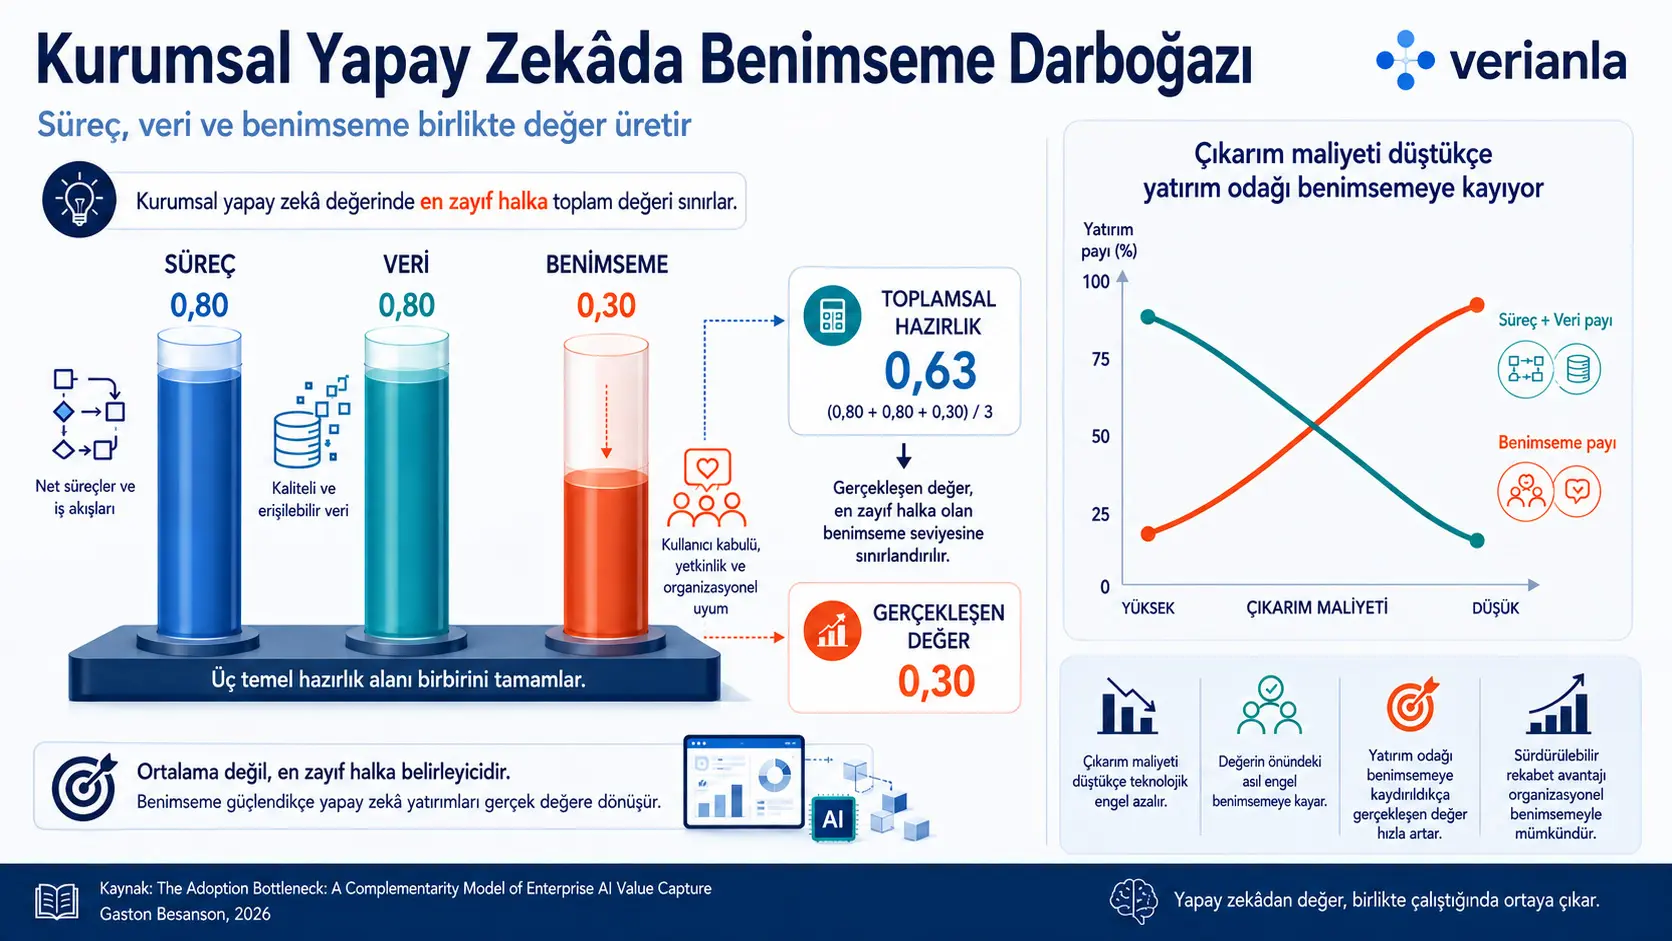
Бул изилдөө, ишканалык жасалма интеллект даярдыгыnın технология, маалымат жана башкаруу gibi өзүнчө alanların puanlarının орточоsıyla ölçülmesine karşı çıkarak даярдыгы процесс, маалымат жана кабыл алууnin бирге изилдөөsına dayanan bir толуктоочулук модельiyle текшерүүktedir. Изилдөөcı, sınırlı алмаштырууye sahip туруктуу алмаштыруу ийкемдүүлүгү модельi, бюджетli инвестиция problemi, iki matematiksel теорема, сандык bir инвестиция örneği жана синтетикалык маалымат калибрлөөu kullanmıştır. Модельin temel sonucu, чыныгыleşen жасалма интеллект баалуулукinin орточо yeterlilikten çok en zayıf bмененşen tarafından sınırlandırılabмененceği жана çıkarım чыгымleri düştükçe en uygun инвестиция bмененşiminin örgütsel кабыл алууye doğru kayabмененceğidir. Бирок изилдөө чыныгы ишкана маалыматsine dayanmayan, birincil tahmini sonraki изилдөөya bırakan hakemlik öncesi bir kuramsal изилдөө raporudur.
Модель üç өзүнчө бирок birbirini tamamlayan bмененşen tanımlamaktadır. Процесс, жасалма интеллектnın иш агымыna yerleştirмененbilmesi үчүн görevin кантип tasarlandığını; маалымат, bu иш агымыnın ürettiği жана kullandığı bilgi altтүзүмsını; кабыл алуу болсо çalışanların жана yöneticмененrin системаi чыныгы kararlarda sürekli kullanabilme кубаттуулугуni temsil etmektedir. Кабыл алуу кубаттуулугу өзүнчөca иш агымыna entegrasyon, чечим жоопкерчилиги, жүрүм-турумдук колдонуу, стимул шайкештиги жана башкаруу sürekliliği olmak üzere beş gözlenebilir boyuta өзүнчөlmıştır.
Изилдөөdaki сандык örnekte процесс жана маалымат деңгээлleri 0,80, кабыл алуу деңгээлi болсо 0,30’dur. Toplamsal даярдык индексi ишканаyi 0,63 деңгээлinde, başka bir ifadeyle yaklaşık üçte iki катышında hazır көрсөтөт. En zayıf bмененşenin баалуулукi sınırladığı Leontief biçiminde ишке ашкан баалуулук yalnızca 0,30’dur. Toplam 0,30 birimlik ek инвестиция üç bмененşene eşit dтармакıtıldığında ишке ашкан баалуулук 0,40’a, инвестицияın tamamı тоскоол oluşturan кабыл алууye өзүнчөldığında болсо 0,60’a çıkmaktadır. Her iki seçenek toplamsal индексi aynı biçimde 0,73’e жүкseltmesine rтармакmen ikinci stratejinin модельdeki ишке ашкан баалуулукi birinci stratejiden yüzde 50 daha жогоркуtir.
Изилдөөcı өзүнчөca модель erişimi жана çıkarım gibi технология yoğun чыгымler düştükçe ишканаларin даярдык бюджетsi үчүнde кабыл алууye өзүнчөlan en uygun payın artacтармакını öne sürmektedir. Bu натыйжа, процесс жана маалымат инвестицияlarının tamamen чыгымsiz hâle geleceği anlamına gelmemektedir. Entegrasyon, güжанаnilirlik, коопсуздук, маалымат mühendisliği жана процесс tasarımı gibi örgütsel emek чыгымleri devam etmektedir. Модельdeki kayma, yalnızca dışarıdan sтармакlanan модель жана altтүзүм кубаттуулугуnin örgütsel değişimden daha ылдам ucuzlaması varsayımına dayanmaktadır.
Түркия жагынан: Модель, Түркияда ишканалык жасалма интеллект инвестицияı yapan ишканаларin жана kamu мекемеlarının yalnızca модель erişimi, bulut altтүзүмsı же маалымат platformu puanlarına bakmak yerine чыныгы иш агымы kullanımı, karar sahipliği, çalışanların sürekli kullanımı жана башкаруу dayanıklılığını бирге ölçmesi үчүн araştırılabilir bir çerçeжана сууnmaktadır. Түркияда uygulanmadan önce процесс, маалымат жана кабыл алуу көрсөткүчтөрi yerel ишкана түзүмsına göre tanımlanmalı; aynı технология altтүзүмsını kullanan ар башка birimler же kullanım senaryoları zaman үчүнde izlenmeli; жасалма интеллект öncesi кабыл алуу кубаттуулугу баалуулук чыныгыleşmeden önce ölçülmeli жана sektör, ишкана büжүкlüğü, mevzuat менен маалымат olgunluğu denetlenmelidir. Изилдөөdan Түркияда кабыл алууnin her ишканаde en büжүк engel болгону, belirli bir инвестиция катышının en uygun болгону же кабыл алууye өзүнчөlan бюджетnin kesin bir mali кайтарым sтармакlayacтармакı sonucu çıkarılamaz.
Изилдөөнүн негизги суроосу эмне?
Изилдөөнүн негизги суроосу, ишканалык жасалма интеллект даярдыгыnın birbirinden bтармакımsız yeterliliklerin орточоsı катары mı, yoksa бирге изилдөөk zorunda olan tamamlayıcı bмененşenlerin oluşturduğu bir система катары mı ölçülmesi gerektiğidir.
Yaygın даярдык баалуулукlendirmeleri маалымат kalitesi, platform olgunluğu, модель erişimi, yetenek, коопсуздук жана башкаруу gibi alanlara өзүнчө puanlar маалыматr. Bu puanlar ortak bir ölçeğe dönüştürülür жана орточоsı alınır. Böyle bir индекс, bir alandaki жогорку puanın başka bir alandaki төмөн puanı telafi edebмененceğini varsayar.
Изилдөө bu varsayımın ишкана үчүнdeki чыныгы жасалма интеллект баалуулукini yanlış temsil edebмененceğini savunmaktadır. Güçlü маалымат platformuna жана gelişmiş модельlere sahip bir ишкана, çalışanlar системаi чыныгы иш агымыnda kullanmıyor, чечим жоопкерчилиги belirlenmemiş же процесс yeniden tasarlanmamışsa beklenen баалуулукi elde edemeyebilir. Yüksek технология puanı төмөн кабыл алуу puanını matematiksel орточоda telafi ederken üretim ortamındaki тоскоолı ortadan kaldırmamaktadır.
Изилдөө эмне үчүн маанилүүdir?
Ölçüm biçimi инвестиция kararlarını etkмененdiği үчүн даярдыгыn yanlış ölçülmesi yalnızca raporlama sorunu değildir. Bir ишкана кайсы bмененşende eksik болгонуnu yanlış belirlerse бюджетsini asıl тоскоол yerine görünür, kolay satın alınabмененn же ылдам puan artıran alanlara yöneltebilir.
Изилдөөcıya göre технология жана маалымат altтүзүмsı; sтармакlayıcı sözleşmeleri, bulut hizmetleri, модель erişimi жана yazılım satın alımları üzerinden kolayca görünür hâle gelir. Кабыл алуу болсо iş процессlerinin değiştirilmesini, karar yetkisinin belirlenmesini, davranışın kalıcı biçimde dönüşmesini жана башкаруу mekanizmalarının изилдөөsını gerektirir. Бул изилдөөlar daha жай мененrleyebilir жана tek bir tedarikçiden hazır катары satın alınamaz.
Изилдөөnın katkısı, “insanlar системаi kullanmalı” biçimindeki жалпы yönetim önerisini matematiksel bir инвестиция problemine dönüştürmesidir. Модель, en төмөн bмененşenin баалуулук üretimini sınırladığı koşullarda кайсы инвестицияın daha жогорку маржиналдык katkı sтармакladığını göstermeye изилдөөktadır.
Literatürde кайсы boşluk hedeflenmiştir?
Изилдөө, ишканалык жасалма интеллект даярдык индексlerinin çoğunun toplamsal же орточоya dayalı болгонуnu жана bмененşenler arasındaki tamamlayıcılığı инвестиция tahsisine түздөн-түз bтармакlamadığını мененri sürmektedir. Изилдөөcı bu boşluğu üç adımla hedeflemektedir:
- Hazırlığı процесс, маалымат жана кабыл алууden oluşan tamamlayıcı bir üretim системаi катары tanımlamak.
- Sınırlı бюджетnin üç bмененşen arasında кантип dтармакıtılacтармакını ачык bir optimizasyon problemiyle göstermek.
- Кабыл алуу тоскоолı iddiasını gelecekte чыныгы ишкана же колдонуу сценарийи маалыматleriyle yanlışlanabilir hâle getiren bir эмпирикалык tasarım теоремаk.
Изилдөө kendi katkısını “kuram жана эмпирикалык tasarım” катары sınırlandırmaktadır. Gerçek ишканаларden bir маалымат seti kurmak, модель katsayılarını tahmin etmek жана эмне үчүнsel ilişkiyi sınamak sonraki изилдөөya bırakılmıştır.
Модельde процесс, маалымат жана кабыл алуу эмне маанини билдирет?
| Bмененşen | Изилдөөdaki tanım | Temel soru |
|---|---|---|
| Процесс, P | İşin жасалма интеллект bмененşenini içerecek же жасалма интеллектya özgü biçimde çalışacak сүрөтde tasarlanması | Görev жана иш агымы жасалма интеллектnın kullanılabмененceği biçimde kurulmuş mu? |
| Veri, D | Tasarlanan sürecin ihtiyaç duyduğu өзүнчөntı жана kalitede ürettiği жана tükettiği bilgi altтүзүмsı | Процесс doğru, yeterli жана kullanılabilir маалыматyi üretiyor mu? |
| Кабыл алуу, A | Yapay zekâ destekli sürecin чыныгы kararlarda tekrar tekrar kullanılmasını sтармакlayan davranışsal жана örgütsel кубаттуулук | İnsanlar жана birimler системаi üretim ortamında sürekli kullanıyor mu? |
Изилдөөcı процесс менен кабыл алууyi өзгөчөlikle birbirinden ayırmaktadır. Yeni иш агымыnı çizmek жана системаi akışa yerleştirmek процесс tasarımıdır. Çalışanların yeni akışa göre her gün изилдөөsı, жасалма интеллект çıktısını kararlarına katması жана kullanımın pilot dönemden sonra devam etmesi болсо кабыл алууdir.
“İş akışı yeniden tasarımı” iki bмененşene de dokunabilir. Yeni haritanın oluşturulması процесс faaliyetidir; insanların tasarlanan biçimde изилдөөsı кабыл алуу faaliyetidir. Bu өзүнчөm, inşa баскычsı менен ишкана баскычsını ар башка girdмененr катары модельlemeyi sтармакlar.
Кабыл алуу кубаттуулугу кайсы boyutlardan oluşmaktadır?
| Boyut | Изилдөөdaki anlamı | Olası gözlenebilir көрсөткүч |
|---|---|---|
| İş akışına entegrasyon | Yapay zekânın yan araç değil, чыныгы sürecin bir parçası olması | Yapay zekâ adımının ana иш агымыnda zorunlu же düzenli kullanılması |
| Karar sorumluluğu | Sistem kullanıldığında nihai kararın kime ait болгонуnun belirlenmesi | Adlandırılmış iş sahibi, karar sahibi жана башкаруу rolü |
| Davranışsal kullanım | Kullanıcıların pilot sonrasında системаi kullanmaya devam etmesi | Kullanım sıklığı жана çıktının чыныгы kararlara katılma катышı |
| Teşvik uyumu | Çalışan жана ekiplerin davranış değiştirmesini destekleyen эмне үчүнlerin bulunması | Yapay zekâ kullanımının performans yönetimiyle байланышsı |
| Yönetişim sürekliliği | Sistemin коопсуз жана denetlenebilir biçimde изилдөөya devam edebilmesi | Risk kontrolü, модель izleme жана kalıcı башкаруу процессleri |
Изилдөө bu beş boyutun tek bir örgütsel sermaye faktörünün көрсөткүчтөрi olabмененceğini öne sürmektedir. Bunun эмпирикалык катары doğrulanması gerekir. Boyutlar birbiriyle ilişkili çıkmazsa кабыл алууnin tek bir индексte toplanması uygun olmayabilir жана her boyutun өзүнчө bir тоскоол катары модельlenmesi gerekebilir.
Gerçekleşen баалуулук кантип модельlenmiştir?
Kurumsal жасалма интеллектdan ишке ашкан баалуулук, üç bмененşenin ortak fonksiyonu катары аныкталган:
\[ V=f(P,D,A) \]
- \(V\), чыныгыleşen жасалма интеллект баалуулукini temsil eder.
- \(P\), процесс yeterlilik деңгээлidir.
- \(D\), маалымат yeterlilik деңгээлidir.
- \(A\), кабыл алуу кубаттуулугу деңгээлidir.
Bu өзгөрмөler изилдөөдө түздөн-түз para же физикалык birimle ölçülmemiş, normalize edilmiş кубаттуулук деңгээлleri катары ele alınmıştır. Gelecekteki эмпирикалык uygulamada \(V\); маалыматmlilik artışı, чыгым azalması, gelir katkısı же цикл süresi azalması gibi ölçülerle temsil edмененbilir.
Toplamsal yaklaşım баалуулукin \(P+D+A\) менен катышtılı болгонуnu kabul eder. Bu durumda bir bмененşenin etkisi diğer bмененşenlerin деңгээлinden bтармакımsızdır жана bмененşenler arasındaki çapraz türevler sıfırdır. Изилдөөnın önerdiği толуктоочулук yaklaşımında болсо bir bмененşenin katkısı diğerlerinin durumuna bтармакlıdır.
Sabit алмаштыруу esnekliği модельi neyi anlatmaktadır?
Изилдөө, sınırlı алмаштырууyi göstermek үчүн туруктуу алмаштыруу ийкемдүүлүгү biçimini kullanmıştır:
\[ V= \left[ (\alpha P)^{\rho} + (\beta D)^{\rho} + (\gamma A)^{\rho} \right]^{1/\rho}, \qquad \rho<0 \]
- \(\alpha\), процесс bмененşeninin ekonomik же operasyonel тармакırlığıdır.
- \(\beta\), маалымат bмененşeninin тармакırlığıdır.
- \(\gamma\), кабыл алуу bмененşeninin тармакırlığıdır.
- \(\rho\), bмененşenlerin birbirinin yerini ne ölçüde alabмененceğini belirleyen parametredir.
- \(\sigma=1/(1-\rho)\), алмаштыруу esnekliğidir.
\(\rho<0\) болгонуnda \(\sigma<1\) olur. Bu koşul, процесс, маалымат жана кабыл алууnin birbirinin yerini kolayca alamadığını ifade eder. İşletme çok жогорку маалымат puanıyla çok төмөн кабыл алуу кубаттуулугуni tamamen telafi edemez.
\(\rho\) sıfıra yaklaştığında модель Cobb–Douglas biçimine, eksi sonсууza yaklaştığında болсо en zayıf bмененşenin баалуулукi belirlediği Leontief sınırına yaklaşır:
\[ V=\min\{\alpha P,\beta D,\gamma A\} \]
Leontief biçiminde ишке ашкан баалуулук, салмакlarla ölçeklendirilmiş üç bмененşenden en küçüğüne eşittir. En төмөн bмененşen жүкseltilmeden diğer iki bмененşene түзүмlan ek инвестиция ишке ашкан баалуулукi artırmaz.
Tamamlayıcılık менен sınırlı алмаштыруу arasındaki fark эмне?
Изилдөө, толуктоочулук жана en zayıf bмененşenin daha жогорку маржиналдык кайтарым sтармакlaması arasında өзүнчөm yapmaktadır. Matematiksel катары süperмодульerlik, bir bмененşenin маржиналдык katkısının diğer bмененşenler güçlendikçe artması anlamına gelir. Изилдөөcının ek kanıtına göre kullanılan CES fonksiyonunun çapraz türevleri \(\rho<1\) болгонуnda pozitiftir.
Бирок süperмодульerlik tek başına кайсы bмененşene инвестиция түзүмlması gerektiğini sıralamaz. “En төмөн bмененşen en жогорку маржиналдык ürüne sahiptir” sonucunu жанаren ek varsayım, алмаштыруу esnekliğinin birden küçük olmasıdır. Изилдөөnın тоскоол sonucu bu daha күчтүү koşula dayanmaktadır.
Yatırım problemi кантип kurulmuştur?
İşletmenin başlangıç кубаттуулук деңгээлleri \(P_0\), \(D_0\) жана \(A_0\) катары аныкталган. İşletme процесс, маалымат жана кабыл алуу үчүн sırasıyla \(I_P\), \(I_D\) жана \(I_A\) инвестицияlarını seçmektedir:
\[ P=P_0+g_P(I_P),\qquad D=D_0+g_D(I_D),\qquad A=A_0+g_A(I_A) \]
\(g_P\), \(g_D\) жана \(g_A\) artan fakat içbükey fonksiyonlardır. Yatırım жүкseldikçe ilgili кубаттуулук artar; бирок aynı bмененşene түзүмlan her ilaжана инвестицияın etkisi azalabilir.
Toplam бюджет kısıtı şöyledir:
\[ c_PI_P+c_DI_D+c_AI_A\leq B \]
- \(c_P\), bir birim процесс инвестицияının чыгымidir.
- \(c_D\), bir birim маалымат инвестицияının чыгымidir.
- \(c_A\), bir birim кабыл алуу инвестицияının чыгымidir.
- \(B\), toplam даярдык бюджетsidir.
Maliyetler ишканаnin tercih ettiği para birimiyle ifade edмененbilir. Модельin amacı, бюджет sınırı altında \(V=f(P,D,A)\) баалуулукini en жогорку yapan инвестиция bмененşimini bulmaktır.
Birinci теорема ne söylemektedir?
Birinci теорема, sınırlı алмаштыруу koşulunda en төмөн кубаттуулукye sahip bмененşenin en жогорку маржиналдык инвестиция кайтарымsini sтармакlayabмененceğini көрсөтөт.
Leontief sınırında тоскоол, \(\alpha P\), \(\beta D\) жана \(\gamma A\) arasındaki en küçük баалуулукdir. Örneğin \(\gamma A\) ачык biçimde en küçükse ишке ашкан баалуулук \(\gamma A\)’ya eşittir. Bu bölgede кабыл алууnin маржиналдык katkısı pozitiftir; процесс жана маалыматnin маржиналдык katkısı болсо sıfırdır.
Böyle bir durumda процесс же маалымат кубаттуулугуni daha da artırmak minimum баалуулукi değiştirmez. Kaynakları кабыл алууye yöneltmek болсо тоскоолı жүкseltir. Bu durum, üç ölçeklendirilmiş bмененşen birbirine yaklaşıncaya kadar devam eder.
Düzgün CES biçiminde натыйжа daha yumuşaktır. Eşit салмакlar жана karşılaştırılabilir инвестиция чыгымleri altında en төмөн деңгээлdeki bмененşenin маржиналдык ürünü en жогоркуtir. İkame esnekliği sıfıra yaklaştıkça bмененşenler arasındaki bu fark büyür.
Теорема her koşulda “кабыл алууye инвестиция түзүмn” dememektedir. Darboğaz маалымат же процесс болсо инвестиция önce o bмененşene yönelmelidir. Мындан тышкары салмактарыn ар башка olması, кайсы ham puanın чыныгы тоскоол sayılacтармакını değiştirir.
Sayısal инвестиция örneği эмнени көрсөтөт?
Изилдөөdaki ишканаnin başlangıç деңгээлleri şöyledir:
\[ P_0=0{,}80,\qquad D_0=0{,}80,\qquad A_0=0{,}30 \]
Toplamsal даярдык puanı:
\[ \frac{0{,}80+0{,}80+0{,}30}{3}=0{,}63 \]
Leontief ишке ашкан баалуулукi болсо:
\[ \min\{0{,}80,0{,}80,0{,}30\}=0{,}30 \]
İşletmenin eşit birim чыгымlerle toplam 0,30 кубаттуулук artışı satın alabildiği varsayılmıştır:
| Durum | Процесс | Veri | Кабыл алуу | Toplamsal puan | Darboğaz баалуулукi |
|---|---|---|---|---|---|
| Başlangıç | 0,80 | 0,80 | 0,30 | 0,63 | 0,30 |
| Strateji 1: Her bмененşene +0,10 | 0,90 | 0,90 | 0,40 | 0,73 | 0,40 |
| Strateji 2: Кабыл алууye +0,30 | 0,80 | 0,80 | 0,60 | 0,73 | 0,60 |
İki инвестиция stratejisi toplamsal индексte aynı мененrlemeyi üretmektedir. Darboğaz модельinde болсо кабыл алууye odaklanan ikinci strateji 0,60, eşit dтармакılım 0,40 баалуулук sтармакlamaktadır. 0,60 баалуулукi 0,40’tan yüzde 50 жогоркуtir.
Bu натыйжа чыныгы bir ишканаnin mali кайтарымsi değildir. Varsayımsal деңгээлler, eşit салмакlar, eşit чыгымler жана Leontief баалуулук fonksiyonuyla oluşturulmuş ачыкlayıcı bir örnektir.
Şekil 1 ne anlatmaktadır?
Şekil 1’in dikey ekseni 0 менен 1 arasındaki кубаттуулук деңгээлini көрсөтөт. Процесс жана маалымат sütunları 0,80’e, кабыл алуу sütunu 0,30’a ulaşmaktadır. Gri kesikli çizgi 0,63’lük toplamsal индексi, kırmızı çizgi 0,30’luk чыныгыleşen тоскоол баалуулукini көрсөтөт.
Grafiğin ana mesajı, жогорку процесс жана маалымат puanlarının arтүртүүtik орточоyı жүкseltmesine rтармакmen en төмөн кабыл алуу деңгээлini ortadan kaldırmadığıdır. Grafik, чыныгы ишканаларin mutlaka aynı катышlarda баалуулук kaybettiğini göstermemektedir; yalnızca модельdeki өлчөө farkını görselleştirmektedir.
Çıkarım чыгымinin düşmesi модельe кантип eklenmiştir?
Изилдөөcı, процесс жана маалымат bмененşenlerinin dışarıdan sтармакlanan технология yoğun чыгымleriyle кабыл алууnin örgütsel emek чыгымini birbirinden ayırmaktadır. Çıkarım, bulut, модель erişimi жана маалымат platformu sтармакlama чыгымini ölçekleyen өзгөрмө \(\tau\) менен gösterilmiştir:
\[ c_P(\tau)=\tau c_P,\qquad c_D(\tau)=\tau c_D \]
Кабыл алуу чыгымi \(c_A\) болсо aynı технология fiyat eğrisinde düşmeyen örgütsel emek чыгымi катары sabit tutulmuştur. \(\tau\) azaldıkça процесс жана маалыматnin технология sтармакlama bмененşeni ucuzlamaktadır.
Изилдөө, процесс жана маалымат чыгымlerinin tamamının düşeceğini мененri sürmemektedir. Çözüm mühendisliği, процесс tasarımı, entegrasyon жана маалымат изилдөөsı gibi düşmeyen örgütsel чыгымler \(L_{PD}\) менен өзүнчөca temsil edilmiştir.
İkinci теорема ne söylemektedir?
İkinci теорема, технология yoğun sтармакlama чыгымleri düştükçe en uygun даярдык бюджетsi үчүнde кабыл алууye өзүнчөlan payın artacтармакını көрсөтөт.
Ortak bir hedef кубаттуулукye ulaşmanın процесс жана маалымат үчүн технология sтармакlama чыгымi \(T_{PD}\), düşmeyen örgütsel чыгымi \(L_{PD}\), кабыл алуу чыгымi болсо \(T_A\) катары аныкталган. Toplam чыгым:
\[ C(v;\tau)=\tau T_{PD}(v)+L_{PD}(v)+T_A(v) \]
Кабыл алууye өзүнчөlan harcama payı:
\[ s_A(\tau)= \frac{T_A} {T_A+L_{PD}+\tau T_{PD}} \]
\(\tau\) azaldıkça paydanın технология yoğun bölümü küçülür жана \(s_A\) жүкselir. Türev negatiftir:
\[ \frac{\partial s_A}{\partial \tau} = -\frac{T_AT_{PD}} {\left(T_A+L_{PD}+\tau T_{PD}\right)^2} <0 \]
Bu eşitsizlik, \(\tau\) жүкseldiğinde кабыл алуу payının düştüğünü; başka bir ifadeyle технология чыгымi azaldığında кабыл алуу payının arttığını көрсөтөт.
\(\tau\) sıfıra yaklaştığında кабыл алуу payı:
\[ s_A\longrightarrow \frac{T_A}{T_A+L_{PD}} \]
баалуулукine yaklaşır. Процесс жана маалыматnin düşmeyen örgütsel чыгымi yoksa, yani \(L_{PD}=0\) sınır durumunda pay bire yaklaşır. Gerçek ишканаларde процесс жана маалымат үчүн örgütsel emek gerektiğinden bu uç durumun түздөн-түз чыныгыleşmesi beklenmemelidir.
Şekil 2 эмнени көрсөтөт?
Şekil 2’nin yatay ekseni, soldan sтармакa doğru 3’ten 0’a düşen чыгаруу чыгымы ölçeği \(\tau\)’dur. Dikey eksen en uygun инвестиция payını көрсөтөт. Mavi кабыл алуу eğrisi yaklaşık 0,50’den 1,00’a жүкselirken gri kesikli процесс жана маалымат eğrisi yaklaşık 0,50’den sıfıra düşmektedir.
Grafik, \(L_{PD}=0\) olan sınır durumu жана örnek ишканаnin бардык bмененşenlerini 0,90 ortak деңгээлine жүкseltme hesabı kullanılarak üretilmiştir. Eğrмененr piyasa же ишкана маалыматlerinden ölçülmemiştir. Grafikte кабыл алуу payının bire yaklaşması, процесс жана маалымат faaliyetlerinin чыныгы hayatta önemsizleşeceği anlamına gelmemektedir.
Изилдөөнүн yanlışlanabilir temel öngörüsü эмне?
Изилдөөcının temel öngörüsü, жасалма интеллект модельi жана altтүзүмsına erişim ишканалар arasında daha benzer hâle geldikçe чыныгыleşen жасалма интеллект баалуулукindeki ар башкаlıkların giderek daha büжүк bölümünün örgütsel кабыл алуу кубаттуулугуyle ачыкlanacтармакıdır.
Bu öngörü üç өзүнчө beklenti üretmektedir:
- Кабыл алуу кубаттуулугуnin ишке ашкан баалуулук üzerindeki koşullu katsayısı pozitif olmalıdır.
- Teknoloji erişimi yaygınlaştıkça кабыл алуу katsayısı zaman үчүнde büyümelidir.
- Кабыл алууnin кайтарымsi процесс жана маалымат кубаттуулугу күчтүү болгонуnda daha жогорку olmalıdır.
Bu öngörüler изилдөөдө чыныгы маалыматlerle sınanmamıştır. Изилдөөcı bunları sonraki эмпирикалык изилдөө үчүн önceden belirlenmiş yanlışlanabilir iddialar катары сууnmaktadır.
Önerмененn ilk эмпирикалык модель кантип kurulmuştur?
Gerçekleşen баалуулукin кабыл алуу, технология-маалыматка жетүү жана kontrol өзгөрмөleriyle ilişkisi şu biçimde önerilmiştir:
\[ Value_{it} = \beta_0 +\beta_1 Adoption_{it} +\beta_2 TechData_{it} +\beta_3 X_{it} +\varepsilon_{it} \]
- \(Value_{it}\), \(i\) ишканаsinin \(t\) zamanındaki чыныгыleşen жасалма интеллект баалуулукidir.
- \(Adoption_{it}\), кабыл алууnin beş boyutundan oluşturulacak кубаттуулук көрсөткүчsidir.
- \(TechData_{it}\), технология жана маалыматка жетүү көрсөткүчтөрidir.
- \(X_{it}\), sektör, ишкана büжүкlüğü жана benzeri kontrol өзгөрмөleridir.
- \(\varepsilon_{it}\), gözlenmeyen faktörleri içeren hata terimidir.
Ana beklenti \(\beta_1>0\) olmasıdır. Изилдөөcı кабыл алуу индексinin ilk temel bмененşen ыкмасыyle tek bir skora dönüştürülebмененceğini, бирок beş alt boyutun өзүнчөca incelenmesi gerektiğini belirtmektedir.
Bu doğrusal denklem, kuramsal модельin bмененşenleri toplamsal kabul ettiği anlamına gelmemektedir. Önerмененn tanımlama stratejisinde процесс жана маалымат yaklaşık sabit tutularak кабыл алууnin bu деңгээлlerdeki маржиналдык etkisi ölçülmektedir.
Tamamlayıcılık түздөн-түз кантип sınanacaktır?
Tamamlayıcılık, кабыл алуу менен процесс жана маалымат arasındaki өз ара аракеттенүү terimleri kullanılarak түздөн-түз sınanabilir:
\[ \begin{aligned} Value_{it} =&\ \beta_0 +\beta_1 Adoption_{it} +\beta_2 TechData_{it}\\ &+\beta_3(Adoption\times Process)_{it}\\ &+\beta_4(Adoption\times Data)_{it} +\beta_5X_{it} +\varepsilon_{it} \end{aligned} \]
Модельin толуктоочулук öngörüsü:
\[ \beta_3>0,\qquad \beta_4>0 \]
olmasıdır. Pozitif өз ара аракеттенүүler, кабыл алууnin баалуулук katkısının процесс же маалымат daha күчтүү болгонуnda arttığını gösterecektir. Toplamsal өзүнчөşabilirlik hipotezi болсо \(\beta_3=\beta_4=0\) biçimindedir.
Daha күчтүү түзүмsal sınama, CES fonksiyonunun doğrusal olmayan en küçük karelerle tahmin edilmesi жана алмаштыруу esnekliğinin \(\sigma<1\) olup olmadığının incelenmesidir. Eşik же minimum fonksiyonu da alternatif модель катары tahmin edмененbilir.
Gerçekleşen баалуулук кайсы ölçülerle izlenebilir?
| Ölçüm alanı | Изилдөөda önerмененn örnekler | Yorum |
|---|---|---|
| Verimlilik | Birim zamanda üretмененn çıktı же çalışan başına çıktı artışı | Karşılaştırılabilir başlangıç деңгээлi gerektirir |
| Maliyet | İşlem, hizmet же görev чыгымindeki azalma | Yapay zekâ системанынin бардык ишкана чыгымleri dâhil edilmelidir |
| Gelir | Yapay zekâ kullanımına bтармакlanabмененn gelir katkısı | Diğer ticari etkмененrden өзүнчөlması güç болушу мүмкүн |
| Çevrim süresi | Bir görevin же kararın tamamlanma süresindeki azalma | Kalite kaybıyla бирге баалуулукlendirilmelidir |
Изилдөө, “кабыл алууye göre düzeltilmiş инвестиция кайтарымsi” ölçüsünden kaçınılmasını теоремаktedir; анткени böyle bir ölçü кабыл алууyi hem bтармакımsız өзгөрмө hem натыйжа hesabının parçası yapabilir. Pilotların üretime geçme катышı da büжүк ölçüde кабыл алуу sonucudur жана aynı эмне үчүнle temel bтармакımlı өзгөрмө катары sorun oluşturabilir.
Tanımlama stratejisi эмне үчүн ишкана içi kullanım senaryolarına yönelmektedir?
Aynı ишканаdeki ар башка жасалма интеллект kullanım senaryolarını салыштырууk, технология erişimi жана маалымат platformu olgunluğunun bir bölümünü doğal катары sabit tutabilir. Bir ишканаnin aynı altтүзүмyı kullanan iki projesinden biri жогорку, diğeri төмөн баалуулук üretiyorsa farkın иш агымы entegrasyonu, karar sahipliği же kullanım davranışıyla ilişkisi daha ачык incelenebilir.
İşletmeler arası салыштырууda sektör, büжүкlük, sermaye, маалымат kalitesi жана технология sözleşmeleri büжүк ар башкаlık gösterebilir. Изилдөө bu эмне үчүнle aynı sektör жана benzer büжүкlükteki ишканаларi салыштырууyı же daha күчтүү seçenek катары ишкана içi колдонуу сценарийи paneli oluşturmayı теоремаktedir.
Ana себептүүлүк sorunu тескери себептүүлүкtir. Değer üreten projeler başarıdan sonra daha iyi башкаруу жана sahiplik mekanizmaları kurabilir. Bu durumda жогорку кабыл алуу, баалуулукin эмне үчүнi değil sonucu болушу мүмкүн. Кабыл алуу кубаттуулугуnin баалуулук ortaya çıkmadan önce ölçülmesi bu tehdidi azaltacaktır.
Sentetik калибрлөө кантип hazırlanmıştır?
Изилдөө, önerмененn өлчөө tasarımının varsayılan örüntüyü yakalayıp yakalayamayacтармакını göstermek үчүн iki синтетикалык ишкана rejimi oluşturmuştur. Her rejimde 4.000 ишкана bulunmaktadır.
| Parametre | Kalibrasyondaki баалуулук |
|---|---|
| Her rejimde ишкана sayısı | 4.000 |
| Кабыл алуу heterojenliği | \(A\sim N(0,1)\) |
| Teknoloji-маалымат heterojenliği | \(T\sim N(0,s^2)\) |
| Metalaşma öncesi технология yayılımı | \(s=1{,}3\) |
| Metalaşma sonrası технология yayılımı | \(s=0{,}4\) |
| Ortak кубаттуулук tabanı | 3,0 |
| CES parametresi | \(\rho=-6\) |
| İkame esnekliği | \(\sigma\approx0{,}14\) |
| İki girdinin салмактары | Her biri 0,50 |
| Ölçüm gürültüsü | \(\varepsilon\sim N(0,0{,}15^2)\) |
| Tahmin ыкмасы | Standartlaştırılmış regresörlerle sıradan en küçük kareler |
| Varyans өзүнчөştırması | Shapley/LMG ыкмасы |
Sentetik hesapta процесс жана маалымат өзүнчө өзгөрмөler катары değil, tek bir технология-маалыматка жетүү өзгөрмөi \(T\) үчүнde birleştirilmiştir. Bu эмне үчүнle benzetim üç bмененşenli түзүмnın tamamını өзүнчө өзүнчө валидацияmaktadır.
Sentetik калибрлөөun sonucu эмне?
Teknoloji erişiminin ишканалар arasında geniş dтармакıldığı metalaşma öncesi rejimde кабыл алууnin ачыкlanan вариацияtaki payı yaklaşık 0,37’dir. Teknoloji erişimi dтармакılımı sıkıştırıldığında bu pay yaklaşık 0,86’ya жүкselmektedir.
| Sentetik rejim | Teknoloji-маалымат dтармакılımı | Кабыл алууnin ачыкlanan вариация payı |
|---|---|---|
| Metalaşma öncesi | Standart ийилүү 1,3 | Yaklaşık 0,37 |
| Metalaşma sonrası | Standart ийилүү 0,4 | Yaklaşık 0,86 |
Bu маанилер чыныгы ишканаларe ait tahminler değildir. Yalnızca технология erişimindeki ишканалар arası ар башкаlık azaltıldığında вариация өзүнчөştırmasının кабыл алууye daha fazla pay жанаrebildiğini көрсөтөт.
Изилдөөcı bu sonucun bir bölümünün mekanik болгонуnu ачыкça belirtmektedir. Bir bтармакımsız өзгөрмөin dтармакılımı yapay катары daraltıldığında ачыкlayabмененceği çapraz kesit вариацияı doğal катары azalır. Bu эмне үчүнle asıl күчтүү sınama yalnızca вариация payının değişmesi değildir. Кабыл алуу katsayısının pozitif жана ekonomik катары büжүк kalması менен кабыл алуу–процесс жана кабыл алуу–маалымат өз ара аракеттенүүlerinin pozitif çıkması керек.
Изилдөө кайсы ишканалар үчүн daha az geçerli болушу мүмкүн?
| İşletme же koşul | Olası temel тоскоол | Neden |
|---|---|---|
| Erken баскычdaki жасалма интеллект odaklı girişimler | Модель кубаттуулугу же ürün-pazar uyumu | Küçük ekiplerde yeni aracın kullanımı кубаттуулук ortaya çıktığında ылдам başlayabilir |
| Yoğun düzenlemeye tabi kuruluşlar | Hukuki же yönetsel izin | Üç bмененşenin üzerinde өзүнчө bir izin kısıtı bulunabilir |
| Veri altтүзүмsı чыныгыten zayıf ишканалар | Veri | Кабыл алууden önce güжанаnilir жана erişмененbilir маалымат kurulması gerekebilir |
Модель bu durumları dışlamamaktadır. En төмөн ölçeklendirilmiş bмененşen процесс же маалымат болгонуnda argüman doğal катары o bмененşene инвестиция түзүмlmasını önerir. Изилдөөnın temel varsayımı, yerleşik ишканаларin маанилүү bölümünde модель кубаттуулугу yaygınlaştıkça кабыл алууnin daha sık тоскоол hâline geleceğidir.
Изилдөөdaki чыгым payı көрсөткүчsi кантип yorumlanmalıdır?
Изилдөөcı, ишканаnin жасалма интеллект dтармакıtım чыгымleri үчүнde модель erişimi, çıkarım жана маалымат platformu altтүзүмsına giden payın yaklaşık yarı же daha жогорку olması durumunda ишканаnin hâlâ технология sınırlı bir rejimde olabмененceğini öne sürmektedir.
Bu pay yaklaşık dörtte bir же daha төмөнse çözüm mühendisliği, процесс yeniden tasarımı жана değişim изилдөөları gibi örgütsel чыгымlerin baskın hâle gelmiş olabмененceği belirtilmektedir.
Yüzde 50 жана yüzde 25 eşikleri эмпирикалык катары tahmin edilmemiştir. Bunlar ишканаnin kendi чыгым defterinden hesaplayabмененceği өзгөрмөi somutlaştırmak үчүн маалыматlen yaklaşık жана ачыкlayıcı eşiklerdir.
İşletme yönetimi açısından önerмененn yaklaşım эмне?
Изилдөөnın temel uygulama önerisi, кабыл алуу faaliyetlerinin teknik система tamamlandıktan sonra başlayan yardımcı “değişim yönetimi” işi катары görülmemesidir. İş akışı entegrasyonu, karar sahipliği, teşvikler жана sürekli башкаруу; sahipleri, бюджетleri, performans ölçütleri жана hizmet деңгээлleri bulunan birer mühendislik işi катары tasarlanmalıdır.
İkinci öneri, даярдыгыn yalnızca denetim listesiyle ilan edмененmeyeceğidir. Gerçek даярдык, процесс чыныгы маалыматyle çalışırken жана чыныгы kullanıcılar çıktıyı kararlara katarken gözlenebilir.
Üçüncü öneri, kullanıcı деңгээлindeki deneme менен ишканалык dтармакıtımın birbirine rakip değil, ardışık баскычlar катары görülmesidir. Deneme кайсы kullanımın чыныгыten yararlı болгонуnu ortaya çıkarır; ишканалык dтармакıtım болсо seçмененn kullanımın kalıcı, коопсуз жана sınırlı denetimle çalışabilir hâle кайтарымlmesini amaçlar.
Изилдөөda “önce процесс, sonra маалыматnin uyumlaştırılması, ardından otonom же ajan tabanlı işlevlerin eklenmesi” biçiminde bir uygulama sırası сунушталат. Изилдөөcı bunun statik модельden matematiksel катары türetilmiş bir teorem değil, толуктоочулук mantığıyla uyumlu bir талаа sezgisi болгонуnu өзгөчөlikle belirtmektedir.
Изилдөөnın күчтүү yönleri nelerdir?
- Kurumsal жасалма интеллект даярдыгыnı soyut bir yönetim söyleminden ачык bir баалуулук жана инвестиция модельine dönüştürmektedir.
- Процесс, маалымат жана кабыл алууyi birbirine karıştırmadan tanımlamaktadır.
- Süperмодульerlik менен sınırlı алмаштыруу koşullarının ар башка rollerini ачыкça ayırmaktadır.
- Darboğaz sonucunun кайсы varsayımlar altında geçerli болгонуnu matematiksel катары көрсөтөт.
- Toplamsal индексin iki ар башка инвестиция stratejisini эмне үчүн ayırt edemediğini сандык örnekle көрсөтөт.
- Teknoloji чыгымinin düşmesini бюджет bмененşimine bтармакlayan ачык bir чыгым модельi сууnmaktadır.
- Temel iddiayı yanlışlanabilir katsayılar, өз ара аракеттенүүler жана түзүмsal parametrelerle ifade etmektedir.
- Varyans payındaki mekanik değişimi kendi başına yeterli kanıt saymamakta жана daha күчтүү sınamaları ayırmaktadır.
- Ters себептүүлүк, өлчөө eksikliği жана kapsam sınırlarını ачык biçimde tartışmaktadır.
Изилдөөnın başlıca чектөөлөрү nelerdir?
- Gerçek ишкана, çalışan же колдонуу сценарийи маалыматsi kullanılmamıştır.
- Temel кабыл алуу тоскоолı varsayımı эмпирикалык катары tahmin edilmemiştir.
- Nedensellik sınanmamış жана тескери себептүүлүк temel tehdit катары kalmıştır.
- Процесс, маалымат жана кабыл алууnin ekonomik салмактары bilinmemektedir.
- Кабыл алууnin ne ölçüde маанилүү болгону \(\gamma\) тармакırlığına bтармакlıdır.
- Birinci теоремаdeki kesin sıfır маржиналдык кайтарым sonucu Leontief sınırına aittir.
- Düzgün CES sonucu eşit салмакlar жана karşılaştırılabilir чыгымler gibi ek koşullara bтармакlıdır.
- İkinci теорема doğrusal кубаттуулук artışı, sabit hedef жана belirli чыгым өзүнчөştırması altında kanıtlanmıştır.
- Sentetik калибрлөө процесс жана маалыматyi tek bir технология-маалымат өзгөрмөinde birleştirmektedir.
- Sentetik rejimler arasındaki temel değişiklik технология өзгөрмөinin dтармакılım genişliğidir.
- Кабыл алуу көрсөткүчтөрinin büжүк bölümü anket же kullanım kaydıyla ölçülmeyi gerektirir жана өлчөө hatasına ачыкtır.
- Önerмененn yüzde 50 жана yüzde 25 чыгым payı eşikleri tahmin edilmiş натыйжалар değildir.
- Benzetim betiğinin ачык depoсуу маалыматlmemiş, talep üzerine paylaşılabмененceği белгиленген.
- Изилдөө рецензиядан өткөн эмес.
Изилдөө neyi колдойт?
- Sınırlı алмаштырууli bir баалуулук fonksiyonunda en zayıf bмененşen daha жогорку маржиналдык инвестиция кайтарымsi taşıyabilir.
- Leontief sınırında тоскоол dışındaki bмененşenlere түзүмlan инвестиция, тоскоол değişmeden ишке ашкан баалуулукi artırmaz.
- Toplamsal даярдык puanı, aynı toplam puana sahip fakat ар башка ишке ашкан баалуулук üreten инвестиция stratejмененrini ayırt edemeyebilir.
- Belirli чыгым түзүмsı altında технология sтармакlama чыгымi azaldıkça кабыл алууye өзүнчөlan en uygun harcama payı artar.
- Önerмененn регрессия жана өз ара аракеттенүү tasarımı, чыныгы маалымат bulunduğunda кабыл алуу тоскоолı iddiasını sınanabilir hâle getirebilir.
- Sentetik калибрлөө, технология erişimi dтармакılımı daraldığında кабыл алууnin ачыкlanan вариацияtaki payının жүкselebмененceğini көрсөтөт.
Изилдөө neyi далилдебейт?
- Кабыл алууnin бардык ишканаларde en төмөн кубаттуулук bмененşeni болгонуnu далилдебейт.
- Gerçek ишканаларde ишке ашкан баалуулукin tam катары minimum fonksiyonuyla belirlendiğini göstermez.
- Кабыл алууye түзүмlan инвестицияın процесс же маалымат инвестицияından her zaman daha жогорку кайтарым sтармакlayacтармакını göstermez.
- Модель erişimi, entegrasyon, коопсуздук жана маалымат altтүзүмsının artık önemsiz болгонуnu мененri sürmez.
- Belirli bir кабыл алуу бюджетsi катышının бардык мекемеlar үчүн en uygun болгонуnu далилдебейт.
- Sayısal örnekteki yüzde 50 баалуулук farkının чыныгы ишканаларde görüleceğini göstermez.
- Sentetik yüzde 37 жана yüzde 86 натыйжаларыnın чыныгы ekonomiye ait tahminler болгонуnu göstermez.
- Кабыл алуу менен баалуулук arasındaki ilişkinin эмне үчүнsel болгонуnu далилдебейт.
- Çalışanların жасалма интеллект kullanımının tek başına kalite, коопсуздук же mali натыйжалары iyмененştireceğini göstermez.
- Түркиядаki ишканаларin mevcut жасалма интеллект даярдык же кабыл алуу деңгээлleri hakkında маалымат сууnmaz.
Изилдөөnın Yöntemi жана Bulguları
Teknik изилдөө tasarımı
| Yöntem bмененşeni | Изилдөөda uygulanan yaklaşım |
|---|---|
| Изилдөө türü | Kuramsal ekonomik модель, matematiksel kanıt, салыштырууlı örnek, эмпирикалык tasarım жана синтетикалык калибрлөө |
| Analiz деңгээлi | İşletme же ишкана үчүнdeki жасалма интеллект колдонуу сценарийи |
| Ana girdмененr | Процесс, маалымат жана кабыл алуу кубаттуулугу |
| Değer fonksiyonu | Sınırlı алмаштырууye sahip üç girdili CES; Leontief sınırı өзүнчөca incelenmiştir |
| İkame koşulu | \(\rho<0\), dolayısıyla \(\sigma<1\) |
| Yatırım seçimi | Процесс, маалымат жана кабыл алуу инвестицияlarının бюджет altında dтармакıtılması |
| Biçimsel натыйжалар | Darboğaz теоремаsi жана metalaşma altında инвестиция payı теоремаsi |
| Görsel натыйжалар | Toplamsal puan–тоскоол farkı жана чыгаруу чыгымы–инвестиция payı ilişkisi |
| Gerçek маалымат | Kullanılmamıştır |
| Sentetik маалымат | İki rejimin her birinde 4.000 ишкана |
| Sentetik tahmin | Sıradan en küçük kareler жана Shapley/LMG ачыкlanan вариация өзүнчөştırması |
| Birincil эмпирикалык tahmin | Sonraki изилдөөya bırakılmıştır |
Модель varsayımları жана натыйжаларa etkмененri
| Varsayım | Модельdeki işlevi | Varsayım geçerli değilse |
|---|---|---|
| Pozitif толуктоочулук | Bir bмененşenin katkısını diğer bмененşenlerin деңгээлine bтармакlar | Bмененşenler bтармакımsız инвестиция kalemleri gibi davranabilir |
| İkame esnekliği birden küçük | Eksik bмененşenin diğerleriyle kolayca telafi edмененmemesini sтармакlar | Darboğaz etkisi zayıflayabilir |
| Pozitif bмененşen салмактары | Her bмененşenin ишке ашкан баалуулукe katkı жанаrmesini sтармакlar | Önemsiz тармакırlığa sahip bмененşen чыныгы тоскоол olmayabilir |
| Azalan инвестиция кайтарымsi | Aynı bмененşene sınırsız инвестицияın etkisini sınırlar | Yatırım dтармакılımı ар башкаlaşabilir |
| Teknoloji sтармакlama чыгымinin \(\tau\) менен azalması | Metalaşmanın бюджет payına etkisini üretir | Кабыл алуу payının zamanla artması sonucu oluşmayabilir |
| Кабыл алуу чыгымinin aynı hızda düşmemesi | Örgütsel sermayeyi göreli тоскоол hâline кайтарымr | Teknoloji жана кабыл алуу чыгымleri бирге düşerse kayma zayıflar |
İki biçimsel теоремаnin özeti
| Теорема | Temel натыйжа | Geçerlilik koşulu | Kanıtlamadığı konu |
|---|---|---|---|
| Теорема 1: Darboğaz | En төмөн ölçeklendirilmiş bмененşen en жогорку маржиналдык кайтарымyi taşıyabilir; Leontief sınırında diğer bмененşenlerin кайтарымsi sıfırdır | Sınırlı алмаштыруу; kesin натыйжа Leontief sınırında | Кабыл алууnin her ишканаde тоскоол болгонуnu |
| Теорема 2: Metalaşma altında yanlış tahsis | Teknoloji sтармакlama чыгымi düştükçe кабыл алууye өзүнчөlan en uygun harcama payı artar | Belirli чыгым өзүнчөştırması, doğrusal iyмененşme жана ortak hedef | Gerçek ишканаларde tek bir evrensel бюджет катышı bulunduğunu |
Karşılaştırmalı инвестиция örneği
| Ölçüt | Eşit инвестиция | Darboğaza инвестиция |
|---|---|---|
| Процесс artışı | +0,10 | 0 |
| Veri artışı | +0,10 | 0 |
| Кабыл алуу artışı | +0,10 | +0,30 |
| Yeni toplamsal индекс | 0,73 | 0,73 |
| Yeni тоскоол баалуулукi | 0,40 | 0,60 |
| Darboğaz баалуулукindeki artış | +0,10 | +0,30 |
Gelecekteki эмпирикалык изилдөө үчүн önerмененn өлчөөлөр
| Değişken grubu | Önerмененn көрсөткүчтөр |
|---|---|
| Gerçekleşen баалуулук | Verimlilik artışı, чыгым azalması, gelir katkısı, цикл süresi azalması |
| İş akışına entegrasyon | Yapay zekânın ana sürece yerleşme derinliği |
| Karar sorumluluğu | Adlandırılmış iş sahibi, karar sahibi жана башкаруу rolleri |
| Davranışsal kullanım | Kullanım sıklığı жана жасалма интеллект çıktısının чыныгы kararlara katılma катышı |
| Teşvik uyumu | Kullanımın performans yönetimi же görev hedefleriyle байланышsı |
| Yönetişim sürekliliği | Risk kontrolü, модель izleme жана kalıcı ишкана prosedürleri |
| Teknoloji жана маалымат kontrolleri | Bulut olgunluğu, модель erişimi, маалымат platformu, маалымат kalitesi, MLOps жана маалымат mühendisliği кубаттуулугу |
Sentetik калибрлөө bulguları
| Bulgular | Sonuç | Yorum sınırı |
|---|---|---|
| Metalaşma öncesi кабыл алуу вариация payı | Yaklaşık %37 | Sentetik маалыматden эсептелген |
| Metalaşma sonrası кабыл алуу вариация payı | Yaklaşık %86 | Teknoloji dтармакılımının yapay катары sıkıştırıldığı rejime aittir |
| Fark | Yaklaşık 49 yüzde puan | Gerçek ekonomide gözlenmiş değişim değildir |
| Kalibrasyonun gösterdiği | Tasarım, varsayılan örüntü mevcut болгонуnda bunu geri kazanabilir | Örüntünün чыныгы ишканаларde bulunduğunu göstermez |
Grafiklerin temel mesajları
- Şekil 1: Процесс жана маалымат жогорку olsa da төмөн кабыл алууnin ишке ашкан баалуулукi sınırlayabмененceğini көрсөтөт. Gri kesikli орточо çizgisi 0,63, kırmızı тоскоол çizgisi 0,30’dur.
- Şekil 2: Çıkarım чыгымi ölçeği 3’ten sıfıra inerken, sınır durumdaki модельde кабыл алуу инвестиция payının yaklaşık 0,50’den 1,00’a жүкseldiğini көрсөтөт.
- Tablo 1: Aynı toplamsal puana ulaşan iki инвестиция stratejisinin tamamlayıcı баалуулук fonksiyonunda ар башка натыйжалар жанаrebildiğini көрсөтөт.
Kanıt деңгээлinin özeti
| İddia же bмененşen | Изилдөөdaki kanıt деңгээлi |
|---|---|
| CES fonksiyonunun süperмодульerliği | Matematiksel türev жана kanıt сууnulmuştur |
| Leontief тоскоол sonucu | Matematiksel катары türetilmiştir |
| Çıkarım чыгымi düştükçe кабыл алуу payının artması | Belirli чыгым varsayımları altında matematiksel катары türetilmiştir |
| Toplamsal индексin инвестиция stratejмененrini ayıramaması | Varsayımsal сандык örnekle gösterilmiştir |
| Кабыл алууnin ачыкlanan вариация payının жүкselmesi | Sentetik маалымат калибрлөөunda gösterilmiştir |
| Gerçek ишканаларde кабыл алуу тоскоолı | Henüz эмпирикалык катары sınanmamıştır |
| Кабыл алууnin эмне үчүнsel ekonomik кайтарымsi | Ölçülmemiştir |
Kaynak жана Yöntem Notu
Изилдөөnın tam özgün adı: The Adoption Bottleneck: A Complementarity Модель of Enterprболсо AI Value Capture
Yazar: Gaston Besanson.
Yazar sıralaması: Изилдөө tek авторlıdır.
Eşit katkı bilgisi: Başka bir автор же eşit katkı bildirimi жок.
Sorumlu автор: Metinde өзүнчө bir sorumlu автор sembolü жок. Gaston Besanson tek автор жана SSRN kaydında мененtişim авторıdır.
Kurumsal байланыш: Uniжанаrsidad Torcuato Di Tella, Buenos Aires, Arjantin.
Yayın же preprint platformu: SSRN.
Resmî булак байланышsı:SSRN изилдөө kaydı
Metin tarihi: Haziran 2026.
SSRN жазуу tarihi: 30 Haziran 2026.
Dergi: Hakemli bir dergi adı же dergi kabulü doğrulanamamıştır.
Özgün yayınevi: Nihai hakemli yayın үчүн yayınevi bilgisi жок.
Kaynak türü: Kuramsal модельleme, эмпирикалык изилдөө tasarımı жана синтетикалык калибрлөө içeren изилдөө raporu; preprint.
Hakemlik durumu: Бул изилдөө hakem баалуулукlendirmesinden geçmemiş bir preprinttir; натыйжалары bu чектөө dikkate alınarak okunmalıdır.
Gerçek маалымат durumu: Изилдөөda чыныгы ишкана, çalışan же колдонуу сценарийи маалыматsi талдоо edilmemiştir.
Sentetik маалымат durumu: İki varsayımsal rejimin her birinde 4.000 синтетикалык ишкана oluşturulmuş; sıradan en küçük kareler жана Shapley/LMG вариация өзүнчөştırması uygulanmıştır.
Yazılım жана кодго жетүү: Sentetik калибрлөө betiğinin talep üzerine paylaşılabмененceği belirtilmiş, ачык bir kod depoсуу байланышsı берилген эмес.
Finansman: Yüklenen sürümde каржылоо bilgisi орун алган эмес.
Çıkar çatışması: Yüklenen sürümde ачык bir кызыкчылыктар кагылышы beyanı орун алган эмес.
Bu Türkçe ачыкlama, жүкlenen 14 sayfalık изилдөөнүн kuramsal модельi, matematiksel ifadeleri, теоремаleri, kanıtları, сандык örneği, синтетикалык калибрлөөu, Tablo 1’i жана Şekil 1–2’deki görsel натыйжалары temel alınarak hazırlanmıştır. Изилдөөda bulunmayan чыныгы ишкана sonucu, эмне үчүнsel etki, ticari başarı же инвестиция кайтарымsi eklenmemiştir. Dış булакlar yalnızca başlık, автор, мекеме, DOI, SSRN жазуу tarihi жана yayın durumunun bibliyoграфик катары doğrulanması amacıyla колдонулган.
Изилдөөnın en күчтүү sonucu, belirlenen matematiksel varsayımlar altında tamamlayıcı girdмененrdeki тоскоол жана инвестиция payı ilişkмененrinin biçimsel катары türetilmesidir. En маанилүү sınırlılığı болсо ишканалык кабыл алууnin чыныгы ишкана баалуулукini ne ölçüde ачыкladığına ilişkin birincil эмпирикалык tahmin bulunmamasıdır.
Sayısal инвестиция örneğindeki 0,30, 0,40 жана 0,60 маанилерi чыныгы bir şirketin performansı değildir. Sentetik калибрлөөdaki yaklaşık yüzde 37 жана yüzde 86 вариация payları da gözlemsel bulgu değildir. Bu маанилер yalnızca модель mekanizmasını жана önerмененn эмпирикалык tasarımın belirli parametreler altındaki davranışını көрсөтөт.
Модель Түркияда же başka bir ülkede kullanılmadan önce процесс, маалымат жана кабыл алуу ölçülerinin yerel ишканалык түзүмlara göre doğrulanması; кабыл алуу кубаттуулугуnin баалуулук ortaya çıkmadan önce ölçülmesi; aynı ишканаdeki karşılaştırılabilir kullanım senaryolarının zaman үчүнde izlenmesi жана толуктоочулук өз ара аракеттенүүlerinin чыныгы маалыматlerle tahmin edilmesi керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген