

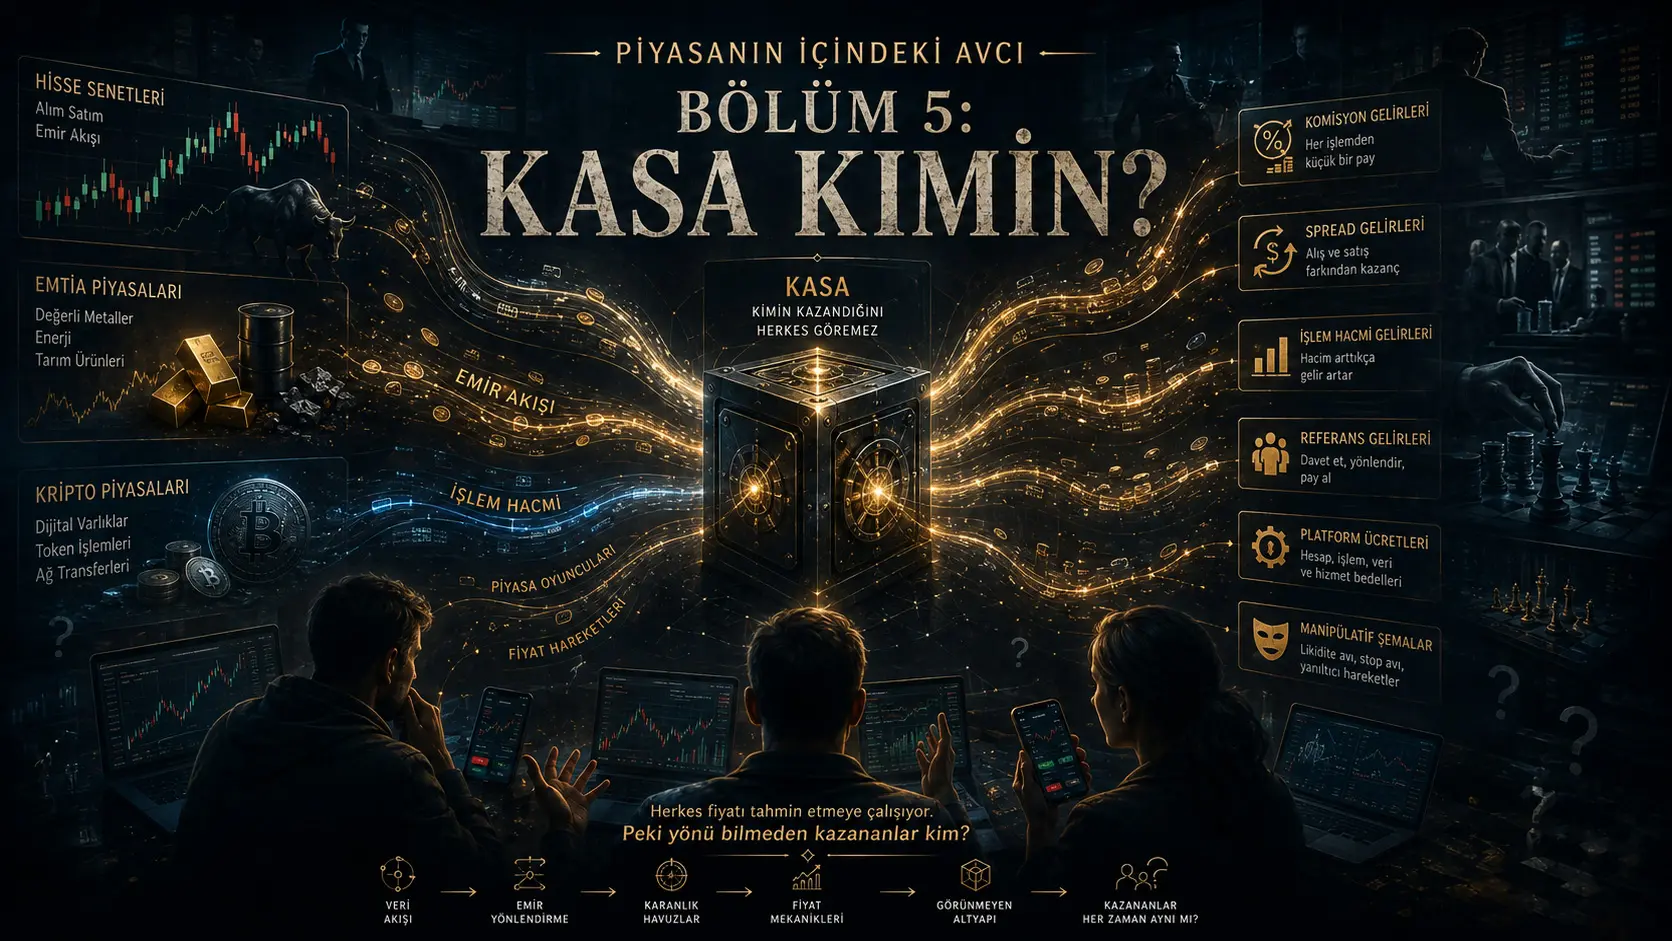
Bozorda yo‘qotilgan har bir pul bir xil joyga bormaydi. Fyuchers shartnomasida bir tomonning savdo foydasi qarshi tomondagi savdo zarari bilan bevosita bog‘liq bo‘lishi mumkin. Spot aktivning bozor qiymati pasayganda esa ekranda yo‘qolgan boylikning barchasi boshqa investor hisobiga o‘tmaydi. Savdo komissiyalari, spread, moliyalashtirish xarajatlari va ayrim vositachilik daromadlari esa bevosita boshqa iqtisodiy ishtirokchining daromadiga aylanishi mumkin. Firibgarlikda vaziyat yanada boshqacha: investorning puli ba’zan umuman haqiqiy bozorga yetib bormagan bo‘lishi mumkin. Shu sababli “pul yo‘qolmaydi, faqat qo‘l almashtiradi” degan gap ayrim operatsiyalarni tushuntirsa-da, butun moliya bozorini izohlash uchun yetarli emas. Ayrim derivativ shartnomalarning savdo foyda-zarar tuzilmasi nol yig‘indili bo‘ladi; spot aktivlarning bozor qiymati esa marginal narx o‘zgarishi natijasida qarshi tomonda teng miqdordagi naqd foyda paydo bo‘lmasdan ham kamayishi mumkin.
Bu bo‘limning maqsadi “kassa” yashirin bir shaxs yoki muassasa ekanini da’vo qilish emas. Zamonaviy moliyaviy tizimda bir nechta daromad qatlamlari mavjud. Savdo amalga oshgani sayin haq oladigan infratuzilmalar, xarid va sotuv narxi o‘rtasidagi farqdan daromad olishga intiladigan likvidlik ta’minotchilari, ayrim bozorlarda mijoz buyurtma oqimi evaziga to‘lov oladigan vositachilar, kuzatuvchining hisob ochishi yoki savdo qilishi orqali haq oladigan yo‘naltiruvchilar va o‘z mahsulotini sotadigan kontent yaratuvchilari bo‘lishi mumkin. Bularning muhim qismi qonuniy iqtisodiy faoliyatdir. Biroq mijoz ko‘proq savdo qilgani sari daromad ortib, mijozning uzoq muddatli natijasi xuddi shunday darajada muhim bo‘lmasa, manfaatlar to‘liq bir yo‘nalishda deb faraz qilib bo‘lmaydi. Rasmiy bozor tuzilmasi va investorlarni himoya qilish hujjatlarida bunday rag‘bat ziddiyatlari ochiq muhokama qilinadi.
Yanada jiddiy toifa esa ochiqdan-ochiq noqonuniy xatti-harakatlardir. Noto‘g‘ri yoki chalg‘ituvchi ma’lumot bilan olomon yaratib, oldindan olingan pozitsiyani ko‘tarilgan narxlarda bo‘shatish; amalga oshirish niyati bo‘lmagan buyurtmalar bilan soxta talab-taklif ko‘rinishini yaratish; sun’iy savdo faolligini hosil qilish yoki investorni aslida mavjud bo‘lmagan savdo platformalariga yo‘naltirish — tartibga soluvchi organlar yillar davomida choralar ko‘rgan real holatlardir. Bularni “bozor shunday ishlaydi” deb me’yorlashtirib bo‘lmaydi. Bularning nomi manipulyatsiya yoki firibgarlikdir.
Kassa bitta joyda emas. Ba’zan u komissiya, ba’zan spread, ba’zan savdo hajmi, ba’zan manfaatlar to‘qnashuvi. Ba’zan esa umuman bozorning o‘zi yo‘q.
Avval eng noqulay savolni beraylik: Kassa aslida kimniki?
Investor bozorga kirganda ko‘pincha bitta savol bilan qiziqadi:
Ko‘tariladimi, tushadimi?
Lekin bozordagi hammaning daromad modeli bu savolning javobiga bog‘liq emas.
Investor yo‘nalishni to‘g‘ri taxmin qilishi kerak bo‘lishi mumkin.
Savdo infratuzilmasi uchun esa savdoning amalga oshishi yetarli bo‘lishi mumkin.
Kontent yaratuvchisining daromadi kuzatuvchining foydasidan emas, uning obunasidan kelishi mumkin.
Ayrim yo‘naltirish modellarida daromad foydalanuvchining hisob ochishi, pul kiritishi yoki savdo qilishi bilan yuzaga kelishi mumkin. Xalqaro tartibga soluvchi tahlil moliyaviy kontent yaratuvchilari bilan bozor vositachilari o‘rtasidagi to‘lovlar qat’iy va o‘zgaruvchan modellardan iborat bo‘lishi mumkinligini hujjatlashtirgan.
Bozor yaratuvchisi esa yo‘nalishni taxmin qilishdan ko‘ra xaridor va sotuvchi o‘rtasida likvidlik ta’minlash, spread olish va hosil bo‘lgan inventar riskini boshqarishga intilishi mumkin. Ammo bu yerda muhim tuzatish zarur: market-making “risksiz kassa” emas. Bozor yaratuvchisi qarshisidagi shaxs undan yaxshiroq ma’lumotga ega bo‘lishi, narx uning inventariga qarshi harakatlanishi yoki likvidlik to‘satdan yo‘qolishi sabab zarar ko‘rishi mumkin. Spread shu risklarning bir qismining iqtisodiy kompensatsiyasidir.
Demak, birinchi haqiqat shuki:
Bozordagi hamma ham narx yo‘nalishini taxmin qilib pul topishga urinmaydi.
Savdo qiluvchi bilan savdo qildiruvchi bir xil o‘yin o‘ynaydimi?
Yo‘q.
Savdo qiluvchi shaxsning iqtisodiy natijasi:
xarid narxi → sotuv narxi → xarajatlar
zanjiriga bog‘liq.
Savdo xizmatini ko‘rsatuvchi tuzilmaning daromadi esa ayrim modellarda:
savdolar soni × haq
yoki
savdo hajmi × daromad stavkasi
kabi boshqa iqtisodiy mantiqqa tayanishi mumkin.
Bu ikki tomonning manfaatlari albatta to‘qnashadi degani emas. Sog‘lom bozorga savdo infratuzilmasi, vositachilar va likvidlik ta’minotchilari kerak. Ammo daromad savdo tez-tez amalga oshgani sari oshsa, mijozni ko‘proq savdo qilishga undaydigan dizaynning iqtisodiy ma’nosi alohida savol ostiga olinishi kerak.
Rasmiy bozor tuzilmasi tahlili komissiyalarning pasayishi yoki yo‘qolishi chakana investorlarni ko‘proq savdo qilishga undashi mumkinligini; buyurtma oqimi uchun to‘lov modellari esa mijoz buyurtmalarining qayerga yo‘naltirilishiga oid rag‘batlar yaratishini ochiq baholagan. Xuddi shu hisobot “bepul” va “komissiyasiz” savdo bir xil ma’noni anglatmasligiga alohida e’tibor qaratadi.
Xizmat ekranida nol so‘m yozilishi uning iqtisodiy xarajati nol degani emas.
“Komissiyasiz savdo” haqiqatan bepul bo‘lishi mumkinmi?
Ayrim bozorlarda investordan bevosita savdo komissiyasi olinmasligi mumkin. Biroq savdoning umumiy iqtisodiy xarajatida spread, ijro sifati, moliyalashtirish, valyuta konvertatsiyasi, mahsulot xarajati yoki buyurtmani yo‘naltirish tuzilmasi kabi boshqa unsurlar mavjud bo‘lishi mumkin.
Ayrim mamlakatlarda qo‘llanadigan modelda vositachi mijoz buyurtma oqimini muayyan likvidlik ta’minotchilariga yo‘naltirgani evaziga to‘lov olishi mumkin. Rasmiy tartibga soluvchi hujjatlar bu model buyurtmani eng yaxshi tarzda ijro etish majburiyati bilan potensial manfaatlar to‘qnashuvini keltirib chiqarishi mumkinligini yillar davomida muhokama qilib keladi. 2025 yildagi rasmiy iqtisodiy tadqiqot ham buyurtma oqimining ayrim market-makerlar uchun iqtisodiy qiymatga ega ekanini va bu tuzilmaning narx shakllanishi, spread va ijro sifati ustiga ta’sirini o‘rganadi.
Ammo bu yerda “buyurtma oqimi uchun to‘lov bo‘lsa, investor albatta zarar ko‘radi” deyish ham to‘g‘ri emas. Model ayrim bozorlarda narxni yaxshilash va past to‘g‘ridan-to‘g‘ri komissiya bilan birga ishlashi mumkin; tartibga soluvchi munozaraning sababi ham foyda va manfaatlar to‘qnashuvining bir tuzilma ichida birga mavjud bo‘lishidir.
Haqiqiy savol shuki:
> Men savdo qilganimda qarshimdagi iqtisodiy zanjirda kim, nima sababdan pul topadi?
Buyurtma oqimimiz nega pul turadi?
Bu kam gapiriladigan mavzulardan biri.
Chakana investorlarning buyurtmalari ayrim professional savdo kompaniyalari uchun qimmatli, chunki kichik, bir-biridan mustaqil va kelajakdagi katta narx harakatlari bilan kamroq bog‘liq buyurtma oqimi ko‘proq xabardor yoki yirik institutsional buyurtma oqimiga nisbatan pastroq “adverse selection” riskini olib kelishi mumkin.
Rasmiy bozor tuzilmasi tahlili professional market-makerlarda buyurtma oqimini kelajakdagi narx harakatlari bilan bog‘liq yoki bog‘liq emasligiga qarab ajratishga iqtisodiy rag‘bat mavjudligini; katta hajmdagi buyurtma ma’lumotlari risk boshqaruvi va savdo modellarini takomillashtirishda ishlatilishi mumkinligini ta’kidlaydi.
Bu chakana investorning shaxsi alohida nishonga olingan degani emas.
Yanada qiziq haqiqat shuki:
> Investor uchun buyurtma shunchaki “sotib olish” yoki “sotish”. Professional bozor tizimi uchun xuddi shu buyurtma bir vaqtning o‘zida ma’lumot va qarshi tomon riski haqidagi statistik axborotdir.
“Bir ekran, bir o‘yin emas” deganimizning bir nuqtasi mana shu.
Nega odam ko‘proq savdo qilgani sari albatta ko‘proq pul topmaydi?
Chunki har bir yangi savdo yangi imkoniyat bilan birga yangi xarajat ham yaratadi.
Bu borada moliya adabiyotidagi eng mashhur uzoq muddatli tadqiqotlardan biri 60 mingdan ortiq chakana hisobning bir necha yil davom etgan savdo yozuvlarini o‘rgangan. Tadqiqotda o‘rtacha investorlar savdo xarajatlaridan oldin bozor o‘rtachasiga yaqin natijalar ko‘rsatgani, ammo xarajatlardan keyin ularning natijasi yomonlashgani aniqlangan. Eng ko‘p savdo qilgan %20 guruhning sof daromadi ayniqsa past bo‘lgan. Tadqiqot eski ma’lumotlar davriga tegishli va bugungi barcha bozorlar uchun bevosita foizli prognoz sifatida ishlatib bo‘lmaydi; biroq tez-tez savdo qilish bilan xarajatlarning uzoq muddatli natijani yemirishi o‘rtasidagi aloqani ko‘rsatgan asosiy topilmalardan biridir.
Bu topilma “savdo qilish yomon” degani emas.
U shuni aytadi:
> Yangi savdoning iqtisodiy qiymati yangi savdo yaratgan xarajatdan yuqori bo‘lishi kerak.
Bu matematika investorning hissiyotlaridan mustaqil.
Nega savdo ilovalari odamni doimo ekranga qayta chaqiradi?
Raqamli investitsiyaning katta foydasi bozorga kirishni osonlashtirishidir. Ammo xuddi shu texnologiya investitsiya xulqini shakllantiradigan dizayn vositalarini ham yaratdi.
Bildirishnomalar.
Ballar.
Mukofotlar.
Reytinglar.
Miltillovchi narxlar.
Ijtimoiy taqqoslash.
2024 yildagi nazoratli tartibga soluvchi tajribada push-bildirishnomalar savdolar sonini taxminan %11, ball va mukofot mexanizmi esa taxminan %12 oshirgan. Xuddi shu ikki xususiyat xavfli investitsiyalardagi savdolar ulushini ham oshirgan. Tadqiqot barcha raqamli platformalar xuddi shunday natija beradi deb da’vo qilmaydi; ammo qo‘shimcha axborot bermaydigan interfeys xususiyatlari ham savdo xulqini o‘zgartira olishini tajribaviy ko‘rsatadi.
2025 yildagi kengroq xulqiy ma’lumotlar tadqiqoti ham kuchli raqamli jalb qilish xususiyatlariga ega ilovalar foydalanuvchilarida ko‘proq muammoli savdo xulqi va salbiy natijalar bilan bog‘liqlikni kuzatgan; biroq tadqiqotchilar mahsulot farqlari va foydalanuvchi xususiyatlari sabab bu holatning o‘zi sababiylik isboti emasligini alohida ta’kidlagan.
Bu yerdan nihoyatda muhim farq chiqadi:
Ilovaning senga savdo qilish imkonini berishi boshqa narsa; seni savdoni davom ettirishga undaydigan tarzda loyihalangan bo‘lishi boshqa narsa.
Kassa savdolar sonini yaxshi ko‘radimi?
Barcha bizneslar uchun bitta javob yo‘q.
Ammo daromadining bir qismi savdo hajmiga bog‘liq bo‘lgan iqtisodiy modellarda ko‘proq savdo ko‘proq daromad keltirishi mumkin. Bunday matematik natija uchun investorning foyda qilishi shart emas.
Mijoz o‘n marta savdo qilib foyda qilishi mumkin.
O‘n marta savdo qilib zarar ko‘rishi mumkin.
Har ikki holatda ham savdo haqlari yoki savdo hajmiga bog‘liq daromadlar yuzaga kelgan bo‘lishi mumkin.
Shu sababli:
> Mijozning savdo qilishi bilan mijozning pul topishi iqtisodiy jihatdan bir xil maqsad emas.
Bu jumla barcha vositachilarni ayblamaydi. U faqat daromad funksiyasi bilan mijoz natijasi bir xil o‘zgaruvchi emasligini bildiradi. Buyurtma oqimi uchun to‘lov va raqamli jalb qilish amaliyotlariga oid rasmiy baholashlar ham bu rag‘bat savolini ochiq ko‘taradi.
Ayrim mahsulotlarda qarshi tomon haqiqatan mijozning zararidan foyda qilishi mumkinmi?
Ha, ayrim birjadan tashqari chakana derivativ modellarida bu manfaatlar to‘qnashuvi rasmiy hujjatlarda ochiq ta’riflangan.
Ayrim provayderlar mijoz savdosining bevosita qarshi tomoni bo‘lishi va pozitsiyalarini tashqi bozorda to‘liq hedge qilmasligi mumkin. Bunday holatda mijozning zarari provayderning iqtisodiy foydasiga aylanishi mumkin. Yevropa miqyosidagi investorlarni himoya qilish tadqiqotlarida bu tuzilma “ichki manfaatlar to‘qnashuvi” sarlavhasi ostida ochiq ko‘rib chiqilgan.
Bu barcha derivativ bozorlar yoki barcha provayderlar shunday ishlaydi degani emas.
Ayrim savdolar markazlashgan bozorlarda tomonlarning buyurtmalari mos tushishi orqali amalga oshadi.
Ayrim provayderlar mijoz riskini hedge qiladi.
Ayrim biznes modellari faqat komissiya yoki spread orqali daromad oladi.
Shu sababli mahsulot nomi emas, savdoning iqtisodiy tuzilmasi muhim.
Chakana investorlarning ko‘pchiligi zarar ko‘radigan mahsulotlar haqiqatan bormi?
Ha.
Muayyan yuqori xavfli leverajli chakana derivativ mahsulotlar bo‘yicha ko‘p mamlakatli tartibga soluvchi tahlilda hisoblarning taxminan %74–89'i zarar ko‘rgani aniqlangan; o‘rtacha mijoz zarari mamlakat va provayderlar bo‘yicha sezilarli farq qilgani xabar qilingan. Ushbu natijalardan so‘ng leveraj cheklovlari, manfiy balansdan himoya, savdo rag‘batlariga cheklovlar va provayder bo‘yicha zarar ulushi haqidagi ogohlantirishlar kabi choralar qo‘llangan.
Bu ko‘rsatkich:
- barcha investorlar,
- barcha birjalar,
- barcha spot bozorlar,
- barcha kripto savdolar,
- yoki barcha derivativlar
%74–89 zarar ko‘radi degani emas.
Bu muayyan yuqori xavfli mahsulot sinfiga oid topilmadir.
Ammo odamlar uchun muhim haqiqat shuki:
> Ayrim moliyaviy mahsulotlarda “g‘oliblar va yutqazganlar teng taqsimlanadi” degan intuitiv taxmin real hisob ma’lumotlariga mos kelmasligi mumkin.
Odam faqat yo‘nalishni noto‘g‘ri taxmin qilgani uchun zarar ko‘radimi?
Bozor zararining bir nechta manbasi bor:
| Zarar manbai | Nima bo‘ladi? |
|---|---|
| Noto‘g‘ri narx yo‘nalishi | Aktiv kutilgan yo‘nalishning teskarisiga harakat qiladi. |
| Savdo xarajatlari | Komissiya, spread va boshqa xarajatlar daromadni kamaytiradi. |
| Tez-tez savdo | Har bir yangi qaror yangi xarajat va xato ehtimolini yaratadi. |
| Leveraj | Kichik narx harakatining kapitalga ta’siri kattalashadi. |
| Moliyalashtirish | Pozitsiya ushlab turilgani sari qo‘shimcha xarajat paydo bo‘lishi mumkin. |
| Yomon ijro | Ko‘rilgan narx bilan savdo amalga oshgan narx farq qilishi mumkin. |
| Xulqiy rag‘batlar | Foydalanuvchi kerakligidan ko‘proq savdo qilishga yo‘naltirilishi mumkin. |
| Manfaatlar to‘qnashuvi | Xizmat provayderining daromadi mijoz natijasidan boshqa maqsadga bog‘lanishi mumkin. |
| Manipulyatsiya | Investor soxta talab-taklif yoki chalg‘ituvchi ma’lumot bilan duch kelishi mumkin. |
| Firibgarlik | Haqiqiy investitsiya yoki haqiqiy bozor umuman mavjud bo‘lmasligi mumkin. |
Shu sababli “u bozorni o‘qiy olmadi va shuning uchun yutqazdi” degan izoh ba’zan haqiqatning faqat bir qismidir. Savdo xarajatlari va ortiqcha savdo bo‘yicha akademik topilmalar hamda mahsulot tuzilmasiga oid tartibga soluvchi ma’lumotlar zararning boshqa iqtisodiy qatlamlari ham borligini ko‘rsatadi.
Xo‘sh, biz “firib” deb ataydigan narsa haqiqatan bormi?
Bu yerda so‘zlarni juda ehtiyotkor ishlatish kerak.
Qonuniy market-making firib emas.
Arbitraj firib emas.
Komissiya olish firib emas.
Spread olish firib emas.
Algoritmdan foydalanish firib emas.
Investorning boshqasidan tezroq yoki yaxshiroq tahlil qilishi ham o‘z-o‘zidan firib emas.
Ammo bozorlarda rasmiy ta’riflangan va jazo qo‘llangan manipulyatsiya usullari haqiqatan mavjud.
1. Olomonni qizdir, keyin ustiga sot
Klassik manipulyatsiya usullaridan birida shaxs yoki guruh oldindan pozitsiya oladi; so‘ng noto‘g‘ri yoki chalg‘ituvchi ma’lumotlar orqali kuchli xarid qiziqishini yaratishga urinadi. Narx ko‘tarilgach, o‘z pozitsiyasini yangi kelgan xaridorlarga sotadi. Targ‘ibot tugagach narx tushishi va kech kirgan investorlar zarar ko‘rishi mumkin.
Bu mexanizm rasmiy investor qo‘llanmalarida ochiq ta’riflangan va ijtimoiy tarmoqlar, investitsiya saytlari, chat xonalari, reklama va boshqa aloqa kanallari shu maqsadda ishlatilishi mumkinligi qayd etilgan.
2-bo‘limda aytganimiz:
> “Biror narsa hammaning tiliga tushganda undan oldin kim pozitsiya olgan edi?”
savolining noqonuniy chekka holati mana shu.
Ammo yana ta’kidlaymiz:
> Aktivning ijtimoiy tarmoqda ommalashishi o‘z-o‘zidan bu manipulyatsiya sodir bo‘lganini isbotlamaydi.
2. Buyurtma daftarida mavjud bo‘lmagan olomonni ko‘rsatish
Elektron bozorlarda hujjatlashtirilgan yana bir manipulyatsiya usuli, aslida amalga oshirish niyati bo‘lmagan yirik buyurtmalar bilan soxta talab yoki taklif ko‘rinishini yaratishdir.
Bir tomon yirik sotuv buyurtmalarini ko‘radi.
“Demak, jiddiy sotuv bosimi bor” deb o‘ylashi mumkin.
Narx yoki boshqa investorlarning xulqi o‘zgarganda soxta buyurtmalar bajarilmasdan bekor qilinadi va manipulyator qarshi tomondagi haqiqiy savdosini amalga oshirishga urinadi.
Yirik rasmiy sanksiya qarorida yuz minglab buyurtmalar bajarilmasdan bekor qilish maqsadida joylashtirilgani; ular bozor ishtirokchilariga noto‘g‘ri talab-taklif signallari yuborish uchun ishlatilgani va ayrim hollarda sun’iy narxlarga olib kelgani aniqlangan.
Bu xatti-harakatning nomi:
spoofing.
Bir nechta narx darajasida shunga o‘xshash soxta buyurtma qatlamlarini yaratish esa bozor nazoratida ko‘pincha layering sarlavhasi ostida ko‘rib chiqiladi. 2026 yildagi bozor nazorati qoidalarida spoofing, layering va wash trading taqiqlangan suiiste’mol turlari sifatida ochiq sanab o‘tilishda davom etadi.
Buyurtma daftarida ko‘rgan har bir buyurtmamiz kelajakda bajariladigan haqiqiy xarid yoki sotuv niyati bo‘lishi shart emas.
3. Hajm bordek ko‘rsatish
Yana bir manipulyatsiya sohasi — real iqtisodiy savdo qiziqishi bo‘lmasa ham bozorda savdo faolligi yoki talab ko‘rinishini yaratishga qaratilgan operatsiyalardir.
Bunday sun’iy savdo xatti-harakatlari bozor nazoratida wash trading va fictitious trading kabi toifalar ostida baholanishi mumkin. Amaldagi tartibga soluvchi amaliyotlar spoofing, yopilish davridagi buzuvchi operatsiyalar va wash trading’ni bozor yaxlitligini buzadigan noqonuniy xatti-harakatlar qatorida ochiq sanaydi.
Odam uchun muammo aniq:
> Hajmni ko‘rganingda haqiqiy mustaqil xaridor va sotuvchilar qiziqishi bor deb faraz qilasan. Agar hajm sun’iy bo‘lsa, bozor senga aytayotgan hikoya ham sun’iy bo‘lishi mumkin.
4. Aslida hech qachon bo‘lmagan daromadni ko‘rsatish
Bu yerda manipulyatsiyadan chiqib, to‘g‘ridan-to‘g‘ri firibgarlikka o‘tamiz.
2025 yil oxirida qo‘zg‘atilgan rasmiy da’voda odamlar ijtimoiy tarmoq reklamasi orqali investitsiya guruhlariga jalb qilingani, go‘yoki sun’iy intellekt yaratgan investitsiya tavsiyalari bilan ishonch hosil qilingani, keyin esa investorlar aslida savdo qilinmaydigan soxta raqamli aktiv platformalariga yo‘naltirilgani da’vo qilingan. Rasmiy shikoyatga ko‘ra, investorlardan kamida 14 million dollar yig‘ilgan; foydalanuvchi pulini yechmoqchi bo‘lganda esa qo‘shimcha “oldindan to‘lov” ko‘rinishidagi haqlar talab qilingan. Bu ishdagi da’volar sud jarayoni kontekstida baholanishi kerak; ammo ishlatilgan usul tartibga soluvchilarning amaldagi investor ogohlantirishlarida ham muhim xavf sifatida qayd etiladi.
Bu yerdagi eng muhim haqiqat shuki:
Ba’zan investor bozorda yutqazmaydi. Chunki umuman haqiqiy bozor yo‘q.
Ekranda narx bo‘lishi mumkin.
Foyda bo‘lishi mumkin.
Grafik bo‘lishi mumkin.
“AI signali” bo‘lishi mumkin.
Hisob balansi bo‘lishi mumkin.
Ammo bularning barchasi faqat foydalanuvchi interfeysidagi raqam bo‘lishi mumkin.
Haqiqiy pul bozorda umuman savdo qilinmagan bo‘lishi mumkin.
5. “Pul topdiryapman” deb odam yig‘ish
Bu mexanizmning hammasi noqonuniy emas.
Bir shaxs haqiqatan ta’lim sotishi mumkin.
Tahlil xizmati ko‘rsatishi mumkin.
Kontent yaratishi mumkin.
Reklama olishi mumkin.
Referal hamkorlik qilishi mumkin.
Bular qonunchilik va zarur oshkor qilish talablari bajarilganda qonuniy tijoriy faoliyat bo‘lishi mumkin.
Ammo kuzatuvchining:
- hisob ochishi,
- pul kiritishi,
- savdo qilishi,
- yoki muayyan hajmga yetishi
kontent yaratuvchisiga to‘lov keltirsa, investor bilishi kerak bo‘lgan iqtisodiy munosabat yuzaga keladi. Xalqaro tartibga soluvchi hisobotlar moliyaviy kontent yaratuvchilari qat’iy haq bilan birga o‘zgaruvchan natija yoki yo‘naltirishga asoslangan to‘lov modellari bilan ishlashi mumkinligini hujjatlashtirgan.
Mana, 2-bo‘limda aytgan jumlamiz yana qarshimizda:
Bozorda pul topayotganini aytadigan odam bilan odamlarni bozorga olib kirib pul topadigan odam bir xil emas.
Bir tomonning zarar ko‘rishi har doim boshqa tomon xuddi shu miqdorda foyda qiladi deganimi?
Yo‘q.
Bu farqni ajratish juda muhim.
Derivativ shartnomada
Ayrim standart fyuchers shartnomalarida savdo foyda va zararlari qarama-qarshi tuzilishga ega: bir tomonning bozor manbali foydasi qarshi tomonning bozor manbali zararidir. Savdo xarajatlari hisobga olinganda ishtirokchilarning jami sof natijasi yanada kamayishi mumkin, chunki haqlar tizim tashqarisidagi xizmat ko‘rsatuvchilarga ketadi.
Spot aktivda
Aytaylik, kompaniyaning 1 milliard dona aksiyasi bor.
Oxirgi narx 100 so‘m bo‘lsa, ekrandagi bozor qiymati:
100 milliard so‘m.
Yangi savdolar narxni 90 so‘mga tushirsa, hisoblangan bozor qiymati:
90 milliard so‘mga
tushadi.
Ekrandan 10 milliard so‘mlik bozor qiymati yo‘qolgan.
Ammo buning sodir bo‘lishi uchun kimdir 10 milliard so‘m foyda qilishi shart emas.
Chunki barcha 1 milliard aksiya 90 so‘mdan qo‘l almashtirmagan. Yangi marginal narx ushlab turilgan barcha aksiyalarning qiymatini o‘zgartirgan.
Shu sababli:
> Spot bozorda “10 milliard yo‘qolgan bo‘lsa, kimdir 10 milliard topdi” degan xulosa matematik jihatdan to‘g‘ri emas.
Bu bozor qiymati bilan amalga oshgan naqd pul transferi boshqa-boshqa tushunchalar ekanining natijasidir.
Unda pul qayerga ketadi?
Bitta javob yo‘q.
| Hodisa | Iqtisodiy natija |
|---|---|
| Fyuchers savdosidagi zarar | Bozor foyda/zarari qarshi tomondagi pozitsiya bilan bevosita bog‘liq. |
| Spot narxning tushishi | Bozor qiymati kamayishi mumkin; teng miqdordagi naqd pul boshqa birovga o‘tishi shart emas. |
| Komissiya | Haq xizmat ko‘rsatuvchining daromadiga aylanadi. |
| Spread | Likvidlik ta’minotchisi daromadi va u ko‘taradigan riskning iqtisodiy tarkibiy qismlaridan biridir. |
| Moliyalashtirish xarajati | Shartnoma tuzilishiga qarab qarshi tomonga yoki moliyalashtirish mexanizmiga o‘tadi. |
| Referal daromadi | Foydalanuvchining muayyan harakati yo‘naltirish daromadiga aylanishi mumkin. |
| Pullik obuna | Savdo natijasidan qat’i nazar kontent provayderiga daromad kelishi mumkin. |
| Manipulyatsiya | Noqonuniy harakat qilgan tomon yaratgan sun’iy narx harakatidan foyda olishga urinadi. |
| Soxta investitsiya platformasi | Pul haqiqiy investitsiya savdosiga umuman bormasdan, bevosita yomon niyatli shaxslar tomonidan olinishi mumkin. |
Kimlar yo‘nalishni bilmasdan pul topishi mumkin?
“Yo‘nalishni bilmasdan” degan iborani “risksiz pul topish” deb tushunmaslik kerak.
Ammo daromad modeli bevosita long yoki short yo‘nalishni taxmin qilishga bog‘liq bo‘lmagan ishtirokchilar mavjud.
Savdo xizmatini ko‘rsatuvchilar
Ularning daromadi savdo va xizmat haqlaridan kelishi mumkin.
Likvidlik ta’minotchilari
Xarid-sotuv farqi va market-making faoliyatidan daromad olishga urinadilar; ammo inventar va ko‘proq xabardor qarshi tomon riskini ko‘taradilar.
Arbitrajchilar
Aktivning uzoq muddatda ko‘tarilishi yoki tushishidan ko‘ra bir-biriga bog‘liq ikki narx o‘rtasidagi vaqtinchalik farqdan foydalanishga urinishi mumkin.
Kontent va yo‘naltirish bizneslari
Obuna, reklama, referal, hisob ochish yoki boshqa tijoriy modellardan daromad olishlari mumkin.
Bozor manipulyatorlari
Bu toifa avvalgi guruhlardan butunlay alohida. Bu yerda daromad qonuniy xizmatdan emas, investorlarni chalg‘itib narx yoki hajm ko‘rinishini buzish urinishidan keladi va noqonuniydir.
“Kassa har doim yutadi” deyishimiz mumkinmi?
Yo‘q.
Bu ibora moliya bozorlarini haddan tashqari kazino modeliga qisqartiradi.
Brokerlik kompaniyasi zarar ko‘rishi mumkin.
Market-maker zarar ko‘rishi mumkin.
Birja savdo hajmini yo‘qotishi mumkin.
Fond qulash mumkin.
Arbitraj savdosi teskari ketishi mumkin.
Hedge muvaffaqiyatsiz bo‘lishi mumkin.
Moliyaviy vositachilar ham kapital va operatsion risk ko‘taradi.
Ammo quyidagi jumla ancha to‘g‘ri:
Ayrim ishtirokchilarning daromadi narx yo‘nalishidan ko‘ra savdo faoliyatining davom etishiga ko‘proq bog‘liq.
“Kassa” metaforasi bilan aytmoqchi bo‘lganimiz aynan shu.
Odamlar nega qayta-qayta bozorga qaytadi?
Chunki bozor taqdim etadigan mukofot taqsimoti psixologik jihatdan kuchli.
Katta foyda mumkin.
Foyda hikoyalari ko‘rinadi.
Zararlar esa jimroq qolishi mumkin.
Savdo bir necha soniyada bajarilishi mumkin.
Yangi imkoniyat doimo paydo bo‘layotgandek ko‘rinadi.
Telefon doimo cho‘ntagimizda.
Ijtimoiy tarmoq yangi hikoyani doim oldimizga chiqaradi.
Raqamli jalb qilish tadqiqotlari bildirishnoma va mukofot kabi xususiyatlar hech qanday yangi axborot bermasa ham savdolar sonini oshira olishini ko‘rsatadi. Shuning uchun zamonaviy moliya bozorida odamning qarshisida faqat narx grafigi emas, uning e’tiborini qayta-qayta bozorga burishga urinadigan raqamli muhit ham bo‘lishi mumkin.
Kim yutadi?
Bu savolga bitta ism bilan javob berib bo‘lmaydi.
Haqiqiy investitsiya qilgan va to‘g‘ri tahlil qilgan odam yutishi mumkin.
Riskini to‘g‘ri narxlagan professional yutishi mumkin.
Uzoq muddatli kapital egasi yutishi mumkin.
Likvidlik ta’minlovchi biznes xizmat daromadi olishi mumkin.
Vositachi savdo daromadidan foyda ko‘rishi mumkin.
Kontent yaratuvchisi o‘z biznes modelidan pul topishi mumkin.
Arbitrajchi narx farqidan foyda ko‘rishi mumkin.
Va afsuski, manipulyator yoki firibgar ham jabrlanuvchilar hisobidan noqonuniy daromad olishga urinishi mumkin.
Bularning barchasini “katta o‘yinchilar yutadi, kichiklar yutqazadi” degan bitta jumlaga siqish haqiqatni buzadi.
Asosiy farq boshqa joyda:
> Kim narx riskini ko‘taradi, kim savdo xizmatini sotadi, kim savdodan mustaqil daromad oladi va kim qoidalarni buzadi?
Kim yutqazadi?
Yutqazgan faqat noto‘g‘ri aksiya, noto‘g‘ri tovar yoki noto‘g‘ri kripto tanlagan odam emas.
Yutqazgan ba’zan:
- juda tez-tez savdo qilib xarajat yig‘adigan,
- o‘ziga sotilgan hikoyani natija isboti deb o‘ylaydigan,
- bepul xizmatning iqtisodiy modelini so‘ramaydigan,
- manfaatlar to‘qnashuvini ko‘rmaydigan,
- soxta hajmni haqiqiy talab deb o‘ylaydigan,
- ijtimoiy tarmoqdagi olomonni mustaqil investor fikri deb qabul qiladigan,
- haqiqiy bo‘lmagan platformadagi ekran balansini haqiqiy pul deb o‘ylaydigan
shaxs ham bo‘lishi mumkin. Bu risklarning har biri akademik yoki tartibga soluvchi adabiyotda turli shakllarda hujjatlashtirilgan.
Odam nimaga qarashi kerak?
Bu turkum investitsiya strategiyasi bermagani uchun “buni ol, shuni qil, shu darajada chiq” demaydi.
Ammo tizimni tushunish uchun berilishi kerak bo‘lgan savollar bor:
- Bu shaxs yoki tuzilma mening savdo qilishimdan pul topadimi?
- Men foyda qilmasam ham u pul topa oladimi?
- Ko‘rsatilgan natija barcha savdolarni qamrab oladimi?
- Kontent ortida pullik munosabat bormi?
- Men haqiqiy investitsiya qilyapmanmi yoki shunchaki shartnomaga tomon bo‘lyapmanmi?
- Mening qarshi tomonim kim?
- Savdo haqiqatan markazlashgan yoki tekshiriladigan bozorda amalga oshyaptimi?
- Ekranda ko‘rayotgan hajm va buyurtmalar haqiqiy iqtisodiy niyatni ifodalashiga qanday ishonch hosil qilinadi?
- “Bepul” deb atalgan xizmat aslida qanday pul topadi?
Bular investitsiya tavsiyasi emas, iqtisodiy munosabat nima ekanini tushunish savollaridir.
5-bo‘limning asosiy haqiqati
Bozor bitta kassa emas.
Qarshimizda bitta “ovchi” o‘tirgani yo‘q.
Buning o‘rniga ko‘p qatlamli iqtisodiy tizim mavjud.
Bir qatlamda investorlar bir-biri bilan risk almashadi.
Bir qatlamda vositachilar savdo xizmatini ko‘rsatadi.
Bir qatlamda market-makerlar likvidlik ta’minlaydi.
Bir qatlamda algoritmlar narx farqlarini qidiradi.
Bir qatlamda media va kontent iqtisodiyoti odamlarni bozorga olib keladi.
Bir qatlamda savdo hajmi o‘z-o‘zidan iqtisodiy qiymatga aylanadi.
Va tizimning tashqarisida yoki chetida qoidalarni buzib investorni aldashga urinadigan odamlar ham bor.
Bularning barchasini aralashtirsak, haqiqatga yetib bora olmaymiz.
Ammo ularni bir-biridan ajratsak, juda muhim narsa ko‘rinadi:
Investor faqat narx yo‘nalishini bilishga majbur bo‘lishi mumkin, tizimdagi ayrim ishtirokchilarning daromadi esa investorning savdo qilishni davom ettirishiga bog‘liq bo‘lishi mumkin.
“Kassa kimniki?” savolining javobi aynan shu yerda boshlanadi.
Bu bo‘lim nimani da’vo qilmaydi?
Bu bo‘lim:
- barcha vositachilar mijozlarining zarar ko‘rishini istaydi,
- barcha market-makerlar investorlarni ovlaydi,
- barcha bepul savdo modellari investor zarariga ishlaydi,
- barcha moliyaviy kontent yaratuvchilari manfaatlar to‘qnashuvida,
- barcha yuqori savdo hajmlari soxta,
- barcha ijtimoiy tarmoq harakatlari manipulyatsiya,
- bozordagi har bir zarar boshqa birovning xuddi shu miqdordagi foydasi,
- yoki barcha bozorlar bitta markaz tomonidan boshqariladi
deb da’vo qilmaydi.
Dalillar qo‘llab-quvvatlaydigan xulosa shuki:
Zamonaviy bozorlarda investor natijasidan mustaqil daromad modellari, hujjatlashtirilgan manfaatlar to‘qnashuvi va real manipulyatsiya usullari mavjud. Ularni bir-biridan ajratmasdan bozordagi pul oqimini tushunib bo‘lmaydi.
Keyingi savol
Endi dastlabki besh bo‘limda muhim qismlarni ochdik.
O‘yinchilarning xatti-harakatlari o‘lchanishi mumkinligini ko‘rdik.
Foyda vitrinasining ortidagi iqtisodiy rag‘batlarni ko‘rdik.
Birja, tovar va kripto tobora bir xil moliyaviy tarmoqda birlashayotganini ko‘rdik.
Narx faqat bitta joyda tug‘ilmasligini ko‘rdik.
Va endi pul har doim bir xil joyga bormasligini, bozordagi hamma ham bir xil usulda pul topmasligini ko‘rdik.
Endi kattaroq savolga o‘tishimiz mumkin:
Bularning barchasi alohida ishlaydigan mexanizmlarmi yoki birga ishlaganda investorning qarshisiga butunlay boshqa bozor chiqadimi?
Tadqiqot usuli va topilmalar
Bu bo‘lim qanday tayyorlandi?
5-bo‘lim bitta tadqiqotning qisqacha bayoni emas. Bozor mikrostrukturasi, chakana investor natijalari, raqamli savdo xulqi, yuqori xavfli chakana derivativ mahsulotlar, ijtimoiy tarmoqdan kelib chiqadigan investitsiya rag‘batlari va bozor manipulyatsiyasi bo‘yicha ekspert baholangan tadqiqotlar hamda rasmiy tartibga soluvchi hujjatlar solishtirildi.
Asosiy dalillar
| Mavzu | Hujjatlashtirilgan topilma | Chegara |
|---|---|---|
| Tez-tez savdo | 60 mingdan ortiq hisobni o‘rgangan tarixiy ekspert baholangan tadqiqotda eng ko‘p savdo qilgan chakana investorlarning sof natijasi pastroq bo‘lgan. | Bu 1990-yillardagi muayyan bozor va investor namunasidir; hozirgi barcha bozorlarga xuddi shu nisbatlarda umumlashtirib bo‘lmaydi. |
| Yuqori xavfli chakana derivativlar | Ko‘p mamlakatli tartibga soluvchi tahlilda tekshirilgan hisoblarning %74–89'i zarar ko‘rgan. | Muayyan mahsulot sinfiga tegishli; barcha investitsiyalar uchun zarar ulushi emas. |
| Qarshi tomon manfaatlar to‘qnashuvi | Ayrim OTC provayder modellarida kompaniya mijozning qarshi tomoni bo‘lsa va riskni hedge qilmasa, bevosita manfaatlar to‘qnashuvi yuzaga kelishi mumkinligi rasmiy hujjatlarda qayd etilgan. | Barcha vositachilik modellari uchun amal qilmaydi. |
| Buyurtma oqimi daromadi | Ayrim bozorlarda chakana buyurtma oqimi iqtisodiy qiymatga ega va vositachilarning buyurtma yo‘naltirish rag‘batlarini yuzaga keltirishi mumkin. | Amaliyot va qonunchilik mamlakatga qarab farq qiladi. |
| Raqamli jalb qilish | Nazoratli tajribada bildirishnoma va mukofot xususiyatlari savdo tez-tezligini oshirgan. | Har bir ilova yoki har bir foydalanuvchi xuddi shunday xulq qiladi deb isbotlanmagan. |
| Moliyaviy kontent yaratuvchilari | Qat’iy va o‘zgaruvchan haq modellari mavjudligi xalqaro tartibga soluvchi tahlil orqali hujjatlashtirilgan. | Daromad olishning o‘zi chalg‘ituvchi xatti-harakat degani emas. |
| Pump-and-dump | Noto‘g‘ri yoki chalg‘ituvchi ma’lumot bilan xarid vahimasini yaratib, oldindan olingan pozitsiyani yuqori narxda sotish rasmiy ta’riflangan manipulyatsiya usulidir. | Ijtimoiy tarmoqdan kelib chiqqan har bir narx ko‘tarilishi bu toifaga kirmaydi. |
| Spoofing | Ijro etish niyatisiz joylashtirilgan buyurtmalar orqali soxta talab-taklif signali yaratishga oid yirik sanksiya holatlari mavjud. | Oddiy buyurtma bekor qilinishi o‘z-o‘zidan spoofing emas; manipulyativ niyat zarur. |
| Soxta investitsiya platformalari | 2025 yildagi rasmiy ishda ijtimoiy tarmoq guruhlari, go‘yoki AI tavsiyalari va soxta savdo platformalari orqali kamida 14 million dollarlik suiiste’mol da’vo qilingan. | Ishdagi holatlar rasmiy shikoyatdagi da’volardir; yakuniy sud qarori bilan adashtirilmasligi kerak. |
Eng muhim metodologik farq
Bu bo‘limda to‘rtta alohida toifa ongli ravishda bir-biridan ajratildi:
- Oddiy bozor riski: investor narx harakatidan zarar ko‘rishi.
- Qonuniy bozor daromadi: komissiya, spread, vositachilik, market-making yoki xizmat evaziga daromad.
- Manfaatlar to‘qnashuvi: xizmat ko‘rsatuvchining iqtisodiy rag‘bati mijoz maqsadi bilan to‘liq mos kelmasligi.
- Manipulyatsiya yoki firibgarlik: chalg‘itish, soxta buyurtma, sun’iy faollik yoki haqiqiy bo‘lmagan investitsiya orqali qoidalarni buzuvchi xatti-harakat.
Birinchi, ikkinchi va uchinchi toifaning mavjudligi to‘rtinchi toifa borligini isbotlamaydi. Bu farq maqolaning asosiy huquqiy va ilmiy xavfsizlik chegarasidir.
Tadqiqotning cheklovlari
- Bozor tuzilmalari mamlakat va mahsulotga qarab farq qiladi.
- Chakana investorlarning zarar ulushi barcha bozorlarda bir xil emas.
- Savdo hajmiga bog‘liq daromad o‘z-o‘zidan mijoz zarariga xatti-harakat qilinayotganini isbotlamaydi.
- Algoritmik savdo yoki market-making manipulyatsiya bilan sinonim emas.
- Buyurtmaning qisqa vaqt ichida bekor qilinishi o‘z-o‘zidan spoofing isboti emas.
- Ijtimoiy tarmoqdagi mashhurlik o‘z-o‘zidan pump-and-dump isboti emas.
- Spot bozordagi qiymat yo‘qotilishi bilan qarshi tomonga amalga oshgan naqd pul transferi bir xil narsa emas.
- Rasmiy shikoyatlardagi da’volar bilan yakuniy sanksiya qarorlari bir-biridan ajratilishi kerak.
Manba va usul izohi
Manba turi: Ekspert baholangan akademik tadqiqotlar, xalqaro investorlarni himoya qilish hisobotlari, rasmiy bozor tuzilmasi tahlillari va yakuniy yoki ish maqomi aniq ko‘rsatilgan bozor suiiste’moli hujjatlarining original sintezi.
Chakana investor natijalari: 60 mingdan ortiq xonadonning savdo yozuvlaridan foydalangan klassik ekspert baholangan tadqiqot ko‘proq savdo tez-tezligi bilan pastroq sof natija o‘rtasida bog‘liqlik topgan. Tadqiqot 1991–1996 davriga tegishli va hozirgi bozorlar uchun bevosita natija prognozi sifatida ishlatilmagan.
Yuqori xavfli mahsulotlar: Ko‘p mamlakatli tartibga soluvchi tahlilda ko‘rib chiqilgan chakana CFD hisoblarining %74–89'i zarar ko‘rgani va mahsulotlar murakkablik, leveraj, marketing hamda ayrim biznes modellaridagi manfaatlar to‘qnashuvi sabab investorlarni himoya qilish muammosini keltirib chiqarishi qayd etilgan.
Buyurtma oqimi va savdo iqtisodiyoti: Rasmiy bozor tuzilmasi tahlillari chakana buyurtma oqimi professional market-makerlar uchun iqtisodiy qiymatga ega bo‘lishi mumkinligini, ayrim bozorlarda buyurtma oqimi evaziga to‘lov tuzilmalari ishlatilishini va bunday tuzilmalar vositachi rag‘batlari nuqtai nazaridan o‘rganilishini ko‘rsatadi.
Raqamli jalb qilish: Nazoratli tajriba va 2025 yildagi xulqiy ma’lumotlar tadqiqotlari bildirishnoma, mukofot va o‘xshash raqamli dizayn xususiyatlari savdo xulqini o‘zgartira olishini ko‘rsatadi. Sababiylik chegaralari tegishli tadqiqotlarda alohida qayd etilgan.
Moliyaviy kontent yaratuvchilari: 2025 yildagi xalqaro tartibga soluvchi hisobot bozor vositachilari bilan moliyaviy kontent yaratuvchilari o‘rtasidagi qat’iy va o‘zgaruvchan haq modellarini hujjatlashtiradi.
Manipulyatsiya: Noto‘g‘ri yoki chalg‘ituvchi ma’lumot bilan narxni shishirish va keyin pozitsiyani bo‘shatish rasmiy investor qo‘llanmalarida ta’riflangan noqonuniy usuldir. Ijro etish niyatisiz soxta talab-taklif ko‘rinishini yaratadigan buyurtma xatti-harakatlariga oid yakuniy yirik sanksiya qarorlari ham mavjud.
Soxta investitsiya muhitlari: 2025 yildagi rasmiy shikoyatda ijtimoiy tarmoq reklamasi, investitsiya guruhlari, go‘yoki sun’iy intellekt investitsiya tavsiyalari va aslida savdo qilinmaydigan soxta platformalar birga ishlatilgani hamda kamida 14 million dollar suiiste’mol qilingani da’vo qilingan. Bu bo‘lim ishdagi holatlarni yakuniy sud topilmasi sifatida emas, rasmiy da’vo sifatida beradi.
Etik va huquqiy chegara: Maqolada hech bir shaxs, mamlakat, bank, kompaniya, birja, brokerlik tashkiloti, fond, ijtimoiy tarmoq hisobi yoki savdo platformasi nishonga olinmagan. Noqonuniy xatti-harakat misollari faqat mexanizmni tushuntirish uchun anonimlashtirilgan.
Tadqiqot aytadigan narsa: Zamonaviy bozorlarda narx yo‘nalishini taxmin qilishdan mustaqil daromad modellari, hujjatlashtirilgan manfaatlar to‘qnashuvi va rasmiy ta’riflangan bozor manipulyatsiyasi usullari mavjud. Investor zararini faqat “noto‘g‘ri narx taxmini” bilan izohlash yetarli emas.
Tadqiqot aytmaydigan narsa: Barcha moliyaviy vositachilar, market-makerlar, kontent yaratuvchilari yoki savdo platformalari investor zarariga ishlaydi; butun bozor firibga asoslangan yoki barcha zararlar noqonuniy faoliyatdan kelib chiqadi, degan fikrni bildirmaydi.
Tijoriy chegara: Ushbu maqolalar turkumi bepul axborot berish ishidir. U hech qanday investitsiya mahsuloti, signal, obuna, bot, strategiya, leveraj darajasi, kirish-chiqish nuqtasi yoki daromad usulini taklif qilmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan