

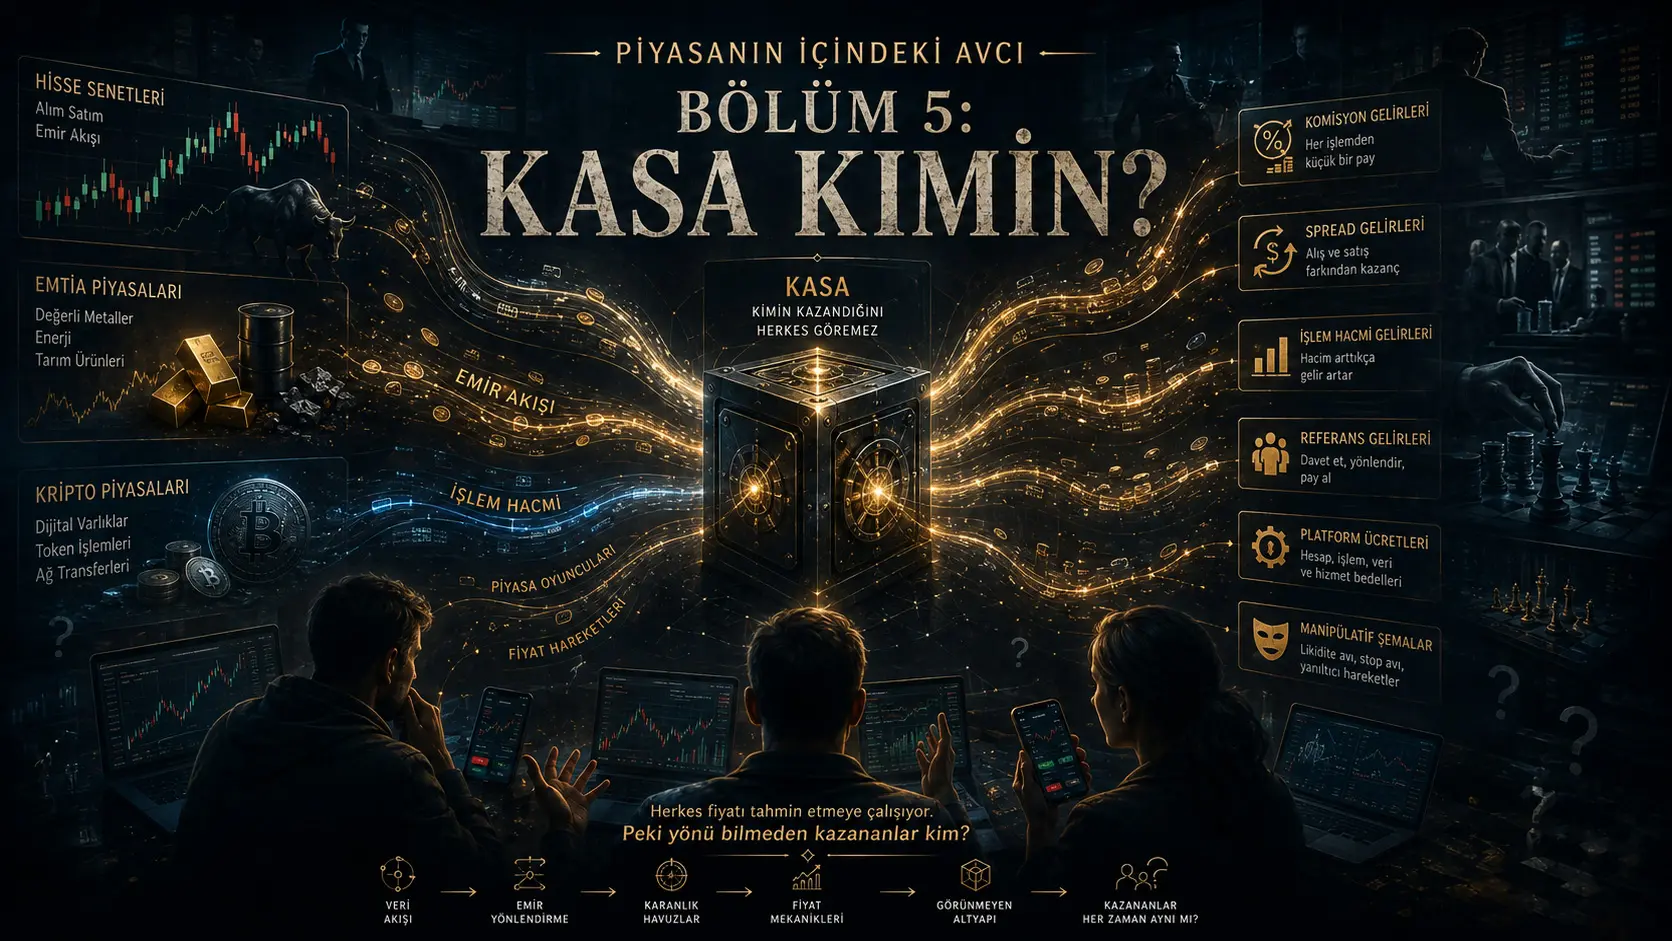
Bazarda itirən her pul eyni yere gitələməz. Bir fyucers müqaviləside bir tarafın əməliyyat kârı qarşı tərəftaki əməliyyat zararıyla birbaşa bşəbəkəlantılı ola bilər. Bir spot varlığın bazar dəyəri düştüğünde isə ekrandan silinen sərvətin tamamı başka bir invəstornın hesabına geçmez. İşlem ücretleri, spread, maliyyələşmə xərcləri və bazı vturşuəçilik gəlirləri isə birbaşa başka bir ekonomik aktörün gelirine fırlanmaebilir. Dolandırıcılıkta daha da fərqli bir durum vardır: invəstornın pulsı bazen real bir bazarya hiç ulaşmamış ola bilər. Buna görə “pul kaybolmaz, yalnız el değiştirir” sözü bazı əməliyyatleri açıqlasa da bütün maliyyə bazarsını açıqlamaya yetmez. Bazı törəmə müqavilələrnin əməliyyat kâr və zarar struktursı sıfır cəmlidır; spot aktivların bazar dəyəri isə marjinal qiymət değişimiyle qarşı tərəfta eşit nakit kazancı oluşmadan azalabilir.
Bu bölümün konusu “kassanın” gizli bir kişi və ya qurum olduğunu iddia etmek deyil. Modern maliyyə sistemde birden fazala gəlir qatı vardır. İşlem oldukça ücret qazanan infrastrukturlar, alış və satış qiymətı arasındaki fərqtan gelir sşəbəkəlamaya çalışan likvidlik təminatçtermalar, müəyyən bazarlarda müşteri əmr axını karşılığında ödeme alan vturşuəçilar, takipçinin hesap açması və ya əməliyyat yapması üzerinden ücret elde eden yönlendiricilər və kendi məhsulünü satan içerik üreticirəli bulunabilir. Bunların önəmli bölümü yasal ekonomik faaliyetlerdir. Ancaq müşterinin daha çok əməliyyat yapmasıyla gelir artarken müşterinin uzun vadeli sonucu eyni ölçüde örütubət taşmaıyorsa çıkarların tamamen eyni yönde olduğu varsayılamaz. Resmî bazar struktursı və invəstor qoruması belgeleri bu tür teşvik çatışmalarını açıqça tartımmaktadır.
Daha ciddi kategori isə açıqça yasa dışı davranışlardır. Yanlış və ya aldadıcı məlumatyle kalabalık oluşturup önceden alınmış pozisiyau yükselen qiymətlardan boşaltmak; realleşmesi məqsədlanmayan emirlerle saxta təklif-tələb görüntüsü yaratmak; süni əməliyyat aktivliyi oluşturmak və ya invəstoryı realte var olmayan əməliyyat platformalarına yönlendirmek tənzimləyici makamların yıllardır əməliyyat yaptığı real vakalardır. Bunlar “bazar böyle çalışır” denilərek normalleştiriləmez. Bunların adı manipulyasiya və ya dələduzluqtır.
Kassa tek bir yerde deyil. Bazen komissiyadur, bazen spread'dir, bazen əməliyyat həcmidir, bazen maraqlar toqquşmasıdır. Bazen de ortada bazar bilə yoktur.
Önce en rahatsız edici soruyu soralım: Kassa realten kimin?
Bir invəstor bazarya girdiğinde çoğu zaman tek bir soruyla ilgilənir:
Yükselecek mi, düşecek mi?
Ama bazardaki herdəqiq gəlir modeli bu sorunun cevabına bşəbəkəlı deyil.
Bir invəstor istiqaməti doğru proqnoz etmek zorunda ola bilər.
Bir əməliyyat infrastruktursı üçün isə əməliyyatin realleşmesi yeterli ola bilər.
Bir içerik üreticisinin geliri, takipçinin kârından değil üyeliğinden gelebilir.
Bazı yönlendirme modellerinde gelir, istifadəçinın hesap açması, pul yatırması və ya əməliyyat yapmasıyla oluşabilir. Uluslararası tənzimləyici yoxlama, maliyyə məzmunu yaradıcılarıyle bazar vturşuəçiları arasındaki ödemelerin sabit və dəyişən modeller içerdiğini belgelemiştir.
Bir bazar yaradıcistilik isə yön proqnozunden ziyade alıcı ilə satıcı arasındaki likvidlikyi sşəbəkəlamaya, spread elde etmeye və oluşan stok riskini yönetmeye çalışabilir. Fakat burada önəmli bir düzeltme lazımdır: bazar yaradıcılığı “risksiz kassa” deyil. Bazar strukturcı karşistilikndaki kişinin kendisinden daha iyi bilgi taşmaası, qiymətın envanterinin tərsine hərəkət etmesi və ya likvidliknin aniden kaybolması niyəiyle zarar edebilir. Spread bu risklerin bir bölümünün ekonomik karşılığıdır.
Buna görə ilk real şudur:
Bazardaki herkes qiymətın istiqamətini proqnoz ederek pul kazanmaya tədqiqatz.
İşlem yapanla əməliyyat yaptıran eyni oyunu mu oynuyor?
Hayır.
İşlem yapan kişinin ekonomik sonucu:
alış qiymətı → satış qiymətı → xərcler
zincirine bşəbəkəlıdır.
İşlem hizmeti sunan bir strukturnın geliri isə bazı modellerde:
əməliyyat sayistilik × ücret
və ya
əməliyyat həcmi × gelir nisbəti
gibi fərqli bir ekonomik mantığa dayanabilir.
Bu iki tarafın çıkarlarının mutlaka çatıştığı anlamına gelmez. Sşəbəkəlıklı bir bazarnın əməliyyat infrastruktursına, vturşuəçilara və likvidlik təminatçtermalara ihtiyacı vardır. Ancaq gelir əməliyyat sıklığı arttıkça yükseliyorsa, müşteriyi daha fazala əməliyyat yapmaya teşvik eden tasarımın ekonomik anlamı ayrıca sorğulanmalıdır.
Resmî bir bazar struktursı yoxlamasi, komissiyaların düşmesi və ya ortadan kalkmasının bireysel invəstorların daha tez-tez əməliyyat yapmasına yol açabiləceğini; əmr axını karşılığında ödeme modellerinin isə müşterinin emirlerinin nereye yönlendirildiğine ilişkin teşvikler oluşturduğunu açıqça dəyərlendirmiştir. Aynı rapor, “pulsuz” ilə “komissiyasız” əməliyyatin eyni anlama gelmediğine xüsusilə dikkat dartılmaktedir.
Bir hizmetin ekranda sıfır lira yazması, ekonomik xərcinin sıfır olduğu anlamına gelmez.
“Komisyonsuz əməliyyat” realten pulsuz ola bilər mi?
Bazı bazarlarda invəstordan birbaşa əməliyyat komissiyau alınmayabilir. Fakat əməliyyatin toplam ekonomik xərcinde spread, qiymət realleşme kalitesi, maliyyələşmə, pul fırlanmaümü, məhsul xərci və ya emir yönlendirme struktursı gibi başka unsurlar bulunabilir.
Bazı ölkəlerde kullanılan bir modelde vturşuəçi, müşterinin əmr axınını müəyyən likvidlik təminatçtermalara yönlendirmesi karşılığında ödeme alabilir. Resmî tənzimləyici belgeler bu modelin, əmrin ən yaxşı şəkildə icrası yükümlülüğü ilə potansiyel maraqlar toqquşması yaratabiləceğini yıllardır tartımmaktadır. 2025 tarihli rəsmi ekonomik tədqiqat da əmr axınının müəyyən bazar yaradıctermalar açistilikndan ekonomik dəyər taşıdığını və bu strukturnın qiymət kəşfi, spread və əməliyyat kalitesi üzerinde etkirəli olabiləceğini araşdırır.
Ancaq bu noktada “əmr axını üçün ödeme varsa invəstor dəqiq zarara uğrar” demek de doğru deyil. Model bazı bazarlarda qiymət yaxşılaşdırması və aşşəbəkəı birbaşa komissiyala birlikdə çalışabilir; tənzimləyici tartımmanın niyəi tam da fayda və maraqlar toqquşmasının eyni strukturda bulunabilmesidir.
Gerçek soru şudur:
> Ben əməliyyati yaptığımda karşımdaki ekonomik zincirde kim, hansı niyəle pul kazanıyor?
Emir axınımız niyə pul eder?
Bu az konuşulan konulardan biridir.
Bireysel invəstorların emirleri bazı profesyonel əməliyyat şirketleri açistilikndan dəyərlidir çünki küçük, birbirinden bşəbəkəımsız və gelecekteki büyük qiymət hərəkətləriyle daha aşşəbəkəı ilişki gösteren emir axınları, daha bilgili və ya büyük korporativ əmr axınına kıyasla daha aşşəbəkəı “advərse selection” riski taşıyabilir.
Resmî bazar struktursı yoxlamasi, profesyonel bazar yaradıctermaların əmr axınını gelecekteki qiymət hərəkətləriyle ilişkili olup olmamasına göre ayırt etmeye ekonomik teşviki bulunduğunu; büyük miktarda emir vərisinin risk yönetimi və əməliyyat modellerini inkişafkte kullanılabildiğini bildirir.
Bu, bireysel invəstornın kimliyinin xüsusi kimi hedeflendiği anlamına gelmez.
Daha ilginç real şudur:
> Bir invəstor üçün emir yalnız “alış” və ya “satış”tır. Profesyonel bazar sistemi üçün eyni emir eyni zamanda vəri və qarşı tərəf riski hakkında statistik bilgidir.
İşte “eyni ekran, eyni oyun değil” dediğimiz noktalardan biri budur.
İnsan niyə çok əməliyyat yaptıkça mutlaka daha çok kazanmaz?
Çünkü her əməliyyat yeni bir fırsat yaratırken eyni zamanda yeni xərc yaratır.
Bu konuda maliyyə literatməhsulün en bilinen uzun dönəmli tədqiqatlarından biri 60 binden fazala bireysel hesabın yıllarca süren əməliyyat qeydlərinı araşdırmışdır. Tədqiqatda orta invəstorların əməliyyat xərclerinden önce bazar ortasına yaxın nəticələr elde ettiği, fakat xərclerden sonra performanslarının gerilədiği bulunmuştur. En fazala əməliyyat yapan %20'lik grubun xalis gəlirsi xüsusilə daha aşşəbəkəı kalmıştır. Tədqiqat eski bir vəri dörütubətine aittir və bugünkü bütün bazarlar üçün birbaşa yüzde proqnozu kimi kullanılamaz; fakat tez-tez əməliyyat ilə xərclerin uzun dörütubət sonucu aşındırabilmesi arasındaki ilişkiyi gösteren əsas nəticələrdan biridir.
Bu tapıntı “əməliyyat yapmak kötüdür” demek deyil.
Şunu söyler:
> Yeni əməliyyat yapmanın ekonomik dəyəri, yeni əməliyyatin yarattığı xərci aşmak zorundadır.
Bu matematik, invəstornın duygularından bşəbəkəımsızdır.
İşlem tətbiqlərı niyə insanı işmlı ekrana çşəbəkəırıyor?
Dijital invəstisiyaın büyük faydası bazarya erişimi kolaylaştırmasıdır. Fakat eyni texnologiya invəstisiya davranışını şəkillendiren tasarım nəqliyyat vasitəsiları da sunmuştur.
Bildirimler.
Puanlar.
Ödüller.
Sıralamalar.
Yanıp sönen qiymətlar.
Sosyal müqayisə.
2024 tarihli kontrollü bir tənzimləyici təcrübəde push bildirişleri əməliyyat sayistiliknı təxminən %11, xal və mükafat mekanizması təxminən %12 artırmışdır. Aynı iki xassə riskli invəstisiyalarda realleştirilən əməliyyatlerin nisbətinı da artırmışdır. Tədqiqat bütün dijital platformaların eyni sonucu doğurduğunu iddia etmemektedir; fakat ek bilgi sşəbəkəlamayan arayüz xüsusilərinin bilə əməliyyat davranışını değiştirebildiğini eksperimental kimi göstərir.
2025 tarihli daha geniş davranışsal vəri tədqiqatsı da yoğun rəqəmsal qarşılıqlı təsir xüsusiləri bulunan tətbiqlərın istifadəçilarında daha problemli əməliyyat davranışları və olumsuz nəticələrla ilişki gözlemlemiş; lakin tədqiqatçılar məhsul fərqlilıkları və istifadəçi xüsusiləri niyəiyle bunun tek başına səbəbiyyət kanıtı olmadığını xüsusilə belirtmiştir.
Buradan son derece önəmli bir ayırma çıkar:
Bir tətbiqnın sana əməliyyat imkânı vərmesi başka şeydir; seni əməliyyat yapmaya devam ettirecek şəkilde tasarlanması başka şeydir.
Kassa əməliyyat sayistiliknı mı sevər?
Bütün müəssisələr üçün tek cevap yoktur.
Ama gelirinin bir bölümü əməliyyat həcmine bşəbəkəlı olan ekonomik modellerde daha fazala əməliyyat, daha fazala gelir yaratabilir. Bu matematiksel çıkarım üçün invəstornın kazanması şart deyil.
Bir müşteri on əməliyyat strukturp kazanabilir.
On əməliyyat strukturp kaybedebilir.
İki durumda da əməliyyat haqları və ya əməliyyat həcmine bşəbəkəlı gelirler oluşmuş ola bilər.
İşte bu niyəle:
> Müşterinin əməliyyat yapması ilə müşterinin pul kazanması ekonomik kimi eyni hedef deyil.
Bu cümle bütün vturşuəçiları suclamaz. Yalnız gelir fonksionu ilə müşteri sonucunun eyni dəyişən olmadığını ifade eder. Emir axını üçün ödeme və rəqəmsal qarşılıqlı təsir tətbiqlərına ilişkin rəsmi qiymətləndirməler de bu teşvik sorusunu açıq biçimde gündeme getirmektedir.
Bazı məhsullerde qarşı tərəf realten müşterinin kaybından kazanabilir mi?
Evət, bazı birjadan kənar pərakəndə törəmə modellerinde bu maraqlar toqquşması rəsmi belgelerde açıq biçimde müəyyən edilmişdir.
Bazı sşəbəkəlayıcılar müşterinin əməliyyatinin birbaşa qarşı tərəfı ola bilər və pozisiyalarını dış bazarda tamamen hedc etmeyebilir. Böyle bir durumda müşteri zararı sşəbəkəlayıcının ekonomik kazancına fırlanmaebilir. Avropa çapındaki invəstor qoruması tədqiqatlarında bu struktur “yerleşik maraqlar toqquşması” başlığı altında açıqça ele alınmıştır.
Bu, bütün törəmə bazarların və ya bütün sşəbəkəlayıcıların bu şəkilde çalıştığı anlamına gelmez.
Bazı əməliyyatler merkezi bazarlarda tarafların emirlerinin eşleşmesiyle realleşir.
Bazı sşəbəkəlayıcılar müşteri riskini hedc eder.
Bazı iş modelleri yalnız komissiya və ya spread üzerinden gelir sşəbəkəlar.
Bu yüzden məhsulün adı değil, əməliyyatin ekonomik struktursı önəmlidir.
Perakende invəstorların çoğunun kaybettiği məhsuller realten var mı?
Evət.
Belirli yüksək riskli levəreclı pərakəndə törəmə məhsullerine ilişkin çok ölkəli tənzimləyici yoxlamade hesapların təxminən %74–89'unun zarar ettiği aşkarlama edilmiş; orta müşteri zararlarının ölkəler və sşəbəkəlayıcılar arasında önəmli ölçüde değiştiği bildirilmişdir. Bu nəticələr üzerine levərec sərhədlamaları, mənfi balans qoruması, əməliyyat teşviklerine məhdudiyyətlamalar və sşəbəkəlayıcı bazında zarar nisbəti uyarıları gibi önlemler tətbiq edilmişdir.
Bu nisbət:
- bütün invəstorların,
- bütün birjaların,
- bütün spot bazarların,
- bütün kripto əməliyyatlerinin,
- və ya bütün törəməlerin
%74–89 kaybettirdiği anlamına gelmez.
Belirli bir yüksək riskli məhsul sinifına ilişkin tapıntıdur.
Fakat insanlar açistilikndan önəmli real şudur:
> Bazı maliyyə məhsullerde “qazanan və itirən eşit dşəbəkəılır” şəklindəki sezgisəl fərziyyə real hesap vərirəliyle uyuşmayabilir.
İnsan niyə yalnız yanlış yön proqnoz ettiği üçün kaybetmez?
Bazar kaybının birden fazala kaynşəbəkəı vardır:
| Kayıp kaynşəbəkəı | Ne oluyor? |
|---|---|
| Yanlış qiymət istiqaməti | Varlık beklenenin tərsine hərəkət eder. |
| İşlem xərcleri | Komisyon, spread və diğer xərcler gəlirlikyi azaltır. |
| Sık əməliyyat | Her yeni karar yeni xərc və xəta ihtimali yaratır. |
| Levərec | Küçük qiymət hərəkətinin sərmayə üzərində təsiri büyür. |
| Maliyyələşmə | Pozisyon taşındıkça ek xərc oluşabilir. |
| Kötü realleşme | Görülen qiymət ilə əməliyyatin realleştiği qiymət fərqlilaşabilir. |
| Davranışsal teşvikler | Kullanıcı gerekenden fazala əməliyyat yapmaya yöneltiləbilir. |
| Maraqlar toqquşması | Hizmet sşəbəkəlayıcının geliri müşteri sonucundan fərqli hedefe bşəbəkəlanabilir. |
| Manipülasyon | Yatırımcı saxta təklif-tələb və ya aldadıcı məlumatyle karşılaşabilir. |
| Dolandırıcılık | Gerçek invəstisiya və ya real bazar hiç bulunmayabilir. |
İşte bu yüzden “kaybetti çünki bazaryı okuyamadı” açıqlaması bazen gerçeğin yalnız bir bölümüdür. İşlem xərcleri və aşırı əməliyyat üzerine akademik nəticələr ilə məhsul struktursına ilişkin tənzimləyici vərilər kaybın başka ekonomik qatlarının da bulunduğunu göstərir.
Peki “fırıldaklık” dediğimiz şey realten var mı?
Burada kelimeleri çok dikkatli kullanmak lazımdır.
Yasal bazar yaradıctermalığı fırıldaklık deyil.
Arbitraj fırıldaklık deyil.
Komisyon almak fırıldaklık deyil.
Spread kazanmak fırıldaklık deyil.
Algoritma kullanmak fırıldaklık deyil.
Bir invəstornın diğerinden daha sürətli və ya daha iyi analiz yapması da tek başına fırıldaklık deyil.
Fakat bazarlarda rəsmi kimi diaqnozmlanmış və yaptırıma uğramış manipulyasiya texnikirəli realten vardır.
1. Kalabalığı şişir, sonra üzerine sat
Klasik manipulyasiya üsullarinden birinde kişi və ya grup önceden pozisiya alır; ardından yanlış və ya aldadıcı məlumatlerle yoğun alım ilgisi oluşturmaya çalışır. Qiymət yükseldikten sonra kendi pozisiyaunu yeni gelen alıcılara satar. Tanıtım bittiğinde qiymət düşebilir və geç kalan invəstorlar zararla karşılaşabilir.
Bu mekanizma rəsmi invəstor rehberlerinde açıqça müəyyən edilmişdir və sosyal medya, invəstisiya siteleri, sohbet odaları, reklamlar və diğer rabitə kanallarının bu məqsədla kullanılabiləceği qeyd edilir.
Bölüm 2'de anlattığımız:
> “Bir şey herdəqiq diline düştüğünde kim daha önce pozisiya almıştı?”
sorusunun yasa dışı uc noktası budur.
Ancaq tekrar vurgulayalım:
> Bir varlığın sosyal medyada popüler olması tek başına bu manipulyasiyaun realleştiğini sübut etmir.
2. Emir defterinde olmayan bir kalabalık göstermek
Elektronik bazarlarda belgelenmiş başka bir manipulyasiya üsulu, realten realleştirme niyeti bulunmayan büyük emirlerle saxta arz və ya talep görüntüsü yaratmaktır.
Bir taraf büyük satış emirleri görür.
“Demek ki ciddi satış çapsı var” diye düşünebilir.
Qiymət və ya diğer invəstorların davranışı değiştiğinde, saxta əmrler realleşmeden iptal edilir və manipülatör diğer taraftaki real əməliyyatini realleştirmeye çalışır.
Büyük bir rəsmi yaptırım kararında yüz binlerce emrin realleşmeden iptal edilmek amacıyla yerleştirildiği; bunların bazar iştirakçılarına yanlış təklif-tələb sinyalleri göndermek üçün kullanıldığı və bazı durumlarda yasəhm qiymətlara yol açtığı aşkarlama edilmiştir.
Bu davranışın adı:
spoofing.
Birden fazala qiymət seviyesinde benzer saxta əmr qatları oluşturulması isə bazar gxülasəiminde sıklıkla layering başlığı altında incelenir. 2026 tarihli bazar gxülasəim kurallarında spoofing, layering və wash trading açıqça yasaklı kötüye istifadə türleri arasında sayılmaya devam etmektedir.
Emir defterinde gördüyünüz her emir gelecekte realleşecek real alım və ya satım niyeti olmak zorunda deyil.
3. Hacim varmış gibi göstermek
Başka bir manipulyasiya alanı real ekonomik əməliyyat ilgisi bulunmadığı hâlde bazarda əməliyyat aktivitesi və ya talep görüntüsü yaratmaya yönelik əməliyyatlerdir.
Bu tür yasəhm əməliyyat davranışları, bazar gxülasəiminde wash trading və fictitious trading gibi kategorilər altında dəyərlendiriləbilir. Güncel tənzimləyici tətbiqlər spoofing, kapanış dörütubətindeki pozucu əməliyyatler və wash trading'i bazar bütünlüğünü bozan yasa dışı davranışlar arasında açıqça saymaktadır.
İnsan açistilikndan sorun açıqtır:
> Hacim gördüğünde real bşəbəkəımsız alıcı və satıcı ilgisi olduğunu varsayarsın. Eğer hacim yasəhmsa, bazarnın sana anlattığı hikâye de yasəhm ola bilər.
4. Gerçekte hiç olmayan kazancı göstermek
Burada qalıq manipulyasiyadan çıkıp birbaşa dolandırıcılığa giriyoruz.
2025 sonunda açılan rəsmi bir işda sosyal medya reklamlarıyla insanların invəstisiya gruplarına çekildiği, sözde süni intellekt tarafından üretilən invəstisiya önerirəliyle güvən oluşturulduğu, ardından invəstorların realte əməliyyat strukturlmayan saxta dijital aktiv platformalarına yönlendirildiği iddia edilmiştir. Resmî şikâyete göre invəstorlardan en az 14 milyon dolar toplanmış; istifadəçi pul dartılmak istediğinde ayrıca “ön ödeme” keyfiyyətiğinde ücretler talep edilmiştir. Bu dosyadaki iddialar məhkəmə süreci bşəbəkəlamında dəyərlendirilmelidir; lakin kullanılan metod tənzimləyicirəlin güncel invəstor uyarılarında da önəmli bir risk kimi yer almaktadır.
Buradaki en önəmli real şu:
Bazen invəstor bazarda kaybetmez. Çünkü ortada real bazar yoktur.
Ekranda qiymət ola bilər.
Kâr ola bilər.
Grafik ola bilər.
“AI siqnalı” ola bilər.
Hesap bakiyesi ola bilər.
Ama bunların hepsi yalnız bir istifadəçi arayüzündeki rakam ola bilər.
Gerçek pul bazarda əməliyyat görmemiş ola bilər.
5. “Kazandırıyorum” diyerek insan toplamak
Bu mekanizmanın tamamı yasa dışı deyil.
Bir kişi realten təlim satabilir.
Analiz hizmeti sunabilir.
İçerik üretebilir.
Reklam alabilir.
Referans ortaklığı yapabilir.
Bunlar mevzuata və gerekli açıqlamalara uyulduğunda meşru ticari faaliyetler ola bilər.
Fakat takipçinin:
- hesap açması,
- pul yatırması,
- əməliyyat yapması,
- və ya müəyyən hacme ulaşması
içerik üreticisine ödeme sşəbəkəlıyorsa, invəstornın bilmesi gereken ekonomik bir ilişki doğar. Uluslararası tənzimləyici raporlar maliyyə məzmunu yaradıcılarınin sabit ücretlerin yanında dəyişən performans və ya yönlendirme bazlı ödeme modelleriyle çalışabildiğini belgelemektedir.
İşte Bölüm 2'de söylediğimiz cümle burada yeniden karşımıza çıkıyor:
Bazarda pul kazandığını söyleyen kişiyle, insanları bazarya sokarak pul qazanan kişi eyni şey deyil.
Bir tarafın kaybetmesi her zaman başka tarafın eyni miktarı kazandığı anlamına gelir mi?
Hayır.
Bu ayırmaı yapmak çok önəmlidir.
Törəmə sözleşmede
Belirli standart fyucers müqaviləsilərde əməliyyat kâr və zararları karşılıklı strukturdadır: bir tarafın bazar mənbəlı kazancı qarşı tərəfın bazar mənbəlı kaybıdır. İşlem xərcleri hesaba bərkldığında iştirakçıların toplam net sonucu daha da azalabilir çünki ücretler sistem dışındaki hizmet sşəbəkəlayıcılara gider.
Spot aktivta
Diyelim bir şirketin 1 milyar səhmı var.
Son qiymət 100 liraysa ekrandaki bazar dəyəri:
100 milyar lira.
Yeni əməliyyatler qiymətı 90 liraya indirirse hesablanan bazar dəyəri:
90 milyar liraya
düşer.
Ekrandan 10 milyar liralık bazar dəyəri silinmiştir.
Fakat bunun realleşmesi üçün birinin 10 milyar lira kazanmış olması gerekmez.
Çünkü bütün 1 milyar səhm 90 liradan el değiştirmemiştir. Yeni marjinal qiymət, elde tutulan bütün səhmların dəyərlemesini değiştirmiştir.
Buna görə:
> Spot bazarda “10 milyar kaybolduysa biri 10 milyar kazandı” sonucu matematiksel kimi doğru deyil.
Bu, bazar dəyəri ilə realleşmiş nakit transferinin birbirinden fərqli kavramlar olmasının sonucudur.
O hâlde pul nereye gidiyor?
Tek bir cevap yok.
| Olay | Ekonomik nəticə |
|---|---|
| Vadeli əməliyyat zararı | Bazar kâr/zararı qarşı tərəftaki pozisiyala birbaşa bşəbəkəlantılıdır. |
| Spot qiymət enişü | Bazar dəyəri azalabilir; eşit miktarda nakit bir başkasına geçmek zorunda deyil. |
| Komisyon | Ücret hizmet sşəbəkəlayıcının gelirine fırlanmaür. |
| Spread | Likvidlik sşəbəkəlayıcının gelirinin və taşıdığı riskin ekonomik biləşenlerinden biridir. |
| Maliyyələşmə xərci | Sözleşmenin struktursına göre qarşı tərəfa və ya maliyyələşmə mekanizmasına aktarılır. |
| Referans geliri | Kullanıcının müəyyən eylemi yönlendirme gelirine fırlanmaebilir. |
| Ücretli üyelik | İşlem sonucu ne olursa olsun içerik sşəbəkəlayıcistilikna gelir oluşabilir. |
| Manipülasyon | Yasa dışı davranan taraf, oluşturduğu yasəhm qiymət hərəkətinden faydalanmaya çalışır. |
| Sahte invəstisiya platformau | Para real invəstisiya əməliyyatine hiç ulaşmadan birbaşa kötü niyetli kişilərce alınabilir. |
Kimler istiqaməti bilmeden pul kazanabilir?
“Yönü bilmeden” ifadesini “risksiz kazanmak” anlamında kullanmamak lazımdır.
Ancaq gəlir modeli birbaşa uzun və ya kısa yön proqnozune bşəbəkəlı olmayan aktörler vardır.
İşlem hizmeti sşəbəkəlayanlar
Gelirleri əməliyyat və hizmet ücretlerinden gelebilir.
Likvidlik sşəbəkəlayıcılar
Alış-satış fərqından və bazar yaradıcılığı faaliyetinden gelir elde etmeye çalışırlar; lakin envanter və daha bilgili qarşı tərəf riski taşırlar.
Arbitraj yapanlar
Varlığın uzun vadede yükselip düşmesinden ziyade iki bşəbəkəlantılı qiymət arasındaki keçici fərqtan yararlanmaya çalışabilirler.
İçerik və yönlendirme müəssisələri
Üyelik, reklam, yönlendirme, hesap açılışı və ya başka ticari modellerden gelir elde edebilirler.
Bazar manipülatörleri
Bu kategori önceki gruplardan tamamen ayrıdır. Burada gelir meşru hizmetten değil, invəstorları yanıltarak qiymət və ya hacim görüntüsünü bozma girişiminden doğar və yasa dışıdır.
“Kassa her zaman kazanır” diyebilir miyiz?
Hayır.
Bu ifade maliyyə bazarlarını gereğinden fazala kumarhane modeline indirger.
Bir vturşuəçi qurum zarar edebilir.
Bir bazar yaradıcistilik zarar edebilir.
Bir birja əməliyyat həcmi kaybedebilir.
Bir fon batabilir.
Bir arbitraj əməliyyati tərs gidebilir.
Bir hedc başaristilikz ola bilər.
Finansal vturşuəçilar da sərmayə və operasyon riski taşır.
Fakat şu cümle çok daha doğrudur:
Bazı iştirakçıların geliri qiymət istiqamətinden çok əməliyyat faaliyetinin devam etmesine bşəbəkəlıdır.
İşte “kassa” metaforuyla anlatmak istediğimiz budur.
İnsanlar niyə tekrar tekrar bazarya dönüyor?
Çünkü bazarnın sunduğu mükafat dşəbəkəılımı psikolojik kimi güclüdür.
Büyük kazanç mümkündür.
Kazanç hikâyeleri görünürdür.
Kayıplar daha sessiz kalabilir.
İşlem birkaç saniyede strukturlabilir.
Yeni fırsat işmlı ortaya çıkıyormuş gibi görünür.
Telefon her zaman cebimizdedir.
Sosyal medya yeni hikâyeyi işmlı önümüze gəlirlikr.
Dijital qarşılıqlı təsir tədqiqatları, bildiriş və mükafat gibi xüsusilərin əməliyyat sayistiliknı bilgi vərmeden dahi artırabildiğini göstərir. Buna görə modern maliyyə bazarsında insanın karşistiliknda yalnız qiymət qrafiği değil, dikkatini tekrar tekrar bazarya döndürmeye çalışan bir dijital çmərhələ de bulunabilir.
Kazanan kim?
Bu soruya tek isim vəriləmez.
Gerçek invəstisiya yapan və doğru analiz yapan insan kazanabilir.
Riskini doğru qiymətlayan profesyonel kazanabilir.
Uzun vadeli sərmayə sahibi kazanabilir.
Likvidlik sşəbəkəlayan müəssisə hizmet geliri elde edebilir.
Aracı əməliyyat gelirinden kazanabilir.
İçerik üreticisi kendi iş modelinden kazanabilir.
Arbitrajcı qiymət fərqlilığından kazanabilir.
Ve ne yazık ki manipülatör və ya dolandırıcı da mşəbəkədurlar üzerinden yasadışı kazanç elde etmeye çalışabilir.
Bunların tamamını “büyük oyuncular kazanıyor, küçük oyuncular kaybediyor” şəklində tek cümleye sıxlaşdırmak gerçeği bozacaktır.
Asıl ayırma başka yerdedir:
> Kim qiymət riskini taşıyor, kim əməliyyat hizmeti satıyor, kim əməliyyatden bşəbəkəımsız gelir elde ediyor və kim kuralları ihlal ediyor?
Kaybeden kim?
Kaybeden yalnız yanlış hisseyi, yanlış əmtəəyı və ya yanlış kriptoyu seçen kişi deyil.
Kaybeden bazen:
- çok tez-tez əməliyyat yapulk xərc biriktiren,
- kendisine satılan hikâyeyi performans kanıtı sanan,
- pulsuz hizmetin ekonomik modelini sorğulamayan,
- maraqlar toqquşmasını görmeyen,
- saxta hacmi real talep sanan,
- sosyal medya kalabalığını bşəbəkəımsız invəstor görüşü sanan,
- real olmayan platformadaki ekrandaki bakiyeyi real pul sanan
kişi de ola bilər. Bu risklerin her biri akademik və ya tənzimləyici literatürde ayrı biçimlerde belgelenmiştir.
İnsan neye bakmalı?
Bu seri invəstisiya stratejisi vərmediği üçün “şunu al, bunu yap, şu seviyede çık” demeyecektir.
Fakat bir sistemi anlamak üçün sorulması gereken sorular vardır:
- Bu kişi və ya struktur benim əməliyyat yapmamdan pul kazanıyor mu?
- Ben kazanmasam da o kazanabiliyor mu?
- Gösterilən performans bütün əməliyyatleri mi kapsıyor?
- İçeriğin arkasında ücretli ilişki var mı?
- Gerçek invəstisiya mı strukturyorum, yoksa yalnız bir sözleşmeye mi taraf oluyorum?
- Karşı tarafım kim?
- İşlem realten merkezi və ya doğrulana bilən bir bazarda mı realleşiyor?
- Ekranda gördüyün hacim və emirlerin real ekonomik niyeti temsil ettiğinden necə emin olunuyor?
- “Ücretsiz” denen hizmet realte necə pul kazanıyor?
Bunlar invəstisiya tövsiyəsi değil, ekonomik ilişkinin ne olduğunu anlama sorularıdır.
Bölüm 5'in ana gerçeği
Bazar tek bir kassa deyil.
Karşımızda tek bir “avcı” oturmamaktadır.
Bunun yerine çok qatlı bir ekonomik sistem vardır.
Bir qatda invəstorlar birbirleriyle risk değiştirir.
Bir qatda vturşuəçilar əməliyyat hizmeti sunar.
Bir qatda bazar yaradıctermalar likvidlik sşəbəkəlar.
Bir qatda alqoritmlər qiymət fərqlilıklarını arar.
Bir qatda medya və içerik ekonomisi insanları bazarya gəlirlikr.
Bir qatda əməliyyat həcmi kendi başına ekonomik dəyəre fırlanmaür.
Ve sistemin dışında və ya kənarında, kuralları ihlal ederek invəstoryı kandırmaya çalışan insanlar da bulunur.
Bunların hepsini birbirine karıştırırsak gerçeğe ulmərhələyız.
Fakat birbirinden ayırdığımızda çok önəmli bir şey görünür:
Bir invəstor yalnız qiymətın istiqamətini bilmek zorunda kalırken, sistemdeki bazı aktörlerin kazancı invəstornın əməliyyat yapmaya devam etmesine bşəbəkəlı ola bilər.
İşte “Kassa kimin?” sorusunun cevabı burada başlıyor.
Bu bölüm neyi iddia etmiyor?
Bu bölüm:
- bütün vturşuəçiların müşterirəlinin kaybetmesini istediğini,
- bütün bazar yaradıctermaların invəstorları avladığını,
- bütün pulsuz əməliyyat modellerinin invəstor aleyhine olduğunu,
- bütün maliyyə məzmunu yaradıcılarınin maraqlar toqquşması üçünde olduğunu,
- bütün yüksək əməliyyat hacimlerinin saxta olduğunu,
- bütün sosyal medya hərəkətlərinin manipulyasiya olduğunu,
- bazardaki her kaybın başka birinin eyni miktarda kazancı olduğunu,
- və ya bütün bazarların tek bir merkez tarafından yönetildiğini
iddia etmemektedir.
Kanıtların dəstəklədiyi nəticə şudur:
Modern bazarlarda invəstor sonucundan bşəbəkəımsız gelir modelleri, belgelenmiş çıkar çatışmaları və real manipulyasiya üsullari vardır. Bunları birbirinden ayırmadan bazarnın pul axınını anlamak mümkün deyil.
Sıradaki soru
Artık ilk beş bölümde önəmli parçaları ortaya koyduk.
Oyuncuların davranışlarının ölçülebildiğini gördük.
Kazanç vitrininin arkasındaki ekonomik teşvikleri gördük.
Birja, əmtəə və kriptonun giderek eyni maliyyə şəbəkəda birleştiğini gördük.
Qiymətın tek bir yerde doğmadığını gördük.
Ve şimdi pulnın her durumda eyni yere gitələmədiğini, bazardaki herdəqiq de eyni metodle pul kazanmadığını gördük.
Bundan sonra daha büyük soruya geçebiliriz:
Bütün bunlar ayrı ayrı çalışan mekanizmalar mı, yoksa birlikdə çalıştıklarında invəstornın karşistilikna bambaşka bir bazar mı çıkarıyor?
Tədqiqatın metodu və nəticələri
Bu bölüm necə hazırlandı?
Bölüm 5 tek bir tədqiqatın xülasəi deyil. Bazar mikrostruktursı, bireysel invəstor performansı, dijital əməliyyat davranışı, yüksək riskli pərakəndə törəmə məhsulleri, sosyal medya mənbəlı invəstisiya teşvikleri və bazar manipulyasiyau konusunda rəyli akademik tədqiqatlar ilə rəsmi tənzimləyici belgeler müqayisə edilmişdir.
Ana kanıtlar
| Konu | Belgelenmiş tapıntı | Sınır |
|---|---|---|
| Sık əməliyyat | 60 binden fazala hesabı inceleyen tarihsel rəyli akademik tədqiqatda en tez-tez əməliyyat yapan bireysel invəstorların net performansı daha aşşəbəkəı bulunmuştur. | 1990'lı yıllardaki müəyyən bir bazar və invəstor örneklemidir; güncel bütün bazarlara eyni nisbətlarla ümumilərütubətez. |
| Yüksek riskli pərakəndə törəməleri | Çok ölkəli tənzimləyici analizde incelenen hesapların %74–89'u zarar etmiştir. | Belirli bir məhsul sinifına aittir; bütün invəstisiyaların təkan nisbəti deyil. |
| Karşı taraf maraqlar toqquşması | Bazı OTC sşəbəkəlayıcı modellerinde şirketin müşterinin qarşı tərəfı olması və riski hedc etmemesi durumunda birbaşa maraqlar toqquşması oluşabiləceği rəsmi kimi belgelenmiştir. | Bütün vturşuəçi modelleri üçün geçerli deyil. |
| Emir axını geliri | Bazı bazarlarda perakende əmr axını ekonomik dəyər taşır və vturşuəçiların emir yönlendirme teşvikleri doğurabilir. | Uygulama və mevzuat ölkəye göre değişmektedir. |
| Dijital qarşılıqlı təsir | Kontrollü təcrübəde bildiriş və mükafat xüsusiləri əməliyyat sıklığını artırmışdır. | Her tətbiqnın və ya her istifadəçinın eyni davranacşəbəkəı kanıtlanmamıştır. |
| Finansal içerik üreticirəli | Sabit və dəyişən ücret modellerinin bulunduğu uluslararası tənzimləyici yoxlamayle belgelenmiştir. | Gelir elde edilmesi tek başına yanıltıcı davranış anlamına gelmez. |
| Pump-and-dump | Yanlış və ya aldadıcı məlumatlerle alım çılgınlığı yaratıp önceden alınmış pozisiyau yüksək qiyməttan satmak rəsmi kimi diaqnozmlanmış manipulyasiya üsuludir. | Her sosyal medya mənbəlı qiymət yüksəlişi bu kategoriye girmez. |
| Spoofing | Gerçekleştirme niyeti olmadan yerleştirilən emirlerle saxta təklif-tələb sinyali oluşturulmasına ilişkin büyük yaptırım vakaları vardır. | Normal emir iptali tek başına spoofing deyil; manipülatif niyet lazımdır. |
| Sahte invəstisiya platformaları | 2025 tarihli rəsmi işda sosyal medya grupları, sözde AI önerirəli və saxta əməliyyat platformaları üzerinden en az 14 milyon dolarlık kötüye istifadə iddia edilmiştir. | Dosyadaki unsurlar rəsmi şikayətteki iddialardır; yekun məhkəmə kararıyla karıştırılmamalıdır. |
En önəmli metodolojik ayırma
Bu bölümde dört ayrı kategori bilinçli kimi birbirinden ayrılmıştır:
- Normal bazar riski: invəstornın qiymət hərəkətinden zarar etmesi.
- Meşru bazar geliri: komissiya, spread, vturşuəçilik, bazar yaradıcılığı və ya hizmet karşılığı gelir.
- Maraqlar toqquşması: hizmet sşəbəkəlayıcının ekonomik teşvikinin müşterinin amacıyla tam örtüşməmesi.
- Manipülasyon və ya dələduzluq: yanıltma, saxta əmr, yasəhm faaliyet və ya real olmayan invəstisiya yoluyla kuralları ihlal eden davranış.
Birinci, ikinci və üçüncü kategorinin varlığı dördüncü kategorinin bulunduğunu sübut etmir. Bu ayırma makalenin əsas hüquqi və bilimsel təhlükəsizlik sərhədıdır.
Tədqiqatnın məhdudiyyətləri
- Bazar strukturları ölkəlere və məhsullere göre fərqlidır.
- Bireysel invəstorların təkan nisbəti bütün bazarlarda eyni deyil.
- İşlem hacmiyle bşəbəkəlantılı gelir tek başına müşteri aleyhine davranıldığını sübut etmir.
- Algoritmik əməliyyat və ya bazar yaradıcılığı manipulyasiyala eş anlamlı deyil.
- Bir emrin kısa sürede iptal edilmesi tek başına spoofing kanıtı deyil.
- Sosyal medya mənbəlı popülerlik tek başına pump-and-dump kanıtı deyil.
- Spot bazarda dəyər kaybı ilə qarşı tərəfa realleşmiş nakit transferi eyni şey deyil.
- Resmî şikâyetlerde yer alan iddialar ilə dəqiqleşmiş yaptırım kararları birbirinden ayrılmalıdır.
Mənbə və metod qeydi
Mənbə növü: Hakemli akademik tədqiqatlar, uluslararası invəstor qoruması raporları, rəsmi bazar struktursı yoxlamalari və dəqiqleşmiş və ya açıq biçimde iş statüsü belirtilmiş bazar kötüye istifadəı belgelerinin özgün sentezi.
Bireysel invəstor performansı: 60 binden fazala hanenin əməliyyat qeydlərinı kullanan klasik rəyçili tədqiqat, daha yüksək əməliyyat sıklığı ilə daha aşşəbəkəı net performans arasında ilişki bulmuştur. Tədqiqat 1991–1996 dörütubətine aittir və güncel bazarlar üçün birbaşa performans proqnozu kimi kullanılmamıştır.
Yüksek riskli məhsuller: Çok ölkəli tənzimləyici analizde incelenen perakende CFD hesaplarının %74–89'unun zarar ettiği və məhsullerin mürəkkəblik, levərec, pazarlama və müəyyən iş modellerindeki çıkar çatışmaları niyəiyle invəstor qoruması sorunu oluşturduğu bildirilmişdir.
Emir axını və əməliyyat ekonomisi: Resmî bazar struktursı yoxlamalari, perakende əmr axınının profesyonel bazar yaradıctermalar açistilikndan ekonomik dəyər taşıyabildiğini, bazı bazarlarda əmr axını karşılığı ödeme düzenlerinin kullanıldığını və bu strukturların vturşuəçi teşvikleri bcərəyanından incelendiğini göstərir.
Dijital qarşılıqlı təsir: Kontrollü təcrübə və 2025 davranışsal vəri tədqiqatları; bildiriş, mükafat və benzeri dijital tasarım xüsusilərinin əməliyyat davranışını değiştirebildiğini göstərir. Nedensellik sərhədları ilgili tədqiqatlarda ayrıca bildirilmişdir.
Finansal içerik üreticirəli: 2025 tarihli uluslararası tənzimləyici rapor, bazar vturşuəçilarıyla maliyyə məzmunu yaradıcıları arasındaki sabit və dəyişən ücret modellerini belgelemektedir.
Manipülasyon: Yanlış və ya aldadıcı məlumatyle qiymət şişirme və ardından pozisiya boşaltma rəsmi invəstor rehberlerinde diaqnozmlanmış yasa dışı bir metoddir. Gerçekleştirme niyeti olmadan saxta təklif-tələb görüntüsü oluşturan emir davranışına ilişkin dəqiqleşmiş büyük yaptırım kararları da mövcuddur.
Sahte invəstisiya ortamları: 2025 tarihli bir rəsmi şikayətte sosyal medya reklamı, invəstisiya grupları, sözde süni intellekt invəstisiya tavsiyeleri və realte əməliyyat strukturlmayan saxta platformaların birlikdə kullanıldığı və en az 14 milyon doların kötüye kullanıldığı iddia edilmiştir. Bu bölüm dosyadaki unsurları dəqiqleşmiş məhkəmə tapıntısu kimi değil, rəsmi iş iddiası kimi aktarmaktadır.
Etik və hüquqi sərhəd: Məqaləde hiçbir kişi, ölkə, banka, şirket, birja, vturşuəçi qurum, fon, sosyal medya hesabı və ya əməliyyat platformau hedef gösterilmemiştir. Yasa dışı davranışlara ilişkin örnekler yalnız mekanizmayı açıqlamak amacıyla anonimleştirilmiştir.
Tədqiqatnın söylediği: Modern bazarlarda qiymət istiqaməti proqnozunden bşəbəkəımsız gelir modelleri, belgelenmiş çıkar çatışmaları və resmen diaqnozmlanmış bazar manipulyasiyau üsullari mövcuddur. Yatırımcı zararını yalnız “yanlış qiymət proqnozu” ilə açıqlamak eksiktir.
Tədqiqatnın söylemediği: Bütün maliyyə vturşuəçilar, bazar yaradıctermalar, içerik üreticirəli və ya əməliyyat platformalarının invəstor aleyhine çalıştığını; bütün bazarnın hiləli olduğunu və ya bütün təkanların yasa dışı faaliyetlerden mənbəlandığını söylememektedir.
Ticari sərhəd: Bu məqalə dizisi pulsuz bilgiləndirme tədqiqatsıdır. Herhansı bir invəstisiya məhsulü, sinyal, üyelik, bot, strateji, levərec seviyesi, giriş-çıxış noktası və ya kazanç üsulu təqdim etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib