

Арзёбии пешакӣ
Ин навишта бар асоси як таҳқиқоти академӣ таҳия шудааст, ки месанҷад муносибати байни криптоасъорҳо, асъорҳои fiat ва саҳмияҳои S&P 500 дар давраҳои фишори бозор чӣ гуна тағйир меёбад. Таҳқиқоти баррасишуда бо унвони When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers дар arXiv ҳамчун пешчоп нашр шудааст.
Саволи асосии таҳқиқот чунин аст: оё бозорҳое, ки дар давраҳои муқаррарӣ аз ҳам ҷудо менамоянд, дар давраҳои стресс воқеан бештар ба ҳам мепайванданд? Агар мепайванданд, оё ин танҳо маънои афзоиши коррелятсияҳоро дорад ё шабакаи бозор тағйироти сохтории амиқтарро аз сар мегузаронад?
Барои посух додан ба ин савол, муаллифон бозори крипто, бозори асъорҳои fiat ва бозори саҳмияҳои S&P 500-ро дар як сохтори шабакавӣ таҳлил мекунанд. Дар таҳқиқот rolling correlation networks, consensus-based community detection, Turbulence Index ва таҳлили connectedness бар асоси VAR якҷо истифода мешаванд. Бо ин роҳ на танҳо саволи «кадом дороиҳо якҷо ҳаракат мекунанд?», балки саволи «стресс аз кадом канал паҳн мешавад?» низ таҳлил мегардад.
Ин мундариҷа тавсияи сармоягузорӣ нест. Таҳқиқот таҳлили сохтори бозор ва паҳншавии хавфро бар асоси маълумоти гузашта пешниҳод мекунад. Бозёфтҳо аз нигоҳи диверсификатсияи портфел, хавфи системавӣ ва мониторинги бозор муҳиманд, вале набояд ҳамчун пешниҳоди мустақими харидуфурӯш тафсир шаванд.
Таҳқиқоти нави академӣ нишон медиҳад, ки робитаҳои байни криптоасъорҳо, асъорҳои fiat ва саҳмияҳои S&P 500 дар давраҳои стресс ба таври назаррас тағйир меёбанд. Дар замонҳои муқаррарӣ ин се синфи дороӣ ҳамчун ҷомеаҳои нисбатан ҷудо рафтор мекунанд, аммо дар давраҳои турбулентии баланд clustering-и маҳаллӣ зиёд мешавад, сарҳадҳои бозор заиф мегарданд ва синфҳои дороӣ дар дохили ҳамон ҷомеаҳои шабакавӣ бештар омехта мешаванд. Яке аз бозёфтҳои ҷолибтарини таҳқиқот ин аст, ки дар режими турбулентии баланд турбулентии бозори fiat ба канали асосии паҳншавӣ табдил меёбад. Ин ҳолат нишон медиҳад, ки диверсификатсияи портфел метавонад маҳз дар лаҳзаҳое, ки бештар ба он ниёз аст, осебпазиртарин гардад.
Мушкил чист?
Бозорҳои молиявӣ дар давраҳои муқаррарӣ метавонанд мисли ҷаҳонҳои ҷудогона ба назар расанд. Метавон тасаввур кард, ки криптоасъорҳо бо динамикаи худ, бозори асъор бо шароити ҷаҳонии пулӣ ва саҳмияҳо бо интизориҳои ширкатҳо ва макроиқтисодӣ ҳаракат мекунанд. Аммо дар давраҳои буҳрон ин сарҳадҳо метавонанд заиф шаванд.
Ин ҳолат аз нигоҳи идоракунии портфел мушкили муҳим аст. Зеро сармоягузорон бо тақсим кардани дороиҳо байни синфҳои гуногун ҳадаф доранд хавфро коҳиш диҳанд. Аммо агар коррелятсияҳо дар давраҳои стресс баланд шаванд, бартарии диверсификатсия метавонад маҳз дар лаҳзаи аз ҳама зарурӣ кам шавад.
Таҳқиқот ин мушкилро танҳо ҳамчун афзоиши коррелятсия баррасӣ намекунад. Саволи амиқтар мегузорад: шабакаи бозор дар давраҳои стресс чӣ гуна аз нав шакл мегирад? Турбулентии кадом бозор ба дигарон маълумот интиқол медиҳад? Оё бозори крипто аз бозорҳои анъанавӣ мустақил мемонад ё дар давраҳои стресс ба қисми низоми васеътари молиявӣ табдил меёбад?
Усул чӣ пешниҳод мекунад?
Таҳқиқот се синфи дороиро якҷо баррасӣ мекунад: криптоасъорҳо, асъорҳои fiat ва саҳмияҳои S&P 500. Аз ҳар синф 127 дороӣ интихоб шуда, панели мутавозин аз маҷмӯи 381 дороӣ сохта мешавад. Давраи баррасишуда аз 15 октябри 2017 то 29 феврали 2024-ро фаро мегирад.
Қадами якуми усул чен кардани турбулентии бозор аз log-даромадҳои ҳаррӯза мебошад. Барои ин Turbulence Index бар асоси масофаи Mahalanobis истифода мешавад. Ин индекс чен мекунад, ки ҳаракати ҳаррӯзаи бозор аз рафтори муштараки гузаштаи наздик то чӣ андоза дур шудааст.
Қадами дуюм сохтори rolling correlation network байни дороиҳо мебошад. Ҳар дороӣ ҳамчун гиреҳ ва муносибатҳои коррелятсияи мусбат ҳамчун пайвандҳои шабака баррасӣ мешаванд. Аз рӯи ин шабака нишондиҳандаҳое чун clustering-и маҳаллӣ, modularity ва cross-class diversity ҳисоб карда мешаванд.
Қадами сеюм таҳлили connectedness бар асоси VAR мебошад. Дар ин қисм баррасӣ мешавад, ки турбулентии бозор, сохтори шабака ва тағйирёбандаҳои макро-молиявӣ чӣ гуна ба ҳам шок интиқол медиҳанд. Илова бар ин, бо истифода аз threshold VAR режимҳои турбулентии паст ва баланд ҷудо карда мешаванд. Бо ин роҳ сохтори низом дар давраҳои муқаррарӣ бо сохтори он дар давраҳои стресс муқоиса мешавад.
Формулаҳо чиро нишон медиҳанд?
Формулаҳои таҳқиқот нишон медиҳанд, ки турбулентии бозор чӣ гуна чен карда мешавад, паҳншавии шок байни бозорҳо чӣ гуна ҷудо карда мешавад ва сохтори шабакаи байни дороиҳо чӣ гуна ифода мегардад.
1. Log-даромади ҳаррӯза
Вуруди асосии маълумотии таҳқиқот log-даромади ҳаррӯза аст:
Дар ин ҷо \(P_{i,t}\) нархи дороии \(i\)-ро дар рӯзи \(t\) ифода мекунад. Log-даромад имкон медиҳад дороиҳои дорои сатҳҳои гуногуни нарх бо ҳам муқоиса шаванд.
2. Стандартизатсияи даромадҳо
Пеш аз чен кардани турбулентӣ, даромади ҳар дороӣ мувофиқи миёна ва инҳирофи стандартии худ стандартизатсия мешавад:
Ин амал имкон медиҳад дороиҳои бисёр ноустувор, монанди криптоасъорҳо, бо асъорҳои fiat-и оромтар дар як миқёс муқоиса шаванд.
3. Turbulence Index-и бозорӣ
Барои як синфи муайяни бозор индекси турбулентӣ чунин ҳисоб карда мешавад:
Дар ин ҷо \(z_{m,t}\) вектори даромадҳои стандартизатсияшудаи синфи дахлдори бозор аст. \(\mu_{m,t}\) миёнаи гузаштаи наздик, \(\Sigma^{reg}_{m,t}\) матритсаи covariance-и regularized ва аломати \(+\) амали Moore–Penrose pseudoinverse-ро ифода мекунад.
Ин формула танҳо меъёри оддии ноустуворӣ нест. Он чен мекунад, ки ҳаракати муштараки имрӯзаи бозор аз рафтори бисёртағйирёбандаи гузаштаи наздик то чӣ андоза дур шудааст.
4. Матритсаи covariance-и regularized
Дар маҷмӯи маълумоти дорои андозаи баланд матритсаи covariance метавонад пурғавғо бошад. Аз ин рӯ, дар таҳқиқот баҳодиҳии Ledoit–Wolf shrinkage ва як ислоҳи хурди диагоналӣ истифода мешавад:
Дар ин ҷо \(\lambda=10^{-5}\) гирифта мешавад. Ин иловаи хурд ба истифодаи устувортари ададии матритсаи covariance кумак мекунад.
5. Turbulence Index-и умумисистемавӣ
Вақте ҳамаи синфҳои дороӣ якҷо баррасӣ мешаванд, турбулентии умумисистемавӣ чунин ҳисоб карда мешавад:
Ин индекс нишон медиҳад, ки на танҳо як бозор, балки тамоми низом аз крипто, асъор ва саҳмияҳо нисбат ба гузаштаи наздик то чӣ андоза ғайриодӣ ҳаракат мекунад. Дар таҳқиқот режимҳои турбулентии паст ва баланд мувофиқи ҳамин индекси умумисистемавӣ ҷудо карда мешаванд.
6. Фарқи якуми стандартизатсияшуда барои VAR
Тағйирёбандаҳое, ки ба модели VAR ворид мешаванд, на дар сатҳ, балки ҳамчун фарқи якуми стандартизатсияшуда истифода мешаванд:
Ин табдил имкон медиҳад тағйирёбандаҳо дар миқёси умумӣ муқоиса шаванд ва модел бештар ба тағйироти ҳаррӯза, на ба сатҳҳои доимӣ, диққат диҳад.
7. Модели VAR
Таъсири мутақобилаи тағйирёбандаҳои низом дар тӯли вақт бо модели VAR таҳлил мешавад:
Дар ин ҷо \(Y_t\) векторе аз турбулентии бозор, нишондиҳандаҳои шабака ва тағйирёбандаҳои макро-молиявӣ мебошад. \(\Phi_{\ell}\) таъсирҳои бо таъхир ва \(u_t\) шокҳоеро ифода мекунад, ки модел шарҳ дода наметавонад.
8. Матритсаи covariance-и боқимондаҳо
Дар модели VAR covariance-и шокҳо чунин таъриф мешавад:
Ин матритса нишон медиҳад, ки ҳаракатҳои ғайричашмдошти низом чӣ гуна якҷо тағйир меёбанд.
9. Намоиши moving-average
Барои нишон додани он ки шокҳо дар тӯли вақт чӣ гуна паҳн мешаванд, модели VAR метавонад дар шакли moving-average навишта шавад:
Дар ин ҷо \(\Psi_h\) нишон медиҳад, ки як шок пас аз \(h\) рӯз дар низом чӣ гуна таъсир ба вуҷуд меорад.
10. Generalised forecast error variance decomposition
Дар асоси таҳлили connectedness-и Diebold–Yilmaz forecast error variance decomposition ҷой дорад. Ҳиссаи variance-и generalized, ки дар таҳқиқот истифода мешавад, чунин дода мешавад:
Ин формула нишон медиҳад, ки чӣ қадар аз номуайянии пешгӯии \(H\) рӯз ба пеш барои тағйирёбандаи \(i\) бо шокҳои аз тағйирёбандаи \(j\) омада шарҳ дода мешавад.
11. Нормализатсияи сатр
Азбаски ҳиссаҳои generalized variance метавонанд дар ҳар сатр худкор ба як ҷамъ нашаванд, нормализатсия анҷом дода мешавад:
Пас аз ин амал, номуайянии пешгӯии ҳар тағйирёбанда метавонад ҳамчун ҳиссаҳои фоизӣ тафсир шавад.
12. Spillover-и гирифташуда, додашуда ва соф
Spillover-е, ки як тағйирёбанда аз боқимондаи низом мегирад, чунин таъриф мешавад:
Spillover-е, ки як тағйирёбанда ба низом медиҳад, чунин аст:
Мавқеи соф фарқи байни додашуда ва гирифташуда аст:
Арзиши софи мусбат нишон медиҳад, ки тағйирёбандаи дахлдор бештар паҳнкунандаи шок аст; арзиши софи манфӣ бошад, нишон медиҳад, ки он бештар қабулкунандаи шок мебошад.
13. Индекси умумии Spillover
Сатҳи умумии пайвастагии низом бо индекси зерин ҷамъбаст мешавад:
Ин индекс нишон медиҳад, ки чӣ қадар аз номуайянии пешгӯӣ дар низом аз паҳншавии шок байни тағйирёбандаҳо сарчашма мегирад.
14. Режими турбулентии паст ва баланд
Дар таҳқиқот низом ба ду режим ҷудо мешавад. Режим мувофиқи турбулентии умумисистемавии рӯзи қаблӣ муайян карда мешавад:
Дар ин ҷо \(\gamma\) ҳадди турбулентиест, ки модел интихоб мекунад. Истифодаи таъхири якрӯза мушкили истифодаи турбулентии ҳамон рӯз барои муайян кардани режими ҳамон рӯзро коҳиш медиҳад.
15. Threshold VAR
Барои таъриф кардани динамикаҳои гуногун мувофиқи режимҳо threshold VAR истифода мешавад:
Дар ин формула коэффисиентҳо барои давраҳои турбулентии паст ва баланд алоҳида баҳогузорӣ мешаванд. Бо ин роҳ санҷида мешавад, ки оё сохтори паҳншавии шок дар давраҳои стресс воқеан тағйир меёбад.
16. Тағйири net connectedness
Барои дидани он ки як тағйирёбанда зери стресс бештар паҳнкунанда мешавад ё бештар қабулкунанда, тағйири мавқеи соф ҳисоб карда мешавад:
Арзиши мусбат нишон медиҳад, ки тағйирёбандаи дахлдор дар режими турбулентии баланд бештар ба паҳнкунандаи шок табдил меёбад.
17. Generalised impulse response
Ҷавобе, ки як шоки ғайричашмдошт дар як тағйирёбанда бо гузашти вақт дар тағйирёбандаи дигар ба вуҷуд меорад, бо формулаи зерин нишон дода мешавад:
Ин формула ҷавоби интизории тағйирёбандаи \(q\)-ро пас аз \(h\) рӯз ба шоки як инҳирофи стандартӣ дар тағйирёбандаи \(v\) нишон медиҳад.
18. Шабакаи коррелятсия
Коррелятсияи rolling байни дороиҳо чунин ҳисоб карда мешавад:
Дар таҳқиқот коррелятсияҳои мусбат ҳамчун пайвандҳои шабака баррасӣ мешаванд:
Дар ин ҷо \(a_{ij,t}\) мавҷуд будан ё набудани пайвандро ва \(w_{ij,t}\) вазни пайвандро нишон медиҳад.
19. Масофаи коррелятсия
Ҳаракатҳои мусбати ҳамзамон ба шакли масофа низ табдил дода мешаванд:
Бо қавитар шудани коррелятсия масофа кӯтоҳ мешавад. Ин барои ба таври визуалӣ нишон додани он ки сарҳадҳои бозор зери стресс чӣ гуна танг мешаванд, муҳим аст.
20. Дараҷаи гиреҳ ва дараҷаи вазндор
Шумораи пайвандҳои як дороӣ дар шабака бо degree чен карда мешавад:
Ҷамъи вазндори пайвандҳо бошад, ҳамчун strength таъриф мешавад:
21. Weighted clustering coefficient
Барои чен кардани зичии маҳаллии шабака Barrat weighted clustering coefficient истифода мешавад:
Ин меъёр нишон медиҳад, ки ҳамсояҳои атрофи як дороӣ дар байни худ то чӣ андоза пайвастанд. Агар ин арзиш дар давраҳои стресс зиёд шавад, маънои онро дорад, ки дороиҳо дар кластерҳои маҳаллии зичтар якҷо ҳаракат мекунанд.
22. Modularity
Барои чен кардани он ки шабака то чӣ андоза ба ҷомеаҳои ҷудогона тақсим шудааст, modularity истифода мешавад:
Арзиши баланди \(Q_t\) нишон медиҳад, ки шабака ба ҷомеаҳои равшантар ҷудо шудааст. Агар modularity дар давраҳои стресс паст шавад, метавон тафсир кард, ки ҷомеаҳои бозорӣ, ки одатан ҷудо меистанд, бештар бо ҳам омехта мешаванд.
23. Consensus clustering
Барои он ки ошкорсозии ҷомеаҳо ба як иҷрои ягонаи алгоритм вобаста набошад, co-membership frequency ҳисоб карда мешавад:
Агар ду дороӣ дар равзанаҳои такрорӣ ба қадри кофӣ зуд-зуд дар як ҷомеа қарор гиранд, онҳо дар дохили robust cluster арзёбӣ мешаванд.
24. Simpson Diversity Index
Барои чен кардани он ки синфҳои гуногуни дороӣ дар дохили як ҷомеа то чӣ андоза омехта шудаанд, Simpson Diversity Index истифода мешавад:
Шакли тақрибии он барои кластерҳои калон чунин аст:
Агар арзиш ба сифр наздик бошад, кластер аз як синфи дороӣ иборат аст. Бо баланд шудани арзиш, крипто, fiat ва саҳмияҳо дар дохили як ҷомеа бештар омехта мешаванд.
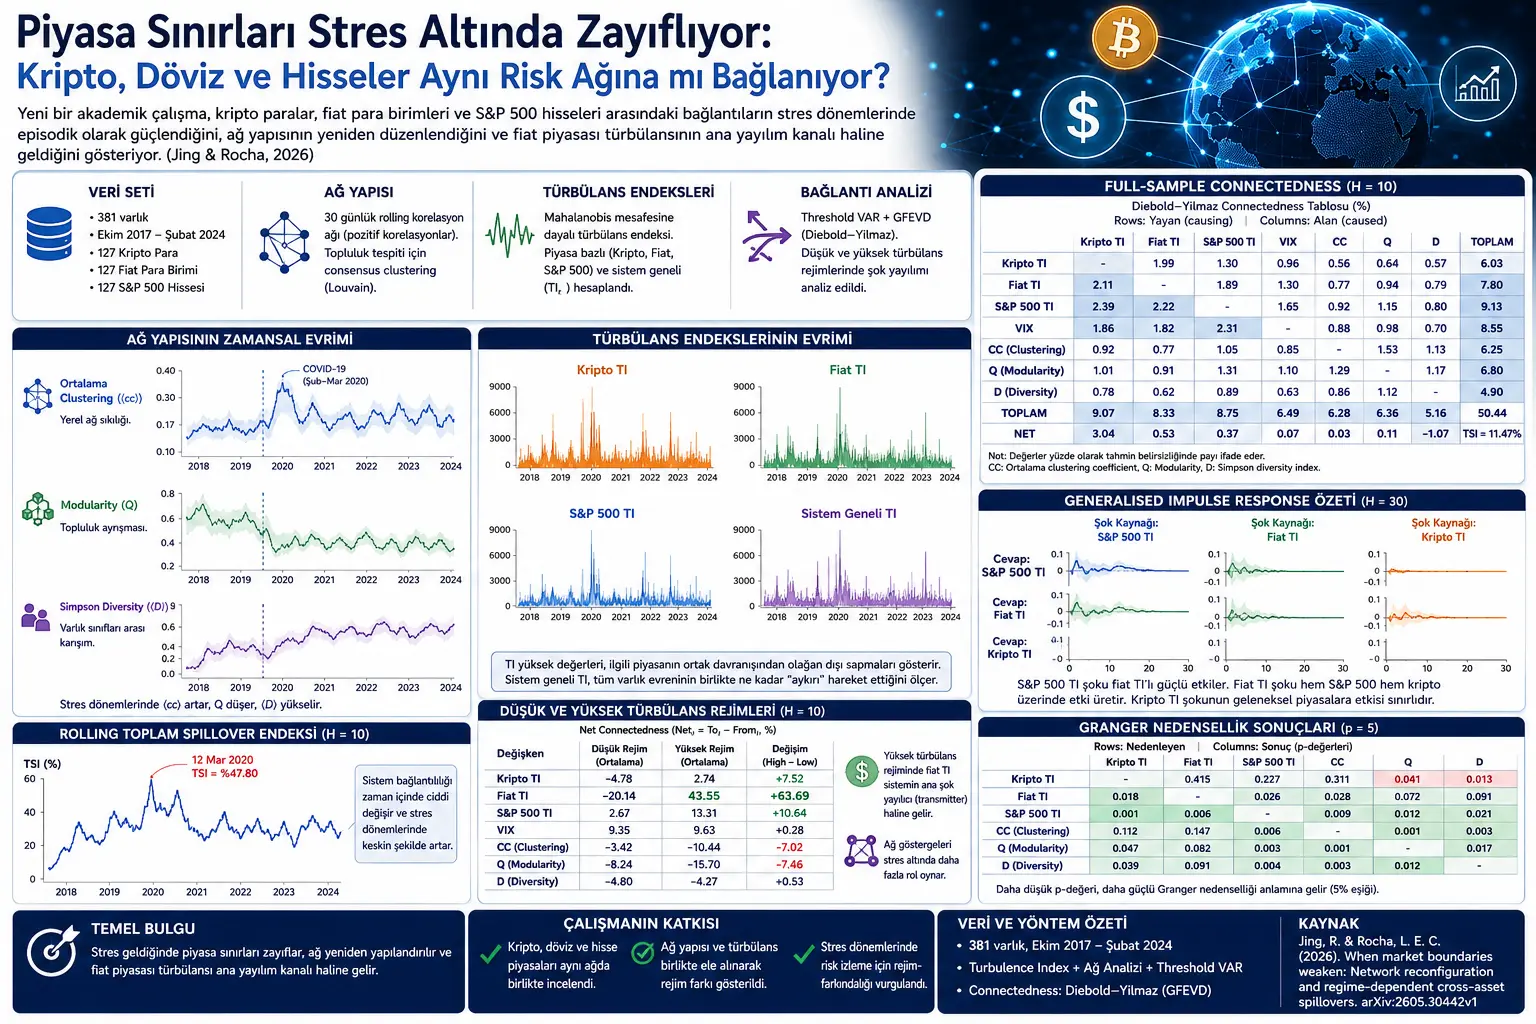
Паёми асосии график, ҷадвал ва схема
Дар PDF Шакли 1 нишон медиҳад, ки шабакаи бозор бо гузашти вақт чӣ гуна тағйир меёбад. Миёнаи weighted clustering coefficient махсусан дар давраи COVID-19 ба таври назаррас баланд мешавад. Ин нишон медиҳад, ки дороиҳо дар давраҳои стресс кластерҳои маҳаллии зичтари ҳаракати муштарак ташкил мекунанд. Modularity бошад, дар атрофи COVID-19 паст мешавад; яъне сарҳадҳои ҷомеаҳо заиф мешаванд. Simpson Diversity Index бо мурури вақт тамоюли болоравӣ дорад; ин нишон медиҳад, ки дороиҳои крипто, fiat ва саҳмияҳо дар як ҷомеа бештар омехта мешаванд.
Шакли 2 Turbulence Index-и бозорӣ барои крипто, fiat ва S&P 500 ва инчунин турбулентии умумисистемавиро нишон медиҳад. Турбулентии крипто бо ҷаҳишҳои бисёр тез ҳаракат мекунад. Турбулентии fiat низ махсусан дар давраи 2020–2021 қуллаҳои равшан ба вуҷуд меорад. Турбулентии умумисистемавӣ бошад, на танҳо ҳаракати як бозор, балки рафтори муштараки ғайриодии тамоми олами дороиҳоро дармеёбад.
Ҷадвали 3 натиҷаҳои full-sample Diebold–Yilmaz connectedness-ро медиҳад. Дар ин ҷо индекси умумии spillover тақрибан %11,47 гузориш мешавад. Ин нишон медиҳад, ки дар давраи миёна низом пурра аз ҷониби spillover идора намешавад; аммо дар атрофи турбулентии S&P 500, турбулентии fiat, VIX ва нишондиҳандаи clustering-и шабака каналҳои пурмаънои интиқол мавҷуданд.
Шакли 3 натиҷаҳои generalised impulse response-ро нишон медиҳад. Шок аз турбулентии S&P 500 ба турбулентии fiat таъсири равшани кӯтоҳмуддат ба вуҷуд меорад. Турбулентии fiat низ дар ҷониби S&P 500 ва крипто ҷавоб ба вуҷуд меорад. Баръакс, таъсири шокҳои турбулентии крипто ба бозорҳои анъанавӣ маҳдудтар аст. Ин бозёфт нишон медиҳад, ки крипто аз низом таъсир мегирад, вале дар давраи миёна паҳнкунандаи асосӣ нест.
Шакли 4 натиҷаҳои rolling connectedness-ро нишон медиҳад. Rolling Total Spillover Index дар тӯли вақт ба таври ҷиддӣ тағйир меёбад ва дар атрофи 12 марти 2020 тақрибан то %47,80 мерасад. Ин нишон медиҳад, ки дар стресси COVID-19 пайвастагии низом нисбат ба арзишҳои миёна хеле қавитар шудааст.
Ҷадвали 4 фарқи байни режимҳои турбулентии паст ва баландро ҷамъбаст мекунад. Бозёфти ҷолибтарин ин аст, ки турбулентии fiat дар режими турбулентии баланд ба net transmitter-и қавӣ табдил меёбад. Дар ҳоле ки арзиши net connectedness-и турбулентии fiat дар режими паст манфӣ аст, дар режими баланд тақрибан ба +43,55 мерасад. Ин нишон медиҳад, ки дар давраҳои стресс турбулентии бозори асъор метавонад ба канали ҷаҳонии паҳншавӣ табдил ёбад.
Озмоишҳо чӣ гуна гузаронида шудаанд?
Дар таҳқиқот давраи 15 октябри 2017–29 феврали 2024 баррасӣ шудааст. Олами дороиҳо ба се синф ҷудо шудааст: криптоасъорҳо, асъорҳои fiat ва саҳмияҳои S&P 500. Аз ҳар синф 127 дороӣ интихоб шуда, маҷмӯи маълумоти мутавозин бо 381 дороӣ сохта шудааст.
Маълумоти крипто аз манбаъҳои гуногуни маълумоти бозор ҷамъоварӣ шудааст. Асъорҳои fiat ва саҳмияҳои S&P 500 аз Yahoo Finance гирифта шудаанд. Тақвимҳои гуногуни бозорӣ ба тақвими умумии ҳаррӯза мувофиқ карда шудаанд. Азбаски бозори крипто дар рӯзҳои истироҳат низ савдо мешавад, арзишҳои рӯзҳои истироҳат дар силсилаҳои fiat ва саҳмияҳо бо interpolation пур карда шудаанд.
Аввал аз log-даромадҳои ҳаррӯза арзишҳои market-specific Turbulence Index ҳисоб карда шудаанд. Сипас Turbulence Index-и умумисистемавӣ, ки ҳамаи дороиҳоро фаро мегирад, сохта шудааст. Ин индекси умумисистемавӣ барои ҷудо кардани режимҳои турбулентии паст ва баланд дар threshold VAR истифода шудааст.
Дар қисми шабака равзанаҳои 30-рӯзаи rolling correlation истифода шудаанд. Коррелятсияҳои мусбат ҳамчун пайванд гирифта шуда, нишондиҳандаҳое чун local clustering, modularity ва Simpson diversity ҳисоб карда шудаанд. Барои community detection алгоритми Louvain ва равиши consensus clustering истифода шудаанд.
Дар марҳилаи охир бо таҳлилҳои VAR, GFEVD, connectedness measures, rolling connectedness ва threshold VAR санҷида шудааст, ки шокҳо аз кадом тағйирёбандаҳо ба кадом тағйирёбандаҳо паҳн мешаванд.
Натиҷаҳо чиро нишон медиҳанд?
Натиҷаи асосии якуми таҳқиқот ин аст, ки cross-asset integration, яъне ҳамгироии байни синфҳои дороӣ, доимӣ не, балки episodic аст. Дар давраҳои муқаррарӣ криптоасъорҳо, асъорҳои fiat ва саҳмияҳои S&P 500 ҳамчун ҷомеаҳои нисбатан ҷудо мемонанд. Аммо дар давраҳои стресс ин ҷудоӣ заиф мешавад.
Натиҷаи дуюм ин аст, ки дар давраҳои стресс шабака на танҳо зичтар мешавад, балки аз ҷиҳати сохторӣ низ аз нав ташкил мегардад. Local clustering зиёд мешавад, modularity заиф мегардад ва таркиби синфҳои дороӣ дар ҷомеаҳо омехтатар мешавад.
Натиҷаи сеюм ин аст, ки бозори крипто дар давраи миёна ҳамчун паҳнкунандаи асосии шоки системавӣ намоён нест. Дар таҳлили full-sample, турбулентии S&P 500 ва fiat каналҳои равшантари интиқолро нишон медиҳанд, дар ҳоле ки турбулентии крипто бештар дар тарафи қабулкунандаи шок ҷойгир мешавад. Ин нишон медиҳад, ки крипто комилан мустақил нест, аммо нисбат ба бозорҳои анъанавӣ дар давраи миёна манбаи бартаридошта ҳам нест.
Натиҷаи чорум ва муҳимтарин ин аст, ки бо тағйир ёфтани режим сохтори интиқол низ тағйир меёбад. Дар режими турбулентии баланд турбулентии fiat ба propagation channel-и асосӣ табдил меёбад. Ин нишон медиҳад, ки бозори асъор дар давраҳои стресс метавонад тавассути funding-и ҷаҳонӣ, иштиҳои хавф ва rebalance-и портфел нақши марказитар дошта бошад.
Натиҷаи панҷум ин аст, ки топологияи шабака зери стресс нақши фаъолтар мегирад. Дар давраҳои муқаррарӣ сохтори шабака бештар ташкили бозорро тавсиф мекунад. Дар давраҳои турбулентии баланд бошад, local clustering ва modularity бештар ба раванди forecast uncertainty transmission дохил мешаванд. Яъне сохтори шабака на танҳо «харитаи он чӣ рӯй медиҳад», балки ҳамчун қисми муҳити паҳншавии стресс рафтор мекунад.
Чаро ин муҳим аст?
Ин таҳқиқот дар бораи диверсификатсияи портфел огоҳии муҳим медиҳад. Синфҳои гуногуни дороӣ метавонанд дар давраҳои муқаррарӣ ҷудогона рафтор кунанд. Аммо ҳангоми омадани стресс ин сарҳадҳо метавонанд заиф шаванд. Бозорҳои крипто, асъор ва саҳмияҳо метавонанд дар дохили ҳамон шабакаи хавф бештар якҷо ҳаракат кунанд.
Ин ҳолат аз нигоҳи идоракунии хавф ба нуқтаи муҳим ишора мекунад: коррелятсияи full-sample ё меъёрҳои миёнаи connectedness метавонанд пайвастагии воқеии давраи буҳронро аз ҳад кам нишон диҳанд. Агар сармоягузор ё мудири хавф танҳо ба давраи миёна нигоҳ кунад, метавонад набинад, ки бартарии диверсификатсия дар лаҳзаи стресс то чӣ андоза заиф мешавад.
Аҳамияти дигари таҳқиқот ин аст, ки бозори крипторо ҳамчун соҳаи ҷудошуда намебинад. Криптоасъорҳо аз низоми анъанавии молиявӣ комилан канда нестанд. Хусусан дар давраҳои турбулентии баланд онҳо ба қисми шабакаи васеътари бозор табдил меёбанд.
Ин равиш аҳамияти огоҳӣ аз режимро дар низомҳои молиявӣ таъкид мекунад. Модели хавфе, ки барои давраи муқаррарӣ сохта шудааст, метавонад дар давраи стресс эътибор надошта бошад. Аз ин рӯ, низомҳои мониторинги хавф бояд сохторҳои пайвастагиро, ки мувофиқи ҳолати бозор тағйир меёбанд, низ пайгирӣ кунанд.
Нуқтаҳои мавриди таваҷҷуҳ
Ин таҳқиқот тавсияи сармоягузорӣ нест. Бозёфтҳо дар доираи маълумоти гузашта ва фарзияҳои муайяни модел ба даст омадаанд.
Шабакаи коррелятсия харитаи сабабият нест. Якҷо ҳаракат кардани ду дороӣ маънои онро надорад, ки яке мустақиман сабаби дигаре шудааст.
Таҳлилҳои VAR ва connectedness дар бораи predictive transmission маълумот медиҳанд, вале барои даъвои сабабияти сохторӣ танҳо худашон кофӣ нестанд.
Дар таҳқиқот барои ҳамоҳангсозии рӯзҳои истироҳат дар маълумоти fiat ва саҳмияҳо interpolation истифода шудааст. Гарчанде ин усул барои сохтани тақвими умумӣ амалӣ аст, метавонад баъзе ҳаракатҳои кӯтоҳмуддатро ҳамвор кунад.
Интихоби дороиҳо дар бозори крипто ба мавҷудияти маълумот ва филтрҳои капитализатсияи бозор вобаста аст. Қоидаҳои дигари интихоб метавонанд баъзе натиҷаҳоро тағйир диҳанд.
Нишондиҳандаҳои network topology метавонанд ба равзанаи намунагирӣ, ҳадди коррелятсия, усули community detection ва дарозии rolling window ҳассос бошанд. Гарчанде таҳқиқот бо consensus clustering мекӯшад ин хавфро кам кунад, номуайянӣ пурра бартараф намешавад.
Хулоса
Ин таҳқиқоти академӣ нишон медиҳад, ки сарҳадҳои байни бозорҳои молиявӣ собит нестанд. Дар давраҳои муқаррарӣ бозорҳои крипто, fiat ва саҳмияҳо метавонанд мисли ҷомеаҳои ҷудотар рафтор кунанд. Аммо дар давраҳои стресс ин сарҳадҳо заиф мешаванд; пайвандҳои маҳаллии шабака зичтар, фарқҳои байни ҷомеаҳо камтар ва синфҳои гуногуни дороӣ дар як кластер бештар омехта мешаванд.
Паёми қавитарини таҳқиқот ин аст, ки паҳншавии хавфро набояд танҳо ҳамчун «коррелятсия баланд шуд» хонд. Зери стресс инчунин муҳим аст, ки кадом бозор шок паҳн мекунад, кадом бозор шок мегирад ва сохтори шабака дар ин раванд чӣ гуна аз нав ташкил мешавад.
Хусусан дар режими турбулентии баланд ба канали асосии интиқол табдил ёфтани турбулентии fiat нақши марказии бозори асъорро дар шароити хавфи ҷаҳонӣ ёдрас мекунад. Бозори крипто бошад, дар давраи миёна бештар на ҳамчун манбаи бартаридоштаи шок, балки ҳамчун соҳае менамояд, ки аз низоми васеътар таъсир мегирад ва дар лаҳзаҳои стресс бештар ба ин низом мепайвандад.
Паёми асосии ин таҳқиқот барои Verianla чунин аст: диверсификатсия дар бозорҳои молиявӣ бояд на танҳо аз рӯи коррелятсияҳое, ки дар замонҳои муқаррарӣ дида мешаванд, балки аз рӯи сохтори шабакае, ки зери стресс тағйир меёбад, арзёбӣ карда шавад.
Ёддошт оид ба манбаъ ва усул
Ин мундариҷа бар асоси баррасии PDF-и академӣ бо унвони When market boundaries weaken: Network reconfiguration and regime-dependent cross-asset spillovers омода шудааст. Матн тарҷумаи калима ба калима нест. Ҳадаф, усул, формулаҳои асосӣ, паёмҳои графикҳо ва ҷадвалҳо, бозёфтҳо ва маҳдудиятҳои таҳқиқот барои хонандагони Verianla бо забони содакардашуда, аслӣ ва таҳририи туркӣ аз нав баён шудаанд.
Формулаҳо бо риояи сохтори асосии математикӣ дар формати LaTeX-и мувофиқ бо MathJax дода шудаанд. Ин навишта тавсияи сармоягузорӣ, пешниҳоди портфел ё сигнали харидуфурӯш нест.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд