

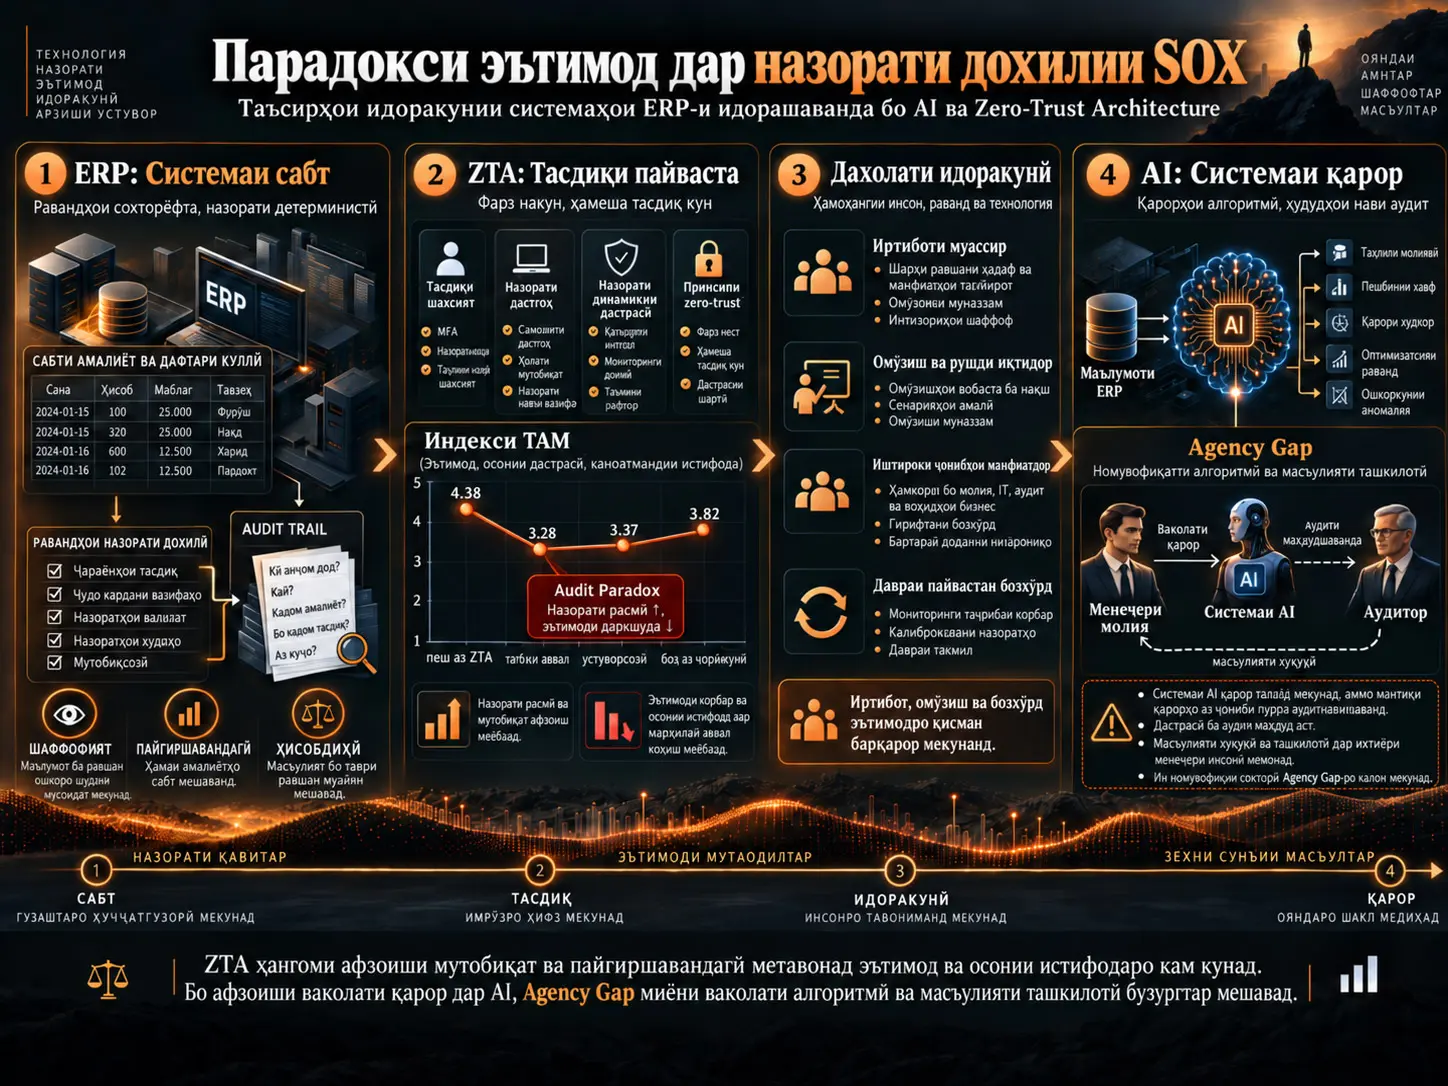
Системаҳои Банақшагирии Захираҳои Корхона, яъне ERP, дар идоракунии молиявӣ солҳои зиёд ҳамчун инфрасохтори назорати детерминистӣ истифода мешуданд, ки амалиётро сабт мекунанд, қоидаҳои пешакӣ муайяншударо татбиқ менамоянд ва аудиторҳо метавонанд онҳоро ба қафо пайгирӣ кунанд. Zero-Trust Architecture (ZTA) ва системаҳои қароргирии асосёфта ба зеҳни сунъӣ ин моделро тағйир медиҳанд. Назорат дигар танҳо ба саволи «оё амалиёт дуруст сабт шуд?» маҳдуд намешавад, балки ҳамчунин ба он ки қарорҳои дастрасӣ бар асоси кадом контекст қабул шуданд, чаро системаи алгоритмӣ қарори муайян гирифт ва масъулияти ниҳоӣ бар дӯши кӣ мемонад, паҳн мегардад.
Ин таҳқиқот дар як созмони байналмилалии телекоммуникатсионӣ тағйироти пас аз татбиқи ZTA-ро дар манфиатнокии даркшуда, осонии истифода ва эътимоди кормандон бо истифода аз 968 посухи пурсиш меомӯзад. Пеш аз ZTA индекси муттаҳидаи Technology Acceptance Model аз 5 баробар ба 4,38 буд, баъд аз татбиқи аввал то 3,28 поин рафт; дар давраи нӯҳмоҳаи устуворшавӣ танҳо то 3,37 боло рафт; ва пас аз мудохилаи сохторёфтаи иртиботӣ ва идоракунӣ то 3,82 барқарор шуд.
Муҳаққиқон ин намунаи тағйиротро Audit Paradox — Парадокси Аудит меноманд: меъмории назорат метавонад ҳамзамон амнияти дастрасӣ, пайгиришавандагӣ ва мутобиқати расмиро тақвият диҳад, вале эътимоди корбар, осонии истифода ва маҳсулнокии даркшударо коҳиш диҳад. Натиҷаҳо нишон медиҳанд, ки коҳиши эътимод бо гузашти вақт худ аз худ пурра барқарор нашудааст ва мудохилаи идоракунӣ барқароршавии ченшаванда, вале нопурра фароҳам овардааст.
Саҳми дуюми таҳқиқот мафҳуми Agency Gap мебошад. Ин мафҳум номувофиқии сохториро тавсиф мекунад, ки ҳангоми афзоиши салоҳияти қароргирии системаҳои AI ба вуҷуд меояд, дар ҳоле ки масъулияти ҳуқуқӣ ва созмонӣ дар дасти роҳбарони инсонӣ боқӣ мемонад. Аммо Agency Gap дар маҷмӯи додаҳои мавҷуда мустақиман чен карда нашудааст; он тавсеаи назариявӣ аз натиҷаҳои ZTA ба муҳитҳои назорати корпоративии асосёфта ба AI мебошад.
Чаро ERP дар аудит ҳамчун «лангари эътимод» дида мешавад?
Дар муҳити анъанавии ERP амалиёт аз ҷараёнҳои кори пешакӣ муайяншуда мегузарад. Нақшҳои ваколат, ҷудокунии вазифаҳо, занҷираҳои тасдиқ ва сабтҳои амалиёт дар дохили система муайян шудаанд. Аз ин рӯ, аудитор метавонад на танҳо натиҷаи ниҳоии молиявӣ, балки мантиқи назоратиро, ки амалиёт аз рӯйи он иҷро шудааст, ба қафо пайгирӣ кунад.
Манбаъ ин сохторро System of Record — Системаи Сабт меномад. Инсон қарор қабул мекунад; ERP қарор ва амалиётро сабт мекунад.
Бо гузашти вақт, системаҳои таҳлилӣ ва зеҳни тиҷоратӣ марҳилаи дуюмро ба вуҷуд оварданд, ки дар он ERP ба ҷойи танҳо сабт кардан тамоюлҳоро таҳлил мекунад:
System of Intelligence — Системаи Зеҳн/Таҳлил.
Дар ин марҳила мошин дода ва фаҳмиш медиҳад, аммо қарори ниҳоӣ дар дасти инсон мемонад.
Дар марҳилаи сеюм, ки бо AI ба вуҷуд меояд, система танҳо гузаштаро сабт ё таҳлил намекунад; метавонад тавсия диҳад, авлавият гузорад, раванди тасдиқро шакл диҳад ва дар баъзе ҳолатҳо амалро ба таври худкор иҷро кунад:
System of Judgment — Системаи Қарор/Доварӣ.
| Парадигмаи назорат | Нақши асосӣ | Салоҳияти қарор | Саволи аудит |
|---|---|---|---|
| System of Record | Чиро, ки рӯй додааст, сабт мекунад | Инсон | Оё инсон қоидаҳоро риоя кард? |
| System of Intelligence | Чиро, ки рӯй додааст, таҳлил мекунад | Инсон + дастгирии мошин | Оё фаҳмиши пешниҳодкардаи система боэътимод аст? |
| System of Judgment | Ба он ки чӣ бояд анҷом дода шавад, таъсир мерасонад ё онро муайян мекунад | Иштироки афзояндаи алгоритмӣ | Чаро қарор қабул шуд ва кӣ масъул аст? |
Zero-Trust Architecture Назорати Дохилии Анъанавиро Чӣ Гуна Тағйир Медиҳад?
Zero Trust ба ҷойи он ки ба корбар ё дастгоҳ танҳо аз он сабаб пайваста эътимод кунад, ки қаблан ба шабака қабул шудааст, дастрасиро вобаста ба контекст такроран тасдиқ мекунад. Бо ин роҳ назорат аз сарҳадҳои статикии шабака ба ҳувият, ҳолати дастгоҳ ва контексти ҷории дастрасӣ мегузарад.
Ин тағйир метавонад аз нигоҳи амният назорати сахттар фароҳам оварад; аммо барои корбар метавонад маънои тасдиқи иловагии ҳувият, маҳдудиятҳои дастрасӣ ва қарорҳои тағйирёбандаи сиёсиро дошта бошад.
Дар созмони баррасишуда ZTA махсусан инҳоро фароҳам овард:
- сиёсатҳои сахттари дастрасӣ,
- тасдиқи пешрафтаи ҳувият,
- пайгиришавандагии қавитар
Аммо корбарон пас аз татбиқи аввал аз монеаҳои бештар, чандирии камтар ва душворӣ дар иҷрои вазифаҳои муқаррарӣ хабар доданд.
Таниши асосӣ бо SOX дар куҷост?
Муҳитҳои назорати Sarbanes–Oxley ба мантиқи назоратии устувор, такроршаванда ва аудитшаванда такя мекунанд. Дар ZTA бошад, як дархости якхелаи дастрасӣ метавонад вобаста ба тағйирёбандаҳои контекстӣ, ба монанди ҳолати дастгоҳ, макон, ҳувият ё рафтор, натиҷаи гуногун диҳад.
Бо илова шудани AI ба система мушкил боз ҳам мураккабтар мешавад. Дар ҳоле ки ZTA асосан ба қоидаҳои детерминистӣ такя мекунад, моделҳои AI метавонанд эҳтимолӣ, мутобиқшаванда ва баъзан ба қадри кофӣ шарҳнопазир бошанд.
Манбаъ чаҳор таниши асосиро, ки AI дар муҳити SOX ба вуҷуд меорад, чунин гурӯҳбандӣ мекунад:
| Таниш | Мушкилоти асосӣ | Талабот аз нигоҳи аудит |
|---|---|---|
| Шарҳпазирӣ ↔ аудитшавандагӣ | Мантиқи қарори модел метавонад ба қадри кофӣ намоён набошад | Мантиқи модел, сарҳадҳо, маншаи дода ва далели bias |
| Пайдарҳамӣ ↔ мутобиқшавӣ | Рафтори AI метавонад бо навсозӣ тағйир ёбад | Пайдарҳамии назорат дар тӯли вақт ва сабтҳои тағйироти модел |
| Масъулият ↔ худмухторӣ | Ҳангоми таъсири система ба қарор масъулият метавонад дар дасти инсон боқӣ монад | Тасдиқи инсон, сабтҳои истисно ва ҳуқуқҳои қароргирӣ |
| Ҷойгиршавии назорат ↔ соҳибӣ | Қарор метавонад берун аз ERP, дар қабати абр/модел қабул шавад | Сарҳадҳои тақсимшудаи назорат ва сабтҳои provenance-и қарор |
Таҳқиқот Чӣ Гуна Гузаронида Шуд?
Таҳқиқот як пажӯҳиши миқдории беном, такрории буришӣ ва дар тӯли вақт паҳншуда мебошад, ки дар як созмони байналмилалии инфрасохтори телекоммуникатсионӣ бо тақрибан 1000 корманд гузаронида шудааст.
Созмон пас аз як ҳодисаи киберамниятӣ аз модели анъанавии амнияти ба периметр асосёфта ба ZTA гузашт. Муҳаққиқон дарки корбаронро пеш ва пас аз ZTA бо ҳамон сохтори санҷидашудаи пурсиш пайгирӣ карданд.
| Андозагирӣ | Давра | N |
|---|---|---|
| PCS1 + PCS2 | Хатти асосии пеш аз ZTA | 546 |
| PCS3 | Пас аз татбиқи аввалини ZTA | 126 |
| PCS4 | Устуворшавӣ | 120 |
| PCS5 | Пас аз мудохилаи идоракунӣ/иртибот | 176 |
| Ҳамагӣ | 968 |
Се тағйирёбандаи асосии TAM
Perceived Usefulness (PU): Дарки он ки система то чӣ андоза иҷрои корро беҳтар мекунад.
Perceived Ease of Use (PEOU): Дарки он ки истифодаи система то чӣ андоза осон аст.
Perceived Trust (PT): Эътимод ба он ки система боэътимод, одилона ва бо ҳадафҳои созмон мувофиқ аст.
Ҳамаи саволҳо бо миқёси панҷхолаи Likert чен карда шуданд.
Мудохилаи идоракунӣ чиро дар бар мегирифт?
Пас аз коҳиши аввалини эътимод, созмон мудохилаи сохторёфтаеро барои барқарор кардани эътимоди корбарон татбиқ кард. Барнома иртиботи роҳбарияти олӣ, нишастҳои иштироки ҷонибҳои манфиатдор, омӯзиши сенариябунёд ва корҳои огоҳонӣ, инчунин механизмҳои пайвастаи бозхӯрд тавассути pulse survey-ҳои иловагиро дар бар мегирифт.
Усул ва Натиҷаҳои Таҳқиқот
Эътимод ва дарки истифода то чӣ андоза коҳиш ёфт?
| Марҳила | N | Индекси миёнаи TAM | SD |
|---|---|---|---|
| Пеш аз ZTA | 546 | 4,38 | 0,78 |
| Пас аз ZTA-и аввал — Декабри 2021 | 126 | 3,28 | 1,17 |
| Устуворшавӣ — Сентябри 2022 | 120 | 3,37 | 1,04 |
| Пас аз иртибот/идоракунӣ — Январи 2023 | 176 | 3,82 | 0,90 |
Коҳиш аз давраи пеш аз ZTA то давраи баъд аз ZTA-и аввал тақрибан %25 буд.
ANOVA-и яксамта:
\[ F(3,964)=82,04,\qquad p<0,001 \]
гузориш шудааст.
Пайдарҳамии дохилӣ дар ҳамаи мавҷҳо:
\[ Cronbach\ \alpha >0,78 \]
дар ин сатҳ аст.
Андозаҳои таъсир чиро нишон медиҳанд?
| Муқоиса | Cohen's d | Тафсири манбаъ |
|---|---|---|
| Пеш аз ZTA → пас аз ZTA-и аввал | 1,12 | Коҳиши калон |
| Пас аз ZTA-и аввал → устуворшавӣ | 0,08 | Тағйироти хеле хурд |
| Устуворшавӣ → пас аз мудохилаи идоракунӣ | 0,52 | Барқароршавии миёна |
Ин тартиб махсусан муҳим аст. Коҳиши эътимоди корбарон бо гузашти нӯҳ моҳ худ аз худ ба таври назаррас ислоҳ нашуд. Барқароршавии ченшаванда танҳо пас аз мудохилаи сохторёфтаи идоракунӣ мушоҳида шуд.
Audit Paradox Чист?
Audit Paradox, ҳолатест, ки дар он системаи назорат дар рӯйи коғаз амнтар, пайгиришаванда ва мутобиқтар мешавад, аммо дар истифодаи амалӣ метавонад эътимод, қобили истифода будан ё маҳсулнокии даркшударо коҳиш диҳад.
Дар ин таҳқиқот мушоҳида шуд, ки ZTA назорати сахттари дастрасӣ ва пайгиришавандагиро фароҳам овард, вале пас аз татбиқи аввал индекси муттаҳидаи TAM-и корбарон аз 4,38 то 3,28 поин рафт.
Хулосаи асосии муаллифон ин аст, ки самаранокии назоратро танҳо бо шумораи назоратҳои техникӣ ё сахтии назорат чен кардан мумкин нест. Агар корбарон системаро аз ҳад маҳдудкунанда, нофаҳмо ё монеаи кор бинанд, метавонанд workaround-ҳои ғайрирасмӣ эҷод кунанд; ин метавонад самаранокии амалии системаи назоратеро, ки дар тарҳ қавӣ менамояд, коҳиш диҳад.
Бо вуҷуди ин, Audit Paradox ҳанӯз миқёси стандартии андозагирии дар созмонҳои гуногун тасдиқшуда нест. Манбаъ ин мафҳумро ҳамчун чаҳорчӯбаи назариявие тавсиф мекунад, ки аз намунаи эмпирикии мавҷуда таҳия шудааст.
Чаро Кормандони R&D Бештар Таъсир Диданд?
Дар манбаъ воҳидҳои техникӣ, махсусан гурӯҳҳои R&D, ҳамчун гурӯҳҳое гузориш шудаанд, ки дар давраи пас аз ZTA-и аввал дар манфиатнокии даркшуда ва эътимод тақрибан %30 коҳиш нишон доданд. Муаллифон инро ба он рабт медиҳанд, ки ҷараёнҳои кории бештар вобаста ба дастрасии зуд ва чандирии система аз санҷиши сахттар бештар таъсир мегиранд.
Аммо ин таҳлилҳои зергурӯҳӣ аз ҷониби манбаъ ошкоро ҳамчун иктишофӣ тавсиф мешаванд. Андозаи зернамунаҳо маҳдуд аст ва натиҷаҳо набояд ҳамчун хулосаи омории тасдиқкунанда арзёбӣ шаванд.
Agency Gap Чист?
Agency Gap ҷудо шудани салоҳияти қароргирии алгоритмӣ аз масъулияти созмонӣ мебошад.
Дар модели анъанавии ERP:
Инсон қарор қабул мекунад → система сабт мекунад → инсон масъул аст.
Дар модели AI-идорашаванда бошад:
Инсон ваколат медиҳад → AI ба қарор таъсир мерасонад ё онро иҷро мекунад → аудитор кӯшиш мекунад натиҷаро тасдиқ кунад → масъулияти ҳуқуқӣ боз ҳам метавонад бар дӯши роҳбари инсонӣ монад.
Вақте мантиқи дохилии қарори AI ба қадри кофӣ пайгирӣ намешавад, салоҳияти қароргирӣ ва ҳисоботдиҳӣ метавонанд дар як актор ҷамъ набошанд.
Манбаъ инро махсусан аз дидгоҳи роҳбарони молиявӣ дар доираи талаботи SOX баррасӣ мекунад. Agency Gap тағйирёбандае нест, ки бевосита аз додаҳои ZTA-и ин таҳқиқот чен шуда бошад; он сохтори назариявиест, ки бояд дар оянда дар созмонҳое эмпирикӣ санҷида шавад, ки AI бо салоҳияти воқеии қароргирӣ ба равандҳои молиявӣ дохил шудааст.
Оё Натиҷаҳои ZTA Далели Мустақим Дар Бораи AI Ҳастанд?
Не. Ин фарқият барои дуруст хондани таҳқиқот муҳим аст.
ZTA меъмории амниятии детерминистӣ ва қоидабунёд аст. Системаҳои AI бошанд қароргирии эҳтимолӣ, омӯзиш ва дар баъзе ҳолатҳо шарҳпазирии маҳдудро ворид мекунанд.
Аз ин рӯ, пурсишҳои мавҷуда вокуниши кормандонро ба системаҳои назорати молиявии AI-идорашаванда чен намекунанд. Муаллифон ZTA-ро ҳамчун марҳилаи барвақттар дар роҳи афзоиши худмухтории система истифода бурда, натиҷаҳои марбут ба муҳити AI-ро назариявӣ тавсеа медиҳанд.
Се пешниҳод то кадом дараҷа дастгирӣ мешаванд?
| Пешниҳод | Ҳолат |
|---|---|
| P1 — Эътимод қабули системаҳои пешрафтаи назоратро маҳдуд мекунад | Дастгирии қисман/самтноки эмпирикӣ аз натиҷаҳои ZTA |
| P2 — Дар камолоти баланди идоракунӣ AI метавонад ҷараёни кори дастии ERP-ро коҳиш диҳад | Пешниҳоди назариявие, ки бо додаҳои мавҷуда мустақиман санҷида нашудааст |
| P3 — Нокомии бузурги назорати AI метавонад бозгашти созмониро барангезад | Пешниҳоди назариявие, ки бо додаҳои мавҷуда санҷида нашудааст |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
Манбаъ дастгирӣ мекунад, ки дар созмони телекоммуникатсионии баррасишуда пас аз татбиқи ZTA коҳиши калони ибтидоӣ дар манфиатнокии даркшуда, осонии истифода ва эътимод ба вуҷуд омадааст; устуворшавии нӯҳмоҳа худ ба худ барқароршавии назаррас надодааст; мудохилаи сохторёфтаи идоракунӣ ва иртибот бо барқароршавии миёна, вале нопурра алоқаманд будааст; назорати техникии қавӣ ва эътимоди корбар ҳатман дар як самт ҳаракат намекунанд; ва таъсири созмонии гузариш ба ZTA-ро танҳо бо метрикаҳои киберамниятӣ арзёбӣ кардан мумкин нест.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот исбот намекунад, ки ZTA сабаби қатъии коҳиши эътимод аст; ҳамон шахсонро дар шакли панелӣ пайгирӣ намекунад; гурӯҳи назоратӣ истифода намекунад; COVID-19 ва дигар тағйироти созмониро аз ҷиҳати оморӣ ҷудо намекунад; Agency Gap-ро эмпирикӣ намесанҷад; системаи қарори молиявии асосёфта ба AI-ро дар созмони воқеӣ озмоиш намекунад; P2 ва P3-ро тасдиқ намекунад ва натиҷаи як созмонро мустақиман ба ҳамаи бахшҳо ё кишварҳо умумӣ намекунад.
Маънои илмӣ
Муҳимтарин саҳми таҳқиқот зери суол гузоштани фарзияи «назорати қавитар = назорати беҳтар» аз дидгоҳи иҷтимоӣ-техникӣ мебошад.
Меъмории назорат аз ҷиҳати техникӣ метавонад хеле сахт бошад; аммо агар корбарон онро қонунӣ, фаҳмо ва қобили кор надонанд, рафтори воқеии созмонӣ метавонад аз сохтори тарҳрезишудаи назорат дур шавад.
Ин назар дар давраи AI боз ҳам муҳимтар мешавад. Вақте AI ба ҷойи танҳо сабт кардани амалиёт ба он таъсир мерасонад, ки кадом амалиёт рух медиҳад, мавзӯи аудит низ тағйир меёбад. Аудитор дигар танҳо:
«Чӣ рӯй дод?»
не, балки инчунин:
«Чаро ин қарор ба вуҷуд омад, онро кадом дода ва модел шакл дод ва барои ин қарор кӣ ҳисобот медиҳад?»
ин саволҳоро низ бояд баррасӣ кунад.
Аз ин рӯ, таҳқиқот гузариш аз ERP ба AI-ро на танҳо ҳамчун навсозии технологӣ, балки ҳамчун табдили идоракунӣ чаҳорчӯба мекунад, ки дар он эътимод, салоҳияти қароргирӣ, аудитшавандагӣ ва масъулияти созмонӣ бояд якҷоя аз нав тарҳрезӣ шаванд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Trusting the Unverifiable: The Transformation of SOX Internal Control Under Zero-Trust Architecture and AI-Driven ERP Systems
Муаллифон: Guy E. Toibin, Yotam Lurie, Shlomo Mark
Муаллифи масъул: Guy E. Toibin
Муассисаҳо: Guilford Glazer Faculty of Business and Management, Ben-Gurion University of the Negev; Software Engineering Department, SCE—Shamoon College of Engineering.
Маҷалла: Accounting and Auditing.
Сабти библиографӣ: 2026, 2(2), 9.
DOI: 10.3390/accountaudit2020009.
Қабул шудааст: 31 Марти 2026.
Бознигарӣ: 18 Майи 2026.
Қабул: 1 Июни 2026.
Нашр: 8 Июни 2026.
Вазъи баррасии ҳамтоён: Мақолаи таҳқиқотӣ, ки аз ҷониби маҷалла қабул ва нашр шудааст.
Иҷозатнома: Creative Commons Attribution — CC BY.
Тарҳи таҳқиқот: Пурсиши беноми такрории буришӣ дар тӯли вақт + мусоҳибаҳо ва нишастҳои контекстӣ бо ҷонибҳои манфиатдор.
Шумораи умумии посухҳои пурсиш: 968.
Созмон: Созмони байналмилалии бисёрминтақавии инфрасохтори телекоммуникатсионӣ ва multi-cloud бо тақрибан 1000 корманд.
Ченакҳои асосӣ: Perceived Usefulness, Perceived Ease of Use ва Perceived Trust.
Омори асосӣ: \(F(3,964)=82,04,\;p<0,001\).
Андозаҳои асосии таъсир: коҳиши ибтидоӣ \(d=1,12\); устуворшавӣ \(d=0,08\); барқароршавии пас аз идоракунӣ \(d=0,52\).
Дастрасӣ ба додаҳо: Бо сабаби созишномаҳои махфияти корпоративӣ барои омма дастрас нест.
Вазъи ахлоқӣ: Гузориш шудааст, ки дар доираи расмиёти ахлоқии Ben-Gurion University аз тасдиқи кумита озод будааст; аз иштирокчиён ризояти огоҳона гирифта шудааст.
Маблағгузорӣ: Маблағгузории беруна гирифта нашудааст.
Бархӯрди манфиатҳо / ёддошти муносибат: Яке аз муаллифон дар давраи таҳқиқот дар созмони баррасишуда кор кардааст; манбаъ мегӯяд, ки таҳқиқот мустақилона ва бе таъсири созмон ба таҳлил ё гузоришдиҳӣ гузаронида шудааст.
Баёнияи истифодаи AI: Муаллифон гузориш медиҳанд, ки ChatGPT — GPT 5.5 ва Gemini 2.5-ро барои таҳрири забонӣ, форматбандӣ ва тарҳҳои аввалияи шаклҳои консептуалӣ истифода бурдаанд; аммо онҳоро барои додаҳои таҳқиқот, таҳлили оморӣ, тафсири натиҷаҳо ё тавлиди хулосаҳои илмӣ истифода накардаанд.
Маҳдудиятҳои асосӣ: Як созмон; набудани гурӯҳи назоратӣ; сохтори беноми repeated cross-sectional; эҳтимоли каҷравии посух; набудани тағйирёбандаҳои назоратӣ; ҳамзамонии вақтӣ бо COVID-19; ба таври расмӣ модел нашудани эндогенӣ ва ҳамчун тағйирёбандаи миёнарави оморӣ санҷида нашудани эътимод.
Ёддошти истифодаи тасвир: Мақола таҳти иҷозатномаи CC BY аст. Шаклҳои аслии муаллифонро метавон бо истиноди мувофиқ ба шартҳои иҷозатнома дубора истифода ё мутобиқ кард. Бо вуҷуди ин, барои Verianla тавсия мешавад, ки модели гузариши миёнаравии эътимод дар Шакли 1 ва сохтори Agency Gap дар Шакли 2 бо тарҳи мустақил аз нав кашида шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд