

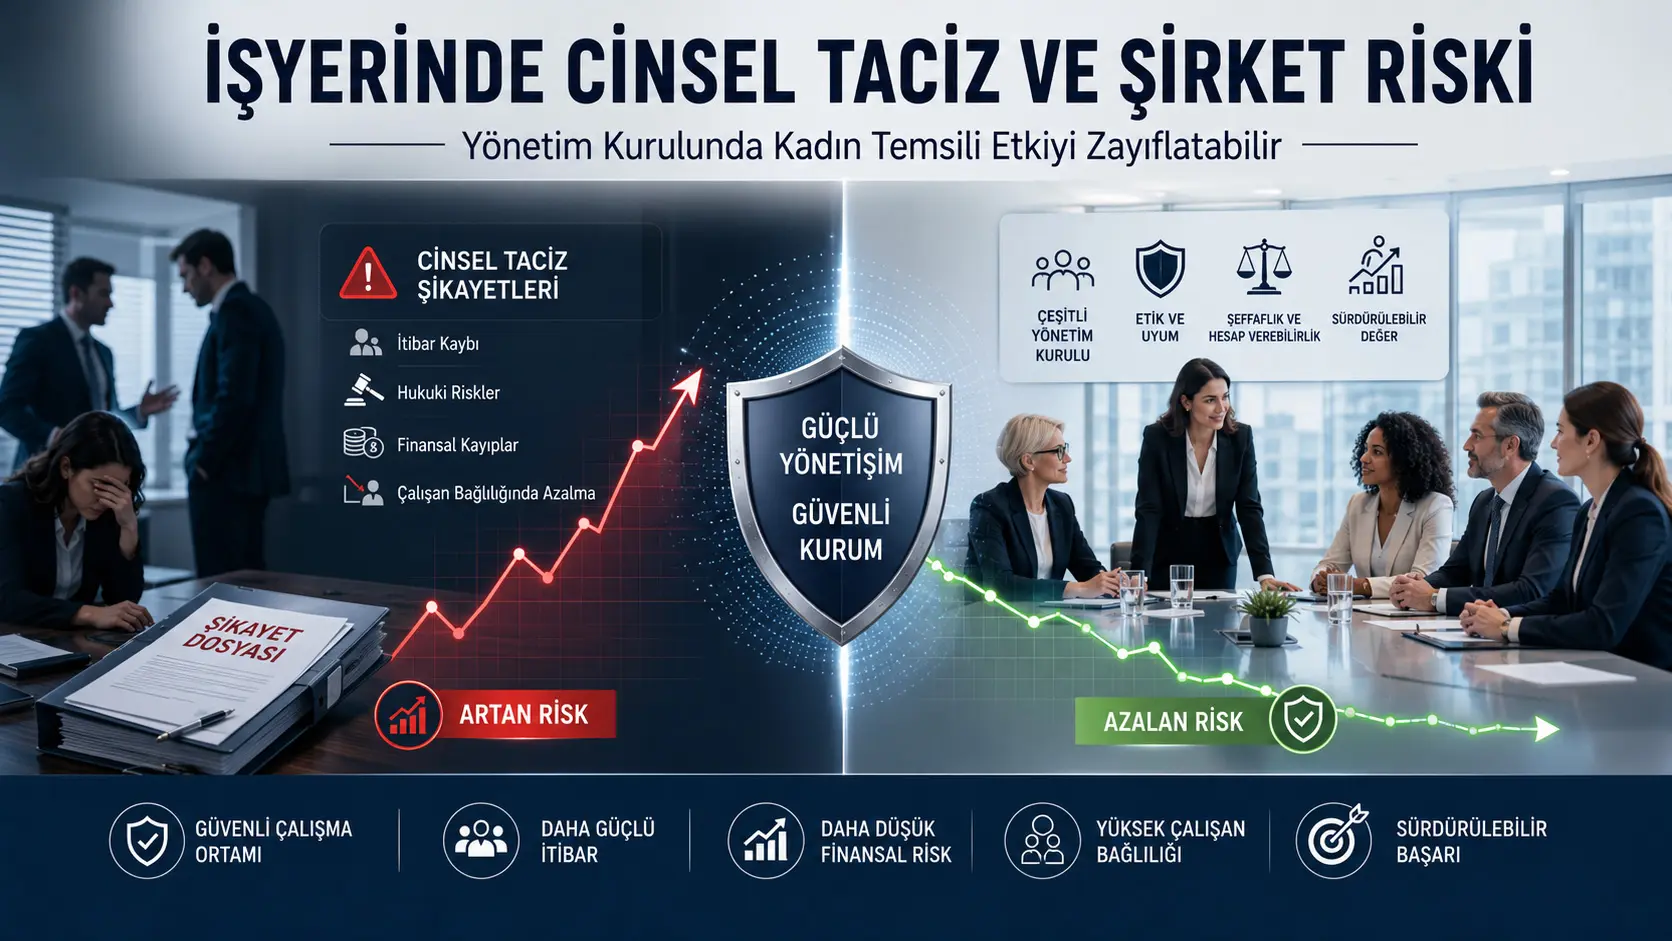
Озори ҷинсӣ дар ҷойи кор пеш аз ҳама мушкили ҷиддиест, ки ба амнияти кормандон, ҳуқуқи инсон, фарҳанги ташкилӣ ва масъулияти ҳуқуқӣ марбут аст. Аммо ошкор шудани шикоятҳои озор ба ҷомеа метавонад интизориҳои сармоягузоронро дар бораи обрӯи ширкат, садоқати кормандон, сифати идоракунӣ, эҳтимоли даъвоҳои судӣ ва ҷараёнҳои пулии оянда низ тағйир диҳад. Аз ин рӯ, мушкилоти ахлоқӣ ва идоракунӣ дар ҷойи кор метавонанд дар хатари бозории саҳмияҳои ширкат инъикос ёбанд.
Таҳқиқоте, ки Himansu Sekhar Sahoo ва Keyur Thaker омода кардаанд, ифшои шикоятҳои озори ҷинсӣ дар ҷойи корро меомӯзад, ки аз ҳисоботҳои солонаи ширкатҳои NIFTY 500 дар Ҳиндустон дастӣ ҷамъоварӣ шудаанд. Маҷмӯи додаҳо 427 ширкати саҳомии оммавӣ ва 3.854 мушоҳидаи ширкат-солро барои давраи 2010–2023 дар бар мегирад.
Саволҳои асосии таҳқиқот чунинанд:
- Оё ширкатҳое, ки дар ҳисоботи солонаи худ ҳадди ақал як шикояти озори ҷинсӣ дар ҷойи корро ифшо мекунанд, хатари умумии бозории баландтар доранд?
- Оё дар ин ширкатҳо хатари хоси ширкат, яъне хатари идиосинкратӣ, зиёд мешавад?
- Оё мавҷудияти ҳадди ақал як зан дар шӯрои директорон робитаи мусбати байни гузориши шикоят ва хатари бозориро суст мекунад?
Тибқи натиҷаҳои асосие, ки дар таҳқиқот ба таври матнӣ баён шудаанд, ширкатҳое, ки ҳадди ақал як шикоятро гузориш медиҳанд, ҳам хатари умумӣ ва ҳам хатари хоси ширкаташон баландтар аст. Барои нишондиҳандаи ҳадди ақал як шикоят, коэффисиенти хатари умумӣ 0,051 ва коэффисиенти хатари идиосинкратӣ 0,060 гузориш шудааст. Ҳангоми истифодаи ҳаддҳои алтернативӣ, аз ҷумла ду, панҷ ва даҳ шикоят, самти коэффисиентҳо умуман мусбат боқӣ мондааст; аммо натиҷаҳо, махсусан дар ҳадди даҳ шикоят, аз нигоҳи оморӣ аҳамиятнок нестанд.
Таъсири мутақобилаи нишондиҳандаи шикоят бо мавҷудияти ҳадди ақал як зан дар шӯрои директорон дар ҳамаи ҳаддҳо манфӣ будааст. Муаллифон ин натиҷаро чунин шарҳ медиҳанд, ки шӯроҳои аз ҷиҳати ҷинсӣ гуногун таъсири номатлуби гузоришҳои озори ҷинсӣ дар ҷойи корро, ки дар хатари бозорӣ инъикос меёбад, коҳиш медиҳанд.
Бо вуҷуди ин, тағйирёбандае, ки таҳқиқот месанҷад, шумораи воқеии ҳолатҳои озор нест, балки шикоятҳои ифшошуда дар ҳисоботҳои солона аст. Шумораи бештари шикоятҳои гузоришшуда худ аз худ фарқ гузошта наметавонад, ки:
- Дар воқеият озори бештар рух додааст,
- Кормандон ба гузориш додан эътимоди бештар доранд,
- Ширкат шаффофтар аст,
- Механизми дохилии шикоят дастрас ва фаъолтар кор мекунад
. Шумораи шикоятҳои гузоришшуда ченаки комили басомади воқеии озор дар ҷойи кор нест.
Ба ҳамин монанд, дар таҳқиқот “гуногунии ҷинсии шӯрои директорон” на аз рӯи ҳиссаи занон дар шӯро ё салоҳияти қабули қарор, балки ҳамчун тағйирёбандаи дуӣ — мавҷудияти ҳадди ақал як директори зан дар шӯро — чен карда шудааст. Аз ин рӯ, таҳқиқот шумораи занон, ҳадди муҳими намояндагӣ, вазифаҳои кумитаҳо, мақоми раисӣ ё таъсири воқеӣ ба қарорҳоро намесанҷад.
Натиҷаҳо инчунин далели сабабият нестанд. Ба таври қатъӣ нишон дода нашудааст, ки гузориши озор хатари ширкатро зиёд мекунад ё аъзои занонаи шӯро ин афзоишро мустақиман пешгирӣ мекунанд. Фарҳанги сусти ташкилӣ, мушкилоти идоракунӣ, гардиши кормандон, шаффофияти корпоративӣ ва сифати умумии идоракунии корпоративӣ метавонанд ҳамзамон ба шикоятҳо, сохтори шӯро ва хатари бозорӣ таъсир расонанд.
Натиҷаи асосии илмӣ: Дар ин панели ширкатҳои Ҳиндустон, ифшои шикоятҳои озори ҷинсӣ дар ҷойи кор дар ҳисоботҳои солона бо хатари баландтари умумӣ ва хатари хоси ширкат дар бозор алоқаманд аст. Мавҷудияти ҳадди ақал як зан дар шӯро бо сусттар будани ин робита алоқаманд мебошад. Аммо аз сабаби набудани ҷадвалҳои регрессия дар PDF-и боршуда, фарқи ченкунӣ байни ифшо ва ҳодисаи воқеӣ ва набудани тарҳи тадқиқотии сабабӣ, натиҷаҳо бояд бо эҳтиёт шарҳ дода шаванд.
Мушкилоти асосии таҳқиқот
Оқибатҳои мустақими озори ҷинсӣ дар ҷойи кор пеш аз ҳама ба ҷабрдидагон таъсир мерасонанд. Озори ҷинсӣ метавонад ба саломатии равонӣ, саломатии ҷисмонӣ, идомаи кор, рушди касбӣ, музд, имкониятҳои пешбарӣ ва тарки ҳаёти меҳнатӣ таъсир расонад.
Дар сатҳи корпоративӣ бошад, ҳолатҳо ё шикоятҳои озор метавонанд хавфҳои зеринро ба вуҷуд оранд:
- Коҳиши эътимод ва рӯҳияи кормандон,
- Аз даст рафтани ҳосилнокӣ,
- Тарки ташкилот аз ҷониби кормандони соҳибихтисос,
- Мушкил шудани ҷалби кормандон,
- Хароҷоти ҳуқуқӣ ва хатари ҷубронпулӣ,
- Санҷиши танзимкунанда,
- Коҳиши эътимоди муштариён ва сармоягузорон,
- Осеб дидани обрӯи корпоративӣ.
Сармоягузорон метавонанд ин имкониятҳоро ҳамчун номуайянӣ дар бораи ҷараёнҳои пулии оянда ва қобилияти идоракунии ширкат арзёбӣ кунанд. Афзоиши номуайянӣ метавонад боиси баланд шудани ноустувории даромади саҳмияҳо гардад.
Таҳқиқот таҷрибаи худи ҷабрдидагон ё таъсири озор ба саломатии кормандонро мустақиман намесанҷад. Натиҷаи таҳқиқот хатари бозори молиявӣ аст.
Фарқи байни гузориш ва ҳодиса
Тағйирёбандаи мустақиле, ки дар маркази мақола қарор дорад, тағйирёбандаи дуиест, ки нишон медиҳад оё дар ҳисоботи солона ҳадди ақал як шикоят ифшо шудааст ё не:
\[ WSHCR_{it}= \begin{cases} 1, & \text{şirket } i \text{, yıl } t \text{ içinde en az bir şikâyet açıklamışsa}\\ 0, & \text{hiç şikâyet açıklamamışsa} \end{cases} \]
Ин ченак басомади воқеии озорро нишон намедиҳад. Чаҳор ҳолати зерин метавонанд бо роҳҳои гуногун ҳамон натиҷаи “шумораи шикоятҳо”-ро ба вуҷуд оранд:
- Рух додани шумораи зиёди ҳолатҳои озор,
- Эътимоди кормандон ба механизми гузоришдиҳӣ,
- Шаффофтар гузориш додани ширкат,
- Васеътар ё маҳдудтар таъриф кардани шикоятҳо аз ҷониби ширкат.
Масалан, дар ширкате, ки сифр шикоят ифшо кардааст, воқеан мумкин аст ягон ҳодиса рӯй надода бошад. Аммо эҳтимол дорад кормандон аз интиқом тарсида бошанд, ба кумитаи дохилӣ дастрасӣ надошта бошанд ё ширкат маълумотро ифшо накарда бошад.
Аз ин рӯ, ба ҷои “таъсири озори ҷинсӣ ба хатари ширкат”, таҳқиқот бо дақиқии бештар робитаи байни ифшои шикоятҳои озори ҷинсӣ ва хатари ширкат-ро меомӯзад.
Чаро ҳисоботҳои солона истифода шуданд?
Муҳаққиқон қайд мекунанд, ки таҳқиқоти қаблӣ аксаран хабарҳои ВАО ё баҳодиҳии онлайнии кормандонро дар бораи ҷойи кор истифода мебурданд.
Мушкилоти додаҳои ВАО метавонанд чунин бошанд:
- Таваҷҷуҳ танҳо ба ҳолатҳои пурсарусадо,
- Аз ҳад зиёд нишон додани ҳолатҳои вобаста ба роҳбарони баландмақом,
- Камтар инъикос кардани ширкатҳои хурд ё ҳолатҳои камҷолиби ҷамъиятӣ.
Мушкилоти баҳодиҳии онлайнии кормандон бошанд:
- Истифодаи нобаробари платформаҳо дар ҳамаи ширкатҳо,
- Ташкил надодани намунаи тасодуфӣ аз ҷониби кормандони шарҳдиҳанда,
- Хатогиҳои ченкунӣ дар таснифи матн,
- Дастрасии нобаробари сармоягузорон ба ин маълумот.
Азбаски ҳисоботҳои солона ҳуҷҷатҳои стандартизатсияшуда ва оммавӣ мебошанд, онҳо метавонанд ба сармоягузорон манбаи умумии иттилоот фароҳам кунанд. Бо вуҷуди ин, аудити мустақили ҳисоботи солона маънои онро надорад, ки ҳар нишондиҳандаи иҷтимоӣ ё шумораи шикоятҳо дар он алоҳида тасдиқ шудааст.
Заминаи корпоративии Ҳиндустон
Таҳқиқот санади Sexual Harassment of Women at Workplace (Prevention, Prohibition and Redressal) Act-и Ҳиндустонро кӯтоҳ ҳамчун POSH Act меномад.
Дар доираи шарҳшудаи мақола:
- Ҷойҳои кории дорои андозаи муайян бояд Кумитаи дохилии шикоятҳо таъсис диҳанд,
- Механизми институтсионалӣ барои баррасии шикоятҳо ташкил карда шавад,
- Дар ҳисоботи шӯрои директорони ширкат дар бораи риояи ӯҳдадориҳои ҳуқуқӣ маълумот дода шавад
талаб карда мешавад.
Ин муқаррарот ҷамъоварии маълумоти шикоятҳоро аз ҳисоботҳои солона имконпазир мекунанд. Аммо давраи таҳқиқот аз 2010 оғоз мешавад, дар ҳоле ки чорчӯбаи дахлдори ҳуқуқӣ соли 2013 мавриди амал қарор гирифтааст.
PDF ба таври муфассал шарҳ намедиҳад, ки ифшои шикоятҳо дар давраи 2010–2012 чӣ гуна рамзгузорӣ шудааст. Агар набудани маълумот дар давраи пеш аз ӯҳдадории ҳуқуқӣ ҳамчун “сифр шикоят” рамзгузорӣ шуда бошад, миёни давраҳо фарқи сунъии ченкунӣ ба вуҷуд омада метавонад.
Ду фарзияи таҳқиқот
Фарзияи якум
Гузориши шикояти озори ҷинсӣ дар ҷойи кор аз ҷониби ширкат бо хатари умумӣ ва идиосинкратӣ робитаи мусбат хоҳад дошт.
Мантиқи ин фарзия чунин аст:
- Шикоятҳо метавонанд ҳамчун нишонаи фарҳанги сусти ташкилӣ қабул шаванд.
- Сармоягузорон метавонанд хатари эҳтимолии даъвоҳои ҳуқуқӣ ва танзимкунандаро дар нарх инъикос кунанд.
- Рафтани кормандон метавонад ба ҳосилнокии оянда таъсир расонад.
- Осеби обрӯ метавонад муносибат бо муштариён ва кормандонро суст кунад.
- Ин омилҳо метавонанд номуайяниро дар бораи фаъолияти ояндаи ширкат зиёд намоянд.
Фарзияи дуюм
Мавҷудияти гуногунии ҷинсӣ дар шӯрои директорон робитаи мусбати байни гузориши шикояти озор ва хатари ширкатро суст мекунад.
Муҳаққиқон пешниҳод мекунанд, ки ҳузури директорони зан метавонад:
- Назорати шӯро бар идоракуниро тақвият диҳад,
- Аҳамияти масъалаҳои ахлоқӣ ва кормандмеҳварро зиёд кунад,
- Таҷрибаҳои гуногунро оид ба фарогирии ҷойи кор ворид намояд,
- Қонуният ва эътибори ширкатро назди ҷонибҳои манфиатдор дастгирӣ кунад
.
Аммо ин механизмҳо мустақиман чен нашудаанд. Таҳқиқот мазмуни ҷаласаҳои шӯро, кори кумитаи шикоятҳо, сифати тафтишот ё таъсири воқеии занон ба сиёсати озорро намесанҷад.
Равишҳои назариявии истифодашуда
Назарияи ҷонибҳои манфиатдор
Мувофиқи назарияи ҷонибҳои манфиатдор, ширкат танҳо дар назди саҳмдорон не, балки дар назди гурӯҳҳои зиёде, аз ҷумла кормандон, муштариён, сармоягузорон, таъминкунандагон, танзимкунандагон ва ҷомеа масъул аст.
Озори ҷинсӣ дар ҷойи кор бо вайрон кардани амнияти кормандон муносибати байни ширкат ва кормандонашро суст мекунад. Ин заъф метавонад баҳодиҳии дигар ҷонибҳои манфиатдорро дар бораи сохтори ахлоқӣ ва сифати идоракунии ширкат низ тағйир диҳад.
Назарияи қонуният
Қобилияти ширкат барои нишон додани мутобиқати фаъолияти худ ба меъёрҳои иҷтимоӣ ба ҳифзи дастрасӣ ба захираҳо ва дастгирии ҷамъиятӣ кӯмак мекунад.
Ифшои шикояти озор метавонад дар бораи:
- Фарҳанги ахлоқӣ,
- Назорати дохилӣ,
- Механизмҳои ҳифзи кормандон,
- Вокуниши идоракунӣ ба мушкил
саволҳо ба миён оварад.
Назарияи агентӣ
Дар назарияи агентӣ, шӯрои директорон мақоми назоратиест, ки рафтори роҳбаронро назорат мекунад ва дур шудани идоракуниро аз манфиатҳои саҳмдорон ва дигар ҷонибҳои манфиатдор маҳдуд месозад.
Таҳқиқот ҳузури занонро бо назорати қавитар ва ҳассосияти ахлоқӣ алоқаманд мекунад. Аммо набояд хулоса кард, ки занон табиатан роҳбарони ахлоқитар ё камхавфтар мебошанд. Таъсири шӯро аз таҷриба, мустақилият, салоҳият ва иштироки аъзо дар равандҳои қабули қарор вобаста аст.
Назарияи вобастагӣ аз захираҳо
Аъзои шӯро бо заминаҳои гуногун метавонанд иттилоот, таҷриба, шабакаҳои иҷтимоӣ ва қобилияти ширкатро барои робита бо ҷонибҳои берунии манфиатдор васеъ кунанд.
Дар ин чорчӯба, мавҷудияти директорони зан метавонад ба ворид шудани нуқтаи назарҳои гуногун дар бораи амнияти кормандон ва фарогирӣ ба шӯро мусоидат кунад.
Намуна чӣ гуна ташкил шуд?
Таҳқиқот ба ширкатҳои шомили индекси NIFTY 500 дар давраи 2010–2023 тамаркуз кардааст.
Маълумоти намунавӣ дар мақола чунин аст:
| Кишвар | Ҳиндустон |
|---|---|
| Ҷомеаи ширкатҳо | Ширкатҳои саҳомии оммавии NIFTY 500 |
| Давра | 2010–2023 |
| Шумораи ниҳоии ширкатҳо | 427 |
| Мушоҳидаҳои ширкат-сол | 3.854 |
| Давомнокии миёнаи мушоҳида | Тақрибан 9 ширкат-сол барои ҳар ширкат |
| Додаҳои молиявӣ ва идоракунӣ | Centre for Monitoring the Indian Economy |
| Додаҳои шикоят | Аз ҳисоботҳои солонаи ширкатҳо дастӣ ҷамъоварӣ шудаанд |
Агар 427 ширкат дар тӯли 14 сол бе таваққуф мушоҳида мешуданд, 5.978 мушоҳидаи ширкат-сол интизор мерафт. Шумораи воқеии 3.854 нишон медиҳад, ки панел номутаносиб аст.
Муаллифон дар миёни сабабҳои солҳои нопурра чунин омилҳоро қайд мекунанд:
- Ифшо нашудани маълумоти шикоят,
- Набудани додаҳои идоракунӣ,
- Набудани додаҳои молиявӣ
.
Агар камбудиҳо тасодуфӣ набошанд, ғарази интихоби намуна метавонад ба вуҷуд ояд. Масалан, ширкатҳои шаффофтар, ширкатҳои дорои додаҳои муназзами идоракунӣ ё ширкатҳое, ки муддати дарозтар дар бозор мондаанд, метавонанд дар намуна бештар намояндагӣ шаванд.
Хатари ширкат чӣ гуна таъриф шудааст?
Дар таҳқиқот ду тағйирёбандаи натиҷа истифода мешавад:
Хатари умумӣ
Хатари умумӣ ноустувории умумии даромади бозории саҳмияи ширкатро ифода мекунад. Он ҳам ҳаракатҳои систематикии аз бозор сарчашмгирифта ва ҳам ҳаракатҳои хоси ширкатро дар бар мегирад.
Аз нигоҳи мафҳумӣ:
\[ \text{Toplam Risk} = \text{Sistematik Risk} + \text{Firmaya Özgü Risk} \]
метавон чунин тасаввур кард. Аммо ҷузъҳои дисперсияи молиявӣ аз нигоҳи математикӣ ҷамъбасти одии инҳирофҳои стандартӣ нестанд; ин ифода танҳо фарқи мафҳумиро нишон медиҳад.
Хатари идиосинкратӣ
Хатари идиосинкратӣ ноустувориест, ки бо ҳаракатҳои умумии бозор шарҳ дода намешавад ва ба ҳодисаҳои хоси ширкат вобаста аст.
Азбаски шикояти озор, даъво, мушкили идоракунӣ ё бад шудани фарҳанги ташкилӣ иттилооти хоси ширкат мебошад, афзоиш махсусан дар хатари идиосинкратӣ интизор мешавад.
Аммо дар PDF-и боршуда нишон дода нашудааст:
- Оё даромади саҳмияҳо рӯзона, ҳафтаина ё моҳона аст,
- Хатар дар кадом равзанаи вақт ҳисоб шудааст,
- Барои хатари идиосинкратӣ кадом модели бозорӣ ё факторӣ истифода шудааст,
- Тағйирёбандаи хатар инҳирофи стандартӣ, дисперсия ё табдили логарифмӣ аст,
- Оё арзишҳо солона шудаанд ё не
. Гуфта мешавад, ки ин таърифҳо дар Ҷадвали 1 мавҷуданд, аммо Ҷадвали 1 дар файли боршуда нест.
Гуногунии ҷинсии шӯро чӣ гуна чен карда шуд?
Тағйирёбандаи асосии модератории таҳқиқот чунин аст:
\[ GenderDiv_{it}= \begin{cases} 1, & \text{kurulda en az bir kadın direktör varsa}\\ 0, & \text{kurulda hiç kadın direktör yoksa} \end{cases} \]
.
Ин ченак содда ва қобили шарҳ аст, аммо маълумоти муҳимро аз даст медиҳад:
- Як зани аъзо ва нисфи шӯро зан будан бо як арзиш рамзгузорӣ мешаванд.
- Мустақил будан ё набудани аъзои зан фарқ карда намешавад.
- Вазифаҳо дар кумитаҳои аудит ё хатар чен намешаванд.
- Раисӣ ва салоҳияти қабули қарор ба назар гирифта намешавад.
- Собиқаву таҷрибаи аъзои зан ба ҳисоб гирифта намешавад.
Аз ин рӯ, натиҷа ба “мавҷудияти ҳадди ақал як зан дар шӯро” дахл дорад; он ҳамаи ҷанбаҳои гуногунии ҷинсии шӯро ба маънои васеъро намесанҷад.
Тағйирёбандаҳои назоратӣ
Таҳқиқот истифодаи тағйирёбандаҳои назоратии зеринро зикр мекунад:
- Андозаи ширкат,
- Фишанги молиявӣ,
- Ҳиссаи директорони мустақил,
- Нишондиҳандаи шӯрои сермашғул ё “busy”,
- Хатари систематикӣ,
- Моликияти сармоягузорони институтсионалӣ,
- Синни ширкат,
- Категорияи соҳа.
Дар омори тавсифӣ инчунин тағйирёбандаи даромади софи сармоя нишон дода шудааст. Аммо дар шарҳи асосии усул равшан нест, ки ин тағйирёбанда дар регрессияҳо назорат шудааст ё не.
Тағйирёбандаи “Busy board” дар бахши усул гӯё ҳамчун нишондиҳандаи мавҷудияти як навъи шӯро тавсиф мешавад, аммо миёнаи он 3,118 ва ҳадди болоии он 5,545 гузориш шудааст. Ин арзишҳо бо нишондиҳандаи дуӣ мувофиқат намекунанд. Бе Ҷадвали 1-и нопайдо таърифи воқеии тағйирёбандаро тасдиқ кардан имкон надорад.
Модели якуми регрессия
Модели асосӣ дар PDF чунин пешниҳод шудааст:
\[ FirmRisk_{it} = \alpha + \beta_1 WSHCR_{it} + \beta_2 GenderDiv_{it} + Controls_{it} + \delta_t + \gamma_j + \varepsilon_{it} \]
Дар ин ҷо:
- \(FirmRisk_{it}\) хатари умумӣ ё идиосинкратии ширкат аст.
- \(WSHCR_{it}\) нишон медиҳад, ки оё шикоят дар ҳисоботи солона гузориш шудааст ё не.
- \(GenderDiv_{it}\) мавҷудияти ҳадди ақал як зан дар шӯро мебошад.
- \(Controls_{it}\) назоратҳои молиявӣ ва идоракунӣ мебошанд.
- \(\delta_t\) таъсири солро ифода мекунад.
- \(\gamma_j\) таъсири соҳаро ифода мекунад.
- \(\varepsilon_{it}\) истилоҳи хатои шарҳнашуда аст.
Матн моделро “регрессияи панели таъсирҳои собит” меномад. Аммо дар муодила таъсири алоҳидаи собити ширкат, масалан \(\mu_i\), нишон дода нашудааст. Муодила танҳо таъсирҳои сол ва соҳаро ошкоро дар бар мегирад.
Бе ҷадвалҳои регрессия, ки дар файли боршуда нестанд, тасдиқ кардан имкон надорад, ки таъсирҳои собити ширкат воқеан истифода шудаанд ё не. Ин фарқ муҳим аст, зеро таъсирҳои собити ширкат метавонанд хусусиятҳои нисбатан устувори ширкат, ба монанди фарҳанги ташкилӣ,ро назорат кунанд.
Модели таъсири модераторӣ
Дар модели дуюм таъсири мутақобилаи гузориши шикоят ва гуногунии ҷинсии шӯро илова шудааст:
\[ \begin{aligned} FirmRisk_{it}={}& \alpha+ \beta_1(WSHCR_{it}\times GenderDiv_{it})\\ &+\beta_2GenderDiv_{it} +\beta_3WSHCR_{it} +Controls_{it} +\delta_t+\gamma_j+\varepsilon_{it} \end{aligned} \]
Дар ин модел:
- \(\beta_3\) фарқи хатари вобаста ба гузориши шикоятро дар ширкатҳое, ки директори зан надоранд, нишон медиҳад,
- \(\beta_1\) нишон медиҳад, ки ин робита дар ширкатҳои дорои директори зан чӣ қадар тағйир меёбад.
Дар ширкатҳои дорои директори зан таъсири умумии шикоят бояд чунин ҳисоб карда шавад:
\[ \beta_3+\beta_1 \]
.
Коэффисиенти манфии таъсири мутақобила нишон медиҳад, ки робита суст шудааст. Аммо барои гуфтани он ки таъсир “комилан аз байн рафтааст”, лозим аст:
- Ҷамъи \(\beta_3+\beta_1\) ҳисоб карда шавад,
- Хатои стандартии ин ҷамъ муайян гардад,
- Санҷиши таъсири муштараки маржиналӣ анҷом дода шавад
.
PDF ин санҷишҳои муштаракро нишон намедиҳад. Аз ин рӯ, изҳороти таҳқиқот дар бораи он ки “дар шӯроҳои дорои занон таъсири хатар комилан безарар мешавад” бо маълумоти дастрас мустақилона тасдиқ карда намешавад.
Натиҷаҳои тавсифӣ
| Тағйирёбанда | Миёна | Диапазон |
|---|---|---|
| Шумораи шикоятҳои ифшошуда | 1,764 | 0–99 |
| Ҳиссаи ширкат-солҳои дорои ҳадди ақал як шикояти ифшошуда | %20,5 | Тағйирёбандаи дуӣ 0–1 |
| Хатари умумӣ | 1,973 | 0–4,917 |
| Хатари идиосинкратӣ | 1,762 | 0–4,441 |
| Хатари систематикӣ | 0,754 | −0,09–2,040 |
| Ҳиссаи занон дар шӯро | %4,097 | %0–%54,550 |
| Ҳиссаи шӯроҳои дорои ҳадди ақал як директори зан | %25,8 | Тағйирёбандаи дуӣ 0–1 |
| Моликияти сармоягузорони институтсионалӣ | %23,151 | %0–%89,940 |
| Ҳиссаи директорони мустақил | %47,435 | %0–%92,857 |
Азбаски миёнаи тағйирёбандаи дуии WSHCR 0,205 аст, тақрибан панҷяки мушоҳидаҳои ширкат-сол ҳадди ақал як шикоятро ифшо кардаанд.
Бо вуҷуди ин, миёнаи шумораи шикоятҳо 1,764 мушоҳидаҳои дорои сифр шикоятро низ дар бар мегирад. Миёнаи шумора танҳо дар байни ширкатҳои ифшокунандаи шикоят дар PDF алоҳида дода нашудааст.
Натиҷаҳои хатари умумӣ
| Ҳадди шикоят | Коэффисиент | Арзиши p | Шарҳи муаллифон |
|---|---|---|---|
| Ҳадди ақал як шикоят | 0,051 | p<0,05 | Афзоиши 5,10 нуқта дар хатари умумӣ |
| Ҳадди ду шикоят | 0,043 | p<0,10 | Афзоиши 4,30 нуқта дар хатари умумӣ |
| Ҳадди панҷ шикоят | 0,084 | p<0,05 | Афзоиши 8,40 нуқта дар хатари умумӣ |
| Ҳадди даҳ шикоят | 0,053 | p>0,10 | Мусбат, аммо аҳамиятнок нест |
Номҳои тағйирёбандаҳои m2_WSHCR, m5_WSHCR ва m10_WSHCR мутаносибан ба ҳаддҳои ду, панҷ ва даҳ шикоят ишора мекунанд. Аммо аз сабаби набудани Ҷадвали 1, дақиқ дида намешавад, ки ин тағйирёбандаҳо ҳамчун “ҳадди ақал”, “зиёда аз” ё бо усули дигари рамзгузорӣ сохта шудаанд.
Муаллифон коэффисиентҳоро ҳамчун нуқтаи фоизӣ шарҳ медиҳанд. Аммо азбаски миқёс ва табдили дақиқи тағйирёбандаи хатар дода нашудааст, андозаи иқтисодии ин коэффисиентҳоро ҳамчун нуқтаи фоизӣ мустақилона тасдиқ кардан имкон надорад.
Натиҷаҳои хатари идиосинкратӣ
| Ҳадди шикоят | Коэффисиент | Арзиши p | Шарҳи муаллифон |
|---|---|---|---|
| Ҳадди ақал як шикоят | 0,060 | p<0,01 | Афзоиш дар хатари хоси ширкат |
| Ҳадди ду шикоят | 0,056 | p<0,05 | Афзоиш дар хатари хоси ширкат |
| Ҳадди панҷ шикоят | 0,113 | p<0,01 | Афзоиши калонтар дар хатари хоси ширкат |
| Ҳадди даҳ шикоят | 0,086 | p>0,10 | Мусбат, аммо аҳамиятнок нест |
Матн коэффисиенти 0,060-ро ҳамчун 6,10 нуқта ифода мекунад. Азбаски зарби коэффисиент ба сад 6,0 медиҳад, дар ин ҷо номувофиқии хурди ададӣ ё гирдкунӣ вуҷуд дорад.
Коэффисиенти 0,113 дар ҳадди панҷ шикоят аз ҳаддҳои дигар калонтар аст. Бо вуҷуди ин, афзоиш наёфтани мунтазами коэффисиентҳо ва аҳамиятнок набудани натиҷа дар ҳадди даҳ шикоят имкон намедиҳад, ки байни шумораи шикоятҳо ва хатар робитаи равшану хаттии воя–посух муқаррар карда шавад.
Таъсири мутақобилаи гуногунии шӯро бо хатари умумӣ
| Ченаки шикоят | Коэффисиенти таъсири мутақобила | Арзиши p |
|---|---|---|
| Ҳадди ақал як шикоят × директори зан | −0,087 | p<0,01 |
| Ҳадди ду шикоят × директори зан | −0,103 | p<0,01 |
| Ҳадди панҷ шикоят × директори зан | −0,083 | p<0,10 |
| Ҳадди даҳ шикоят × директори зан | −0,136 | p<0,05 |
Манфӣ будани коэффисиентҳои таъсири мутақобила бо он мувофиқ аст, ки робитаи мусбати байни гузориши шикоят ва хатари умумӣ дар ширкатҳои дорои директори зан сусттар аст.
Аммо коэффисиенти таъсири мутақобиларо бевосита ҳамчун “хатар ҳамин қадар кам шуд” шарҳ додан кофӣ нест. Ин коэффисиент фарқи байни нишебии шикоятҳо дар ширкатҳои дорои ва бидуни директори зан мебошад.
Таъсири мутақобилаи гуногунии шӯро бо хатари идиосинкратӣ
| Ченаки шикоят | Коэффисиенти таъсири мутақобила | Арзиши p |
|---|---|---|
| Ҳадди ақал як шикоят × директори зан | −0,077 | p<0,05 |
| Ҳадди ду шикоят × директори зан | −0,107 | p<0,01 |
| Ҳадди панҷ шикоят × директори зан | −0,087 | p<0,10 |
| Ҳадди даҳ шикоят × директори зан | −0,118 | p<0,10 |
Самти робита дар ҳамаи ҳаддҳо манфӣ аст. Аммо натиҷаҳо дар ҳаддҳои панҷ ва даҳ шикоят танҳо дар сатҳи %10 аҳамиятноканд. Ин сатҳ нисбат ба ҳаддҳои %5 ё %1 далели омории заифтар медиҳад.
Санҷишҳои устуворӣ
Муҳаққиқон барои баррасии ду эҳтимол тағйирёбандаҳои таъхирдорро истифода кардаанд:
- Шикоятҳои соли гузашта метавонанд ба хатари имрӯз таъсир расонанд.
- Хатари ширкат метавонад дар тӯли вақт устуворӣ нишон диҳад.
Матн истифодаи тағйирёбандаи шикояти яксолатаи таъхирдор ва “таъхири сесолаи хатар”-ро зикр мекунад. Дар сархати дигар бошад, ибораи “се таъхири хатар” истифода шудааст. Равшан нест, ки ин таъхири соли сеюм аст ё се таъхири ҷудогона.
Натиҷаҳои хатари умумии таъхирдор
| Ченаки шикоят | Коэффисиент | Арзиши p |
|---|---|---|
| Ҳадди ақал як шикоят | 0,049 | p<0,05 |
| Ҳадди ду шикоят | 0,032 | p>0,10 |
| Ҳадди панҷ шикоят | 0,060 | p>0,10 |
| Ҳадди даҳ шикоят | 0,006 | p>0,10 |
Дар модели таъхирдор аз чор ҳадд танҳо нишондиҳандаи ҳадди ақал як шикоят дар сатҳи %5 аҳамиятнок боқӣ мемонад. Аз ин рӯ, шарҳи “натиҷаи устувор дар ҳамаи ҳаддҳо” қавӣ дастгирӣ намешавад.
Натиҷаҳои хатари идиосинкратии таъхирдор
| Ченаки шикоят | Коэффисиент | Арзиши p |
|---|---|---|
| Ҳадди ақал як шикоят | 0,043 | p<0,10 |
| Ҳадди ду шикоят | 0,031 | p>0,10 |
| Ҳадди панҷ шикоят | 0,066 | p<0,10 |
| Ҳадди даҳ шикоят | 0,008 | p>0,10 |
Дар ин натиҷаҳо далели оморӣ заифтар аст. Ченакҳои ҳадди ақал як ва панҷ шикоят танҳо дар сатҳи %10 аҳамиятноканд.
Таъсири мутақобилаи гуногунии шӯро дар моделҳои таъхирдор
Барои хатари идиосинкратӣ коэффисиентҳои таъсири мутақобила чунин гузориш шудаанд:
- −0,061,
- −0,105,
- −0,100,
- −0,123
.
Барои хатари умумӣ коэффисиентҳои таъсири мутақобила чунин гузориш шудаанд:
- −0,066,
- −0,106,
- −0,106,
- −0,163
.
Манфӣ мондани самт дар ҳамаи ҳаддҳо нишон медиҳад, ки намунаи асосии модератсия нисбат ба тағйироти модел то андозае устувор аст.
Бо вуҷуди ин, моделҳои панелӣ бо тағйирёбандаи вобастаи таъхирдор метавонанд мушкилоти махсуси баҳодиҳӣ ба вуҷуд оранд. Мақола шарҳ намедиҳад, ки барои ҳал кардани ғарази панели динамикӣ Arellano–Bond, system GMM ё усули монанд истифода шудааст ё не.
R-квадрат чӣ маъно дорад?
Муаллифон мегӯянд, ки арзишҳои R-квадрати ислоҳшуда дар моделҳои устуворӣ тақрибан 0,40 мебошанд.
Ин нишон медиҳад, ки тағйирёбандаҳои модел метавонанд тақрибан %40 тағйирёбии хатарро дар дохили намуна аз нигоҳи оморӣ шарҳ диҳанд.
Ин маъно надорад, ки:
- Шикоятҳо сабаби %40 хатар мебошанд,
- Модел дар ширкатҳои нав ҳамон қадар муваффақ мешавад,
- Коэффисиентҳо сабабӣ мебошанд,
- Мушкили тағйирёбандаҳои нодида бартараф шудааст.
Оё хатари ширкат бо аз даст рафтани сарвати саҳмдорон як чиз аст?
Не. Дар баъзе бахшҳо мақола афзоиши хатарро ҳамчун “коҳиши сарвати саҳмдорон” ифода мекунад.
Аммо тағйирёбандаҳои вобастаи таҳқиқот инҳоянд:
- Ноустувории умумии даромад,
- Ноустувории даромади хоси ширкат.
Афзоиши хатар маънои онро надорад, ки нархи саҳмия ҳатман коҳиш ёфтааст ё саҳмдорон маблағи муайянро аз даст додаанд. Барои нишон додани тағйир дар сарвати саҳмдорон натиҷаҳои ҷудогона, аз ҷумла:
- Даромади ғайримуқаррарӣ,
- Даромади ғайримуқаррарии ҷамъшуда,
- Коҳиши арзиши бозорӣ,
- Даромади дарозмуддати саҳмия
бояд таҳлил шаванд.
Ин таҳқиқот ноустувориро меомӯзад; талафоти воқеии сарватро мустақиман намесанҷад.
Оё директорони зан озорро кам мекунанд?
Ин таҳқиқот ба ин савол мустақиман ҷавоб намедиҳад.
Робитае, ки таҳқиқот нишон медиҳад, чунин аст:
Робитаи байни ифшои шикоят ва хатари бозорӣ дар ширкатҳое, ки дар шӯро ҳадди ақал як зан доранд, сусттар аст.
Таҳқиқот чен намекунад:
- Оё директорони зан шумораи шикоятҳоро кам мекунанд,
- Шикоятҳо чӣ қадар зуд ҳал мешаванд,
- Чанд фоизи шикоятҳо тасдиқ мешаванд,
- Оё ҷабрдидагон ҳифз мешаванд,
- Оё нисбат ба гунаҳкор чора андешида мешавад,
- Оё ҳодисаҳои такрорӣ пешгирӣ мешаванд.
Хатари пасттари бозорӣ метавонад аз идоракунии воқеан беҳтари буҳрон барояд, аммо инчунин метавонад аз эътимоди бештари сармоягузорон ба шӯроҳои дорои занон ё қабули гуногунии шӯро ҳамчун сигнали мусбати қонуният сарчашма гирад.
Оё шикояти бештар ҳамеша фарҳанги бадтари ширкатро маъно дорад?
Не. Шумораи шикоятҳо метавонад ду ҳолати гуногуни ташкилӣро ифода кунад:
Шарҳи манфӣ
- Шояд озори бештар дар ҷойи кор рух медиҳад.
- Шояд идоракунӣ наметавонад озорро пешгирӣ кунад.
- Шояд дар фарҳанги ташкилӣ мушкилоти ҷиддӣ мавҷуданд.
Шарҳи шаффофият
- Шояд кормандон аз шикоят кардан наметарсанд.
- Шояд низоми дохилии шикоят дастрас аст.
- Шояд ширкат ҳодисаҳоро пинҳон намекунад ва ифшо мекунад.
- Шояд сабти шикоятҳо муназзамтар нигоҳ дошта мешавад.
Ин ду механизм метавонанд ҳамзамон вуҷуд дошта бошанд. Азбаски таҳқиқот шумораи шикоятҳоро бо нишондиҳандаҳои тасдиқи шикоят, вақти ҳал ё эътимоди кормандон якҷо намекунад, байни онҳо фарқ гузошта наметавонад.
Ҷиҳатҳои қавии таҳқиқот
- Ширкатҳои бузурги саҳомии оммавиро дар бозори рӯ ба рушд меомӯзад.
- Панели дарозмуддати 2010–2023-ро истифода мебарад.
- Додаҳои шикоят аз ҳисоботҳои солонаи ширкатҳо дастӣ ҷамъоварӣ шудаанд.
- Ба ҷои хабарҳои ВАО ба ифшои корпоративие тамаркуз мекунад, ки барои ҳамаи сармоягузорон дастрас аст.
- Хатари умумӣ ва хоси ширкат алоҳида таҳлил шудаанд.
- Ҳаддҳои алтернативии як, ду, панҷ ва даҳ шикоят истифода шудаанд.
- Гуногунии ҷинсии шӯро бо тағйирёбандаи таъсири мутақобила санҷида шудааст.
- Моделҳои иловагӣ барои ба назар гирифтани шикоятҳои гузашта ва устувории хатар сохта шудаанд.
- Озори ҷинсӣ дар ҷойи корро на танҳо масъалаи захираҳои инсонӣ, балки масъалаи идоракунии корпоративӣ ва хатари бозорӣ мешуморад.
Маҳдудиятҳои таҳқиқот
- Таҳқиқот preprint аст ва гузаштани он аз баррасии ҳамтоён тасдиқ нашудааст.
- Дар PDF-и боршуда Ҷадвалҳои 1–11 ва ҷадвали коррелятсия дар Замима вуҷуд надоранд.
- Усули дақиқи ҳисобкунии тағйирёбандаҳои хатар нишон дода нашудааст.
- Шумораи мушоҳидаҳо ва ширкатҳо дар ҳар регрессия дида намешавад.
- Шарҳ дода нашудааст, ки хатогиҳои стандартӣ дар сатҳи ширкат ё соҳа гурӯҳбандӣ шудаанд ё не.
- Таъсири собити ширкат дар муодилаи регрессия ошкоро вуҷуд надорад.
- Гарчанде матн моделро собиттаъсир меномад, танҳо таъсирҳои сол ва соҳа нишон дода шудаанд.
- Ифшои шикоят ченаки мустақими басомади воқеии озор нест.
- Ҳодисаҳои гузоришнашуда дар маҷмӯи додаҳо дида намешаванд.
- Сифр шикоят метавонад маънои сифр ҳодисаро надошта бошад.
- Шумораи шикоятҳо аз рӯи шумораи кормандон стандартӣ карда нашудааст.
- Назорати андозаи ширкат ҷойи шумораи кормандонро пурра гирифта наметавонад.
- Тақсимоти ҷинсии кормандон, зоҳиран, назорат нашудааст.
- Навъ, вазнинӣ ва вазъи тасдиқи шикоят истифода нашудааст.
- Маълум нест, ки шикоятҳо ҳал шудаанд ё не.
- Якчанд шикояти як корманд ё фаро гирифтани як ҳодиса аз чанд нафар ҷудо карда намешавад.
- Давраи 2010–2012 пеш аз ӯҳдадории ҳуқуқии ифшо мебошад.
- Фарқи ченкунӣ пеш ва баъд аз тағйири қонун муфассал баррасӣ нашудааст.
- Гуногунии шӯро танҳо бо нишондиҳандаи ҳадди ақал як директори зан чен шудааст.
- Ҳиссаи занон дар шӯро ҳамчун модератори асосӣ истифода нашудааст.
- Вазифаҳои кумита, собиқа ва салоҳияти қабули қарорҳои занон чен нашудаанд.
- Қарори ширкатҳо барои таъйини директорони зан тасодуфӣ нест.
- Сифати хуби идоракунӣ метавонад ҳам мавҷудияти директорони зан ва ҳам хатари пасти бозориро шарҳ диҳад.
- Маълум нест, ки дар як сол кадомаш аввал рух додааст: шикоят ё хатар.
- Шарҳ дода нашудааст, ки ғарази панели динамикӣ дар моделҳои дорои тағйирёбандаи вобастаи таъхирдор чӣ гуна ҳал шудааст.
- Истифодаи бисёр ҳаддҳои шикоят ва моделҳои натиҷа метавонад мушкили санҷишҳои сершуморро зиёд кунад.
- Коэффисиентҳои асосӣ дар ҳадди даҳ шикоят аҳамиятнок нестанд.
- Бисёр коэффисиентҳои асосӣ дар моделҳои устуворӣ аҳамияти худро аз даст медиҳанд.
- Коэффисиентҳои манфии таъсири мутақобила худ аз худ комилан безарар шудани таъсирро исбот намекунанд.
- Санҷишҳои таъсири муштараки маржиналӣ ва таркиби хаттӣ нишон дода нашудаанд.
- Афзоиши хатар бо талафоти воқеии сарвати саҳмдорон як чиз нест.
- Намуна танҳо ширкатҳои бузурги саҳомии оммавии Ҳиндустонро фаро мегирад.
- Натиҷаҳоро ба ширкатҳои хурд, ширкатҳои хусусӣ ё кишварҳои дигар худкорона умумӣ кардан мумкин нест.
Таҳқиқот чӣ мегӯяд?
- Тақрибан %20,5 мушоҳидаҳои ширкат-соли таҳлилшуда ҳадди ақал як шикояти озори ҷинсӣ дар ҷойи корро ифшо кардаанд.
- Ифшои ҳадди ақал як шикоят бо хатари умумии баландтари бозорӣ алоқаманд аст.
- Ифшои ҳадди ақал як шикоят бо хатари баландтари хоси ширкат алоқаманд аст.
- Дар ҳаддҳои ду ва панҷ шикоят низ коэффисиентҳои мусбат дида мешаванд.
- Коэффисиентҳои асосӣ дар ҳадди даҳ шикоят мусбатанд, аммо аз нигоҳи оморӣ аҳамиятнок нестанд.
- Таъсирҳои мутақобилаи ченакҳои шикоят бо мавҷудияти ҳадди ақал як директори зан манфӣ мебошанд.
- Ин натиҷа бо он мувофиқ аст, ки гуногунии шӯро робитаи шикоят–хатарро суст мекунад.
- Дар моделҳои таъхирдор самти манфии таъсирҳои мутақобила умуман нигоҳ дошта шудааст.
- Мушкилоти ахлоқӣ дар ҷойи кор метавонанд барои бозорҳои сармоя низ иттилоот дошта бошанд.
Таҳқиқот чӣ намегӯяд?
- Ҳар шикояти ифшошуда як ҳолати тасдиқшудаи озор аст.
- Дар ширкатҳои дорои сифр шикояти ифшошуда озор рух надодааст.
- Ширкатҳои дорои шикояти бештар ҳатман фарҳанги бадтар доранд.
- Директорони зан озори ҷинсиро дар ҷойи кор ҳатман кам мекунанд.
- Як зани аъзо дар шӯро ҳамаи мушкилоти идоракуниро ҳал мекунад.
- Ҳузури директорони зан афзоиши хатарро ҳатман комилан аз байн мебарад.
- Гузориши шикоят сабаби мустақими афзоиши хатар аст.
- Афзоиши хатар мустақиман ва ба ҳамон андоза талафоти сарвати саҳмдорон аст.
- Натиҷаҳо барои ҳамаи ширкатҳои Ҳиндустон ё кишварҳои дигар яксонанд.
- Таҳқиқот таҷриба, зарар ё дастрасии ҷабрдидагон ба адолатро чен мекунад.
- Таҳқиқот нишон медиҳад, ки ширкатҳо шикоятҳоро одилона ва самаранок ҳал мекунанд.
Маъно барои сармоягузорон
Ифшои шикоятҳои озор дар ҳисоботҳои солона барои сармоягузорон танҳо иттилооти риояи қонун нест. Ин ифшо метавонад дар бораи:
- Фарҳанги ташкилӣ,
- Идоракунии кормандон,
- Низоми назорати дохилӣ,
- Хатари обрӯ,
- Қобилияти назоратии шӯрои директорон
маълумоти иловагӣ диҳад.
Аммо танҳо ба шумораи шикоятҳо нигоҳ кардани сармоягузорон метавонад гумроҳкунанда бошад. Барои баҳодиҳии пурмазмунтар бояд якҷо таҳлил шаванд:
- Нисбати шикоятҳо ба шумораи кормандон,
- Мӯҳлати ҳалли шикоятҳо,
- Шумораи шикоятҳои тасдиқшуда,
- Чораҳои ислоҳии андешидашуда,
- Ҳодисаҳои такрорӣ,
- Пурсишҳои эътимод ва фарҳанги кормандон
.
Маъно барои роҳбарияти ширкат
Паёми идоракунии таҳқиқот пинҳон кардани шикоятҳо нест. Камтар ифшо кардан метавонад зоҳиран хатари бозориро кам намояд, аммо амнияти кормандон ва ҳисоботдиҳии корпоративиро заиф мекунад.
Ҳадафи асосӣ бояд чунин бошад:
- Ташкили каналҳои боэътимоди шикоят,
- Пешгирии интиқом,
- Гузаронидани тафтишоти мустақил,
- Гузоришдиҳии мунтазам ба шӯро,
- Назорати мӯҳлати ҳалли шикоятҳо,
- Муайян кардани барвақти мушкилоти фарҳанги корпоративӣ
.
Гуногунии ҷинсии шӯро метавонад ба ин равандҳо мусоидат кунад, аммо идоракунии муассир танҳо ба намуди демографии шӯро маҳдуд намешавад. Салоҳият, мустақилият, дастрасӣ ба иттилоот ва ҳисоботдиҳӣ низ заруранд.
Маъно барои танзимкунандагон
Ифшои танҳо шумораи умумии шикоятҳо барои муқоисаи ширкатҳо метавонад нокифоя бошад.
Стандартҳои пурмазмунтари гузоришдиҳӣ метавонанд маълумоти зеринро дар бар гиранд:
- Шикоятҳои дар давоми сол гирифташуда,
- Шикоятҳои аз соли гузашта боқимонда,
- Парвандаҳои анҷомёфта,
- Қонуншиканиҳои тасдиқшуда,
- Мӯҳлати миёнаи ҳал,
- Чораҳои корпоративии андешидашуда,
- Гузоришҳои алоҳида дар бораи интиқом,
- Нишондиҳандаҳои стандартӣ аз рӯи шумораи кормандон.
Аммо ҳангоми ифшои оммавӣ ҳифзи шахсият ва маълумоти шахсии ҷабрдидагон талаботи асосӣ аст.
Саволҳо барои таҳқиқоти оянда
- Оё натиҷаҳо пас аз нисбат додани шумораи шикоятҳо ба шумораи кормандон нигоҳ дошта мешаванд?
- Оё робита баъд аз назорати тақсимоти занону мардони корманд тағйир меёбад?
- Оё бозор шикоятҳои тасдиқшуда ва тасдиқнашударо гуногун нархгузорӣ мекунад?
- Оё мӯҳлати ҳалли шикоятҳо бо хатар алоқаманд аст?
- Оё таъсири модератсия бо зиёд шудани ҳиссаи занон дар шӯро хаттӣ аст?
- Оё байни як директори зан ва сатҳи муҳими намояндагӣ фарқ вуҷуд дорад?
- Оё ҳузури занон дар кумитаҳои аудит, хатар ва захираҳои инсонӣ натиҷаро тағйир медиҳад?
- Оё таҳқиқоти ҳодисавӣ пеш ва баъд аз ифшои шикоятҳо ҳамон натиҷаро медиҳанд?
- Оё гузоришҳои озор ба даромади ояндаи саҳмияҳо ё арзиши бозорӣ таъсир мерасонанд?
- Шаффофияти ширкат ва басомади воқеии озорро чӣ гуна аз ҳам ҷудо кардан мумкин аст?
- Оё тағйирот дар ӯҳдадории ҳуқуқии ифшо метавонад ҳамчун озмоиши табиӣ истифода шавад?
- Оё натиҷаҳо дар бозорҳои дигари рӯ ба рушд такрор мешаванд?
Усул ва Натиҷаҳои Таҳқиқот
Хулосаи техникии таҳқиқот
| Соҳаи таҳқиқот | Ифшои озори ҷинсӣ дар ҷойи кор, хатари ширкат ва гуногунии ҷинсии шӯро |
|---|---|
| Кишвар | Ҳиндустон |
| Давра | 2010–2023 |
| Гурӯҳи ширкатҳо | Ширкатҳои NIFTY 500 |
| Шумораи ниҳоии ширкатҳо | 427 |
| Мушоҳидаҳои ширкат-сол | 3.854 |
| Додаҳои молиявӣ | Centre for Monitoring the Indian Economy |
| Додаҳои шикоят | Аз ҳисоботҳои солона дастӣ ҷамъоварӣ шудаанд |
| Тағйирёбандаи асосии мустақил | Ифшои ҳадди ақал як шикояти озори ҷинсӣ дар ҷойи кор дар ҳисоботи солона |
| Тағйирёбандаи модератор | Мавҷудияти ҳадди ақал як директори зан дар шӯро |
| Тағйирёбандаҳои натиҷа | Хатари умумӣ ва хатари идиосинкратӣ |
| Усули асосӣ | Регрессияи панелӣ; дар матн ҳамчун собиттаъсир тавсиф шудааст |
| Таъсирҳои собити ошкоро нишоншуда | Таъсирҳои сол ва соҳа |
| Ҳаддҳои алтернативии шикоят | Ченакҳои як, ду, панҷ ва даҳ шикоят |
| Равиши устуворӣ | Тағйирёбандаҳои таъхирдори шикоят ва хатар |
Натиҷаҳои фарзияҳо
| Фарзия | Натиҷаи муаллифон | Арзёбии эҳтиёткорона |
|---|---|---|
| H1: Гузориши шикоят бо хатари ширкат робитаи мусбат дорад | Дастгирӣ шуд | Дар моделҳои асосӣ умуман дастгирӣ мешавад; дар моделҳои таъхирдор баъзе ҳаддҳо аҳамиятнокиро аз даст медиҳанд |
| H2: Гуногунии ҷинсии шӯро робитаро суст мекунад | Дастгирӣ шуд | Самти таъсирҳои мутақобила устувор аст; аммо барои безараршавии пурра санҷишҳои таъсири муштараки маржиналӣ нишон дода нашудаанд |
Натиҷаҳои асосии хатари умумӣ
| Ченак | Коэффисиент | Аҳамиятнокӣ |
|---|---|---|
| WSHCR | 0,051 | p<0,05 |
| M2_WSHCR | 0,043 | p<0,10 |
| M5_WSHCR | 0,084 | p<0,05 |
| M10_WSHCR | 0,053 | p>0,10 |
Натиҷаҳои асосии хатари идиосинкратӣ
| Ченак | Коэффисиент | Аҳамиятнокӣ |
|---|---|---|
| WSHCR | 0,060 | p<0,01 |
| M2_WSHCR | 0,056 | p<0,05 |
| M5_WSHCR | 0,113 | p<0,01 |
| M10_WSHCR | 0,086 | p>0,10 |
Хулосаи таъсирҳои мутақобилаи гуногунии шӯро
| Ченаки шикоят | Таъсири мутақобила ба хатари умумӣ | Таъсири мутақобила ба хатари идиосинкратӣ |
|---|---|---|
| WSHCR | −0,087*** | −0,077** |
| M2_WSHCR | −0,103*** | −0,107*** |
| M5_WSHCR | −0,083* | −0,087* |
| M10_WSHCR | −0,136** | −0,118* |
* p<0,10; ** p<0,05; *** p<0,01.
Арзёбии қувваи далел
Таҳқиқот аз ҷиҳати истифодаи панели калони ширкатҳо ва додаҳои аслии ифшо, ки дастӣ ҷамъоварӣ шудаанд, арзишманд аст. Самти натиҷаҳо дар моделҳои асосӣ ва иловагӣ умуман устувор мебошад.
Бо ин вуҷуд, қувваи далел бо се мушкили асосӣ маҳдуд мешавад:
- Ченкунӣ: Гузориши шикоят бо басомади воқеии озор як чиз нест.
- Шаффофияти модел: Ҷадвалҳои регрессия ва таърифҳои тағйирёбандаҳо дар файли боршуда вуҷуд надоранд.
- Сабабият: Омилҳои мушоҳиданашуда, аз ҷумла фарҳанги ширкат ва сифати идоракунӣ, метавонанд натиҷаҳоро шарҳ диҳанд.
Аз ин рӯ, боэътимодтарин хулоса ин аст, ки байни ифшои шикояти озор ва хатари бозорӣ робитаи шартӣ вуҷуд дорад. Барои хулоса кардан, ки шикоятҳо хатарро мустақиман зиёд мекунанд ё директорони зан ин хатарро ба таври сабабӣ кам мекунанд, стратегияҳои қавитари муайянкунии сабабият заруранд.
Ёддошт оид ба Манбаъ ва Усул
Номи пурраи аслии таҳқиқот: Workplace Sexual Harassment and Firm Risk: Does Board Gender Diversity Matter?
Муаллифон ва тартиби онҳо:
- Himansu Sekhar Sahoo
- Keyur Thaker
Ҳиссагузории баробар ё ҳаммуаллифии аввал: Дар PDF изҳорот дар бораи ҳиссагузории баробар ё ҳаммуаллифии аввал вуҷуд надорад.
Муаллифи масъул: Дар PDF изҳороти “corresponding author” вуҷуд надорад. Сабти SSRN Himansu Sekhar Sahoo-ро ҳамчун муаллифи тамос нишон медиҳад.
Вобастагиҳои институтсионалӣ:
- Himansu Sekhar Sahoo — Doctoral Student, Department of Finance and Accounting, Indian Institute of Management Indore, Indore, Madhya Pradesh, India
- Keyur Thaker — Professor, Department of Finance and Accounting, Indian Institute of Management Indore, Indore, Madhya Pradesh, India
Рақами сабти SSRN: 6907423
DOI: Маълумоти DOI дар PDF-и боршуда ва матни дастраси сабти расмии SSRN ба таври ошкор нишон дода нашудааст; азбаски мустақилона тасдиқ карда нашуд, илова нагардидааст.
Санаи навиштан: 6 июни 2026
Санаи нашр дар SSRN: 1 июли 2026
Шумораи саҳифаҳо: 15
Платформаи нашр: SSRN
Маҷалла ё конфронс: Нашри маҷалла ё конфронси баррасишуда зикр нашудааст.
Ношир: Маълумоти ҷудогонаи ношири академӣ вуҷуд надорад.
Навъи манбаъ: Preprint/корномаи иқтисодӣ дар асоси панели ширкат ва ифшои ҳисоботҳои солона
Вазъи баррасии ҳамтоён: Маълумоти тасдиқшуда дар бораи гузаштани таҳқиқот аз баррасии ҳамтоён вуҷуд надорад. Он набояд ҳамчун мақолаи баррасишуда пешниҳод шавад.
Пайванди расмии нашр:Сабти расмии таҳқиқот дар SSRN
Калидвожаҳо: Sexual Harassment; Gender Diversity; Total Risk; Idiosyncratic Risk; Inclusivity; Corporate Governance
Таснифоти JEL: G32; G34; J16; J28; M14; K31
Ёддошти санаи POSH: PDF қонунро бо санаи 23 апрели 2013 шарҳ медиҳад. Сабти расмӣ санаи қабулро 22 апрели 2013, нашр дар рӯзномаи расмиро 23 апрели 2013 ва санаи мавриди амал қарор гирифтанро 9 декабри 2013 нишон медиҳад.
Муҳтавои гумшуда дар файли боршуда: Гарчанде матни PDF ба Ҷадвали 1, Ҷадвали 2, Ҷадвали замимаи 3 ва Ҷадвалҳои 4–11 истинод мекунад, ин ҷадвалҳо дар файли 15-саҳифагӣ вуҷуд надоранд. Аз ин рӯ, маълумоти зерин тасдиқ карда нашуд:
- Таърифҳои дақиқи математикии тағйирёбандаҳо,
- Усулҳои ҳисобкунии хатар,
- Андозаи дақиқи намуна барои ҳар регрессия,
- Хатогиҳои стандартӣ ва фосилаҳои эътимод,
- Сатҳи гурӯҳбандии хатогиҳои стандартӣ,
- Коэффисиентҳои ҳамаи тағйирёбандаҳои назоратӣ,
- Оё таъсири собити ширкат воқеан истифода шудааст,
- Матритсаи коррелятсия,
- Санҷишҳои таъсири муштараки маржиналӣ,
- Арзишҳои R-квадрати ислоҳшуда барои ҳар модел.
Ин муҳтавои тоҷикӣ бо баррасии саҳифаи сарлавҳа ва хулосаи PDF-и боршуда, равиши назариявӣ, чорчӯбаи танзимкунандаи Ҳиндустон, фарзияҳо, тарҳи таҳқиқот, ду муодилаи регрессия, тавсифи матнии омори тавсифӣ, коэффисиентҳои асосӣ, натиҷаҳои устувории таъхирдор, хулосаҳо, маҳдудиятҳо ва рӯйхати манбаъҳо омода шудааст.
Берун аз PDF ягон натиҷаи нави эконометрикӣ, ҳолати озор, номи ширкат ё таъсири сабабӣ ба муҳтаво илова нашудааст. Манбаъҳои расмии беруна танҳо барои тасдиқи шахсияти асар, сабти SSRN ва санаҳои ҳуқуқии истифодашуда дар матн истифода шудаанд.
Огоҳии ахлоқӣ ва мафҳумӣ: Робитаи шумораи шикоятҳо бо хатари молиявӣ маънои онро надорад, ки ширкатҳо бояд барои кам ё пинҳон кардани шикоятҳо гузоришдиҳии ҷабрдидагонро душвор созанд. Гузориши бехатар, ҳифзи ҷабрдида, тафтишоти мустақил ва ҳисоботдиҳии корпоративӣ бояд авлавияти асосӣ бошанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд