

Ин навишта бар асоси working paper-и Joseph E. Hurd бо унвони «The Market for Oversight: Why Boards Stop Seeing Reality» аз моҳи майи 2026 омода шудааст. Матн идоракунии корпоративӣ, назорати шӯрои директорон, идораи хавф, гузориши мушовирон, dashboard-ҳо, назорати дохилӣ, масъулияти ҳуқуқӣ ва хавфи ҷудошавӣ аз воқеияти корпоративиро баррасӣ мекунад.
Азбаски таҳқиқот ба ҳуқуқ ва идораи ширкатҳо дахл мекунад, ин навишта тавсияи ҳуқуқӣ, машварати шӯро, арзёбии даъво ё дастури мутобиқати дохилии ширкат нест. Ҳадаф табдил додани ғояи асосии матни академӣ ба мақолаи сода, бетараф ва қобили нашри таҳририи тоҷикӣ барои хонандаи Verianla аст.
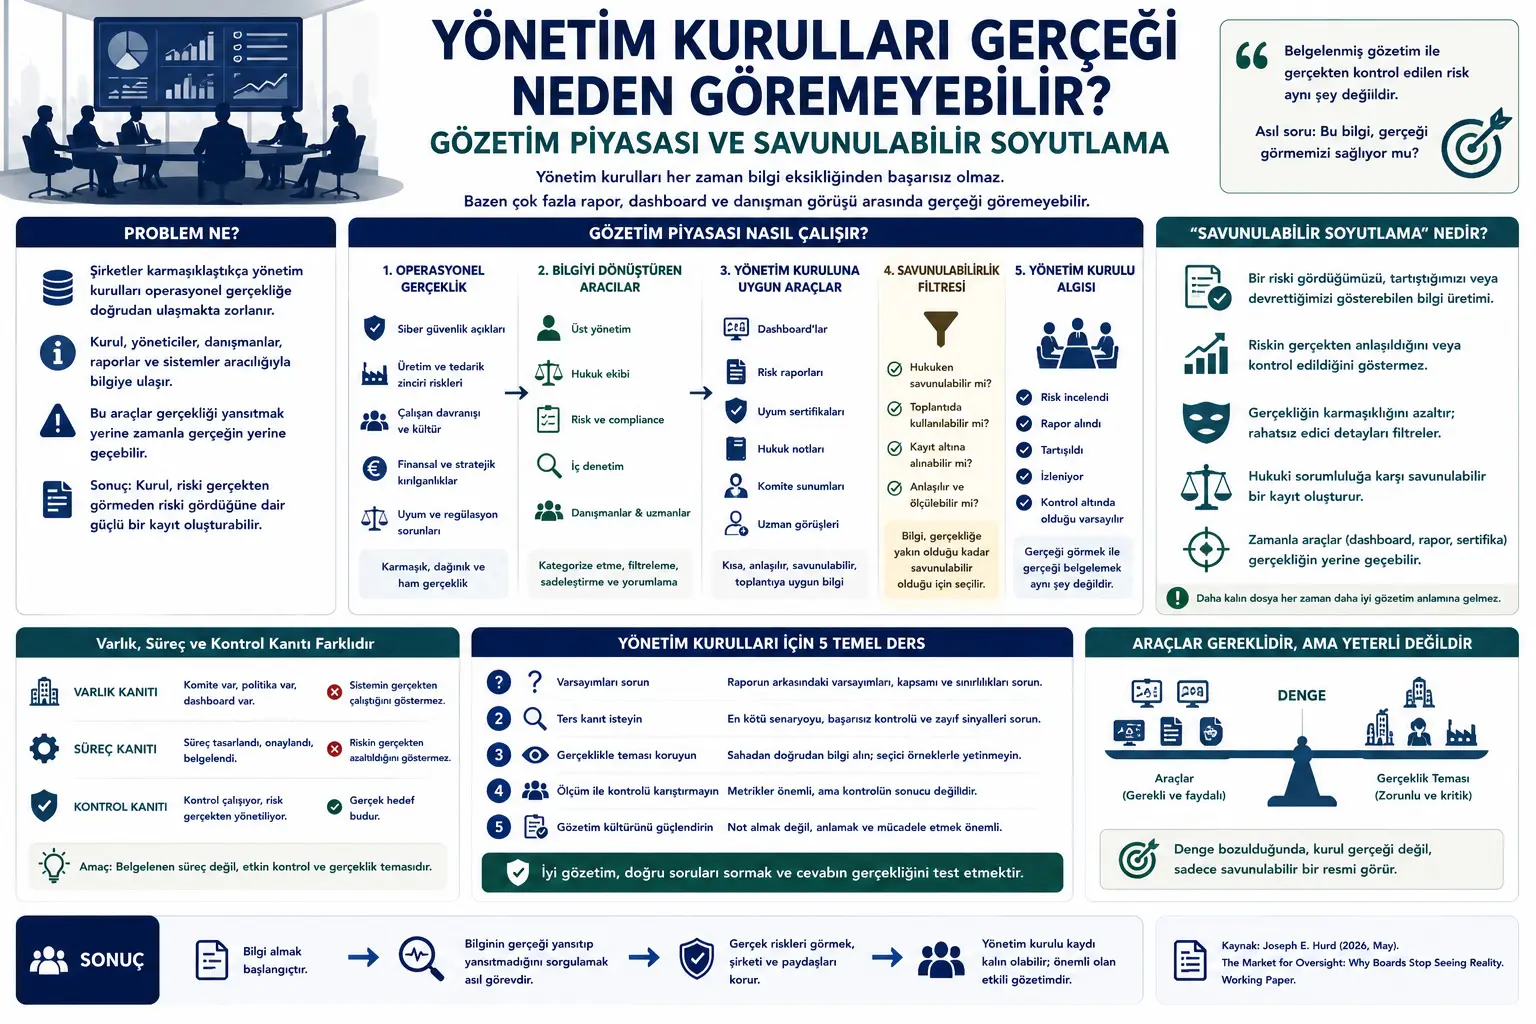
Даъвои асосӣ чунин аст: шӯроҳои муосир на ҳамеша аз камбуди маълумот ноком мешаванд. Гоҳе баръакс, онҳо миёни гузориш, dashboard, назари мушовир, ёддошти ҳуқуқӣ, матритсаи хавф ва сабтҳои кумита кор мекунанд. Мушкил он аст, ки абзорҳои бояд нишондиҳандаи воқеияти амалиётӣ бо вақт ҷойи воқеиятро мегиранд. Шӯро метавонад бе дидани воқеии хавф сабти қавии ҳуҷҷатӣ созад, ки гӯё онро дидааст.
Дар ширкатҳои бузург шӯроҳои директорон ҳар амалиётро мустақим дида наметавонанд. Онҳо наметавонанд осебпазирии амнияти киберӣ, хавфи занҷири таъминот, мушкили бехатарӣ дар истеҳсол, осебпазирии молиявӣ, камбуди мутобиқат ё вобастагии технологиро шахсан дар ҷой санҷанд. Аз ин рӯ, ба маълумот тавассути мудирон, ҳуқуқшиносон, аудиторҳо, мушовирон, гурӯҳҳои хавфу compliance, dashboard ва гузориш мерасанд.
Ин сохторҳои миёнарав заруранд. Аммо мақола мегӯяд, ки худи ин зарурат хавф эҷод мекунад. Дар дохил ва беруни ширкат «oversight market», яъне бозори назорат пайдо мешавад. Дар он маълумоти истеъмолкардаи шӯро ба шакли кӯтоҳ, фаҳмо, ҳимояшаванда, муносиб ба ҷаласа, аз ҷиҳати ҳуқуқӣ маънодор ва ҳуҷҷатшаванда тавлид мешавад.
Ин маҳсулот барои шӯро муфид аст, аммо метавонад воқеияти амалиётиро аз ҳад абстрактӣ кунад. Dashboard нишон медиҳад, ки хавф пайгирӣ мешавад, вале кори воқеии назоратро не. Сертификати compliance мавҷудияти сиёсатро нишон медиҳад, вале тағйири рафторро исбот намекунад. Гузориши мушовир тасдиқи беруна медиҳад, аммо шояд фарзияҳои нодурустро кофӣ насанҷад.
Муаллиф инро defensible abstraction, яъне «абстраксияи ҳимояшаванда» меномад. Шӯро метавонад нишон диҳад, ки хавфро санҷид, баҳс кард, вогузошт ё пайгирӣ намуд. Аммо ин маънои фаҳмиши воқеии хавф, назорати он ё ҳифзи робита бо воқеияти амалиётиро надорад.
Мушкил чист?
Аз шӯро дар идоракунии корпоративӣ идораи ҳаррӯзаи ширкат интизор нест. Он назорати стратегӣ медиҳад, хавфҳои муҳимро пайгирӣ, низомҳои аудит ва назоратро арзёбӣ ва ҳангоми зарурат аз роҳбарият мепурсад ё дахолат мекунад. Барои ин асосан ба маълумоти пешниҳодшуда такя менамояд.
Ин маълумот аксаран воқеияти хом нест. Он аз марҳилаҳои зиёд мегузарад: гурӯҳи амалиётӣ мушкилро хабар медиҳад; гурӯҳи хавф онро ба категория мебарад; compliance бо забони сиёсат менависад; ҳуқуқшинос ифодаро эҳтиёткор мекунад; мушовир ё аудитор чаҳорчӯба меафзояд; роҳбарият онро board pack ё dashboard месозад. Шӯро намояндагии хеле таҳриршуда ва ҷаласапазири хавфро мебинад.
Ин табдил комилан бад нест. Хавфҳои мураккаб бояд дар сатҳи шӯро фаҳмо шаванд. Мушкил вақте аст, ки тарҷума ҷойи воқеиятро мегирад: шӯро бо дидани dashboard гумон мекунад хавфро дидааст, бо гирифтани сертификат кори назоратро мепазирад ва бо хондани гузориши мушовир номуайяниро ҳалшуда мешуморад.
Мушкили марказӣ ҳамин аст: бо ғафс шудани сабтҳои назоратӣ робита бо воқеият заиф шуда метавонад. Дар парвандаи шӯро маводи зиёд, ёддошти ҷаласа, назари мушовир ва гузориши хавф ҳаст, аммо онҳо худкор маънои назорати воқеии хавфро надоранд.
Усул чӣ пешниҳод мекунад?
Таҳқиқот таҳлили миқдорӣ ё таҷрибавӣ нест, балки таҳлили механизммеҳвари идоракунии корпоративист. Муаллиф назорати шӯро, хатти Caremark, асимметрияи иттилоотӣ, адабиёти назорати дохилӣ, ҷудошавии созмонӣ, ҷомеаи аудит, низомҳои андозагирӣ ва идоракунии миёнаравии коршиносонро якҷоя мехонад.
Мақола мафҳуми «market for oversight»-ро инкишоф медиҳад. Бозор танҳо хариди машварат аз ҷониби шӯро нест, балки майдони васеи корпоративист, ки бозигарони дохилӣ ва беруна барои шӯро маълумоти муносиб тавлид мекунанд.
Таъминкунандагони дохилӣ: роҳбарияти олӣ, молия, ҳуқуқ, compliance, аудити дохилӣ, идораи хавф, захираҳои инсонӣ, воҳидҳои амалиётӣ ва роҳбарони бахшҳо.
Таъминкунандагони беруна: ширкатҳои ҳуқуқӣ, аудиторони мустақил, мушовирон, мушовирони подош, ширкатҳои амнияти киберӣ, коршиносони хавф, мушовирони ESG, коршиносони арзёбӣ ва дигар миёнаравони касбӣ.
Маҳсулоти бозор: dashboard-ҳо, харитаҳои хавф, ёддоштҳои ҳуқуқӣ, маводи кумита, сертификатҳо, гузоришҳои назорат, арзёбии мушовир, таҳлили benchmark, назари коршинос ва хулосаҳои board-ready.
Таҳлили муаллиф ба савол тамаркуз мекунад: маълумоти ба шӯро расида танҳо ҳуҷҷат месозад ё ба шӯро имкон медиҳад воқеияти амалиётиро санҷад, фарзияҳои нодурустро бинад ва ҳангоми зарурат роҳбариятро зери суол гузорад?
Формулаҳо чиро шарҳ медиҳанд?
Дар PDF формулаи математикӣ, муодилаи оморӣ ё модели миқдорӣ нест. Таҳқиқот ҳуқуқӣ, корпоративӣ ва консептуалӣ аст. Аз ин рӯ, формулаи аслӣ оварда нашудааст.
Мантиқи мақоларо бо занҷири консептуалӣ ҷамъбаст кардан мумкин аст:
Мураккабӣ шӯроро ба маълумоти миёнарав вобаста мекунад. Шӯро дар ширкати бузург ҳар амалиётро намебинад ва ба мудирон, коршиносон ва низомҳои гузоришдиҳӣ такя мекунад.
Ин вобастагӣ талабот ба маълумоти board-ready месозад. Маълумот бояд кӯтоҳ, фаҳмо, аз ҷиҳати ҳуқуқӣ ҳимояшаванда, қобили баҳс дар ҷаласа ва воридшаванда ба протокол бошад.
Таъминкунандагони дохилӣ ва беруна маҳсулоти мувофиқи назоратӣ месозанд. Dashboard, гузориш, сертификат, матритсаи хавф, назари мушовир ва ёддошти ҳуқуқӣ зиёд мешаванд.
Ҳимояшавандагӣ маълумотро филтр мекунад. Маълумот на танҳо барои дурустӣ, балки барои истифодапазирӣ ва ҳимояшавандагӣ дар сабти шӯро интихоб мешавад.
Абзорҳо метавонанд ҷойи воқеиятро гиранд. Шӯро ба ҷойи санҷиши воқеии хавф бо дидани гузоришшуда будани он ором мешавад.
Дар натиҷа, далели назорат метавонад ҷойи далели идоракунии хавфро гирад. Ширкат метавонад санҷиши хавф аз ҷониби шӯроро ҳуҷҷат кунад, аммо коҳиш ё назорати воқеии онро нишон дода натавонад.
Паёми асосии график, ҷадвал ва схема
Дар PDF графики оморӣ, ҷадвали таҷрибавӣ ё визуализатсияи маълумот нест. Он таҳлили матнмеҳвари ҳуқуқ ва идоракунист, аммо сохтори консептуалиаш ҳамчун схема равшан хонда мешавад.
Дар маркази схема «бозори назорат» аст. Дар чап воқеияти мураккаби амалиётӣ: осебпазирии киберӣ, вобастагӣ ба таъминкунанда, заъфи назорати дохилӣ, рафтори корманд, хавфи молиявӣ, мутобиқати танзимӣ ва қарорҳои стратегӣ. Дар рост маҳсулоти иттилоотии дидаи шӯро: dashboard, ёддошти ҳуқуқӣ, гузориши мушовир, сертификат, матритсаи хавф, пешниҳоди кумита ва board minutes.
Минтақаи табдили байни онҳо муҳимтарин аст. Воқеияти амалиётӣ ҳангоми гузариш ба забони шӯро сода, гурӯҳбандӣ, ченшаванда ва ҳимояшаванда мешавад. Ин раванд гоҳе намоёнии муфид месозад, аммо гоҳе воқеияти мураккаб ва нороҳаткунандаро аз ҳад тоза, ченшаванда ва эътимодбахш нишон медиҳад.
Мақола се фарқро махсус таъкид мекунад:
Далели мавҷудият ва далели фаъолият фарқ доранд. Мавҷудияти кумита, сиёсат, dashboard ё низоми назорат нишон намедиҳад, ки он дар шароити воқеӣ кор мекунад.
Далели таваҷҷуҳ ва далели зери суол гузоштан фарқ доранд. Протокол метавонад баҳси хавфро нишон диҳад, аммо санҷиши фарзияҳо, дархости далели баръакс ё фишор ба роҳбариятро не.
Далели раванд ва далели назорат фарқ доранд. Раванди ҳуҷҷатшуда худкор исбот намекунад, ки хавф кам ё назорат шудааст.
Дар визуали аслии Verianla метавонад дар марказ «Бозори назорат», дар чап «воқеияти амалиётӣ» ва дар рост «board-facing artifacts» бошад. Миёнаш «тарҷума, содакунӣ, филтри ҳимояшавандагӣ» ва дар поён ҳушдор: «Маълумот гирифтани шӯро ҳамеша маънои дидани хавфро надорад.»
Озмоишҳо чӣ гуна анҷом дода шуданд?
Ин таҳқиқот озмоиши лабораторӣ ё ченаки эмпирикӣ дар ширкатҳо нест. Муаллиф аз адабиёт ва чаҳорчӯбаҳои ҳуқуқии мавҷуда механизми консептуалӣ месозад.
Матн аз хатти Caremark дар ҳуқуқи ширкатҳои Delaware, асимметрияи иттилоотии шӯро, чаҳорчӯбаи назорати дохилии COSO, равиши аудити дохилии PCAOB, адабиёти decoupling, баҳси audit society ва таҳқиқоти таъсири низомҳои андозагирӣ ба рафтори корпоративӣ истифода мебарад.
Мақола dashboard-ҳои амнияти киберӣ, ченакҳои танзимшудаи фаъолият, гузоришҳои коршиноси беруна ва гузоришдиҳии mission-critical-ро мисол меорад. Онҳо на далели парвандаи алоҳида, балки барои нишон додани кори мафҳум истифода мешаванд.
Аз ин рӯ, усул ба ҷойи тавлиди «натиҷаҳои исботшуда» линзаи нави консептуалӣ барои таҳлили муҳити иттилоотии шӯро медиҳад.
Натиҷаҳо чиро нишон медиҳанд?
Натиҷаи аввал ин аст, ки мушкили асосии назорати муосир ҳамеша набудани маълумот нест. Шӯро гоҳе маълумоти зиёд мегирад, аммо он бештар ба ҳуҷҷатгузории раванд хизмат мекунад, на санҷиши воқеият.
Натиҷаи дуюм ин аст, ки абзорҳои назорат дуҷонибаанд. Dashboard, гузориши мушовир, ёддошти ҳуқуқӣ ва харитаи хавф муфиданд, аммо ҳангоми истифодаи нодуруст ба пардаи монеъи дидани воқеияти амалиётӣ табдил мешаванд.
Натиҷаи сеюм ин аст, ки хавфи «defensible abstraction» бадният талаб намекунад. Роҳбарият, мушовирон, ҳуқуқшиносон ва гурӯҳҳои хавф одатан бадният надоранд, аммо дар талоши тавлиди маълумоти муфид, ҳимояшаванда ва муназзам воқеият метавонад аз ҳад абстрактӣ шавад.
Натиҷаи чорум ин аст, ки дар соҳаҳое чун амнияти киберӣ ченаки фаъолият бо далели назорат омехта мешавад. Сатҳи анҷоми омӯзиш, фоизи patch, холи камолот ё шумораи incident муҳиманд, аммо онҳо танҳо нишон намедиҳанд, ки низоми муҳим зери ҳамла барқарор мешавад, дастрасии имтиёзнок воқеан назорат ё хавфи тамаркузи тарафи сеюм идора шудааст.
Натиҷаи панҷум ин аст, ки тасдиқи коршинос ҳамеша робитаро бо воқеият зиёд намекунад. Гузориши беруна ба шӯро эътимод медиҳад, аммо агар чаҳорчӯбаи коршинос фарзияи нодуруст, доираи нопурра ё номувофиқати амалиётиро насанҷад, метавонад шӯроро аз воқеият дур кунад.
Натиҷаи шашум ин аст, ки ғафс шудани сабтҳои шӯро ҳамеша назорати беҳтар нест. Ҷаласа, гузориш, маводи кумита ва dashboard-и бештар гоҳе на назорати воқеӣ, балки раванди ҳимояшавандаро зиёд мекунад.
Чаро ин муҳим аст?
Таҳқиқот иштибоҳи муҳимро намоён мекунад: маълумот гирифтан ва воқеиятро дидан як чиз нест. Шӯро метавонад мунтазам гузориш гирад, аммо он коҳиши хавф, кори назорат ё санҷиши фарзияи роҳбариятро нишон надиҳад.
Ин фарқ махсусан дар ширкатҳои мураккаб муҳим аст. Хавфи амнияти киберӣ, гузоришдиҳии молиявӣ, занҷири таъминот, зеҳни сунъӣ, бехатарии маҳсулот, мутобиқати танзимӣ ва ESG техникӣ ва бисёрқабатаанд. Аз шӯро донистани ҳар ҷузъ интизор нест, аммо пурсидани робитаи маълумот бо воқеият интизор аст.
Аҳамияти мақола дар пешниҳоди назари эҳтиёткорона ба ҳуҷҷатҳои идоракунӣ аст. Кумита буд? Гузориш дода шуд? Назари коршинос гирифта шуд? Dashboard санҷида шуд? Инҳо заруранд, аммо кофӣ нестанд. Саволи асосӣ: оё ин абзорҳо ба шӯро имкон доданд воқеиятро бинад, фарзияи нодурустро ёбад ва ҳангоми зарурат дахолат кунад?
Дарси асосӣ барои хонандаи Verianla чунин аст: дар ҷаҳони корпоративӣ гоҳе хатарноктарин ноаёнӣ аз набудани маълумот не, балки аз шаклҳои аз ҳад тоза ва эътимодбахши он пайдо мешавад. Назорати воқеӣ на бо гирифтани гузориш, балки бо пурсидани он оғоз мешавад, ки гузориш воқеиятро чӣ қадар санҷидааст.
Нуктаҳои қобили таваҷҷуҳ
Ин таҳқиқот чанд маҳдудияти муҳим дорад.
Аввалан, таҳқиқот тавсияи ҳуқуқӣ нест. Caremark, ҳуқуқи ширкатҳои Delaware, fiduciary duty ё масъулияти шӯро дар ҳолати мушаххас машварати ҳуқуқии коршиносро талаб мекунанд.
Дуюм, мақола ба dashboard, мушовир, ёддошти ҳуқуқӣ ё гузориши кумита шубҳаи умумӣ пешниҳод намекунад. Онҳо барои шӯрои муосир заруранд; мушкил ҷойи воқеияти амалиётиро гирифтани онҳост.
Сеюм, иддао ин нест, ки ҳар раванди ҳуҷҷатшуда сохта ё холӣ аст. Ҳуҷҷат, гузориш ва назари коршинос қисми назорати қавӣ буда метавонанд. Аммо танҳо мавҷудияташон далели кофии идораи хавф нест.
Чорум, линзаи пешниҳодшуда меъёри умумии эмпирикӣ намедиҳад. Миқдори «defensible abstraction» бояд барои ҳар ширкат ҷудогона омӯхта шавад.
Панҷум, санҷиши мустақим ва бемаҳдуди воқеияти амалиётӣ аз ҷониби шӯро ҳам амалӣ нест. Ҳадаф микроидоракунӣ не, балки ҳифзи робитаи маълумоти расида бо воқеият аст.
Шашум, маълумоти бештар ҳамеша беҳтар нест. Шӯро ба ҳуҷҷати беохир не, балки ба меъмории иттилоотие ниёз дорад, ки далели баръакс, фарзияи осебпазир, назорати ноком ва нуқтаи дахолатро нишон диҳад.
Хулоса
The Market for Oversight бо мафҳуми қавии «бозори назорат» шарҳ медиҳад, ки чаро шӯроҳои муосир гоҳе воқеиятро намебинанд. Дар ин бозор маълумоти пешниҳодшуда воқеияти мураккаби амалиётиро ба шакли муносиб ба ҷаласа, ҳимояшаванда ва сабтшаванда табдил медиҳад.
Ин табдил зарурӣ, вале хатарнок аст. Бо вақт dashboard, гузориш, сертификат, ёддошти ҳуқуқӣ ё назари мушовир мисли худи хавф қабул мешавад. Шӯро на назорат шудани хавф, балки гузориш шудани онро мебинад. Далели раванд ҷойи далели назоратро мегирад.
Муҳимтарин саҳми мақола ин аст, ки нокомии идоракуниро танҳо бо хомӯшӣ, ғайрифаъолӣ ё бадният шарҳ намедиҳад. Шӯро фаъол менамояд, кумитаҳо кор мекунанд, гузоришҳо тавлид ва коршиносон шунида мешаванд, аммо робита бо воқеияти амалиётӣ ҳамоно заиф мешавад.
Роҳи ҳалли муаллиф рад кардани маълумоти миёнарав нест. Шӯро ба dashboard, мушовир ва гузориш ниёз дорад. Ҳал пурсидани он аст, ки онҳо воқеиятро месанҷанд ё не. Шӯро бояд на танҳо «маълумот расид?», балки «ин маълумот воқеияти заруриро ба мо нишон дод?» пурсад.
Паёми асосӣ барои хонандаи Verianla чунин аст: дар назорати корпоративӣ ҳуҷҷатшаванда ва муассир будан як чиз нест. Идоракунии воқеӣ на дар ғафсии парванда, балки дар ҳифзи робитаи маълумот бо воқеияти амалиётӣ нуҳуфтааст.
Ёддошт дар бораи манбаъ ва усул
Ин навишта бар асоси working paper-и Joseph E. Hurd бо унвони «The Market for Oversight: Why Boards Stop Seeing Reality» аз моҳи майи 2026 омода шудааст. Муҳтаво тарҷумаи калима ба калима нест; мафҳумҳои асосӣ, таҳлили механизм, заминаи ҳуқуқӣ, маҳдудиятҳо ва натиҷаҳои татбиқ мутобиқ ба равияи Verianla сода ва ба мақолаи аслии таҳририи тоҷикӣ табдил дода шудаанд.
Матн назорати шӯро, доктринаи Caremark, идораи хавф, назорати дохилӣ, гузоришдиҳии амнияти киберӣ, гузориши мушовир ва ҳуҷҷатҳои идоракунии корпоративиро баррасӣ мекунад. Ин муҳтаво тавсияи ҳуқуқӣ, идорӣ, аудит ё машварати корпоративӣ нест. Барои татбиқ бояд ҳуқуқи дахлдор, танзими соҳа, шароити махсуси ширкат ва арзёбии мустақили коршинос ба назар гирифта шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд