

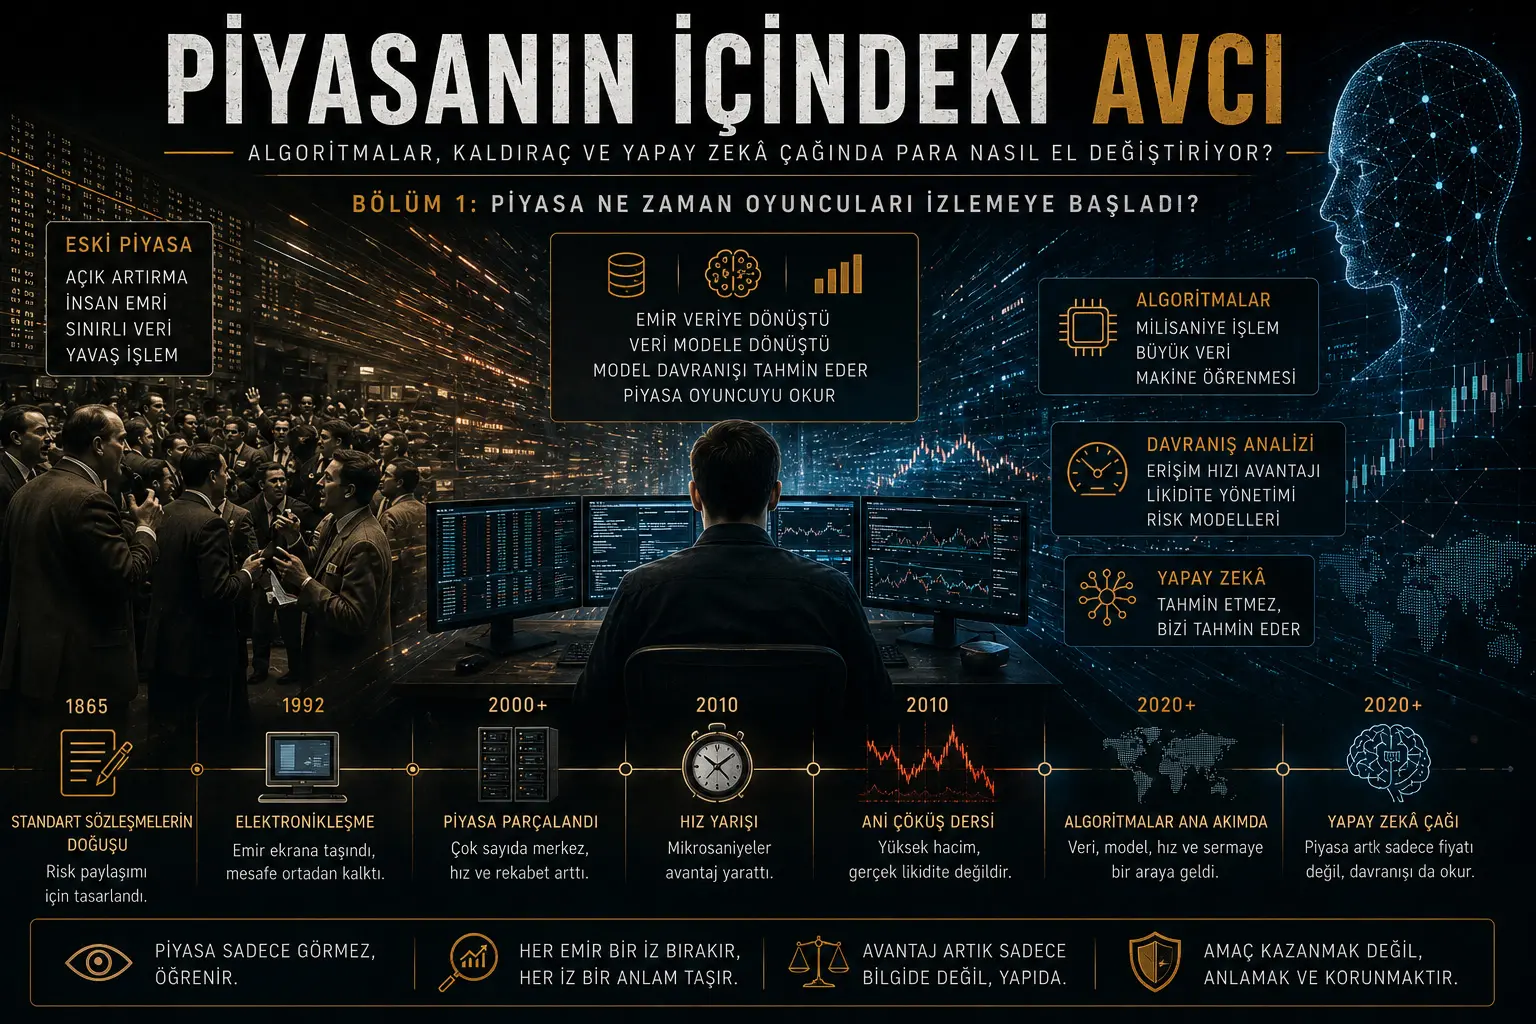
Masoko ya kifedha hayakuanza “kuwafuatilia” washiriki katika tarehe moja. Mabadiliko haya yalitokea hatua kwa hatua kupitia kuzaliwa kwa mikataba iliyosanifishwa, kuhamishwa kwa maagizo ya binadamu kwenda mazingira ya kielektroniki, kugawanyika kwa biashara kwenye majukwaa tofauti, kuchakatwa kwa data za soko ndani ya microseconds, na kuigwa kwa tabia za maagizo na algorithms. Sehemu hii inachunguza mabadiliko hayo kwa kutegemea rekodi za kihistoria, ripoti rasmi za market structure, uchambuzi wa kiufundi wa kuporomoka kwa ghafla kwa soko mwaka 2010, high-resolution message data kuhusu latency arbitrage, na tafiti zinazotathmini athari za artificial intelligence kwenye financial stability. Hitimisho kuu ni hili: soko la kisasa halilinganisha tu mnunuzi na muuzaji; pia hubadilisha tabia ya mshiriki kuwa machine-readable data stream kupitia muda, aina, ukubwa, cancellation behavior, urgency ya maagizo na uhusiano wake na harakati katika masoko mengine. Hitimisho hili halithibitishi kwamba kituo kimoja cha siri kinadhibiti soko lote au kwamba akaunti fulani zinalengwa binafsi.
Soko “kumfuatilia” mshiriki hakumaanishi kuona jina la mtu fulani kwenye skrini. Mabadiliko ya msingi ni kwamba behavioral pattern iliyo nyuma ya biashara imekuwa measurable. Inaweza kuigwa kama agizo lina haraka au la, kama position kubwa imegawanywa katika vipande vidogo, agizo linafutwa kwa kasi gani bei inapobadilika, entry behaviors zinazojirudia katika hali fulani, na aggregated individual order flow. Ripoti rasmi ya market structure inaeleza wazi kwamba advanced market-making systems zinaweza kutumia kiasi kikubwa cha market na retail order-flow data katika maamuzi ya baadaye ya order handling, trading na risk.
Umuhimu kwa Türkiye: Washiriki binafsi nchini Türkiye wanaohusika na hisa, foreign exchange, dhahabu, commodities na crypto assets hawakabiliani tu na watu wengine wanaotabiri bei. Sehemu muhimu ya maagizo huzalishwa, kuelekezwa au kukabiliwa na automated systems. Kwa hiyo kunaweza kuwa na tofauti kubwa kati ya chart anayoiona mwekezaji na market structure ambamo agizo lake linachakatwa kweli. Kwa msomaji nchini Türkiye, hitimisho si kwamba masoko yote yamechezewa; product inayotumika, order type, data latency, transaction cost na counterparty structure ni muhimu angalau sawa na price direction. Sehemu hii haiwezi kutumiwa kuhitimisha kwamba mtu au shirika fulani linafanya illegal market intervention.
Soko humfuatilia mshiriki si kwa sababu linajua jina lake; bali kwa sababu linaweza kubadilisha tabia yake kuwa data.
Maelezo ya Kina
Soko lilianza lini kuwafuatilia washiriki?
Jibu la moja kwa moja ni hili: soko lilianza kuwafuatilia washiriki pale ambapo agizo liliacha kuwa maagizo ya “nunua” au “uza” pekee na likawa data trail inayopimwa kila wakati. Kizingiti cha kwanza cha teknolojia kilichoonekana wazi katika mabadiliko haya kilikuwa electronicization ya miaka ya 1990. Katika miaka ya 2000, trading venues tofauti, automated order routing na high-speed data streams ziliharakisha mabadiliko. Katika miaka ya 2010, aggregated order behavior, latency differences na trading flow zilianza kuigwa kwa utaratibu. Katika miaka ya 2020, artificial intelligence iliongeza layer mpya inayotafsiri si order execution tu, bali pia habari, maandishi, picha, alternative data na tabia za algorithms nyingine.
Neno “ufuatiliaji” hapa si dai la personal surveillance. Soko la kisasa mara nyingi huvutiwa zaidi na behavioral class kuliko identity yenyewe. Swali ambalo mfumo unataka kujua huenda si “Nani alitoa agizo hili?” Swali lenye thamani zaidi ni:
“Baada ya maagizo ya aina hii, ni maagizo gani yana uwezekano wa kuja, na flow hii itafanyaje bei inapobadilika?”
Lengo la soko la awali halikuwa kuwinda washiriki, bali kubeba risk
Katika chanzo cha masoko ya kisasa ya derivatives kulikuwa na tatizo halisi la kiuchumi. Katika masoko ya kilimo ya karne ya kumi na tisa, uzalishaji ulikuwa wa msimu; storage, transport na information flow vilikuwa vichache. Wingi wa bidhaa ungeweza kusababisha price collapse, na scarcity kusababisha ongezeko la ghafla. Producer hakujua angeuza kwa bei gani baadaye, na buyer hakujua angepata bidhaa kwa gharama gani.
Mwaka 1865, kuanza kutumika kwa standardized futures contracts na central margin mechanism kuliunganisha makubaliano ya bilateral yaliyotawanyika chini ya common rules. Quantity, quality, delivery date na margin conditions za mkataba zikawa standard. Central clearing na margin vililenga kupunguza risk kwamba upande mmoja hautatimiza wajibu. Mpangilio huu haukutengenezwa mwanzoni kuficha risk, bali kushiriki price uncertainty kwa njia yenye kuaminika zaidi.
Ni muhimu kutosahau hatua hii ya mwanzo. Derivative products zenyewe si exploitation mechanism kwa asili. Kwa producer, exporter, industrial company au energy consumer, futures zinaweza kuwa genuine hedging tool. Tatizo hutokea pale mikataba iliyotengenezwa kwa ajili ya risk protection inapounganishwa na very high trading speed, heavy leverage na short-term speculation iliyotenganishwa na real economic need.
Mgeuko wa kwanza: sauti ya binadamu ikawa skrini
Katika physical trading floors, agizo lilikuwa uamuzi unaoonekana unaowasilishwa na mtu kwa mtu mwingine. Traders waliweza kuchunguza tabia ya counterparty kupitia body language, tone of voice, trading intensity na movement ndani ya floor. Soko hili halikuwa kamilifu; information asymmetry, manipulation na privileged access zilikuwepo hata kabla ya electronic era. Lakini decision na execution speed vilikuwa vimewekewa mipaka kwa kiasi kikubwa na human scale.
Mwaka 1992, kuanza kwa electronic trading ya contracts katika large futures market kulikuwa moja ya milestones muhimu za transition kutoka physical floor kwenda computer-based market. Maagizo hayakuhitaji tena washiriki wawe sehemu moja kijiografia; yangeweza kutumwa duniani kupitia screen, network connection na software.
Electronicization ilipanua access, ikarahisisha price comparison na kupunguza baadhi ya transaction costs. Wakati huohuo ilibadilisha raw material kuu ya soko. Observation ya physical floor ilibadilishwa na timestamped digital record. Kila agizo, kila cancellation, kila price update na kila execution vingeweza kuhifadhiwa, kulinganishwa na kuchanganuliwa statistically.
Mgeuko wa pili: agizo liliacha kuwa instruction na likawa data trail
Katika electronic market, agizo si command tu inayotekeleza biashara. Pia ni data packet inayobeba information kuhusu behavior.
Agizo moja linaweza kubeba majibu ya maswali yafuatayo:
- Je, mshiriki anatanguliza bei au execution speed?
- Je, agizo linashambulia market price au linapendelea kusubiri?
- Agizo linafutwa kwa kasi gani bei inapobadilika?
- Je, quantity kubwa inagawanywa katika vipande vidogo?
- Je, tabia ileile inajirudia katika saa fulani au volatility conditions fulani?
- Je, agizo katika direction ileile linakuja baada ya movement katika market nyingine?
- Je, order flow inafanana na informed trader, passive investor, arbitrage system au automated execution model?
Kila swali haliwezi kujibiwa kwa uhakika. Lakini ikiwa kuna idadi ya kutosha ya orders na trading history ya kutosha, probabilistic classification inaweza kufanywa. Modern algorithm hailazimiki kutambua order moja kwa uhakika kabisa. Inatosha ipate statistical pattern kati ya maelfu ya orders zinazofanana.
Comprehensive official market-structure review iliyochapishwa mwaka 2020 inaeleza kwamba modern equity markets zinajumuisha trading venues nyingi, order types tofauti, connectivity options na data products zinazopimwa kwa microseconds. Ripoti hiyo hiyo inaeleza kwamba data hii hutumiwa na algorithms kuzalisha orders; orders zinazozalishwa hubadilisha bei; na bei mpya huzalisha data mpya inayolisha algorithmic decisions zinazofuata. Kwa maneno mengine, soko si linear tena, bali continuous feedback system.
Data huzalisha agizo. Agizo hubadilisha bei. Bei iliyobadilika huzalisha data mpya. Data mpya huanzisha maagizo mengine.
Ndani ya cycle hii, human decision si kitu huru kilicho nje ya mfumo. Mara tu decision inaingia sokoni, inakuwa observable signal kwa models nyingine.
“Kumfuatilia mshiriki” maana yake nini kitaalamu?
Kumfuatilia mshiriki hakumaanishi kuona screen au mawazo ya mtu fulani. Kitaalamu, kinachofuatiliwa ni statistical features za order behavior.
| Behavior inayoweza kuonekana | Maana inayowezekana ambayo modeli inaweza kutoa | Kikomo cha tafsiri |
|---|---|---|
| Agizo kutaka kutekelezwa mara moja kwa market price | Urgency, liquidity demand au uwezekano wa forced trading | Kila market order haimaanishi panic au compulsion. |
| Agizo kubwa kugawanywa kwa utaratibu katika vipande vidogo | Hidden large position au automated execution algorithm | Splitting inaweza kuwa tu kwa ajili ya kupunguza market impact. |
| Heavy cancellation mara tu baada ya price change | Fast liquidity provider anayekwepa kuuzwa kwa stale price | Cancellation pekee si ushahidi wa manipulation. |
| Repeated entries baada ya indicators fulani | Bot au behavioral class inayofuata rule inayofanana | Model inayotumika haiwezi kutambuliwa kwa uhakika bila kuona source code. |
| Orders kutokea kwa wakati mmoja katika markets tofauti | Arbitrage, hedge au reaction kwa common data signal | Simultaneity haionyeshi parties wamekubaliana. |
| Order urgency kuongezeka kadiri loss inavyoongezeka | Risk limit, stop, margin pressure au panic behavior | Exact stop na liquidation levels hazijulikani kila wakati kutoka public data. |
Official reviews zinaeleza kwamba advanced market-making systems zinaweza kutumia informational content ya aggregated individual order flow, na kutumia kiasi kikubwa cha market na order data katika future trading, order routing na risk decisions. Hii haileti hitimisho kwamba “kila individual account inawindwa binafsi.” Lakini inaonyesha wazi kwamba collective behavior ya retail crowd ni data source yenye economic value.
Mgeuko wa tatu: mashindano ya uchambuzi bora yakabadilishwa na mashindano ya kasi
Katika human-centered market, advantage mara nyingi ilitegemea information iliyo sahihi zaidi, assessment bora au capital structure yenye nguvu zaidi. Katika electronic market, advantage mpya iliongezwa: uwezo wa kuchakata information ileile kabla ya wengine.
Kunaweza kuwa na time gap ndogo sana kati ya bei kubadilika katika trading venue moja na order katika venue nyingine kusasishwa. Mfumo wa kasi zaidi unaweza kuchukua order iliyo bado katika stale price au kufuta quote yake kabla ya wengine. Ingawa race hii hutokea katika microseconds au nanoseconds, inapojirudia mara nyingi inaweza kuwa na economic value kubwa.
Utafiti uliochunguza high-resolution message data ya UK equity market ulikokotoa kwamba latency-arbitrage races zilichangia takribani %31 ya total price impact na takribani %33 ya effective bid–ask spread. Utafiti huo huo ulikadiria kwamba alternative market designs zinazoondoa races hizi zinaweza kupunguza investor liquidity cost kwa takribani %17 katika sample iliyochunguzwa. Matokeo haya si universal ratio kwa nchi, assets na periods zote; yanahusu equity market fulani na kipindi fulani cha data. Hata hivyo yanaonyesha kwamba speed advantage si jambo la kinadharia pekee, bali linaweza kuunda measurable transaction cost.
Tofauti muhimu hapa ni hii: fast system hailazimiki kujua future. Wakati mwingine inatosha tu ifikie stale price ya mshiriki mwingine kabla yake. Kwa hiyo technological race haitoi kila wakati better economic information; wakati mwingine huamua tu nafasi ya queue. Official market-structure assessments pia zinaeleza kwamba relative speed advantage inaweza kutumia stale-priced orders, order priority na information-processing differences, na katika baadhi ya hali inaweza kugeuka kuwa socially wasteful technology race.
Algorithms hazikufanya soko kuwa baya tu
Kueleza ukweli hakumaanishi kuonyesha algorithms kama uovu wa upande mmoja. Algorithmic trading inaweza kupunguza bid–ask spreads katika normal market conditions, kugawanya orders kubwa kwa udhibiti zaidi, kusaidia bei kuingiza information mpya haraka na kupunguza gharama ya kupata liquidity.
Comprehensive official assessment ya mwaka 2020 ilihitimisha kwamba algorithmic trading imeboresha measures nyingi za market quality na liquidity katika normal conditions. Assessment hiyo hiyo pia ilisema kwamba baadhi ya algorithmic strategies zinaweza kuongeza price movements katika unusual stress au volatility periods.
Matokeo haya mawili ni muhimu kwa mtazamo mkuu wa series yetu:
- Algorithm haimaanishi moja kwa moja manipulation.
- Speed haimaanishi moja kwa moja unfair profit.
- Market-making haimaanishi moja kwa moja kuchukua position dhidi ya investor.
- Lakini systems zinazotoa liquidity katika normal period zinaweza kuondoa quotes zao risk inapoongezeka.
- Automation yenye manufaa katika normal period inaweza kuzalisha same-direction feedback wakati wa stress.
Kwa hiyo tatizo si “uwepo wa bots.” Tatizo kuu ni kwamba soko linaendeshwa kwa wakati mmoja na automated systems nyingi zinazojibu risk signals zinazofanana, na liquidity inayoonekana kama ya kudumu inaweza kutoweka wakati inahitajika zaidi.
1987: Automatic rules zingeweza kuunda cascade hata kabla ya kuzidi human speed
Katika assessments za historical market crash ya mwaka 1987, rule-based portfolio-insurance strategies zilizozalisha automatic selling kadiri bei ilivyoshuka zilitajwa kama mojawapo ya mechanisms zilizoongeza selling pressure. Systems hizi hazikuwa complex kama AI models za leo. Zilizalisha sell orders pale predefined price moves zilipotokea. Institutions nyingi zilipotumia rules zinazofanana, falling price ingeweza kuzalisha new selling na new selling kuzalisha lower price, na hivyo cascade.
Mfano huu unaonyesha ukweli muhimu: system haitaji conscious AI ili kutenda kama predator. Washiriki wengi wanaotegemea rule ileile wanaweza kuunda common feedback loop hata wakifanya kazi kwa kujitegemea.
2010: Kwa nini high trading volume haikumaanisha real liquidity?
Sudden event iliyotokea mwaka 2010 katika large equity na futures market ilionyesha jinsi electronic market inavyoweza kujibu data inayozalisha yenyewe na kuwa unstable haraka. Main indices zilikuwa tayari zimeshuka zaidi ya %4 intraday, kisha ndani ya dakika chache zikashuka %5–6 zaidi na karibu kwa kasi ileile zikarudi. Short-lived na unusual price movements zilitokea katika maelfu ya securities.
Kulingana na technical review, large sell program iliendeshwa na automated execution algorithm iliyolenga tu percentage fulani ya recent market trading volume bila kuzingatia price au time condition. Sale ya takribani futures contracts 75.000 ilitekelezwa ndani ya takribani dakika 20, wakati kiasi kinachofanana kilikuwa kimetekelezwa kwa saa kadhaa hapo awali. Trading volume ilipoongezeka, algorithm iliongeza selling speed. Lakini volume kuongezeka hakumaanishi kwamba new buyers walikuwa tayari kubeba risk kiasi kilekile. Official review kwa hiyo ilisisitiza kwamba hasa katika high-volatility periods, high trading volume si reliable indicator ya liquidity.
Initial selling ilichukuliwa na fast-trading systems, intermediaries na models zilizotumia price differences katika markets nyingine. Temporary positions za systems hizi zilipoongezeka, baadhi ziliacha kuwa liquidity providers na kuwa liquidity takers. Contracts zilezile zilibadilisha mikono katika very short intervals; high volume ilitokea, lakini real risk-bearing capacity ya market haikuongezeka kwa kiwango kilekile. Sell algorithm ilitafsiri volume kama liquidity na kutuma orders kwa kasi zaidi, na system ikaanza kusoma activity iliyozalisha yenyewe kama real demand.
Soko kufanya biashara kwa kasi sana haimaanishi kwamba soko hilo ni deep au resilient.
Event hii haionyeshi kwamba algorithm moja ilidhibiti market yote. Somo kuu ni kwamba algorithms tofauti, trading venues tofauti na automated risk responses zinaweza kulishana na kuunda outcome kubwa kuliko yoyote kati yao ilivyokusudia peke yake.
Mgeuko wa nne: soko likawa la kasi kiasi kwamba supervisors nao wakalazimika kutumia machine
Electronicization haikubadilisha traders pekee. Public authorities zenye jukumu la ku-monitor na regulate market pia zilikutana na data iliyokuwa fast na fragmented kiasi kwamba haiwezi kufuatiliwa kwa jicho la binadamu.
International monitoring report iliyochapishwa mwaka 2018 ilieleza kwamba katika FX na other fast electronic markets, trading ilikuwa inazidi kuwa electronic na automated, activity ikisambazwa katika trading venues nyingi, na information-flow speed ikiongezeka sana. Ripoti ilisema kwamba katika spot FX market iliyochunguzwa, share ya electronic trading ilikaribia kuongezeka mara mbili ndani ya takribani miaka kumi, huku share ya activity katika transparent central order books ikipungua.
Hii ni signal muhimu ya jinsi financial market ilivyobadilika: ku-monitor market kwa kuangalia price chart pekee haitoshi tena. Order messages, trading venues tofauti, instantaneous liquidity changes, position transfers na algorithmic behavior lazima zifuatiliwe pamoja. Kwa maneno mengine, market imewalazimisha hata institutions zinazoisupervise kuingia technology race.
Mgeuko wa tano: AI ikaanza kusoma context, si agizo pekee
Classical algorithm hufuata predefined rules. AI-based system inaweza kutoa relationships kutoka historical patterns, kutathmini variables nyingi pamoja na kuchakata unstructured data. News text, company disclosures, central-bank speeches, social media, satellite images, shipping data na millions of order messages zinaweza kuwa inputs katika decision system ileile.
Katika upande huu, AI inaweza kuboresha market quality. Inaweza kurahisisha faster information processing, finer risk measurement, detection ya irregular trades na kutambua dangerous patterns ndani ya big data. Lakini technology ileile inaweza kuunda new systemic risks.
Comprehensive financial-system study ya mwaka 2024 ilieleza kwamba machine-learning models kutegemea similar data sets, similar optimization methods na limited third-party infrastructure kunaweza kuongeza “model herding” risk. Similar systems kujibu signal ileile kwa wakati mmoja kunaweza kuongeza volatility, kupunguza liquidity na kusababisha collective position changes wakati wa stress.
International AI supervisory toolkit iliyochapishwa mwaka 2026 pia ilitaja misuse, model na data problems, concentration, outsourcing dependence na reliance on a small number of technology providers miongoni mwa main risk areas katika capital markets. Hati hii haithibitishi kwamba AI inadhibiti market. Lakini inaonyesha kwamba supervisors sasa wanaona AI si kama experimental tool tu, bali kama real market component inayohitaji kufuatiliwa kwa investor protection, market integrity na financial stability.
AI inaweza kumfanya mshiriki awe readable zaidi vipi?
Nguvu kubwa ya AI si kujua future kwa certainty. Nguvu yake ni kuunganisha weak signals nyingi na kutoa probability.
Kwa mfano, market sell order moja inaweza isionekane muhimu. Lakini system inaweza kutathmini wakati huo huo:
- Order cancellation rate katika sekunde za mwisho,
- Depth change upande wa bid na ask,
- Simultaneous price movement katika markets tofauti,
- Average trade size,
- Jinsi large order inavyogawanywa,
- Kasi ya market orders wakati volatility inaongezeka,
- Reaction iliyoonekana kihistoria katika hali zinazofanana,
- Kasi ambayo liquidity-providing systems zinaondoa quotes zao.
Hakuna data moja kati ya hizi inayotoa hukumu ya uhakika peke yake. Lakini zikitumika pamoja, system inaweza kutoa probability kama flow ni calm portfolio adjustment, hidden execution ya large position, panic trading, arbitrage au automated risk reduction.
Kwa hiyo soko sasa haliulizi tu “Bei inapaswa kuwa nini?” Pia linauliza kwa wakati mmoja:
“Agizo linalofuata la lazima au linaloweza kutabiriwa litatoka wapi?”
Tulifanya kazi na technical indicators, order book, trade flow, volatility, open interest, funding, correlation, machine learning, optimization na decision architectures tofauti. Model complexity iliongezeka; idadi ya variables na code ikaongezeka. Lakini complexity kuongezeka hakukuunda advantage ya kudumu na ya kuaminika.
Experience hii haichukui nafasi ya scientific market research. Calculations, periods, assets na trading conditions zilizotumika haziwakilishi market yote. Kwa hiyo haiwezekani kuhitimisha kwamba “bots zote hupoteza” au “market hairuhusu system yoyote kushinda.”
Hata hivyo, ilitoa engineering warning muhimu:
Ikiwa models tofauti zinagonga ukuta uleule, tatizo linaweza kuwa si modeli pekee, bali common assumption inayoshirikishwa na models hizo.
Common assumption yetu kwa muda mrefu ilikuwa hii: ikiwa data ya kutosha, metrics za kutosha na computing power ya kutosha vitapatikana, short-term price direction inaweza kukamatwa kwa kuaminika. Lakini modern market haiachi price kuwa fixed process inayotazamwa kutoka nje. Order inayozalishwa na modeli inakuwa new input ya market; counter-algorithms huchakata flow hiyo; liquidity na cost conditions hubadilika; relationship iliyopimwa historically inaweza kubadilika wakati wa live trading.
Kwa hiyo more advanced bot si lazima iwe superior bot. System inayofanya kazi kwa regularity zaidi inaweza kuunda behavioral signature inayotabirika zaidi kwa sababu hujibu kwa namna ileile katika condition ileile. Hili si hitimisho la uhakika, bali research hypothesis inayohitaji kupimwa kando kwa raw data katika sehemu zinazofuata.
Tofauti kuu kati ya soko la zamani na soko jipya ni ipi?
| Simulizi la soko la zamani | Uhalisia wa soko jipya |
|---|---|
| Watu hukutana na information na expectations zao. | Watu, algorithms na automated risk systems huingiliana kwa wakati mmoja. |
| Agizo ni instruction ya kununua au kuuza tu. | Agizo pia ni data ya behavior na urgency. |
| Advantage ni better economic judgment. | Advantage ni mchanganyiko wa information, speed, data, queue priority, cost na capital resilience. |
| Liquidity ni kiasi cha orders kinachoonekana kwenye screen. | Visible liquidity inaweza kufutwa au kuhamishwa kwenda markets nyingine wakati wa stress. |
| Bei hujibu information mpya. | Bei pia huzalisha orders mpya kupitia reaction ya algorithms kwa price movement. |
| Competitor ni investor mwingine. | Competitor mara nyingi ni automated market ecosystem inayomodel behavioral class. |
Sehemu hii inaonyesha ukweli gani?
Sehemu hii inaunga mkono matokeo matano ya msingi:
- Modern market ni machine-readable behavioral environment. Muda, aina, ukubwa na cancellation pattern za orders huzalisha data kila wakati.
- Aggregated individual order flow ina economic value. Data hii inaweza kuigwa katika future order processing, pricing na risk decisions.
- Speed advantage inaweza kuwa na measurable cost. Latency arbitrage inaweza kuunda sehemu muhimu ya liquidity cost katika baadhi ya markets.
- Algorithms zinaweza kuwa useful katika normal periods na kuongeza fragility wakati wa stress. Technology ileile hutoa outcomes tofauti katika market conditions tofauti.
- AI inaweza kuongeza risk ya similar model behavior huku ikifanya market kuwa faster na more connected. Risk hii inajadiliwa wazi katika regulatory na financial-stability reports.
Sehemu hii haithibitishi nini?
Sehemu hii:
- Haithibitishi kwamba markets zote zinadhibitiwa kutoka kituo kimoja,
- Haithibitishi kwamba accounts fulani zinalengwa binafsi,
- Haithibitishi kwamba kila price movement ni manipulation,
- Haithibitishi kwamba algorithms zote zimeundwa kuwadhuru investors,
- Haithibitishi kwamba hakuna individual participant anayeweza kushinda,
- Haithibitishi kwamba kila electronic au AI-based system inaharibu market quality
haithibitishi.
Kitu kinachothibitishwa ni kidogo zaidi lakini muhimu zaidi: market architecture imekuwa inayofaa kupima, classify na kutumia participant behavior katika economic decisions. Katika mazingira haya, participant anayefanya direction prediction pekee anacheza mchezo usiokamilika ikiwa hazingatii execution, liquidity na risk systems zinazomtazama.
Swali la sehemu inayofuata
Kubadilika kwa orders kuwa behavioral data ni hatua ya kwanza tu ya mabadiliko. Mgeuko mkubwa hutokea leverage inapowashwa.
Kwa sababu leveraged participant si predictable tu. Margin yake inapokwisha, analazimika kufanya trade katika price level fulani.
Katika sehemu ya pili ya series, tutafuatilia swali hili:
Leverage inawezaje kuacha kuwa chombo cha kuongeza profit na kumbadilisha investor kuwa source ya forced orders?
Mbinu na Matokeo ya Utafiti
Uchunguzi ulifanywaje?
Kwa sehemu hii, multi-source document review inayotandaa kipindi cha 1865–2026 ilitumika. Utafiti si econometric study inayotegemea data set moja. Historical na technical transformation imejengwa kwa kutathmini pamoja source groups zifuatazo:
- Official market archives kuhusu historia ya standardized futures contracts na electronic trading,
- Comprehensive market-structure reports zinazotathmini benefits na risks za algorithmic trading,
- Detailed order na trade review kuhusu sudden price collapse ya mwaka 2010,
- International technical report kuhusu fragmentation na monitoring ya fast electronic markets,
- Academic study inayopima latency arbitrage kwa high-resolution message data,
- Current studies kuhusu AI, model herding na financial stability,
- AI supervisory framework ya mwaka 2026.
Ushahidi uliainishwaje?
| Aina ya dai | Ushahidi uliotumika | Kiwango cha kuaminika |
|---|---|---|
| Historical purpose ya futures contracts ilikuwa risk sharing. | Rekodi za standardization na central margin za mwaka 1865. | Juu |
| Electronicization ilibadilisha orders kuwa machine-processable data. | Electronic-trading record ya mwaka 1992 na market-structure reports. | Juu |
| Aggregated retail order flow inaweza kutumika kwa modeling. | Official market-structure review. | Juu |
| Speed race inaweza kuunda transaction cost. | UK equity message-data study. | Juu kwa market iliyochunguzwa; generalization kwa markets nyingine ni limited |
| Algorithmic trading inaweza kuwa beneficial katika normal period na kuongeza fragility wakati wa stress. | Comprehensive official literature na market-structure assessment. | Juu |
| Similar AI models zinaweza kuunda herding na liquidity risk. | Financial-stability studies na 2026 supervisory framework. | Strong kwa risk mechanism; future realization scale uncertain |
| More regular bot behavior inaweza kuwa easier to classify. | Our own development experience na research hypothesis iliyotokana na market microstructure. | Bado haijathibitishwa; inahitaji testing tofauti |
Matokeo kuu ni yapi?
Matokeo kuu ni kwamba markets hazikubadilika kutoka humans kwenda machines kwa mara moja. Mabadiliko yalikuwa layered:
- Risk ikawa contract.
- Contract ikawa electronic order.
- Electronic order ikawa data trail.
- Data trail ikawa algorithmic behavior model.
- AI ikaanza kuchakata model hii kwa data pana zaidi na speed kubwa zaidi.
Kutokana na mabadiliko haya, market imekuwa si infrastructure ya kutekeleza trade tu, bali system inayojaribu kutabiri probable next behavior ya participant anayefanya trade.
Vikwazo kuu ni vipi?
- Market structures za asset classes tofauti si sawa.
- Matokeo katika equity, futures, FX, commodity na crypto markets hayawezi ku-generalize moja kwa moja kwa kila mmoja.
- Public data haionyeshi private order flow yote na internal institutional risk models.
- Algorithmic trading si behavior moja; liquidity-providing na liquidity-consuming strategies hutoa outcomes tofauti.
- Baadhi ya AI-related risks si historical outcomes zilizothibitishwa kwa data, bali financial-stability scenarios zinazotokana na current usage patterns.
- Our own bot experiments si controlled academic experiments.
Maelezo ya Chanzo na Mbinu
Aina ya chanzo: Multi-source historical na technical research synthesis.
Hali ya peer review: Sehemu hii kwa ujumla si independent peer-reviewed academic study. Baadhi ya sources ni peer-reviewed academic research, nyingine ni official technical reports, historical records na supervisory documents.
Hali ya DOI: Hakuna DOI ya sehemu hii ya article series. Baadhi ya academic studies zilizotumika zina DOI, lakini kutokana na editorial principle ya kutotaja person, institution, company na publication names, sources zimefafanuliwa kwa generic identities ndani ya content.
Main evidence groups:
- Historia ya standardized futures contracts na central margin katika karne ya kumi na tisa.
- Historical record ya transition ya electronic futures trading iliyoanza mwaka 1992.
- Official report ya mwaka 2020 kuhusu benefits, risks, fragmentation, data speed na retail-order-flow modeling katika algorithmic trading.
- Detailed order-flow review kuhusu rapid decline na recovery ya mwaka 2010.
- Technical report ya mwaka 2018 kuhusu fragmentation na need for market monitoring katika fast electronic markets.
- Message-data research inayopima athari ya latency arbitrage kwenye liquidity cost.
- Research ya 2024–2026 kuhusu AI, similar data use, model herding na financial stability.
Copyright approach: Hakuna direct quotations ndefu au zinazobadilisha original narrative zilizotumika kutoka sources. Findings zimeelezwa kwa Kiswahili kwa namna asilia, na quantitative results zimewasilishwa pamoja na context na limitations zake.
Kikomo cha kisheria na kipolemiki: Dhana ya “predator” hairejelei person, institution au organization fulani. Ni systemic metaphor inayotumika kueleza electronic market structure, speed differences, data modeling, automated risk responses na combined effects za similar algorithms. Maandishi hayadai kwamba upande fulani unafanya illegal trading, manipulation au personal account targeting.
Kikomo cha kibiashara: Series hii ni ya bure. Haiuzi investment plan, bot, signal, package, membership, consulting au educational product. Content si investment advice wala profit promise.
Kile ambacho utafiti unasema: Modern market haitekelezi orders tu; pia huzichakata kama behavioral na statistical data.
Kile ambacho utafiti hausisemi: Hausisemi kwamba modern market inadhibitiwa na secret center moja au kwamba kila investor loss inatokana na deliberate intervention.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *